
Taille et Part du Marché Européen de la Confiture
VUE D’ENSEMBLE DU MARCHÉ
| Période d'étude | 2021 - 2031 |
|---|---|
| Période de Données Prévisionnelles | 2026 - 2031 |
| Période de Données Historiques | 2021 - 2024 |
| Taille du Marché (2026) | 3.11 Milliards de dollars |
| Taille du Marché (2031) | 3.65 Milliards de dollars |
| Taux de croissance (2026 - 2031) | 3.26 % |
| Concentration du Marché | Moyen |
Acteurs majeurs *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier Image © Mordor Intelligence. La réutilisation nécessite une attribution sous CC BY 4.0. | |
Analyse du Marché Européen de la Confiture par Mordor Intelligence
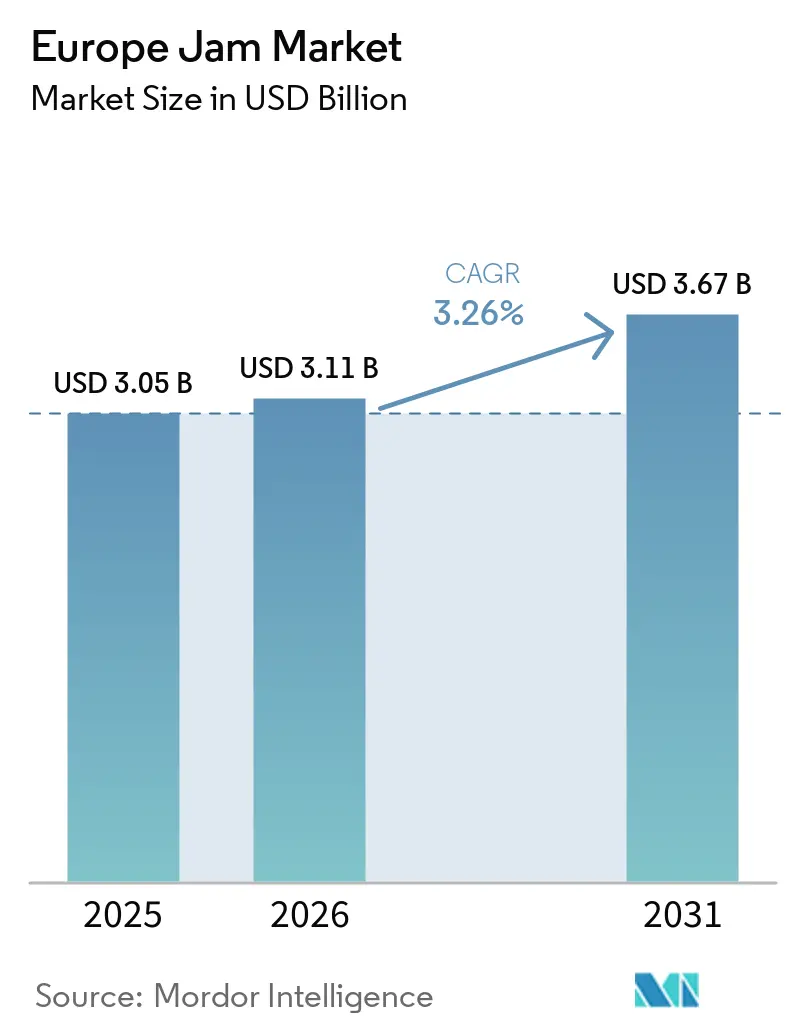
La taille du marché européen de la confiture était évaluée à 3,05 milliards USD en 2025 et devrait croître de 3,11 milliards USD en 2026 pour atteindre 3,65 milliards USD d'ici 2031, à un CAGR de 3,26 % durant la période de prévision (2026-2031). Le marché européen de la confiture évolue vers des produits à plus haute valeur ajoutée, les acheteurs privilégiant une teneur en fruits visible, des listes d'ingrédients plus claires et des produits bénéficiant d'un meilleur positionnement qualitatif. La directive (UE) 2024/1438 s'applique à partir du 14 juin 2026 et relève les exigences minimales en matière de teneur en fruits pour les confitures standard et extra, rendant la reformulation et un approvisionnement fiable en fruits plus importants pour les fournisseurs[1]. Ce changement favorise les producteurs capables de gérer des apports en fruits plus élevés et de maintenir une qualité de produit constante dans les circuits de distribution. Les produits biologiques, à teneur réduite en sucre et en portions individuelles créent des opportunités lorsqu'ils sont soutenus par un approvisionnement crédible et un conditionnement pratique. La concurrence reste active, car les marques établies, les marques de distributeurs et les producteurs spécialisés de plus petite taille répondent chacun à des besoins différents en matière de prix et de qualité sur le marché européen de la confiture.
Principaux Enseignements du Rapport
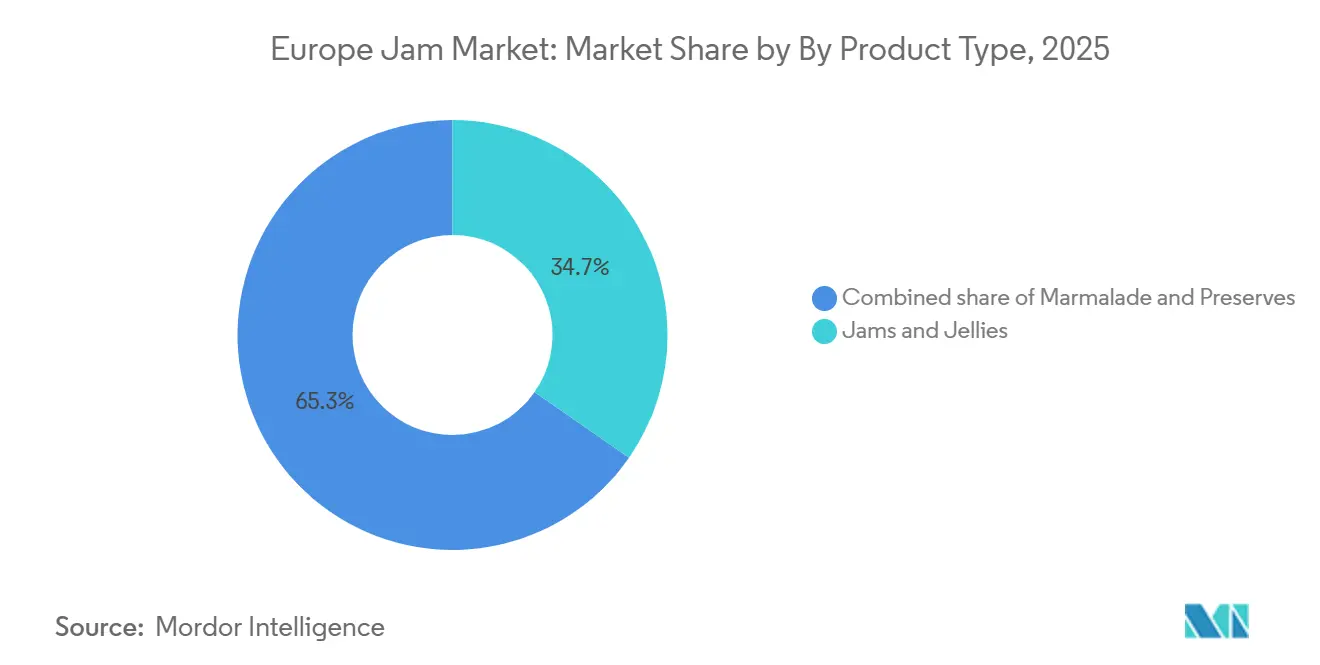
- Par type de produit, les confitures et gelées ont détenu une part de chiffre d'affaires de 34,67 % en 2025, tandis que les conserves de fruits devraient progresser à un CAGR de 4,20 % jusqu'en 2031.
- Par catégorie, les produits conventionnels ont détenu une part de chiffre d'affaires de 86,43 % en 2025, tandis que les variantes biologiques devraient progresser à un CAGR de 5,65 % jusqu'en 2031.
- Par type d'emballage, les bocaux en verre ont détenu une part de chiffre d'affaires de 38,96 % en 2025, tandis que les portions individuelles devraient progresser à un CAGR de 4,80 % jusqu'en 2031.
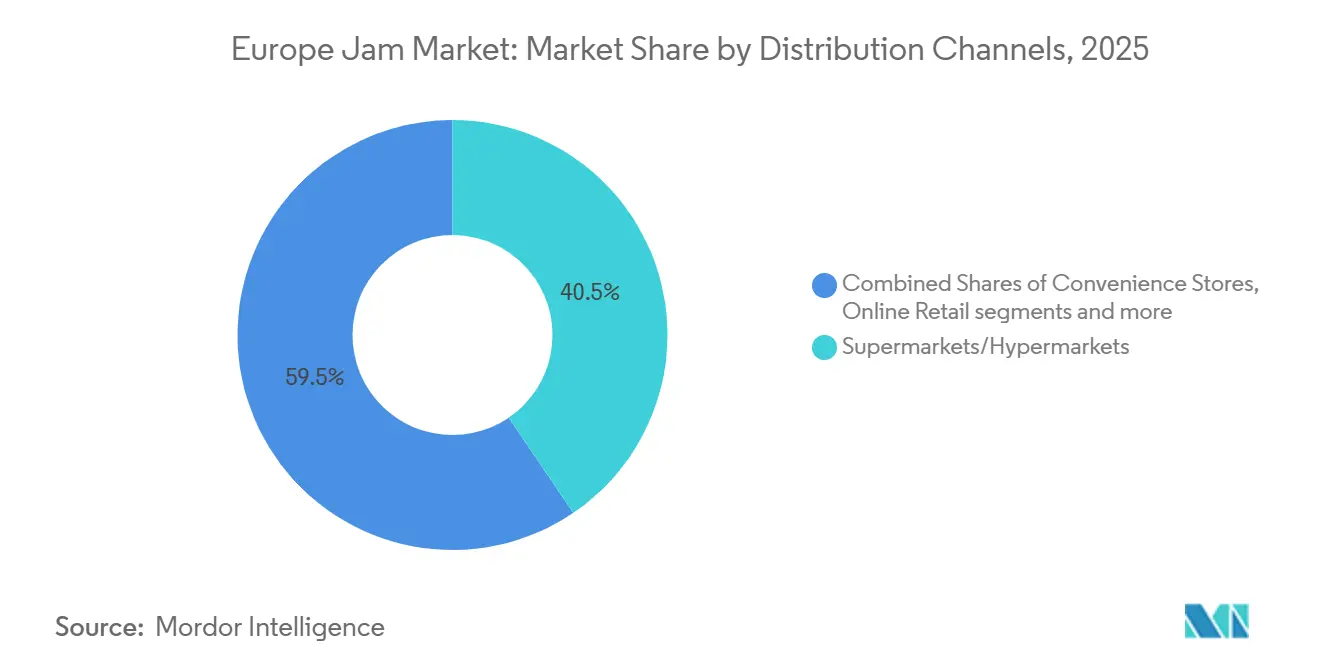
- Par circuit de distribution, les supermarchés et hypermarchés ont détenu une part de chiffre d'affaires de 40,50 % en 2025, tandis que les boutiques de vente en ligne devraient progresser à un CAGR de 5,10 % jusqu'en 2031.
- Par zone géographique, le Royaume-Uni a détenu une part de chiffre d'affaires de 36,32 % en 2025, tandis que l'Allemagne devrait progresser à un CAGR de 4,80 % jusqu'en 2031.
Note : La taille du marché et les prévisions figurant dans ce rapport sont générées à l'aide du cadre d'estimation exclusif de Mordor Intelligence, mis à jour avec les dernières données et informations disponibles en janvier 2026.
Tendances et Analyses du Marché
Analyse de l'Impact des Facteurs de Croissance*
| Facteur de Croissance | (~) % d'Impact sur les Prévisions de CAGR | Pertinence Géographique | Horizon Temporel de l'Impact |
|---|---|---|---|
| Demande croissante de confitures de fruits premium | +0.8% | Europe de l'Ouest, notamment le Royaume-Uni, la France, l'Allemagne et l'Italie | Moyen terme (2 à 4 ans) |
| Reformulation clean label dans les marques distributeurs de la grande distribution | +0.7% | Paneuropéen, plus marqué en Allemagne, aux Pays-Bas et en Scandinavie | Court terme (≤ 2 ans) |
| Croissance de la consommation au petit-déjeuner, en collation et en déplacement | +0.6% | Paneuropéen, porté par le Royaume-Uni, l'Allemagne et la France | Moyen terme (2-4 ans) |
| Expansion du commerce électronique et des marques spécialisées en vente directe aux consommateurs | +0.5% | Europe de l'Ouest, notamment le Royaume-Uni, l'Allemagne et les Pays-Bas | Moyen terme (2 à 4 ans) |
| Réduction du sucre et innovation axée sur les fruits | +0.4% | Paneuropéen, avec des facteurs de conformité liés à la directive (UE) 2024/1438 | Court terme (≤ 2 ans) |
| Expansion des marques à l'exportation par les producteurs européens de tradition | +0.3% | Corridors d'exportation mondiaux, notamment le Golfe, l'Asie-Pacifique et l'Amérique du Nord | Long terme (≥ 4 ans) |
| Source: Mordor Intelligence | |||
Demande croissante de confitures de fruits premium
Les produits premium remodèlent le marché européen de la confiture, car les consommateurs au Royaume-Uni, en France et en Allemagne sélectionnent des pots offrant de meilleures garanties en matière de fruits, d'origine et d'artisanat. Ce comportement d'achat accorde une plus grande valeur à la teneur visible en fruits et aux allégations d'ingrédients de confiance, notamment lorsqu'un pot est acheté comme un petit plaisir premium plutôt que comme un article de base du garde-manger. La directive (UE) 2024/1438 exige davantage de fruits dans les confitures standard et extra, et accorde plus de poids aux produits capables de démontrer leur composition en fruits sur l'emballage. La règle s'applique à partir du 14 juin 2026, de sorte que les producteurs doivent déjà gérer ses effets sur la formulation et l'étiquetage pour les gammes existantes et les lancements futurs. Les marques patrimoniales peuvent s'appuyer sur des relations d'approvisionnement établies pour soutenir ce positionnement, tandis que les nouvelles marques ont besoin d'une histoire de fruits tout aussi crédible. Le marché européen de la confiture récompense donc une proposition de qualité claire davantage que la seule communication axée sur le prix.
Reformulation clean label dans les marques de distributeur
Les distributeurs utilisent des listes d'ingrédients courtes, une teneur réduite en sucre et des allégations de fruits biologiques pour renforcer leurs offres de marques de distributeur. Cela crée une pression directe sur les fournisseurs de marques, car des avantages produits similaires deviennent disponibles à des prix plus bas. Le marché européen de la confiture bénéficie lorsque la reformulation donne aux acheteurs une raison de rester dans la catégorie des pâtes à tartiner aux fruits plutôt que de choisir des alternatives. La superficie agricole biologique de l'UE a atteint 17,4 millions d'hectares en 2023, et le rapport USDA fourni prévoyait une augmentation de 14 % d'ici 2025 par rapport à 2022, élargissant la base potentielle de matières premières certifiées[2]. Un approvisionnement certifié plus important peut aider les fabricants à développer des gammes conformes sans dépendre d'un groupe restreint de fournisseurs de fruits ni formuler des allégations d'ingrédients difficiles à maintenir. La croissance des marques de distributeur oblige également les marques établies à démontrer pourquoi leurs fruits, leur goût et leur format justifient une prime pour les achats réguliers des ménages.
Croissance de la consommation au petit-déjeuner, en collation et en déplacement
La multiplication des occasions de consommation soutient la demande de confitures de fruits pratiques dans les foyers et les établissements d'hébergement. Les hôtels, les salons d'aéroport et les cantines d'entreprise utilisent des portions individuelles car elles sont pratiques pour le service individuel et facilitent la manipulation par le personnel. Cela soutient le marché européen de la confiture, où les fournisseurs peuvent répondre aux exigences de la restauration collective parallèlement à la demande de détail sans réduire la qualité de la proposition fruitée. Hero Group a déclaré un chiffre d'affaires net de CHF 1 187 millions en 2025, avec une croissance organique de 2,2 %, et un EBIT de CHF 71,3 millions dans le cadre du développement de sa plateforme Better Snacking. Ses résultats montrent pourquoi les formats pratiques sont importants pour les entreprises qui répondent à l'évolution des habitudes de collation dans plusieurs occasions alimentaires. Les marques disposant de portions individuelles adaptées peuvent renforcer leur visibilité dans les établissements où les consommateurs effectuent ensuite leurs achats en grande surface.
Développement du commerce électronique et des marques spécialisées en vente directe au consommateur
Les canaux numériques permettent aux producteurs de petites séries de vendre des saveurs saisonnières et des produits spécialisés sans attendre d'être référencés dans les grandes surfaces. Les modèles d'abonnement peuvent aider ces producteurs à établir des relations directes avec les acheteurs qui valorisent des produits différenciés et souhaitent renouveler un achat préféré. Le marché européen de la confiture devient plus concurrentiel lorsque les canaux numériques raccourcissent le parcours de l'essai du produit à l'achat répété. Les vitrines en ligne donnent également aux marques la possibilité de présenter davantage de saveurs, d'options cadeaux et de détails sur les produits qu'un rayon physique ne peut en contenir. Cela peut faciliter le test de combinaisons de niche avant de s'engager dans une distribution plus large et des séries de production plus importantes. Les grands fournisseurs doivent maintenir des offres numériques crédibles tout en protégeant l'efficacité de leur activité en grande surface.
Analyse de l'Impact des Freins*
| Frein | (~) % d'Impact sur les Prévisions de CAGR | Pertinence Géographique | Horizon Temporel de l'Impact |
|---|---|---|---|
| Pression liée aux tendances de réduction du sucre et des calories | -0.4% | Paneuropéen, avec une influence réglementaire du système d'étiquetage Nutri-Score en France et en Allemagne | Court terme (≤ 2 ans) |
| Concurrence des substituts tels que les beurres de noix et les pâtes à tartiner salées | -0.3% | Europe de l'Ouest, porté par le Royaume-Uni, l'Allemagne et les Pays-Bas | Moyen terme (2-4 ans) |
| Pression tarifaire des marques distributeurs dans la grande distribution | -0.3% | Paneuropéen, plus marqué sur les marchés à forte présence de discounters, notamment l'Allemagne et la Pologne | Moyen terme (2 à 4 ans) |
| Volatilité de l'approvisionnement en fruits saisonniers et sensibilité aux coûts des intrants | -0.2% | Régions d'approvisionnement méditerranéennes et zones de petits fruits d'Europe de l'Est | Court terme (≤ 2 ans) |
| Source: Mordor Intelligence | |||
Concurrence des substituts tels que les beurres de noix et les pâtes à tartiner salées
Les beurres de noix et les pâtes à tartiner salées se disputent les mêmes occasions de petit-déjeuner et de collation. Ces alternatives séduisent les consommateurs à la recherche de produits riches en protéines et rassasiants, notamment lorsqu'ils choisissent une pâte à tartiner pour un repas de semaine ordinaire. Le marché européen de la confiture subit la pression la plus forte chez les jeunes consommateurs ouverts à des formats de pâtes à tartiner variés. Les producteurs de pâtes à tartiner aux fruits peuvent répondre par une provenance fruitée authentique et des produits présentant des ratios fruits/sucre plus élevés qui préservent le goût familier de la catégorie. Concurrencer directement sur les allégations protéiques serait moins crédible que de mettre en avant le goût distinctif et la teneur en fruits des conserves et confitures.
Volatilité de l'approvisionnement en fruits saisonniers et sensibilité aux coûts des intrants
L'approvisionnement en petits fruits reste exposé aux conditions météorologiques en Europe du Sud et de l'Est. Les gelées tardives, les précipitations irrégulières et la chaleur estivale peuvent réduire les rendements en fraises, abricots et cerises jusqu'à 50 % lors de saisons défavorables. Ces variations augmentent les coûts des intrants pour les fabricants et rendent la planification des coûts plus difficile, notamment lorsque les engagements de production ont été pris avant une récolte difficile. Le marché européen de la confiture est particulièrement difficile pour les petits fournisseurs ne disposant pas d'un approvisionnement multi-pays ou d'un approvisionnement contractuel à long terme. Des exigences plus élevées en matière de teneur en fruits peuvent exercer une pression supplémentaire lorsque la disponibilité des fruits bruts est limitée. Les entreprises disposant d'un approvisionnement diversifié et de relations fiables avec les producteurs sont mieux positionnées pour protéger la continuité, gérer les variations de prix et maintenir des spécifications constantes pour leurs clients distributeurs.
*Nos prévisions considèrent les impacts des moteurs et des contraintes comme directionnels et non additifs. Les prévisions d'impact reflètent la croissance de référence, les effets de composition et les interactions entre variables.
Analyse des Segments
Par type de produit :
les conserves de fruits ouvrent la voie à l'opportunité gastronomiqueLes confitures et gelées ont détenu une part de chiffre d'affaires de 34,67 % en 2025, soutenues par leur large disponibilité dans la grande distribution. Leur rôle dans les habitudes de petit-déjeuner au Royaume-Uni, en France et en Allemagne soutient une demande régulière. Le segment couvre une large gamme de prix incluant des produits de marques de distributeur et des offres artisanales. Cette diversité offre aux fournisseurs une certaine flexibilité même lorsque certains consommateurs réduisent leur fréquence d'achat. La marmelade reste importante au Royaume-Uni et en Espagne, où les saveurs d'agrumes et les occasions de consommation établies soutiennent un positionnement premium. Les conserves de fruits devraient croître à un CAGR de 4,20 % jusqu'en 2031, ce qui en fait le type de produit à la croissance la plus rapide sur le marché européen de la confiture.
Les conserves de fruits bénéficient des acheteurs à la recherche de fruits visibles, d'une transformation limitée et d'une expérience produit plus élaborée. Ces attributs correspondent aux règles minimales plus strictes en matière de teneur en fruits prévues par la directive (UE) 2024/1438. La catégorie permet aux offres premium de se distinguer des produits de confiture conventionnels et des pâtes à tartiner alternatives. Les fournisseurs peuvent utiliser des combinaisons de saveurs différenciées pour encourager la montée en gamme sans abandonner les formats de fruits familiers. Les confitures et gelées restent importantes car leur volume soutient une production efficace et un large accès aux ménages. La planification des produits peut donc équilibrer les gammes grand public génératrices de trésorerie avec des conserves de fruits offrant un potentiel de croissance plus fort.



Par catégorie :
les variantes biologiques progressent à partir d'une base plus réduiteLes produits conventionnels représentaient 86,43 % de la taille du marché européen de la confiture en 2025, reflétant leur présence établie en grande distribution et leur échelle de distribution. Leur portée les rend indispensables pour les fabricants qui ont besoin d'un large accès aux rayons et de volumes stables. Les variantes biologiques devraient croître à un CAGR de 5,65 % jusqu'en 2031. Ce taux dépasse le rythme global de la catégorie et reflète l'intérêt pour les ingrédients certifiés et un positionnement produit clair. Le marché allemand des aliments biologiques a atteint 18,23 milliards EUR, soit l'équivalent de 19,78 milliards USD, en 2025 et a progressé de 6,7 % par rapport à 2024. Son envergure fait de l'Allemagne un cadre important pour les lancements de confitures de fruits biologiques.
Le marché de la consommation biologique en France a progressé de 3,6 % en 2025 pour atteindre 12,6 milliards EUR, soit l'équivalent de 13,67 milliards USD[3]. La reprise de la demande en épicerie offre aux fournisseurs un contexte favorable pour les confitures de fruits certifiées. Un plus grand nombre de terres agricoles biologiques peut améliorer l'accès aux ingrédients conformes au fil du temps. Les produits biologiques ont toujours besoin d'une qualité de confiance et d'un avantage consommateur clair, car la certification seule ne garantit pas les achats répétés. Les allégations de teneur réduite en sucre et de certification biologique peuvent fonctionner ensemble lorsque la formulation reste familière et que le goût reste central. Les produits conventionnels conservent leur importance car les ménages sensibles aux prix continuent d'ancrer les volumes de la catégorie.
Par type d'emballage :
les portions individuelles profitent de la demande de l'hôtellerieLes bocaux en verre ont détenu une part de chiffre d'affaires de 38,96 % en 2025, soutenus par leur présentation familière en rayon et leur présentation premium. Le format convient aux produits artisanaux et à plus haute valeur ajoutée car il aide les acheteurs à voir le produit et à reconnaître la marque. Le verre s'aligne également sur l'intérêt des consommateurs pour les emballages recyclables. Le plastique souple reste utile pour un usage domestique pratique et pour les familles avec enfants. Les portions individuelles devraient croître à un CAGR de 4,80 % jusqu'en 2031. Leur demande est liée aux hôtels et autres établissements de restauration collective où les portions individuelles constituent une exigence d'hygiène et de service.
Les portions individuelles offrent aux marques un moyen de rester visibles dans les établissements d'hébergement sans recourir à des distributeurs en vrac. Elles permettent également aux acheteurs de tester les produits avant de les choisir en grande surface. Cela confère un avantage aux marques disposant d'une distribution en restauration collective lorsqu'elles se disputent les établissements de petit-déjeuner. Les décisions d'emballage doivent désormais répondre aux besoins opérationnels ainsi qu'aux attentes en matière de durabilité. Un format doit protéger la qualité, communiquer la teneur en fruits et fonctionner efficacement dans le circuit prévu. Les producteurs capables de gérer ces exigences sont mieux à même de servir à la fois les acheteurs premium en grande distribution et les acheteurs institutionnels.
Par circuit de distribution :
la vente en ligne élargit la portée des produits spécialisésLes supermarchés et hypermarchés représentaient 40,50 % de la taille du marché européen de la confiture en 2025, reflétant le rôle de la catégorie en tant qu'achat d'épicerie courant. Ces distributeurs façonnent la concurrence par les prix et influencent la visibilité des produits de marques de distributeur. Les commerces de proximité et épiceries répondent aux besoins de réapprovisionnement et d'achat impulsif dans les zones urbaines denses. Les épiceries fines, les fermes-boutiques, les détaillants de cadeaux et l'approvisionnement direct en restauration collective soutiennent les offres premium et artisanales. Les boutiques de vente en ligne devraient croître à un CAGR de 5,10 % jusqu'en 2031. Leur croissance reflète les commandes d'épicerie récurrentes, une découverte numérique plus large et la place disponible pour des assortiments de saveurs étendus.
Les canaux en ligne peuvent atteindre des consommateurs qui ne rencontrent pas les petites marques dans les grandes surfaces. Ils peuvent soutenir les modèles d'abonnement et la communication directe autour des ingrédients, des saveurs et de la saisonnalité. Cela offre aux petits producteurs un chemin plus pratique pour valider la demande. Le secteur européen de la confiture doit gérer cela parallèlement aux opérations en grande surface qui offrent toujours volume et portée régulière. Une approche à double canal peut soutenir les produits à fort volume dans la grande distribution physique et les produits premium via les canaux directs. L'activité numérique doit compléter l'exécution en grande surface plutôt qu'affaiblir le cœur de l'activité de détail.

Analyse Géographique
Marché de la confiture en Europe occidentale
Le Royaume-Uni détenait 36,32 % de la part de marché européen des confitures et tartinades aux fruits en 2025, ce qui en faisait le plus grand marché national de la région. Cette position dominante reflète de solides habitudes de petit-déjeuner, des occasions de consommation bien établies telles que les toasts et le thé de l'après-midi, ainsi qu'une culture mature des conserves de marque. Les marques patrimoniales restent importantes au Royaume-Uni car elles constituent un point de référence premium tant pour la grande distribution que pour la restauration hors domicile. La France demeure également un marché de consommation important, tandis que l'Italie et l'Espagne comptent à la fois comme pays consommateurs et comme bases de production pour les produits à base de fruits. Ensemble, ces marchés d'Europe occidentale maintiennent une grande partie du marché européen des confitures et tartinades aux fruits centré sur la tradition, la profondeur de l'offre en grande distribution et la familiarité avec les produits.
Marché de la confiture en Allemagne et en Europe du Nord
L'Allemagne devrait croître à un CAGR de 4,80 % jusqu'en 2031, ce qui en fait la géographie à la croissance la plus rapide sur le marché européen des confitures et tartinades aux fruits. La demande y est soutenue par un fort intérêt pour la certification biologique, la traçabilité claire des ingrédients et des emballages répondant aux attentes en matière de durabilité. Hero Group a identifié l'Allemagne comme un marché de croissance clé pour les tartinades naturelles, avec une activité autour des saveurs saisonnières premium soutenant les volumes et la visibilité. Les Pays-Bas, la Belgique et la Suède sont plus modestes en termes absolus, mais ils affichent des préférences similaires pour les propositions à étiquette propre et premium. Ces marchés représentent une prochaine étape logique pour les producteurs souhaitant étendre leur positionnement premium au-delà des plus grands pays d'Europe occidentale.
Marché de la confiture en Europe centrale et orientale
La Pologne et l'ensemble du groupe d'Europe centrale et orientale apportent une combinaison différente de facteurs de coût, d'offre et de demande au marché européen des confitures aux fruits. La Pologne est importante non seulement en tant que marché de consommation, mais aussi en tant que pôle de transformation des fruits qui soutient des chaînes d'approvisionnement régionales plus larges. Cela offre aux producteurs un moyen de maîtriser les coûts des matières premières tout en répondant à la demande d'Europe occidentale. La Russie a connu un parcours plus complexe en raison des perturbations géopolitiques antérieures et des restrictions à l'importation qui ont modifié l'environnement commercial. L'acquisition d'Eurohansa Toruń par Orkla Food Ingredients reflète la valeur stratégique des actifs de transformation en Europe centrale et orientale pour les entreprises souhaitant disposer d'une base de production régionale plus efficiente.
Paysage Concurrentiel
Concentration du Marché
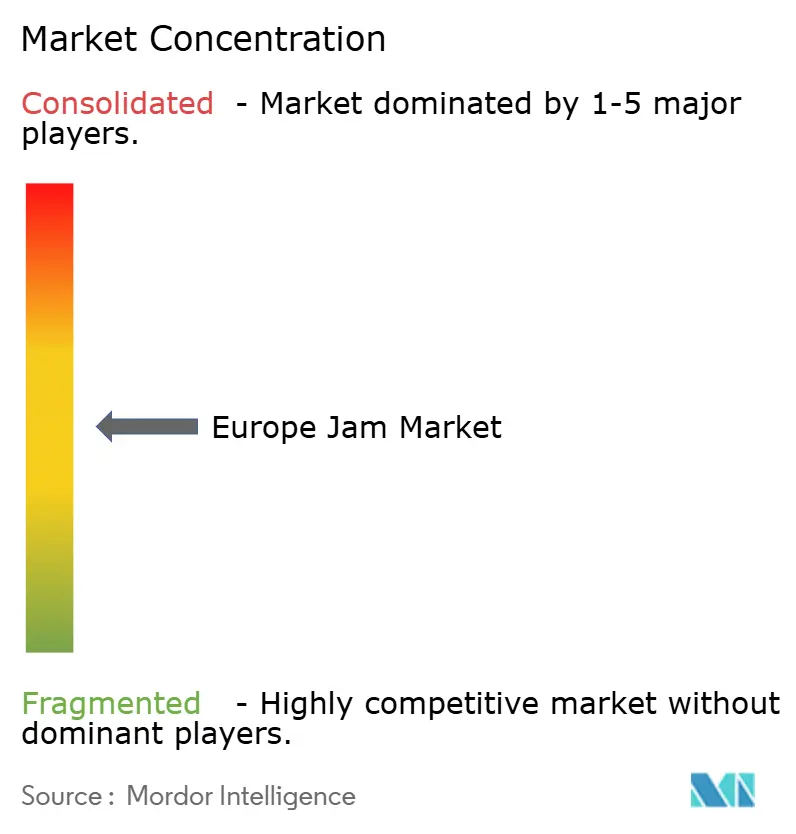
Le marché européen de la confiture présente une structure modérément concurrentielle car les grands groupes opèrent aux côtés de solides spécialistes régionaux. Andros Group et Hero Group disposent de larges capacités en matière de marques et de distribution, tandis que les fournisseurs régionaux se distinguent par la qualité des fruits, le patrimoine, les références biologiques et les formats spécialisés. Hero Group a déclaré un chiffre d'affaires net de CHF 1 187 millions en 2025 et un EBIT de CHF 71,3 millions, soutenu par une croissance organique de 2,2 %. Sa stratégie Hero 2035 est centrée sur le Better Snacking et indique une évolution à long terme vers des produits adaptés à l'évolution des habitudes alimentaires HERO GROUP. Ces mouvements montrent que les entreprises leaders combinent orientation de portefeuille et discipline opérationnelle. Le marché européen de la confiture récompense les fournisseurs capables de traduire cette stratégie en une exécution fiable en grande distribution.
La directive (UE) 2024/1438 accroît l'importance de la capacité de formulation et d'un approvisionnement sécurisé en fruits car elle relève les exigences en matière de teneur en fruits pour les produits vendus en tant que confiture standard et extra. Cela impose une charge plus lourde aux fabricants qui dépendent de recettes à forte teneur en concentré et à faible coût. Les fournisseurs plus grands et plus intégrés peuvent utiliser la profondeur de leur approvisionnement et leurs ressources de reformulation pour protéger leurs référencements. Les formats biologiques, sans sucre ajouté et adaptés à la restauration collective sont des domaines importants car peu de producteurs combinent les 3 à une échelle significative.
Les marques axées sur le numérique exercent une pression supplémentaire en construisant une audience avant de rechercher de grands référencements en grande surface. Elles peuvent utiliser la vente directe pour tester des saveurs et identifier les offres qui génèrent des achats répétés. Les marques établies peuvent répondre en améliorant leurs propres circuits numériques et en maintenant le développement de produits proche des préférences des consommateurs. Les marques de distributeur restent influentes car elles proposent des produits familiers à des prix accessibles. Un score de concentration du marché européen de la confiture de 5 sur 10 reflète la présence de groupes leaders significatifs et de concurrents régionaux durables, sans preuve qu'un petit groupe contrôle la catégorie au seuil requis pour un score plus élevé.
Leaders du Secteur Européen de la Confiture
-
Valeo Foods
-
Zentis GmbH & Co. KG
-
Andros Group
-
Hero Group
-
Darbo AG
- *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier
Marché européen de la confiture Entreprises couvertes dans ce rapport
- Andros Group (Bonne Maman)
- Hero Group
- Zentis GmbH and Co. KG
- Schwartau Werke GmbH and Co. KG
- Valeo Foods Group
- Orkla ASA
- Darbo AG
- Agrana Beteiligungs-AG
- Wilkin and Sons Ltd (Tiptree)
- Menz and Gasser S.p.A.
- Rigoni di Asiago S.r.l.
- F. Duerr and Sons Ltd
- St Dalfour
- Helios Food
- Baxter Food Group
- Andechser Molkerei Scheitz GmbH
- Casa Giulia
- La Vieja Fábrica (GBfoods)
- Confitera Aragon
- Kühne + Heitz KG
Développements industriels récents dans Marché européen de la confiture
- Mai 2026 : Fearne & Rosie, une marque de confiture basée au Royaume-Uni, a élargi sa gamme de conserves de fraises à teneur réduite en sucre grâce à une distribution étendue dans les magasins Tesco. Cette évolution souligne la demande croissante des consommateurs et des distributeurs pour des pâtes à tartiner moins sucrées et a contribué à la croissance rapide des ventes de la marque sur le marché britannique de la confiture.
- Avril 2025 : Hero Group a acquis le contrôle total de MadreNatura, sa coentreprise italienne pour les aliments pour bébés, détenue précédemment à 50 % avec Angelini Holding, consolidant ainsi sa présence sur le marché italien dans le cadre de sa stratégie de croissance dans les aliments pour bébés et jeunes enfants et les pâtes à tartiner naturelles.
- Mai 2025 : Hero Group a lancé des bocaux en verre de confiture de 340 g redessinés et allégés sur plusieurs marchés européens, en utilisant la modélisation par jumeau numérique basée sur l'intelligence artificielle pour réduire le poids du verre de 13 % et en projetant des économies de 700 tonnes de CO2e la première année, avec des plans d'extension à des formats et marchés supplémentaires.
Périmètre du Rapport sur le Marché Européen de la Confiture
La confiture est un produit alimentaire sucré fabriqué en cuisant des fruits avec du sucre jusqu'à obtenir une consistance épaisse et tartinable.
Le périmètre du rapport couvre le marché européen de la confiture, segmenté par type de produit, catégorie, type d'emballage, circuit de distribution et zone géographique. Par type de produit, le marché comprend les confitures et gelées, la marmelade et les conserves de fruits. Par catégorie, le marché est divisé en produits conventionnels et biologiques. Sur la base du type d'emballage, le marché est segmenté en bocaux en verre, plastique souple et portions individuelles. Par circuit de distribution, le marché comprend les supermarchés/hypermarchés, les commerces de proximité/épiceries, les boutiques de vente en ligne et les autres circuits de distribution. Géographiquement, le rapport couvre l'Allemagne, le Royaume-Uni, l'Italie, la France, l'Espagne, la Russie, les Pays-Bas, la Pologne, la Belgique, la Suède et le reste de l'Europe. La taille du marché a été calculée en valeur en USD pour tous les segments mentionnés ci-dessus.
Aperçu de la segmentation
| Confitures et Gelées |
| Marmelade |
| Conserves |
| Conventionnel |
| Biologique |
| Bocaux en Verre |
| Plastique Souple |
| Portions Individuelles |
| Supermarchés/Hypermarchés |
| Épiceries de Proximité |
| Magasins de Vente en Ligne |
| Autres Canaux de Distribution |
| Allemagne |
| Royaume-Uni |
| Italie |
| France |
| Espagne |
| Russie |
| Pays-Bas |
| Pologne |
| Belgique |
| Suède |
| Reste de l'Europe |
| Par Type de Produit | Confitures et Gelées |
| Marmelade | |
| Conserves | |
| Par Catégorie | Conventionnel |
| Biologique | |
| Par Type d'Emballage | Bocaux en Verre |
| Plastique Souple | |
| Portions Individuelles | |
| Par Canal de Distribution | Supermarchés/Hypermarchés |
| Épiceries de Proximité | |
| Magasins de Vente en Ligne | |
| Autres Canaux de Distribution | |
| Par Géographie | Allemagne |
| Royaume-Uni | |
| Italie | |
| France | |
| Espagne | |
| Russie | |
| Pays-Bas | |
| Pologne | |
| Belgique | |
| Suède | |
| Reste de l'Europe |
Questions Clés Traitées dans le Rapport
Quelle est la valeur projetée du marché européen de la confiture d'ici 2031 ?
Le marché européen de la confiture devrait atteindre 3,65 milliards USD d'ici 2031, contre 3,11 milliards USD en 2026, à un CAGR de 3,26 %.
Quel type de produit connaît la croissance la plus rapide en Europe ?
Les conserves de fruits devraient croître à un CAGR de 4,20 % jusqu'en 2031, soutenues par la demande de fruits visibles et de produits plus premium.
Quel circuit présente les meilleures perspectives de croissance pour les ventes de confiture ?
Les boutiques de vente en ligne devraient croître à un CAGR de 5,10 % jusqu'en 2031, soutenues par les abonnements, la découverte numérique et des assortiments de saveurs plus larges.
Quel pays européen est en tête de la consommation de confiture ?
Le Royaume-Uni a détenu une part de chiffre d'affaires de 36,32 % en 2025, reflétant ses traditions établies de petit-déjeuner et d'heure du thé.