
VUE D’ENSEMBLE DU MARCHÉ
| Période d'étude | 2021 - 2032 |
|---|---|
| Période de Données Prévisionnelles | 2027 - 2032 |
| Taille du marché de l'année de base (2026) | 4.41 Milliards de dollars |
| Taille du Marché (2027) | 4.67 Milliards de dollars |
| Taille du Marché (2032) | 6.20 Milliards de dollars |
| Taux de croissance (2027 - 2032) | 5.84 % |
| Concentration du Marché | Élevé |
Acteurs majeurs *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier Image © Mordor Intelligence. La réutilisation nécessite une attribution sous CC BY 4.0. | |
Analyse du marché européen des agonistes du peptide-1 de type glucagon par Mordor Intelligence
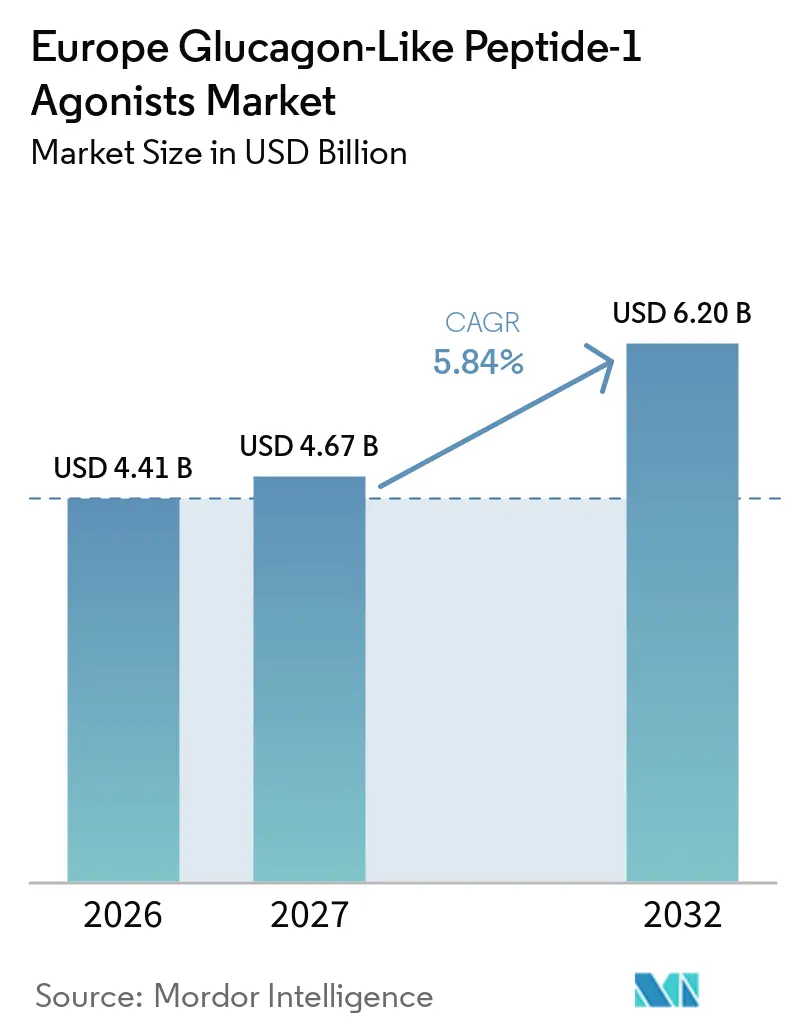
La taille du marché européen des agonistes du peptide-1 de type glucagon devrait passer de 4,41 milliards USD en 2026 à 4,67 milliards USD en 2027, pour atteindre 6,20 milliards USD d'ici 2032, avec un CAGR de 5,84 % sur la période 2027-2032.
Le marché est en croissance principalement en raison des nouveaux lancements de médicaments. L'Europe compte environ 57 millions d'adultes vivant avec le diabète, et ce nombre devrait atteindre 75 millions d'ici 2026, ce qui représenterait environ 10 % de la population totale de l'Europe. Les dépenses de l'Europe consacrées au diabète représentent 9 % de ses dépenses totales de santé. Les dépenses liées au diabète varient considérablement d'un pays à l'autre en Europe. Elles vont de 312 EUR par habitant en République de Macédoine à 6 896 EUR par habitant en Norvège. De même, la prévalence est également très variable à travers l'Europe, allant de 2,8 % en Albanie à 9,8 % au Portugal. Dans les pays à revenus élevés, le diabète est l'une des principales causes de maladies cardiovasculaires, de cécité, d'insuffisance rénale et d'amputation des membres inférieurs.
Remarque : Les chiffres du marché présentés dans ce rapport reposent sur le cadre d'estimation exclusif de Mordor Intelligence, qui combine neuf mois de données réelles avec les projections du quatrième trimestre pour l'année de référence 2026.
Tendances et Analyses du Marché
Le segment du dulaglutide occupe la part de marché la plus élevée dans le marché européen des agonistes du peptide-1 de type glucagon.
Le segment du dulaglutide détient la part la plus élevée dans le marché européen des agonistes du peptide-1 de type glucagon et devrait enregistrer un CAGR d'environ 8,3 % sur la période de prévision.
Le marché européen des agonistes du GLP-1 bénéficie du virage rapide vers les thérapies à base d'incrétines, notamment chez les patients nécessitant à la fois un contrôle de la glycémie et une réduction significative du poids. L'utilisation croissante de produits GLP-1 à haute efficacité dans les cliniques spécialisées en diabétologie et en obésité, associée à une reconnaissance croissante de leurs bénéfices cardiovasculaires, a accéléré l'adoption des traitements dans les principaux pays européens, soutenant ainsi la croissance du marché.
Les GLP1RA sont disponibles à l'échelle internationale et sont recommandés lorsqu'une intensification du traitement du diabète de type 2 est nécessaire après la metformine et la prise en charge du mode de vie. Ils peuvent être utilisés en toute sécurité avec toutes les autres thérapies hypoglycémiantes, à l'exception de la vildagliptine. Le dulaglutide (Trulicity) est un GLP1RA sous-cutané hebdomadaire qui réduit l'HbA1c avec des bénéfices supplémentaires en termes de perte de poids et de protection cardiorénale. Le traitement par dulaglutide permet à de nombreux patients d'atteindre et de maintenir l'objectif d'HbA1c sans insuline ni sulfonylurées, éliminant ainsi le risque d'hypoglycémie associé. Les GLP1RA induisent une réduction du poids plus importante et sont recommandés par rapport aux inhibiteurs du SLGT2 lorsque la maladie cérébrovasculaire autre que l'insuffisance cardiaque ou la maladie rénale prédomine.
Le gouvernement et les entreprises œuvrent à une meilleure prise en charge du diabète. Par exemple, le programme National Service Framework (NSF) améliore les services en établissant des normes nationales pour élever la qualité des soins et remédier aux variations dans la prise en charge. L'Association of British HealthTech Industries (ABHI) a lancé une section dédiée au diabète, permettant aux entreprises de technologies du diabète de collaborer au sein du premier forum de ce type. Ces avantages ont contribué à la croissance du marché.

L'Allemagne devrait enregistrer le CAGR le plus élevé sur le marché européen des agonistes du peptide-1 de type glucagon au cours de la période de prévision
L'Allemagne devrait enregistrer le CAGR le plus élevé, d'environ 8,8 %, dans le marché européen des agonistes du peptide-1 de type glucagon sur la période de prévision.
Selon le Centre allemand du diabète (DDZ), environ 8,5 millions de personnes en Allemagne sont touchées par le diabète. Le nombre de personnes atteintes de diabète de type 2 en Allemagne continuera d'augmenter au cours des vingt prochaines années. Le diabète constitue un problème de santé majeur et l'un des défis les plus importants pour les systèmes de santé à travers l'Allemagne. La prévalence du diabète de type 1 et de type 2 connu dans la population adulte allemande est très élevée, et de nombreux patients n'ont pas encore été diagnostiqués. En raison du vieillissement de la population et d'un mode de vie peu sain, la prévalence du diabète de type 2 devrait augmenter régulièrement au cours des prochaines années. Des soins de haute qualité, comprenant une surveillance adéquate, le contrôle des facteurs de risque et une autogestion active, sont les facteurs clés pour prévenir les complications chez les patients allemands atteints de diabète de type 2.
L'incidence croissante, la prévalence et la nature progressive de la maladie ont encouragé le développement de nouveaux médicaments afin d'offrir des options thérapeutiques supplémentaires aux patients diabétiques. Les traitements non insuliniques, utilisés en première intention chez les patients diabétiques, représentent actuellement plus de la moitié des ventes sur le marché des antidiabétiques. La législation allemande impose aux régimes publics de plafonner les frais de santé à la charge des patients et de couvrir tous les traitements médicalement nécessaires, y compris l'insuline. L'Allemagne est l'un des pays développés disposant d'infrastructures de santé avancées. De plus, les politiques de remboursement et de tarification sont fortement réglementées, ce qui stimule le marché.
Le lancement de nombreux nouveaux produits, le renforcement des collaborations internationales en matière de recherche pour l'avancement technologique et la sensibilisation croissante au diabète parmi la population constituent des opportunités de marché pour les acteurs du marché allemand.
Paysage concurrentiel
Concentration du Marché
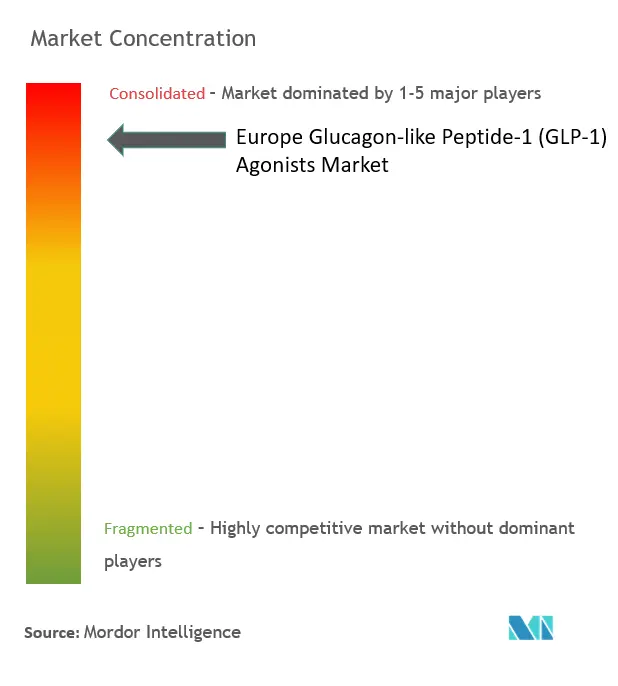
Le marché européen des agonistes du peptide-1 de type glucagon est consolidé, avec la présence de grands fabricants, notamment Eli Lilly, Sanofi, Novo Nordisk, AstraZeneca, etc., dans la région.
Leaders du secteur européen des agonistes du peptide-1 de type glucagon
-
Novo Nordisk
-
AstraZeneca
-
Eli Lilly and Company
-
Sanofi
-
Pfizer
- *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier
Marché européen des agonistes du peptide-1 de type glucagon Entreprises couvertes dans ce rapport
- Novo Nordisk
- AstraZeneca
- Eli Lilly and Company
- Sanofi
- Biocon
- Novartis
Lire l’analyse des entreprises de marché européen des agonistes du peptide-1 de type glucagon
Opportunités de marché et perspectives d'avenir
Les pénuries persistantes d'agonistes des récepteurs GLP-1 dans les États membres de l'UE, traitées par le biais des recommandations du Groupe de pilotage sur les pénuries de médicaments dirigé par l'EMA, ont créé une marge de manœuvre pour la localisation de la chaîne d'approvisionnement et une capacité supplémentaire en Europe. Cette opportunité est désormais soutenue par des engagements de fabrication, notamment l'annonce de Novo Nordisk en mars 2026 d'une expansion de 432 millions d'EUR à Athlone, en Irlande, pour augmenter la capacité des thérapies GLP-1 orales, ainsi que le plan d'Eli Lilly de novembre 2025 de construire une installation de fabrication de 3 milliards d'USD à Katwijk, aux Pays-Bas, destinée aux médicaments oraux, y compris l'agoniste des récepteurs GLP-1 orforglipron.
Les modèles d'accès s'étendent également au-delà des régimes uniquement injectables vers des options orales, ce qui modifie l'évolution de la persistance et de la prescription dans le diabète et la gestion du poids. En mai 2026, le CHMP de l'EMA a adopté un avis positif recommandant l'approbation des comprimés oraux Wegovy pour la gestion du poids, ajoutant des opportunités de gestion de cycle de vie pour le sémaglutide, le dulaglutide et d'autres classes d'agonistes des récepteurs GLP-1. Alors que les entreprises développent leurs capacités européennes de formes solides orales, notamment la mise en comprimés, l'automatisation et les contrôles analytiques, et que les régulateurs coordonnent les actions d'atténuation des pénuries, les discussions d'approvisionnement et les stratégies de portefeuille mettent de plus en plus l'accent sur la sécurisation de l'approvisionnement européen pour les thérapies GLP-1 à forte demande.
Développements industriels récents dans Marché européen des agonistes du peptide-1 de type glucagon
- Juin 2026 : Novo Nordisk a confirmé que son site de production de Jevany, en République tchèque, a débuté ses activités, suite à un investissement de plus de 8 milliards de CZK pour fabriquer des composants utilisés dans les médicaments contre le diabète et l'obésité. Cette mise en service ajoute une capacité industrielle régionale et renforce la résilience de l'approvisionnement pour les portefeuilles de produits liés au GLP-1 à forte demande en Europe.
- Novembre 2025 : Eli Lilly a annoncé son intention de construire une nouvelle installation de fabrication de 3 milliards d'USD à Katwijk, aux Pays-Bas (Leiden Bio Science Park) pour produire des médicaments oraux, y compris l'agoniste oral des récepteurs GLP-1 orforglipron. Ce projet montre une évolution vers l'augmentation de la capacité de formulation orale en Europe et un élargissement au-delà des chaînes d'approvisionnement injectables.
- Décembre 2024 : Novo Nordisk a annoncé un investissement de 8,5 milliards de DKK pour construire une nouvelle installation de production à Odense, au Danemark, avec un achèvement prévu pour 2027. Cette expansion souligne le déploiement continu de capitaux pour augmenter le débit de fabrication des médicaments contre le diabète et l'obésité face à une demande élevée.
Marché européen des agonistes du peptide-1 de type glucagon Portée du rapport et méthodologie de recherche
Définition et périmètre du marché
Ce marché est défini comme le chiffre d'affaires généré par les médicaments agonistes des récepteurs du GLP-1 sur ordonnance vendus et utilisés en Europe, mesuré au niveau thérapeutique et exprimé en valeur USD pour la période d'étude.
Exclusions du périmètre : nous excluons les médicaments antidiabétiques non GLP-1, les dispositifs d'injection ou de surveillance, ainsi que les produits de gestion du poids sans ordonnance.
Aperçu de la segmentation
- Médicament
- Exénatide
- Byetta
- Bydureon
- Liraglutide
- Victoza
- Lixisénatide
- Lyxumia
- Dulaglutide
- Trulicity
- Sémaglutide
- Ozempic
- Exénatide
- Géographie
- Allemagne
- Espagne
- Italie
- France
- Royaume-Uni
- Russie
- Reste de l'Europe
Sources de données, dimensionnement du marché et validation
Recherche documentaire
Le travail documentaire commence par la cartographie du bassin de patients traités et de l'environnement thérapeutique en Europe, avant que les chiffres ne soient modélisés. Nous nous référons à des sources de santé publique et de statistiques telles que l'Organisation mondiale de la santé, les Statistiques de santé de l'OCDE, Eurostat et l'Agence européenne des médicaments, qui nous permettent d'ancrer les signaux de prévalence, de diagnostic et de pratiques thérapeutiques par pays.
La phase documentaire est ensuite étendue à l'aide de sources telles que les publications des ministères nationaux de la santé, les organismes nationaux de remboursement et d'évaluation des technologies de santé, les groupes de recommandations cliniques et les revues à comité de lecture qui résument les schémas posologiques et de substitution pour les thérapies GLP-1. Nous examinons également les rapports annuels, les présentations aux investisseurs et les communiqués de presse afin de comprendre la disponibilité des produits, les mises à jour des notices et les éventuelles contraintes majeures d'approvisionnement ; nous utilisons de manière sélective des données financières d'entreprises payantes et des bases de données de brevets pour des vérifications croisées sur l'orientation des revenus et le calendrier du pipeline. Cette liste n'est pas exhaustive, et de nombreuses autres sources publiques ont été consultées pour collecter des données, valider des hypothèses et clarifier des questions ouvertes.
Entretiens primaires et enquêtes
Le travail primaire a été utilisé pour tester sous pression les hypothèses documentaires et combler les lacunes difficiles à lire dans les documents publics, notamment en ce qui concerne l'adoption dans le monde réel, les obstacles au remboursement et la répartition des volumes par marque. Nous avons échangé avec des parties prenantes tout au long de la chaîne de valeur, notamment des cliniciens, des contacts en pharmacie hospitalière et de ville, des payeurs et des experts du côté de la distribution, avec une couverture équilibrée entre les principaux marchés européens et le reste de la région.
Répartition des répondants aux travaux de terrain de la recherche primaire
| Type d'entreprise | Poste du répondant |
|---|---|
| Premier niveau : 31 % | Directeurs généraux (CXO) : 18 % |
| Niveau intermédiaire : 51 % | Responsables fonctionnels/d'unité : 36 % |
| Acteurs de plus petite taille : 18 % | Managers : 46 % |
Dimensionnement du marché et prévisions
Le dimensionnement est construit à partir d'un bassin de demande descendant fondé sur les patients, dans lequel la prévalence du diabète de type 2 diagnostiqué et l'intensité du traitement sont converties en volumes de thérapies GLP-1, puis valorisées en chiffre d'affaires. Avant que les totaux définitifs ne soient arrêtés, des approximations ascendantes sélectives sont utilisées, telles que des vérifications des volumes de marques par pays échantillonnés et une logique de prix de vente moyen multiplié par les unités, qui sont ensuite ajustées lorsque la direction ne correspond pas aux signaux de la demande.
Le modèle utilise des données pratiques pouvant être expliquées et suivies, notamment la prévalence du diabète et sa croissance, la part des patients traités par injectables, la dose moyenne et la persistance par thérapie, l'étendue du remboursement au niveau national et le comportement typique du prix catalogue au prix net là où cela est pertinent. L'Europe n'étant pas un marché uniforme, les hypothèses sont définies au niveau national puis agrégées, et les données manquantes sont traitées par des proxys de pays comparables et des vérifications croisées avec les retours d'entretiens.
Pour les prévisions, une analyse de scénarios est utilisée, car l'adoption est façonnée par les décisions de remboursement, les extensions d'indication et la continuité de l'approvisionnement, qui peuvent évoluer plus rapidement que ne le suggérerait une série temporelle lissée. Le scénario de base utilise le calendrier de lancement attendu et les courbes d'adoption validées par les informations primaires, puis les plages de sensibilité sont testées par rapport à des évolutions plausibles de l'accès et de la tarification.
Cycle de validation des données et de mise à jour
Les résultats du modèle sont validés par de multiples vérifications, de sorte que le chiffre final ne repose pas sur un seul flux de données. Nous comparons le chiffre d'affaires implicite par patient traité, les schémas d'adoption d'un pays à l'autre et la croissance d'une année sur l'autre par rapport à des signaux indépendants, et tout écart important est réexaminé au regard des hypothèses sous-jacentes avant validation.
Une revue par un second analyste est effectuée pour confirmer les calculs, les conversions d'unités et la logique d'agrégation par pays ; un suivi est déclenché lorsque les retours d'entretiens contredisent les données documentaires. Les rapports sont actualisés annuellement, avec des mises à jour intermédiaires lors d'événements significatifs tels que des changements majeurs de remboursement, des perturbations de l'approvisionnement ou des modifications de notice ; une dernière vérification avant livraison est effectuée afin que la vue reflète les informations les plus récentes disponibles.
Taille du marché européen des agonistes du peptide-1 de type glucagon selon Mordor Intelligence comparée à d'autres estimations publiées
Les tailles de marché publiées pour les agonistes du GLP-1 en Europe peuvent sembler très éloignées les unes des autres, même lorsque le sujet paraît identique à première vue. Les différences proviennent généralement de ce qui est comptabilisé dans le périmètre du marché, de l'année retenue comme base et des hypothèses d'évolution des prix et de l'adoption dans le temps.
Les principaux facteurs d'écart sur ce marché sont la question de savoir si l'utilisation axée sur l'obésité est incluse aux côtés du diabète, si les nouvelles thérapies à double action sont comptabilisées dans le même ensemble, et si les totaux reflètent les prix catalogue ou les prix nets réalisés après remises. Le calendrier de conversion des devises et la rapidité avec laquelle les changements d'accès sont reflétés dans le modèle jouent également un rôle, car une seule mise à jour du remboursement dans un grand pays peut faire varier le total régional.
Comparaison de référence
| Source | Taille du marché | Lacunes dans la méthodologie de recherche |
|---|---|---|
| Mordor Intelligence | 4,41 milliards USD (2026) | |
| Publication professionnelle A | 7,09 milliards USD (2024) | Ce chiffre est présenté avec le traitement de l'obésité inclus aux côtés du diabète de type 2, et il répertorie également des molécules plus récentes qui peuvent être regroupées en dehors d'un périmètre strictement limité au GLP-1, ce qui peut faire augmenter le total par rapport à une définition thérapeutique plus étroite. |
| Source de recherche régionale B | 8,70 milliards USD (2026) | L'estimation semble étendre le périmètre à des indications cardiométaboliques plus larges et à un ensemble de produits plus vaste, et le profil de croissance plus rapide suggère des hypothèses d'adoption et de progression des prix plus agressives à travers l'Europe. |
Le tableau montre un écart manifeste ; dans le modèle de Mordor Intelligence, le périmètre est limité aux agonistes des récepteurs du GLP-1 utilisés pour le diabète de type 2 dans les pays européens couverts, ce qui maintient les revenus liés à l'obésité et les indications cardiométaboliques adjacentes en dehors du total. Lorsque le périmètre, la base de tarification et le calendrier de mise à jour sont alignés, les différences résiduelles deviennent plus faciles à attribuer à la vitesse d'adoption et aux hypothèses d'accès plutôt qu'à de simples erreurs arithmétiques.
Questions clés auxquelles le rapport répond
Quelle est la taille du marché européen des agonistes du peptide-1 de type glucagon ?
La taille du marché européen des agonistes du peptide-1 de type glucagon devrait atteindre 4,67 milliards USD en 2027 et croître à un CAGR de 5,84 % pour atteindre 6,20 milliards USD d'ici 2032.
Quelle est la taille actuelle du marché européen des agonistes du peptide-1 de type glucagon ?
En 2026, la taille du marché européen des agonistes du peptide-1 de type glucagon devrait atteindre 4,41 milliards USD.
Quels sont les acteurs clés du marché européen des agonistes du peptide-1 de type glucagon ?
Novo Nordisk, AstraZeneca, Eli Lilly and Company, Sanofi et Pfizer sont les principales entreprises opérant sur le marché européen des agonistes du peptide-1 de type glucagon.
Quelles années ce rapport sur le marché européen des agonistes du peptide-1 de type glucagon couvre-t-il, et quelle était la taille du marché en 2025 ?
En 2025, la taille du marché européen des agonistes du peptide-1 de type glucagon était estimée à 4,17 milliards USD. Le rapport couvre la taille historique du marché europen des agonistes du peptide-1 de type glucagon (GLP-1) pour les années : 2021, 2022, 2023, 2024. Le rapport prévoit également la taille du marché européen des agonistes du peptide-1 de type glucagon (GLP-1) pour les années : 2027, 2028, 2029, 2030, 2031 et 2032.