
Taille et part du marché de l'assurance responsabilité civile générale
VUE D’ENSEMBLE DU MARCHÉ
| Période d'étude | 2020 - 2031 |
|---|---|
| Taille du Marché (2026) | 320.40 Milliards de dollars |
| Taille du Marché (2031) | 395.5 Milliards de dollars |
| Taux de croissance (2026 - 2031) | 4.30 % |
| Marché à la Croissance la Plus Rapide | Asie-Pacifique |
| Plus Grand Marché | Amérique du Nord |
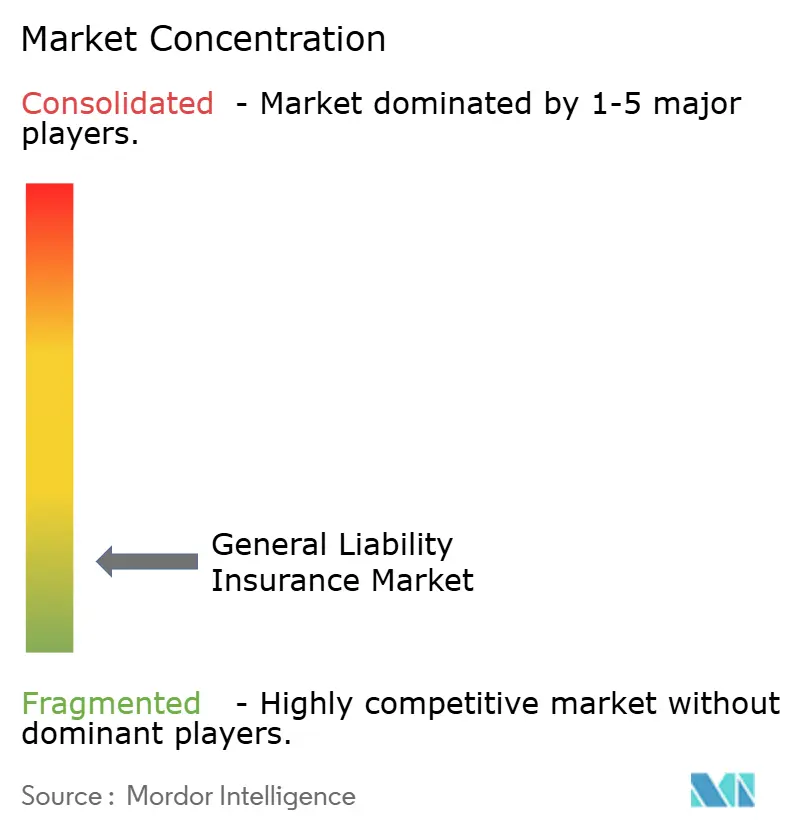
| Concentration du Marché | Faible |
Acteurs majeurs *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier Image © Mordor Intelligence. La réutilisation nécessite une attribution sous CC BY 4.0. | |
Analyse du marché de l'assurance responsabilité civile générale par Mordor Intelligence
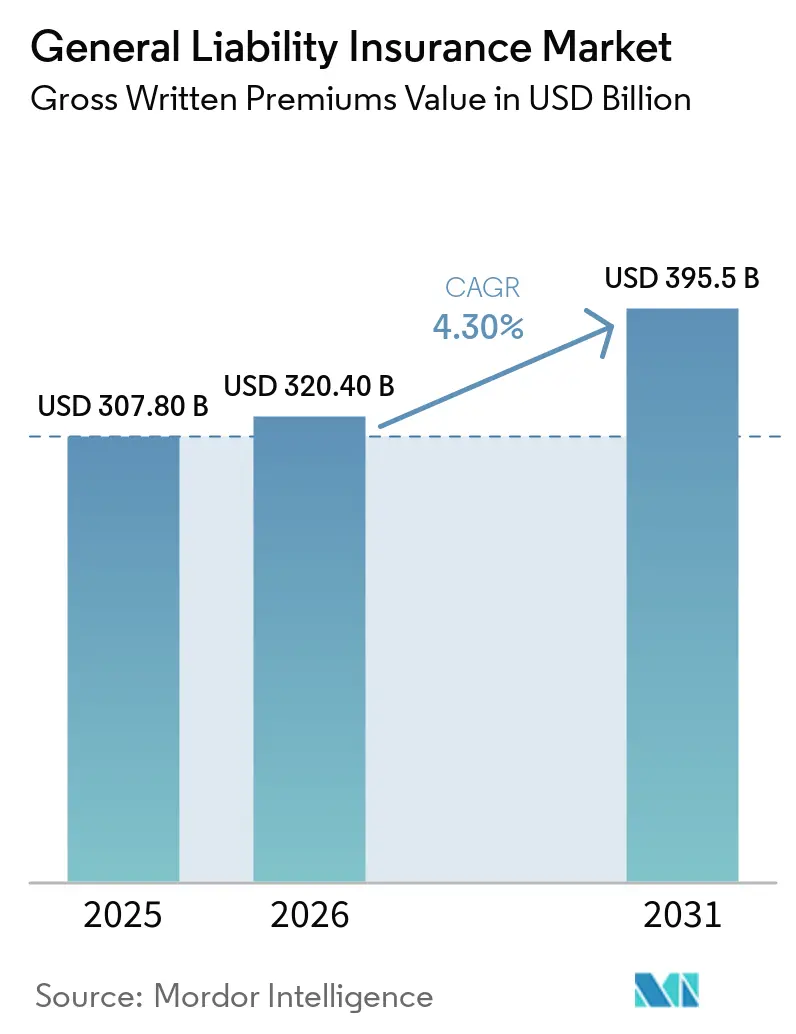
La taille du marché de l'assurance responsabilité civile générale, en termes de valeur des primes brutes émises, devrait s'étendre de 307,80 milliards USD en 2025 et 320,40 milliards USD en 2026 à 395,5 milliards USD d'ici 2031, enregistrant un CAGR de 4,30 % entre 2026 et 2031.
La demande est soutenue par l'exposition à la responsabilité envers les tiers, les exigences contractuelles de preuve de couverture et la formalisation des entreprises dans les économies en développement. Les assureurs augmentent également les primes en réponse à la hausse des coûts des sinistres, des litiges et des pressions sur les réserves. Cela peut faire augmenter la valeur déclarée du marché de l'assurance responsabilité civile générale sans produire une amélioration correspondante de la rentabilité de la souscription. Les entreprises continuent d'avoir besoin d'une couverture responsabilité civile pour satisfaire aux conditions des baux, des relations avec les fournisseurs et des marchés publics. L'orientation du marché dépendra de la capacité des assureurs à tarifer ces expositions croissantes tout en maintenant une capacité adéquate et des conditions de police claires.
Principaux enseignements du rapport
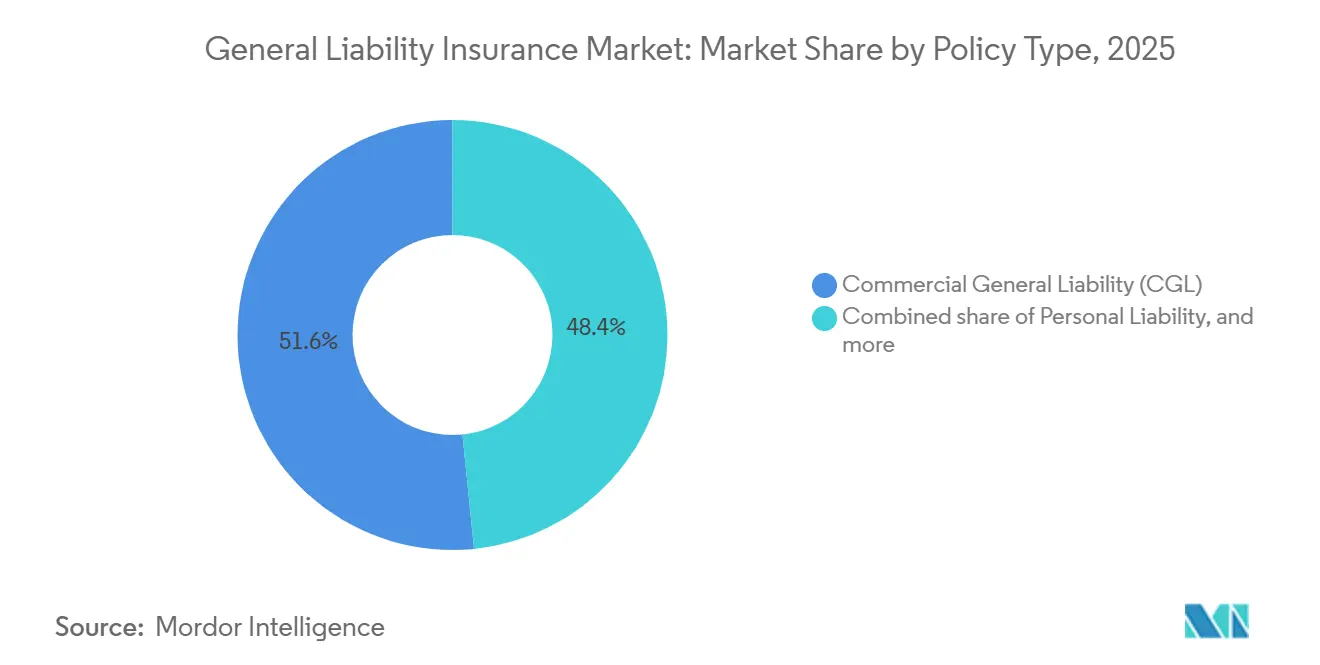
- Par type de police, la responsabilité civile générale commerciale a capté 51,6 % de la part du marché de l'assurance responsabilité civile générale en 2025, tandis que la responsabilité civile produits et travaux terminés devrait croître à un CAGR de 6,2 % jusqu'en 2031.
- Par déclencheur de police, les polices basées sur la survenance ont capté 79,8 % de la part du marché de l'assurance responsabilité civile générale en 2025, tandis que les polices basées sur la réclamation devraient croître à un CAGR de 5,8 % jusqu'en 2031.
- Par taille d'entreprise et type de souscripteur, les PME ont capté 43,5 % de la part du marché de l'assurance responsabilité civile générale en 2025, tandis que le secteur public et les organisations à but non lucratif devraient croître à un CAGR de 6,0 % jusqu'en 2031.
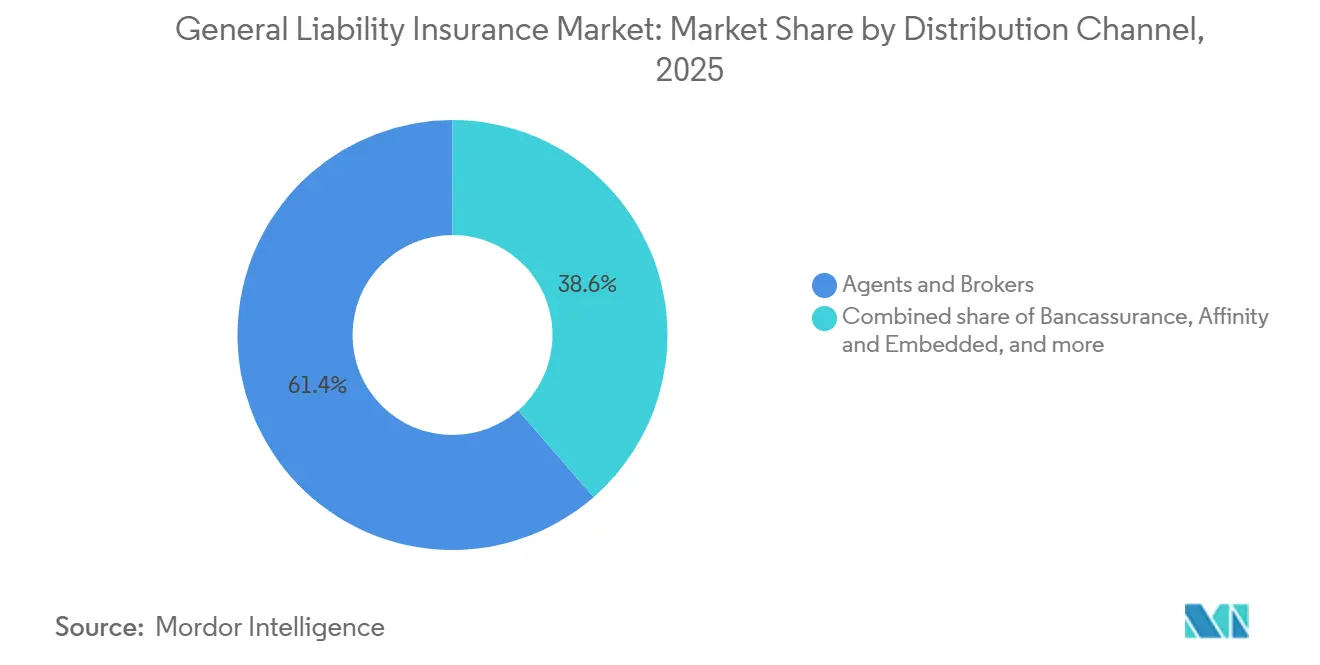
- Par canal de distribution, les agents et courtiers ont capté 61,4 % de la part du marché de l'assurance responsabilité civile générale en 2025, tandis que la bancassurance, la distribution affinitaire et intégrée devraient croître à un CAGR de 8,2 % jusqu'en 2031.
- Par secteur d'activité, la construction et l'immobilier ont capté 20,5 % de la part du marché de l'assurance responsabilité civile générale en 2025, tandis que les technologies de l'information et les télécommunications devraient croître à un CAGR de 7,1 % jusqu'en 2031.
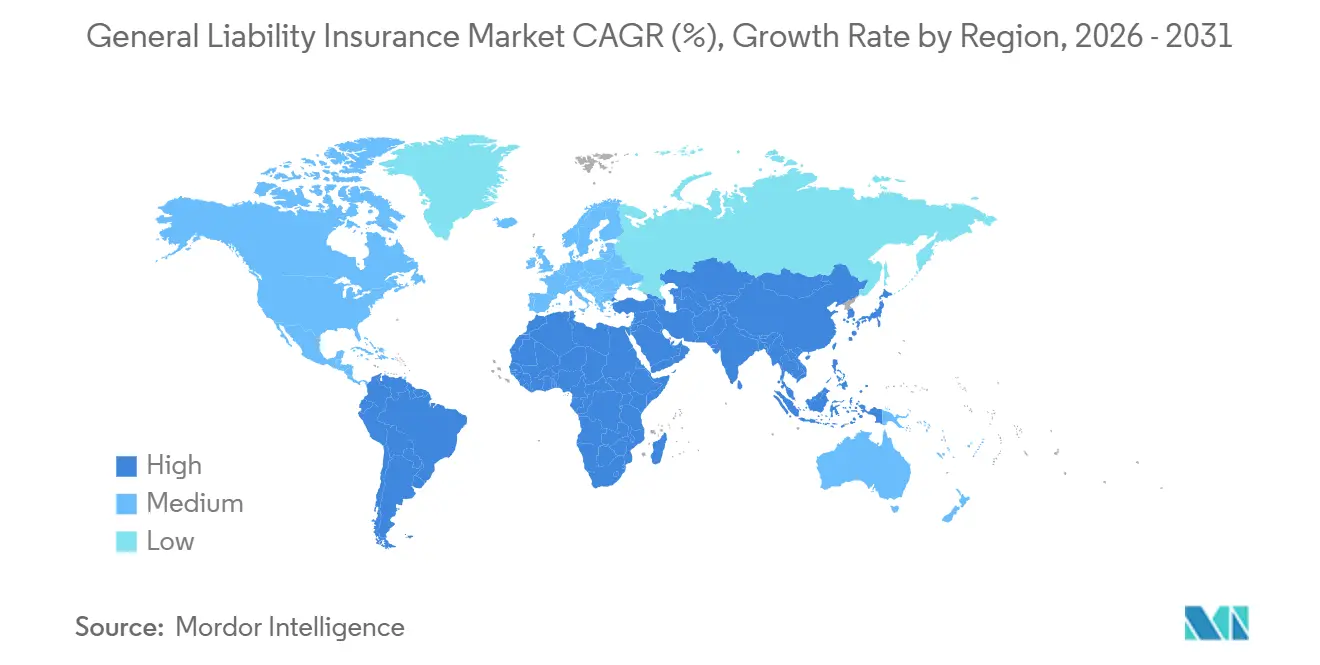
- Par géographie, l'Amérique du Nord a capté 45,7 % de la part du marché de l'assurance responsabilité civile générale en 2025, tandis que l'Asie-Pacifique devrait croître à un CAGR de 6,4 % jusqu'en 2031.
Note : La taille du marché et les prévisions figurant dans ce rapport sont générées à l'aide du cadre d'estimation exclusif de Mordor Intelligence, mis à jour avec les dernières données et informations disponibles en janvier 2026.
Tendances et perspectives mondiales du marché de l'assurance responsabilité civile générale
Analyse de l'impact des moteurs*
| Moteur | (~) % d'impact sur les prévisions de CAGR | Pertinence géographique | Calendrier d'impact |
|---|---|---|---|
| Exposition à la responsabilité civile commerciale et des entreprises | +0.8% | Mondiale | Moyen terme (2-4 ans) |
| Couverture de responsabilité civile obligatoire et preuve contractuelle d'assurance | +0.7% | Amérique du Nord et Europe | Court terme (≤ 2 ans) |
| Complexité des produits, services et chaînes d'approvisionnement | +0.6% | Mondiale, avec une concentration dans la fabrication en Asie-Pacifique et en Europe | Moyen terme (2-4 ans) |
| Exposition à la responsabilité civile liée à l'IA et aux technologies | +0.5% | Amérique du Nord, Europe et Asie-Pacifique | Long terme (≥ 4 ans) |
| Risques émergents et lacunes de couverture | +0.4% | Mondiale, avec des gains précoces en Amérique du Nord et en Europe | Long terme (≥ 4 ans) |
| Croissance des PME et formalisation des entreprises | +0.9% | Asie-Pacifique, Moyen-Orient et Afrique, et Amérique du Sud | Moyen terme (2-4 ans) |
| Source: Mordor Intelligence | |||
Activité commerciale et exigences de couverture contractuelle
L'activité commerciale augmente le nombre d'expositions à la responsabilité envers les tiers que les entreprises doivent gérer. Les nouveaux sites, produits, services, fournisseurs et contrats clients peuvent créer des exigences de couverture pour les dommages corporels, les dommages matériels et les dommages personnels. Le secteur américain des dommages aux biens et aux personnes a enregistré une croissance de 5 % des primes nettes émises en 2025 et a atteint 1,11 billion USD sur les lignes commerciales, tandis que la responsabilité civile générale et l'automobile commerciale ont conservé un mouvement de taux positif en 2026[1]. Les conditions de bail, les accords de sous-traitance et les exigences des fournisseurs peuvent faire de la couverture une condition pour exercer une activité commerciale. Ces exigences créent une demande récurrente lorsque les assurés ajoutent des fournisseurs, des projets ou des relations commerciales. Le marché de l'assurance responsabilité civile générale est donc lié à la création d'entreprises, à l'activité contractuelle et à la nécessité de disposer d'une preuve d'assurance à jour.
Complexité des produits, chaînes d'approvisionnement et risques émergents
La complexité des produits et des services peut étendre l'exposition à la responsabilité civile aux fabricants, distributeurs, entrepreneurs et prestataires de services. La responsabilité civile produits et travaux terminés devrait croître plus rapidement que le marché global de l'assurance responsabilité civile générale, car les rappels de produits, les composants technologiques et les chaînes d'approvisionnement mondiales rendent les réclamations après-vente plus pertinentes. Les directives Alliant 2026.1 incluent la couverture responsabilité civile produits et travaux terminés dans les exigences standard de la responsabilité civile générale commerciale[2]. Une longue chaîne d'approvisionnement peut impliquer plusieurs parties, ce qui accroît l'importance de l'indemnisation contractuelle, des clauses d'assuré additionnel et de la protection des travaux terminés. Les assurés peuvent avoir besoin d'une couverture plus détaillée lorsque les limites de police de base ne couvrent pas les risques créés par un produit ou service spécifique. Ces conditions soutiennent une souscription plus approfondie des fournisseurs, des composants, des documents produits et des obligations après-vente.
Exposition à la responsabilité civile liée à l'IA et aux technologies
L'utilisation de l'IA soulève des questions de responsabilité civile qui affectent les assureurs, les souscripteurs et les prestataires spécialisés. La RAND a identifié des préoccupations liées à l'intelligence artificielle dans les domaines des dommages corporels, de la propriété intellectuelle et des réclamations liées à la discrimination[3]. Les polices standard de responsabilité civile générale commerciale peuvent ne pas répondre de la même manière à chaque préjudice lié à l'IA, ce qui rend les exclusions, les limites et les avenants importants à examiner pour les acheteurs. Des programmes spécialisés traitent des risques tels que la dérive des modèles, les hallucinations et l'injection de commandes, pour lesquels la couverture standard peut être limitée. Les entreprises doivent examiner comment les produits et services technologiques pourraient affecter les clients, les employés et les utilisateurs en aval. Le marché de l'assurance responsabilité civile générale évolue à mesure que les assureurs décident quels risques technologiques appartiennent aux polices de base et lesquels nécessitent un placement spécialisé.
Croissance des PME et formalisation des entreprises
Les PME restent une source majeure de volume de polices, car de nombreuses entreprises ont besoin d'une protection en matière de responsabilité civile pour obtenir des baux, des licences, des contrats clients ou des financements. La formalisation des entreprises et les systèmes de conformité numérique peuvent amener davantage de petites entreprises dans les réseaux d'approvisionnement et de prêt. Les petits comptes de responsabilité civile générale commerciale ont enregistré des variations de prix de renouvellement de 5 % à 10 % au troisième trimestre 2025, contre une augmentation de 2,5 % de l'indice des prix à la consommation aux États-Unis sur la même période[4]. Les systèmes numériques peuvent faciliter l'émission de polices simples lors de l'immatriculation d'une entreprise, de l'octroi d'un prêt ou de l'ouverture d'un compte. Les risques complexes nécessitent toujours des conseils spécialisés, mais une émission simplifiée peut réduire le temps nécessaire aux petites entreprises pour obtenir une couverture. Le marché de l'assurance responsabilité civile générale peut gagner en volume à mesure que davantage d'entreprises deviennent éligibles à des activités commerciales nécessitant une assurance documentée.
Analyse de l'impact des freins*
| Frein | (~) % d'impact sur les prévisions de CAGR | Pertinence géographique | Calendrier d'impact |
|---|---|---|---|
| Sinistres de responsabilité civile, inflation et coûts des litiges | -1.1% | Amérique du Nord, avec des répercussions en Europe et en Asie-Pacifique | Long terme (≥ 4 ans) |
| Gravité des sinistres importants et verdicts excessifs | -0.9% | États-Unis, avec une émergence précoce au Royaume-Uni et en Australie | Moyen terme (2-4 ans) |
| Complexité de la souscription et de la tarification | -0.6% | Mondiale | Moyen terme (2-4 ans) |
| Risque systémique et d'agrégation lié aux expositions interconnectées | -0.5% | Mondiale, concentrée dans les marchés à forte intensité technologique | Long terme (≥ 4 ans) |
| Source: Mordor Intelligence | |||
Inflation des sinistres, coûts des litiges et gravité des sinistres importants
L'inflation des sinistres et les coûts des litiges peuvent contraindre la capacité et exercer une pression soutenue sur les résultats de souscription. Des coûts juridiques plus élevés, des affaires plus complexes et des pertes de responsabilité civile importantes peuvent obliger les assureurs à augmenter leurs réserves et à réévaluer les limites qu'ils sont prêts à fournir. Ces pressions sont les plus visibles dans les risques à développement long et dans les lignes excédentaires et spéciales, où le développement des sinistres peut être incertain. Les assureurs peuvent réagir en resserrant les conditions des polices, en examinant plus attentivement l'historique des sinistres et en recherchant des informations supplémentaires sur les opérations et les responsabilités contractuelles. Les acheteurs peuvent alors faire face à des conditions plus restrictives ou à plus de difficultés pour obtenir une couverture pour des expositions complexes. Le marché de l'assurance responsabilité civile générale doit équilibrer la demande continue de protection avec le coût du maintien de réserves adéquates et d'une capacité durable.
Souscription, tarification et risque d'agrégation
La souscription et la tarification deviennent plus difficiles lorsque des risques similaires sont connectés à travers la technologie, les chaînes d'approvisionnement ou les réseaux de services. Un événement grave peut affecter à la fois la couverture principale et les couches excédentaires, ce qui incite les assureurs à réévaluer les seuils d'intervention, les exclusions et la sélection des risques. Les structures basées sur la réclamation et les programmes spécialisés peuvent être attractifs lorsque les assureurs cherchent à mieux contrôler l'incertitude liée aux risques à développement long. Les souscripteurs peuvent avoir besoin d'une combinaison de polices principales et excédentaires pour obtenir les limites requises par leurs contrats. Un examen plus approfondi des clauses des polices peut s'avérer nécessaire lorsqu'une exposition est partagée entre plusieurs produits, services ou parties assurées. Ces conditions peuvent freiner le marché de l'assurance responsabilité civile générale même si les entreprises continuent de rechercher une protection en matière de responsabilité civile.
*Nos prévisions considèrent les impacts des moteurs et des contraintes comme directionnels et non additifs. Les prévisions d'impact reflètent la croissance de référence, les effets de composition et les interactions entre variables.
Analyse des segments
Par type de police : la responsabilité civile générale commerciale soutient la demande de base tandis que la responsabilité civile produits croît plus rapidement
La responsabilité civile générale commerciale détenait 51,6 % de la part du marché de l'assurance responsabilité civile générale en 2025. Elle reste la principale forme de couverture pour les entreprises qui ont besoin d'une protection contre les réclamations pour dommages corporels, dommages matériels et dommages personnels ou publicitaires. Les baux commerciaux, les accords clients et les marchés publics exigent couramment un certificat de responsabilité civile générale commerciale. Les directives contractuelles Alliant 2026.1 recommandent des limites de responsabilité civile générale commerciale de 2 millions USD par sinistre pour les contrats commerciaux standard. La large portée de la police soutient son rôle de produit central de responsabilité civile commerciale. La responsabilité civile personnelle et les autres polices de responsabilité civile générale ou commerciale occupent des rôles plus modestes, notamment sur les marchés où la couverture personnelle ou les arrangements parapluie sont courants.
La responsabilité civile produits et travaux terminés devrait croître à un CAGR de 6,2 % de 2026 à 2031. Sa croissance reflète le besoin continu de couvrir les réclamations survenant après la vente de biens ou l'achèvement de travaux. Les rappels de produits, les produits technologiques et les chaînes d'approvisionnement internationales peuvent augmenter la durée et la complexité de ces expositions. Le segment est pertinent pour les fabricants, les entrepreneurs, les distributeurs et les entreprises fournissant des produits par plusieurs canaux. Les exigences contractuelles renforcent également la demande, car la couverture responsabilité civile produits et travaux terminés est incluse dans les exigences standard de la responsabilité civile générale commerciale. Cette partie du secteur de l'assurance responsabilité civile générale attire l'attention à mesure que les assurés cherchent une protection qui s'étend au-delà de la transaction ou du projet initial. Les réclamations peuvent survenir après l'achèvement des travaux ou après qu'un produit a atteint l'utilisateur final. Ce calendrier rend la protection des travaux terminés particulièrement pertinente pour les activités contractuelles. Les assurés doivent adapter les périodes et les limites de police aux travaux ou produits qu'ils fournissent. La couverture peut également être importante lorsque plusieurs entrepreneurs ou fournisseurs partagent la responsabilité d'un résultat.


Par déclencheur de police : la couverture basée sur la survenance est en tête tandis que la couverture basée sur la réclamation se développe
Les polices basées sur la survenance représentaient 79,8 % de la taille du marché de l'assurance responsabilité civile générale en 2025. Les entreprises préfèrent souvent cette forme car la couverture est liée au moment où l'événement survient plutôt qu'au moment où la réclamation est déclarée. Cette structure reste largement utilisée dans les contrats commerciaux et les accords du secteur public. Les normes contractuelles d'Alliant spécifient la responsabilité civile générale commerciale sous forme de survenance comme structure requise pour les arrangements commerciaux et du secteur public. L'utilisation établie de la couverture basée sur la survenance soutient sa large base de primes. Elle offre également aux souscripteurs un moyen familier de documenter la protection en matière de responsabilité civile pour les contreparties.
Les polices basées sur la réclamation devraient se développer à un CAGR de 5,8 % jusqu'en 2031. Les assureurs peuvent favoriser cette structure dans les lignes de sinistres à développement long car elle peut leur donner plus de contrôle sur le calendrier de déclaration des sinistres. Cette forme est particulièrement pertinente pour les expositions professionnelles, technologiques et liées à la santé. Les acheteurs peuvent bénéficier de primes initiales plus faibles, mais ils doivent également tenir compte des dates rétroactives et du risque de lacunes lors d'un changement d'assureur. La structure d'assurance nécessite un examen attentif lorsqu'un assuré passe d'un assureur ou d'une forme de police à une autre. Le marché de l'assurance responsabilité civile générale continuera d'inclure les deux approches à mesure que les acheteurs et les assureurs évaluent la certitude de couverture par rapport à l'incertitude des réserves. La couverture basée sur la survenance reste familière pour de nombreux acheteurs commerciaux et leurs contreparties contractuelles. La couverture basée sur la réclamation peut être plus pratique pour certains risques à développement long, sous réserve d'une planification minutieuse de la continuité. Aucune structure n'élimine la nécessité d'une divulgation précise des opérations et des sinistres antérieurs. Le choix peut affecter de manière significative la façon dont un assuré gère un changement d'assureur ou de conditions de police.
Par taille d'entreprise / type de souscripteur : les PME mènent en volume tandis que les entités publiques croissent plus rapidement
Les PME ont capté 43,5 % des primes mondiales en 2025. Elles constituent le plus grand groupe de souscripteurs car de nombreuses petites entreprises ont besoin d'une assurance responsabilité civile générale pour obtenir des baux, des licences, des contrats fournisseurs ou des clients entreprises. Les grandes entreprises ont une densité de primes substantielle par compte, bien qu'elles représentent moins d'entités assurées. Les ménages et les particuliers restent pertinents là où des mandats de responsabilité civile personnelle ou des exigences de polices parapluie s'appliquent. Les comptes PME varient considérablement car une petite entreprise peut opérer dans la construction, les services, le commerce de détail ou les activités professionnelles. Cette diversité oblige les assureurs à évaluer à la fois la taille de l'entreprise et la nature de ses activités. Les grandes entreprises peuvent souscrire des limites importantes, mais les petites entreprises fournissent une grande partie du volume de polices du marché. La composition des souscripteurs offre aux assureurs plusieurs voies de croissance dans les besoins de responsabilité civile commerciale et personnelle.
Le secteur public et les organisations à but non lucratif devraient croître à un CAGR de 6,0 % jusqu'en 2031. Les accords de subvention, les partenariats public-privé et les cadres d'approvisionnement peuvent exiger de ces entités qu'elles maintiennent une couverture de responsabilité civile. L'activité d'infrastructure en Amérique du Nord, en Europe et en Asie-Pacifique élargit le nombre de projets publics et à but non lucratif nécessitant une preuve d'assurance. Les règles de licence peuvent également incorporer une couverture de responsabilité civile minimale pour les microentreprises et les opérateurs de services. Ces exigences soutiennent le marché de l'assurance responsabilité civile générale en liant la couverture à l'éligibilité aux activités commerciales ou publiques. L'expansion du segment est liée aux exigences contractuelles et réglementaires plutôt qu'aux seules décisions volontaires de transfert de risques. Les entités publiques ont souvent des responsabilités visibles envers les résidents, les entrepreneurs et les utilisateurs de services. Les organisations à but non lucratif peuvent faire face à des exigences similaires lorsqu'elles reçoivent des subventions ou gèrent des programmes publics. Ces conditions peuvent accroître le besoin de limites documentées et de conditions de police claires. La demande de couverture peut augmenter lorsque les organisations élargissent les projets ou services qu'elles fournissent.
Par canal de distribution : les courtiers dominent les primes actuelles tandis que l'accès intégré se développe
Les agents et courtiers détenaient 61,4 % des primes mondiales en 2025. Leur rôle reste central là où la rédaction des polices, la gestion des certificats et le soutien aux sinistres nécessitent une assistance spécialisée. Les courtiers peuvent aider les assurés à comparer les limites, les exclusions, les avenants et la capacité entre les assureurs. Les agents généraux de souscription et les intermédiaires spécialisés servent également les risques complexes, notamment là où les assureurs agréés traditionnels ont réduit leur appétit. Les ventes directes restent concentrées dans la couverture personnelle et des microentreprises où les polices sont plus simples. Cette structure de distribution maintient l'importance de l'intermédiation professionnelle dans une grande partie du marché de l'assurance responsabilité civile générale. Les placements commerciaux complexes peuvent nécessiter une coordination entre l'assuré, le courtier, l'assureur et les contreparties contractuelles. Les courtiers aident également les clients à documenter la conformité aux exigences d'assurance. Les agents généraux de souscription peuvent offrir un accès à une souscription spécialisée lorsqu'un placement standard n'est pas adapté. Les canaux servent donc des besoins différents plutôt que de se remplacer complètement les uns les autres.
La bancassurance, la distribution affinitaire et intégrée devraient croître à un CAGR de 8,2 % jusqu'en 2031. Les systèmes numériques peuvent établir des devis, souscrire et délivrer une couverture de responsabilité civile lorsqu'une PME obtient un prêt ou ouvre un compte professionnel. Cette approche peut réduire le temps nécessaire pour un placement de couverture simple. Elle peut également atteindre des entreprises qui n'ont pas de relation établie avec un courtier. Le modèle peut être affecté par des règles exigeant un consentement client séparé pour l'assurance vendue avec des produits de prêt. Le secteur de l'assurance responsabilité civile générale est donc susceptible d'utiliser à la fois des modèles de conseil par courtier et d'accès numérique pour différents besoins des souscripteurs. La distribution intégrée est la plus pertinente lorsque la couverture peut être associée à un événement commercial clairement identifiable. L'intervention d'un courtier reste utile lorsque les limites, les exclusions ou les obligations contractuelles sont plus difficiles à évaluer. Une approche de distribution mixte peut élargir l'accès sans supprimer le besoin d'un soutien spécialisé. Les assureurs devront gérer les exigences de consentement et de divulgation à mesure que les modèles de vente numérique se développent.
Par secteur d'activité : la construction est en tête des primes tandis que les technologies de l'information et les télécommunications se développent
La construction et l'immobilier détenaient 20,5 % des primes mondiales en 2025. Le secteur a besoin d'une protection en matière de responsabilité civile pour les entrepreneurs, les sous-traitants, les maîtres d'ouvrage, les fournisseurs et les travaux terminés. Les contrats de construction exigent couramment une preuve de couverture de responsabilité civile générale commerciale et de protection des travaux terminés. Le secteur est également exposé aux pertes liées aux accidents sur les chantiers, aux dommages matériels et aux travaux effectués après l'achèvement d'un projet. Parmi les autres secteurs importants figurent la fabrication, le transport et la logistique, le commerce de détail et de gros, la santé, l'énergie et les services publics, l'hôtellerie, les services financiers et le secteur public. L'étendue de ces expositions maintient la pertinence du marché de l'assurance responsabilité civile générale dans un large éventail d'activités commerciales. La construction est particulièrement exposée car elle combine les chantiers, la sous-traitance, les travaux terminés et les conditions d'assurance contractuelles. Les fabricants font face à des risques liés aux produits et à la distribution qui peuvent persister après la vente. Les entreprises de services peuvent être exposées par les interactions avec les clients et les travaux effectués sur les sites des clients. Chaque secteur a des schémas de sinistres différents, ce qui soutient la nécessité d'une souscription spécifique à chaque secteur.
Les technologies de l'information et les télécommunications devraient progresser à un CAGR de 7,1 % de 2026 à 2031. Les services basés sur des logiciels, l'infrastructure de données et les résultats générés par l'IA peuvent créer des problèmes de responsabilité civile pour les prestataires et leurs clients. Des assureurs tels que AIG et Chubb proposent des programmes qui traitent de la conformité du secteur technologique, de la responsabilité civile en matière de sécurité des réseaux et des expositions à la continuité des services. Les polices standard de responsabilité civile générale commerciale peuvent ne pas fournir une réponse complète aux préjudices liés à l'IA, ce qui accroît l'importance d'une couverture spécialisée. La santé et les sciences de la vie restent également pertinentes à mesure que les interactions avec les patients, les dispositifs médicaux et les applications d'IA clinique se développent. Ces secteurs étendent le marché de l'assurance responsabilité civile générale aux risques où la technologie, les produits et les activités professionnelles se chevauchent. Les prestataires de technologie peuvent avoir besoin d'examiner comment leurs services affectent les clients et les autres utilisateurs. Les organisations liées à la santé peuvent faire face à des expositions découlant de produits, de services et d'interactions avec les patients. La réponse de police pertinente peut dépendre des faits de chaque activité et de la rédaction souscrite. Les assureurs disposant d'une connaissance sectorielle spécialisée peuvent être mieux placés pour évaluer ces expositions variées.
Analyse géographique
L'Amérique du Nord a capté 45,7 % des primes mondiales en 2025. Les États-Unis représentaient la majeure partie de cette position régionale en raison de leur large base commerciale et de leur environnement juridique litigieux. La plupart des comptes ont connu une pression sur les taux de renouvellement de la responsabilité civile générale de 5 % à 8 % au cours du premier semestre 2026. Les comptes de construction, d'habitation et d'hôtellerie ont subi une pression plus forte que de nombreux autres risques. Le Canada et le Mexique ajoutent du volume de primes régional, tandis que leurs systèmes de responsabilité civile ont des caractéristiques juridiques et d'assurance différentes. La région reste centrale pour le marché de l'assurance responsabilité civile générale car les entreprises exigent fréquemment des limites élevées et une couverture documentée. Les assureurs opérant aux États-Unis doivent tarifer un large éventail d'expositions juridiques et de sinistres spécifiques à chaque secteur. Cela soutient l'importance continue de la souscription spécialisée et de la capacité excédentaire. L'ampleur de l'économie commerciale crée également une demande récurrente à mesure que les entreprises renouvellent ou mettent à jour leur couverture.
L'Europe est le deuxième marché régional, et ses exigences varient considérablement selon les pays. L'Allemagne, le Royaume-Uni et la France représentent une grande partie de la base de primes de la région. Le marché du Royaume-Uni doit répondre à la fois aux exigences de conformité du Royaume-Uni et de l'Union européenne à la suite du Brexit. Les réformes de la directive européenne sur la responsabilité du fait des produits élargissent les considérations pertinentes pour les fabricants et les distributeurs. L'Amérique du Sud est dominée par le Brésil, où les exigences en matière de responsabilité de l'employeur et la formalisation des petites entreprises soutiennent la demande. La volatilité monétaire et les conditions macroéconomiques de l'Argentine peuvent rendre plus difficile pour les assureurs de tarifer et de régler les sinistres de manière cohérente. Les assureurs européens doivent adapter leur offre à la réglementation locale, aux conventions contractuelles et aux pratiques d'achat des clients. La région continue d'avoir besoin à la fois de capacité nationale et d'expertise transfrontalière pour les risques commerciaux complexes. Ces facteurs façonnent le rythme et la composition de la croissance des primes de responsabilité civile dans la région.
L'Asie-Pacifique devrait croître à un CAGR de 6,4 % jusqu'en 2031. La Chine, l'Inde et les marchés d'Asie du Sud-Est soutiennent cette expansion grâce à l'industrialisation, à l'activité manufacturière et à l'élévation des normes de sécurité des produits et de sécurité au travail. La formalisation des microentreprises en Inde et les contrats public-privé ajoutent des entreprises qui peuvent avoir besoin d'une couverture. L'activité de rappel de produits au Japon et les exigences réglementaires soutiennent la demande dans une base d'assurance responsabilité civile mature mais encore en développement. Le Moyen-Orient et l'Afrique en sont à un stade plus précoce, avec l'Arabie saoudite, les Émirats arabes unis, l'Afrique du Sud et l'Égypte offrant des opportunités à plus long terme. Le marché de l'assurance responsabilité civile générale dans ces zones dépend du développement économique continu, de l'activité commerciale et de la sensibilisation à l'assurance. Les exigences réglementaires locales peuvent déterminer si la couverture est volontaire, contractuelle ou liée à l'octroi de licences commerciales. Les assureurs doivent également adapter la souscription à l'environnement juridique local et aux canaux de distribution disponibles. La croissance régionale peut être la plus forte là où la formalisation commerciale et l'accès à l'assurance se développent conjointement.

Paysage concurrentiel
Le marché de l'assurance responsabilité civile générale est fragmenté entre des assureurs mondiaux et régionaux établis. Chubb a déclaré 13,1 milliards USD de primes nettes émises au quatrième trimestre 2025, soit une augmentation de 8,9 % par rapport à l'année précédente. Travelers, AIG, Allianz, Zurich, AXA et Liberty Mutual disposent également de larges capacités en matière de responsabilité civile commerciale. Travelers a déclaré avoir gagné des parts commerciales aux États-Unis plus rapidement que les autres principaux assureurs au cours des 5 années précédentes, soutenu par une souscription assistée par l'IA et une plateforme élargie pour les petits comptes. La concurrence est façonnée par la discipline de souscription, la portée de la distribution, le service des sinistres et la capacité à soutenir des comptes complexes. Les plus grands assureurs peuvent combiner une capacité mondiale avec des ressources de souscription spécifiques à chaque secteur. Leur envergure peut soutenir les clients multinationaux qui ont besoin de programmes cohérents dans plusieurs pays. Elle peut également leur fournir les données et les ressources en matière de sinistres nécessaires pour évaluer des risques complexes. Les concurrents plus petits peuvent toujours être compétitifs grâce à une expertise de niche, une distribution locale ou une conception de police flexible.
Les assureurs spécialisés et les agents généraux de souscription sont actifs là où les grands assureurs limitent leur appétit. Hiscox, AXIS Capital, Arch Capital et Markel utilisent la capacité de Lloyd's et des lignes excédentaires et spéciales pour souscrire des risques difficiles dans les lignes d'habitation, de santé et de technologie. Ces entreprises peuvent gagner des affaires en adaptant la couverture aux catégories qui nécessitent une souscription plus spécialisée. La couverture de responsabilité civile liée à l'IA et aux technologies émergentes est un domaine où la conception des produits continue d'évoluer. La distribution numérique pour les PME est un autre domaine de concurrence, notamment pour les assureurs qui acceptent un mix différent de volume de primes et d'exposition aux sinistres. Le marché de l'assurance responsabilité civile générale comprend à la fois des assureurs mondiaux avec de larges plateformes et des spécialistes axés sur des catégories de risques sélectionnées. Ce mix permet aux acheteurs de rechercher une protection large auprès de grands assureurs ou une couverture plus adaptée auprès d'un spécialiste. Les spécialistes peuvent être particulièrement pertinents lorsque les produits standard comportent des exclusions ou un appétit limité. L'environnement concurrentiel est façonné par la capacité disponible pour chaque catégorie de risque ainsi que par le prix.
Les principales entreprises investissent dans la technologie de souscription et des plans de croissance ciblés. AIG a identifié l'expansion d'Underwriting by AIG Assist et des capacités d'orchestration associées comme des priorités pour 2026. Chubb a décrit un effort pluriannuel pour rendre ses activités plus axées sur les données. Le plan 2025-2027 de Zurich vise des primes brutes émises sur le marché intermédiaire supérieures à 10 milliards USD d'ici 2027. Ces actions montrent que les principaux assureurs poursuivent une souscription axée sur la technologie, une capacité spécialisée ciblée et une croissance sur le marché intermédiaire. La position concurrentielle de chaque assureur dépend de sa capacité à faire croître les primes tout en gérant les risques de sinistres et de réserves dans les activités de responsabilité civile. L'investissement dans la technologie ne supprime pas le besoin d'un jugement de souscription solide ou de conditions de police claires. Les plans de croissance dépendent également de la capacité de l'assureur à servir les courtiers, les assurés et les partenaires de distribution sélectionnés. Les principales entreprises cherchent à croître tout en maintenant la discipline dans les portefeuilles de sinistres.
Leaders du secteur de l'assurance responsabilité civile générale
-
Allianz SE
-
AXA SA
-
Chubb Limited
-
Zurich Insurance Group Ltd.
-
American International Group, Inc.
- *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier

Développements récents du secteur
- Février 2026 : AIG a finalisé l'acquisition d'une participation en capital de 35 % dans Convex, un assureur spécialisé, et d'une participation de 9,9 % dans Onex, l'actionnaire majoritaire de Convex, ainsi qu'un accord de quote-part sur l'ensemble du compte effectif au 1er janvier 2026. Cette structure efficiente en capital offre à AIG une croissance significative des primes dans les lignes de sinistres spécialisées et devrait être accréditif au bénéfice par action et au rendement des capitaux propres en 2026.
- Février 2026 : Chubb Limited a déclaré des primes nettes émises consolidées au quatrième trimestre 2025 de 13,1 milliards USD, en hausse de 8,9 %, avec des primes dommages aux biens et aux personnes en hausse de 7,7 % et l'assurance vie en hausse de 16,9 %. La société a enregistré un ratio combiné dommages aux biens et aux personnes record et a attribué les résultats à la diversification des produits et des zones géographiques dans 54 pays et territoires.
- Décembre 2025 : AIG a déclaré une croissance du résultat net ajusté après impôts par action diluée de 43 % à 7,09 USD, un rendement des capitaux propres opérationnels de base de 11,1 % et un résultat de souscription de 2,3 milliards USD, en hausse de 22 %. La société a déclaré un ratio combiné de l'année civile de 90,1 % alors qu'elle continuait à repositionner son portefeuille de sinistres vers des segments rentables.
- Décembre 2025 : Zurich Insurance Group a enregistré un bénéfice opérationnel des activités de 8,9 milliards USD pour l'exercice 2025, en hausse de 14 %, avec un rendement des capitaux propres de base de 26,9 %. La société a publié des orientations pour une croissance des revenus d'assurance à un chiffre moyen en 2026 dans le cadre de son plan 2025-2027, qui vise des primes brutes émises sur le marché intermédiaire supérieures à 10 milliards USD d'ici 2027.


Périmètre du rapport mondial sur le marché de l'assurance responsabilité civile générale
| Responsabilité civile générale commerciale |
| Responsabilité civile produits et travaux terminés |
| Responsabilité civile personnelle |
| Autre responsabilité civile générale / commerciale |
| Basé sur la survenance |
| Basé sur la réclamation |
| Ménages et particuliers |
| Petites et moyennes entreprises (PME) |
| Grandes entreprises |
| Secteur public et organisations à but non lucratif |
| Agents et courtiers |
| Agents généraux de souscription et intermédiaires spécialisés |
| Ventes directes |
| Bancassurance, distribution affinitaire et intégrée |
| Construction et immobilier |
| Fabrication |
| Transport et logistique |
| Commerce de détail et de gros |
| Santé et sciences de la vie |
| Technologies de l'information et télécommunications |
| Énergie et services publics |
| Hôtellerie, loisirs et divertissement |
| Services financiers |
| Secteur public et organisations à but non lucratif |
| Autres secteurs d'activité |
| Amérique du Nord | États-Unis |
| Canada | |
| Mexique | |
| Amérique du Sud | Brésil |
| Argentine | |
| Reste de l'Amérique du Sud | |
| Europe | Royaume-Uni |
| Allemagne | |
| France | |
| Italie | |
| Espagne | |
| Reste de l'Europe | |
| Asie-Pacifique | Chine |
| Japon | |
| Inde | |
| Corée du Sud | |
| Australie | |
| Indonésie | |
| Thaïlande | |
| Malaisie | |
| Singapour | |
| Viêt Nam | |
| Reste de l'Asie-Pacifique | |
| Moyen-Orient et Afrique | Arabie saoudite |
| Émirats arabes unis | |
| Turquie | |
| Afrique du Sud | |
| Égypte | |
| Reste du Moyen-Orient et de l'Afrique |
| Par type de police | Responsabilité civile générale commerciale | |
| Responsabilité civile produits et travaux terminés | ||
| Responsabilité civile personnelle | ||
| Autre responsabilité civile générale / commerciale | ||
| Par déclencheur de police | Basé sur la survenance | |
| Basé sur la réclamation | ||
| Par type de souscripteur | Ménages et particuliers | |
| Petites et moyennes entreprises (PME) | ||
| Grandes entreprises | ||
| Secteur public et organisations à but non lucratif | ||
| Par canal de distribution | Agents et courtiers | |
| Agents généraux de souscription et intermédiaires spécialisés | ||
| Ventes directes | ||
| Bancassurance, distribution affinitaire et intégrée | ||
| Par secteur d'activité | Construction et immobilier | |
| Fabrication | ||
| Transport et logistique | ||
| Commerce de détail et de gros | ||
| Santé et sciences de la vie | ||
| Technologies de l'information et télécommunications | ||
| Énergie et services publics | ||
| Hôtellerie, loisirs et divertissement | ||
| Services financiers | ||
| Secteur public et organisations à but non lucratif | ||
| Autres secteurs d'activité | ||
| Par géographie | Amérique du Nord | États-Unis |
| Canada | ||
| Mexique | ||
| Amérique du Sud | Brésil | |
| Argentine | ||
| Reste de l'Amérique du Sud | ||
| Europe | Royaume-Uni | |
| Allemagne | ||
| France | ||
| Italie | ||
| Espagne | ||
| Reste de l'Europe | ||
| Asie-Pacifique | Chine | |
| Japon | ||
| Inde | ||
| Corée du Sud | ||
| Australie | ||
| Indonésie | ||
| Thaïlande | ||
| Malaisie | ||
| Singapour | ||
| Viêt Nam | ||
| Reste de l'Asie-Pacifique | ||
| Moyen-Orient et Afrique | Arabie saoudite | |
| Émirats arabes unis | ||
| Turquie | ||
| Afrique du Sud | ||
| Égypte | ||
| Reste du Moyen-Orient et de l'Afrique | ||


Questions clés auxquelles répond le rapport
Quelle est la valeur attendue du marché de l'assurance responsabilité civile générale d'ici 2031 ?
Le marché devrait atteindre 395,5 milliards USD d'ici 2031, avec une croissance à un CAGR de 4,3 % à partir de 2026.
Quel type de police détient la plus grande position en termes de primes ?
La responsabilité civile générale commerciale était en tête avec 51,6 % des primes mondiales en 2025.
Quel canal de distribution connaît la croissance la plus rapide ?
La bancassurance, la distribution affinitaire et intégrée devrait croître à un CAGR de 8,2 % jusqu'en 2031.
Quelle région connaît la croissance la plus rapide pour la couverture de responsabilité civile générale ?
L'Asie-Pacifique devrait croître à un CAGR de 6,4 % jusqu'en 2031.
Pourquoi les PME sont-elles importantes pour les assureurs en responsabilité civile ?
Les PME détenaient 43,5 % des primes mondiales en 2025 et ont souvent besoin d'une couverture pour les contrats, les baux et les licences.
Quel secteur d'activité affiche la croissance projetée la plus élevée ?
Les technologies de l'information et les télécommunications devraient croître à un CAGR de 7,1 % jusqu'en 2031.


 Vos données sont sécurisées et ne sont jamais vendues ni partagées.
