
Taille et part du marché de l'assurance responsabilité civile pollution
VUE D’ENSEMBLE DU MARCHÉ
| Période d'étude | 2020 - 2031 |
|---|---|
| Taille du Marché (2026) | 4.80 Milliards de dollars |
| Taille du Marché (2031) | 6.27 Milliards de dollars |
| Growth Rate (2026 - 2031) | 5.50 % |
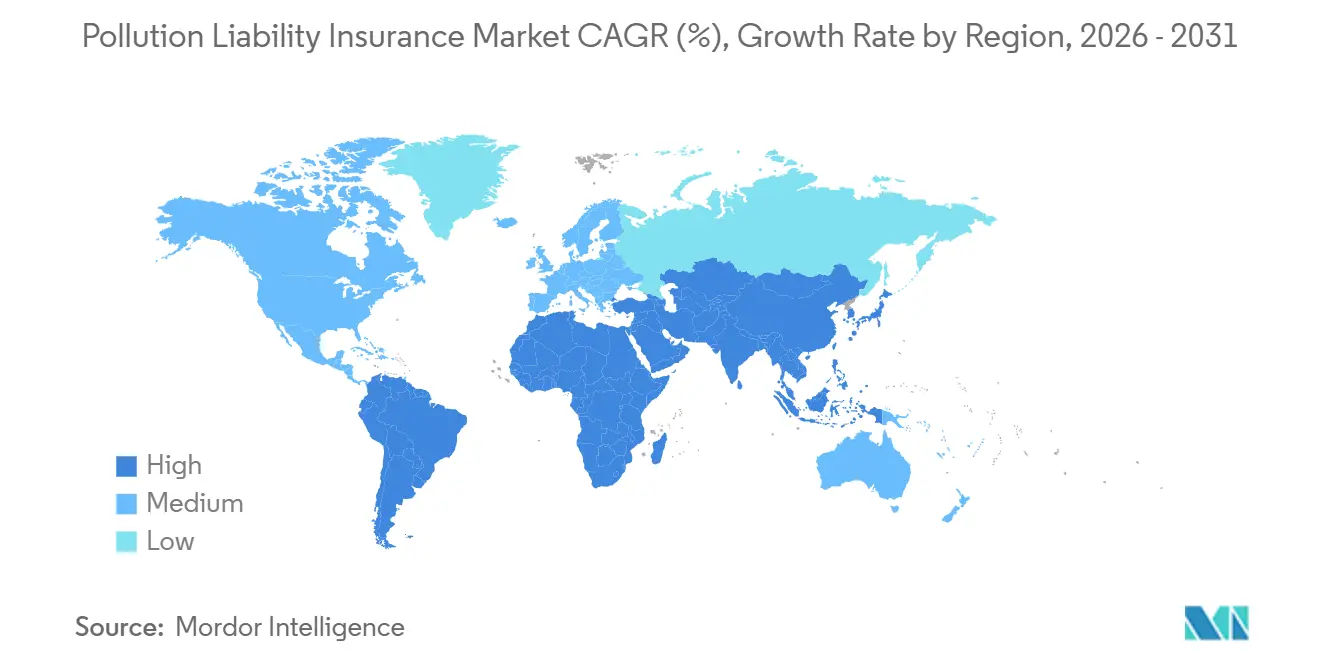
| Marché à la Croissance la Plus Rapide | Asie-Pacifique |
| Plus Grand Marché | Amérique du Nord |
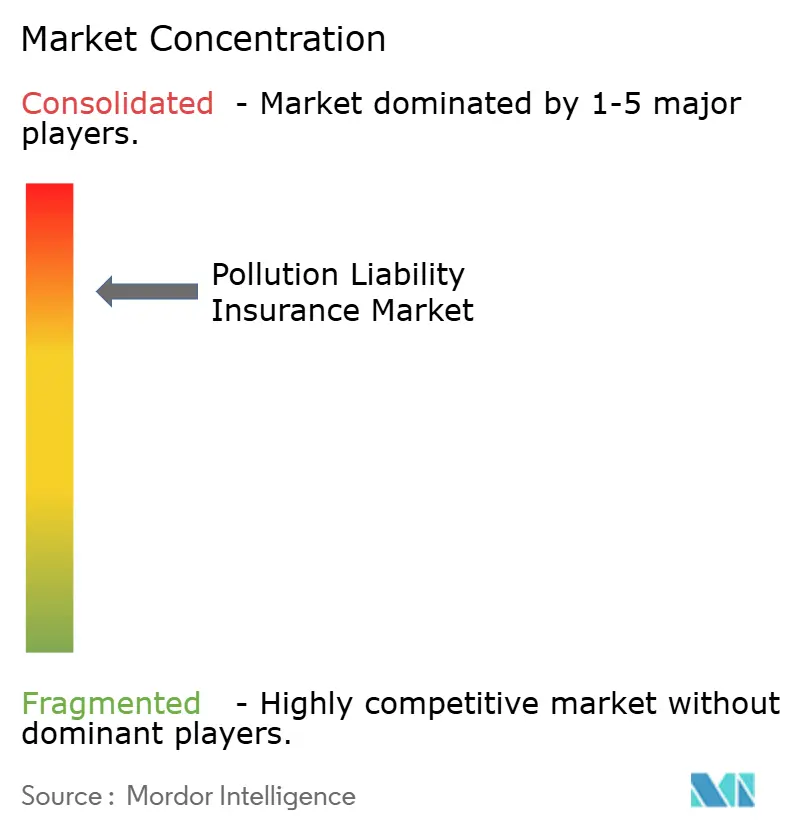
| Concentration du Marché | Élevé |
Acteurs majeurs *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier Image © Mordor Intelligence. La réutilisation nécessite une attribution sous CC BY 4.0. | |
Analyse du marché de l'assurance responsabilité civile pollution par Mordor Intelligence
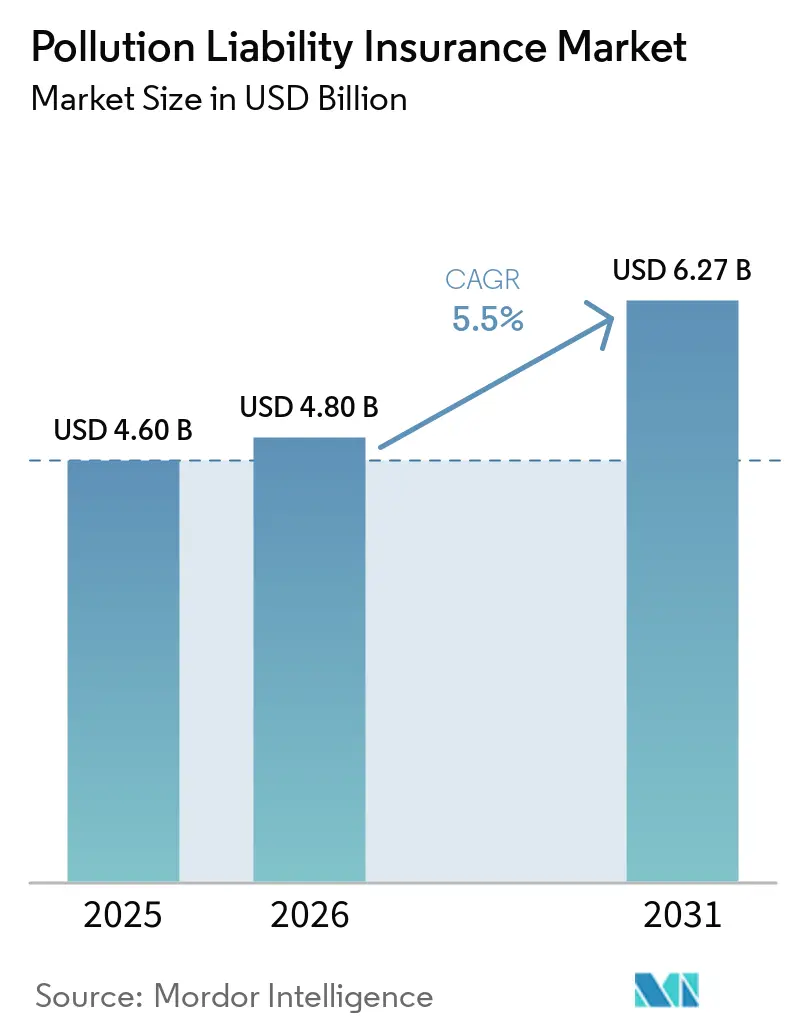
La taille du marché de l'assurance responsabilité civile pollution devrait s'étendre de 4,60 milliards USD en 2025 à 4,80 milliards USD en 2026, pour atteindre 6,27 milliards USD d'ici 2031, enregistrant un CAGR de 5,5 % entre 2026 et 2031. Le marché de l'assurance responsabilité civile pollution se développe à mesure que l'application des réglementations environnementales devient plus systématique en Amérique du Nord, en Europe et en Asie-Pacifique. Les exigences de responsabilité financière encouragent les exploitants qui manipulent des matières dangereuses à démontrer qu'ils peuvent faire face à leurs obligations de dépollution et de responsabilité civile. Les grands règlements liés aux sites Superfund et aux PFAS ont également rendu l'exposition environnementale non assurée plus visible pour les acheteurs institutionnels. Les nouvelles installations de stockage de batteries, d'énergie solaire et d'hydrogène vert comportent des risques environnementaux que les polices de responsabilité civile générale classiques excluent souvent. Ces conditions élargissent la demande dans les opérations industrielles, les transactions immobilières, les projets de construction et la fabrication de taille intermédiaire.
Principaux enseignements du rapport
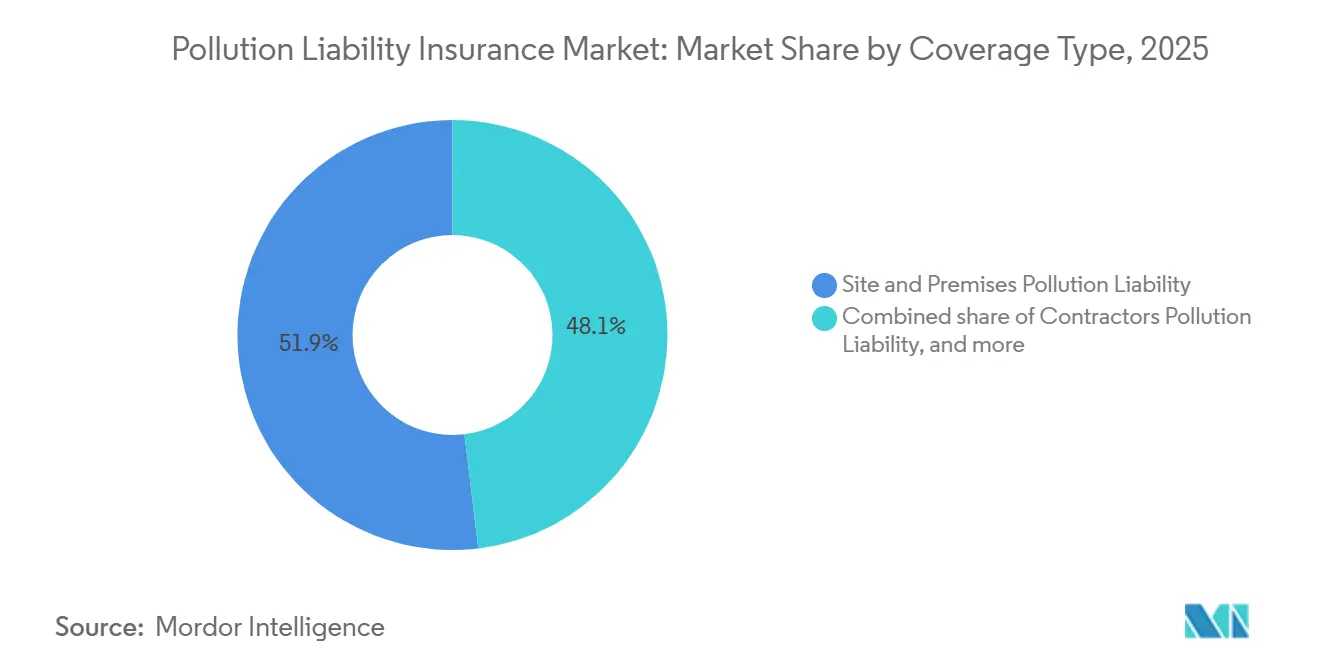
- Par type de couverture, la responsabilité civile pollution de site et de locaux a capté 51,9 % de la part du marché de l'assurance responsabilité civile pollution en 2025, tandis que la responsabilité civile pollution des entrepreneurs devrait enregistrer un CAGR de 6,8 % jusqu'en 2031.
- Par secteur d'activité utilisateur final, la fabrication et le traitement industriel ont représenté 31,3 % de la part du marché de l'assurance responsabilité civile pollution en 2025, tandis que la construction, l'immobilier et les infrastructures devraient enregistrer un CAGR de 7,2 % jusqu'en 2031.
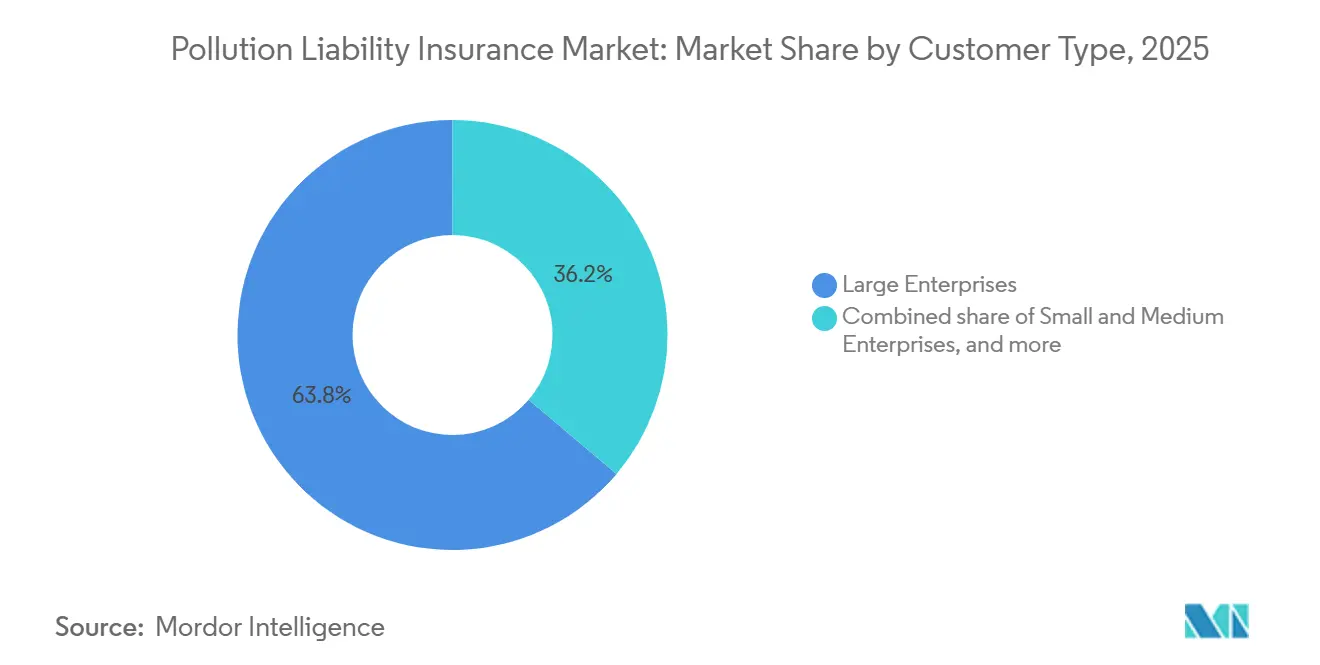
- Par type de client, les grandes entreprises ont détenu 63,8 % de la part du marché de l'assurance responsabilité civile pollution en 2025, tandis que les petites et moyennes entreprises devraient enregistrer un CAGR de 6,9 % jusqu'en 2031.
- Par canal de distribution, les courtiers et intermédiaires ont détenu 71,7 % de la part du marché de l'assurance responsabilité civile pollution en 2025, tandis que les MGA, les administrateurs de programmes et les canaux numériques devraient enregistrer un CAGR de 7,5 % jusqu'en 2031.
- Par géographie, l'Amérique du Nord a représenté 55,7 % de la part du marché de l'assurance responsabilité civile pollution en 2025, tandis que l'Asie-Pacifique devrait enregistrer un CAGR de 7,8 % jusqu'en 2031.
Note : La taille du marché et les prévisions figurant dans ce rapport sont générées à l'aide du cadre d'estimation exclusif de Mordor Intelligence, mis à jour avec les dernières données et informations disponibles en janvier 2026.
Tendances et perspectives mondiales du marché de l'assurance responsabilité civile pollution
Analyse de l'impact des moteurs*
| Moteur | Impact (~) % sur les prévisions de CAGR | Pertinence géographique | Horizon temporel de l'impact |
|---|---|---|---|
| Renforcement des réglementations en matière de responsabilité environnementale, de remédiation et de responsabilité financière | +1.5% | Mondial, avec la plus forte intensité en Amérique du Nord et dans l'UE | Moyen terme (2 à 4 ans) |
| Risques croissants de contamination industrielle et héritée augmentant la demande de couvertures spécialisées | +0.9% | Amérique du Nord, Europe et marchés d'Asie-Pacifique en cours d'industrialisation | Long terme (≥ 4 ans) |
| Expansion des activités de manipulation, de stockage, de transport et de gestion des déchets de matières dangereuses | +0.8% | Mondial, concentré en Amérique du Nord, en Chine et en Inde | Moyen terme (2 4 ans) |
| Exigences croissantes en matière de diligence raisonnable environnementale dans la réhabilitation des friches industrielles, les fusions-acquisitions et les transactions de prêt | +0.7% | Amérique du Nord et Europe occidentale | Court terme (≤ 2 ans) |
| Risques croissants liés aux contaminants émergents, notamment les PFAS, élargissant la demande de transfert du risque environnemental | +0.8% | Mondial, avec une intensité réglementaire concentrée en Amérique du Nord et dans l'UE | Long terme (≥ 4 ans) |
| Expositions croissantes à la responsabilité environnementale liées à la transition énergétique et aux nouvelles infrastructures industrielles | +0.6% | Mondial, avec une croissance concentrée en Asie-Pacifique, en Amérique du Nord et en Europe | Long terme (≥ 4 ans) |
| Source: Mordor Intelligence | |||
Le renforcement des réglementations en matière de responsabilité environnementale augmente le coût de la non-assurance
Les règles de responsabilité financière environnementale font évoluer la couverture pollution d'un achat discrétionnaire vers une exigence de conformité pour un plus grand nombre d'activités industrielles. L'Agence de protection de l'environnement des États-Unis a obtenu 714,3 millions USD d'engagements de la part des parties responsables dans le cadre de son programme d'application de la dépollution Superfund pour l'exercice fiscal 2025. L'agence a obtenu 52,5 milliards USD d'engagements depuis le début du programme, ce qui témoigne de l'ampleur continue de la responsabilité attachée aux propriétés contaminées[1]Agence de protection de l'environnement des États-Unis, « Résultats annuels de l'application et de la conformité pour la dépollution Superfund de l'exercice fiscal 2025 », Agence de protection de l'environnement des États-Unis, epa.gov.. Les amendements de 2024 de l'Inde à la loi sur l'assurance responsabilité civile publique ont relevé les plafonds globaux des polices à 250 crore INR (30 millions USD) par incident et ont renforcé les exigences de surveillance de la conformité. L'Inde a également notifié son premier cadre dédié à la remédiation des sites contaminés en juillet 2025, appliquant les principes de responsabilité stricte et de pollueur-payeur aux zones industrielles héritées. Le marché de l'assurance responsabilité civile pollution bénéficie lorsque l'infrastructure d'application rend le coût d'exploitation sans couverture plus visible pour les propriétaires d'installations et les prêteurs.
Les risques liés aux PFAS et aux contaminants émergents remodèlent l'appétit de souscription et la demande
La contamination aux PFAS accroît la demande de couvertures spécialisées tout en rendant les conditions des polices standard plus restrictives. En mai 2026, l'EPA des États-Unis a reporté les délais de conformité pour l'eau potable concernant le PFOA et le PFOS à 2031 et a signalé l'abrogation des normes pour 4 composés PFAS supplémentaires[2]https://www.mcguirewoods.com/client-resources/alerts/2026/3/contaminants-compass-march-2026-edition/. L'action au niveau des États continue de se développer malgré ce changement fédéral, notamment les restrictions progressives sur les produits PFAS du Minnesota jusqu'en 2032. Le Département de la Défense des États-Unis a publié une directive intérimaire révisée sur l'incinération des PFAS en février 2026, renforçant les préoccupations concernant la responsabilité sur l'ensemble de la chaîne de gestion des déchets. L'oxyde d'éthylène, les microplastiques et la 6PPD-quinone font également l'objet d'une attention réglementaire et contentieuse. Le marché de l'assurance responsabilité civile pollution joue donc un rôle important là où les polices de responsabilité civile générale excluent les contaminants ou offrent une protection insuffisante.
Les risques de contamination héritée et industrielle soutiennent la demande de couvertures spécialisées pour les sites
La contamination héritée reste une exposition active car les nouvelles activités industrielles créent des risques tandis que les coûts de remédiation sur les anciens sites continuent d'augmenter. À la fin de l'exercice fiscal 2025, 870 sites Superfund américains faisaient l'objet d'une dépollution active dans le cadre de 1 467 accords et ordonnances d'application. Ces sites portaient 25 milliards USD de coûts de dépollution estimés en suspens, maintenant la nécessité d'une souscription prudente des sites. Deux grands assureurs ont quitté le segment de la responsabilité environnementale des sites en 2025, réduisant les capacités disponibles alors que la surveillance des PFAS identifiait de nouvelles réclamations sur des sites qui semblaient fermés[3]https://www.insurancebusinessmag.com/us/news/environmental/novacore-launches-environmental-segment-as-pfas-claims-reshape-the-market-584603.aspx. Les installations de fabrication, de traitement chimique, d'extraction d'énergie, de recyclage et d'automobile continuent de faire face à un contrôle accru car leurs opérations historiques peuvent générer des réclamations à longue traîne. Le marché de l'assurance responsabilité civile pollution est soutenu par ce besoin persistant de couverture spécifique aux sites et d'expertise en gestion des sinistres.
La réhabilitation des friches industrielles, les fusions-acquisitions et les exigences des prêteurs créent une demande transactionnelle
La couverture de responsabilité environnementale est de plus en plus utilisée pour soutenir les transactions immobilières et les acquisitions plutôt que seulement pour répondre aux exigences de risque opérationnel. Les prêteurs et les acquéreurs exigent souvent une couverture de responsabilité civile légale pollution lors de la clôture pour gérer la contamination découverte après la finalisation d'une transaction[4]nfp.com/insights/minimizing-environmental-liabilities-post-mergers-and-acquisitions. La responsabilité civile légale pollution est également utilisée avec l'assurance des déclarations et garanties dans les transactions à forte intensité d'actifs. La réhabilitation des friches industrielles pour les centres de données peut nécessiter une couverture sur mesure en raison de la responsabilité successorale CERCLA et de la contamination héritée sur d'anciens sites industriels. Les réclamations liées à l'envasement, aux eaux pluviales et aux investigations volontaires de sites peuvent survenir pendant la construction même lorsque la contamination est antérieure à la propriété actuelle. Le marché de l'assurance responsabilité civile pollution bénéficie d'une demande plus résiliente lorsque les équipes d'approvisionnement, juridiques et financières traitent la couverture comme une exigence transactionnelle.
Analyse de l'impact des freins*
| Frein | Impact (~) % sur les prévisions de CAGR | Pertinence géographique | Horizon temporel de l'impact |
|---|---|---|---|
| Coûts élevés de couverture et faible sensibilisation aux risques limitant l'adoption par les PME | -0.5% | Mondial, le plus aigu sur les marchés émergents et dans les segments PME non réglementés | Moyen terme (2 à 4 ans) |
| Réglementations fragmentées en matière de responsabilité environnementale limitant la standardisation des produits sur les marchés | -0.3% | Mondial, avec la plus grande complexité en Asie-Pacifique et sur les marchés émergents | Long terme (≥ 4 ans) |
| Données historiques de sinistres limitées et incertitude de couverture pour les contaminants émergents | -0.4% | Mondial, le plus aigu pour les PFAS et les nouveaux produits chimiques industriels | Long terme (≥ 4 ans) |
| Réclamations à longue traîne, inflation sociale et allocation complexe des couvertures augmentant l'incertitude de souscription | -0.3% | Amérique du Nord et Europe occidentale | Moyen terme (2 à 4 ans) |
| Source: Mordor Intelligence | |||
Les coûts élevés de couverture et la faible sensibilisation aux risques freinent la participation des PME
Les petites et moyennes entreprises représentent une part significative de l'exposition à la pollution industrielle à travers les concessionnaires automobiles, la fabrication légère, le nettoyage à sec et le stockage de produits chimiques agricoles. Beaucoup de ces entreprises restent sous-assurées car la couverture environnementale peut être coûteuse et est souvent discrétionnaire. La hausse des coûts d'exploitation a conduit certains petits exploitants à réduire les franchises, à rester non assurés ou à laisser les polices expirer. La souscription nécessite également des dossiers de site, des informations sur les utilisations passées et des évaluations environnementales de phase I ou de phase II qui peuvent peser sur les organisations sans équipes dédiées à la gestion des risques. Les canaux MGA et numériques développent des produits modulaires, mais la sensibilisation, la découverte des prix et la réglementation restent insuffisantes pour augmenter matériellement la participation des PME à court terme. Le marché de l'assurance responsabilité civile pollution restera orienté vers les grands acheteurs jusqu'à ce que ces obstacles soient réduits.
Les données de sinistres limitées pour les contaminants émergents contraignent la précision de la tarification et l'étendue de la couverture
Les PFAS créent un défi de provisionnement particulièrement difficile car les États-Unis ne disposent pas d'une norme fédérale de dépollution des sols qui délimite la responsabilité de remédiation. Les assureurs doivent tarifer la couverture en fonction d'un ensemble changeant de règles étatiques et d'exigences évolutives de l'EPA. La NAIC continue de surveiller le libellé des exclusions relatives aux contaminants émergents, ce qui indique que la formulation standard des polices prendra du temps à se développer. Le formaldéhyde, les microplastiques et le 1,4-dioxane ont également des historiques de contentieux précoces qui ne fournissent pas suffisamment de données de sinistres pour des estimations précises de la gravité. Les assureurs répondent par des limites plus basses, des conditions restrictives et une tarification prudente, ce qui peut dissuader les acheteurs sensibles aux coûts. Les orientations de l'association allemande des assureurs sur les exclusions PFAS montrent que l'incertitude de couverture est une limitation mondiale et non uniquement un problème américain.
*Nos prévisions considèrent les impacts des moteurs et des contraintes comme directionnels et non additifs. Les prévisions d'impact reflètent la croissance de référence, les effets de composition et les interactions entre variables.
Analyse des segments
Par type de couverture : les formes spécialisées maintiennent la demande de base tandis que les polices entrepreneurs se développent
La responsabilité civile pollution de site et de locaux a détenu 51,9 % de la part du marché de l'assurance responsabilité civile pollution en 2025, ce qui en fait le principal type de couverture. Sa position reflète les exigences des prêteurs pour les transactions immobilières, les règles de garantie financière pour les réservoirs de stockage souterrains et l'utilisation de la responsabilité civile légale pollution dans les transactions de fusions-acquisitions. Deux grands assureurs ont quitté la responsabilité environnementale des sites en 2025, réduisant la capacité disponible alors que la surveillance des PFAS créait de nouvelles réclamations sur des sites précédemment remédiatés. De nouvelles capacités ont assoupli les conditions de responsabilité civile légale pollution en 2025, bien que les souscripteurs soient restés sélectifs sur les risques liés aux PFAS, au recyclage et aux anciennes propriétés industrielles. Les produits spécialisés pour les réservoirs de stockage, le transport et d'autres expositions servent des risques plus étroits, les chaînes d'approvisionnement en batteries, les réseaux de distribution chimique, les règles RCRA et les exigences du Département des Transports soutenant la demande de base.
La responsabilité civile pollution des entrepreneurs est le type de couverture à la croissance la plus rapide, avec un CAGR projeté de 6,8 % jusqu'en 2031 sur le marché de l'assurance responsabilité civile pollution. Les projets d'infrastructure, de centres de données, de transition énergétique et de soins de santé créent une activité de construction avec une exposition complexe à la pollution. Dans le même temps, les maîtres d'ouvrage exigent de plus en plus que les entrepreneurs et sous-traitants souscrivent à la fois une couverture pollution et une couverture responsabilité professionnelle. Les démarrages de construction dans les infrastructures, l'énergie, l'intelligence artificielle, les centres de données et les projets institutionnels se développent en 2026, tandis que l'activité résidentielle et commerciale reste globalement stable par rapport à 2025. La concurrence entre assureurs et la faible fréquence des sinistres ont maintenu la tarification de la responsabilité civile pollution des entrepreneurs souple à stable, et les formulaires combinant responsabilité civile pollution des entrepreneurs et responsabilité professionnelle simplifient le placement. Le secteur de l'assurance responsabilité civile pollution adapte ses formulaires pour correspondre à la façon dont les entrepreneurs structurent le risque de projet.


Par secteur d'activité utilisateur final : la construction s'accélère tandis que la fabrication ancre les volumes
La fabrication et le traitement industriel ont représenté 31,3 % de la part du marché de l'assurance responsabilité civile pollution en 2025. Le segment supporte une charge importante de contamination héritée, une utilisation continue de matières dangereuses et une exposition directe à l'application des réglementations. La fabrication lourde, le recyclage, le traitement chimique et l'extraction d'énergie font face à une pression tarifaire accrue lorsque les historiques de sinistres se dégradent ou que l'exposition aux PFAS affecte les capacités. Le marché de l'assurance responsabilité civile pollution continue de s'appuyer sur ces acheteurs établis pour le volume de base. Leurs équipes de gestion des risques nécessitent souvent des structures de programme sur mesure, des déclencheurs de couverture détaillés et des limites en couches.
La construction, l'immobilier et les infrastructures devraient croître à un CAGR de 7,2 % jusqu'en 2031 sur le marché de l'assurance responsabilité civile pollution. Les exigences d'assurance contractuelles se propagent dans les chaînes d'approvisionnement des projets à mesure que les promoteurs et les entrepreneurs généraux cherchent à se protéger contre la contamination liée à la construction. La réhabilitation des friches industrielles, l'envasement et les sinistres liés aux eaux pluviales sur les projets d'énergie renouvelable s'ajoutent à cette demande. L'investissement soutenu dans les infrastructures et les infrastructures de données soutient les besoins de couverture pollution dans la construction commerciale et l'ingénierie. L'énergie, les ressources naturelles et les services publics font également face à des risques liés aux actifs fossiles hérités, au stockage de batteries, aux projets solaires et aux installations éoliennes, l'investissement annuel dans les énergies renouvelables ayant dépassé 1 000 milliards USD en 2024 et devant tripler pour atteindre les objectifs de l'Accord de Paris.
Par type de client : les grands acheteurs dominent tandis que les PME offrent le potentiel de croissance
Les grandes entreprises ont détenu 63,8 % de la part du marché de l'assurance responsabilité civile pollution en 2025. Les grandes entreprises industrielles, immobilières et énergétiques ont depuis longtemps intégré la protection environnementale dans des programmes de gestion des risques plus larges et obtiennent couramment des placements en couches par l'intermédiaire de courtiers spécialisés. Les limites vont de 25 millions USD à 100 millions USD ou plus pour les sites complexes. Les conditions des polices, les exclusions PFAS, les sous-limites et les déclencheurs de conditions découvertes sont devenus aussi importants que les primes lors des négociations. Les courtiers spécialisés se différencient en structurant la couverture autour de ces questions techniques.
Les petites et moyennes entreprises devraient croître à un CAGR de 6,9 % jusqu'en 2031 sur le marché de l'assurance responsabilité civile pollution, bien qu'à partir d'une base plus petite. Les obligations de la chaîne d'approvisionnement de la construction, les polices modulaires, les exigences de responsabilité financière plus élevées et les exclusions PFAS dans les polices de responsabilité civile standard peuvent accroître la demande parmi les petits manipulateurs de matières dangereuses. Les plateformes MGA et numériques conçoivent des polices plus pratiques pour les entreprises industrielles légères et de taille intermédiaire. Les entités du secteur public et institutionnelles fournissent une demande plus stable car les municipalités, les ports et les services publics peuvent hériter d'une contamination liée à l'utilisation historique des terres. Le secteur de l'assurance responsabilité civile pollution a de la marge pour croître si l'accessibilité financière et la sensibilisation aux risques s'améliorent pour les petits acheteurs.
Par canal de distribution : les courtiers en tête tandis que les plateformes MGA se développent
Les courtiers et intermédiaires ont détenu 71,7 % de la part du marché de l'assurance responsabilité civile pollution en 2025, la part la plus importante parmi les canaux de distribution. La souscription environnementale nécessite l'interprétation du libellé des polices, des déclencheurs de couverture, des sous-limites PFAS et des avenants spécifiques aux sites. Les courtiers spécialisés aident les acheteurs à évaluer les opérations historiques par rapport aux exigences environnementales actuelles et à structurer des programmes pour d'éventuelles futures réclamations de contamination. Leur rôle reste central alors que les assureurs regroupent la responsabilité civile pollution des entrepreneurs, la responsabilité professionnelle et la responsabilité civile générale dans des formulaires combinés. La distribution directe par les assureurs reste limitée car ce produit nécessite généralement une souscription sur mesure.
Les MGA, les administrateurs de programmes et les canaux numériques devraient croître à un CAGR de 7,5 % jusqu'en 2031 sur le marché de l'assurance responsabilité civile pollution. Le secteur américain des MGA a atteint 128 milliards USD de primes brutes émises en 2025, et les lignes environnementales ont été identifiées comme une catégorie de spécialité à forte croissance. L'autorité déléguée, le triage basé sur la technologie et les outils de tarification propriétaires soutiennent la sélection des risques pour les comptes de pollution plus petits. Sands Point Risk a acquis Launch Environmental Underwriters en janvier 2026, portant la prime brute émise combinée au-dessus de 250 millions USD. Le marché de l'assurance responsabilité civile pollution voit l'échelle des MGA devenir plus importante pour l'investissement technologique, les talents en souscription et l'accès à la réassurance.
Analyse géographique
L'Amérique du Nord a détenu 55,7 % de la part du marché de l'assurance responsabilité civile pollution en 2025 et est restée la principale région du marché de l'assurance responsabilité civile pollution. Le CERCLA, les règles RCRA sur les réservoirs de stockage souterrains et les programmes de dépollution des États créent des exigences de responsabilité financière en couches pour les exploitants industriels et les propriétaires fonciers. De nouvelles capacités d'au moins 6 assureurs ont assoupli les conditions de responsabilité civile légale pollution en 2025. Les réclamations PFAS continuent d'élargir le nombre de sites de remédiation actifs, y compris des installations qui avaient précédemment été considérées comme fermées. Le cadre révisé du contrat de construction CCDC 41 du Canada a rendu la responsabilité civile pollution des entrepreneurs obligatoire sur de nombreux projets et a amené davantage d'entrepreneurs et de courtiers dans le secteur. La base manufacturière croissante du Mexique augmente également la demande de couvertures de sites et d'entrepreneurs à mesure que l'investissement de délocalisation à proximité relève les attentes en matière de gestion environnementale.
L'Europe est une partie distincte du marché de l'assurance responsabilité civile pollution, avec un cadre de responsabilité environnementale façonné par la directive européenne sur la responsabilité environnementale et la loi allemande sur les dommages environnementaux. Les lignes de responsabilité allemandes ont déclaré 8,7 milliards EUR (9,5 milliards USD) de prime totale en 2024 et un ratio combiné de 86 %. La directive européenne sur la responsabilité du fait des produits est entrée en vigueur en décembre 2024 et a élargi la responsabilité environnementale personnelle potentielle des administrateurs et dirigeants après des incidents de pollution importants. Le GDV allemand a publié des orientations sur les exclusions PFAS en 2025, indiquant que les assureurs européens répondent aux développements du contentieux américain avant que les réclamations nationales ne deviennent plus prononcées. L'Amérique du Sud, notamment le Brésil et l'Argentine, présente des expositions croissantes dans la pétrochimie, les mines et l'agro-industrie, bien que la pénétration de l'assurance reste précoce par rapport à la maturité réglementaire.
L'Asie-Pacifique devrait croître à un CAGR de 7,8 % jusqu'en 2031, le taux le plus rapide parmi les régions. Le marché de l'assurance responsabilité civile pollution dans la région est soutenu par l'expansion industrielle, les règles relatives aux sites contaminés et les exigences de divulgation ESG qui convertissent la sensibilisation en achats d'assurance. Les amendements de 2024 de l'Inde à la loi sur l'assurance responsabilité civile publique ont relevé les limites obligatoires pour les manipulateurs de substances dangereuses, tandis que ses règles de juillet 2025 sur les sites contaminés ont établi un processus structuré d'identification, d'évaluation, de remédiation et de surveillance. Le régime d'indemnisation des dommages environnementaux de la Chine, la loi chinoise sur la protection de l'environnement et la loi indonésienne sur la protection et la gestion de l'environnement sont des moteurs clés de la demande régionale. HDI Global a élargi son offre de responsabilité environnementale en Asie-Pacifique en 2024, en se concentrant initialement sur l'Australie et en planifiant une croissance à Singapour, à Hong Kong et au Japon. La demande au Moyen-Orient et en Afrique reste à un stade précoce et est principalement liée aux exigences des prêteurs pour les projets pétroliers, gaziers, miniers et d'infrastructure majeure.

Paysage concurrentiel
Le marché de l'assurance responsabilité civile pollution est concentré parmi les assureurs spécialisés mondiaux, tandis que les assureurs régionaux, les syndicats de Lloyd's et les plateformes MGA servent des secteurs et des géographies plus étroits. AIG, Chubb, AXA XL, Zurich Insurance Group et Allianz Commercial se font concurrence par leur expertise en souscription, leur portée internationale et leurs produits combinés qui associent la couverture pollution à la responsabilité professionnelle ou civile générale. AXA XL a lancé un formulaire environnemental combiné en mars 2026 pour les Amériques. Le formulaire regroupe la responsabilité civile générale commerciale primaire avec la responsabilité civile pollution des entrepreneurs, des produits, des sites, du transport et la responsabilité professionnelle sur un seul formulaire de couverture. Markel Canada a introduit 2 solutions environnementales intégrées en avril 2026 pour les fabricants et les entreprises de services environnementaux. Le marché de l'assurance responsabilité civile pollution évolue vers des formulaires combinés qui réduisent les lacunes de couverture et facilitent le placement par les courtiers. Cette approche peut également simplifier les discussions sur la couverture pour les clients ayant plusieurs expositions environnementales connexes.
Mosaic Insurance a lancé un formulaire combiné de pollution de site et de responsabilité civile générale avec 25 millions USD de capacité excédentaire pour les acheteurs dans la fabrication, le traitement et le conseil environnemental. Ces produits permettent au marché de l'assurance responsabilité civile pollution de placer une plus grande part du risque environnemental pour les clients existants. Les formulaires environnementaux ISO et les normes du marché de Lloyd's soutiennent une certaine cohérence, mais le libellé des exclusions PFAS n'est pas uniforme. Cette variation peut créer des litiges même pour les acheteurs disposant de programmes d'assurance sophistiqués.
Les principaux domaines d'opportunité sont les produits modulaires pour les petits acheteurs et ceux de taille intermédiaire, la couverture de la transition énergétique pour le stockage de batteries et la capture de carbone, et les structures affirmatives PFAS pour les expositions contrôlées. Les polices traditionnelles tous risques chantier et de responsabilité civile peuvent laisser des lacunes pour les expositions environnementales liées aux énergies renouvelables. Beazley, Markel, Arch Insurance Group, AXIS Capital et QBE ont élargi leurs appétits de souscription environnementale. AXIS Capital a lancé une unité dédiée de responsabilité civile pour dommages environnementaux au Canada en 2024 pour souscrire la responsabilité civile pollution des entrepreneurs, la responsabilité civile légale pollution et les affaires en suivi de forme. Sompo International, Tokio Marine HCC, Great American Insurance Group, The Hartford et CNA Financial apportent de la profondeur dans les lignes de marché intermédiaire et de spécialité. De nombreux assureurs régionaux, syndicats et MGA se font activement concurrence aux côtés des plus grands assureurs spécialisés mondiaux.
Leaders du secteur de l'assurance responsabilité civile pollution
AIG
Chubb Limited
AXA XL
Zurich Insurance Group
Allianz Commercial
- *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier

Développements récents du secteur
- Avril 2026 : Markel Canada a lancé deux nouvelles solutions d'assurance environnementale combinées, intégrant la responsabilité civile générale, la pollution et les couvertures professionnelles sous des formulaires de police uniques, ciblant les fabricants et les entreprises de services environnementaux à travers le Canada, reflétant une orientation stratégique visant à réduire les lacunes de couverture et à simplifier le placement par les courtiers sur le marché intermédiaire.
- Avril 2026 : L'EPA a finalisé une extension de la période de déclaration PFAS de la section 8(a)(7) du TSCA de 60 jours supplémentaires suite à la finalisation des révisions de la règle, accordant aux fabricants une marge de conformité supplémentaire pendant que l'EPA affinait le cadre réglementaire.
- Mars 2026 : AXA XL a introduit son formulaire environnemental combiné dans les Amériques, regroupant la responsabilité civile générale commerciale primaire avec la responsabilité civile pollution des entrepreneurs, la pollution des produits, la pollution des sites, la pollution du transport et la responsabilité professionnelle sur un seul formulaire de couverture. Les limites atteignent jusqu'à 25 millions USD pour certaines catégories d'activités, ciblant les fabricants, les distributeurs et les entrepreneurs ayant des expositions à la pollution.
- Janvier 2026 : Sands Point Risk, une plateforme MGA de spécialité soutenue par du capital-investissement, a finalisé l'acquisition de Launch Environmental Underwriters, sa plus grande transaction, portant la prime brute émise combinée de la plateforme au-dessus de 250 millions USD. Launch Environmental se concentre sur les risques complexes de responsabilité environnementale dans les secteurs de l'énergie, des infrastructures, de la construction, de la chimie, des fusions-acquisitions et de l'industrie.


Portée du rapport mondial sur le marché de l'assurance responsabilité civile pollution
| Responsabilité civile pollution de site et de locaux |
| Responsabilité civile pollution des entrepreneurs |
| Responsabilité civile pollution pour réservoirs de stockage, transport et autres spécialités |
| Fabrication et traitement industriel |
| Énergie, ressources naturelles et services publics |
| Construction, immobilier et infrastructures |
| Transport, gestion des déchets et services environnementaux |
| Agriculture, secteur public et autres utilisateurs finaux |
| Petites et moyennes entreprises |
| Grandes entreprises |
| Entités du secteur public et institutionnelles |
| Courtiers et intermédiaires |
| Distribution directe par les assureurs |
| MGA, administrateurs de programmes et canaux numériques |
| Amérique du Nord | États-Unis |
| Canada | |
| Mexique | |
| Amérique du Sud | Brésil |
| Argentine | |
| Reste de l'Amérique du Sud | |
| Europe | Royaume-Uni |
| Allemagne | |
| France | |
| Italie | |
| Espagne | |
| Reste de l'Europe | |
| Asie-Pacifique | Chine |
| Japon | |
| Inde | |
| Corée du Sud | |
| Australie | |
| Indonésie | |
| Thaïlande | |
| Malaisie | |
| Singapour | |
| Viêt Nam | |
| Reste de l'Asie-Pacifique | |
| Moyen-Orient et Afrique | Arabie saoudite |
| Émirats arabes unis | |
| Turquie | |
| Afrique du Sud | |
| Égypte | |
| Reste du Moyen-Orient et de l'Afrique |
| Par type de couverture | Responsabilité civile pollution de site et de locaux | |
| Responsabilité civile pollution des entrepreneurs | ||
| Responsabilité civile pollution pour réservoirs de stockage, transport et autres spécialités | ||
| Par secteur d'activité utilisateur final | Fabrication et traitement industriel | |
| Énergie, ressources naturelles et services publics | ||
| Construction, immobilier et infrastructures | ||
| Transport, gestion des déchets et services environnementaux | ||
| Agriculture, secteur public et autres utilisateurs finaux | ||
| Par type de client | Petites et moyennes entreprises | |
| Grandes entreprises | ||
| Entités du secteur public et institutionnelles | ||
| Par canal de distribution | Courtiers et intermédiaires | |
| Distribution directe par les assureurs | ||
| MGA, administrateurs de programmes et canaux numériques | ||
| Par géographie | Amérique du Nord | États-Unis |
| Canada | ||
| Mexique | ||
| Amérique du Sud | Brésil | |
| Argentine | ||
| Reste de l'Amérique du Sud | ||
| Europe | Royaume-Uni | |
| Allemagne | ||
| France | ||
| Italie | ||
| Espagne | ||
| Reste de l'Europe | ||
| Asie-Pacifique | Chine | |
| Japon | ||
| Inde | ||
| Corée du Sud | ||
| Australie | ||
| Indonésie | ||
| Thaïlande | ||
| Malaisie | ||
| Singapour | ||
| Viêt Nam | ||
| Reste de l'Asie-Pacifique | ||
| Moyen-Orient et Afrique | Arabie saoudite | |
| Émirats arabes unis | ||
| Turquie | ||
| Afrique du Sud | ||
| Égypte | ||
| Reste du Moyen-Orient et de l'Afrique | ||


Questions clés auxquelles le rapport répond
Qu'est-ce qui stimule la demande d'assurance responsabilité civile pollution ?
Les règles de responsabilité financière environnementale, l'application du programme Superfund, l'exposition aux PFAS et les exigences transactionnelles augmentent la demande de couvertures spécialisées.
Quelle est la taille du secteur de l'assurance responsabilité civile pollution ?
Il a été évalué à 4,6 milliards USD en 2025 et est estimé à 4,8 milliards USD en 2026, avec une valeur prévisionnelle de 6,3 milliards USD d'ici 2031.
Quel type de couverture détient la plus grande part ?
La responsabilité civile pollution de site et de locaux était en tête avec 51,9 % en 2025, soutenue par les transactions immobilières et les exigences de garantie financière des sites.
Quelle catégorie d'utilisateurs finaux connaît la croissance la plus rapide ?
La construction, l'immobilier et les infrastructures devraient croître à un CAGR de 7,2 % jusqu'en 2031, les exigences contractuelles s'étendant à travers les chaînes d'approvisionnement des projets.
Quelle région connaît la croissance la plus rapide ?
L'Asie-Pacifique devrait croître à un CAGR de 7,8 % jusqu'en 2031, portée par l'expansion industrielle et le développement de la réglementation sur les sites contaminés.
Pourquoi les entreprises ont-elles besoin d'une couverture spécialisée en responsabilité environnementale ?
Les polices de responsabilité civile générale peuvent exclure les PFAS et autres risques de pollution, tandis que les polices spécialisées peuvent couvrir les expositions liées aux sites, aux entrepreneurs, au transport et aux risques connexes.
Dernière mise à jour de la page le:



