
Taille et part du marché des services d'inspection des bâtiments en Europe
VUE D’ENSEMBLE DU MARCHÉ
| Période d'étude | 2020 - 2031 |
|---|---|
| Période de Données Prévisionnelles | 2026 - 2031 |
| Taille du marché de l'année de base (2025) | 2.34 Milliards de dollars |
| Taille du Marché (2026) | 2.51 Milliards de dollars |
| Taille du Marché (2031) | 3.56 Milliards de dollars |
| Taux de croissance (2026 - 2031) | 7.24 % |
| Concentration du Marché | Moyen |
Acteurs majeurs *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier Image © Mordor Intelligence. La réutilisation nécessite une attribution sous CC BY 4.0. | |
Analyse du marché des services d'inspection des bâtiments en Europe par Mordor Intelligence
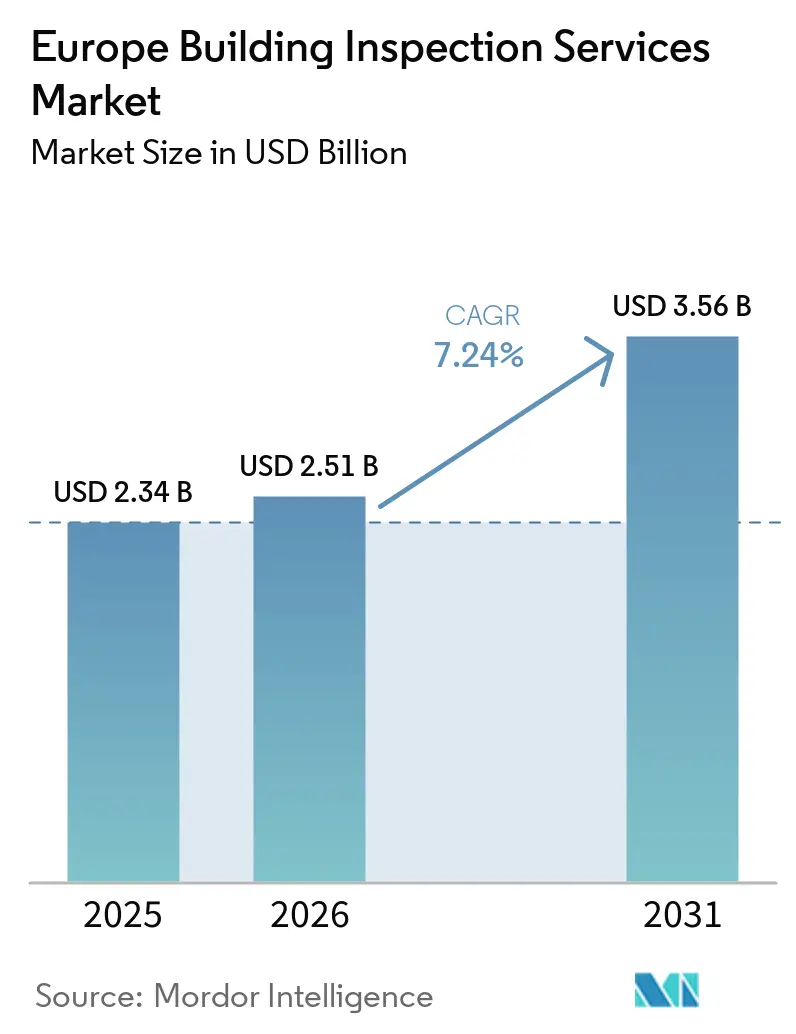
La taille du marché des services d'inspection des bâtiments en Europe devrait passer de 2,34 milliards USD en 2025 et 2,51 milliards USD en 2026 à 3,56 milliards USD d'ici 2031, enregistrant un CAGR de 7,24 % entre 2026 et 2031.
Le marché des services d'inspection des bâtiments en Europe est façonné par des réglementations énergétiques qui font évoluer les travaux d'inspection d'une maintenance discrétionnaire vers une conformité documentée. La directive révisée sur la performance énergétique des bâtiments exige une transposition nationale d'ici mai 2026, ce qui offre aux prestataires un pipeline plus clair de travaux de certification et de réévaluation. Les bâtiments anciens restent la principale source de demande, car 85 % des bâtiments de l'UE ont été construits avant 2000 et 75 % présentent de mauvaises performances énergétiques. Le marché des services d'inspection des bâtiments en Europe bénéficie également de la demande des investisseurs, des organismes publics et des gestionnaires immobiliers qui ont besoin d'informations cohérentes sur les actifs pour leurs plans de rénovation. Les prestataires disposant de spécialistes qualifiés, d'une connaissance de la conformité au niveau national et de capacités d'expertise numérique sont mieux positionnés pour décrocher des missions récurrentes. Les pénuries de main-d'œuvre et les différences entre les règles d'approbation nationales peuvent limiter la capacité de prestation, notamment lorsque les réglementations entrent en vigueur rapidement.
Principaux enseignements du rapport
- Par service, les services d'inspection d'éléments spécifiques ont représenté 41,8 % de la part du marché des services d'inspection des bâtiments en Europe en 2025, tandis que les autres services spécialisés devraient croître à un CAGR de 9,3 % jusqu'en 2031.
- Par type d'approvisionnement, les services internes ont représenté 54,9 % de la part du marché des services d'inspection des bâtiments en Europe en 2025, tandis que les services externalisés devraient croître à un CAGR de 8,6 % jusqu'en 2031.
- Par application, les propriétés résidentielles ont représenté 49,7 % de la taille du marché des services d'inspection des bâtiments en Europe en 2025, tandis que les propriétés commerciales devraient croître à un CAGR de 8,2 % jusqu'en 2031.
- Par utilisateur final, les propriétaires et investisseurs immobiliers ont représenté 34,6 % du chiffre d'affaires du marché des services d'inspection des bâtiments en Europe en 2025, tandis que les gouvernements et les municipalités devraient croître à un CAGR de 9,1 % jusqu'en 2031.
- Par géographie, l'Allemagne a représenté 22,4 % du chiffre d'affaires du marché des services d'inspection des bâtiments en Europe en 2025, tandis que le reste de l'Europe devrait croître à un CAGR de 8,1 % jusqu'en 2031.
Note : La taille du marché et les prévisions figurant dans ce rapport sont générées à l'aide du cadre d'estimation exclusif de Mordor Intelligence, mis à jour avec les dernières données et informations disponibles en janvier 2026.
Tendances et perspectives du marché des services d'inspection des bâtiments en Europe
Analyse de l'impact des moteurs*
| Moteurs | Impact (~) % sur les prévisions de CAGR | Pertinence géographique | Horizon temporel |
|---|---|---|---|
| Obligations de performance énergétique et de rénovation | +2.1% | À l'échelle de l'UE, plus marqué en Allemagne, en France, aux Pays-Bas et en Italie | Moyen terme (2 à 4 ans) |
| Contrôle de la sécurité incendie et des bâtiments | +1.5% | Royaume-Uni, à l'échelle de l'UE | Court terme (≤ 2 ans) |
| Vieillissement du parc immobilier | +1.2% | Europe occidentale et méridionale | Long terme (≥ 4 ans) |
| Exigences en matière de bâtiments verts et de reporting carbone | +1.0% | À l'échelle de l'UE, concentré chez les grands propriétaires immobiliers cotés | Moyen terme (2 à 4 ans) |
| Carnets numériques de bâtiment et passeports de rénovation | +0.6% | À l'échelle de l'UE, adoption précoce aux Pays-Bas et en Allemagne | Court terme (≤ 2 ans) |
| Gestion transfrontalière d'actifs par des propriétaires institutionnels | +0.4% | Allemagne, France, Royaume-Uni, Pays-Bas | Long terme (≥ 4 ans) |
| Source: Mordor Intelligence | |||
Obligations de performance énergétique et de rénovation des bâtiments
Le marché des services d'inspection des bâtiments en Europe bénéficie de la demande générée par les normes minimales de performance énergétique pour les bâtiments non résidentiels. La directive révisée impose la rénovation des 16 % de bâtiments non résidentiels les moins performants d'ici 2030. Elle fixe également un objectif pour 2033 concernant les 26 % les moins performants de ce parc. Les États membres doivent soumettre leurs plans nationaux de rénovation des bâtiments d'ici décembre 2026, ce qui crée un besoin d'évaluations de référence et de données documentées sur les bâtiments[1]. Une rénovation majeure nécessite généralement un certificat de performance énergétique renouvelé, ce qui peut générer des travaux récurrents pour les évaluateurs. L'Italie a mis à jour ses méthodes de calcul de la performance énergétique en octobre 2025, renforçant la rigueur des inspections des systèmes de chauffage, de ventilation et de climatisation[2].
Contrôle de la sécurité incendie et des bâtiments
Les règles en matière d'incendie et de sécurité génèrent des besoins d'inspection distincts des mises à niveau énergétiques. Au Royaume-Uni, les autorités locales ont été confrontées à des pénuries d'inspecteurs certifiés par le régulateur de la sécurité des bâtiments. Les experts techniques allemands ont inspecté 70 447 systèmes de bâtiments présentant des enjeux de sécurité en 2024. Ils ont identifié des défauts majeurs dans 27 % des systèmes inspectés et des défauts mineurs dans 44 %[3]. La France a introduit des exigences de classification des câbles pour les bâtiments neufs ou rénovés dont les demandes de permis de construire ont été déposées après mai 2025. Ces exigences ajoutent des travaux d'inspection et de certification avant l'installation. Le règlement révisé sur les produits de construction élargit l'attention portée aux informations au niveau des produits et à la documentation environnementale dans les projets de construction.
Vieillissement du parc immobilier
Les actifs anciens constituent une base à long terme pour le marché des services d'inspection des bâtiments en Europe. Les données disponibles indiquent que 35 % des bâtiments de l'UE ont plus de 50 ans. Le taux de rénovation de l'Allemagne était de 0,7 % en 2024, en deçà du taux de 2 % jugé nécessaire pour atteindre les objectifs climatiques de l'UE. Cet écart laisse un parc important nécessitant un diagnostic avant réparation, mise à niveau énergétique ou remédiation en matière de sécurité. L'Italie a ouvert les candidatures en septembre 2025 pour un programme d'efficacité énergétique dans le logement social d'une valeur de 1,5 milliard USD. Les bâtiments participants nécessitent des audits avant et après rénovation et doivent atteindre au moins 30 % d'amélioration énergétique. Les travaux qui en résultent sont liés à l'état physique des actifs plutôt qu'aux seuls cycles de construction à court terme.
Exigences en matière de bâtiments verts et de reporting carbone
Les exigences de reporting carbone élargissent les informations attendues des évaluations immobilières. La directive sur le reporting de durabilité des entreprises a imposé aux entreprises concernées de déclarer les données de l'exercice financier 2024 en 2025. Les propriétaires immobiliers ont donc besoin de données traçables sur la consommation d'énergie, l'état des bâtiments et les émissions. Ces exigences peuvent élargir un audit conventionnel à un examen plus approfondi du carbone opérationnel et incorporé. Cela soutient les travaux de certification, de vérification carbone et d'évaluation technique des bâtiments. SOCOTEC Italia a acquis Greenwich en 2025 pour ajouter la certification de bâtiments verts et des services environnementaux, sociaux et de gouvernance. Les carnets numériques de bâtiment et les passeports de rénovation renforcent cette évolution en exigeant des informations structurées sur les sites, pouvant être mises à jour tout au long de la vie d'un actif.
Analyse de l'impact des freins*
| Freins | Impact (~) % sur les prévisions de CAGR | Pertinence géographique | Horizon temporel |
|---|---|---|---|
| Pénurie d'inspecteurs qualifiés et de spécialistes en énergie | -0.9% | À l'échelle de l'UE, plus aiguë au Royaume-Uni, en Allemagne et en France | Court terme (≤ 2 ans) |
| Divergence des normes nationales et des procédures d'approbation | -0.6% | Transfrontalier, notamment dans les pays DACH, méditerranéens et nordiques | Moyen terme (2 à 4 ans) |
| Protection des données de bâtiment et risque de gouvernance | -0.3% | À l'échelle de l'UE | Moyen terme (2 à 4 ans) |
| Coût des équipements et logiciels d'inspection avancés | -0.2% | Économies européennes émergentes et de plus petite taille | Long terme (≥ 4 ans) |
| Source: Mordor Intelligence | |||
Pénurie d'inspecteurs qualifiés et de spécialistes en énergie
La disponibilité de personnel qualifié constitue une contrainte directe sur le marché des services d'inspection des bâtiments en Europe. Le programme LIFE de l'UE a mis à jour les feuilles de route en matière de compétences dans 15 États membres après des consultations auprès de plus de 6 000 organisations. L'Écosse a signalé un manque de 52 postes dans les services de normes de construction en 2025. Son rapport sur les effectifs a projeté un manque de 120 agents d'ici 2028 et de 144 agents d'ici 2035. Près de 46,5 % de ses effectifs actuels étaient âgés de plus de 50 ans, ce qui accroît le risque de départs à la retraite. Les prestataires peuvent faire face à des délais de planification plus longs et à des coûts de fidélisation plus élevés lorsque l'expertise certifiée est rare. Les programmes de formation peuvent atténuer cette pression, mais ils nécessitent du temps avant que les nouveaux spécialistes puissent effectuer des travaux réglementés.
Divergence des normes nationales et des procédures d'approbation
Les différences nationales rendent la prestation transfrontalière plus difficile pour les prestataires d'inspection. Les exigences varient en matière de certificats énergétiques, de classifications incendie, de gestion des données et d'accréditation des évaluateurs. La France a prolongé en décembre 2025 les délais de conformité pour certains systèmes d'automatisation des bâtiments et de régulation de la température, les repoussant de 2027 à 2030. Les recherches sur les passeports de rénovation identifient également une gestion incohérente des droits comme obstacle à un système commun de cycle de vie. La gouvernance des données de bâtiment peut ralentir le partage des dossiers d'inspection entre propriétaires, évaluateurs et organismes publics. Les petits prestataires peuvent également trouver coûteux l'acquisition de systèmes de drones, d'imagerie thermique, de logiciels de modélisation et de personnel qualifié. Ces conditions favorisent les entreprises disposant d'équipes locales établies, de ressources techniques plus larges et de processus de conformité dans plusieurs pays.
*Nos prévisions considèrent les impacts des moteurs et des contraintes comme directionnels et non additifs. Les prévisions d'impact reflètent la croissance de référence, les effets de composition et les interactions entre variables.
Analyse des segments
Par service : l'expertise en éléments spécifiques soutient le chiffre d'affaires tandis que les services spécialisés progressent
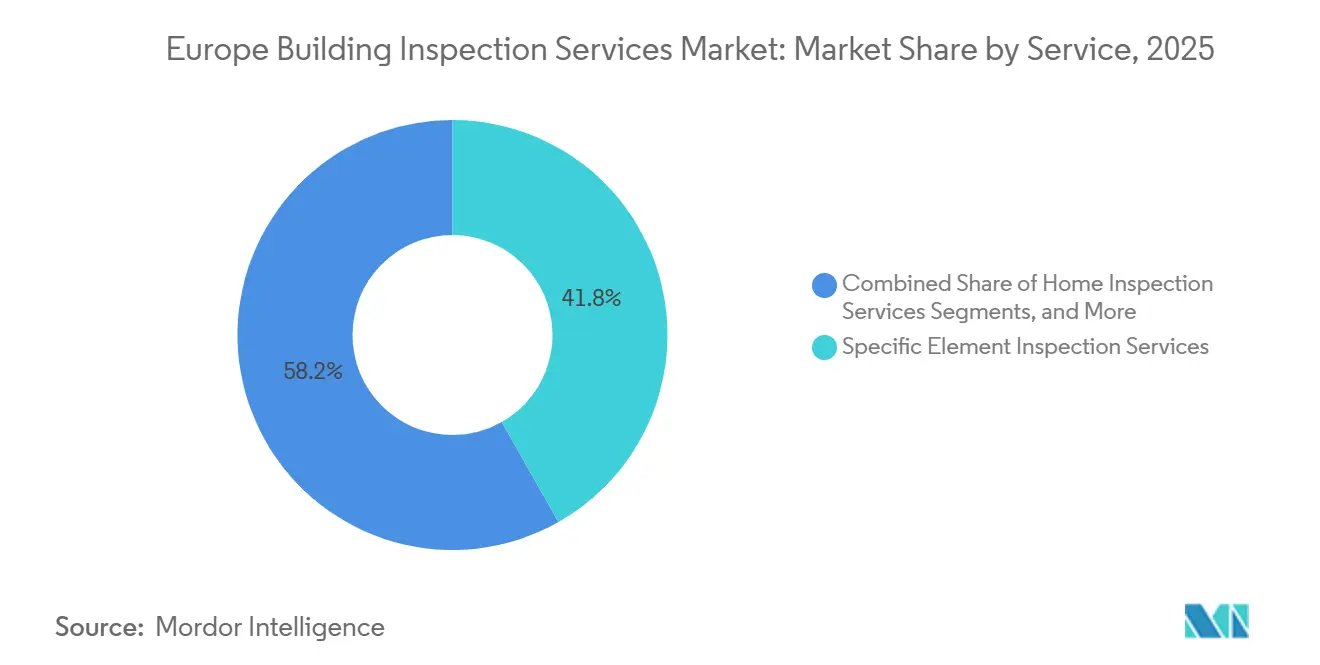
Les services d'inspection d'éléments spécifiques ont représenté 41,8 % du chiffre d'affaires en 2025, constituant la plus grande catégorie de services du marché des services d'inspection des bâtiments en Europe. Cette catégorie couvre les évaluations détaillées des composants structurels, des systèmes de chauffage, de ventilation et de climatisation, des installations électriques et des façades. Son importance reflète le besoin de preuves au niveau des systèmes individuels et des éléments de bâtiment. Ces examens soutiennent les certificats, les décisions de maintenance, la conception des rénovations et les actions correctives. Le secteur des services d'inspection des bâtiments en Europe dépend de personnel capable d'interpréter conjointement les conditions des bâtiments et les exigences réglementaires.
Les autres services spécialisés devraient croître à un CAGR de 9,3 % jusqu'en 2031. Cette catégorie comprend les diagnostics de façades par drone, les tests de qualité de l'air intérieur, les études acoustiques et la surveillance numérique de l'état des bâtiments. Le service Building Scan de Kiwa utilise des drones, des modèles tridimensionnels et une analyse automatisée pour identifier les fissures, l'érosion et la détérioration du béton. Les exigences françaises en matière de certificat de performance énergétique collectif soutiennent également les travaux continus dans les évaluations résidentielles. Le marché des services d'inspection des bâtiments en Europe bénéficie lorsque ces outils complètent le jugement professionnel plutôt qu'ils ne le remplacent.

Par type d'approvisionnement : la capacité interne reste importante tandis que l'externalisation se développe
Les services internes ont représenté 54,9 % du chiffre d'affaires en 2025, conservant la position la plus importante au sein du marché des services d'inspection des bâtiments en Europe. Les organismes gouvernementaux, les services publics et les opérateurs publics de l'immobilier conservent souvent une capacité d'inspection en interne pour gérer la responsabilité et les informations sensibles sur les actifs. Les équipes internes peuvent maintenir une bonne connaissance des portefeuilles immobiliers et des procédures opérationnelles locales. Elles peuvent coordonner les inspections de routine avec les missions plus larges de gestion des installations. Ce modèle ne supprime pas le besoin de spécialistes externes lorsque les projets requièrent des capacités techniques avancées.
Les services externalisés devraient progresser à un CAGR de 8,6 % jusqu'en 2031. L'imagerie thermique, les relevés par drone, les évaluations carbone et les audits complexes des systèmes de chauffage, de ventilation et de climatisation peuvent dépasser la capacité des équipes internes généralistes. SOCOTEC a décroché en septembre 2025 un contrat de 6 ans pour réaliser plus de 100 000 inspections à Groningue et en Drenthe à partir de 2026. De nombreux grands propriétaires sont susceptibles de conserver un rôle de coordination interne tout en externalisant les travaux spécialisés. Cette approche peut augmenter le nombre d'inspections réalisées pour chaque actif plutôt que de simplement déplacer les travaux entre prestataires.
Par application : la demande résidentielle est en tête tandis que la conformité commerciale progresse plus rapidement
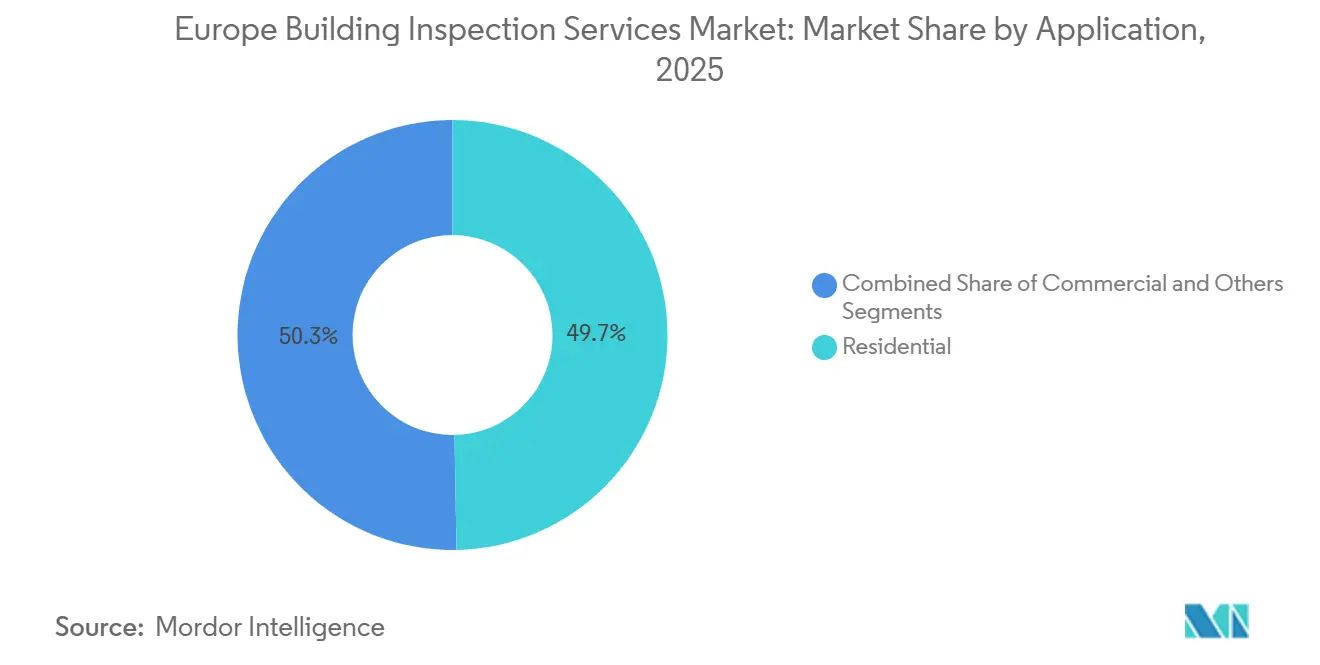
Les propriétés résidentielles ont représenté 49,7 % du chiffre d'affaires en 2025 et constituent le principal domaine d'application. Le parc de logements existants nécessite des inspections pour la vente, la location, la performance énergétique, la rénovation et les systèmes communs de bâtiment. Ce volume élevé soutient une large base de missions de routine et techniques. La directive révisée met l'accent sur l'amélioration des bâtiments existants, ce qui maintient l'attention sur les propriétés résidentielles. Les programmes de rénovation du logement social ajoutent un besoin supplémentaire d'évaluations avant et après travaux.
Les propriétés commerciales devraient enregistrer un CAGR de 8,2 % jusqu'en 2031. Les 16 % de bâtiments non résidentiels les moins performants doivent satisfaire aux exigences de rénovation d'ici 2030, avec une couverture plus large d'ici 2033. Les propriétaires commerciaux ont également besoin d'informations pour le reporting de durabilité, le financement, les transactions d'actifs et la planification opérationnelle. Les autres applications comprennent les sites industriels, les infrastructures publiques et les propriétés à usage mixte. RINA Prime Value Services a reçu en 2025 l'autorisation de réaliser des diagnostics structurels, des évaluations sismiques et des essais de matériaux sur des bâtiments et infrastructures italiens existants.
Par utilisateur final : les propriétaires immobiliers sont en tête, tandis que les organismes publics affichent le taux de croissance le plus élevé
Les propriétaires et investisseurs immobiliers ont représenté 34,6 % du chiffre d'affaires 2025, constituant la principale catégorie d'utilisateurs finaux. Ils utilisent les rapports d'inspection pour soutenir les acquisitions, le financement, les plans de rénovation, les décisions d'assurance et la maintenance du portefeuille. Leur besoin d'informations cohérentes sur les actifs est renforcé par les règles de reporting et les attentes des prêteurs. La propriété transfrontalière peut accroître la valeur de processus communs et de résultats d'expertise comparables. Il s'agit d'une base de clientèle essentielle pour le secteur des services d'inspection des bâtiments en Europe.
Les gouvernements et les municipalités devraient croître à un CAGR de 9,1 % jusqu'en 2031. Les programmes publics de rénovation, les mises à niveau du logement social et l'application des règles de sécurité des bâtiments créent une demande d'inspection structurée. Les sociétés de gestion des installations, les assureurs, les courtiers et les institutions financières constituent des canaux de demande supplémentaires. Les systèmes de chauffage, de ventilation et de climatisation sont soumis à des exigences d'inspection périodique en vertu de la directive révisée. Les prestataires d'inspection peuvent atteindre ces utilisateurs par le biais de contrats directs et de relations avec les gestionnaires d'installations.
Analyse géographique
L'Allemagne a représenté 22,4 % du chiffre d'affaires 2025, constituant la plus grande part nationale du marché des services d'inspection des bâtiments en Europe. Le pays dispose d'institutions d'inspection établies à travers les réseaux TÜV et DEKRA. Le Royaume-Uni fait face à des travaux supplémentaires liés à la sécurité dans le cadre de son dispositif post-Grenfell. Le programme de logement social en Italie exige des gains énergétiques vérifiés et des audits avant et après rénovation.
Les Pays-Bas et les pays scandinaves génèrent une demande d'évaluation technique avancée des bâtiments. Le programme d'indemnisation des dommages miniers de Groningue impliquera plus de 100 000 inspections à partir de 2026. TÜV SÜD a acquis Domutech en 2024 pour établir des services de cycle de vie des bâtiments au Danemark. Cette transaction reflétait un intérêt pour l'inspection immobilière, les certificats énergétiques et les services numériques de cycle de vie. La Russie reste en dehors du cadre réglementaire de l'UE, ce qui limite son intégration aux règles d'inspection à l'échelle européenne.
Le reste de l'Europe devrait croître à un CAGR de 8,1 % jusqu'en 2031, soit le taux géographique le plus rapide. Les programmes financés par l'UE peuvent exiger une conformité certifiée aux normes énergétiques et de qualité avant le déblocage des fonds. L'initiative LIFE BUILD UP Skills de l'UE a livré des feuilles de route actualisées dans 15 États membres au cours de 2024 et 2025. Cela peut améliorer la disponibilité des services là où la capacité de main-d'œuvre qualifiée se développe.
Paysage concurrentiel
Le marché des services d'inspection des bâtiments en Europe présente une concentration modérée. Les grands groupes d'essais, d'inspection et de certification maintiennent des relations clients à l'échelle paneuropéenne et des ressources de conformité au niveau national. Les groupes concernés comprennent SGS, Bureau Veritas, Intertek, DEKRA, TÜV SÜD, TÜV Rheinland, SOCOTEC et DNV. Les spécialistes nationaux, notamment RINA, Kiwa, Applus+ et Eurofins, conservent des positions solides dans certains pays et niches techniques. Les prestataires locaux restent pertinents car la sécurité incendie, les évaluations énergétiques, la géotechnique et les pratiques de données de bâtiment sont spécifiques à chaque pays.
L'activité stratégique se concentre sur les capacités techniques et l'expansion géographique ciblée. Bureau Veritas a accepté en janvier 2025 d'acquérir Contec AQS et des entreprises italiennes associées, ajoutant 190 experts et déclarant un chiffre d'affaires 2024 de 33 millions USD. Il a accepté d'acquérir Lotusworks en avril 2026 pour renforcer sa position dans les installations critiques. Kiwa s'est associé à DronePort Rotterdam pour combiner drones, classification automatisée et modèles de condition tridimensionnels. RINA est devenu un prestataire accrédité de vérification du Building Resilience Index en septembre 2025.
SOCOTEC a déclaré un chiffre d'affaires 2024 de 1,8 milliard USD dans 27 pays et a poursuivi ses acquisitions au niveau national. Son acquisition de Greenwich en Italie a ajouté la certification de bâtiments verts et des services de durabilité. Le marché des services d'inspection des bâtiments en Europe reste ouvert aux petits prestataires disposant d'une expertise reconnue ou de relations locales établies. Les grands prestataires conservent un avantage dans les missions couvrant plusieurs juridictions ou disciplines techniques.
Développements récents du secteur
- Septembre 2026 : Bureau Veritas a finalisé son offre publique d'achat recommandée en numéraire sur Intertek Group plc par les fonds EQT X, avec la participation minoritaire de Luxinva et Mubadala, annoncée en juin 2026, consolidant un acteur de premier plan dans les essais, l'inspection et la certification disposant de capacités d'inspection des bâtiments en Europe au sein d'une plateforme soutenue par des fonds de capital-investissement axée sur la croissance à long terme dans les services d'inspection réglementés.
- Juin 2026 : CERTANIA Gruppe a acquis Van Santen Advies, un spécialiste néerlandais de la conformité amiante et des inspections de bâtiments, élargissant son portefeuille Bâtiments et Infrastructures sur le marché néerlandais.
- Avril 2026 : Bureau Veritas a accepté d'acquérir Lotusworks, un prestataire mondial de mise en service d'actifs critiques et d'assurance qualité, établissant une plateforme représentant 15 % de sa division Bâtiments et Infrastructures.
Périmètre du rapport sur le marché des services d'inspection des bâtiments en Europe
| Services d'inspection résidentielle |
| Services d'inspection d'éléments spécifiques |
| Services d'inspection de bâtiments commerciaux |
| Autres services spécialisés |
| Services internes |
| Services externalisés |
| Résidentiel |
| Commercial |
| Autres applications |
| Agences immobilières et courtiers |
| Propriétaires et investisseurs immobiliers |
| Gouvernements et municipalités |
| Assureurs et institutions financières |
| Sociétés de gestion des installations |
| Royaume-Uni |
| Allemagne |
| France |
| Italie |
| Espagne |
| Pays-Bas |
| Russie |
| Reste de l'Europe |
| Par service | Services d'inspection résidentielle |
| Services d'inspection d'éléments spécifiques | |
| Services d'inspection de bâtiments commerciaux | |
| Autres services spécialisés | |
| Par type d'approvisionnement | Services internes |
| Services externalisés | |
| Par application | Résidentiel |
| Commercial | |
| Autres applications | |
| Par utilisateur final | Agences immobilières et courtiers |
| Propriétaires et investisseurs immobiliers | |
| Gouvernements et municipalités | |
| Assureurs et institutions financières | |
| Sociétés de gestion des installations | |
| Par pays | Royaume-Uni |
| Allemagne | |
| France | |
| Italie | |
| Espagne | |
| Pays-Bas | |
| Russie | |
| Reste de l'Europe |
Principales questions auxquelles le rapport répond
Qu'est-ce qui stimule la demande de services d'inspection des bâtiments en Europe ?
Les exigences de performance énergétique, le contrôle de la sécurité, le vieillissement du parc immobilier et les besoins de reporting accroissent le recours aux inspections documentées.
Quelle est la taille du marché des services d'inspection des bâtiments en Europe ?
Il est estimé à 2,51 milliards USD en 2026 et devrait atteindre 3,56 milliards USD d'ici 2031, avec un CAGR de 7,24 %.
Quelle catégorie de services génère le plus de chiffre d'affaires ?
Les services d'inspection d'éléments spécifiques sont en tête avec 41,8 % du chiffre d'affaires 2025, soutenus par la demande d'évaluations au niveau des systèmes et des composants.
Quelle application connaît la croissance la plus rapide ?
Les propriétés commerciales devraient croître à un CAGR de 8,2 % jusqu'en 2031, les délais de conformité élargissant les besoins d'inspection.
Quel utilisateur final connaîtra la croissance la plus rapide ?
Les gouvernements et les municipalités devraient croître à un CAGR de 9,1 % jusqu'en 2031, soutenus par les programmes publics de rénovation et de sécurité.
Quelle géographie se développe le plus rapidement ?
Le reste de l'Europe devrait croître à un CAGR de 8,1 % jusqu'en 2031, les programmes de rénovation financés introduisant des exigences de conformité structurées.