
Tamaño y Participación del Mercado de Servicios de Inspección de Edificios en Europa
Visión General del Mercado
| Período de Estudio | 2020 - 2031 |
|---|---|
| Período de Datos Pronosticados | 2026 - 2031 |
| Tamaño del mercado en el año base (2025) | 2.34 Mil millones de dólares |
| Tamaño del Mercado (2026) | 2.51 Mil millones de dólares |
| Tamaño del Mercado (2031) | 3.56 Mil millones de dólares |
| Tasa de crecimiento (2026 - 2031) | 7.24 % |
| Concentración del Mercado | Medio |
Jugadores principales *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial Imagen © Mordor Intelligence. El uso requiere atribución según CC BY 4.0. | |
Análisis del Mercado de Servicios de Inspección de Edificios en Europa por Mordor Intelligence
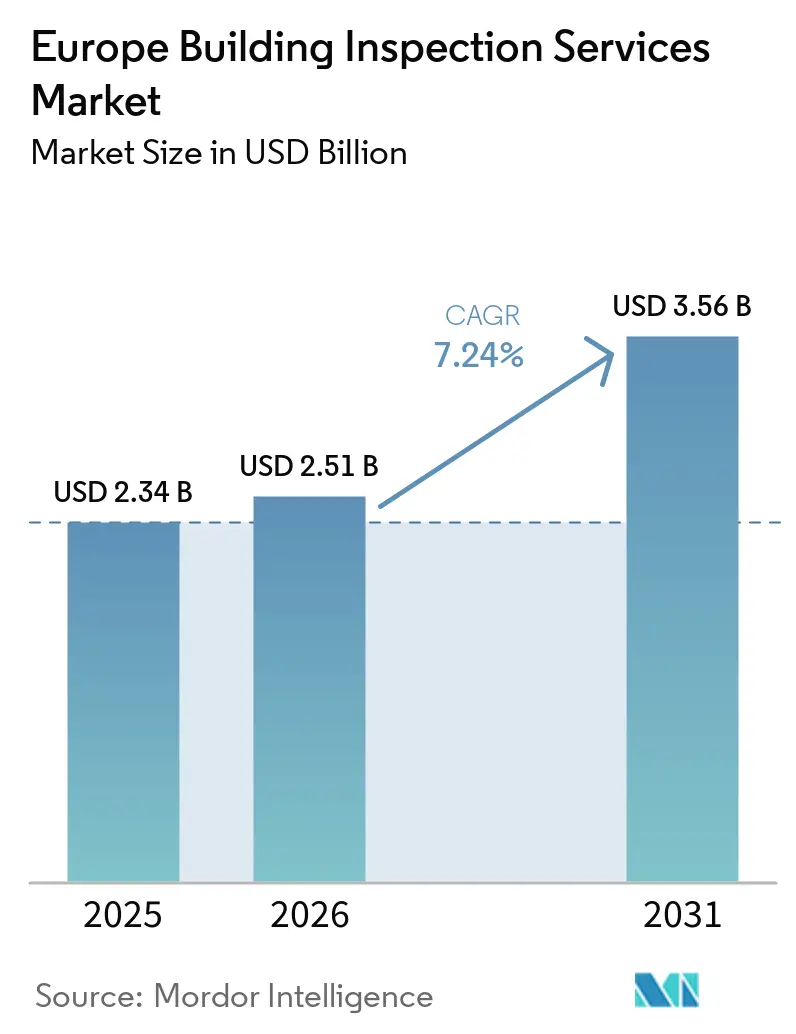
Se proyecta que el tamaño del Mercado de Servicios de Inspección de Edificios en Europa se expanda desde 2,34 mil millones de USD en 2025 y 2,51 mil millones de USD en 2026 hasta 3,56 mil millones de USD en 2031, registrando una CAGR del 7,24% entre 2026 y 2031.
El mercado de servicios de inspección de edificios en Europa está siendo moldeado por normativas energéticas que desplazan el trabajo de inspección desde el mantenimiento discrecional hacia el cumplimiento documentado. La Directiva refundida sobre el Rendimiento Energético de los Edificios exige su transposición nacional antes de mayo de 2026, lo que ofrece a los proveedores una cartera más clara de trabajos de certificación y reevaluación. Los edificios más antiguos siguen siendo la principal fuente de demanda, dado que el 85% de los edificios de la UE fueron construidos antes del año 2000 y el 75% presentan un rendimiento energético deficiente. El mercado de servicios de inspección de edificios en Europa también se beneficia cuando inversores, organismos públicos y gestores de inmuebles necesitan información consistente sobre activos para sus planes de renovación. Los proveedores de servicios con especialistas cualificados, conocimiento del cumplimiento normativo a nivel nacional y capacidades de inspección digital están mejor posicionados para captar encargos recurrentes. La escasez de mano de obra y las diferencias en las normativas nacionales de aprobación pueden limitar la capacidad de prestación, especialmente cuando las regulaciones entran en vigor con rapidez.
Conclusiones Clave del Informe
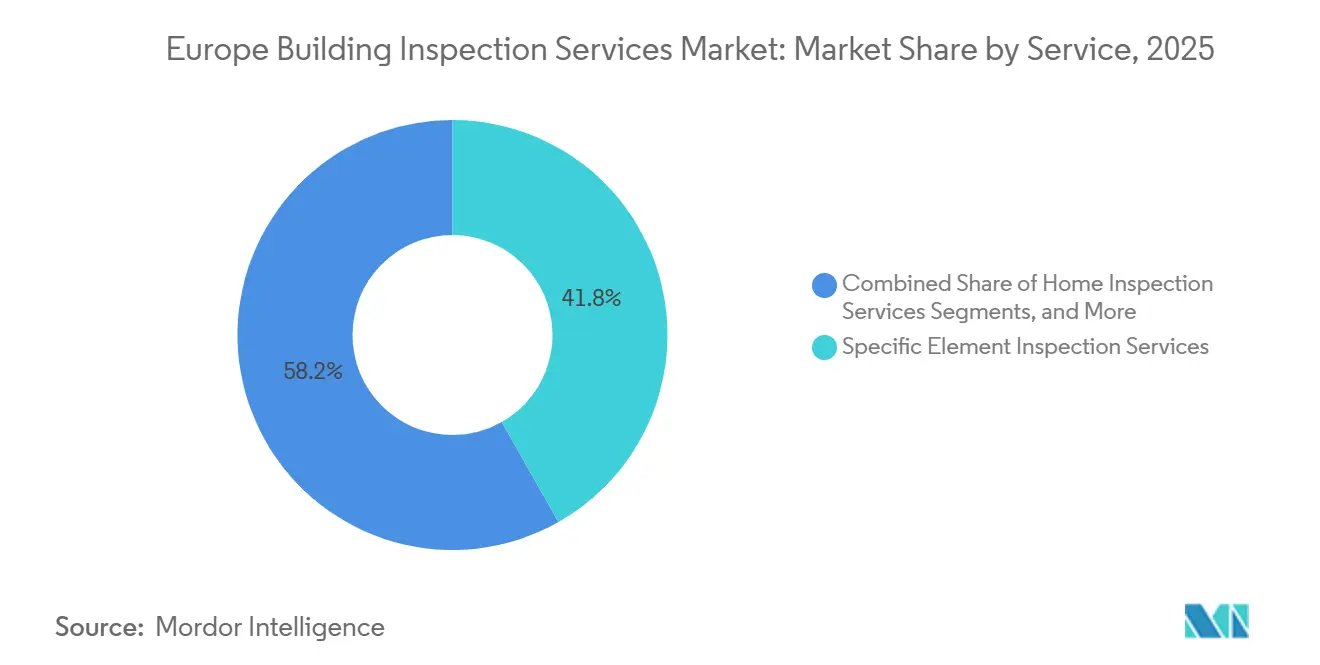
- Por servicio, los servicios de inspección de elementos específicos representaron el 41,8% de la participación del mercado de servicios de inspección de edificios en Europa en 2025, mientras que se prevé que otros servicios especializados crezcan a una CAGR del 9,3% hasta 2031.
- Por tipo de abastecimiento, los servicios internos representaron el 54,9% de la participación del mercado de servicios de inspección de edificios en Europa en 2025, mientras que se prevé que los servicios externalizados crezcan a una CAGR del 8,6% hasta 2031.
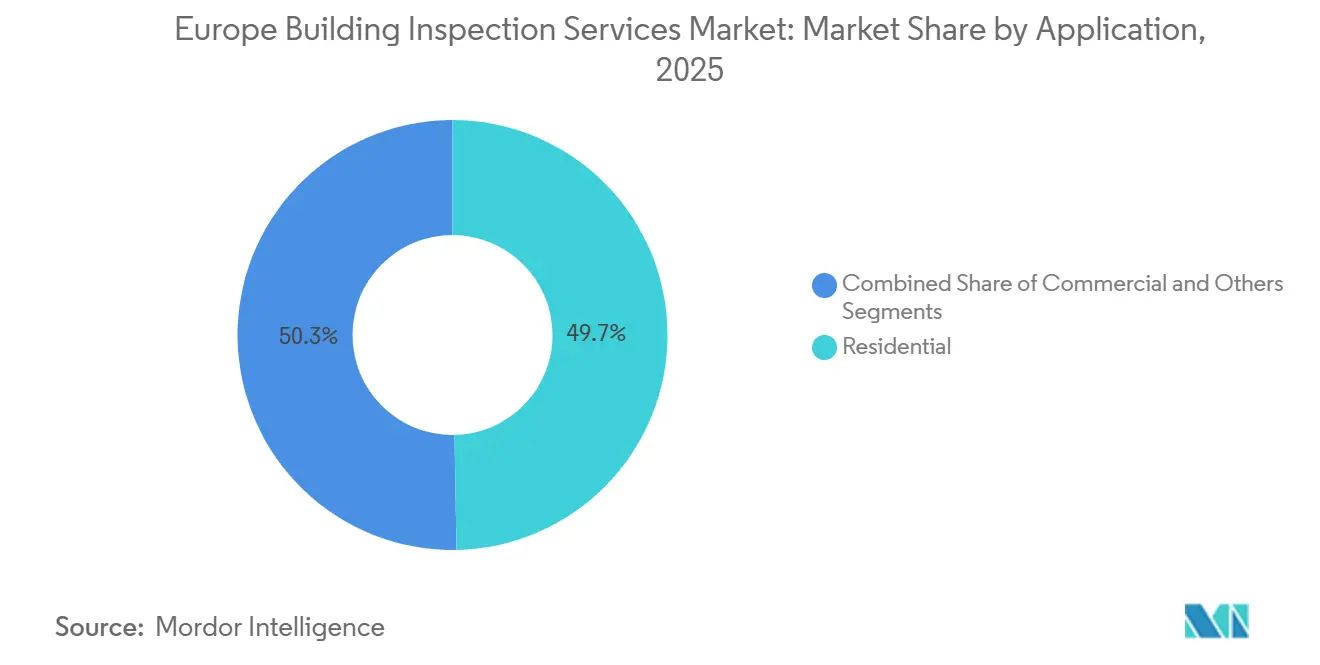
- Por aplicación, las propiedades residenciales representaron el 49,7% del tamaño del mercado de servicios de inspección de edificios en Europa en 2025, mientras que se prevé que las propiedades comerciales crezcan a una CAGR del 8,2% hasta 2031.
- Por usuario final, los propietarios e inversores inmobiliarios representaron el 34,6% de los ingresos del mercado de servicios de inspección de edificios en Europa en 2025, mientras que se prevé que los gobiernos y municipios crezcan a una CAGR del 9,1% hasta 2031.
- Por geografía, Alemania representó el 22,4% de los ingresos del mercado de servicios de inspección de edificios en Europa en 2025, mientras que se prevé que el Resto de Europa crezca a una CAGR del 8,1% hasta 2031.
Nota: Las cifras del tamaño del mercado y los pronósticos de este informe se generan utilizando el marco de estimación patentado de Mordor Intelligence, actualizado con los datos y conocimientos más recientes disponibles a partir de enero de 2026.
Tendencias e Información del Mercado de Servicios de Inspección de Edificios en Europa
Análisis del Impacto de los Impulsores*
| Impulsores | (~) % de Impacto en el Pronóstico de CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Obligaciones de Rendimiento Energético y Renovación | +2.1% | A nivel de la UE, con mayor intensidad en Alemania, Francia, Países Bajos e Italia | Mediano plazo (2-4 años) |
| Supervisión de Seguridad contra Incendios y de Edificios | +1.5% | Reino Unido, a nivel de la UE | Corto plazo (≤ 2 años) |
| Parque de Edificios Envejecido | +1.2% | Europa Occidental y Meridional | Largo plazo (≥ 4 años) |
| Requisitos de Edificación Sostenible e Informes de Carbono | +1.0% | A nivel de la UE, concentrado en grandes propietarios inmobiliarios cotizados | Mediano plazo (2-4 años) |
| Libros de Registro Digitales de Edificios y Pasaportes de Renovación | +0.6% | A nivel de la UE, adopción temprana en los Países Bajos y Alemania | Corto plazo (≤ 2 años) |
| Gestión de Activos Transfronteriza por Propietarios Institucionales | +0.4% | Alemania, Francia, Reino Unido, Países Bajos | Largo plazo (≥ 4 años) |
| Fuente: Mordor Intelligence | |||
Obligaciones de Rendimiento Energético y Renovación de Edificios
El mercado de servicios de inspección de edificios en Europa obtiene demanda de los estándares mínimos de rendimiento energético para edificios no residenciales. La directiva refundida exige que el 16% de los edificios no residenciales con peor rendimiento sea renovado antes de 2030. También establece un objetivo para 2033 para el 26% de ese parque con peor rendimiento. Los estados miembros deben presentar planes nacionales de renovación de edificios antes de diciembre de 2026, lo que genera la necesidad de evaluaciones de referencia y datos documentados sobre los edificios[1]. Una renovación importante generalmente requiere un certificado de rendimiento energético renovado, lo que puede generar trabajo recurrente para los evaluadores. Italia actualizó sus métodos de cálculo del rendimiento energético en octubre de 2025, añadiendo rigor a las inspecciones de los sistemas de calefacción, ventilación y aire acondicionado[2].
Supervisión de Seguridad contra Incendios y de Edificios
Las normativas de incendios y seguridad generan necesidades de inspección independientes de las mejoras energéticas. En el Reino Unido, las autoridades locales han enfrentado escasez de inspectores certificados por el Regulador de Seguridad de Edificios. Los expertos técnicos alemanes inspeccionaron 70.447 sistemas de edificios relevantes para la seguridad en 2024. Identificaron defectos graves en el 27% de los sistemas inspeccionados y defectos menores en el 44%[3]. Francia introdujo requisitos de clasificación de cables para edificios nuevos o renovados con solicitudes de planificación presentadas después de mayo de 2025. Estos requisitos añaden trabajo de inspección y certificación antes de la instalación. El Reglamento revisado sobre Productos de Construcción amplía la atención a la información a nivel de producto y la documentación medioambiental dentro de los proyectos de construcción.
Parque de Edificios Envejecido
Los activos más antiguos proporcionan una base a largo plazo para el mercado de servicios de inspección de edificios en Europa. Los datos de entrada muestran que el 35% de los edificios de la UE tienen más de 50 años. La tasa de renovación de Alemania fue del 0,7% en 2024, por debajo de la tasa del 2% citada como necesaria para los objetivos climáticos de la UE. Esta brecha deja un gran parque que requiere diagnóstico previo a la reparación, mejoras energéticas o saneamiento de seguridad. Italia abrió solicitudes en septiembre de 2025 para un programa de eficiencia energética en vivienda social de 1,5 mil millones de USD. Los edificios participantes requieren auditorías previas y posteriores a la renovación y deben lograr al menos una mejora energética del 30%. El trabajo resultante está vinculado a las condiciones físicas de los activos y no solo a los ciclos de construcción a corto plazo.
Requisitos de Edificación Sostenible e Informes de Carbono
Los requisitos de informes de carbono amplían la información esperada de las evaluaciones de propiedades. La Directiva sobre Informes de Sostenibilidad Corporativa exigió a las empresas cubiertas que reportaran los datos del ejercicio financiero 2024 en 2025. Por lo tanto, los propietarios de inmuebles necesitan datos rastreables sobre el uso de energía, el estado de los edificios y las emisiones. Dichos requisitos pueden ampliar una inspección convencional hacia una revisión más amplia del carbono operacional y embebido. Esto respalda el trabajo en certificación, verificación de carbono y evaluación técnica de edificios. SOCOTEC Italia adquirió Greenwich en 2025 para añadir certificación de edificación sostenible y servicios ambientales, sociales y de gobernanza. Los libros de registro digitales de edificios y los pasaportes de renovación refuerzan este cambio al requerir información estructurada del sitio que pueda actualizarse a lo largo de la vida útil de un activo.
Análisis del Impacto de las Restricciones*
| Restricciones | (~) % de Impacto en el Pronóstico de CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Escasez de Inspectores Cualificados y Especialistas en Energía | -0.9% | A nivel de la UE, más aguda en el Reino Unido, Alemania y Francia | Corto plazo (≤ 2 años) |
| Divergencia de Normas Nacionales y Procedimientos de Aprobación | -0.6% | Transfronterizo, especialmente en los países DACH, mediterráneos y nórdicos | Mediano plazo (2-4 años) |
| Protección de Datos de Edificios y Riesgo de Gobernanza | -0.3% | A nivel de la UE | Mediano plazo (2-4 años) |
| Costo de Equipos y Software Avanzados de Inspección | -0.2% | Economías europeas emergentes y más pequeñas | Largo plazo (≥ 4 años) |
| Fuente: Mordor Intelligence | |||
Escasez de Inspectores Cualificados y Especialistas en Energía
La disponibilidad de personal cualificado es una restricción directa sobre el mercado de servicios de inspección de edificios en Europa. El programa EU LIFE actualizó las hojas de ruta de competencias en 15 estados miembros tras consultas con más de 6.000 organizaciones. Escocia reportó una brecha de dotación de personal de 52 puestos en los servicios de normas de construcción durante 2025. Su informe de fuerza laboral proyectó una brecha de 120 empleados para 2028 y 144 empleados para 2035. Casi el 46,5% de su fuerza laboral actual tenía más de 50 años, lo que aumenta el riesgo de pérdidas relacionadas con la jubilación. Los proveedores pueden enfrentar períodos de programación más largos y mayores costos de retención cuando la experiencia certificada es escasa. Los programas de formación pueden reducir esta presión, pero requieren tiempo antes de que los nuevos especialistas puedan realizar trabajos regulados.
Divergencia de Normas Nacionales y Procedimientos de Aprobación
Las diferencias nacionales dificultan la prestación transfronteriza para los proveedores de inspección. Los requisitos varían en materia de certificados energéticos, clasificaciones de incendios, gestión de datos y acreditación de evaluadores. Francia amplió los plazos de cumplimiento para algunos sistemas de automatización de edificios y control de temperatura de 2027 a 2030 en diciembre de 2025. La investigación sobre pasaportes de renovación también identifica la gestión inconsistente de derechos como una barrera para un sistema de ciclo de vida común. La gobernanza de los datos de edificios puede ralentizar el intercambio de registros de inspección entre propietarios, evaluadores y organismos públicos. Los proveedores más pequeños también pueden encontrar costosos los sistemas de drones, la termografía, el software de modelado y el personal cualificado. Estas condiciones favorecen a las empresas con equipos locales establecidos, recursos técnicos más amplios y procesos de cumplimiento en varios países.
*Nuestras previsiones consideran los impactos de impulsores y restricciones como direccionales, no aditivos. Las previsiones de impacto reflejan el crecimiento base, los efectos de mezcla y las interacciones entre variables.
Análisis de Segmentos
Por Servicio: La Especialización en Elementos Específicos Sostiene los Ingresos Mientras Crece el Trabajo Especializado
Los servicios de inspección de elementos específicos capturaron el 41,8% de los ingresos en 2025, convirtiéndose en la categoría de servicio más grande del mercado de servicios de inspección de edificios en Europa. La categoría abarca evaluaciones detalladas de componentes estructurales, sistemas de calefacción, ventilación y aire acondicionado, instalaciones eléctricas y fachadas. Su escala refleja la necesidad de evidencia a nivel de sistemas individuales y elementos del edificio. Estas inspecciones respaldan certificados, decisiones de mantenimiento, diseño de renovaciones y acciones correctivas. La industria de servicios de inspección de edificios en Europa depende de personal capaz de interpretar conjuntamente las condiciones de los edificios y los requisitos normativos.
Se prevé que otros servicios especializados crezcan a una CAGR del 9,3% hasta 2031. Esta categoría incluye diagnósticos de fachadas mediante drones, pruebas de calidad del aire interior, estudios acústicos y monitoreo digital de condiciones. El servicio Building Scan de Kiwa utiliza drones, modelos tridimensionales y análisis automatizado para identificar grietas, erosión y deterioro del hormigón. Los requisitos del certificado de rendimiento energético colectivo de Francia también respaldan el trabajo continuo en evaluaciones residenciales. El mercado de servicios de inspección de edificios en Europa se beneficia cuando estas herramientas complementan el juicio profesional en lugar de reemplazarlo.
Nota: Las participaciones de todos los segmentos individuales están disponibles con la compra del informe


Por Tipo de Abastecimiento: La Capacidad Interna Sigue Siendo Importante Mientras la Externalización se Expande
Los servicios internos representaron el 54,9% de los ingresos en 2025, manteniendo la posición más grande dentro del mercado de servicios de inspección de edificios en Europa. Los organismos gubernamentales, las empresas de servicios públicos y los operadores públicos de bienes raíces suelen mantener la capacidad de inspección internamente para gestionar la responsabilidad y la información sensible sobre activos. Los equipos internos pueden mantener la familiaridad con las carteras de edificios y los procedimientos operativos locales. Pueden coordinar las inspecciones rutinarias con las funciones más amplias de gestión de instalaciones. Este modelo no elimina la necesidad de especialistas externos cuando los proyectos requieren capacidades técnicas avanzadas.
Se prevé que los servicios externalizados avancen a una CAGR del 8,6% hasta 2031. La termografía, los estudios con drones, las evaluaciones de carbono y las auditorías complejas de calefacción, ventilación y aire acondicionado pueden superar la capacidad de los equipos internos generales. SOCOTEC obtuvo un contrato de 6 años en septiembre de 2025 para realizar más de 100.000 inspecciones en Groninga y Drente a partir de 2026. Es probable que muchos grandes propietarios mantengan un rol de coordinación interna mientras adquieren trabajo especializado externamente. Este enfoque puede aumentar las inspecciones completadas por activo en lugar de simplemente trasladar el trabajo entre proveedores.
Por Aplicación: La Demanda Residencial Lidera Mientras el Cumplimiento Comercial Crece Más Rápido
Las propiedades residenciales representaron el 49,7% de los ingresos en 2025 y constituyeron la mayor área de aplicación. El parque de viviendas existente requiere inspecciones para venta, alquiler, rendimiento energético, renovación y sistemas comunes del edificio. Este alto volumen respalda una amplia base de encargos rutinarios y técnicos. La directiva refundida se centra en mejorar los edificios existentes, lo que mantiene la atención en las propiedades residenciales. Los programas de renovación de vivienda social añaden una mayor necesidad de evaluaciones previas y posteriores.
Se prevé que las propiedades comerciales registren una CAGR del 8,2% hasta 2031. El 16% de los edificios no residenciales con peor rendimiento debe cumplir los requisitos de renovación antes de 2030, con una cobertura más amplia para 2033. Los propietarios comerciales también necesitan información para informes de sostenibilidad, financiación, transacciones de activos y planificación operativa. Otras aplicaciones incluyen sitios industriales, infraestructura pública y propiedades de uso mixto. RINA Prime Value Services recibió autorización en 2025 para realizar diagnósticos estructurales, evaluaciones sísmicas y pruebas de materiales en edificios e infraestructuras italianas existentes.
Nota: Las participaciones de todos los segmentos individuales están disponibles con la compra del informe
Por Usuario Final: Los Propietarios de Inmuebles Lideran, Mientras los Organismos Públicos Tienen la Mayor Tasa de Crecimiento
Los propietarios e inversores inmobiliarios representaron el 34,6% de los ingresos de 2025, la mayor posición por usuario final. Utilizan los informes de inspección para respaldar adquisiciones, financiación, planes de renovación, decisiones de seguros y mantenimiento de carteras. Su necesidad de información consistente sobre activos se ve reforzada por las normas de reporte y las expectativas de los prestamistas. La propiedad transfronteriza puede aumentar el valor de los procesos comunes y los resultados de inspección comparables. Sigue siendo una base de clientes fundamental para la industria de servicios de inspección de edificios en Europa.
Se prevé que los gobiernos y municipios crezcan a una CAGR del 9,1% hasta 2031. Los programas públicos de renovación, las mejoras de vivienda social y la aplicación de la seguridad de los edificios crean una demanda estructurada de inspecciones. Las empresas de gestión de instalaciones, las aseguradoras, los corredores y las instituciones financieras forman canales de demanda adicionales. Los sistemas de calefacción, ventilación y aire acondicionado están sujetos a requisitos de inspección periódica en virtud de la directiva refundida. Los proveedores de inspección pueden llegar a estos usuarios a través de contratos directos y relaciones de gestión de instalaciones.
Análisis Geográfico
Alemania representó el 22,4% de los ingresos de 2025, convirtiéndose en la mayor parte nacional del mercado de servicios de inspección de edificios en Europa. El país cuenta con instituciones de inspección establecidas a través de las redes TÜV y DEKRA. El Reino Unido enfrenta trabajo adicional relacionado con la seguridad en el marco posterior al incendio de Grenfell. El programa de vivienda social de Italia requiere ganancias energéticas verificadas y auditorías previas y posteriores a la renovación.
Los Países Bajos y los países escandinavos generan demanda de evaluaciones técnicas avanzadas de edificios. El programa de daños mineros de Groninga implicará más de 100.000 inspecciones a partir de 2026. TÜV SÜD adquirió Domutech en 2024 para establecer servicios de ciclo de vida de edificios en Dinamarca. La transacción reflejó el interés en la inspección de propiedades, los certificados energéticos y los servicios digitales de ciclo de vida. Rusia permanece fuera del marco regulatorio de la UE, lo que limita su integración con las normas de inspección de toda la UE.
Se prevé que el resto de Europa crezca a una CAGR del 8,1% hasta 2031, la tasa geográfica más rápida. Los programas financiados por la UE pueden requerir el cumplimiento certificado de las normas energéticas y de calidad antes de que se liberen los fondos. La iniciativa EU LIFE BUILD UP Skills entregó hojas de ruta actualizadas en 15 estados miembros durante 2024 y 2025. Esto puede mejorar la disponibilidad de servicios donde se amplíe la capacidad de la fuerza laboral cualificada.
Panorama Competitivo
El mercado de servicios de inspección de edificios en Europa tiene una concentración moderada. Los grandes grupos de ensayo, inspección y certificación mantienen relaciones con clientes paneuropeos y recursos de cumplimiento normativo a nivel nacional. Los grupos relevantes incluyen SGS, Bureau Veritas, Intertek, DEKRA, TÜV SÜD, TÜV Rheinland, SOCOTEC y DNV. Los especialistas nacionales, incluidos RINA, Kiwa, Applus+ y Eurofins, mantienen posiciones sólidas en países seleccionados y nichos técnicos. Los proveedores locales siguen siendo relevantes porque la seguridad contra incendios, las evaluaciones energéticas, la geotecnia y las prácticas de datos de edificios son específicas de cada país.
La actividad estratégica se centra en la capacidad técnica y la expansión geográfica selectiva. Bureau Veritas acordó en enero de 2025 adquirir Contec AQS y negocios italianos relacionados, incorporando 190 expertos y reportando ingresos de 2024 de 33 millones de USD. Acordó adquirir Lotusworks en abril de 2026 para ampliar su posición en instalaciones de misión crítica. Kiwa se asoció con DronePort Rotterdam para combinar drones, clasificación automatizada y modelos de condición tridimensionales. RINA se convirtió en proveedor acreditado de verificación del Índice de Resiliencia de Edificios en septiembre de 2025.
SOCOTEC reportó una facturación de 2024 de 1,8 mil millones de USD en 27 países y continuó con adquisiciones a nivel nacional. Su adquisición de Greenwich en Italia añadió certificación de edificación sostenible y servicios de sostenibilidad. El mercado de servicios de inspección de edificios en Europa sigue abierto a proveedores más pequeños con experiencia reconocida o relaciones locales establecidas. Los proveedores más grandes mantienen una ventaja en encargos que abarcan múltiples jurisdicciones o disciplinas técnicas.
Desarrollos Recientes de la Industria
- Septiembre de 2026: Bureau Veritas completó su esquema de adquisición en efectivo recomendado de Intertek Group plc por los fondos EQT X, con participación minoritaria de Luxinva y Mubadala, anunciado en junio de 2026, consolidando una empresa líder en ensayo, inspección y certificación con capacidades de inspección de edificios en Europa en una plataforma respaldada por capital privado centrada en el crecimiento a largo plazo en servicios de inspección obligatoria.
- Junio de 2026: CERTANIA Gruppe adquirió Van Santen Advies, un especialista neerlandés en cumplimiento de amianto e inspecciones de edificios, ampliando su cartera de Edificios e Infraestructuras en el mercado neerlandés.
- Abril de 2026: Bureau Veritas acordó adquirir Lotusworks, un proveedor global de puesta en marcha de activos de misión crítica y aseguramiento de calidad, estableciendo una plataforma que representa el 15% de su división de Edificios e Infraestructuras.


Alcance del Informe del Mercado de Servicios de Inspección de Edificios en Europa
| Servicios de Inspección de Viviendas |
| Servicios de Inspección de Elementos Específicos |
| Servicios de Inspección de Edificios Comerciales |
| Otros Servicios Especializados |
| Servicios Internos |
| Servicios Externalizados |
| Residencial |
| Comercial |
| Otras Aplicaciones |
| Agencias Inmobiliarias y Corredores |
| Propietarios e Inversores Inmobiliarios |
| Gobierno y Municipios |
| Aseguradoras e Instituciones Financieras |
| Empresas de Gestión de Instalaciones |
| Reino Unido |
| Alemania |
| Francia |
| Italia |
| España |
| Países Bajos |
| Rusia |
| Resto de Europa |
| Por Servicio | Servicios de Inspección de Viviendas |
| Servicios de Inspección de Elementos Específicos | |
| Servicios de Inspección de Edificios Comerciales | |
| Otros Servicios Especializados | |
| Por Tipo de Abastecimiento | Servicios Internos |
| Servicios Externalizados | |
| Por Aplicación | Residencial |
| Comercial | |
| Otras Aplicaciones | |
| Por Usuario Final | Agencias Inmobiliarias y Corredores |
| Propietarios e Inversores Inmobiliarios | |
| Gobierno y Municipios | |
| Aseguradoras e Instituciones Financieras | |
| Empresas de Gestión de Instalaciones | |
| Por Países | Reino Unido |
| Alemania | |
| Francia | |
| Italia | |
| España | |
| Países Bajos | |
| Rusia | |
| Resto de Europa |


Preguntas Clave Respondidas en el Informe
¿Qué impulsa la demanda de servicios de inspección de edificios en Europa?
Los requisitos de rendimiento energético, la supervisión de seguridad, el parque de edificios envejecido y las necesidades de reporte están aumentando el uso de inspecciones documentadas.
¿Cuál es el tamaño del mercado de servicios de inspección de edificios en Europa?
Se estima en 2,51 mil millones de USD en 2026 y se proyecta que alcance 3,56 mil millones de USD en 2031, creciendo a una CAGR del 7,24%.
¿Qué categoría de servicio lidera los ingresos?
Los servicios de inspección de elementos específicos lideraron con el 41,8% de los ingresos de 2025, respaldados por la demanda de evaluaciones a nivel de sistemas y componentes.
¿Qué aplicación crece más rápido?
Se prevé que las propiedades comerciales crezcan a una CAGR del 8,2% hasta 2031 a medida que los plazos de cumplimiento amplían las necesidades de inspección.
¿Qué usuario final crecerá más rápido?
Se prevé que los gobiernos y municipios crezcan a una CAGR del 9,1% hasta 2031, respaldados por programas públicos de renovación y seguridad.
¿Qué geografía se expande más rápido?
Se prevé que el resto de Europa crezca a una CAGR del 8,1% hasta 2031 a medida que los programas de renovación financiados introducen requisitos de cumplimiento estructurado.


 Sus datos están seguros y nunca se venden ni se comparten.
