
Tamanho e Participação do Mercado de Serviços de Inspeção de Edifícios na Europa
Visão Geral do Mercado
| Período de Estudo | 2020 - 2031 |
|---|---|
| Período de Dados de Previsão | 2026 - 2031 |
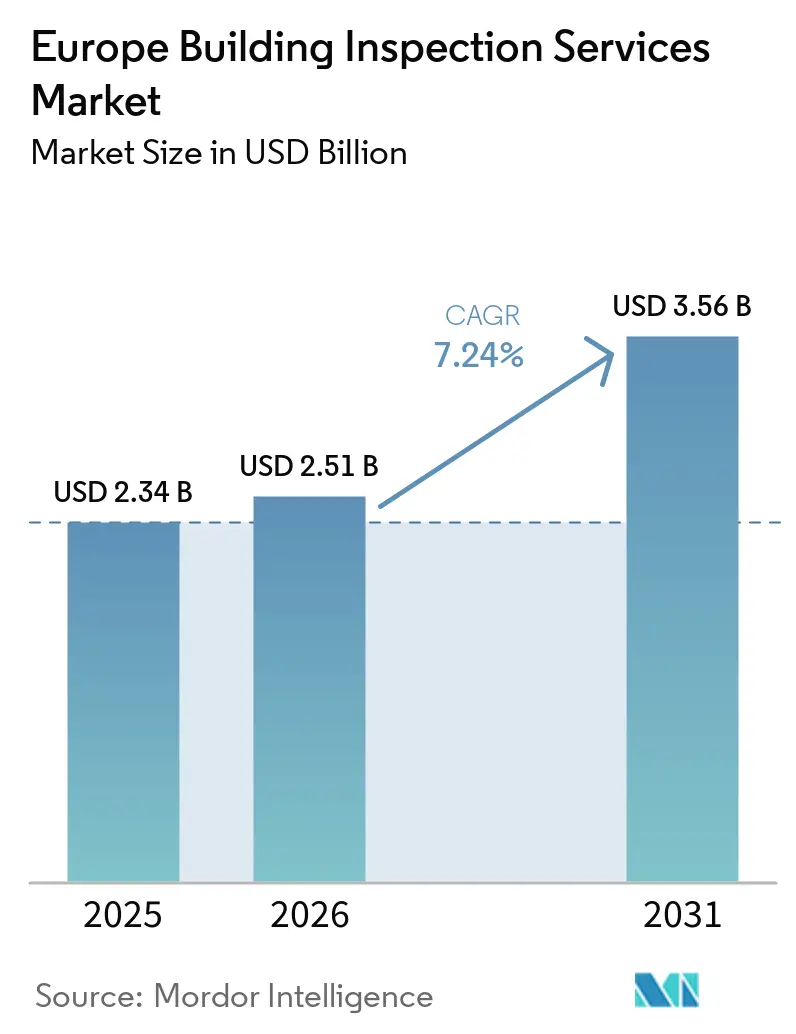
| Tamanho do mercado no ano base (2025) | 2.34 Bilhões de dólares |
| Tamanho do Mercado (2026) | 2.51 Bilhões de dólares |
| Tamanho do Mercado (2031) | 3.56 Bilhões de dólares |
| Taxa de crescimento (2026 - 2031) | 7.24 % |
| Concentração do Mercado | Médio |
Principais jogadores *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica Imagem © Mordor Intelligence. O reuso requer atribuição conforme CC BY 4.0. | |
Análise do Mercado de Serviços de Inspeção de Edifícios na Europa por Mordor Intelligence
O tamanho do Mercado de Serviços de Inspeção de Edifícios na Europa está projetado para expandir de 2,34 bilhões de USD em 2025 e 2,51 bilhões de USD em 2026 para 3,56 bilhões de USD até 2031, registrando um CAGR de 7,24% entre 2026 e 2031.
O mercado de serviços de inspeção de edifícios na Europa está sendo moldado por regulamentações de energia que deslocam o trabalho de inspeção da manutenção discricionária para a conformidade documentada. A reformulação da Diretiva de Desempenho Energético dos Edifícios exige implementação nacional até maio de 2026, o que oferece aos prestadores de serviços um pipeline mais claro de trabalhos de certificação e reavaliação. Os edifícios mais antigos continuam sendo a principal fonte de demanda, pois 85% dos edifícios da UE foram construídos antes de 2000, e 75% apresentam baixo desempenho energético. O mercado de serviços de inspeção de edifícios na Europa também se beneficia quando investidores, organismos públicos e gestores de imóveis precisam de informações consistentes sobre ativos para planos de renovação. Os prestadores de serviços com especialistas qualificados, conhecimento de conformidade em nível nacional e capacidades de levantamento digital estão mais bem posicionados para capturar atribuições recorrentes. A escassez de mão de obra e as diferentes regras de aprovação nacionais podem limitar a capacidade de entrega, especialmente onde as regulamentações entram em vigor rapidamente.
Principais Conclusões do Relatório
- Por serviço, os serviços de inspeção de elemento específico detinham 41,8% da participação do mercado de serviços de inspeção de edifícios na Europa em 2025, enquanto outros serviços especializados têm previsão de crescer a um CAGR de 9,3% até 2031.
- Por tipo de fornecimento, os serviços internos detinham 54,9% da participação do mercado de serviços de inspeção de edifícios na Europa em 2025, enquanto os serviços terceirizados têm previsão de crescer a um CAGR de 8,6% até 2031.
- Por aplicação, as propriedades residenciais representavam 49,7% do tamanho do mercado de serviços de inspeção de edifícios na Europa em 2025, enquanto as propriedades comerciais têm previsão de crescer a um CAGR de 8,2% até 2031.
- Por utilizador final, os proprietários e investidores imobiliários detinham 34,6% da receita do mercado de serviços de inspeção de edifícios na Europa em 2025, enquanto o governo e os municípios têm previsão de crescer a um CAGR de 9,1% até 2031.
- Por geografia, a Alemanha detinha 22,4% da receita do mercado de serviços de inspeção de edifícios na Europa em 2025, enquanto o Resto da Europa tem previsão de crescer a um CAGR de 8,1% até 2031.
Nota: O tamanho do mercado e os números de previsão neste relatório são gerados usando a estrutura de estimativa proprietária da Mordor Intelligence, atualizada com os dados e percepções mais recentes disponíveis em janeiro de 2026.
Tendências e Perspetivas do Mercado de Serviços de Inspeção de Edifícios na Europa
Análise de Impacto dos Impulsionadores*
| Impulsionadores | (~) % de Impacto na Previsão do CAGR | Relevância Geográfica | Horizonte Temporal do Impacto |
|---|---|---|---|
| Obrigações de Desempenho Energético e Renovação | +2.1% | Em toda a UE, mais forte na Alemanha, França, Países Baixos e Itália | Médio prazo (2 a 4 anos) |
| Supervisão de Segurança contra Incêndios e de Edifícios | +1.5% | Reino Unido, em toda a UE | Curto prazo (≤ 2 anos) |
| Parque Edificado Envelhecido | +1.2% | Europa Ocidental e do Sul | Longo prazo (≥ 4 anos) |
| Requisitos de Edifícios Verdes e Relatórios de Carbono | +1.0% | Em toda a UE, concentrado em grandes proprietários imobiliários cotados | Médio prazo (2 a 4 anos) |
| Cadernetas Digitais de Edifícios e Passaportes de Renovação | +0.6% | Em toda a UE, adoção antecipada nos Países Baixos e na Alemanha | Curto prazo (≤ 2 anos) |
| Gestão de Ativos Transfronteiriça por Proprietários Institucionais | +0.4% | Alemanha, França, Reino Unido, Países Baixos | Longo prazo (≥ 4 anos) |
| Fonte: Mordor Intelligence | |||
Obrigações de Desempenho Energético e Renovação de Edifícios
O mercado de serviços de inspeção de edifícios na Europa ganha demanda com os padrões mínimos de desempenho energético para edifícios não residenciais. A diretiva reformulada exige que os 16% de edifícios não residenciais com pior desempenho sejam renovados até 2030. Também estabelece uma meta para 2033 para os 26% com pior desempenho desse parque. Os Estados-Membros devem apresentar planos nacionais de renovação de edifícios até dezembro de 2026, criando a necessidade de avaliações de base e dados documentados sobre edifícios[1]. Uma renovação importante geralmente exige um certificado de desempenho energético renovado, o que pode gerar trabalho recorrente para os avaliadores. A Itália atualizou os seus métodos de cálculo de desempenho energético em outubro de 2025, adicionando rigor às inspeções de sistemas de aquecimento, ventilação e ar condicionado[2].
Supervisão de Segurança contra Incêndios e de Edifícios
As regras de segurança contra incêndios e segurança criam necessidades de inspeção separadas das melhorias energéticas. No Reino Unido, as autoridades locais enfrentaram escassez de inspetores certificados pelo Regulador de Segurança de Edifícios. Peritos técnicos alemães inspecionaram 70.447 sistemas de edifícios relevantes para a segurança em 2024. Identificaram defeitos graves em 27% dos sistemas inspecionados e defeitos menores em 44%[3]. A França introduziu requisitos de classificação de cabos para edifícios novos ou renovados com pedidos de licenciamento apresentados após maio de 2025. Esses requisitos acrescentam trabalho de inspeção e certificação antes da instalação. O Regulamento de Produtos de Construção revisto amplia a atenção às informações ao nível do produto e à documentação ambiental no âmbito dos projetos de construção.
Parque Edificado Envelhecido
Os ativos mais antigos fornecem uma base de longo prazo para o mercado de serviços de inspeção de edifícios na Europa. Os dados de entrada mostram que 35% dos edifícios da UE têm mais de 50 anos. A taxa de renovação da Alemanha foi de 0,7% em 2024, abaixo da taxa de 2% citada como necessária para os objetivos climáticos da UE. Esta lacuna deixa um grande parque que requer diagnóstico antes de reparação, melhorias energéticas ou remediação de segurança. A Itália abriu candidaturas em setembro de 2025 para um programa de eficiência energética de habitação social no valor de 1,5 bilhões de USD. Os edifícios participantes requerem auditorias antes e após a renovação e devem alcançar pelo menos uma melhoria energética de 30%. O trabalho resultante está ligado às condições físicas dos ativos e não apenas aos ciclos de construção de curto prazo.
Requisitos de Edifícios Verdes e Relatórios de Carbono
Os requisitos de relatórios de carbono ampliam as informações esperadas das avaliações de propriedades. A Diretiva de Relatórios de Sustentabilidade Corporativa exigiu que as empresas abrangidas reportassem os dados do exercício financeiro de 2024 em 2025. Os proprietários de imóveis, portanto, precisam de dados rastreáveis sobre consumo de energia, condição dos edifícios e emissões. Tais requisitos podem ampliar um levantamento convencional para uma revisão mais abrangente do carbono operacional e incorporado. Isso apoia o trabalho em certificação, verificação de carbono e avaliação técnica de edifícios. A SOCOTEC Italia adquiriu a Greenwich em 2025 para adicionar certificação de edifícios verdes e serviços ambientais, sociais e de governança. As cadernetas digitais de edifícios e os passaportes de renovação reforçam esta mudança ao exigir informações estruturadas do local que possam ser atualizadas ao longo da vida de um ativo.
Análise de Impacto das Restrições*
| Restrições | (~) % de Impacto na Previsão do CAGR | Relevância Geográfica | Horizonte Temporal do Impacto |
|---|---|---|---|
| Escassez de Inspetores Qualificados e Especialistas em Energia | -0.9% | Em toda a UE, mais aguda no Reino Unido, Alemanha e França | Curto prazo (≤ 2 anos) |
| Normas Nacionais Divergentes e Procedimentos de Aprovação | -0.6% | Transfronteiriço, especialmente nos países DACH, mediterrâneos e nórdicos | Médio prazo (2 a 4 anos) |
| Proteção de Dados de Edifícios e Risco de Governança | -0.3% | Em toda a UE | Médio prazo (2 a 4 anos) |
| Custo de Equipamentos e Software Avançados de Inspeção | -0.2% | Economias europeias emergentes e de menor dimensão | Longo prazo (≥ 4 anos) |
| Fonte: Mordor Intelligence | |||
Escassez de Inspetores Qualificados e Especialistas em Energia
A oferta de pessoal qualificado é uma restrição direta ao mercado de serviços de inspeção de edifícios na Europa. O programa EU LIFE atualizou os roteiros de competências em 15 Estados-Membros após consultas com mais de 6.000 organizações. A Escócia reportou uma lacuna de 52 postos de trabalho nos serviços de normas de construção durante 2025. O seu relatório sobre a força de trabalho projetou uma lacuna de 120 funcionários até 2028 e 144 funcionários até 2035. Cerca de 46,5% da sua força de trabalho atual tinha mais de 50 anos, aumentando o risco de perdas relacionadas com a aposentadoria. Os prestadores de serviços podem enfrentar períodos de agendamento mais longos e custos de retenção mais elevados quando a experiência certificada é escassa. Os programas de formação podem reduzir esta pressão, mas requerem tempo antes que novos especialistas possam realizar trabalhos regulamentados.
Normas Nacionais Divergentes e Procedimentos de Aprovação
As diferenças nacionais tornam a prestação transfronteiriça mais difícil para os prestadores de serviços de inspeção. Os requisitos variam entre certificados de energia, classificações de segurança contra incêndios, tratamento de dados e acreditação de avaliadores. A França prorrogou os prazos de conformidade para alguns sistemas de automação de edifícios e controlo de temperatura de 2027 para 2030 em dezembro de 2025. A investigação sobre passaportes de renovação também identifica a gestão inconsistente de direitos como uma barreira a um sistema de ciclo de vida comum. A governança de dados de edifícios pode retardar a partilha de registos de inspeção entre proprietários, avaliadores e organismos públicos. Os prestadores de menor dimensão também podem considerar os sistemas de drones, a imagiologia térmica, o software de modelação e o pessoal qualificado dispendiosos de obter. Estas condições favorecem as empresas com equipas locais estabelecidas, recursos técnicos mais amplos e processos de conformidade em vários países.
*Nossas previsões tratam os impactos dos impulsionadores e restrições como direcionais, e não aditivos. As previsões de impacto refletem o crescimento de base, os efeitos de composição e as interações entre variáveis.
Análise de Segmentos
Por Serviço: A Especialização em Elementos Específicos Sustenta a Receita Enquanto os Serviços Especializados Crescem
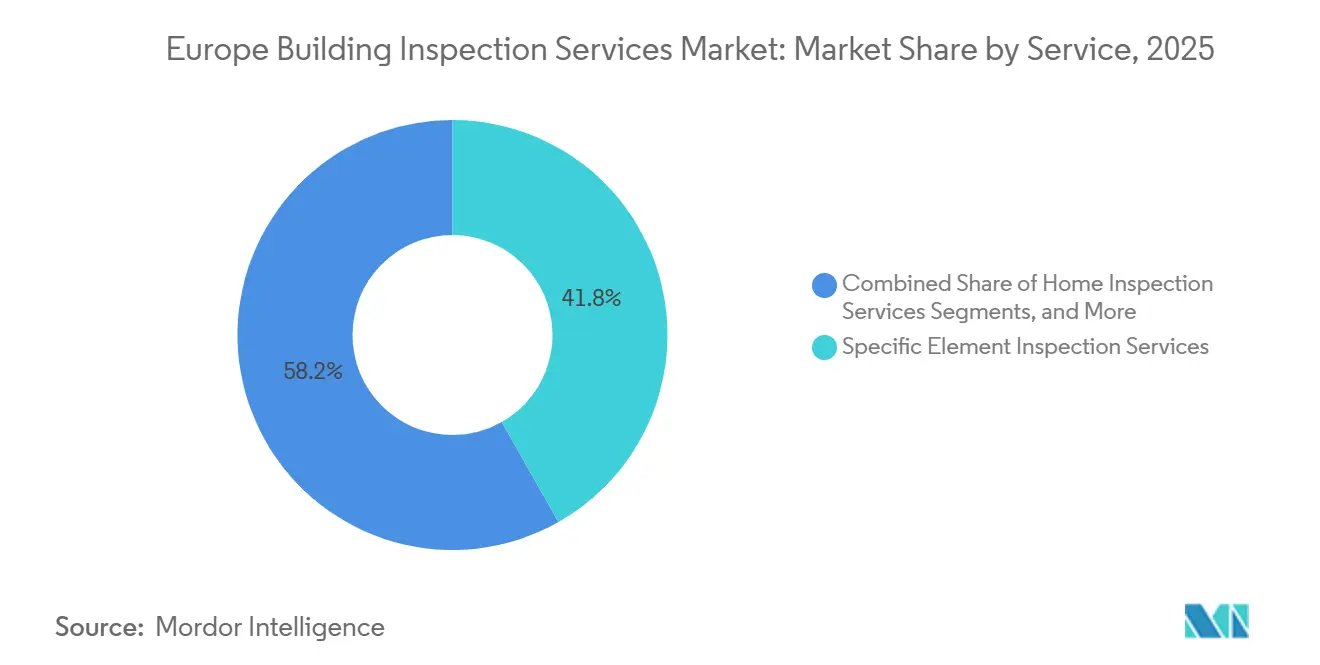
Os serviços de inspeção de elementos específicos captaram 41,8% da receita em 2025, tornando-se a maior categoria de serviços no mercado de serviços de inspeção de edifícios na Europa. A categoria abrange avaliações detalhadas de componentes estruturais, sistemas de aquecimento, ventilação e ar condicionado, instalações elétricas e fachadas. A sua escala reflete a necessidade de evidências ao nível de sistemas individuais e elementos de edifícios. Estes exames apoiam certificados, decisões de manutenção, conceção de renovações e ações corretivas. O setor de serviços de inspeção de edifícios na Europa depende de pessoal capaz de interpretar conjuntamente as condições dos edifícios e os requisitos regulamentares.
Outros serviços especializados têm previsão de crescer a um CAGR de 9,3% até 2031. Esta categoria inclui diagnósticos de fachadas por drone, testes de qualidade do ar interior, levantamentos acústicos e monitorização digital de condições. O serviço Building Scan da Kiwa utiliza drones, modelos tridimensionais e análise automatizada para identificar fissuras, erosão e deterioração do betão. Os requisitos de certificado de desempenho energético coletivo em França também apoiam o trabalho contínuo em avaliações residenciais. O mercado de serviços de inspeção de edifícios na Europa beneficia quando estas ferramentas complementam o julgamento profissional em vez de o substituir.


Por Tipo de Fornecimento: A Capacidade Interna Permanece Importante Enquanto a Terceirização se Expande
Os serviços internos detinham 54,9% da receita em 2025, mantendo a maior posição no mercado de serviços de inspeção de edifícios na Europa. Os organismos governamentais, as empresas de serviços públicos e os operadores públicos de imóveis frequentemente mantêm a capacidade de inspeção internamente para gerir a responsabilidade e as informações sensíveis sobre ativos. As equipas internas podem manter familiaridade com os portfólios de edifícios e os procedimentos operacionais locais. Podem coordenar inspeções de rotina com funções mais amplas de gestão de instalações. Este modelo não elimina a necessidade de especialistas externos quando os projetos requerem capacidades técnicas avançadas.
Os serviços terceirizados têm previsão de avançar a um CAGR de 8,6% até 2031. A imagiologia térmica, os levantamentos por drone, as avaliações de carbono e as auditorias complexas de sistemas de aquecimento, ventilação e ar condicionado podem exceder a capacidade das equipas internas gerais. A SOCOTEC garantiu um contrato de 6 anos em setembro de 2025 para realizar mais de 100.000 inspeções em Groningen e Drenthe a partir de 2026. Muitos grandes proprietários provavelmente manterão uma função de coordenação interna enquanto adquirem trabalho especializado externamente. Esta abordagem pode aumentar as inspeções realizadas para cada ativo em vez de simplesmente transferir trabalho entre prestadores.
Por Aplicação: A Demanda Residencial Lidera Enquanto a Conformidade Comercial Cresce Mais Rapidamente
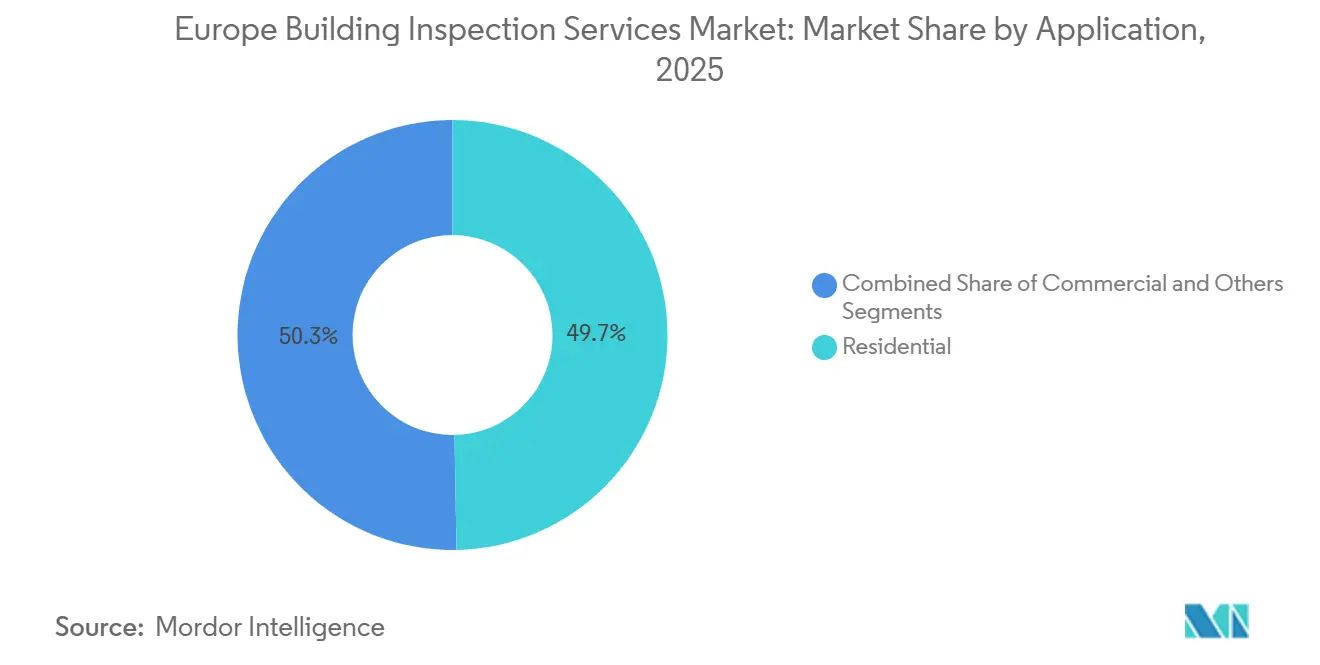
As propriedades residenciais representaram 49,7% da receita em 2025 e constituíram a maior área de aplicação. O parque habitacional existente requer inspeções para venda, arrendamento, desempenho energético, renovação e sistemas comuns de edifícios. Este elevado volume apoia uma ampla base de atribuições de rotina e técnicas. A diretiva reformulada centra-se na melhoria dos edifícios existentes, o que mantém a atenção nas propriedades residenciais. Os programas de renovação de habitação social acrescentam uma necessidade adicional de avaliação antes e após a intervenção.
As propriedades comerciais têm previsão de registar um CAGR de 8,2% até 2031. Os 16% de edifícios não residenciais com pior desempenho devem cumprir os requisitos de renovação até 2030, com uma cobertura mais ampla até 2033. Os proprietários comerciais também precisam de informações para relatórios de sustentabilidade, financiamento, transações de ativos e planeamento operacional. Outras aplicações incluem instalações industriais, infraestruturas públicas e propriedades de uso misto. A RINA Prime Value Services recebeu autorização em 2025 para realizar diagnósticos estruturais, avaliações sísmicas e testes de materiais em edifícios e infraestruturas italianas existentes.
Por Utilizador Final: Os Proprietários de Imóveis Lideram, Enquanto os Organismos Públicos Têm a Taxa de Crescimento Mais Elevada
Os proprietários e investidores imobiliários detinham 34,6% da receita de 2025, a maior posição de utilizador final. Utilizam relatórios de inspeção para apoiar aquisições, financiamento, planos de renovação, decisões de seguros e manutenção de portfólios. A sua necessidade de informações consistentes sobre ativos é reforçada pelas regras de reporte e pelas expectativas dos credores. A propriedade transfronteiriça pode aumentar o valor de processos comuns e resultados de levantamento comparáveis. Continua a ser uma base de clientes central para o setor de serviços de inspeção de edifícios na Europa.
O governo e os municípios têm previsão de crescer a um CAGR de 9,1% até 2031. Os programas públicos de renovação, as melhorias de habitação social e a aplicação da segurança de edifícios criam uma demanda estruturada de inspeção. As empresas de gestão de instalações, seguradoras, corretores e instituições financeiras formam canais de demanda adicionais. Os sistemas de aquecimento, ventilação e ar condicionado estão sujeitos a requisitos de inspeção periódica ao abrigo da diretiva reformulada. Os prestadores de serviços de inspeção podem alcançar estes utilizadores através de contratos diretos e relações de gestão de instalações.
Análise Geográfica
A Alemanha detinha 22,4% da receita de 2025, tornando-se a maior componente nacional do mercado de serviços de inspeção de edifícios na Europa. O país possui instituições de inspeção estabelecidas através das redes TÜV e DEKRA. O Reino Unido enfrenta trabalho adicional relacionado com a segurança no âmbito do seu quadro pós-Grenfell. O programa de habitação social de Itália exige ganhos de energia verificados e auditorias antes e após a renovação.
Os Países Baixos e os países escandinavos proporcionam uma demanda por avaliação técnica avançada de edifícios. O programa de danos mineiros de Groningen envolverá mais de 100.000 inspeções a partir de 2026. A TÜV SÜD adquiriu a Domutech em 2024 para estabelecer serviços de ciclo de vida de edifícios na Dinamarca. A transação refletiu o interesse em inspeção de propriedades, certificados de energia e serviços digitais de ciclo de vida. A Rússia permanece fora do quadro regulamentar da UE, o que limita a sua integração com as regras de inspeção a nível europeu.
O Resto da Europa tem previsão de crescer a um CAGR de 8,1% até 2031, a taxa geográfica mais rápida. Os programas financiados pela UE podem exigir conformidade certificada com normas de energia e qualidade antes da libertação de fundos. A iniciativa EU LIFE BUILD UP Skills entregou roteiros atualizados em 15 Estados-Membros durante 2024 e 2025. Isso pode melhorar a disponibilidade de serviços onde a capacidade da força de trabalho qualificada se expande.
Panorama Competitivo
O mercado de serviços de inspeção de edifícios na Europa tem uma concentração moderada. Os grandes grupos de ensaio, inspeção e certificação mantêm relações com clientes pan-europeus e recursos de conformidade a nível nacional. Os grupos relevantes incluem SGS, Bureau Veritas, Intertek, DEKRA, TÜV SÜD, TÜV Rheinland, SOCOTEC e DNV. Os especialistas nacionais, incluindo RINA, Kiwa, Applus+ e Eurofins, mantêm posições fortes em países selecionados e nichos técnicos. Os prestadores locais continuam relevantes porque a segurança contra incêndios, as avaliações energéticas, a geotecnia e as práticas de dados de edifícios são específicas de cada país.
A atividade estratégica centra-se na capacidade técnica e na expansão geográfica selecionada. A Bureau Veritas acordou em janeiro de 2025 adquirir a Contec AQS e empresas italianas relacionadas, acrescentando 190 especialistas e reportando uma receita de 2024 de 33 milhões de USD. Acordou adquirir a Lotusworks em abril de 2026 para expandir a sua posição em instalações de missão crítica. A Kiwa estabeleceu uma parceria com a DronePort Rotterdam para combinar drones, classificação automatizada e modelos de condição tridimensionais. A RINA tornou-se um prestador de verificação do Índice de Resiliência de Edifícios acreditado em setembro de 2025.
A SOCOTEC reportou uma faturação de 2024 de 1,8 bilhões de USD em 27 países e continuou as aquisições a nível nacional. A sua aquisição da Greenwich em Itália acrescentou certificação de edifícios verdes e serviços de sustentabilidade. O mercado de serviços de inspeção de edifícios na Europa permanece aberto a prestadores de menor dimensão com experiência reconhecida ou relações locais estabelecidas. Os prestadores de maior dimensão mantêm uma vantagem em atribuições que abrangem múltiplas jurisdições ou disciplinas técnicas.
Desenvolvimentos Recentes do Setor
- Setembro de 2026: A Bureau Veritas concluiu o seu esquema de aquisição em numerário recomendado da Intertek Group plc pelos fundos EQT X, com participação minoritária da Luxinva e da Mubadala, anunciado em junho de 2026, consolidando uma empresa líder em ensaio, inspeção e certificação com capacidades de inspeção de edifícios na Europa numa plataforma apoiada por capital privado focada no crescimento a longo prazo em serviços de inspeção obrigatória.
- Junho de 2026: A CERTANIA Gruppe adquiriu a Van Santen Advies, especialista nos Países Baixos em conformidade com amianto e inspeções de edifícios, expandindo o seu portfólio de Edifícios e Infraestruturas no mercado neerlandês.
- Abril de 2026: A Bureau Veritas acordou adquirir a Lotusworks, prestador global de comissionamento de ativos de missão crítica e garantia de qualidade, estabelecendo uma plataforma que representa 15% da sua divisão de Edifícios e Infraestruturas.


Âmbito do Relatório do Mercado de Serviços de Inspeção de Edifícios na Europa
| Serviços de Inspeção Residencial |
| Serviços de Inspeção de Elementos Específicos |
| Serviços de Inspeção de Edifícios Comerciais |
| Outros Serviços Especializados |
| Serviços Internos |
| Serviços Terceirizados |
| Residencial |
| Comercial |
| Outras Aplicações |
| Agências Imobiliárias e Corretores |
| Proprietários e Investidores Imobiliários |
| Governo e Municípios |
| Seguradoras e Instituições Financeiras |
| Empresas de Gestão de Instalações |
| Reino Unido |
| Alemanha |
| França |
| Itália |
| Espanha |
| Países Baixos |
| Rússia |
| Resto da Europa |
| Por Serviço | Serviços de Inspeção Residencial |
| Serviços de Inspeção de Elementos Específicos | |
| Serviços de Inspeção de Edifícios Comerciais | |
| Outros Serviços Especializados | |
| Por Tipo de Fornecimento | Serviços Internos |
| Serviços Terceirizados | |
| Por Aplicação | Residencial |
| Comercial | |
| Outras Aplicações | |
| Por Utilizador Final | Agências Imobiliárias e Corretores |
| Proprietários e Investidores Imobiliários | |
| Governo e Municípios | |
| Seguradoras e Instituições Financeiras | |
| Empresas de Gestão de Instalações | |
| Por País | Reino Unido |
| Alemanha | |
| França | |
| Itália | |
| Espanha | |
| Países Baixos | |
| Rússia | |
| Resto da Europa |


Principais Questões Respondidas no Relatório
O que está a impulsionar a demanda por serviços de inspeção de edifícios na Europa?
Os requisitos de desempenho energético, a supervisão de segurança, o parque edificado envelhecido e as necessidades de reporte estão a aumentar o uso de inspeções documentadas.
Qual é a dimensão do mercado de serviços de inspeção de edifícios na Europa?
Estima-se em 2,51 bilhões de USD em 2026 e tem previsão de atingir 3,56 bilhões de USD até 2031, crescendo a um CAGR de 7,24%.
Qual categoria de serviço lidera a receita?
Os serviços de inspeção de elementos específicos lideraram com 41,8% da receita de 2025, apoiados pela demanda por avaliações ao nível de sistemas e componentes.
Qual aplicação está a crescer mais rapidamente?
As propriedades comerciais têm previsão de crescer a um CAGR de 8,2% até 2031, à medida que os prazos de conformidade expandem as necessidades de inspeção.
Qual utilizador final crescerá mais rapidamente?
O governo e os municípios têm previsão de crescer a um CAGR de 9,1% até 2031, apoiados por programas públicos de renovação e segurança.
Qual geografia está a expandir-se mais rapidamente?
O Resto da Europa tem previsão de crescer a um CAGR de 8,1% até 2031, à medida que os programas de renovação financiados introduzem requisitos de conformidade estruturados.


 Seus dados estão seguros e nunca são vendidos ou compartilhados.
