
Marktgröße und Marktanteile der Gebäudeinspektionsdienstleistungen in Europa
Marktübersicht
| Studienzeitraum | 2020 - 2031 |
|---|---|
| Prognosedatenzeitraum | 2026 - 2031 |
| Marktgröße im Basisjahr (2025) | 2.34 Milliarden US-Dollar |
| Marktgröße (2026) | 2.51 Milliarden US-Dollar |
| Marktgröße (2031) | 3.56 Milliarden US-Dollar |
| Wachstumsrate (2026 - 2031) | 7.24 % |
| Marktkonzentration | Mittel |
Hauptakteure *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert Bild © Mordor Intelligence. Wiederverwendung erfordert Namensnennung gemäß CC BY 4.0. | |
Marktanalyse der Gebäudeinspektionsdienstleistungen in Europa von Mordor Intelligence
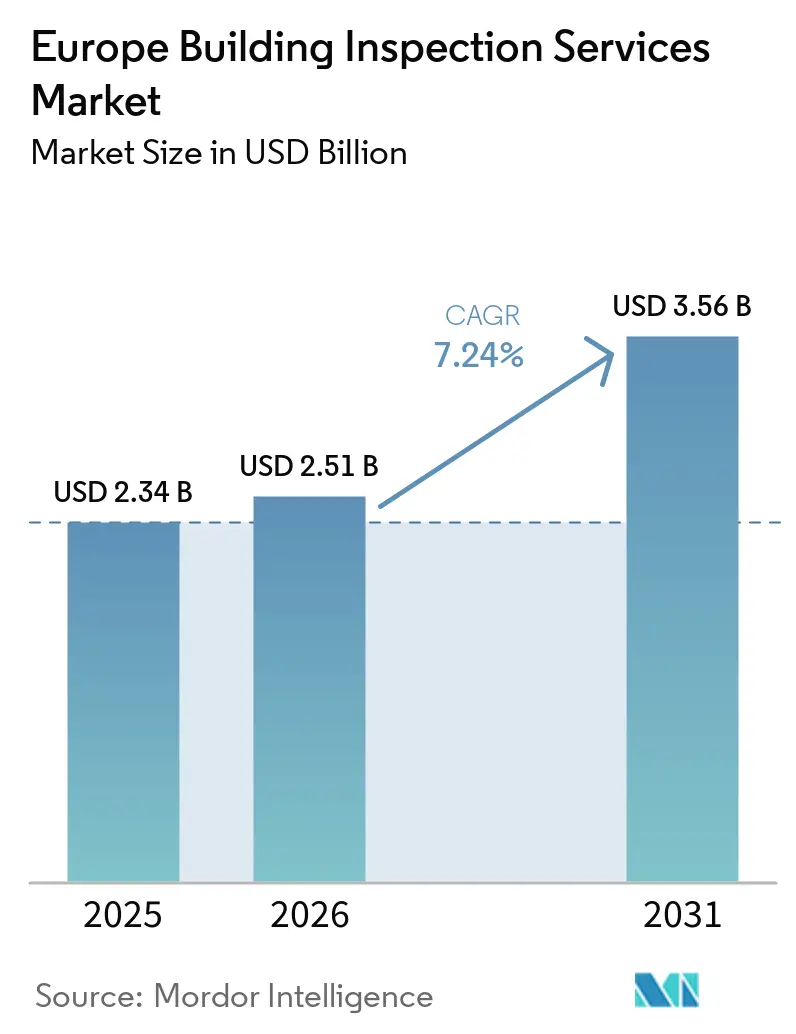
Die Marktgröße der Gebäudeinspektionsdienstleistungen in Europa wird voraussichtlich von 2,34 Milliarden USD im Jahr 2025 und 2,51 Milliarden USD im Jahr 2026 auf 3,56 Milliarden USD bis 2031 anwachsen und dabei zwischen 2026 und 2031 eine CAGR von 7,24 % verzeichnen.
Der Markt für Gebäudeinspektionsdienstleistungen in Europa wird durch Energievorschriften geprägt, die Inspektionsarbeiten von einer freiwilligen Instandhaltung hin zu einer dokumentierten Compliance verlagern. Die überarbeitete Richtlinie über die Gesamtenergieeffizienz von Gebäuden erfordert eine nationale Umsetzung bis Mai 2026, was den Anbietern eine klarere Pipeline für Zertifizierungs- und Neubewertungsarbeiten verschafft. Ältere Gebäude bleiben die zentrale Nachfragequelle, da 85 % der EU-Gebäude vor dem Jahr 2000 errichtet wurden und 75 % eine schlechte Energieeffizienz aufweisen. Der Markt für Gebäudeinspektionsdienstleistungen in Europa profitiert auch dann, wenn Investoren, öffentliche Stellen und Immobilienverwalter konsistente Vermögensinformationen für Renovierungspläne benötigen. Dienstleister mit qualifizierten Fachkräften, länderspezifischen Compliance-Kenntnissen und digitalen Erhebungskapazitäten sind besser positioniert, um wiederkehrende Aufträge zu gewinnen. Arbeitskräftemangel und unterschiedliche nationale Genehmigungsvorschriften können die Lieferkapazität einschränken, insbesondere wenn Vorschriften schnell in Kraft treten.
Wichtigste Erkenntnisse des Berichts
- Nach Dienstleistung hielten spezifische Elementinspektionsdienstleistungen im Jahr 2025 einen Marktanteil von 41,8 % am Markt für Gebäudeinspektionsdienstleistungen in Europa, während sonstige spezialisierte Dienstleistungen bis 2031 voraussichtlich mit einer CAGR von 9,3 % wachsen werden.
- Nach Beschaffungsart hielten interne Dienstleistungen im Jahr 2025 einen Marktanteil von 54,9 % am Markt für Gebäudeinspektionsdienstleistungen in Europa, während ausgelagerte Dienstleistungen bis 2031 voraussichtlich mit einer CAGR von 8,6 % wachsen werden.
- Nach Anwendung entfielen im Jahr 2025 49,7 % der Marktgröße der Gebäudeinspektionsdienstleistungen in Europa auf Wohnimmobilien, während Gewerbeimmobilien bis 2031 voraussichtlich mit einer CAGR von 8,2 % wachsen werden.
- Nach Endnutzer hielten Immobilieneigentümer und Investoren im Jahr 2025 einen Anteil von 34,6 % am Umsatz des Marktes für Gebäudeinspektionsdienstleistungen in Europa, während Behörden und Kommunen bis 2031 voraussichtlich mit einer CAGR von 9,1 % wachsen werden.
- Nach Geografie hielt Deutschland im Jahr 2025 einen Anteil von 22,4 % am Umsatz des Marktes für Gebäudeinspektionsdienstleistungen in Europa, während das übrige Europa bis 2031 voraussichtlich mit einer CAGR von 8,1 % wachsen wird.
Hinweis: Die Marktgröße und Prognosezahlen in diesem Bericht werden mithilfe des proprietären Schätzungsrahmens von Mordor Intelligence erstellt und mit den neuesten verfügbaren Daten und Erkenntnissen vom Januar 2026 aktualisiert.
Markttrends und Erkenntnisse zu Gebäudeinspektionsdienstleistungen in Europa
Analyse der Treiberwirkung*
| Treiber | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Energieeffizienz und Renovierungspflichten | +2.1% | EU-weit, am stärksten in Deutschland, Frankreich, den Niederlanden und Italien | Mittelfristig (2–4 Jahre) |
| Brandschutz- und Gebäudesicherheitsaufsicht | +1.5% | Vereinigtes Königreich, EU-weit | Kurzfristig (≤ 2 Jahre) |
| Alternder Gebäudebestand | +1.2% | West- und Südeuropa | Langfristig (≥ 4 Jahre) |
| Anforderungen an grünes Bauen und CO₂-Berichterstattung | +1.0% | EU-weit, konzentriert bei großen börsennotierten Immobilieneigentümern | Mittelfristig (2–4 Jahre) |
| Digitale Gebäudebücher und Renovierungspässe | +0.6% | EU-weit, frühe Einführung in den Niederlanden und Deutschland | Kurzfristig (≤ 2 Jahre) |
| Grenzüberschreitendes Vermögensmanagement durch institutionelle Eigentümer | +0.4% | Deutschland, Frankreich, Vereinigtes Königreich, Niederlande | Langfristig (≥ 4 Jahre) |
| Quelle: Mordor Intelligence | |||
Energieeffizienz und Gebäuderenovierungspflichten
Der Markt für Gebäudeinspektionsdienstleistungen in Europa gewinnt Nachfrage durch Mindestanforderungen an die Energieeffizienz für Nichtwohngebäude. Die überarbeitete Richtlinie verpflichtet dazu, die am schlechtesten abschneidenden 16 % des Nichtwohngebäudebestands bis 2030 zu renovieren. Außerdem wird ein Ziel für 2033 festgelegt, das die am schlechtesten abschneidenden 26 % dieses Bestands betrifft. Die Mitgliedstaaten müssen bis Dezember 2026 nationale Gebäuderenovierungspläne vorlegen, was einen Bedarf an Basiserhebungen und dokumentierten Gebäudedaten schafft[1]. Eine umfassende Renovierung erfordert in der Regel einen erneuerten Energieausweis, was für Gutachter wiederkehrende Aufträge erzeugen kann. Italien aktualisierte im Oktober 2025 seine Berechnungsmethoden für die Energieeffizienz und erhöhte damit die Anforderungen an Inspektionen von Heizungs-, Lüftungs- und Klimaanlagen[2].
Brandschutz- und Gebäudesicherheitsaufsicht
Brand- und Sicherheitsvorschriften schaffen Inspektionsbedarf, der von Energiemodernisierungen unabhängig ist. Im Vereinigten Königreich haben lokale Behörden mit einem Mangel an vom Gebäudesicherheitsregulator zertifizierten Inspektoren zu kämpfen. Deutsche Sachverständige inspizierten im Jahr 2024 70.447 sicherheitsrelevante Gebäudetechniksysteme. Dabei wurden bei 27 % der inspizierten Systeme schwerwiegende Mängel und bei 44 % geringfügige Mängel festgestellt[3]. Frankreich führte Kabelklassifizierungsanforderungen für neue oder renovierte Gebäude ein, für die nach Mai 2025 Baugenehmigungsanträge gestellt wurden. Diese Anforderungen fügen vor der Installation Inspektions- und Zertifizierungsarbeiten hinzu. Die überarbeitete Bauproduktenverordnung lenkt die Aufmerksamkeit stärker auf produktbezogene Informationen und Umweltdokumentation innerhalb von Bauprojekten.
Alternder Gebäudebestand
Ältere Liegenschaften bilden eine langfristige Grundlage für den Markt für Gebäudeinspektionsdienstleistungen in Europa. Die Eingangsdaten zeigen, dass 35 % der EU-Gebäude mehr als 50 Jahre alt sind. Deutschlands Renovierungsrate lag 2024 bei 0,7 %, unterhalb der für die EU-Klimaziele als notwendig erachteten Rate von 2 %. Diese Lücke hinterlässt einen großen Bestand, der vor Reparaturen, Energiemodernisierungen oder Sicherheitssanierungen einer Diagnose bedarf. Italien eröffnete im September 2025 Anträge für ein Programm zur Energieeffizienz im sozialen Wohnungsbau im Wert von 1,5 Milliarden USD. Teilnehmende Gebäude erfordern Vor- und Nach-Renovierungsprüfungen und müssen eine Energieverbesserung von mindestens 30 % erzielen. Die daraus resultierenden Arbeiten sind an den physischen Zustand der Liegenschaften geknüpft und nicht nur an kurzfristige Bauzyklen.
Anforderungen an grünes Bauen und CO₂-Berichterstattung
Anforderungen an die CO₂-Berichterstattung erweitern die von Immobilienbewertungen erwarteten Informationen. Die Richtlinie zur Nachhaltigkeitsberichterstattung von Unternehmen verpflichtete betroffene Unternehmen, die Daten des Geschäftsjahres 2024 im Jahr 2025 zu berichten. Immobilieneigentümer benötigen daher nachvollziehbare Daten zu Energieverbrauch, Gebäudezustand und Emissionen. Solche Anforderungen können eine konventionelle Bestandsaufnahme zu einer umfassenderen Überprüfung des betrieblichen und eingebetteten CO₂ ausweiten. Dies unterstützt Arbeiten in den Bereichen Zertifizierung, CO₂-Verifizierung und technische Gebäudebewertung. SOCOTEC Italia erwarb 2025 Greenwich, um Zertifizierungen für grünes Bauen sowie Umwelt-, Sozial- und Governance-Dienstleistungen hinzuzufügen. Digitale Gebäudebücher und Renovierungspässe verstärken diesen Wandel, indem sie strukturierte Standortinformationen erfordern, die über die Lebensdauer einer Liegenschaft aktualisiert werden können.
Analyse der Hemmnisse*
| Hemmnisse | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Mangel an qualifizierten Inspektoren und Energiefachleuten | -0.9% | EU-weit, am stärksten ausgeprägt im Vereinigten Königreich, Deutschland und Frankreich | Kurzfristig (≤ 2 Jahre) |
| Unterschiedliche nationale Standards und Genehmigungsverfahren | -0.6% | Grenzüberschreitend, insbesondere DACH, Mittelmeerraum und nordische Länder | Mittelfristig (2–4 Jahre) |
| Datenschutz und Governance-Risiken bei Gebäudedaten | -0.3% | EU-weit | Mittelfristig (2–4 Jahre) |
| Kosten für fortschrittliche Inspektionsausrüstung und Software | -0.2% | Aufstrebende und kleinere europäische Volkswirtschaften | Langfristig (≥ 4 Jahre) |
| Quelle: Mordor Intelligence | |||
Mangel an qualifizierten Inspektoren und Energiefachleuten
Das Angebot an qualifiziertem Personal ist eine direkte Einschränkung für den Markt für Gebäudeinspektionsdienstleistungen in Europa. Das EU-LIFE-Programm aktualisierte Qualifikations-Roadmaps in 15 Mitgliedstaaten nach Konsultationen mit mehr als 6.000 Organisationen. Schottland meldete im Jahr 2025 eine Personallücke von 52 Stellen im Bereich der Gebäudestandards. Der Bericht zur Belegschaft prognostizierte eine Lücke von 120 Mitarbeitern bis 2028 und 144 Mitarbeitern bis 2035. Fast 46,5 % der aktuellen Belegschaft war über 50 Jahre alt, was das Risiko altersbedingter Abgänge erhöht. Anbieter können mit längeren Planungszeiträumen und höheren Bindungskosten konfrontiert sein, wenn zertifiziertes Fachwissen knapp ist. Ausbildungsprogramme können diesen Druck verringern, erfordern jedoch Zeit, bevor neue Fachkräfte regulierte Arbeiten durchführen können.
Unterschiedliche nationale Standards und Genehmigungsverfahren
Nationale Unterschiede erschweren die grenzüberschreitende Leistungserbringung für Inspektionsanbieter. Die Anforderungen variieren bei Energieausweisen, Brandschutzklassifizierungen, Datenverarbeitung und Gutachterakkreditierung. Frankreich verlängerte im Dezember 2025 die Compliance-Fristen für einige Gebäudeautomations- und Temperaturregelungssysteme von 2027 auf 2030. Forschungen zu Renovierungspässen identifizieren auch ein inkonsistentes Rechtemanagement als Hindernis für ein gemeinsames Lebenszyklussystem. Die Governance von Gebäudedaten kann den Austausch von Inspektionsunterlagen zwischen Eigentümern, Gutachtern und öffentlichen Stellen verlangsamen. Kleinere Anbieter können Drohnensysteme, Wärmebildgebung, Modellierungssoftware und qualifiziertes Personal als kostspielig empfinden. Diese Bedingungen begünstigen Unternehmen mit etablierten lokalen Teams, breiteren technischen Ressourcen und Compliance-Prozessen in mehreren Ländern.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
Nach Dienstleistung: Fachwissen bei spezifischen Elementen stützt den Umsatz, während spezialisierte Arbeiten wachsen
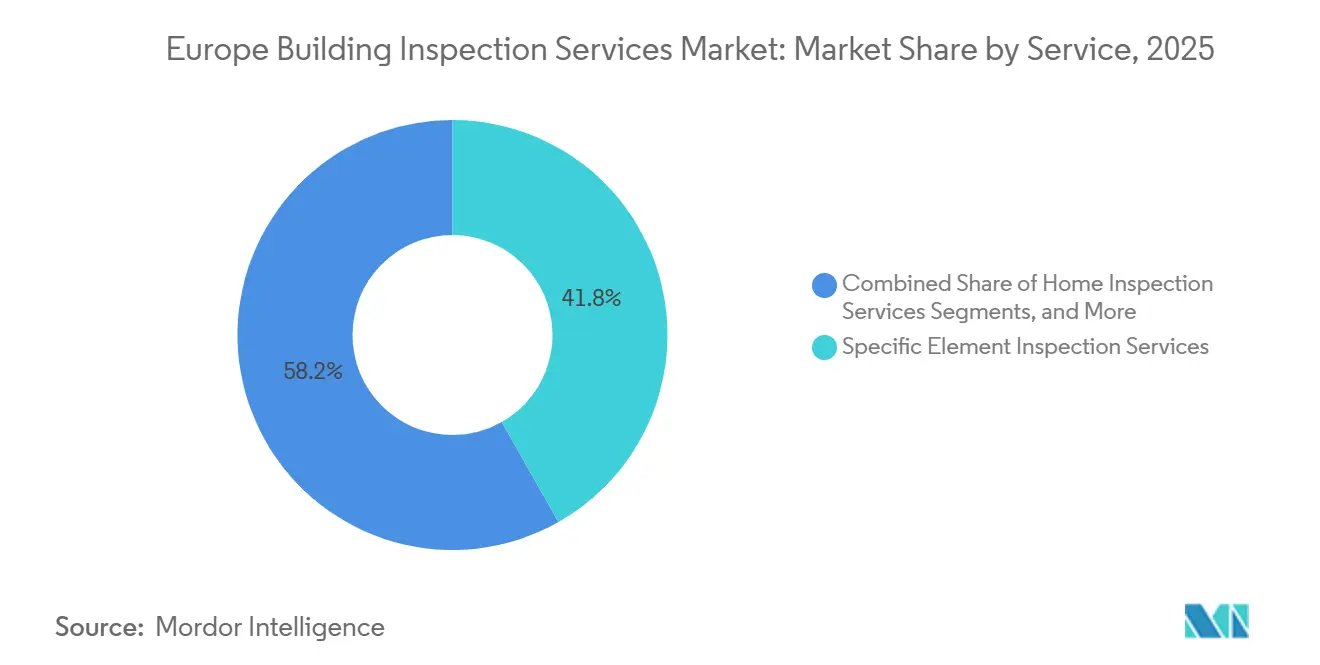
Spezifische Elementinspektionsdienstleistungen erzielten 2025 einen Umsatzanteil von 41,8 % und waren damit die größte Dienstleistungskategorie im Markt für Gebäudeinspektionsdienstleistungen in Europa. Die Kategorie umfasst detaillierte Bewertungen von Strukturkomponenten, Heizungs-, Lüftungs- und Klimaanlagen, elektrischen Installationen und Fassaden. Ihr Umfang spiegelt den Bedarf an Nachweisen auf der Ebene einzelner Systeme und Gebäudeelemente wider. Diese Untersuchungen unterstützen Zertifikate, Instandhaltungsentscheidungen, Renovierungsplanung und Korrekturmaßnahmen. Die Branche der Gebäudeinspektionsdienstleistungen in Europa ist auf Personal angewiesen, das Gebäudezustände und regulatorische Anforderungen gemeinsam interpretieren kann.
Sonstige spezialisierte Dienstleistungen werden bis 2031 voraussichtlich mit einer CAGR von 9,3 % wachsen. Diese Kategorie umfasst drohnenbasierte Fassadendiagnostik, Prüfung der Innenraumluftqualität, akustische Erhebungen und digitale Zustandsüberwachung. Kiwas Building-Scan-Dienst nutzt Drohnen, dreidimensionale Modelle und automatisierte Analysen, um Risse, Erosion und Betonverschlechterung zu identifizieren. Frankreichs Anforderungen an kollektive Energieausweise unterstützen ebenfalls die fortlaufende Arbeit bei Wohnimmobilienbewertungen. Der Markt für Gebäudeinspektionsdienstleistungen in Europa profitiert, wenn diese Werkzeuge das fachliche Urteil ergänzen, anstatt es zu ersetzen.


Nach Beschaffungsart: Interne Kapazitäten bleiben wichtig, während die Auslagerung zunimmt
Interne Dienstleistungen hielten 2025 einen Umsatzanteil von 54,9 % und behielten damit die größte Position im Markt für Gebäudeinspektionsdienstleistungen in Europa. Behörden, Versorgungsunternehmen und öffentliche Immobilienbetreiber halten Inspektionskapazitäten häufig intern, um Haftung und sensible Vermögensinformationen zu verwalten. Interne Teams können die Vertrautheit mit Gebäudeportfolios und lokalen Betriebsverfahren aufrechterhalten. Sie können routinemäßige Inspektionen mit umfassenderen Facility-Management-Aufgaben koordinieren. Dieses Modell beseitigt nicht den Bedarf an externen Spezialisten, wenn Projekte fortgeschrittene technische Fähigkeiten erfordern.
Ausgelagerte Dienstleistungen werden bis 2031 voraussichtlich mit einer CAGR von 8,6 % wachsen. Wärmebildgebung, Drohnenerhebungen, CO₂-Bewertungen und komplexe Heizungs-, Lüftungs- und Klimaanlagenprüfungen können die Kapazitäten allgemeiner interner Teams übersteigen. SOCOTEC sicherte sich im September 2025 einen 6-Jahres-Vertrag zur Durchführung von mehr als 100.000 Inspektionen in Groningen und Drenthe ab 2026. Viele große Eigentümer werden wahrscheinlich eine interne Koordinierungsrolle beibehalten und gleichzeitig spezialisierte Arbeiten extern einkaufen. Dieser Ansatz kann die pro Liegenschaft durchgeführten Inspektionen erhöhen, anstatt lediglich Arbeiten zwischen Anbietern zu verlagern.
Nach Anwendung: Wohnimmobilienbedarf führt, während gewerbliche Compliance schneller wächst
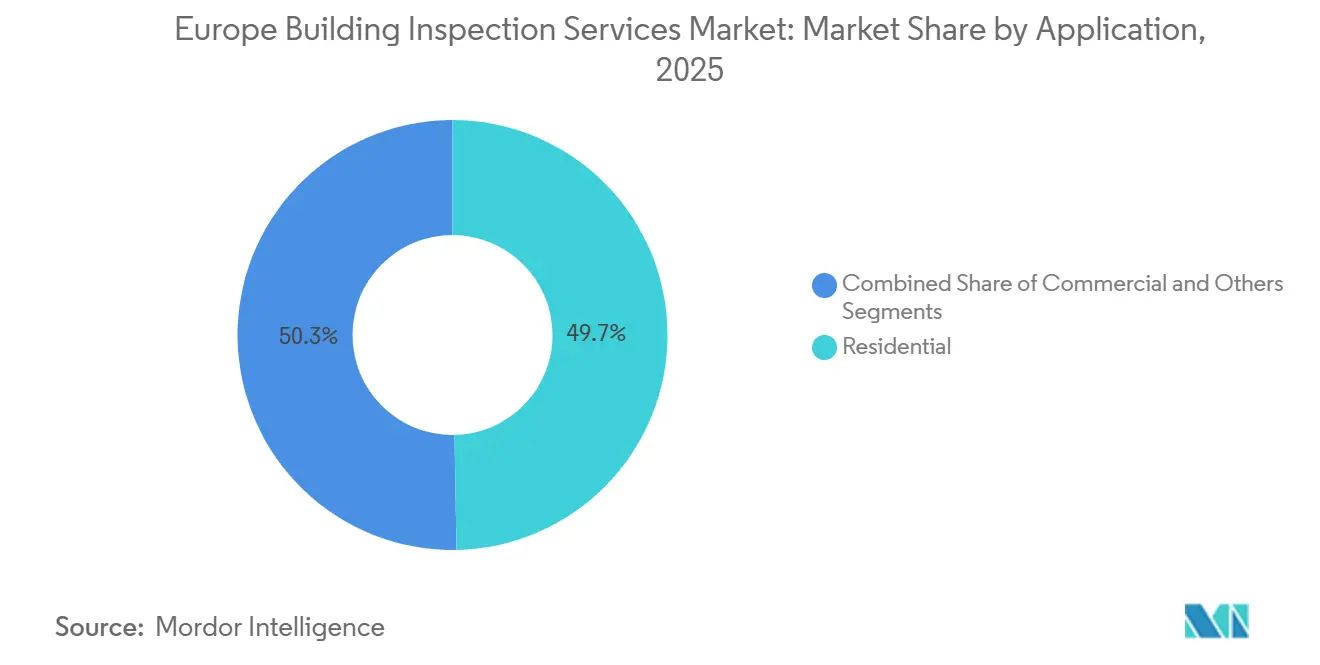
Wohnimmobilien repräsentierten 2025 einen Umsatzanteil von 49,7 % und bildeten den größten Anwendungsbereich. Bestehender Wohngebäudebestand erfordert Inspektionen für Verkauf, Vermietung, Energieeffizienz, Renovierung und gemeinsame Gebäudesysteme. Dieses hohe Volumen unterstützt eine breite Basis an routinemäßigen und technischen Aufträgen. Die überarbeitete Richtlinie konzentriert sich auf die Verbesserung bestehender Gebäude, was die Aufmerksamkeit auf Wohnimmobilien aufrechterhält. Programme zur Renovierung von Sozialwohnungen schaffen weiteren Bedarf an Vor- und Nach-Bewertungen.
Gewerbeimmobilien werden bis 2031 voraussichtlich eine CAGR von 8,2 % verzeichnen. Die am schlechtesten abschneidenden 16 % des Nichtwohngebäudebestands müssen bis 2030 Renovierungsanforderungen erfüllen, mit einer breiteren Abdeckung bis 2033. Gewerbliche Eigentümer benötigen außerdem Informationen für Nachhaltigkeitsberichte, Finanzierungen, Vermögenstransaktionen und Betriebsplanung. Weitere Anwendungen umfassen Industriestandorte, öffentliche Infrastruktur und gemischt genutzte Immobilien. RINA Prime Value Services erhielt 2025 die Genehmigung zur Durchführung von Strukturdiagnostik, seismischen Bewertungen und Materialprüfungen an bestehenden italienischen Gebäuden und Infrastrukturen.
Nach Endnutzer: Immobilieneigentümer führen, während öffentliche Stellen die stärkste Wachstumsrate aufweisen
Immobilieneigentümer und Investoren hielten 2025 einen Umsatzanteil von 34,6 % und damit die größte Endnutzerposition. Sie nutzen Inspektionsberichte zur Unterstützung von Akquisitionen, Finanzierungen, Renovierungsplänen, Versicherungsentscheidungen und Portfoliopflege. Ihr Bedarf an konsistenten Vermögensinformationen wird durch Berichtspflichten und Kreditgebererwartungen verstärkt. Grenzüberschreitendes Eigentum kann den Wert gemeinsamer Prozesse und vergleichbarer Erhebungsergebnisse steigern. Es bleibt eine zentrale Kundenbasis für die Branche der Gebäudeinspektionsdienstleistungen in Europa.
Behörden und Kommunen werden bis 2031 voraussichtlich mit einer CAGR von 9,1 % wachsen. Öffentliche Renovierungsprogramme, Modernisierungen im sozialen Wohnungsbau und die Durchsetzung der Gebäudesicherheit schaffen strukturierten Inspektionsbedarf. Facility-Management-Unternehmen, Versicherer, Makler und Finanzinstitute bilden zusätzliche Nachfragekanäle. Heizungs-, Lüftungs- und Klimaanlagen unterliegen gemäß der überarbeiteten Richtlinie periodischen Inspektionsanforderungen. Inspektionsanbieter können diese Nutzer über Direktverträge und Facility-Management-Beziehungen erreichen.
Geografische Analyse
Deutschland hielt 2025 einen Umsatzanteil von 22,4 % und war damit der größte nationale Teil des Marktes für Gebäudeinspektionsdienstleistungen in Europa. Das Land verfügt über etablierte Inspektionsinstitutionen durch TÜV- und DEKRA-Netzwerke. Das Vereinigte Königreich steht vor zusätzlichen sicherheitsbezogenen Arbeiten im Rahmen seines Post-Grenfell-Rahmens. Italiens Programm für sozialen Wohnungsbau erfordert nachgewiesene Energieeinsparungen sowie Vor- und Nach-Renovierungsprüfungen.
Die Niederlande und die skandinavischen Länder bieten eine Nachfrage nach technisch fortschrittlichen Gebäudebewertungen. Das Groninger Bergschadensprogramm wird ab 2026 mehr als 100.000 Inspektionen umfassen. TÜV SÜD erwarb 2024 Domutech, um Gebäudelebenszyklusdienstleistungen in Dänemark zu etablieren. Die Transaktion spiegelte das Interesse an Immobilieninspektion, Energieausweisen und digitalen Lebenszyklusdienstleistungen wider. Russland verbleibt außerhalb des EU-Regulierungsrahmens, was seine Integration in EU-weite Inspektionsvorschriften einschränkt.
Das übrige Europa wird bis 2031 voraussichtlich mit einer CAGR von 8,1 % wachsen, der schnellsten geografischen Rate. EU-finanzierte Programme können eine zertifizierte Einhaltung von Energie- und Qualitätsstandards vor der Freigabe von Mitteln erfordern. Die EU-LIFE-BUILD-UP-Skills-Initiative lieferte 2024 und 2025 aktualisierte Roadmaps in 15 Mitgliedstaaten. Dies kann die Dienstverfügbarkeit verbessern, wo die Kapazität qualifizierter Arbeitskräfte zunimmt.
Wettbewerbslandschaft
Der Markt für Gebäudeinspektionsdienstleistungen in Europa weist eine moderate Konzentration auf. Große Prüf-, Inspektions- und Zertifizierungsgruppen pflegen paneuropäische Kundenbeziehungen und länderspezifische Compliance-Ressourcen. Zu den relevanten Gruppen gehören SGS, Bureau Veritas, Intertek, DEKRA, TÜV SÜD, TÜV Rheinland, SOCOTEC und DNV. Nationale Spezialisten, darunter RINA, Kiwa, Applus+ und Eurofins, behalten starke Positionen in ausgewählten Ländern und technischen Nischen. Lokale Anbieter bleiben relevant, da Brandschutz, Energiebewertungen, Geotechnik und Gebäudedatenpraktiken länderspezifisch sind.
Strategische Aktivitäten konzentrieren sich auf technische Fähigkeiten und ausgewählte geografische Expansion. Bureau Veritas vereinbarte im Januar 2025 die Übernahme von Contec AQS und verwandten italienischen Unternehmen, wodurch 190 Experten hinzukamen und ein Umsatz von 33 Millionen USD für 2024 gemeldet wurde. Im April 2026 vereinbarte das Unternehmen die Übernahme von Lotusworks, um seine Position bei unternehmenskritischen Anlagen zu stärken. Kiwa kooperierte mit DronePort Rotterdam, um Drohnen, automatisierte Klassifizierung und dreidimensionale Zustandsmodelle zu kombinieren. RINA wurde im September 2025 ein akkreditierter Verifizierungsanbieter für den Building Resilience Index.
SOCOTEC meldete für 2024 einen Umsatz von 1,8 Milliarden USD in 27 Ländern und setzte länderspezifische Akquisitionen fort. Die Übernahme von Greenwich in Italien fügte Zertifizierungen für grünes Bauen und Nachhaltigkeitsdienstleistungen hinzu. Der Markt für Gebäudeinspektionsdienstleistungen in Europa bleibt für kleinere Anbieter mit anerkanntem Fachwissen oder etablierten lokalen Beziehungen offen. Größere Anbieter behalten einen Vorteil bei Aufträgen, die mehrere Rechtssysteme oder technische Disziplinen umfassen.
Aktuelle Branchenentwicklungen
- September 2026: Bureau Veritas schloss die empfohlene Barakquisition von Intertek Group plc durch EQT-X-Fonds mit Minderheitsbeteiligung von Luxinva und Mubadala ab, die im Juni 2026 angekündigt worden war, und konsolidierte damit ein führendes Prüf-, Inspektions- und Zertifizierungsunternehmen mit europäischen Gebäudeinspektionskapazitäten in eine Private-Equity-gestützte Plattform, die auf langfristiges Wachstum bei vorgeschriebenen Inspektionsdienstleistungen ausgerichtet ist.
- Juni 2026: CERTANIA Gruppe erwarb Van Santen Advies, einen in den Niederlanden ansässigen Spezialisten für Asbestzertifizierung und Gebäudeinspektionen, und erweiterte damit sein Portfolio für Gebäude und Infrastruktur auf dem niederländischen Markt.
- April 2026: Bureau Veritas vereinbarte die Übernahme von Lotusworks, einem globalen Anbieter von Inbetriebnahme und Qualitätssicherung für unternehmenskritische Anlagen, und schuf damit eine Plattform, die 15 % seiner Sparte Gebäude und Infrastruktur repräsentiert.


Berichtsumfang des Marktes für Gebäudeinspektionsdienstleistungen in Europa
| Hausinspektionsdienstleistungen |
| Spezifische Elementinspektionsdienstleistungen |
| Gewerbliche Gebäudeinspektionsdienstleistungen |
| Sonstige spezialisierte Dienstleistungen |
| Interne Dienstleistungen |
| Ausgelagerte Dienstleistungen |
| Wohnimmobilien |
| Gewerbeimmobilien |
| Sonstige Anwendungen |
| Immobilienmakler und -vermittler |
| Immobilieneigentümer und Investoren |
| Behörden und Kommunen |
| Versicherungs- und Finanzinstitute |
| Facility-Management-Unternehmen |
| Vereinigtes Königreich |
| Deutschland |
| Frankreich |
| Italien |
| Spanien |
| Niederlande |
| Russland |
| Übriges Europa |
| Nach Dienstleistung | Hausinspektionsdienstleistungen |
| Spezifische Elementinspektionsdienstleistungen | |
| Gewerbliche Gebäudeinspektionsdienstleistungen | |
| Sonstige spezialisierte Dienstleistungen | |
| Nach Beschaffungsart | Interne Dienstleistungen |
| Ausgelagerte Dienstleistungen | |
| Nach Anwendung | Wohnimmobilien |
| Gewerbeimmobilien | |
| Sonstige Anwendungen | |
| Nach Endnutzer | Immobilienmakler und -vermittler |
| Immobilieneigentümer und Investoren | |
| Behörden und Kommunen | |
| Versicherungs- und Finanzinstitute | |
| Facility-Management-Unternehmen | |
| Nach Ländern | Vereinigtes Königreich |
| Deutschland | |
| Frankreich | |
| Italien | |
| Spanien | |
| Niederlande | |
| Russland | |
| Übriges Europa |


Im Bericht beantwortete Schlüsselfragen
Was treibt die Nachfrage nach Gebäudeinspektionsdienstleistungen in Europa an?
Energieeffizienzanforderungen, Sicherheitsaufsicht, älterer Gebäudebestand und Berichtspflichten erhöhen den Einsatz dokumentierter Inspektionen.
Wie groß ist der Markt für Gebäudeinspektionsdienstleistungen in Europa?
Er wird für 2026 auf 2,51 Milliarden USD geschätzt und soll bis 2031 auf 3,56 Milliarden USD wachsen, mit einer CAGR von 7,24 %.
Welche Dienstleistungskategorie führt beim Umsatz?
Spezifische Elementinspektionsdienstleistungen führten mit einem Anteil von 41,8 % am Umsatz 2025, gestützt durch die Nachfrage nach system- und komponentenbezogenen Bewertungen.
Welche Anwendung wächst am schnellsten?
Gewerbeimmobilien werden bis 2031 voraussichtlich mit einer CAGR von 8,2 % wachsen, da Compliance-Fristen den Inspektionsbedarf ausweiten.
Welcher Endnutzer wird am schnellsten wachsen?
Behörden und Kommunen werden bis 2031 voraussichtlich mit einer CAGR von 9,1 % wachsen, unterstützt durch öffentliche Renovierungs- und Sicherheitsprogramme.
Welche Geografie expandiert am schnellsten?
Das übrige Europa wird bis 2031 voraussichtlich mit einer CAGR von 8,1 % wachsen, da geförderte Renovierungsprogramme strukturierte Compliance-Anforderungen einführen.


 Ihre Daten sind sicher und werden niemals verkauft oder weitergegeben.
