
ヨーロッパ建物検査サービス市場規模とシェア
市場概要
| 調査期間 | 2020 - 2031 |
|---|---|
| 予測データ期間 | 2026 - 2031 |
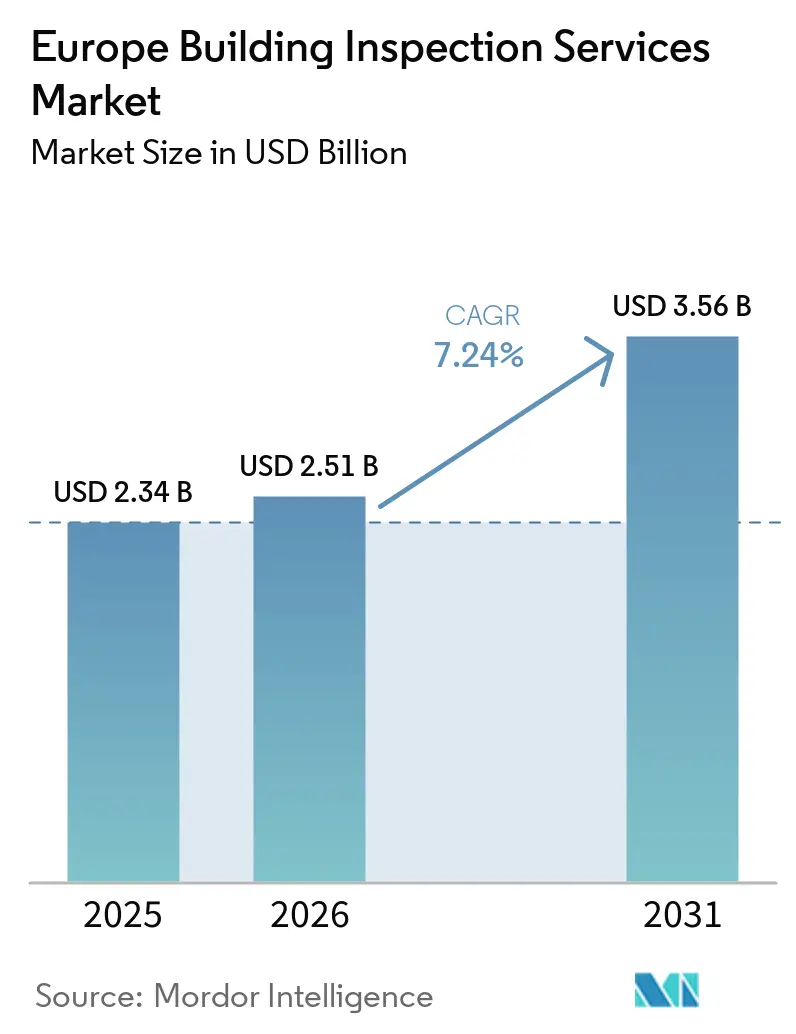
| 基準年の市場規模 (2025) | 2.34 十億米ドル |
| 市場規模 (2026) | 2.51 十億米ドル |
| 市場規模 (2031) | 3.56 十億米ドル |
| 成長率 (2026 - 2031) | 7.24 % |
| 市場集中度 | 中 |
主要プレーヤー 注:主要企業の掲載順は順位を示すものではありません。 画像 © Mordor Intelligence。再利用にはCC BY 4.0の表示が必要です。 | |
Mordor Intelligenceによるヨーロッパ建物検査サービス市場分析
ヨーロッパ建物検査サービス市場規模は、2025年の23.4 ビリオン 米ドル、2026年の25.1 ビリオン 米ドルから2031年までに35.6 ビリオン 米ドルに拡大し、2026年から2031年の間に7.24%のCAGRを記録する見込みです。
ヨーロッパ建物検査サービス市場は、検査業務を任意のメンテナンスから文書化されたコンプライアンスへと移行させるエネルギー規制によって形成されています。改正建物エネルギー性能指令は2026年5月までに各国で実施される必要があり、これにより認証および再評価業務のパイプラインがより明確になります。EU建物の85%が2000年以前に建設されており、75%がエネルギー性能の低い建物であるため、老朽化した建物が需要の中心的な源となっています。ヨーロッパ建物検査サービス市場は、投資家、公共機関、不動産管理者が改修計画のために一貫した資産情報を必要とする場合にも恩恵を受けます。資格を持つ専門家、各国レベルのコンプライアンス知識、デジタル調査能力を持つサービスプロバイダーは、定期的な業務を獲得するうえで有利な立場にあります。労働力不足と各国の承認規則の相違は、特に規制が迅速に発効する場合に、提供能力を制限する可能性があります。
レポートの主要ポイント
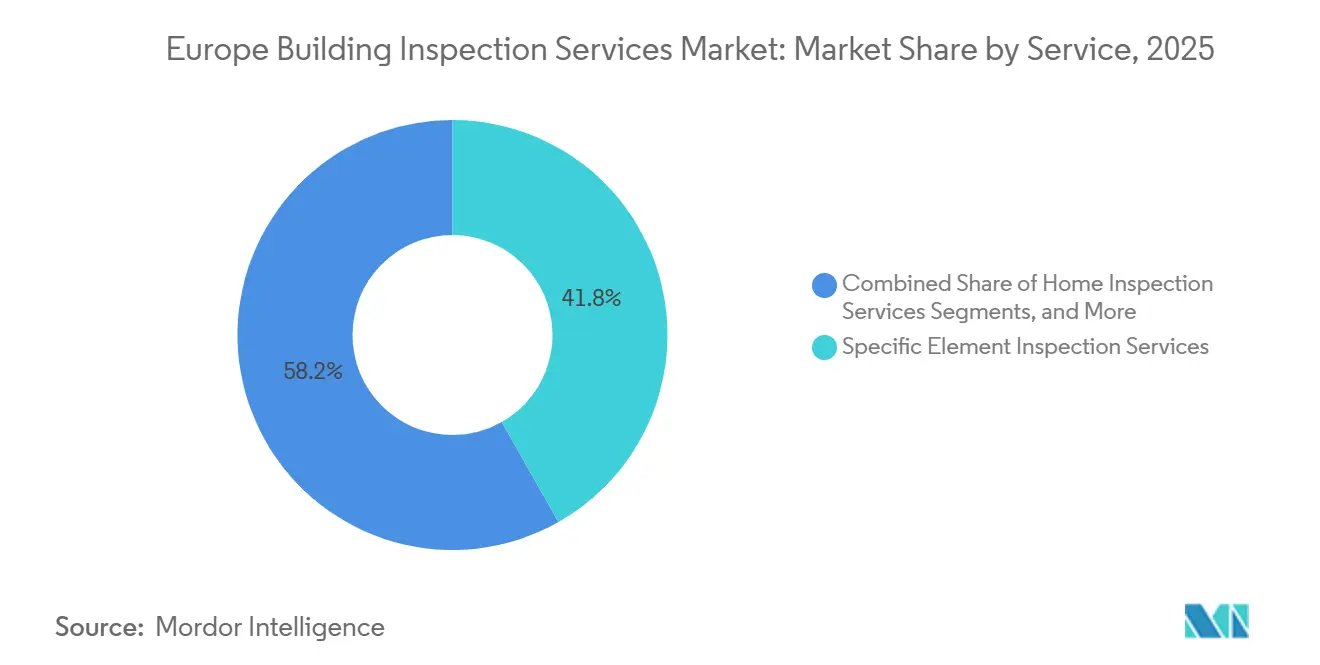
- サービス別では、特定要素検査サービスが2025年のヨーロッパ建物検査サービス市場シェアの41.8%を占め、その他専門サービスは2031年までに9.3%のCAGRで成長すると予測されています。
- 調達タイプ別では、自社サービスが2025年のヨーロッパ建物検査サービス市場シェアの54.9%を占め、外部委託サービスは2031年までに8.6%のCAGRで成長すると予測されています。
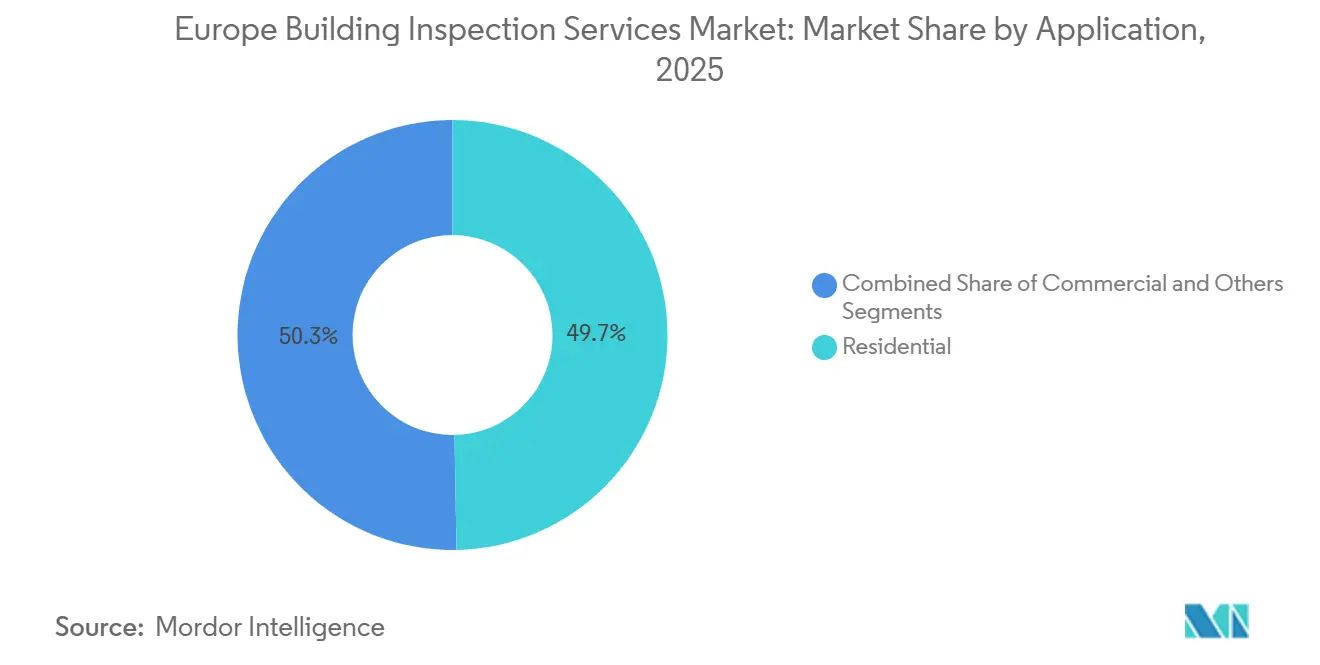
- 用途別では、住宅用不動産が2025年のヨーロッパ建物検査サービス市場規模の49.7%を占め、商業用不動産は2031年までに8.2%のCAGRで成長すると予測されています。
- エンドユーザー別では、不動産オーナーおよび投資家が2025年のヨーロッパ建物検査サービス市場収益の34.6%を占め、政府および自治体は2031年までに9.1%のCAGRで成長すると予測されています。
- 地域別では、ドイツが2025年のヨーロッパ建物検査サービス市場収益の22.4%を占め、その他ヨーロッパは2031年までに8.1%のCAGRで成長すると予測されています。
注:本レポートの市場規模および予測数値は、Mordor Intelligence 独自の推定フレームワークを使用して作成されており、2026年1月時点の最新の利用可能なデータとインサイトで更新されています。
ヨーロッパ建物検査サービス市場のトレンドとインサイト
ドライバーの影響分析*
| ドイバー | (〜)CAGRへの影響(%) | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| エネルギー性能および改修義務 | +2.1% | EU全域、特にドイツ、フランス、オランダ、イタリア | 中期(2〜4年) |
| 火災および建物安全監督 | +1.5% | 英国、EU全域 | 短期(2年以内) |
| 老朽化した建物ストック | +1.2% | 西欧および南欧 | 長期(4年以上) |
| グリーンビルディングおよびカーボン報告要件 | +1.0% | EU全域、大規模上場不動産オーナーに集中 | 中期(2〜4年) |
| デジタル建物台帳および改修パスポート | +0.6% | EU全域、オランダおよびドイツで早期導入 | 短期(2年以内) |
| 機関投資家によるクロスボーダー資産管理 | +0.4% | ドイツ、フランス、英国、オランダ | 長期(4年以上) |
| 情報源: Mordor Intelligence | |||
エネルギー性能および建物改修義務
ヨーロッパ建物検査サービス市場は、非住宅建物の最低エネルギー性能基準から需要を獲得しています。改正指令は、非住宅ストックの最低性能16%を2030年までに改修することを求めています。また、そのストックの最低性能26%について2033年の目標も設定しています。加盟国は2026年12月までに国家建物改修計画を提出する必要があり、ベースライン評価と文書化された建物データの必要性が生じています[1]。大規模改修は一般的に更新されたエネルギー性能証明書を必要とし、評価者に繰り返しの業務をもたらす可能性があります。イタリアは2025年10月にエネルギー性能計算方法を更新し、暖房・換気・空調システムの検査の厳格さを高めました[2]。
火災および建物安全監督
火災および安全規則は、エネルギーアップグレードとは別の検査ニーズを生み出しています。英国では、地方自治体が建物安全規制機関の認定を受けた検査官の不足に直面しています。ドイツの技術専門家は2024年に70,447件の安全関連建物システムを検査しました。検査されたシステムの27%に重大な欠陥が、44%に軽微な欠陥が確認されました[3]。フランスは2025年5月以降に提出された建築申請を伴う新築または改修建物に対してケーブル分類要件を導入しました。これらの要件は設置前の検査および認証業務を追加します。改正建設製品規則は、建築プロジェクト内の製品レベルの情報および環境文書への注目を広げています。
老朽化した建物ストック
老朽化した資産は、ヨーロッパ建物検査サービス市場の長期的な基盤を提供しています。入力データによると、EU建物の35%は築50年以上です。ドイツの改修率は2024年に0.7%であり、EU気候目標に必要とされる2%を下回っています。このャップにより、修繕、エネルギーアップグレード、または安全改善の前に診断が必要な大規模なストックが残されています。イタリアは2025年9月に15 ビリオン 米ドルの社会住宅エネルギー効率化プログラムの申請を開始しました。参加建物は改修前後の監査を必要とし、少なくとも30%のエネルギー改善を達成しなければなりません。これにより生じる業務は、短期的な建設サイクルだけでなく、資産の物理的状態に関連しています。
グリーンビルディングおよびカーボン報告要件
カーボン報告要件は、不動産評価に期待される情報を拡大しています。企業サステナビリティ報告指令は、対象企業に2025年に2024年度データを報告することを求めました。したがって、不動産オーナーはエネルギー使用、建物状態、および排出量に関する追跡可能なデータを必要としています。このような要件は、従来の調査を運用上および内在的なカーボンのより広範なレビューへと拡大する可能性があります。これにより、認証、カーボン検証、および技術的建物評価における業務が支援されます。SOCOTEC Italiaは2025年にGreenwichを買収し、グリーンビルディング認証および環境・社会・ガバナンスサービスを追加しました。デジタル建物台帳および改修パスポートは、資産の生涯にわたって更新可能な構造化されたサイト情報を必要とすることで、このシフトを強化しています。
制約の影響分析*
| 制約 | (〜)CAGRへの影響(%) | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| 資格を持つ検査官およびエネルギー専門家の不足 | -0.9% | EU全域、特に英国、ドイツ、フランスで深刻 | 短期(2年以内) |
| 各国基準および承認手続きの相違 | -0.6% | クロスボーダー、特にDACH、地中海、北欧諸国 | 中期(2〜4年) |
| 建物データ保護およびガバナンスリスク | -0.3% | EU全域 | 中期(2〜4年) |
| 高度な検査機器およびソフトウェアのコスト | -0.2% | 新興および小規模ヨーロッパ経済 | 長期(4年以上) |
| 情報源: Mordor Intelligence | |||
資格を持つ検査官およびエネルギー専門家の不足
資格を持つ人材の供給は、ヨーロッパ建物検査サービス市場に対する直接的な制約です。EU LIFEプログラムは、6,000以上の組織との協議を経て、15の加盟国でスキルロードマップを更新しました。スコットランドは2025年に建物基準サービスにおいて52ポストの人員不足を報告しました。その労働力レポートは、2028年までに120名、2035年までに144名の不足を予測しています。現在の労働力の約46.5%が50歳以上であり、退職に伴う損失のリスクが高まっています。認定された専門知識が不足している場合、プロバイダーはスケジュール期間の延長と高い人材確保コストに直面する可能性があります。研修プログラムはこの圧力を軽減できますが、新しい専門家が規制された業務を実施できるようになるまでには時間が必要です。
各国基準および承認手続きの相違
各国の違いにより、検査プロバイダーにとってクロスボーダーでの提供がより困難になっています。エネルギー証明書、火災分類、データ処理、および評価者の認定に関する要件は各国で異なります。フランスは2025年12月に一部の建物自動化および温度制御システムのコンプライアンス期限を2027年から2030年に延長しました。改修パスポートに関する調査でも、共通のライフサイクルシステムへの障壁として一貫性のない権利管理が特定されています。建物データガバナンスは、オーナー、評価者、公共機関間での検査記録の共有を遅らせる可能性あります。小規模プロバイダーは、ドローンシステム、サーマルイメージング、モデリングソフトウェア、および資格を持つスタッフの確保にコストがかかることもあります。これらの条件は、確立された地域チーム、より広範な技術リソース、および複数の国にわたるコンプライアンスプロセスを持つ企業に有利に働きます。
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
セグメント分析
サービス別:特定要素の専門知識が収益を支え、専門業務が成長
特定要素検査サービスは2025年の収益の41.8%を占め、ヨーロッパ建物検査サービス市場において最大のサービスカテゴリーとなっています。このカテゴリーは、構造部材、暖房・換気・空調システム、電気設備、およびファサードの詳細な評価を対象としています。その規模は、個々のシステムおよび建物要素レベルでの証拠の必要性を反映しています。これらの検査は、証明書、メンテナンス決定、改修設計、および是正措置を支援します。ヨーロッパ建物検査サービス産業は、建物の状態と規制要件を合わせて解釈できる人材に依存しています。
その他専門サービスは2031年までに9.3%のCAGRで成長すると予測されています。このカテゴリーには、ドローンを使用したファサード診断、室内空気質検査、音響調査、およびデジタル状態監視が含まれます。KiwaのBuilding Scanサービスは、ドローン、三次元モデル、および自動分析を使用して、亀裂、侵食、およびコンクリートの劣化を特定します。フランスの集合的エネルギー性能証明書要件も、住宅評価における継続的な業務を支援しています。ヨーロッパ建物検査サービス市場は、これらのツールが専門的な判断を置き換えるのではなく補完する場合に恩恵を受けます。
注記: 全セグメントのシェアはレポート購入後にご確認いただけます
調達タイプ別:自社能力が重要性を維持しながら外部委託が拡大
自社サービスは2025年の収益の54.9%を占め、ヨーロッパ建物検査サービス市場において最大のポジションを維持しています。政府機関、公益事業者、および公共不動産事業者は、責任管理と機密資産情報の管理のために検査能力を内部に保持することが多いです。内部チームは建物ポートフォリオと地域の運営手順に精通することができます。また、定期的な検査をより広範な施設管理業務と調整することができます。このモデルは、プロジェクトが高度な技術能力を必要とする場合に外部専門家の必要性をなくすものではありません。
外部委託サービスは2031年までに8.6%のCAGRで成長すると予測されています。サーマルイメージング、ドローン調査、カーボン評価、および複雑な暖房・換気・空調監査は、一般的な内部チームの能力を超える場合があります。SOCOTECは2025年9月に、2026年からフローニンゲンおよびドレンテで100,000件以上の検査を実施する6年間の契約を獲得しました。多くの大規模オーナーは、専門的な業務を外部から調達しながら内部調整の役割を維持する可能性が高いです。このアプローチにより、単にプロバダー間で業務を移動させるのではなく、各資産で完了する検査数を増やすことができます。
用途別:住宅需要がリードしながら商業コンプライアンスがより速く成長
住宅用不動産は2025年の収益の49.7%を占め、最大の用途分野を形成しました。既存の住宅ストックは、売却、賃貸、エネルギー性能、改修、および共用建物システムのための検査を必要としています。この高い量は、定期的および技術的な業務の幅広い基盤を支えています。改正指令は既存建物の改善に焦点を当てており、住宅用不動産への注目を維持しています。社会住宅改修プログラムは、改修前後の評価のさらなる必要性を加えています。
商業用不動産は2031年までに8.2%のCAGRを記録すると予測されています。非住宅ストックの最低性能16%は2030年までに改修要件を満たす必要があり、2033年までにより広範な対象となります。商業オーナーはまた、サステナビリティ報告、資金調達、資産取引、および運営計画のための情報を必要としています。その他の用途には、工業用地、公共インフラ、および複合用途不動産が含まれます。RINA Prime Value Servicesは2025年に、既存のイタリア建物およびインフラに対する構造診断、耐震評価、および材料試験を実施する認可を受けました。
注記: 全セグメントのシェアはレポート購入後にご確認いただけます
エンドユーザー別:不動産オーナーがリード、公共機関が最も高い成長率
不動産オーナーおよび投資家は2025年の収益の34.6%を占め、最大のエンドユーザーポジションとなっています。彼らは検査レポートを、取得、資金調達、改修計画、保険決定、およびポートフォリオメンテナンスの支援に使用しています。一貫した資産情報の必要性は、報告規則と貸し手の期待によって強化されています。クロスボーダーの所有権は、共通プロセスと比較可能な調査結果の価値を高める可能性があります。これはヨーロッパ建物検査サービス産業のコアな顧客基盤であり続けています。
政府および自治体は2031年までに9.1%のCAGRで成長すると予測されています。公共改修プログラム、社会住宅のアップグレード、および建物安全の執行が構造化された検査需要を生み出しています。施設管理会社、保険会社、ブローカー、および金融機関が追加の需要チャネルを形成しています。暖房・換気・空調システムは、改正指令の下で定期的な検査要件の対象となっています。検査プロバイダーは、直接契約および施設管理関係を通じてこれらのユーザーにアプローチできます。
地域分析
ドイツは2025年の収益の22.4%を占め、ヨーロッパ建物検査サービス市場において最大の国別部分となっています。同国はTÜVおよびDEKRAネットワークを通じて確立された検査機関を有しています。英国はグレンフェル後の枠組みの下で安全関連の追加業務に直面しています。イタリアの社会住宅プログラムは、検証されたエネルギー改善と改修前後の監査を必要としています。
オランダおよびスカンジナビア諸国は、技術的に高度な建物評価への需要を提供しています。フローニンゲンの採掘被害プログラムは、2026年から100,000件以上の検査を伴う予定です。TÜV SÜDは2024年にDonutechを買収し、デンマークで建物ライフサイクルサービスを確立しました。この取引は、不動産検査、エネルギー証明書、およびデジタルライフサイクルサービスへの関心を反映しています。ロシアはEU規制の枠組みの外にあり、EU全域の検査規則との統合が制限されています。
その他ヨーロッパは2031年までに8.1%のCAGRで成長すると予測されており、最も速い地理的成長率となっています。EU資金プログラムは、資金が放出される前にエネルギーおよび品質基準への認定されたコンプライアンスを必要とする場合があります。EU LIFE BUILD UP Skillsイニシアチブは、2024年から2025年にかけて15の加盟国で更新されたロードマップを提供しました。これにより、資格を持つ労働力の能力が拡大する地域でのサービス提供が改善される可能性があります。
競争環境
ヨーロッパ建物検査サービス市場は中程度の集中度を持っています。大規模な試験・検査・認証グループは、汎ヨーロッパの顧客関係と各国レベルのコンプライアンスリソースを維持しています。関連グループには、SGS、Bureau Veritas、Intertek、DEKRA、TÜV SÜD、TÜV Rheinland、SOCOTEC、およびDNVが含まれます。RINA、Kiwa、Applus+、Eurofinsなどの国内専門家は、特定の国および技術的ニッチにおいて強力なポジションを維持しています。火災安全、エネルギー評価、地盤工学、および建物データの実践は各国固有であるため、地域プロバイダーは引き続き重要です。
戦略的活動は技術能力と選択的な地理的拡大に焦点を当てています。Bureau Veritasは2025年1月にContec AQSおよび関連するイタリア事業を買収することに合意し、190名の専門家を追加し、2024年の収益として3,300 ミリオン 米ドルを報告しました。また、2026年4月にLotusworksを買収することに合意し、ミッションクリティカルな施設におけるポジションを拡大しました。KiwaはDronePort Rotterdamと提携し、ドローン、自動分類、および三次元状態モデルを組み合わせました。RINAは2025年9月に認定Building Resilience Index検証プロバイダーとなりました。
SOCOTECは27カ国にわたる2024年の売上高として18 ビリオン 米ドルを報告し、各国レベルの買収を継続しました。イタリアでのGreenwichの買収により、グリーンビルディング認証とサステナビリティサービスが追加されました。ヨーロッパ建物検査サービス市場は、認知された専門知識または確立された地域関係を持つ小規模プロバイダーにも開かれています。大規模プロバイダーは、複数の管轄区域または技術分野にまたがる業務において優位性を維持しています。
最近の産業動向
- 2026年9月:Bureau Veritasは、2026年6月に発表されたEQT Xファンドによる(LuxinvaおよびMubadalaの少数参加を伴う)Intertek Group plcの推奨現金買収スキームを完了し、ヨーロッパ建物検査能力を持つ主要な試験・検査・認証会社を、義務的検査サービスの長期成長に焦点を当てたプライベートエクイティ支援プラットフォームに統合しました。
- 2026年6月:CERTANIA GruppeはVan Santen Adviesを買収しまし。Van Santen Adviesはオランダを拠点とするアスベストコンプライアンスおよび建物検査の専門家であり、オランダ市場における建物・インフラポートフォリオを拡大しました。
- 2026年4月:Bureau Veritasは、ミッションクリティカルな資産のコミッショニングおよび品質保証のグローバルプロバイダーであるLotusworksを買収することに合意し、建物・インフラ部門の15%を占めるプラットフォームを確立しました。
ヨーロッパ建物検査サービス市場レポートの範囲
| 住宅検査サービス |
| 特定要素検査サービス |
| 商業建物検査サービス |
| その他専門サービス |
| 自社サービス |
| 外部委託サービス |
| 住宅 |
| 商業 |
| その他用途 |
| 不動産仲介業者およびブローカー |
| 不動産オーナーおよび投資家 |
| 政府および自治体 |
| 保険および金融機関 |
| 施設管理会社 |
| 英国 |
| ドイツ |
| フランス |
| イタリア |
| スペイン |
| オランダ |
| ロシア |
| その他ヨーロッパ |
| サービス別 | 住宅検査サービス |
| 特定要素検査サービス | |
| 商業建物検査サービス | |
| その他専門サービス | |
| 調達タイプ別 | 自社サービス |
| 外部委託サービス | |
| 用途別 | 住宅 |
| 商業 | |
| その他用途 | |
| エンドユーザー別 | 不動産仲介業者およびブローカー |
| 不動産オーナーおよび投資家 | |
| 政府および自治体 | |
| 保険および金融機関 | |
| 施設管理会社 | |
| 国別 | 英国 |
| ドイツ | |
| フランス | |
| イタリア | |
| スペイン | |
| オランダ | |
| ロシア | |
| その他ヨーロッパ |
レポートで回答される主要な質問
ヨーロッパにおける建物検査サービスの需要を促進しているものは何ですか?
エネルギー性能要件、安全監督、老朽化した建物ストック、および報告ニーズが、文書化された検査の利用を増加させています。
ヨーロッパ建物検査サービス市場の規模はどのくらいですか?
2026年に25.1 ビリオン 米ドルと推定され、7.24%のCAGRで成長し、2031年までに35.6 ビリオン 米ドルに達すると予測されています。
どのサービスカテゴリーが収益をリードしていますか?
特定要素検査サービスが2025年の収益の41.8%でリードしており、システムおよびコンポーネントレベルの評価への需要に支えられています。
どの用途が最も速く成長していますか?
商業用不動産は、コンプライアンス期限が検査ニーズを拡大するにつれて、2031年までに8.2%のCAGRで成長すると予測されています。
どのエンドユーザーが最も速く成長しますか?
政府および自治体は、公共改修および安全プログラムに支えられ、2031年までに9.1%のCAGRで成長すると予測されています。
どの地域が最も速く拡大していますか?
その他ヨーロッパは、資金提供された改修プログラムが構造化されたコンプライアンス要件を導入するにつれて、2031年までに8.1%のCAGRで成長すると予測されています。