
Taille et part du marché de la consolidation des plateformes ERP
VUE D’ENSEMBLE DU MARCHÉ
| Période d'étude | 2020 - 2031 |
|---|---|
| Taille du Marché (2026) | 8.83 Milliards de dollars |
| Taille du Marché (2031) | 20.84 Milliards de dollars |
| Taux de croissance (2026 - 2031) | 18.75 % |
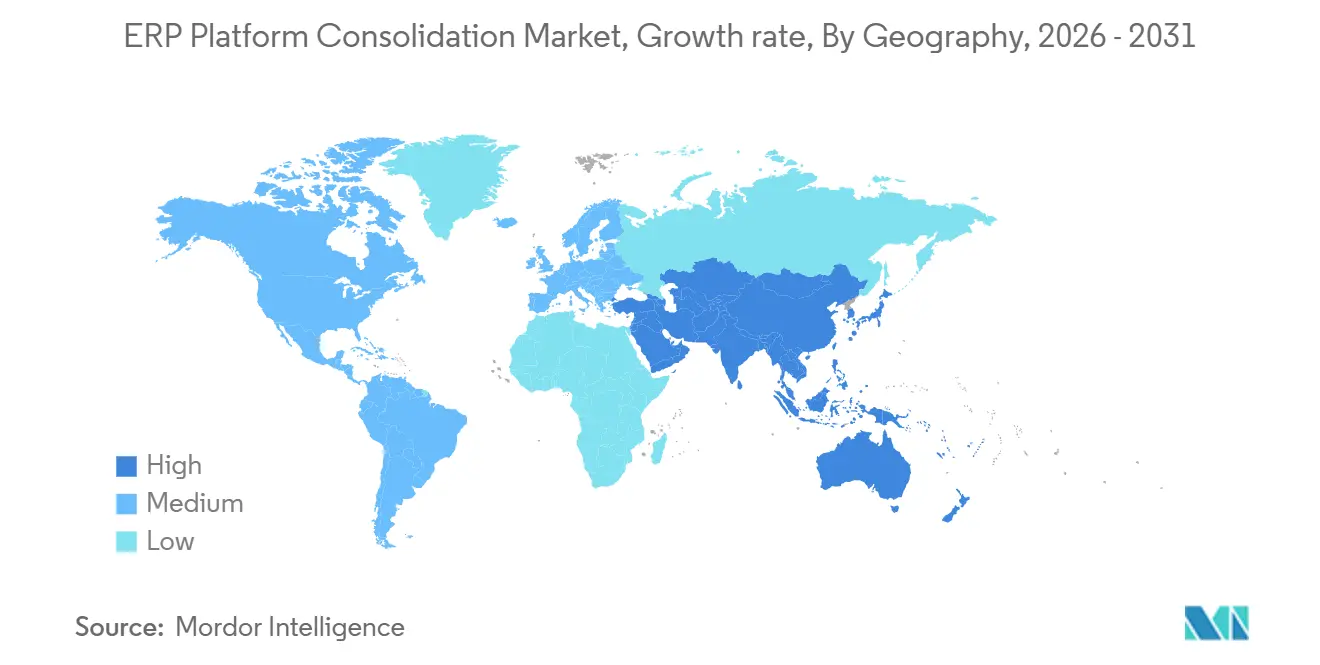
| Marché à la Croissance la Plus Rapide | Asie-Pacifique |
| Plus Grand Marché | Amérique du Nord |
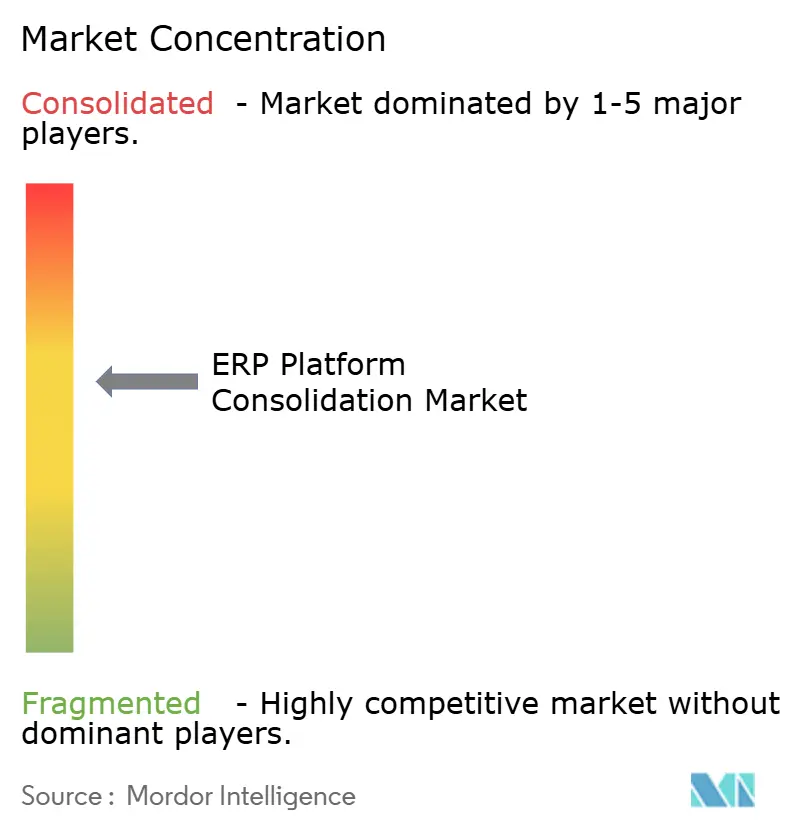
| Concentration du Marché | Moyen |
Acteurs majeurs *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier Image © Mordor Intelligence. La réutilisation nécessite une attribution sous CC BY 4.0. | |
Analyse du marché de la consolidation des plateformes ERP par Mordor Intelligence
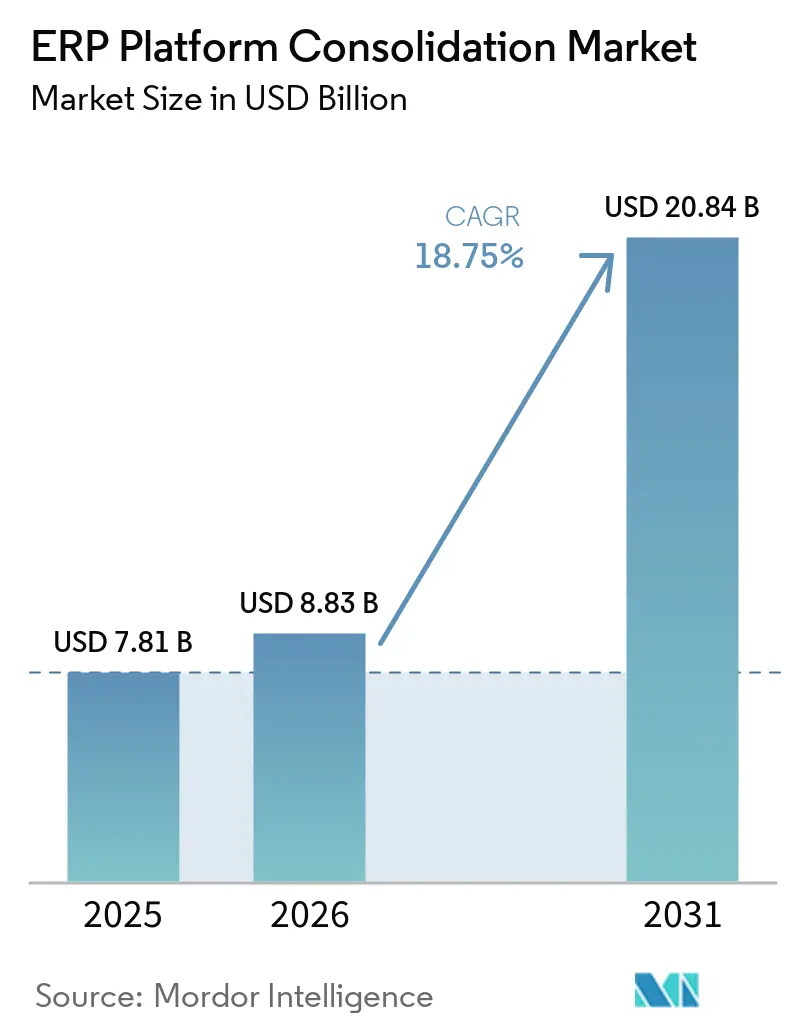
La taille du marché de la consolidation des plateformes ERP est projetée à 7,81 milliards USD en 2025, 8,83 milliards USD en 2026, et devrait atteindre 20,84 milliards USD d'ici 2031, avec un CAGR de 18,75 % de 2026 à 2031. L'expansion à court terme est portée par les mandats axés sur le cloud en priorité qui compriment les délais de migration, les partenariats avec les hyperscalers qui associent l'infrastructure aux abonnements logiciels, et les directives des conseils d'administration qui lient les rapports ESG à des modèles de données unifiés. Les investissements des fournisseurs dans les régions cloud souveraines réduisent le risque géopolitique et ouvrent les secteurs réglementés, tandis que les agents d'intelligence artificielle intégrés dans les modules de finance, d'approvisionnement et de chaîne d'approvisionnement allègent les charges de travail transactionnelles pour les équipes informatiques surchargées. Un examen accru du coût total de possession pousse les entreprises à abandonner les instances redondantes, à retirer le matériel vieillissant et à privilégier les modèles d'abonnement qui transforment les dépenses d'investissement en dépenses d'exploitation. La différenciation concurrentielle repose désormais sur la profondeur de l'automatisation, la qualité des analyses de durabilité et la capacité à proposer des offres à contrat unique incluant des certifications de conformité, des services gérés et des mises à jour permanentes.
Principaux enseignements du rapport
- Par modèle de déploiement, le cloud représentait 58,20 % de la part du marché de la consolidation des plateformes ERP en 2025 et devrait progresser à un CAGR de 14,30 % jusqu'en 2031.
- Par taille d'organisation, les grandes entreprises détenaient 46,50 % de la part du marché de la consolidation des plateformes ERP en 2025, tandis que les entreprises du marché intermédiaire progressent à un CAGR de 11,80 % jusqu'en 2031.
- Par secteur d'activité, la fabrication était en tête avec 21,40 % du chiffre d'affaires 2025, tandis que la santé devrait enregistrer un CAGR de 13,70 % jusqu'en 2031.
- Par type de service, les services de mise en œuvre et de migration représentaient 37,80 % du chiffre d'affaires 2025, tandis que les services gérés progressent à un CAGR de 15,60 % durant la période 2026-2031.
Note : La taille du marché et les prévisions figurant dans ce rapport sont générées à l'aide du cadre d'estimation exclusif de Mordor Intelligence, mis à jour avec les dernières données et informations disponibles en janvier 2026.
Tendances et Analyses du Marché
Analyse de l'impact des moteurs*
| Moteur | (~) % d'impact sur les prévisions de CAGR | Pertinence géographique | Horizon temporel de l'impact |
|---|---|---|---|
| Politiques accélérées axées sur le cloud en priorité | +4.2% | Mondial, Amérique du Nord et Europe | Court terme (≤ 2 ans) |
| Besoins en gouvernance unifiée des données | +3.8% | Mondial, avec un accent sur les multinationales de l'UE | Moyen terme (2-4 ans) |
| Pression sur l'optimisation des coûts | +3.5% | Mondial, aiguë dans la fabrication et le commerce de détail | Court terme (≤ 2 ans) |
| Pénurie de talents ERP qualifiés | +2.9% | Mondial, notable en Amérique du Nord et en Europe occidentale | Moyen terme (2-4 ans) |
| Microservices composables spécifiques à l'industrie | +2.1% | Amérique du Nord, Europe, Asie-Pacifique | Long terme (≥ 4 ans) |
| Mandats de reporting ESG au niveau des conseils d'administration | +1.8% | Europe, Amérique du Nord, en expansion vers l'Asie-Pacifique | Moyen terme (2-4 ans) |
| Source: Mordor Intelligence | |||
Politiques accélérées axées sur le cloud en priorité parmi les grandes entreprises
Les grandes entreprises migrent leurs charges de travail financières et de chaîne d'approvisionnement vers les clouds des hyperscalers afin d'éliminer les dépenses d'investissement liées aux centres de données et de libérer des capacités de calcul élastiques pour l'entraînement de l'intelligence artificielle. Les règles de divulgation climatique de la Securities and Exchange Commission des États-Unis, finalisées en 2024, ont créé une couche de conformité supplémentaire qui favorise les architectures à instance unique capables de consolider les données d'émissions entre filiales. [1] Les options multicloud telles qu'Oracle Database sur AWS et Google Cloud ont supprimé les obstacles liés à la latence et aux coûts de sortie en 2025, permettant aux entreprises de co-localiser les charges de travail ERP et d'intelligence artificielle dans leurs clouds préférés. [2] Les fournisseurs disposant de régions souveraines répondent aux exigences de résidence des données en Europe et au Moyen-Orient, orientant la sélection vers les acteurs établis bien capitalisés. Ensemble, ces forces stimulent la consolidation sur le marché des plateformes ERP en raccourcissant les cycles de décision et en concentrant les budgets sur les abonnements cloud.
Besoin croissant de gouvernance unifiée des données entre filiales
Des règles divergentes en matière de résidence des données créent des paysages fragmentés qui constituent une responsabilité pour les multinationales. Les amendes RGPD pouvant atteindre 4 % du chiffre d'affaires mondial incitent les entreprises à centraliser les données de référence et les contrôles d'accès sur une plateforme unique. [3] Les outils de marquage au niveau des colonnes introduits par Snowflake en 2024 réduisent l'effort requis pour la documentation de la traçabilité, tandis que Microsoft Purview automatise les politiques de conservation entre les clouds. Les projets post-fusion révèlent souvent des fichiers fournisseurs en double et des identifiants clients incohérents, ce qui incite à l'harmonisation pour éviter les retards de réconciliation. Des études de cas telles qu'Imperial Brands démontrent des économies de 35 % sur les coûts de support après la réduction de 50 systèmes à un grand livre central unique. La gouvernance unifiée offre donc à la fois une assurance de conformité et une efficacité opérationnelle, renforçant la croissance du marché.
Pression sur l'optimisation des coûts face à l'érosion des marges dans les secteurs clés
L'inflation des matières premières et la hausse des salaires contraignent les directeurs financiers à réduire les frais généraux liés aux logiciels. Une étude de 2025 portant sur 200 migrations a révélé une réduction de 28 % du coût total de possession sur cinq ans lorsque cinq systèmes sur site ou plus ont été remplacés par une instance cloud unique. [4] Les offres groupées telles que RISE with SAP transforment les licences initiales importantes en dépenses d'exploitation prévisibles, séduisant les fabricants sous pression pour améliorer leur rentabilité. RAK Ceramics prévoit un retour sur investissement sur cinq ans après avoir migré 55 entités vers un seul tenant S/4HANA en 2026.[5] À mesure que des exemples similaires se multiplient, les responsables budgétaires privilégient la rationalisation, soutenant la demande pour les projets du marché de la consolidation des plateformes ERP.
Pénurie de talents ERP qualifiés stimulant l'automatisation pilotée par les fournisseurs
La base mondiale de développeurs ABAP a diminué de 12 % en 2024, poussant les fournisseurs à ajouter des outils low-code et des convertisseurs de code par intelligence artificielle. L'acquisition de Sana Labs par Workday pour 1,1 milliard USD en 2025 a apporté une intelligence artificielle de gestion des connaissances qui réduit les heures de conseil, tandis qu'Oracle a intégré 50 agents d'intelligence artificielle dans Fusion ERP pour automatiser les flux de travail financiers. L'automatisation atténue la pénurie de talents, réduit le risque de mise en œuvre et élargit l'adoption parmi les entreprises du marché intermédiaire, alimentant la trajectoire du marché de la consolidation des plateformes ERP.
Analyse de l'impact des freins*
| Frein | (~) % d'impact sur les prévisions de CAGR | Pertinence géographique | Horizon temporel de l'impact |
|---|---|---|---|
| Dette prolongée de code personnalisé | −2.8% | Mondial, aiguë en Europe et en Amérique du Nord | Moyen terme (2-4 ans) |
| Coûts de migration élevés | −2.3% | Mondial, significatif en Amérique du Nord et en Europe | Court terme (≤ 2 ans) |
| Normes d'interopérabilité limitées | −1.6% | Mondial | Long terme (≥ 4 ans) |
| Contrôles à l'exportation géopolitiques | −1.4% | Chine, Russie, Moyen-Orient et autres régions soumises à restrictions | Moyen terme (2-4 ans) |
| Source: Mordor Intelligence | |||
Dette prolongée de code personnalisé freinant la vitesse de migration
Les entreprises disposant d'importantes personnalisations ABAP réalisent en moyenne des projets S/4HANA de 24 mois, contre 12 mois pour les mises en œuvre standard, selon une enquête de la communauté SAP de 2025. Les règles codées en dur se brisent lors des mises à niveau, imposant des réécritures laborieuses qui mobilisent des consultants rares. L'immaturité des outils de conversion signifie que la validation humaine reste indispensable, ralentissant les délais et freinant la réalisation des revenus à court terme pour les fournisseurs.
Coûts de migration élevés pour les détenteurs de licences héritées
Des frais de maintenance représentant 17 % à 22 % de la valeur nette des licences, ainsi que des pénalités de sortie dans les accords illimités, dissuadent les clients de changer de plateforme, même lorsque les alternatives offrent un coût total de possession inférieur. Le risque de migration des données et les frais généraux de formation ajoutent des frictions, en particulier dans les secteurs réglementés qui exigent des tests exhaustifs. Cette inertie tempère le CAGR prévu malgré des moteurs de premier plan solides.
*Nos prévisions considèrent les impacts des moteurs et des contraintes comme directionnels et non additifs. Les prévisions d'impact reflètent la croissance de référence, les effets de composition et les interactions entre variables.
Analyse des segments
Par modèle de déploiement :
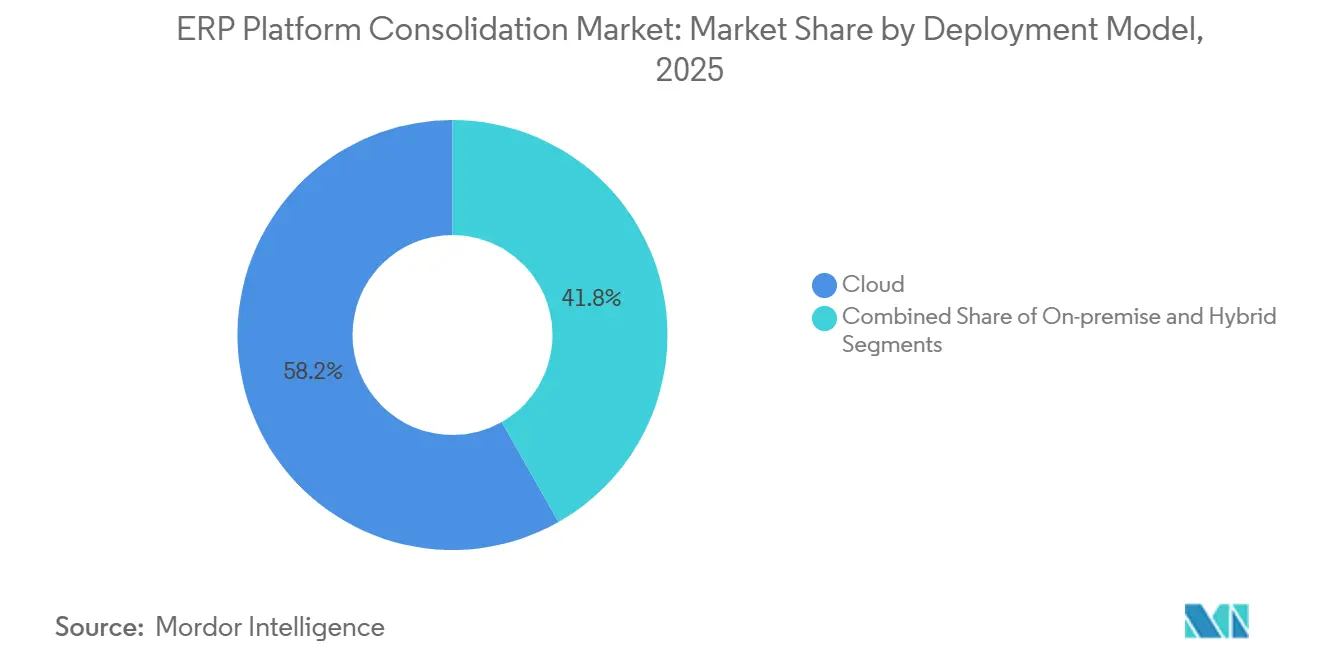
les alliances avec les hyperscalers assurent le leadership du cloudLes déploiements cloud représentaient 58,20 % du chiffre d'affaires 2025, soutenus par Oracle Database sur AWS et Google Cloud, qui ont supprimé les obstacles liés à la latence et aux coûts de sortie. La taille du marché de la consolidation des plateformes ERP pour les mises en œuvre cloud devrait progresser à un rythme annuel de 14,30 % jusqu'en 2031.
La part sur site diminue à mesure que les fournisseurs orientent leur R&D vers des éditions cloud enrichies en intelligence artificielle. Les architectures hybrides subsistent pour les organisations de défense et des sciences de la vie qui doivent conserver les données sensibles sur site. L'EU AI Cloud de SAP, lancé fin 2025, répond aux exigences de la loi européenne sur l'intelligence artificielle, soulignant comment l'infrastructure souveraine est devenue un levier concurrentiel. Les contrats d'abonnement regroupent logiciels, calcul et services gérés, fidélisant les clients sur des durées pluriannuelles et intégrant le marché de la consolidation des plateformes ERP dans les budgets à long terme.

Par taille d'organisation :
l'automatisation élargit l'adoption sur le marché intermédiaireLes grandes entreprises représentaient 46,50 % de la part du marché de la consolidation des plateformes ERP en 2025, en raison de leurs empreintes mondiales complexes. Cependant, les entreprises du marché intermédiaire progressent à 11,80 % grâce aux modèles pilotés par l'intelligence artificielle qui réduisent les heures de conseil. L'acquisition de Paradox par Workday a ajouté une intelligence artificielle conversationnelle pour automatiser l'intégration, allégeant les contraintes de ressources pour les équipes RH de taille moyenne.
Des structures juridiques simples permettent aux clients du marché intermédiaire de réaliser de la valeur plus rapidement, mais un pouvoir d'achat plus faible limite la capacité à négocier des remises. Les suites modulaires telles qu'Oracle NetSuite, dont le chiffre d'affaires a augmenté de 13 % au cours de l'exercice 2026, séduisent en combinant finance, e-commerce et planification sans serveurs sur site. Ces dynamiques élargissent le marché adressable de la consolidation des plateformes ERP au-delà des grandes entreprises cotées.
Par secteur d'activité :
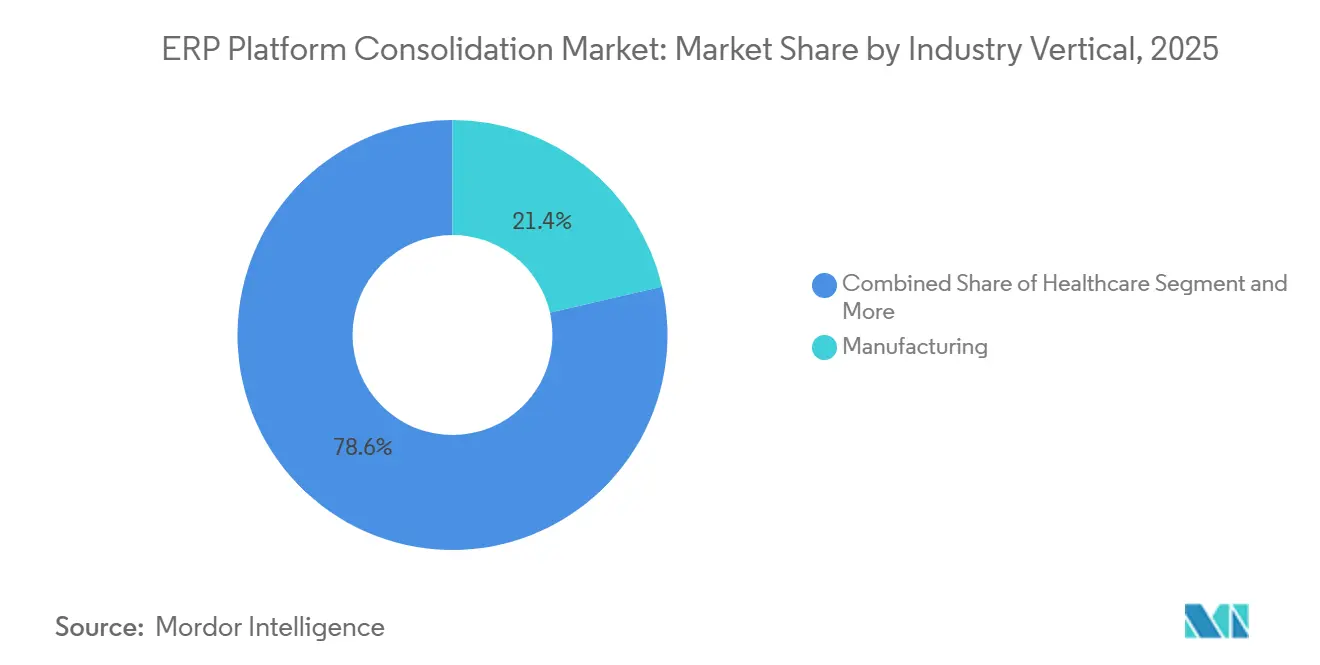
la fabrication maintient sa primauté tandis que la santé connaît une forte croissanceEn 2025, le secteur de la fabrication représentait 21,40 % du chiffre d'affaires total, soulignant le rôle central des données synchronisées d'approvisionnement, de production et de qualité pour assurer l'efficacité des opérations d'usine. L'intégration des systèmes d'exécution de la fabrication avec les solutions ERP a permis aux entreprises de réaliser des améliorations opérationnelles significatives, notamment en réduisant les temps d'arrêt non planifiés jusqu'à 25 %.
Le secteur de la santé devrait connaître la croissance la plus rapide, avec un taux de croissance annuel composé de 13,70 % jusqu'en 2031. Cette expansion est largement portée par les efforts des hôpitaux pour intégrer les dossiers de santé électroniques avec les modules financiers et de chaîne d'approvisionnement, une démarche rendue nécessaire par les mandats d'interopérabilité. Par ailleurs, les secteurs bancaire, du commerce de détail et gouvernemental répondent à leurs exigences de conformité spécifiques. Les principaux acteurs du marché répondent à ces besoins par des solutions localisées préconfigurées, favorisant ainsi une croissance soutenue et élargie sur le marché de la consolidation des plateformes ERP.
Par type de service :
les services gérés absorbent le risque opérationnelLes services de mise en œuvre et de migration détenaient 37,80 % du chiffre d'affaires 2025, reflétant la complexité de la conversion des données. Pourtant, les services gérés progressent à 15,60 % à mesure que les entreprises externalisent la surveillance et les mises à niveau auprès de fournisseurs disposant de centres de support alimentés par l'intelligence artificielle. Les 50 agents d'intelligence artificielle Fusion d'Oracle réduisent la charge de travail pour la correspondance des factures et la comptabilisation des revenus, abaissant le coût par transaction gérée.
Les frais de support basés sur la consommation, alignés sur l'utilisation, remplacent les pourcentages de maintenance fixes, offrant aux clients une prévisibilité des coûts. Les fournisseurs disposant de centres mondiaux et d'outils d'automatisation captent des parts de marché, élevant les barrières pour les entreprises spécialisées et concentrant la taille du marché de la consolidation des plateformes ERP parmi les fournisseurs de services complets.
Analyse géographique
Marché de la Consolidation des Plateformes ERP en Amérique du Nord
L'Amérique du Nord a représenté 34,10 % des revenus de 2025, portée par la densité des entreprises du Fortune 500, l'adoption précoce du cloud et la maturité des écosystèmes de conseil. Les certifications fédérales de gestion des risques dans AWS GovCloud et Azure Government accélèrent les migrations dans le secteur public. La vigilance des investisseurs en matière de divulgation ESG stimule la demande de grands livres unifiés pour le suivi des émissions dans le cadre des prochaines règles de la SEC, renforçant ainsi la consolidation des plateformes ERP dans la région.
Marché de la Consolidation des Plateformes ERP en Asie-Pacifique
L'Asie-Pacifique devrait croître à un rythme annuel de 12,90 % jusqu'en 2031, grâce aux subventions gouvernementales en faveur des infrastructures numériques et à l'application des exigences d'hébergement local. Oracle s'est engagé à investir 8 milliards USD en 2025 pour construire des régions souveraines au Japon, en conformité avec la loi sur la protection des secrets spécialement désignés, ouvrant ainsi la voie aux charges de travail de la défense et du secteur public. Le programme d'incitation lié à la production de l'Inde pour la fabrication électronique pousse les usines à moderniser leurs systèmes de planification et de calcul des coûts, générant de nouveaux appels d'offres pour des projets de consolidation. La loi chinoise sur la cybersécurité impose le stockage local des données personnelles et financières, incitant les multinationales à déployer des instances chinoises dédiées tout en conservant leurs grands livres mondiaux ailleurs.
Marché de la Consolidation des Plateformes ERP en EMEA et en Amérique du Sud
Le RGPD européen, la directive sur la sécurité des réseaux et des systèmes d'information 2 et la loi sur la résilience opérationnelle numérique complexifient les flux de données transfrontaliers, ce qui pousse les entreprises à consolider leurs systèmes ERP au sein des centres de données de l'UE. L'EU AI Cloud de SAP répond directement à ces réglementations, renforçant la crédibilité du fournisseur. L'élan en faveur du cloud souverain s'étend au Moyen-Orient et en Afrique, où les cadres nationaux de cloud encouragent les infrastructures locales. L'Amérique du Sud connaît une progression régulière du passage des tableurs aux grands livres intégrés, la volatilité des devises poussant les équipes de trésorerie à exiger une visibilité en temps réel sur les liquidités, bien que depuis une base plus modeste.
Paysage concurrentiel
Les cinq premiers acteurs détiennent collectivement une part significative du chiffre d'affaires, conférant au marché de la consolidation des plateformes ERP un niveau de concentration modéré. Les acteurs établis exploitent leurs bases installées pour vendre en complément des modules HCM, CX et de planification adjacents, approfondissant leur empreinte tout en augmentant les coûts de migration. L'obligation de performance restante d'Oracle a atteint 523 milliards USD au deuxième trimestre de l'exercice 2026, soutenue par des contrats cloud à long terme avec des pionniers de l'intelligence artificielle qui intègrent l'ERP avec les couches de calcul et de base de données.
Des perturbateurs tels qu'Odoo et Acumatica ciblent les acheteurs du marché intermédiaire avec des suites modulaires dont le prix est jusqu'à 60 % inférieur aux offres de premier rang, échangeant l'étendue fonctionnelle contre la rapidité et l'accessibilité. La différenciation concurrentielle repose désormais sur des agents d'intelligence artificielle intégrés qui automatisent les tâches financières courantes, des options de cloud souverain conformes aux réglementations locales et des API ouvertes qui soutiennent les architectures composables. La version Business AI de SAP a introduit deux modèles de fondation et 50 agents d'intelligence artificielle, signalant un pivot vers l'extension low-code plutôt que la personnalisation lourde. Les fournisseurs qui démontrent l'interopérabilité par des connecteurs certifiés et la participation aux organismes de normalisation pourraient éroder le verrouillage des acteurs établis et redessiner les parts de marché.
Malgré une concurrence acharnée, les fusions et acquisitions se poursuivent à mesure que les fournisseurs comblent leurs lacunes fonctionnelles. L'acquisition prévue de SmartRecruiters par SAP renforce le recrutement, tandis que les acquisitions de Sana Labs et Paradox par Workday intègrent l'intelligence artificielle conversationnelle et les graphes de connaissances.
Leaders du secteur de la consolidation des plateformes ERP
-
SAP SE
-
Oracle Corporation
-
Microsoft Corporation
-
Infor, Inc.
-
The Sage Group plc
- *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier
Marché de la Consolidation des Plateformes ERP Entreprises couvertes dans ce rapport
- SAP SE
- Oracle Corporation
- Microsoft Corporation
- Infor, Inc.
- The Sage Group plc
- Epicor Software Corporation
- IFS AB
- Unit4 N.V.
- Workday, Inc.
- Odoo SA
- Acumatica, Inc.
- Ramco Systems Limited
- QAD Inc.
- Syspro (Pty) Ltd.
- Priority Software Ltd.
- Deltek, Inc.
- Rootstock Software, Inc.
- abas Software GmbH
- Plex Systems, Inc.
- Incloud Technology Ltd.
Développements industriels récents dans Marché de la Consolidation des Plateformes ERP
- Mars 2026 : Oracle a introduit 22 applications agentiques Fusion qui intègrent des agents d'intelligence artificielle dans les flux de travail d'approvisionnement, de finance, de chaîne d'approvisionnement et de ressources humaines.
- Février 2026 : RAK Ceramics a sélectionné SAP RISE pour consolider 55 entités dans 15 pays sur S/4HANA Cloud.
- Décembre 2025 : Oracle Database sur Google Cloud a atteint la disponibilité générale, étendant la feuille de route multicloud d'Oracle.
- Novembre 2025 : Workday a finalisé l'acquisition de Sana Labs pour 1,1 milliard USD, ajoutant une gestion des connaissances pilotée par l'intelligence artificielle.
Périmètre du rapport mondial sur le marché de la consolidation des plateformes ERP
Le marché de la consolidation des plateformes ERP désigne l'écosystème de solutions logicielles et de services professionnels qui permettent aux organisations de rationaliser, d'unifier et de simplifier plusieurs systèmes de planification des ressources d'entreprise (ERP) en un paysage ERP simplifié, standardisé et gouverné de manière centralisée.
Le rapport sur le marché de la consolidation des plateformes ERP est segmenté par modèle de déploiement (cloud, sur site et hybride), taille d'organisation (grande et PME), secteur d'activité (fabrication, commerce de détail et autres secteurs d'activité), type de service (mise en œuvre, conseil et autres services) et géographie (Amérique du Nord, Amérique du Sud, Europe, Asie-Pacifique, Moyen-Orient, Afrique). Les prévisions du marché sont fournies en termes de valeur (USD).
Aperçu de la segmentation
| Cloud |
| Sur site |
| Hybride |
| Grandes entreprises |
| Petites et moyennes entreprises |
| Fabrication |
| Commerce de détail et e-commerce |
| Santé |
| Banque, services financiers et assurance (BFSI) |
| Gouvernement et secteur public |
| Autres secteurs d'activité |
| Mise en uvre et migration |
| Conseil et stratégie |
| Services d'intégration |
| Support et maintenance |
| Services gérés |
| Autres services |
| Amérique du Nord | États-Unis |
| Canada | |
| Mexique | |
| Amérique du Sud | Brésil |
| Argentine | |
| Reste de l'Amérique du Sud | |
| Europe | Allemagne |
| Royaume-Uni | |
| France | |
| Italie | |
| Espagne | |
| Russie | |
| Reste de l'Europe | |
| Asie-Pacifique | Chine |
| Inde | |
| Japon | |
| Corée du Sud | |
| Australie | |
| Reste de l'Asie-Pacifique | |
| Moyen-Orient | Arabie saoudite |
| Émirats arabes unis | |
| Reste du Moyen-Orient | |
| Afrique | Afrique du Sud |
| Égypte | |
| Reste de l'Afrique |
| Par modèle de déploiement | Cloud | |
| Sur site | ||
| Hybride | ||
| Par taille d'organisation | Grandes entreprises | |
| Petites et moyennes entreprises | ||
| Par secteur d'activité | Fabrication | |
| Commerce de détail et e-commerce | ||
| Santé | ||
| Banque, services financiers et assurance (BFSI) | ||
| Gouvernement et secteur public | ||
| Autres secteurs d'activité | ||
| Par type de service | Mise en uvre et migration | |
| Conseil et stratégie | ||
| Services d'intégration | ||
| Support et maintenance | ||
| Services gérés | ||
| Autres services | ||
| Par géographie | Amérique du Nord | États-Unis |
| Canada | ||
| Mexique | ||
| Amérique du Sud | Brésil | |
| Argentine | ||
| Reste de l'Amérique du Sud | ||
| Europe | Allemagne | |
| Royaume-Uni | ||
| France | ||
| Italie | ||
| Espagne | ||
| Russie | ||
| Reste de l'Europe | ||
| Asie-Pacifique | Chine | |
| Inde | ||
| Japon | ||
| Corée du Sud | ||
| Australie | ||
| Reste de l'Asie-Pacifique | ||
| Moyen-Orient | Arabie saoudite | |
| Émirats arabes unis | ||
| Reste du Moyen-Orient | ||
| Afrique | Afrique du Sud | |
| Égypte | ||
| Reste de l'Afrique | ||
Questions clés auxquelles le rapport répond
Quelle est la valeur projetée du marché de la consolidation des plateformes ERP d'ici 2031 ?
Le marché devrait atteindre 20,84 milliards USD d'ici 2031.
Quel secteur contribue le plus au chiffre d'affaires aujourd'hui ?
La fabrication a conservé 21,40 % du chiffre d'affaires 2025, maintenant sa position de leader grâce à des exigences complexes en matière de chaîne d'approvisionnement et de qualité.
Pourquoi les entreprises du marché intermédiaire accélèrent-elles leur adoption ?
Les modèles pilotés par l'intelligence artificielle et les abonnements cloud groupés réduisent les heures de conseil et les coûts initiaux, permettant aux entreprises du marché intermédiaire de progresser à un CAGR de 11,80 % jusqu'en 2031.
Quel est le principal obstacle à des migrations plus rapides ?
La dette prolongée de code personnalisé ajoute 6 à 12 mois aux calendriers des organisations disposant d'importantes modifications ABAP.
Quelle est la concentration de la concurrence entre fournisseurs ?
Les cinq plus grands fournisseurs détiennent environ 60 % du chiffre d'affaires, conférant au marché un score de concentration modéré de 6.
Comment les règles ESG influencent-elles la consolidation ERP ?
Les nouveaux mandats de divulgation exigent des grands livres unifiés qui agrègent les émissions entre entités, incitant les conseils d'administration à financer des initiatives de consolidation qui rationalisent le reporting.