
Taille et part du marché de la rénovation énergétique en Inde
VUE D’ENSEMBLE DU MARCHÉ
| Période d'étude | 2022 - 2032 |
|---|---|
| Période de Données Prévisionnelles | 2027 - 2032 |
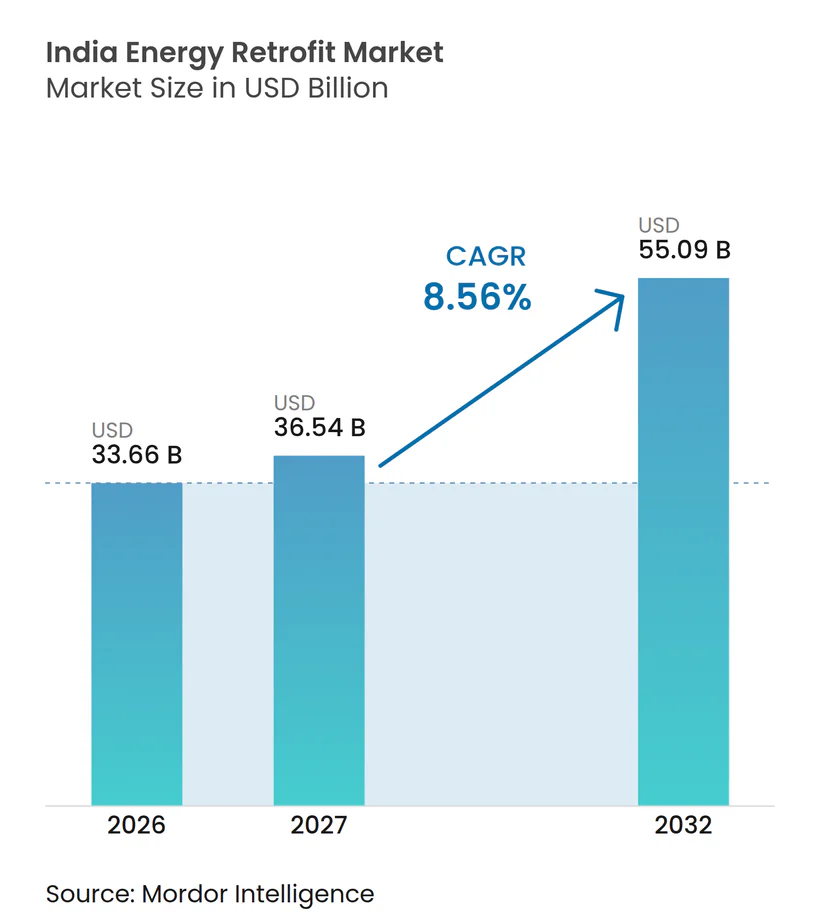
| Taille du marché de l'année de base (2026) | 33.66 Milliards de dollars |
| Taille du Marché (2027) | 36.54 Milliards de dollars |
| Taille du Marché (2032) | 55.09 Milliards de dollars |
| Taux de croissance (2027 - 2032) | 8.56 % |
| Concentration du Marché | Faible |
Acteurs majeurs *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier Image © Mordor Intelligence. La réutilisation nécessite une attribution sous CC BY 4.0. | |
Analyse du marché de la rénovation énergétique en Inde par Mordor Intelligence
La taille du marché de la rénovation énergétique en Inde était évaluée à 33,66 milliards USD en 2026 et devrait croître de 36,54 milliards USD en 2027 pour atteindre 55,09 milliards USD d'ici 2032, à un CAGR de 8,56 % au cours de la période de prévision (2027-2032). Le marché de la rénovation énergétique en Inde est façonné par la hausse des coûts de l'électricité commerciale, les évolutions réglementaires et la demande croissante de bâtiments plus performants. Le commerce de crédits carbone et les propositions de notation énergétique des bâtiments pourraient rendre les projets d'efficacité plus pertinents pour les propriétaires d'actifs qui doivent gérer leurs coûts d'exploitation et satisfaire aux exigences de conformité. Les propriétaires de biens commerciaux font également face à des attentes locataires plus fortes en matière d'espaces de travail certifiés à faible consommation d'énergie. Le marché de la rénovation énergétique en Inde offre donc des opportunités aux entreprises capables de combiner équipements, contrôles numériques, mesure et financement dans un seul modèle de projet. La concurrence dépendra probablement moins du seul prix des équipements et davantage des économies vérifiées, de la capacité de livraison et de la capacité à intervenir sur plusieurs sites.
Principaux enseignements du rapport
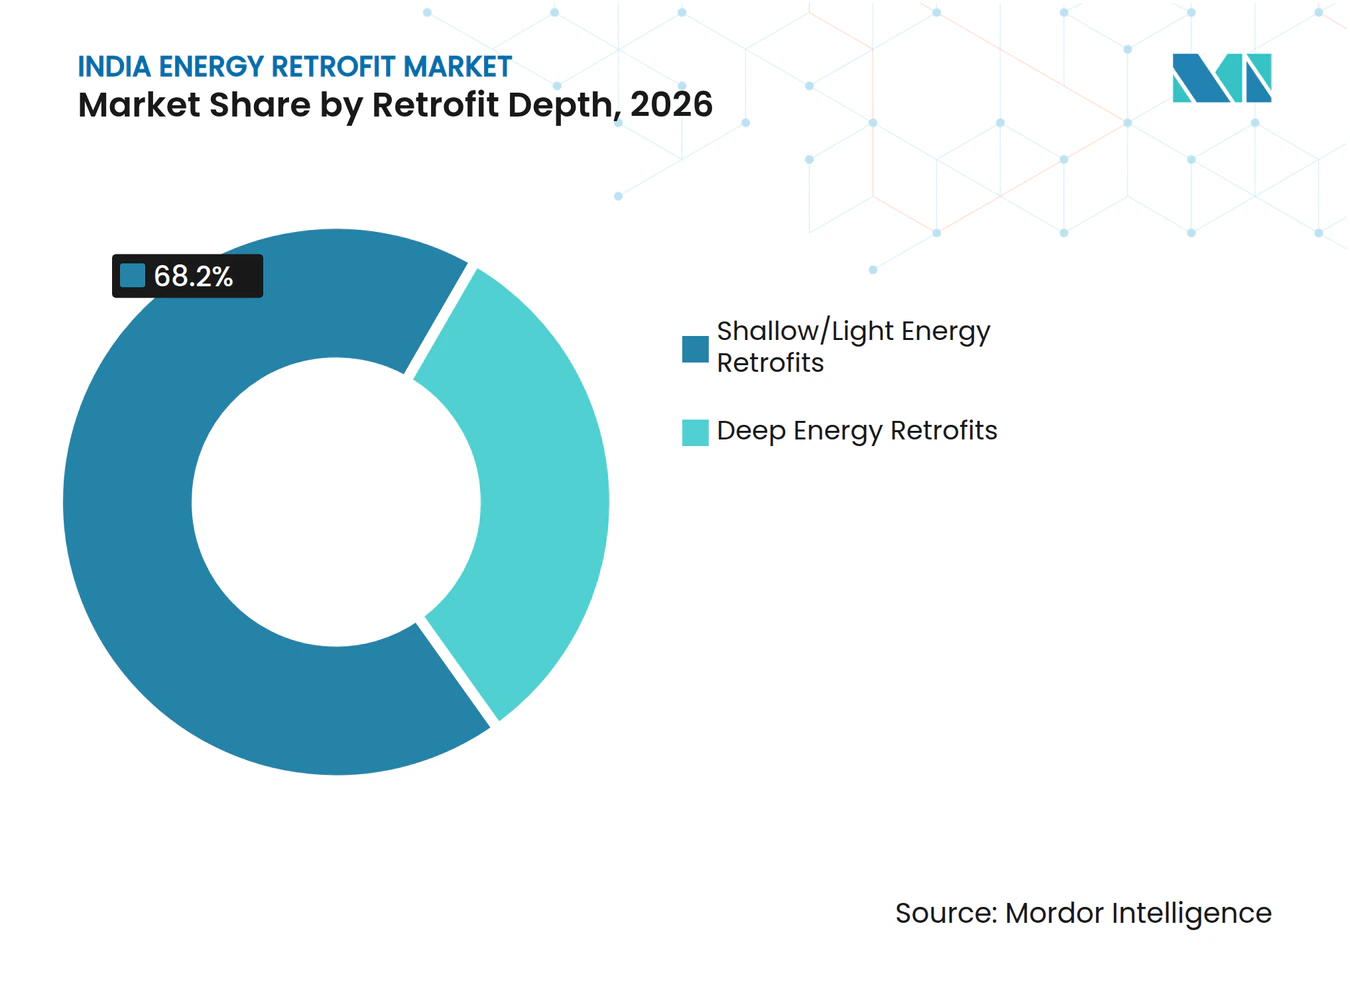
- Par profondeur de rénovation, les rénovations énergétiques légères/superficielles détenaient 68,2 % de la part du marché de la rénovation énergétique en Inde en 2026, tandis que les rénovations énergétiques profondes devraient croître à un CAGR de 10,8 % jusqu'en 2032.
- Par technologie, les systèmes CVC représentaient 30,7 % de la taille du marché de la rénovation énergétique en Inde en 2026, tandis que les contrôles intelligents du bâtiment et l'IoT devraient se développer à un CAGR de 12,4 % jusqu'en 2032.
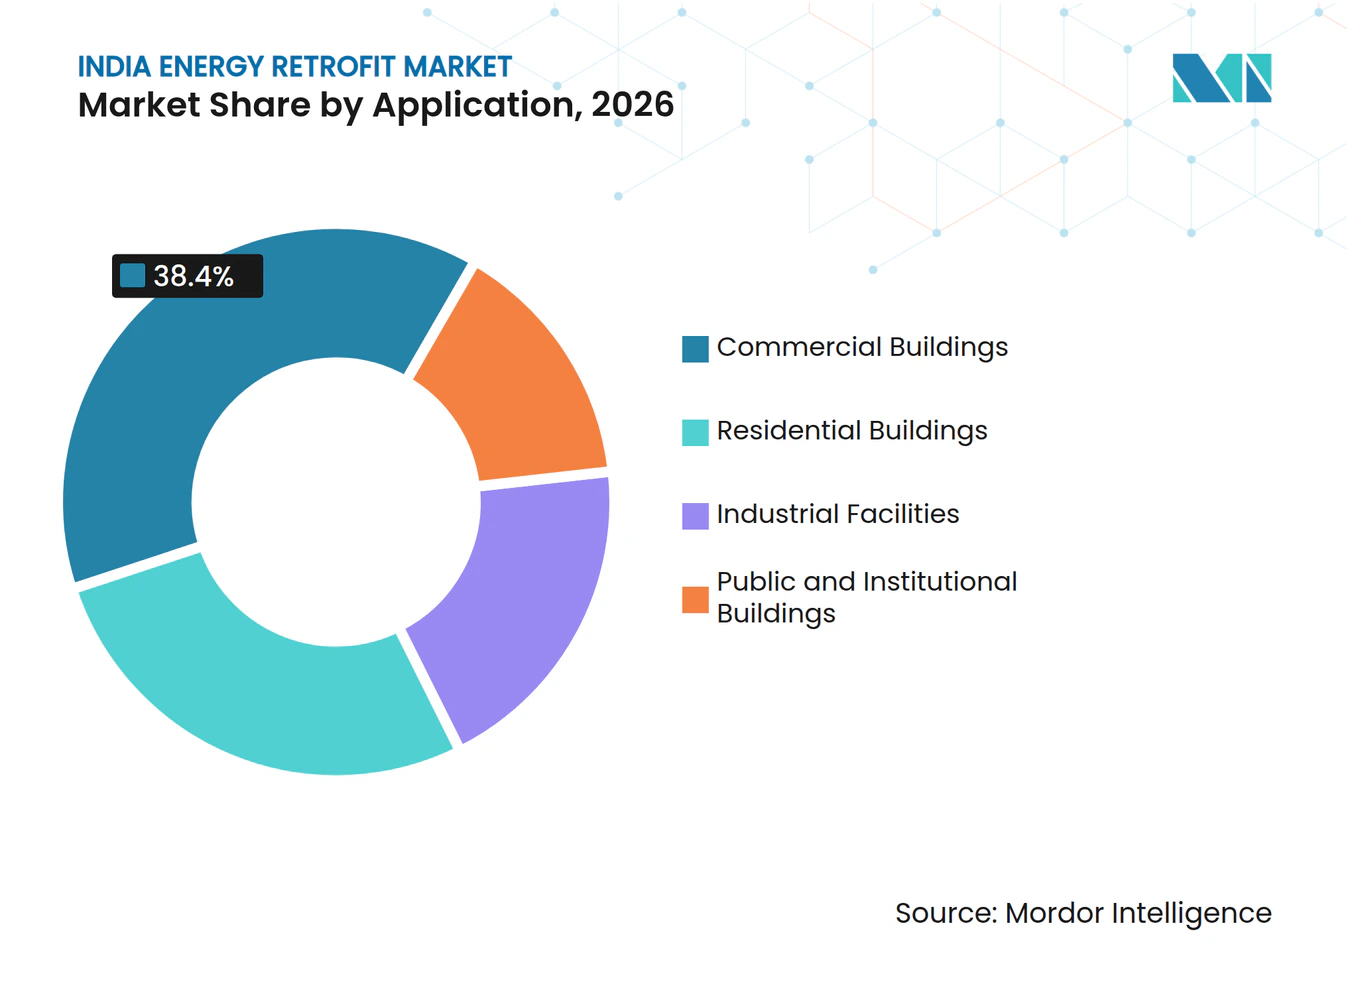
- Par application, les bâtiments commerciaux détenaient 38,4 % de la part du marché de la rénovation énergétique en Inde en 2026, tandis que les installations industrielles devraient croître à un CAGR de 9,6 % jusqu'en 2032.
Remarque : Les chiffres du marché présentés dans ce rapport reposent sur le cadre d'estimation exclusif de Mordor Intelligence, qui combine neuf mois de données réelles avec les projections du quatrième trimestre pour l'année de référence 2026.
Tendances et perspectives du marché de la rénovation énergétique en Inde
Analyse de l'impact des moteurs*
| Moteur | Impact (~) % sur les prévisions de CAGR | Pertinence géographique | Horizon temporel de l'impact |
|---|---|---|---|
| Hausse des coûts de l'énergie et des charges de pointe | +2.00% | National, avec l'effet le plus marqué au Maharashtra, Karnataka, Madhya Pradesh et J&K | Court terme (≤ 2 ans) |
| Codes d'efficacité gouvernementaux, incitations et signaux du marché carbone | +1.60% | National ; gains précoces dans les États ayant notifié obligatoirement l'ECBC - Karnataka, Tamil Nadu, Andhra Pradesh, Telangana | Moyen terme (2-4 ans) |
| Engagements d'entreprises en matière de zéro émission nette et certification de bâtiments verts | +1.40% | Pôles commerciaux métropolitains et de premier rang - Bengaluru, Delhi NCR, Mumbai, Chennai, Hyderabad, Pune | Moyen terme (2-4 ans) |
| Baisse du coût des LED, des contrôles, des capteurs et des systèmes CVC efficaces | +1.10% | National | Court terme (≤ 2 ans) |
| Financement ESCO et adossé aux économies pour les portefeuilles de bâtiments publics | +0.90% | National ; concentré dans les États disposant de programmes EESL actifs - Gujarat, Maharashtra, Punjab, Rajasthan, Karnataka | Moyen terme (2-4 ans) |
| Interopérabilité des données de rénovation créant des programmes multi-sites évolutifs | +0.60% | National ; adoption la plus forte dans les portefeuilles d'entreprises multi-sites sur les marchés métropolitains | Long terme (≥ 4 ans) |
| Source: Mordor Intelligence | |||
Hausse des coûts de l'énergie et des charges de pointe
La hausse des coûts de l'électricité commerciale accroît la valeur accordée à une consommation d'énergie réduite dans les bureaux, les usines et les bâtiments institutionnels. Les révisions tarifaires dans plusieurs États ont rendu les coûts d'exploitation une considération plus immédiate pour les propriétaires et les occupants. Les systèmes CVC restent une cible centrale car la climatisation peut représenter une part importante de la consommation d'électricité dans les bâtiments exposés à la chaleur. La forte demande pendant les périodes de pointe rend également la planification et la gestion de la charge plus importantes qu'une simple réduction de la consommation totale. Le marché de la rénovation énergétique en Inde bénéficie lorsque les gestionnaires de bâtiments peuvent relier les contrôles à un résultat clair en termes de coûts d'exploitation. Les plateformes numériques peuvent soutenir cette approche en ajustant le fonctionnement des équipements en fonction de l'occupation, des conditions météorologiques et des conditions de demande.
Codes d'efficacité gouvernementaux, incitations et signaux du marché carbone
Les programmes gouvernementaux rapprochent les codes, le soutien au financement et les mécanismes du marché carbone. Le Bureau de l'efficacité énergétique a lancé le commerce de certificats de crédit carbone dans le cadre du Système indien de commerce de crédits carbone en juillet 2026, créant un cadre de conformité pour les secteurs désignés à forte intensité énergétique[1]. Le système rend la performance vérifiée en matière d'émissions plus significative pour les propriétaires d'installations industrielles qui doivent satisfaire aux exigences d'intensité en gaz à effet de serre. Les exigences proposées en matière de notation énergétique pour les grands nouveaux bâtiments pourraient également donner aux promoteurs une raison plus forte de prendre en compte la performance énergétique avant la fin de la construction. Le marché de la rénovation énergétique en Inde pourrait bénéficier de cette orientation politique, car les propriétaires de bâtiments moins performants auront besoin de plans clairs pour les mises à niveau énergétiques. L'application des codes restera importante, car le rythme d'adoption peut varier d'un État à l'autre.
Engagements d'entreprises en matière de zéro émission nette et certification de bâtiments verts
Les engagements des entreprises en matière de développement durable accroissent l'attention portée à la consommation d'énergie des bâtiments, en particulier dans les grands portefeuilles de bureaux. La certification verte peut influencer les décisions de location lorsque les occupants recherchent des espaces qui soutiennent leurs objectifs environnementaux internes. L'Inde s'est classée deuxième en dehors des États-Unis pour les espaces certifiés LEED dans le bilan 2025 du Conseil américain du bâtiment durable, qui comprenait 611 projets nouvellement certifiés couvrant plus de 16 millions de mètres carrés bruts[2]. Cette activité de certification indique que la performance énergétique est devenue plus visible dans les principaux quartiers commerciaux. Le marché de la rénovation énergétique en Inde peut en bénéficier, car les bâtiments plus anciens cherchent à rester compétitifs face aux espaces nouvellement certifiés. Les dispositions des baux verts peuvent également aligner les intérêts des propriétaires et des locataires en définissant les responsabilités en matière de données énergétiques, de pratiques d'exploitation et d'améliorations convenues.
Baisse du coût des LED, des contrôles, des capteurs et des systèmes CVC efficaces
Les améliorations des équipements élargissent la gamme de projets pouvant être envisagés par les propriétaires commerciaux et institutionnels. L'éclairage efficace, les capteurs, les contrôles et les équipements CVC peuvent être installés par phases, ce qui aide les propriétaires à limiter les perturbations. Les contrôles numériques peuvent également améliorer un système existant sans nécessiter un remplacement complet au début d'un projet. Siemens a indiqué que 57 % des organisations interrogées prévoyaient d'augmenter leurs investissements dans les technologies de bâtiments intelligents en 2026[3]. Cet intérêt pour l'investissement soutient une utilisation plus large des systèmes de gestion de l'énergie connectés. Le marché de la rénovation énergétique en Inde devrait voir une demande pour des solutions qui rendent les économies visibles et gérables après l'installation.
Analyse de l'impact des freins*
| Frein | Impact (~) % sur les prévisions de CAGR | Pertinence géographique | Horizon temporel de l'impact |
|---|---|---|---|
| Exigences élevées en capital initial et longues périodes de retour sur investissement | -2.30% | National ; plus aigu dans les clusters de PME et les villes de rang 2/3 manquant de financement de projet structuré | Court terme (≤ 2 ans) |
| Accès limité au financement de projet et aux données de performance bancables | -1.70% | National ; plus restrictif en dehors des marchés métropolitains et des réseaux ESCO agréés par le BEE | Moyen terme (2-4 ans) |
| Incitations partagées propriétaire-locataire dans les bâtiments loués | -1.20% | National ; impact le plus fort sur les marchés de location commerciale métropolitains - Bengaluru, Delhi NCR, Mumbai | Moyen terme (2-4 ans) |
| Normes incohérentes de mesure, de vérification et d'interopérabilité | -0.90% | National ; plus limitant pour les programmes de portefeuilles d'entreprises et institutionnels multi-sites | Long terme (≥ 4 ans) |
| Source: Mordor Intelligence | |||
Exigences élevées en capital initial et longues périodes de retour sur investissement
Les grandes rénovations peuvent nécessiter des dépenses substantielles pour le remplacement des systèmes CVC, l'isolation, le vitrage et les systèmes de gestion du bâtiment. De nombreux propriétaires préfèrent des projets avec des périodes de retour sur investissement courtes, surtout lorsque les conditions d'occupation ou d'exploitation sont incertaines. Cela crée un obstacle pour les mises à niveau profondes qui nécessitent des périodes de planification et d'installation plus longues. Le marché indien de la rénovation énergétique est également contraint parce que les petites entreprises ne peuvent pas regrouper des projets individuels en un portefeuille finançable. Des contrats standardisés et une vérification indépendante peuvent améliorer la confiance dans les économies projetées. Les modèles de financement qui reconnaissent les économies d'exploitation vérifiées peuvent aider, mais ils nécessitent des données de performance crédibles et une allocation claire des risques.
Accès limité au financement de projet et aux données de performance bancables
L'accès au financement est limité lorsque les prêteurs ne peuvent pas comparer les projections d'économies entre les projets. Les sites plus petits manquent souvent des audits énergétiques, des données de comptage et de l'historique contractuel nécessaires pour soutenir une décision de financement. Cela est plus difficile en dehors des marchés métropolitains établis et des réseaux de sociétés de services énergétiques matures. L'OCDE a identifié un besoin de mesures de financement public pour attirer des capitaux privés vers les investissements en énergie propre en Inde[4]. L'agrégation de projets peut aider en créant un pool plus large et plus diversifié d'investissements de rénovation. Le marché de la rénovation énergétique en Inde aura besoin de pratiques communes de reporting et de vérification si les prêteurs doivent évaluer ces portefeuilles de manière cohérente.
*Nos prévisions considèrent les impacts des moteurs et des contraintes comme directionnels et non additifs. Les prévisions d'impact reflètent la croissance de référence, les effets de composition et les interactions entre variables.
Analyse des segments
Par profondeur de rénovation : les rénovations légères dominent les revenus tandis que les mises à niveau profondes définissent la transition
Les rénovations énergétiques légères/superficielles détenaient 68,2 % du marché de la rénovation énergétique en Inde en 2026. Ces projets comprennent généralement des remplacements de LED, des contrôles CVC, des capteurs d'occupation, l'étanchéité à l'air et des mesures connexes avec une perturbation limitée. Ils conviennent aux propriétaires qui privilégient des cycles de planification du capital courts et des améliorations opérationnelles rapides. Ils sont également plus faciles à appliquer dans les propriétés commerciales et institutionnelles occupées. Les rénovations énergétiques profondes devraient croître à un CAGR de 10,8 % jusqu'en 2032. Cette croissance plus rapide reflète l'intérêt pour des mises à niveau plus larges pouvant améliorer la performance d'un bâtiment entier.
Les projets profonds peuvent inclure des modifications majeures des systèmes CVC, l'isolation, le vitrage, l'intégration des contrôles et des mises à niveau plus larges de la gestion du bâtiment. Ils nécessitent une planification de projet plus solide car l'installation peut affecter les espaces occupés et impliquer plus d'un système de bâtiment. Les notations de bâtiments proposées pourraient rendre les mises à niveau partielles moins suffisantes pour les actifs nécessitant un niveau de performance énergétique plus élevé. La contractualisation adossée aux économies peut rendre les projets profonds plus accessibles lorsque le paiement est lié à des résultats vérifiés. Le secteur de la rénovation énergétique en Inde a également besoin de capacités techniques pour concevoir, installer et surveiller ces projets. La transition vers des travaux plus profonds dépendra d'une mesure, d'un financement et d'une coordination des entrepreneurs plus solides. Les mesures légères resteront pertinentes là où les propriétaires ont besoin de mises à niveau immédiates avec moins de perturbations.



Par technologie : les systèmes CVC ancrent les revenus tandis que les contrôles intelligents redéfinissent la chaîne de valeur
Les systèmes CVC représentaient 30,7 % du marché de la rénovation énergétique en Inde en 2026. Les équipements de climatisation sont un consommateur d'énergie important dans les bâtiments commerciaux et industriels, en particulier dans les zones à chaleur persistante. Les rénovations CVC peuvent inclure des équipements de remplacement, des systèmes à vitesse variable, des refroidisseurs, des contrôles et des pratiques de maintenance améliorées. Ces options offrent aux propriétaires plusieurs voies pour améliorer les performances sans adopter le même périmètre de projet. Les contrôles intelligents du bâtiment et l'IoT devraient croître à un CAGR de 12,4 % jusqu'en 2032. Leur croissance témoigne de la valeur croissante accordée à la surveillance continue et à l'exploitation automatisée.
Les contrôles peuvent utiliser les données d'exploitation pour ajuster les équipements en fonction de l'occupation, des conditions météorologiques et des exigences de demande. Siemens a souligné le rôle des technologies de bâtiments connectés dans les dépenses d'infrastructure planifiées des organisations. Siemens a également présenté des outils de systèmes de bâtiment conçus pour soutenir l'intégration interopérable entre les systèmes CVC, d'éclairage et de sécurité. Les améliorations de l'enveloppe du bâtiment et l'intégration des énergies renouvelables offrent des opportunités supplémentaires là où les propriétaires doivent gérer ensemble les charges de refroidissement et l'approvisionnement en énergie. Les mises à niveau du chauffage de l'eau peuvent être pertinentes dans les environnements industriels et de processus qui ont une demande thermique substantielle. Le secteur de la rénovation énergétique en Inde évolue vers des packages technologiques qui relient les équipements physiques aux données d'exploitation continues. Cette approche peut aider les propriétaires à prioriser les parties d'un bâtiment qui nécessitent une intervention en premier.
Par application : les bâtiments commerciaux en tête tandis que les installations industrielles répondent aux signaux carbone
Les bâtiments commerciaux détenaient 38,4 % du marché de la rénovation énergétique en Inde en 2026. Le parc de bureaux anciens à Bengaluru, Delhi NCR, Mumbai, Chennai, Hyderabad et Pune constitue une large base pour les mises à niveau des systèmes de bâtiment. Les propriétaires dans ces localités doivent prendre en compte les attentes des locataires, les coûts d'exploitation et la valeur concurrentielle de la certification. Les projets les plus importants peuvent combiner des mesures CVC, de contrôle, d'éclairage et d'enveloppe dans un seul plan. Les installations industrielles devraient croître à un CAGR de 9,6 % jusqu'en 2032. Le secteur est affecté par les exigences de performance carbone pour les activités désignées à forte intensité énergétique dans le cadre du Système indien de commerce de crédits carbone.
Les bâtiments résidentiels représentent une large base potentielle, mais le financement au niveau des ménages et la sensibilisation peuvent limiter l'adoption. Les installations publiques et institutionnelles peuvent offrir des opportunités de portefeuille utiles car des sites similaires peuvent être regroupés dans le cadre d'un contrat de services énergétiques. L'orientation politique du Bureau de l'efficacité énergétique soutient également une attention accrue à la consommation d'énergie dans les grands bâtiments et les installations industrielles. Les acheteurs industriels peuvent se concentrer sur les économies liées aux processus, tandis que les propriétaires commerciaux peuvent accorder plus d'importance à l'expérience des locataires et aux notations des bâtiments. Le marché de la rénovation énergétique en Inde a besoin d'approches de projet et de financement différentes pour ces groupes d'acheteurs. La demande commerciale restera liée à la modernisation des bureaux et aux besoins de location. La demande industrielle sera façonnée par la conformité, l'efficacité des processus et la capacité à vérifier les résultats énergétiques.

Analyse géographique
Bengaluru et Delhi NCR représentent ensemble 45 % du parc de bureaux indien de plus de 10 ans, ce qui en fait des emplacements centraux pour l'activité de rénovation énergétique commerciale. Les grands occupants d'entreprises et les propriétaires institutionnels sur ces marchés ont une forte raison de suivre la performance des bâtiments. Leur concentration d'espaces de bureaux établis crée des opportunités pour la modernisation des systèmes CVC, les contrôles et les améliorations liées à la certification. Le classement de l'Inde en 2025 pour les espaces certifiés LEED en dehors des États-Unis reflète également l'importance des principaux corridors commerciaux. Mumbai, Chennai, Hyderabad et Pune forment un deuxième groupe de marchés commerciaux importants pour le marché de la rénovation énergétique en Inde.
Tata Power et Keppel, dans le cadre d'un partenariat en consortium avec Tata Realty and Infrastructure, déploient une solution de climatisation en tant que service de 12 100 TR à Intellion Park à Chennai dans le cadre d'un contrat de 15 ans. Le projet montre comment des arrangements de refroidissement basés sur les services peuvent être utilisés dans un grand développement de bureaux. Le Karnataka, le Maharashtra et le Tamil Nadu sont pertinents car les conditions tarifaires et la mise en œuvre des codes de construction peuvent affecter le modèle économique des rénovations. Les États qui ont officiellement notifié le Code de construction pour la conservation de l'énergie peuvent créer une demande plus axée sur la conformité que les États qui s'appuient sur une action volontaire.
La demande industrielle est répartie dans les clusters à forte intensité énergétique du Maharashtra, du Gujarat, du Tamil Nadu, du Karnataka, du Telangana et de l'Andhra Pradesh. Ces emplacements combinent une activité industrielle avec une plus grande pertinence pour les programmes d'efficacité énergétique et les exigences de performance carbone. Le marché de la rénovation énergétique en Inde peut s'étendre au-delà des zones métropolitaines lorsque des projets plus petits peuvent être regroupés pour le financement et la surveillance. Les villes de rang 2 et de rang 3 peuvent avoir besoin d'une capacité d'audit plus solide et d'un financement de projet plus accessible avant que cela ne se produise à grande échelle. L'énergie solaire en toiture et l'efficacité des bâtiments peuvent être combinées là où les règles locales soutiennent les projets énergétiques commerciaux et industriels. Le schéma géographique restera inégal car l'application au niveau des États, les capacités techniques et les conditions de financement varient. Un réseau plus large de données de projets vérifiés pourrait aider les prêteurs à évaluer les opportunités dans les zones qui reçoivent actuellement moins d'investissements.
Paysage concurrentiel
Concentration du Marché
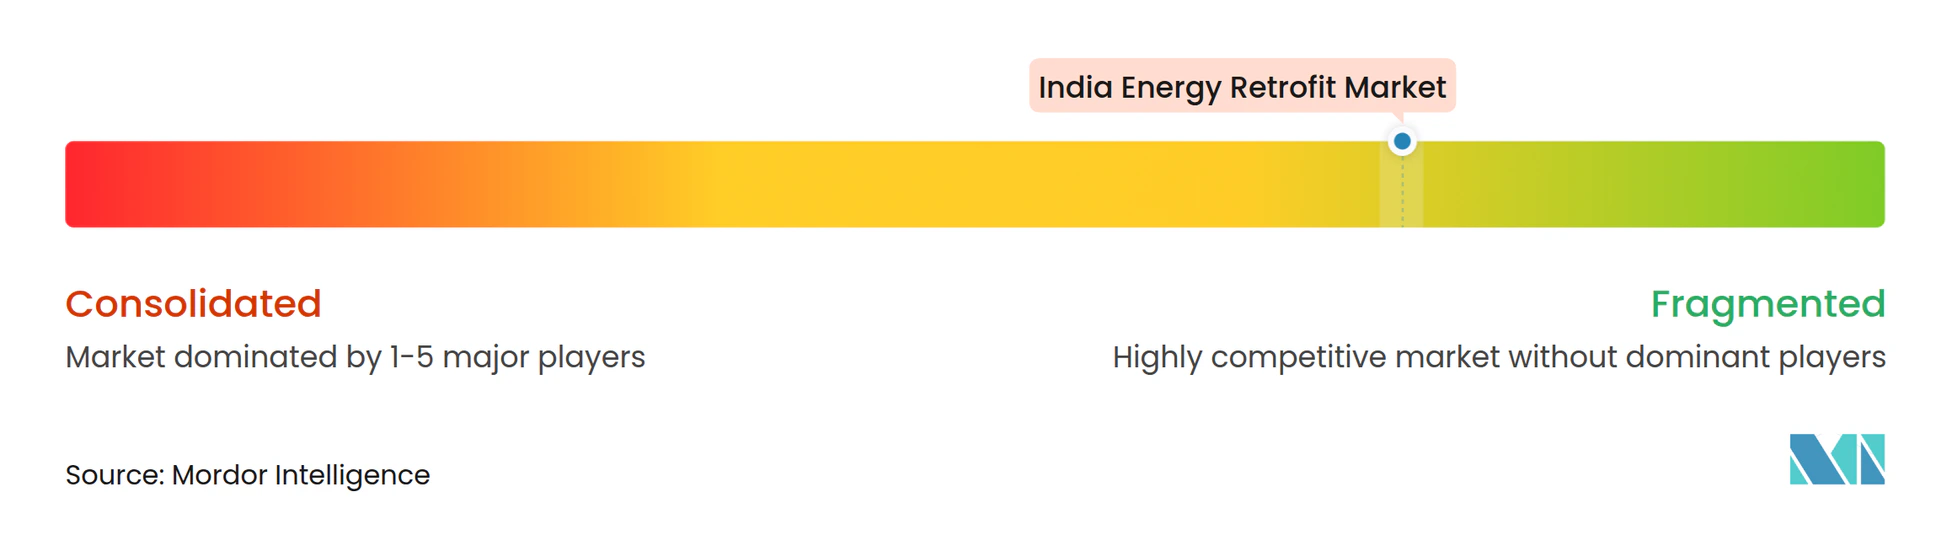
Le marché de la rénovation énergétique en Inde est fragmenté. Schneider Electric, Honeywell, Johnson Controls, Siemens, ABB et Trane Technologies se font concurrence à travers les contrôles, l'analytique, les équipements et les modèles de service axés sur la performance. Les grands fournisseurs peuvent apporter des plateformes établies et de larges portefeuilles de produits à des projets de bâtiments complexes. Les prestataires spécialisés peuvent être plus flexibles dans les projets plus petits où le financement et la livraison locale sont essentiels. Le marché de la rénovation énergétique en Inde reste fragmenté entre les types de bâtiments, les technologies et les pipelines de projets régionaux.
ABB a annoncé 75 millions USD d'investissement en Inde en 2026 après 35 millions USD en 2025, soutenant la fabrication et la recherche et développement dans les domaines de l'électrification, du mouvement et de l'automatisation. Cet investissement soutient la capacité de livraison locale d'ABB pour les équipements pertinents aux projets d'énergie et d'automatisation. Siemens a continué à développer son offre de gestion du bâtiment autour de l'interopérabilité pour les systèmes de bâtiments existants. Le projet de refroidissement de Chennai de Tata Power et Keppel fournit un autre exemple d'un modèle basé sur les résultats qui peut réduire le besoin pour un client d'exploiter directement un actif de refroidissement.
Les sociétés de services énergétiques et les développeurs de projets axés sur l'Inde sont importants dans le travail industriel et les PME car ils peuvent structurer des contrats plus petits et connecter les projets au financement. Thermax Onsite Energy Solutions, Energeia, ENGIE India et EESL opèrent dans des domaines liés aux services publics sur site, aux services énergétiques ou aux programmes d'efficacité publics. L'Agence internationale de l'énergie a noté que le développement des sociétés de services énergétiques reste inégal selon les pays, ce qui renforce l'importance des structures de projets locaux. Les entreprises capables de regrouper des projets, de mesurer les économies et de fournir des données crédibles peuvent avoir un avantage auprès des groupes d'acheteurs mal desservis. Le marché de la rénovation énergétique en Inde ne sera pas défini par un seul fournisseur de technologie car les projets nécessitent des équipements, la gestion des données, l'installation et le financement. La différenciation concurrentielle sera donc probablement centrée sur l'exécution fiable et la performance vérifiée. Cette structure concurrentielle est cohérente avec un marché dans lequel aucun groupe de fournisseurs ne contrôle toutes les parties de la chaîne de valeur.
Leaders du secteur de la rénovation énergétique en Inde
-
Johnson Controls India Pvt. Ltd.
-
Schneider Electric India Pvt. Ltd.
-
Siemens Limited
-
Honeywell Automation India Ltd.
-
Energy Efficiency Services Limited
- *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier
Développements récents du secteur
- Juillet 2026 : le BEE lance officiellement le commerce de certificats de crédit carbone (CCC) dans le cadre du Système indien de commerce de crédits carbone (CCTS), en passant du mécanisme de certificats d'économies d'énergie basé sur le PAT. Neuf secteurs à forte intensité énergétique, dont l'aluminium, le ciment, le fer et l'acier, et les textiles, passent au mécanisme de conformité, créant un retour financier direct sur les rénovations industrielles d'efficacité énergétique vérifiées.
- Avril 2026 : Tata Power Trading Company et Keppel Limited s'associent à Tata Realty and Infrastructure pour déployer une solution de climatisation en tant que service de 12 100 TR à Intellion Park, Chennai (25,27 acres, corridor informatique de Taramani), dans le cadre d'un contrat de 15 ans visant une réduction globale de 20 % de l'énergie. Le projet est prévu pour être mis en service en octobre 2026.
- Mars 2026 : ABB annonce 75 millions USD d'investissements en Inde pour 2026, après 35 millions USD en 2025, en développant la fabrication et la R&D à Bengaluru (installation Motion à Peenya, Campus Nelamangala 2), Hyderabad (centre de R&D de plus de 12 400 m²), Nashik (production de disjoncteurs) et Vadodara (générateurs et moteurs) dans les segments de l'électrification, du mouvement et de l'automatisation.
Périmètre du rapport sur le marché de la rénovation énergétique en Inde
La rénovation énergétique désigne le processus de mise à niveau ou de modification des bâtiments, installations ou systèmes énergétiques existants afin d'améliorer l'efficacité énergétique, de réduire la consommation d'énergie et les coûts d'exploitation, et de diminuer les émissions de gaz à effet de serre. Les rénovations peuvent impliquer le remplacement d'équipements obsolètes, l'amélioration de l'isolation et des fenêtres des bâtiments, la mise à niveau des systèmes CVC et d'éclairage, l'installation de contrôles intelligents de l'énergie et l'intégration de technologies d'énergie renouvelable telles que le photovoltaïque solaire.
Le marché de la rénovation énergétique en Inde est segmenté par profondeur de rénovation, technologie et application. Par profondeur de rénovation, le marché est segmenté en rénovations énergétiques profondes et rénovations énergétiques légères/superficielles. Par technologie, le marché est segmenté en systèmes CVC, systèmes d'éclairage, enveloppe du bâtiment, intégration des énergies renouvelables, contrôles intelligents du bâtiment, IoT et chauffage de l'eau et plomberie. Par application, le marché est segmenté en bâtiments résidentiels, commerciaux, industriels et publics et institutionnels. Pour chaque segment, la taille du marché et les prévisions ont été fournies sur la base de la valeur (USD).
| Rénovations énergétiques profondes |
| Rénovations énergétiques légères/superficielles |
| Systèmes CVC |
| Systèmes d'éclairage |
| Enveloppe du bâtiment (isolation et vitrage) |
| Intégration des énergies renouvelables (photovoltaïque solaire, solaire thermique) |
| Contrôles intelligents du bâtiment et IoT |
| Chauffage de l'eau et plomberie |
| Bâtiments résidentiels |
| Bâtiments commerciaux |
| Installations industrielles |
| Bâtiments publics et institutionnels |
| Par profondeur de rénovation | Rénovations énergétiques profondes |
| Rénovations énergétiques légères/superficielles | |
| Par technologie | Systèmes CVC |
| Systèmes d'éclairage | |
| Enveloppe du bâtiment (isolation et vitrage) | |
| Intégration des énergies renouvelables (photovoltaïque solaire, solaire thermique) | |
| Contrôles intelligents du bâtiment et IoT | |
| Chauffage de l'eau et plomberie | |
| Par application | Bâtiments résidentiels |
| Bâtiments commerciaux | |
| Installations industrielles | |
| Bâtiments publics et institutionnels |
Questions clés auxquelles le rapport répond
Quelle est la taille du marché de la rénovation énergétique en Inde en 2027 ?
La taille du marché de la rénovation énergétique en Inde est estimée à 36,54 milliards USD en 2027 et devrait atteindre 55,09 milliards USD d'ici 2032.
Qu'est-ce qui stimule l'activité de rénovation énergétique en Inde ?
La hausse des coûts d'exploitation, les attentes en matière de performance des bâtiments, les évolutions réglementaires et les modèles de financement qui lient le remboursement aux économies vérifiées soutiennent la demande.
Quelle profondeur de rénovation détient la plus grande part ?
Les rénovations énergétiques légères/superficielles détenaient 68,2 % en 2026 car elles peuvent être mises en œuvre avec moins de perturbations et des cycles de planification plus courts.
Quelle technologie connaît la croissance la plus rapide ?
Les contrôles intelligents du bâtiment et l'IoT devraient croître à un CAGR de 12,4 % jusqu'en 2032, soutenus par la demande de surveillance continue et d'exploitation automatisée.
Pourquoi les bâtiments commerciaux sont-ils importants pour les prestataires de rénovation ?
Les bâtiments commerciaux détenaient 38,4 % en 2026, avec un parc de bureaux anciens et des attentes des locataires créant une demande pour les mises à niveau CVC, de contrôle, d'éclairage et liées à la certification.
Pourquoi les installations industrielles devraient-elles croître rapidement ?
Les installations industrielles devraient croître à un CAGR de 9,6 % jusqu'en 2032, les secteurs à forte intensité énergétique répondant aux exigences de performance carbone et aux pressions sur les coûts de l'énergie.