
Taille et part du marché des bâtiments à énergie nette zéro
VUE D’ENSEMBLE DU MARCHÉ
| Période d'étude | 2020 - 2031 |
|---|---|
| Taille du Marché (2026) | 37.40 Milliards de dollars |
| Taille du Marché (2031) | 74.20 Milliards de dollars |
| Taux de croissance (2026 - 2031) | 14.68 % |
| Marché à la Croissance la Plus Rapide | Asie-Pacifique |
| Plus Grand Marché | Asie-Pacifique |
| Concentration du Marché | Moyen |
Acteurs majeurs *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier Image © Mordor Intelligence. La réutilisation nécessite une attribution sous CC BY 4.0. | |
Analyse du marché des bâtiments à énergie nette zéro par Mordor Intelligence
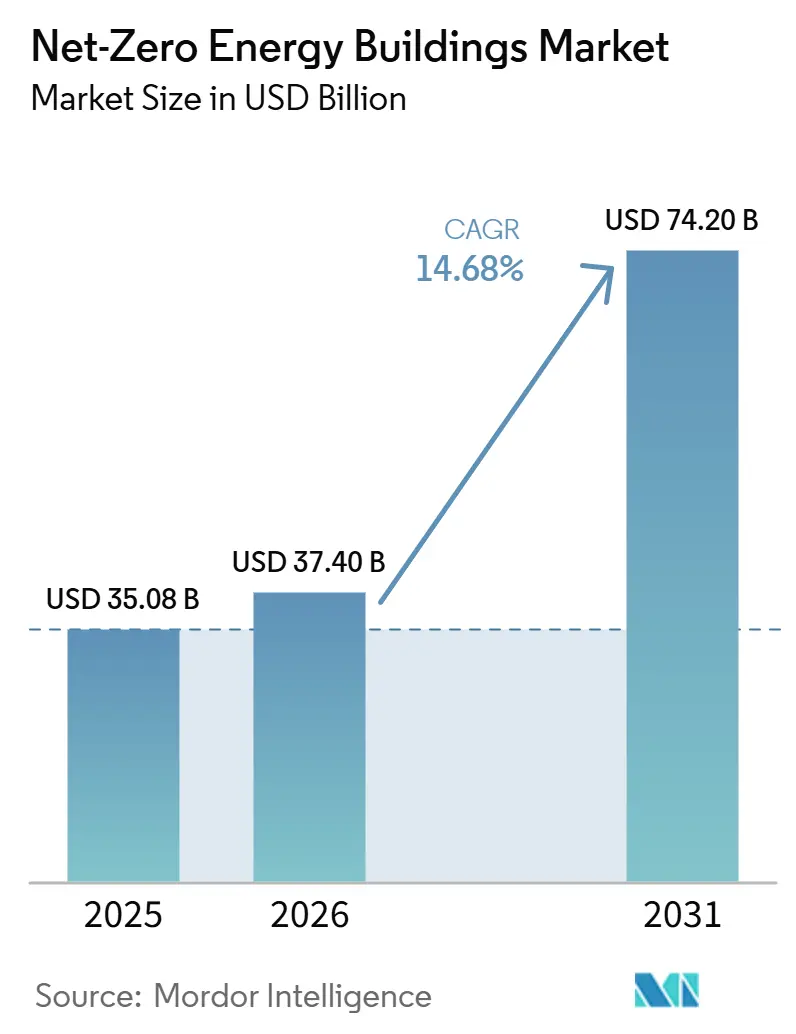
La taille du marché des bâtiments à énergie nette zéro était évaluée à 35,08 milliards USD en 2025 et devrait croître de 37,40 milliards USD en 2026 pour atteindre 74,20 milliards USD d'ici 2031, à un CAGR de 14,68 % durant la période de prévision (2026-2031).
Le marché est façonné par des réglementations de performance des bâtiments plus strictes, des engagements de décarbonation des entreprises et des systèmes d'énergie renouvelable à coût réduit. Les bâtiments restent responsables de 34 % des émissions mondiales de CO2 liées à l'énergie, soulignant la nécessité de maintenir l'efficacité énergétique des bâtiments au cœur des plans climatiques nationaux. La directive révisée de l'UE sur la performance énergétique des bâtiments exige des normes zéro émission pour les nouveaux bâtiments publics à partir de 2028 et pour tous les nouveaux bâtiments à partir de 2030. Ces exigences raccourcissent les cycles de planification du développement et intègrent la performance énergétique dès la conception initiale des projets. Le marché des bâtiments à énergie nette zéro évolue également vers une gestion continue des performances, car la production solaire, le stockage, les systèmes de contrôle et la mise en service doivent fonctionner ensemble tout au long de la durée de vie opérationnelle d'un bâtiment.
Principaux enseignements du rapport
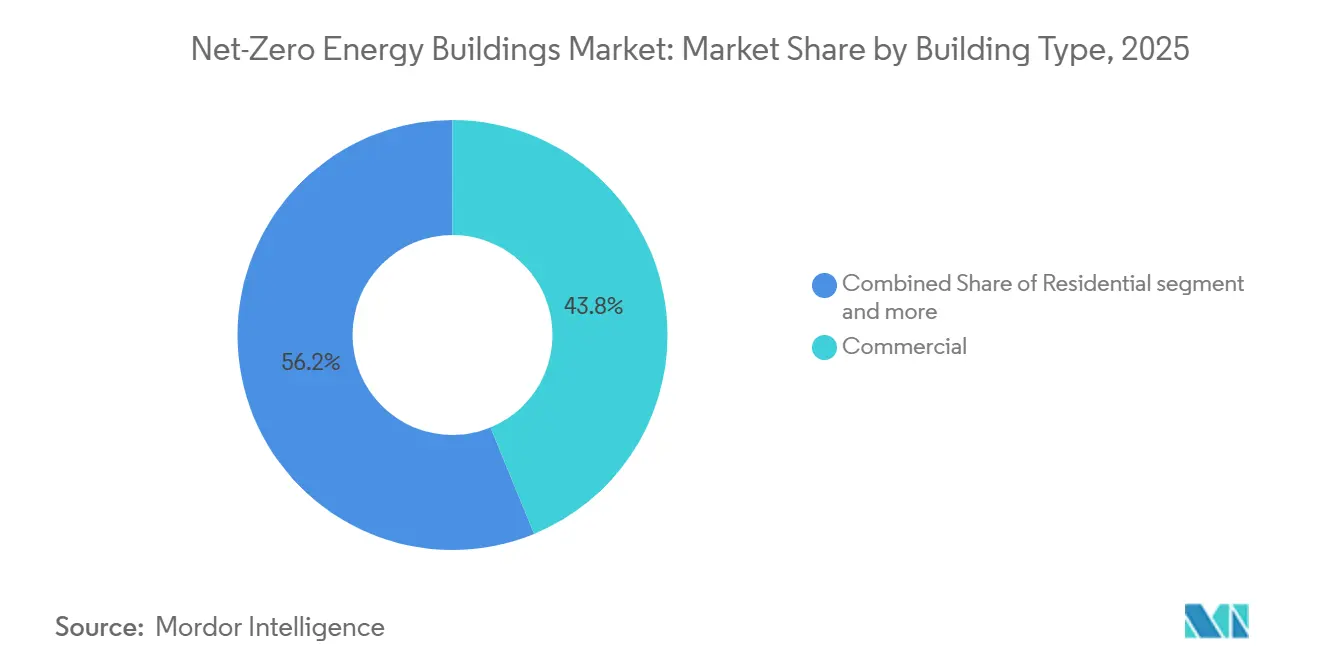
- Par type de bâtiment, les bâtiments commerciaux représentaient 43,8 % de la part de marché de l'énergie nette zéro en 2025, tandis que les bâtiments institutionnels affichaient le CAGR projeté le plus élevé, à 15,6 % jusqu'en 2031.
- Par composant, les équipements de construction à haute efficacité énergétique et les systèmes de contrôle représentaient 38,5 % du chiffre d'affaires en 2025, tandis que les matériaux de construction et les systèmes d'enveloppe devraient enregistrer le CAGR le plus élevé, à 17,22 % jusqu'en 2031.
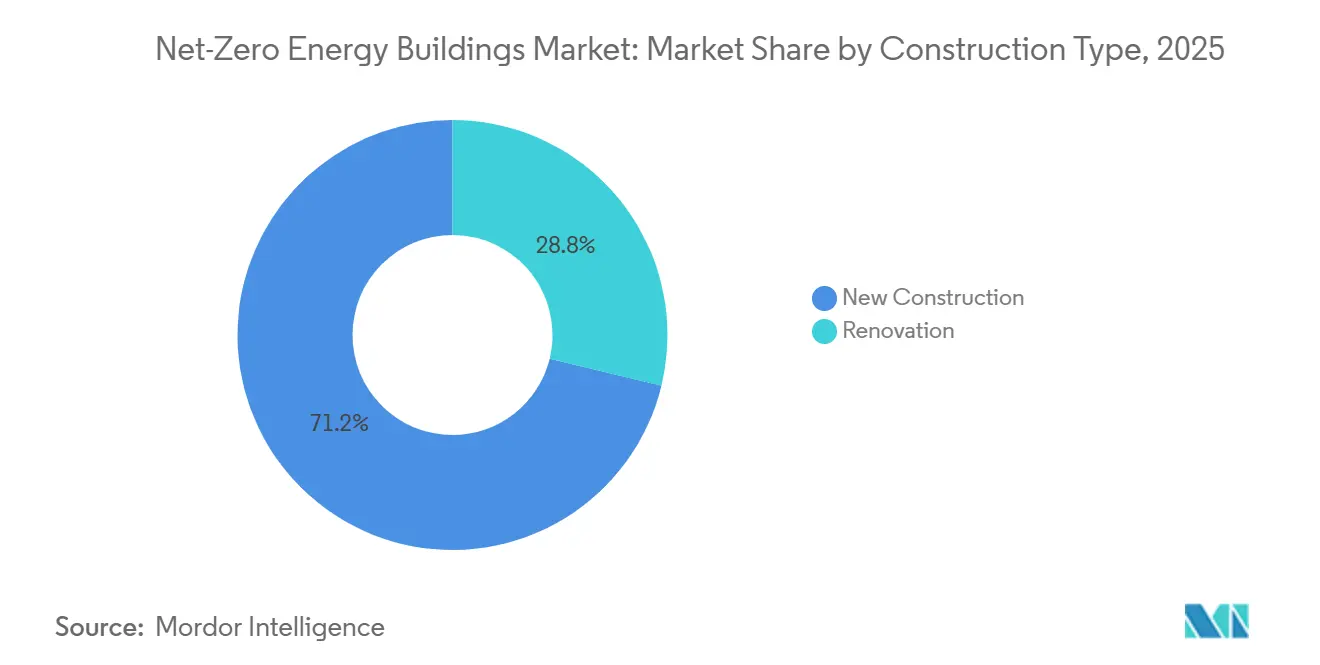
- Par type de construction, la nouvelle construction représentait 71,2 % de la taille du marché des bâtiments à énergie nette zéro en 2025, tandis que la rénovation affichait le CAGR projeté le plus élevé, à 16,2 % jusqu'en 2031.
- Par géographie, l'Asie-Pacifique détenait 37,1 % du chiffre d'affaires en 2025 et affichait le CAGR projeté le plus élevé, à 16,8 % jusqu'en 2031.
Note : La taille du marché et les prévisions figurant dans ce rapport sont générées à l'aide du cadre d'estimation exclusif de Mordor Intelligence, mis à jour avec les dernières données et informations disponibles en janvier 2026.
Tendances et Analyses du Marché
Analyse de l'impact des moteurs*
| Moteurs | (~) % d'impact sur les prévisions de CAGR | Pertinence géographique | Horizon temporel de l'impact |
|---|---|---|---|
| Mandats réglementaires et normes de construction | +4.0% | Mondial, concentré en Europe, en Amérique du Nord, en Chine et en Australie | Court terme (≤ 2 ans) |
| Intégration des énergies renouvelables et technologies intelligentes | +3.5% | Mondial, avec l'Asie-Pacifique comme région centrale | Moyen terme (2-4 ans) |
| Rénovations énergétiques profondes et programmes d'électrification | +2.5% | Amérique du Nord et Europe, avec des retombées vers l'Asie-Pacifique | Moyen terme (2-4 ans) |
| Volatilité des coûts énergétiques et résilience énergétique des bâtiments | +2.0% | Mondial, concentré en Europe et au Moyen-Orient et Afrique | Court terme (≤ 2 ans) |
| Solutions de bâtiments interactifs avec le réseau | +1.5% | Amérique du Nord, Europe et marchés avancés d'Asie-Pacifique | Moyen terme (2-4 ans) |
| Livraison basée sur la performance | +1.2% | Amérique du Nord et Europe | Long terme (≥ 4 ans) |
| Source: Mordor Intelligence | |||
Mandats réglementaires et normes de construction
Les codes de construction stimulent de plus en plus la demande de projets plutôt que de simplement fixer des normes minimales. La directive révisée de l'UE sur la performance énergétique des bâtiments, en vigueur depuis mai 2024, exige que tous les nouveaux bâtiments appartenant à des organismes publics soient à zéro émission à partir de janvier 2028. Cette exigence s'étendra à tous les autres nouveaux bâtiments à partir de janvier 2030. Les États membres doivent transposer la directive en droit national avant le 29 mai 2026. Le texte note également que la Commission européenne a confirmé que les 27 États membres ont manqué cette échéance et a ouvert des procédures d'infraction à leur encontre en juillet 2026.
Les normes britanniques sur les futures maisons et bâtiments entreront en vigueur le 24 mars 2027. Elles introduiront une obligation légale de production d'électricité renouvelable sur site, notamment des panneaux solaires en toiture, dans les nouvelles habitations, ainsi qu'un chauffage bas carbone obligatoire.
Les mandats se resserrent également en dehors de l'Europe. Les normes d'efficacité énergétique des bâtiments Title 24 de la Californie pour 2025 étendront les exigences en matière de photovoltaïque et de stockage par batterie aux bâtiments non résidentiels et aux immeubles collectifs de grande hauteur. Ces normes s'appuient sur le mandat solaire résidentiel existant de l'État et soutiennent la progression du marché vers l'objectif plus large de la Californie d'atteindre la neutralité carbone d'ici 2045.
Intégration des énergies renouvelables et technologies intelligentes
Les systèmes de contrôle opérationnels déterminent si un bâtiment maintient ses performances à énergie nette zéro après la construction. Trane Technologies et Amazon ont signalé des réductions d'environ 15 % de la consommation d'énergie dans 3 projets pilotes de centres de distribution utilisant BrainBox AI. Les entreprises ont annoncé le déploiement dans plus de 30 centres de distribution Amazon Grocery en 2026. Les systèmes de contrôle intelligents peuvent coordonner les équipements CVC, la production décentralisée, le stockage et les conditions d'occupation. À mesure que les codes évoluent vers des performances mesurées, la surveillance et l'optimisation deviennent plus importantes pour la conformité. Cela crée une demande récurrente d'outils numériques de gestion des bâtiments sur le marché des bâtiments à énergie nette zéro.
Rénovations énergétiques profondes et programmes d'électrification
Les programmes publics établissent des voies reproductibles pour la passation de marchés et le financement des rénovations profondes. Le Massachusetts a attribué 20,5 millions USD lors de son quatrième cycle de financement Climate Ready Housing pour des rénovations de logements abordables visant au moins 50 % d'économies d'énergie par projet. New York a autorisé un portefeuille d'efficacité énergétique et d'électrification des bâtiments de 5,4 milliards USD pour 2026 à 2030. Près de 30 % de cet investissement est alloué aux ménages à revenus faibles à modérés. L'Initiative canadienne d'accélération des rénovations profondes soutient la transformation du marché dans les bâtiments commerciaux, institutionnels et résidentiels de moyenne à grande hauteur. Ces programmes réduisent les obstacles aux transactions grâce à des approches de livraison standardisées, élargissant ainsi le marché des bâtiments à énergie nette zéro au-delà des projets de démonstration isolés.
Volatilité des coûts énergétiques et résilience énergétique des bâtiments
L'instabilité des prix de l'énergie modifie la façon dont les propriétaires évaluent les décisions d'investissement dans l'énergie nette zéro. La production sur site, le stockage et les systèmes de contrôle réactifs peuvent réduire l'exposition à des coûts énergétiques incertains. Le Forum économique mondial a rapporté que les projets de décarbonation des bâtiments nécessitent souvent des mécanismes de réduction des risques plus solides pour attirer les capitaux privés. Les structures de financement restent donc importantes pour un déploiement plus large. La résilience énergétique peut devenir une considération de planification financière pour les exploitants commerciaux lorsque les budgets énergétiques à long terme sont difficiles à prévoir. Cette relation soutient la demande de systèmes qui gèrent à la fois la consommation et les ressources énergétiques sur site dans le marché des bâtiments à énergie nette zéro.
Analyse de l'impact des freins*
| Freins | (~) % d'impact sur les prévisions de CAGR | Pertinence géographique | Horizon temporel de l'impact |
|---|---|---|---|
| Exigences élevées en capital initial | -2.5% | Mondial, plus aigu dans les marchés émergents et au Moyen-Orient et Afrique | Moyen terme (2-4 ans) |
| Pénurie de professionnels qualifiés en décarbonation | -2.0% | Europe et Amérique du Nord, de plus en plus en Asie-Pacifique | Moyen terme (2-4 ans) |
| Intégration complexe des systèmes de bâtiments | -1.5% | Mondial | Court terme (≤ 2 ans) |
| Risques d'interopérabilité et de cybersécurité | -1.2% | Mondial, concentré en Amérique du Nord et en Europe | Court terme (≤ 2 ans) |
| Source: Mordor Intelligence | |||
Exigences élevées en capital initial
Les bâtiments à énergie nette zéro coûtent généralement 5 à 15 % de plus à construire que les bâtiments conventionnels. Cette prime découle d'une isolation renforcée, de fenêtres haute performance et d'enveloppes étanches à l'air, de systèmes CVC et de pompes à chaleur efficaces, ainsi que de la production d'énergie renouvelable sur site, comme le photovoltaïque solaire. Pour un projet résidentiel typique, le coût initial supplémentaire varie d'environ 15 000 à 50 000 USD, tandis que les projets commerciaux engagent des coûts proportionnellement plus élevés selon la taille et la complexité des systèmes.
Les économies d'énergie compensent ces coûts au fil du temps. Les délais de récupération varient généralement de 8 à 15 ans pour les bâtiments résidentiels et de 10 à 20 ans pour les bâtiments commerciaux, avec des factures d'énergie éliminées ou fortement réduites. Cependant, l'écart entre les dépenses en capital initial et la réalisation des économies crée une barrière persistante à l'accessibilité financière. Ce défi est particulièrement aigu pour les promoteurs et les acheteurs qui font face à des contraintes de capital pendant la construction ou qui ne prévoient pas de conserver l'actif suffisamment longtemps pour en tirer le plein bénéfice.
Pénurie de professionnels qualifiés en décarbonation
La disponibilité de la main-d'œuvre peut retarder les projets même lorsque le financement et la technologie sont disponibles. Le document identifie des pénuries parmi les auditeurs énergétiques, les agents de mise en service, les techniciens CVC et les spécialistes des pompes à chaleur. Ces rôles soutiennent la certification, les diagnostics, l'installation et l'intégration des systèmes. La capacité générale de construction seule ne peut pas répondre à ce besoin spécialisé. La contrainte est la plus sévère dans les projets de rénovation, où les systèmes existants nécessitent une évaluation détaillée et spécifique au site. Elle peut ralentir la livraison sur le marché des bâtiments à énergie nette zéro lorsque la demande de projets augmente plus vite que la capacité de formation spécialisée ne peut suivre.
*Nos prévisions considèrent les impacts des moteurs et des contraintes comme directionnels et non additifs. Les prévisions d'impact reflètent la croissance de référence, les effets de composition et les interactions entre variables.
Analyse des segments
Par type de bâtiment :
la demande institutionnelle soutient la croissance la plus rapideLes bâtiments institutionnels devraient croître à un CAGR de 15,6 % jusqu'en 2031, le taux le plus élevé dans la catégorie des types de bâtiments. Les hôpitaux, les écoles et les équipements publics font face à des exigences définies d'émissions dans le secteur public. Le NHS vise à réduire ses émissions de 80 % d'ici 2028 à 2032 et à atteindre la neutralité carbone d'ici 2040. Le Countess of Chester Hospital a été confirmé comme le premier bâtiment NHS à énergie nette zéro vérifié en Angleterre en septembre 2025. Ces engagements publics rendent les projets institutionnels moins dépendants des cycles d'investissement discrétionnaires.
Les bâtiments commerciaux représentaient 43,8 % de la part du marché de l'énergie nette zéro en 2025. Les exigences de reporting des entreprises, la demande des locataires pour des espaces certifiés et les économies d'énergie mesurables ont soutenu cette position. Les investisseurs peuvent évaluer plus facilement les résultats en termes de coûts d'exploitation dans les grands actifs commerciaux. Les projets résidentiels et industriels avaient des parts plus faibles, mais étaient soutenus par de nouvelles exigences réglementaires et des programmes de décarbonation des installations d'entreprises. Le secteur des bâtiments à énergie nette zéro présente donc une demande dans plusieurs usages de bâtiments, tandis que les actifs commerciaux restent la principale source actuelle de revenus.



Par composant :
les améliorations de l'enveloppe progressent tandis que les équipements et systèmes de contrôle conservent la têteLes équipements de construction à haute efficacité énergétique et les systèmes de contrôle détenaient 38,5 % de la part de marché des bâtiments à énergie nette zéro en 2025, ce qui en fait la plus grande catégorie de composants. Ce segment couvre les pompes à chaleur, les systèmes CVC à haute efficacité, la ventilation à récupération d'énergie, l'éclairage LED et les systèmes de gestion technique du bâtiment. La demande évolue des ventes ponctuelles d'équipements vers des systèmes de contrôle reliant les performances des équipements à des objectifs énergétiques mesurés. Trane Technologies et Amazon ont étendu leur déploiement de BrainBox AI après que des pilotes dans des centres de distribution ont signalé des réductions de la consommation d'énergie de près de 15 %. Johnson Controls a indiqué que ses technologies ont aidé ses clients à réduire leurs coûts énergétiques de plus de 9,5 milliards USD, avec 77 % de sa R&D en nouveaux produits en 2025 soutenant l'innovation en matière de durabilité et de climat. Siemens, Schneider Electric et Honeywell se positionnent également sur des plateformes de bâtiments intégrées regroupant équipements, analyses et optimisation.
Les matériaux de construction et les systèmes d'enveloppe devraient enregistrer le CAGR le plus rapide dans la catégorie des composants, à 17,22 % durant la période 2026-2031. L'isolation haute performance, les panneaux isolants, les membranes étanches à l'air et le vitrage à haute efficacité réduisent les charges de chauffage et de climatisation, faisant de l'enveloppe le point de départ habituel des rénovations profondes. L'Initiative canadienne d'accélération de la rénovation profonde et les exigences européennes en matière de certificats de performance énergétique stimulent cette demande. En avril 2026, Kingspan a achevé une rénovation de 29 000 pieds carrés à DeLand, en Floride, faisant état d'une réduction de 60 % du carbone incorporé. Ce même mois, ROCKWOOL a posé la première pierre d'une usine de laine de roche à Wallula, dans l'État de Washington, avec une production commerciale attendue en 2028.
Par type de construction :
la rénovation se développe plus rapidement tandis que la nouvelle construction reste en têteLa nouvelle construction représentait 71,2 % de la taille du marché des bâtiments à énergie nette zéro en 2025. Les projets sur terrain vierge peuvent intégrer l'enveloppe, les systèmes électrifiés, la production solaire et les systèmes de contrôle dès la phase de conception. Cela réduit la difficulté de connecter les équipements existants aux exigences réglementaires actuelles. Les nouveaux projets permettent également aux propriétaires d'aligner les spécifications sur les futures normes de performance dès le départ. Ces facteurs ont maintenu la nouvelle construction comme le principal type de construction.
La rénovation devrait croître à un CAGR de 16,2 % jusqu'en 2031, le taux le plus rapide dans cette catégorie. L'AIE a rapporté que 75 % du parc immobilier existant en Europe est énergivore[1]. Les normes minimales de performance énergétique dans le cadre de l'UE soutiennent un pipeline de rénovation à long terme. La rénovation répond également au parc plus important de bâtiments existants par rapport au pipeline annuel de nouvelles constructions. Le marché des bâtiments à énergie nette zéro présente une opportunité structurelle dans les mises à niveau qui traitent conjointement la consommation d'énergie, le carbone et la performance des systèmes de bâtiments.

Analyse géographique
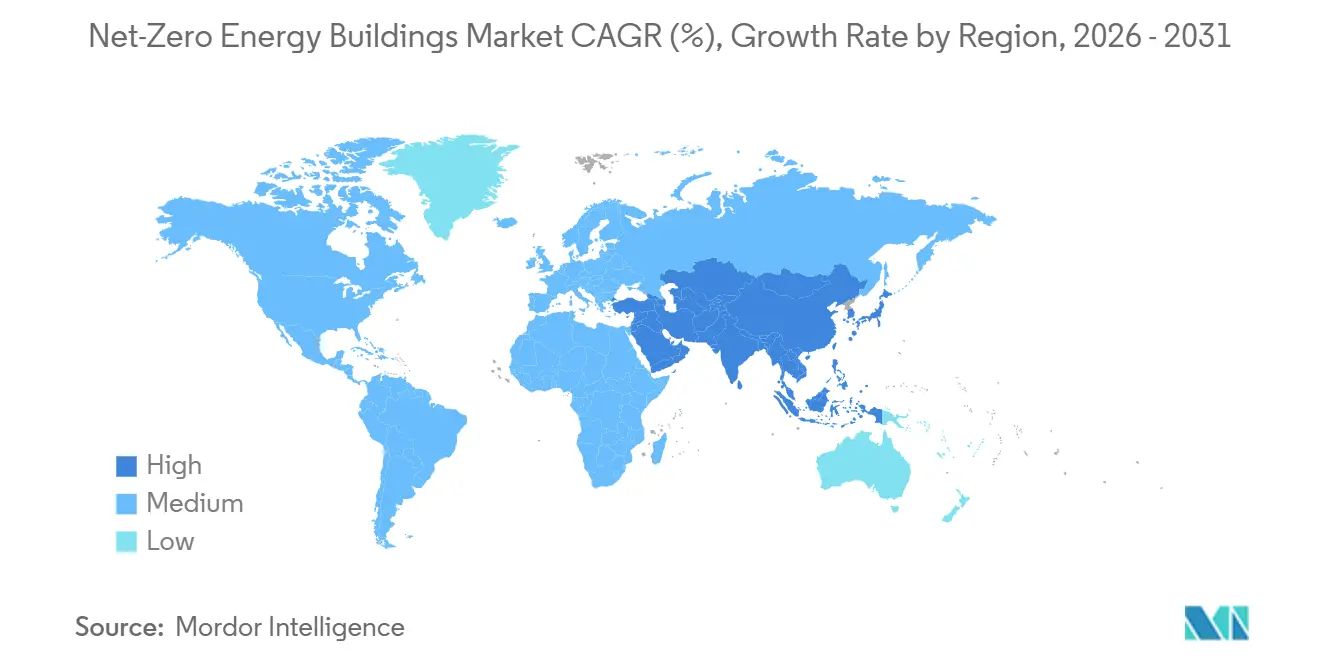
Marché des Bâtiments à Énergie Nette Zéro en Asie-Pacifique
L'Asie-Pacifique détenait 37,1 % de la part de marché des bâtiments à énergie nette zéro en 2025 et devrait croître à un TCAC de 16,8 % jusqu'en 2031. La capacité de fabrication de la Chine dans les domaines du photovoltaïque solaire, des pompes à chaleur et de l'isolation soutient l'adoption régionale. Les cadres de durabilité de l'Inde et ses mesures de financement vert orientent les capitaux vers les actifs commerciaux et institutionnels. Le Japon continue de renforcer ses normes énergétiques dans le cadre du programme Top Runner. La Corée du Sud, Singapour et l'Australie font également progresser l'activité de construction à émissions nulles dans les nouvelles constructions et la rénovation du secteur public.
Marché des Bâtiments à Énergie Nette Zéro en Amérique du Nord
L'Amérique du Nord était le deuxième contributeur régional en importance. Le Code de l'énergie de Californie 2025 Titre 24 Partie 6 est entré en vigueur le 1er janvier 2026 et étend les exigences en matière de photovoltaïque et de stockage par batterie aux bâtiments non résidentiels et aux immeubles multifamiliaux de grande hauteur. Le programme de 5,4 milliards USD de New York pour la période 2026-2030 ajoute un large bassin de demande pour les travaux d'efficacité énergétique et d'électrification[2]. L'Initiative d'accélération de la rénovation en profondeur du Canada soutient également les activités de rénovation dans les secteurs commercial, institutionnel et résidentiel. Ces politiques soutiennent à la fois les nouvelles constructions et les rénovations sur le marché des bâtiments à énergie nette zéro.
Marché des Bâtiments à Énergie Nette Zéro en EMEA et en Amérique du Sud
L'Europe dispose de l'architecture réglementaire la plus développée parmi les régions abordées. Les États membres de l'UE ont atteint l'échéance de transposition de mai 2026 pour la directive révisée sur la performance énergétique des bâtiments. La directive aligne les calendriers de conformité pour les bâtiments publics et privés neufs dans l'ensemble de la région. L'Amérique du Sud ainsi que le Moyen-Orient et l'Afrique demeurent des zones à un stade plus précoce où l'adoption est concentrée dans les projets commerciaux et détenus par des entités souveraines. Leur pipeline dépend des programmes nationaux de certification et du soutien au financement du développement.
Paysage concurrentiel
Concentration du Marché
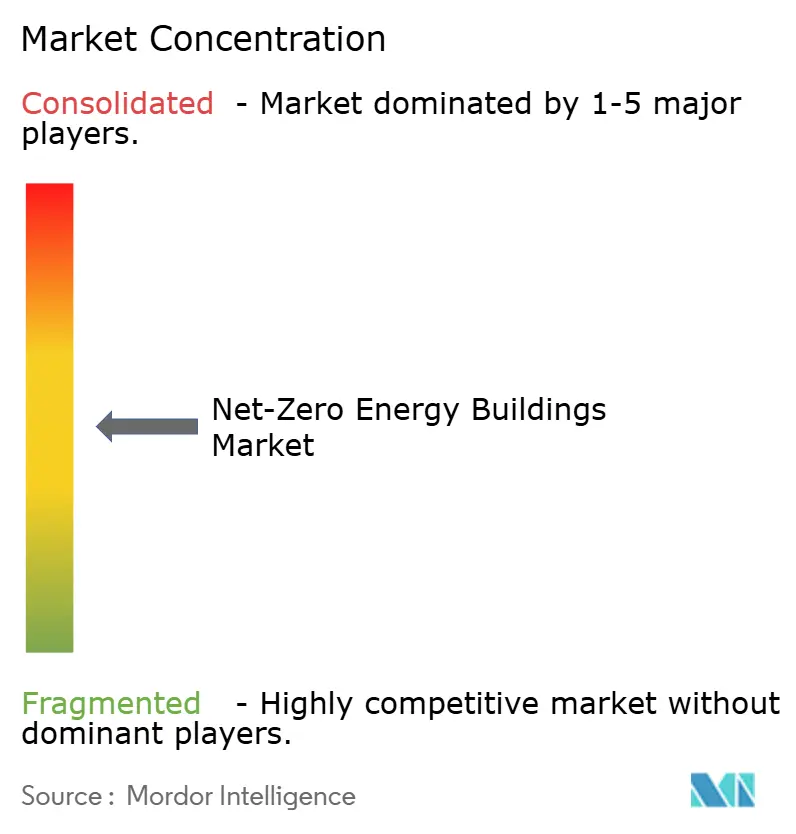
Le marché des bâtiments à énergie nette zéro est modérément concentré dans les plateformes de bâtiments intégrées et fragmenté dans les composants et les services. Siemens, Schneider Electric, Johnson Controls, Honeywell et Trane Technologies se font concurrence dans la technologie de gestion des bâtiments. Kingspan, ROCKWOOL et Saint-Gobain se font concurrence à travers les matériaux d'enveloppe, les performances d'isolation et les références en matière de carbone incorporé. Les grands projets commerciaux et institutionnels peuvent prendre en charge des plateformes intégrées car leur échelle opérationnelle justifie des systèmes de contrôle plus avancés. Les projets commerciaux plus petits et résidentiels restent plus fragmentés.
La stratégie concurrentielle met de plus en plus l'accent sur la performance continue des bâtiments plutôt que sur les ventes d'équipements isolées. Trane Technologies et Amazon ont étendu le déploiement de BrainBox AI après que les projets pilotes dans les centres de distribution ont signalé des réductions d'environ 15 % de la consommation d'énergie. Johnson Controls a déclaré dans son rapport de durabilité 2026 que ses technologies ont aidé ses clients à réduire leurs coûts énergétiques de plus de 9,5 milliards USD. Il a également déclaré que 77 % de ses recherches et développements de nouveaux produits en 2025 soutenaient l'innovation en matière de durabilité et de climat[3]. Ces actions montrent pourquoi le marché des bâtiments à énergie nette zéro inclut de plus en plus des activités récurrentes de surveillance, d'optimisation et de services.
Les fournisseurs ajoutent également des capacités pour répondre à la demande de rénovation. ROCKWOOL a posé la première pierre d'une installation de fabrication de laine de roche à Wallula, dans l'État de Washington, en avril 2026, et la production commerciale est attendue en 2028. Kingspan a achevé une extension de rénovation de 29 000 pieds carrés au siège de DeLand, en Floride, en 2026. Kingspan a signalé une réduction de 60 % du carbone incorporé grâce à la conservation de la structure du projet. Ces exemples illustrent la concurrence dans les matériaux, la livraison de rénovations et les opérations de bâtiments.
Leaders du secteur des bâtiments à énergie nette zéro
-
Siemens AG
-
Schneider Electric SE
-
Johnson Controls International plc
-
Honeywell International Inc.
-
Daikin Industries, Ltd.
- *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier
Marché des Bâtiments à Énergie Nette Zéro Entreprises couvertes dans ce rapport
- Siemens AG
- Schneider Electric SE
- Johnson Controls International plc
- Honeywell International Inc.
- Daikin Industries, Ltd.
- Carrier Global Corporation
- Trane Technologies plc
- ABB Ltd.
- Mitsubishi Electric Corporation
- Panasonic Holdings Corporation
- Saint-Gobain S.A.
- Kingspan Group plc
- ROCKWOOL A/S
- Lutron Electronics Co., Inc.
- Legrand SA
- Emerson Electric Co.
- Canadian Solar Inc.
- Integrated Environmental Solutions Limited
- Sika AG
- WSP Global Inc.
Développements industriels récents dans Marché des Bâtiments à Énergie Nette Zéro
- Avril 2026 : ROCKWOOL Amérique du Nord a commencé la construction d'une nouvelle usine de laine de roche de pointe dans le comté de Walla Walla, dont la production commerciale devrait débuter en 2028, en réponse à la demande nord-américaine croissante d'isolation des bâtiments stimulée par le resserrement des codes énergétiques.
- Avril 2026 : Kingspan Insulated Panels Amérique du Nord a achevé l'extension de rénovation de 29 000 pieds carrés de son installation de DeLand, réduisant le carbone incorporé de 60 % grâce à la conservation de la structure, et vise à la fois la certification LEED v4 BD+C Or et la certification ILFI Net Zero Carbon + Energy.
- Janvier 2026 : Skanska et Entra se sont engagés à hauteur de 184 millions USD pour le développement de bureaux Christian Krohgs gate 2 à Oslo, qui visait la classe énergétique A, une construction sans combustibles fossiles et la certification BREEAM-NOR v6.0 Très Bien.
Portée du rapport mondial sur le marché des bâtiments à énergie nette zéro
Aperçu de la segmentation
| Résidentiel |
| Commercial |
| Institutionnel |
| Industriel |
| Solutions (développement de nouveaux bâtiments à énergie nette zéro, rénovation de bâtiments à énergie nette zéro, conception et livraison intégrées et solutions intelligentes de bâtiments à énergie nette zéro) |
| Services (conception architecturale et ingénierie, services de construction, services de mise en service et de certification et services de conseil) |
| Nouvelle construction |
| Rénovation |
| Amérique du Nord | États-Unis |
| Canada | |
| Mexique | |
| Europe | Royaume-Uni |
| Allemagne | |
| France | |
| Italie | |
| Espagne | |
| Russie | |
| Reste de l'Europe | |
| Asie-Pacifique | Chine |
| Inde | |
| Japon | |
| Australie | |
| Corée du Sud | |
| Asie du Sud-Est (Singapour, Malaisie, Thaïlande, Indonésie, Vietnam et Philippines) | |
| Reste de l'Asie-Pacifique | |
| Amérique du Sud | Brésil |
| Argentine | |
| Reste de l'Amérique du Sud | |
| Moyen-Orient et Afrique | Arabie saoudite |
| Émirats arabes unis | |
| Turquie | |
| Afrique du Sud | |
| Nigéria | |
| Reste du Moyen-Orient et Afrique |
| Par type de bâtiment | Résidentiel | |
| Commercial | ||
| Institutionnel | ||
| Industriel | ||
| Par offres | Solutions (développement de nouveaux bâtiments à énergie nette zéro, rénovation de bâtiments à énergie nette zéro, conception et livraison intégrées et solutions intelligentes de bâtiments à énergie nette zéro) | |
| Services (conception architecturale et ingénierie, services de construction, services de mise en service et de certification et services de conseil) | ||
| Par type de construction | Nouvelle construction | |
| Rénovation | ||
| Par géographie | Amérique du Nord | États-Unis |
| Canada | ||
| Mexique | ||
| Europe | Royaume-Uni | |
| Allemagne | ||
| France | ||
| Italie | ||
| Espagne | ||
| Russie | ||
| Reste de l'Europe | ||
| Asie-Pacifique | Chine | |
| Inde | ||
| Japon | ||
| Australie | ||
| Corée du Sud | ||
| Asie du Sud-Est (Singapour, Malaisie, Thaïlande, Indonésie, Vietnam et Philippines) | ||
| Reste de l'Asie-Pacifique | ||
| Amérique du Sud | Brésil | |
| Argentine | ||
| Reste de l'Amérique du Sud | ||
| Moyen-Orient et Afrique | Arabie saoudite | |
| Émirats arabes unis | ||
| Turquie | ||
| Afrique du Sud | ||
| Nigéria | ||
| Reste du Moyen-Orient et Afrique | ||
Questions clés auxquelles répond le rapport
Quelle est la valeur projetée des bâtiments à énergie nette zéro d'ici 2031 ?
Le marché des bâtiments à énergie nette zéro devrait atteindre 74,2 milliards USD d'ici 2031, avec une expansion à un CAGR de 14,7 % à partir de 2026. Les prévisions reflètent la demande pour une conception plus performante, la livraison de rénovations et les systèmes de contrôle opérationnels.
Quel type de bâtiment connaît la croissance la plus rapide jusqu'en 2031 ?
Les bâtiments institutionnels devraient enregistrer le CAGR le plus élevé à 15,6 % jusqu'en 2031. Le marché des bâtiments à énergie nette zéro bénéficie du soutien des engagements publics en matière d'émissions couvrant les hôpitaux, les écoles et les équipements gouvernementaux.
Quel type de construction affiche la croissance projetée la plus forte ?
La rénovation devrait croître à un CAGR de 16,2 % jusqu'en 2031. Le marché des bâtiments à énergie nette zéro est soutenu par le large parc de bâtiments énergivores et les exigences de performance énergétique.
Quels sont les facteurs qui stimulent la demande de projets de bâtiments à énergie nette zéro ?
Les règles de performance, les programmes de rénovation et d'électrification, les besoins en résilience énergétique et les systèmes de contrôle des bâtiments intelligents sont des facteurs clés. Ces forces façonnent les spécifications et les opérations sur le marché des bâtiments à énergie nette zéro.