
Taille et part du marché de l'énergie retrofit aux États-Unis
VUE D’ENSEMBLE DU MARCHÉ
| Période d'étude | 2022 - 2032 |
|---|---|
| Période de Données Prévisionnelles | 2027 - 2032 |
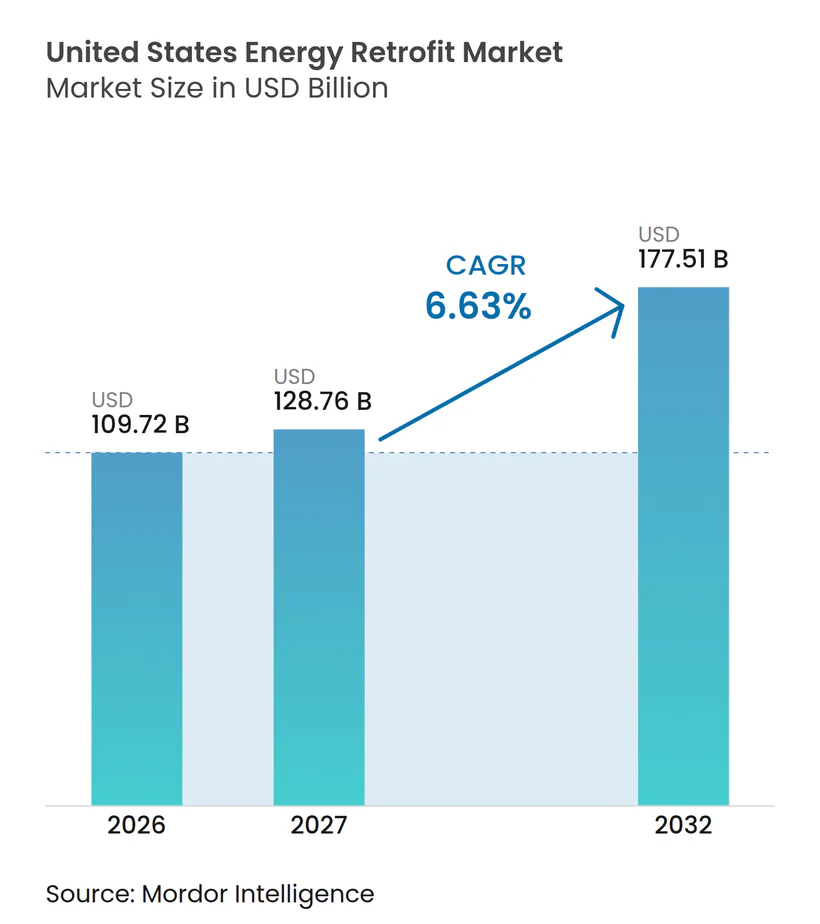
| Taille du marché de l'année de base (2026) | 109.72 Milliards de dollars |
| Taille du Marché (2027) | 128.76 Milliards de dollars |
| Taille du Marché (2032) | 177.51 Milliards de dollars |
| Taux de croissance (2027 - 2032) | 6.63 % |
| Concentration du Marché | Moyen |
Acteurs majeurs *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier Image © Mordor Intelligence. La réutilisation nécessite une attribution sous CC BY 4.0. | |
Analyse du marché de l'énergie retrofit aux États-Unis par Mordor Intelligence
La taille du marché de l'énergie retrofit aux États-Unis devrait augmenter de 109,72 milliards USD en 2026 à 128,76 milliards USD en 2027 et atteindre 177,51 milliards USD d'ici 2032, à un CAGR de 6,63% sur la période 2027-2032. Le marché est soutenu par un parc de bâtiments commerciaux vieillissant, des besoins de remplacement des équipements de Chauffage, Ventilation et Climatisation (CVC), et des politiques publiques qui font de la performance énergétique une question de planification des investissements. Les propriétaires de bâtiments combinent de plus en plus le remplacement des équipements avec des mises à niveau des systèmes de contrôle, électriques et de production d'énergie renouvelable, car ces mesures peuvent être conçues comme un projet unique. Le marché bénéficie également de structures de contrats de performance qui permettent aux propriétaires publics et institutionnels de rembourser les projets grâce aux économies vérifiées. La disponibilité de la main-d'œuvre reste une contrainte importante, car les travaux de rénovation nécessitent des électriciens, des techniciens CVC, des spécialistes en systèmes de contrôle et du personnel de mise en service. Les grands prestataires peuvent utiliser des services intégrés d'audit, de conception, de financement et de mesure pour concourir sur des projets complexes, tandis que les entrepreneurs régionaux continuent d'assurer une grande partie des travaux de mise à niveau de moindre envergure.
Points clés du rapport
- Par profondeur de rénovation, les projets légers et superficiels représentaient 61,6% de la part du marché de l'énergie retrofit aux États-Unis en 2026, tandis que les rénovations profondes devraient croître à un CAGR de 7,4% jusqu'en 2032.
- Par technologie, les systèmes CVC représentaient 36,3% du chiffre d'affaires du segment en 2026, tandis que l'intégration des énergies renouvelables devrait se développer à un CAGR de 8,2% jusqu'en 2032.
- Par application, les bâtiments commerciaux représentaient 46,9% du chiffre d'affaires du segment en 2026, tandis que les bâtiments publics et institutionnels devraient progresser à un CAGR de 7,2% jusqu'en 2032.
Remarque : Les chiffres du marché présentés dans ce rapport reposent sur le cadre d'estimation exclusif de Mordor Intelligence, qui combine neuf mois de données réelles avec les projections du quatrième trimestre pour l'année de référence 2026.
Tendances et perspectives du marché de l'énergie retrofit aux États-Unis
Analyse de l'impact des moteurs*
| Moteur | Impact (~) % sur les prévisions de CAGR | Pertinence géographique | Horizon temporel de l'impact |
|---|---|---|---|
| Incitations fédérales et étatiques à la rénovation et crédits d'impôt | +1.9% | National, avec une adoption plus rapide en Californie, à New York et au Massachusetts | Court terme (≤ 2 ans) |
| Pression croissante des coûts liée au vieillissement du parc immobilier et aux équipements CVC inefficaces | +1.5% | National, avec une exposition plus grande dans le Midwest et le Nord-Est | Moyen terme (2-4 ans) |
| Électrification et conversion aux pompes à chaleur dans les bâtiments existants | +1.3% | Nord-Est, Mid-Atlantique et côte Pacifique, avec une activité croissante dans le Mountain West | Moyen terme (2-4 ans) |
| Divulgation ESG commerciale et normes de performance des bâtiments | +1.1% | Centres urbains incluant New York, Washington, D.C., Boston, Denver et Seattle | Court terme (≤ 2 ans) |
| Données d'intervalle des services publics et sous-comptage pour la priorisation des rénovations | +0.6% | National, avec une utilisation plus élevée sur les marchés d'électricité dérégulés | Moyen terme (2-4 ans) |
| Réduction du carbone incorporé et des fuites de réfrigérants | +0.4% | National, en particulier les portefeuilles CVC commerciaux à forte intensité de réfrigérants | Court terme (≤ 2 ans) |
| Source: Mordor Intelligence | |||
Incitations fédérales et étatiques à la rénovation et crédits d'impôt
La Section 179D offre une déduction pour l'efficacité énergétique des bâtiments commerciaux allant jusqu'à 5,90 USD par pied carré en 2026 lorsque les conditions de salaire en vigueur sont respectées. La Section 48E prévoit un crédit de base de 30% pour les installations solaires commerciales et les pompes à chaleur éligibles, avec des majorations pouvant porter le crédit effectif à 50% à 70% des coûts éligibles.[1] Ces dispositions élargissent l'ensemble des projets pouvant satisfaire aux exigences de rendement d'un propriétaire. Les mécanismes de paiement direct et de transfert permettent également aux écoles, municipalités et hôpitaux exonérés d'impôts de bénéficier des incitations éligibles par le biais de structures de projets organisées par des sociétés de services énergétiques. Cet accès élargi bénéficie au marché de l'énergie retrofit aux États-Unis car les propriétaires institutionnels peuvent appliquer les incitations à des projets qui étaient auparavant difficiles à financer. Lorsque le soutien fédéral est associé aux remises des services publics et au financement par évaluation foncière pour l'énergie propre (PACE), les projets commerciaux éligibles peuvent passer de périodes de retour sur investissement de 10 à 15 ans à des périodes de 4 à 7 ans.
Vieillissement des bâtiments, remplacement des équipements CVC et conformité aux réglementations sur les réfrigérants
Les dépenses annuelles en énergie des bâtiments aux États-Unis s'élevaient à 374 milliards USD, tandis que les équipements de chauffage, ventilation et climatisation (CVC) anciens restent courants dans les propriétés commerciales. Les unités de toiture packagées chauffent 37% des bâtiments commerciaux et desservent 50% de la surface commerciale, tandis que les chaudières à gaz naturel représentent 73% de l'énergie de chauffage des espaces commerciaux. Le vieillissement des équipements crée un cycle de remplacement qui va au-delà d'un simple achat d'équipement équivalent. Les exigences en matière de réfrigérants de l'Agence de protection de l'environnement des États-Unis, entrées en vigueur en janvier 2026 pour les systèmes dont la charge est de 15 livres ou plus, imposent des pratiques de réparation des fuites, de surveillance et de récupération qui peuvent modifier le calendrier et la portée des investissements CVC. Le marché de l'énergie retrofit aux États-Unis bénéficie lorsque le remplacement en fin de vie conduit les propriétaires à ajouter des systèmes de contrôle, des travaux électriques et des améliorations de systèmes connexes. Les bâtiments dont l'âge médian dépasse 35 ans peuvent faire face à plusieurs décisions de remplacement et de conformité au cours de la même période de planification.
Électrification, pompes à chaleur et données énergétiques
Une étude évaluée par des pairs en 2024 a révélé que les pompes à chaleur à source d'air pourraient être économiquement attractives pour jusqu'à 38% des ménages américains dans le cadre des dispositions de la loi sur la réduction de l'inflation.[2] Les conversions commerciales peuvent avoir des portées de projet plus larges car les équipements à pompe à chaleur peuvent nécessiter des mises à niveau des tableaux électriques, de la capacité de service, de la ventilation et des systèmes de contrôle. La modélisation du Laboratoire national des énergies renouvelables a révélé que le remplacement des unités de toiture à gaz par des unités de toiture à pompe à chaleur, une ventilation à débit d'air variable, une récupération d'énergie et des économiseurs pourrait réduire la consommation totale d'énergie du site de 19,8% dans le parc de bâtiments commerciaux modélisé. Les données d'intervalle des services publics et le sous-comptage aident les propriétaires à identifier les bâtiments et les systèmes présentant le cas d'économies le plus clair avant d'engager des capitaux. Le marché de l'énergie retrofit aux États-Unis s'étend donc au-delà des fournisseurs CVC aux entrepreneurs en électricité, en mécanique et en systèmes de contrôle. Les programmes et objectifs étatiques en matière de pompes à chaleur en Californie, à New York, au Massachusetts et au Minnesota soutiennent davantage la demande là où le simple retour sur investissement énergétique ne serait pas suffisant.
Normes de performance des bâtiments et planification de portefeuille
Les exigences de performance des bâtiments font évoluer les travaux énergétiques d'une décision opérationnelle volontaire vers une décision d'investissement guidée par la conformité dans de nombreux marchés urbains. La plateforme Portfolio Manager de l'Agence de protection de l'environnement des États-Unis suit plus de 600 000 bâtiments et 25 milliards de pieds carrés, offrant aux propriétaires un outil commun pour l'analyse comparative et la planification des investissements. Les bâtiments qui utilisent régulièrement l'analyse comparative ont réduit leur consommation d'énergie en moyenne de 7% sur trois ans avant le début des activités de rénovation obligatoires. Les grands propriétaires évaluent de plus en plus les projets à l'échelle de leurs portefeuilles plutôt que d'approuver les mesures bâtiment par bâtiment. Cette approche renforce le marché de l'énergie retrofit aux États-Unis car des audits standardisés, des plateformes de contrôle et des pratiques de mesure peuvent être appliqués à plusieurs actifs. Les exigences liées aux rapports sur le carbone et aux émissions au niveau des actifs encouragent également les propriétaires à considérer ensemble les mesures relatives à l'enveloppe, aux réfrigérants et aux systèmes énergétiques.
Analyse de l'impact des freins*
| Frein | Impact (~) % sur les prévisions de CAGR | Pertinence géographique | Horizon temporel de l'impact |
|---|---|---|---|
| Exigences élevées en capital initial et longs cycles de retour sur investissement | -1.4% | National, en particulier les propriétés commerciales de petite et moyenne taille | Long terme (≥ 4 ans) |
| Pénuries de main-d'œuvre qualifiée et contraintes de capacité des entrepreneurs | -0.9% | National, avec une pression accrue dans le Sud-Est, le Mountain West et les marchés suburbains | Moyen terme (2-4 ans) |
| Perturbation des locataires et exécution par phases dans les bâtiments occupés | -0.5% | Propriétés commerciales et multifamiliales urbaines à haute densité | Moyen terme (2-4 ans) |
| Retards liés au raccordement au réseau, aux permis et à la conformité aux codes | -0.4% | Zones urbaines à haute densité avec approbations multi-agences | Long terme (≥ 4 ans) |
| Source: Mordor Intelligence | |||
Exigences élevées en capital initial et longs cycles de retour sur investissement
Les rénovations énergétiques profondes des bâtiments commerciaux peuvent nécessiter de 40 à 150 USD par pied carré, selon la portée du projet et l'emplacement. Les périodes de retour sur investissement simples peuvent aller de 8 à 15 ans avant incitations et de 5 à 8 ans lorsque les remises et les crédits fédéraux sont pleinement utilisés sur les marchés à coût énergétique élevé. Ce profil peut entrer en conflit avec les durées de bail commercial de 5 à 10 ans, car les propriétaires financent le projet tandis que les locataires reçoivent une grande partie des économies d'exploitation. Une étude de 2025 auprès des décideurs en matière de bâtiments commerciaux a révélé que les gestionnaires d'actifs appliquent souvent un critère de retour sur investissement de 5 ans lié à des taux de rendement minimum proches de 20% annuellement.[3] Les contrats de performance énergétique et le financement par évaluation foncière pour l'énergie propre (PACE) peuvent réduire cet écart, mais ni l'un ni l'autre n'a atteint suffisamment de propriétaires indépendants pour l'éliminer en tant que contrainte. Les propriétés de plus petite taille font également face à des coûts de transaction plus élevés car le financement, l'examen technique et la planification de la conformité ne peuvent pas toujours être répartis sur un grand portefeuille.
Contraintes liées à la main-d'œuvre, à l'occupation et aux approbations
Le secteur de la construction doit attirer 349 000 nouveaux travailleurs nets en 2026 et 456 000 en 2027, tandis qu'un électricien sur cinq est âgé de plus de 55 ans. Les recherches sur la main-d'œuvre dans le domaine de l'efficacité énergétique identifient une sensibilisation limitée aux carrières, des programmes d'études inadaptés, des différences de licences, un développement professionnel insuffisant et une faible coordination entre employeurs et formations comme obstacles à l'expansion de l'offre de main-d'œuvre. Le marché de l'énergie retrofit aux États-Unis peut subir des retards lorsque les mêmes électriciens, techniciens CVC et agents de mise en service sont requis simultanément sur plusieurs types de projets. Les propriétés occupées présentent un défi supplémentaire, car les propriétaires de bâtiments doivent planifier la construction autour des locataires, des exigences de sécurité et des heures d'exploitation. Les examens de raccordement au réseau, de permis et de codes peuvent retarder davantage les projets qui combinent des mesures CVC, solaires, électriques et d'enveloppe. Ces conditions tendent à favoriser les grandes sociétés de services énergétiques disposant de réseaux commerciaux établis et d'une expérience dans la gestion d'approbations complexes.
*Nos prévisions considèrent les impacts des moteurs et des contraintes comme directionnels et non additifs. Les prévisions d'impact reflètent la croissance de référence, les effets de composition et les interactions entre variables.
Analyse des segments
Par profondeur de rénovation : les mises à niveau légères dominent les dépenses actuelles tandis que les projets profonds croissent plus rapidement
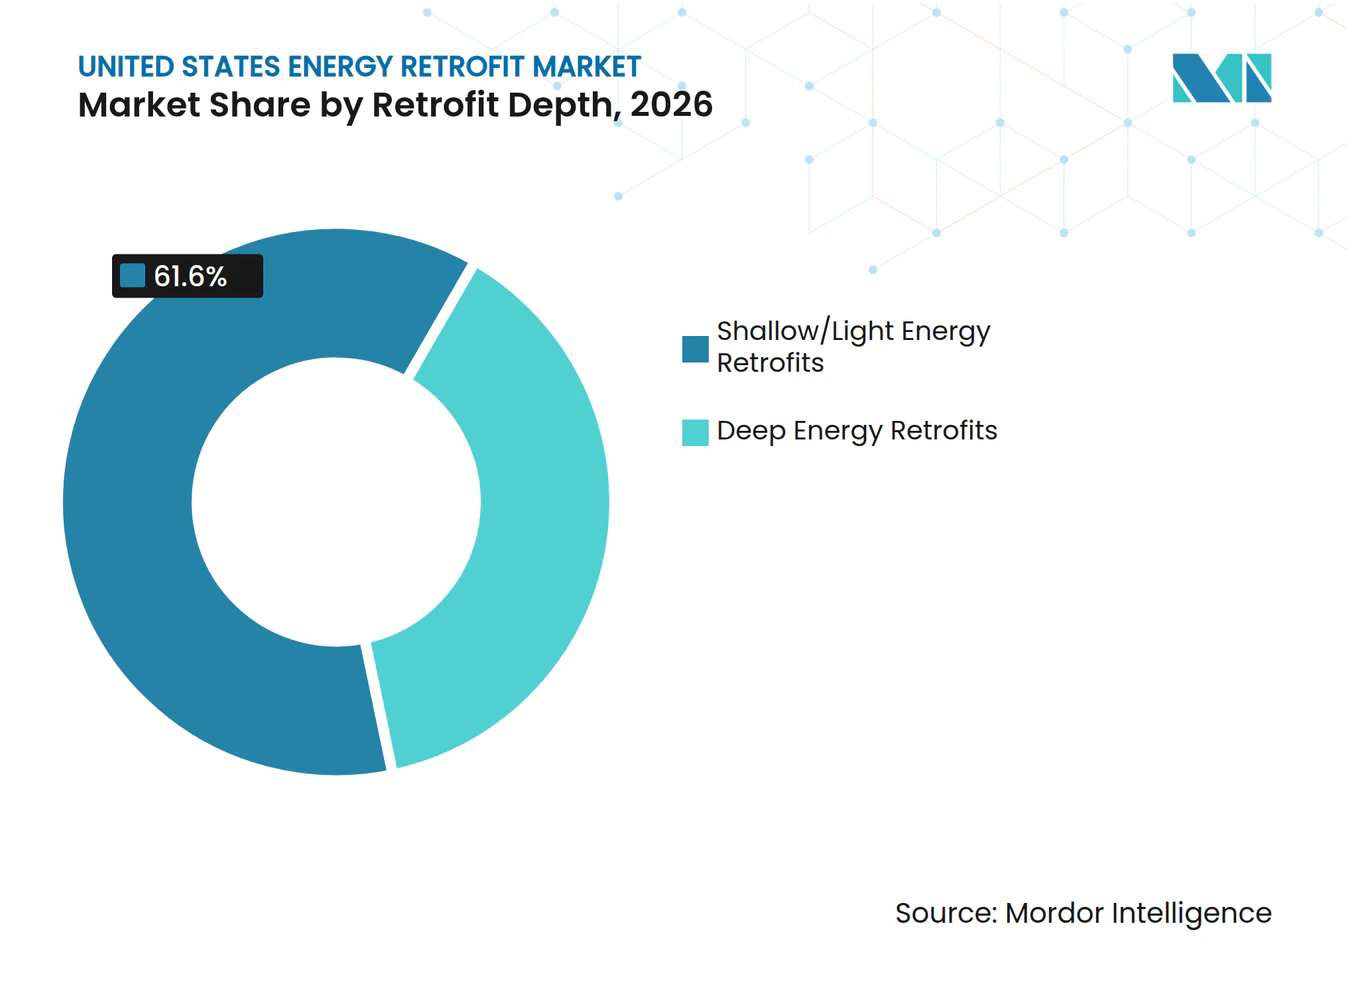
Les mises à niveau légères et superficielles représentaient 61,6% de la part du marché de l'énergie retrofit aux États-Unis en 2026. Ces travaux comprennent les remplacements d'éclairage, les mises à niveau des systèmes de contrôle et les réglages des systèmes de chauffage, ventilation et climatisation (CVC) qui sont plus faciles à mettre en œuvre dans les bâtiments occupés. Les mesures d'éclairage et de CVC légères ont des périodes de retour sur investissement médianes de 3 à 4 ans, contre 11 à 12 ans pour les mesures relatives à l'enveloppe du bâtiment. Leur coût plus faible, leur calendrier plus court et leur perturbation limitée les rendent accessibles à un large éventail de propriétaires de bâtiments. Ces mesures conviennent également aux entrepreneurs travaillant avec des portées standardisées et des programmes de remises des services publics.
Les rénovations profondes devraient croître à un CAGR de 7,4% de 2027 à 2032. La taille du marché de l'énergie retrofit aux États-Unis pour les travaux de rénovation profonde est soutenue par les bâtiments qui ont déjà réalisé des projets d'éclairage et de contrôle de base. Les propriétaires dans cette situation doivent envisager des mesures à plus fort impact lorsque des améliorations d'efficacité supplémentaires sont nécessaires pour atteindre les objectifs énergétiques ou d'émissions. Ces projets nécessitent souvent un séquençage minutieux autour des occupants, des conditions structurelles et de plusieurs systèmes du bâtiment. Les contrats de performance sont particulièrement pertinents dans les contextes institutionnels car les économies vérifiées peuvent soutenir des périodes de remboursement plus longues.



Par technologie : le CVC est la plus grande catégorie tandis que l'intégration des énergies renouvelables croît le plus rapidement
Les systèmes CVC représentaient 36,3% du chiffre d'affaires du segment technologique en 2026. Les unités de toiture packagées desservent 50% de la surface commerciale américaine, et les chaudières à gaz naturel représentent 73% de l'énergie de chauffage des espaces commerciaux, faisant du remplacement CVC une composante régulière du marché de l'énergie retrofit. Le remplacement des équipements devient souvent un projet d'ingénierie plus large lorsque les propriétaires doivent simultanément traiter les réglementations sur les réfrigérants, les systèmes de contrôle, la ventilation ou la capacité électrique. Les exigences de transition des réfrigérants de l'Agence de protection de l'environnement augmentent également l'importance de planifier les calendriers de remplacement avant que la défaillance des équipements ne crée un projet urgent.
L'intégration des énergies renouvelables devrait croître à un CAGR de 8,2% entre 2027 et 2032. Les propriétaires commerciaux peuvent associer des projets solaires à l'électrification CVC pour utiliser le crédit d'impôt pour l'investissement dans l'électricité propre de la Section 48E. Les coûts d'installation du solaire commercial variaient de 1,6 à 1,8 USD par watt DC avant incitations en 2026. Les systèmes de contrôle intelligents et les systèmes de gestion de l'énergie par l'internet des objets (IoT) offrent également une option moins intensive en capital pour les propriétés existantes. En août 2026, Johnson Controls International a déclaré que ses capacités OpenBlue élargies pourraient réduire les délais de mise en œuvre de l'intégration jusqu'à 95% dans des installations complexes à plusieurs bâtiments. L'éclairage reste important dans les écoles primaires et secondaires, les bâtiments municipaux et les sites de vente au détail où les aspects économiques et les structures de remises sont bien compris.
Par application : les bâtiments commerciaux détiennent la plus grande base et les institutions publiques mènent la croissance
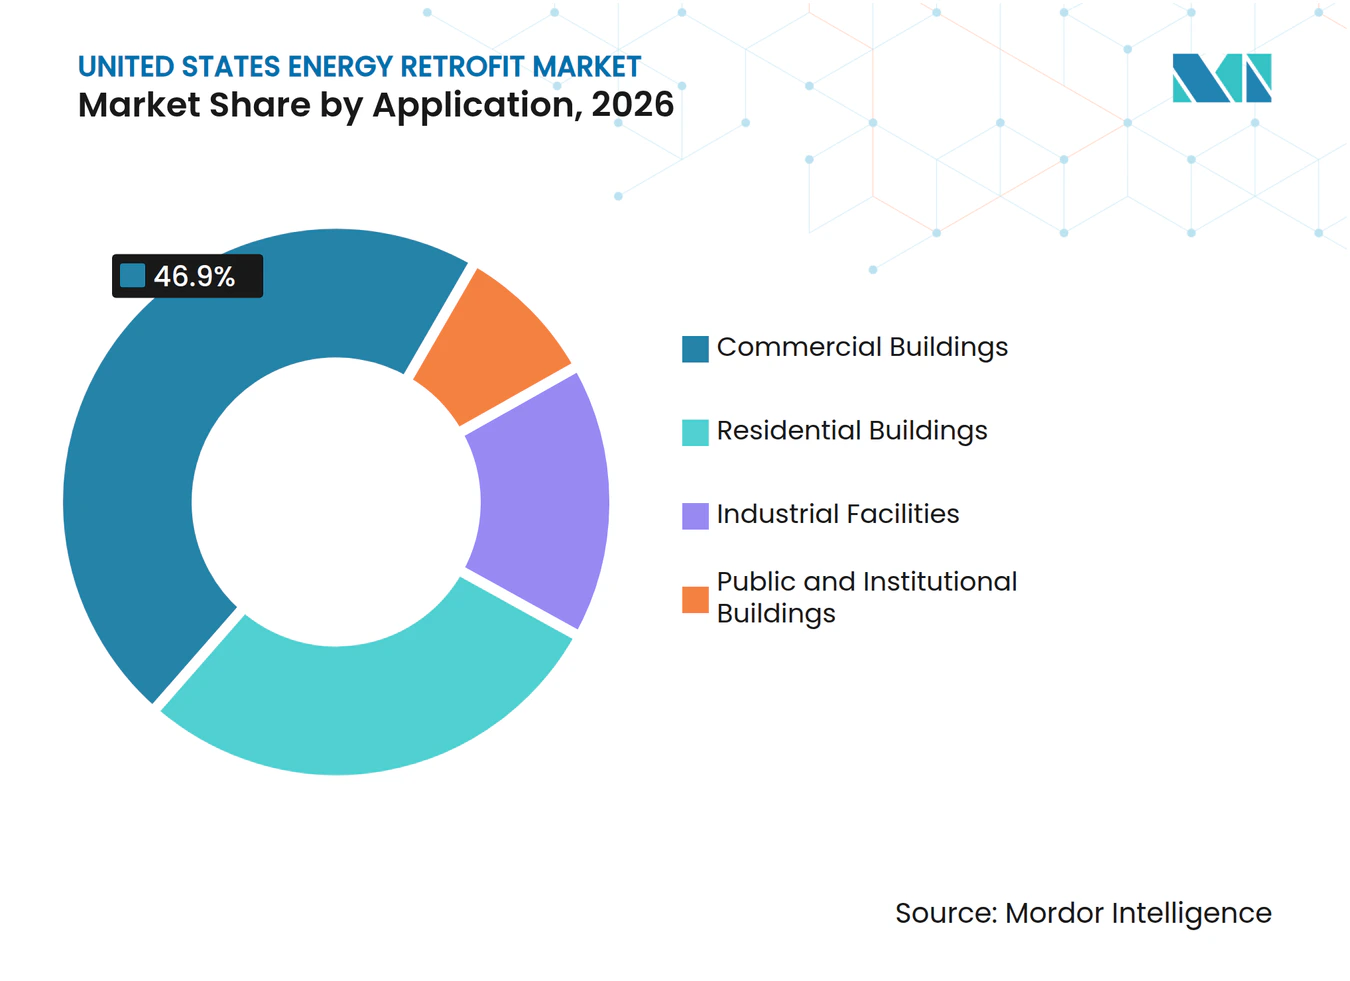
Les bâtiments commerciaux représentaient 46,9% du chiffre d'affaires du segment d'application en 2026. Le segment commercial reflète la demande des bureaux, des centres commerciaux, des établissements de soins de santé et des immeubles multifamiliaux. Ces propriétaires font souvent face simultanément aux coûts énergétiques, aux attentes des investisseurs et aux exigences locales de performance. Les travaux résidentiels ont un nombre d'unités élevé mais impliquent généralement des projets plus petits et un plus grand nombre d'entrepreneurs locaux. Les installations industrielles peuvent donner la priorité aux investissements en énergie de processus plutôt qu'aux améliorations de l'enveloppe du bâtiment, bien que la gestion de l'énergie au niveau des installations gagne en importance dans les plans d'investissement.
Les bâtiments publics et institutionnels devraient croître à un CAGR de 7,2% de 2027 à 2032. Les contrats de performance d'économies d'énergie fédéraux, les mandats étatiques pour les écoles et les actifs municipaux, et les durées de contrat de 20 à 25 ans aident ces propriétaires à traiter les mesures à retour sur investissement plus long. En octobre 2025, Ameresco, Inc. a obtenu un contrat de performance d'économies d'énergie de 197 millions USD pour le Laboratoire de recherche navale des États-Unis couvrant la production de vapeur, les systèmes d'eau glacée et le déploiement d'un système de contrôle et d'acquisition de données (SCADA). La passation de marchés publics peut mobiliser des capitaux sans placer le coût total sur le bilan d'une agence. Le marché de l'énergie retrofit aux États-Unis est donc soutenu par les propriétaires publics qui peuvent utiliser des structures de savings vérifiées pour des travaux plus complexes.

Analyse géographique
Le Nord-Est reste une zone très active pour le marché de l'énergie retrofit aux États-Unis en raison de ses propriétés commerciales plus anciennes, de son parc immobilier urbain dense et de ses solides programmes d'incitation étatiques. New York, le Massachusetts, le Connecticut et le New Jersey affichent une demande significative pour les mises à niveau CVC, les systèmes de contrôle et les travaux sur l'enveloppe du bâtiment. Les programmes d'efficacité énergétique administrés par les services publics du Massachusetts reçoivent plus de 1 milliard USD de financement annuel, soutenant les chaînes d'approvisionnement locales pour les services et équipements de rénovation. Les normes d'efficacité énergétique des bâtiments de Californie pour 2025 sont entrées en vigueur en janvier 2026 et exigent des critères CVC et d'enveloppe mis à jour lors des travaux de modification non résidentiels. Cela fait de nombreux permis de rénovation un moment où les propriétaires doivent évaluer des mesures d'efficacité plus larges.
Le Sud et le Midwest offrent un mix différent de facteurs de demande. Le Texas, la Floride et d'autres marchés du Sud-Est affichent une forte demande de mises à niveau CVC car les charges de refroidissement peuvent rendre les investissements en efficacité financièrement attractifs. Les bâtiments fédéraux et militaires en Indiana, Illinois, Minnesota, Wisconsin, Géorgie, Kansas et Virginie utilisent des structures de contrats de performance pour les mises à niveau énergétiques et d'automatisation des bâtiments. La taille du marché de l'énergie retrofit aux États-Unis dans ces régions est soutenue par les travaux fédéraux même là où la politique locale de performance des bâtiments est moins complète. Les entrepreneurs régionaux doivent néanmoins naviguer dans des pratiques de permis variées, des conditions de main-d'œuvre et des exigences des programmes des services publics.
Le Mountain West se développe comme un corridor de rénovation à mesure que les bâtiments commerciaux relativement plus récents approchent de leur premier cycle majeur de mise à niveau des équipements. Le programme de Denver fixe des objectifs d'intensité carbone pour les bâtiments de plus de 25 000 pieds carrés et utilise des jalons de conformité jusqu'en 2030. Le comté de Mesa, Colorado, a lancé un contrat de performance énergétique de 11,5 millions USD avec Schneider Electric en juillet 2024, utilisant le financement étatique, les remises des services publics et les incitations fédérales sans dépense directe du comté. Phoenix, Salt Lake City et Raleigh intègrent également l'analyse comparative énergétique dans l'administration des bâtiments, élargissant la base géographique au-delà des plus grandes zones métropolitaines côtières.
Paysage concurrentiel
Concentration du Marché
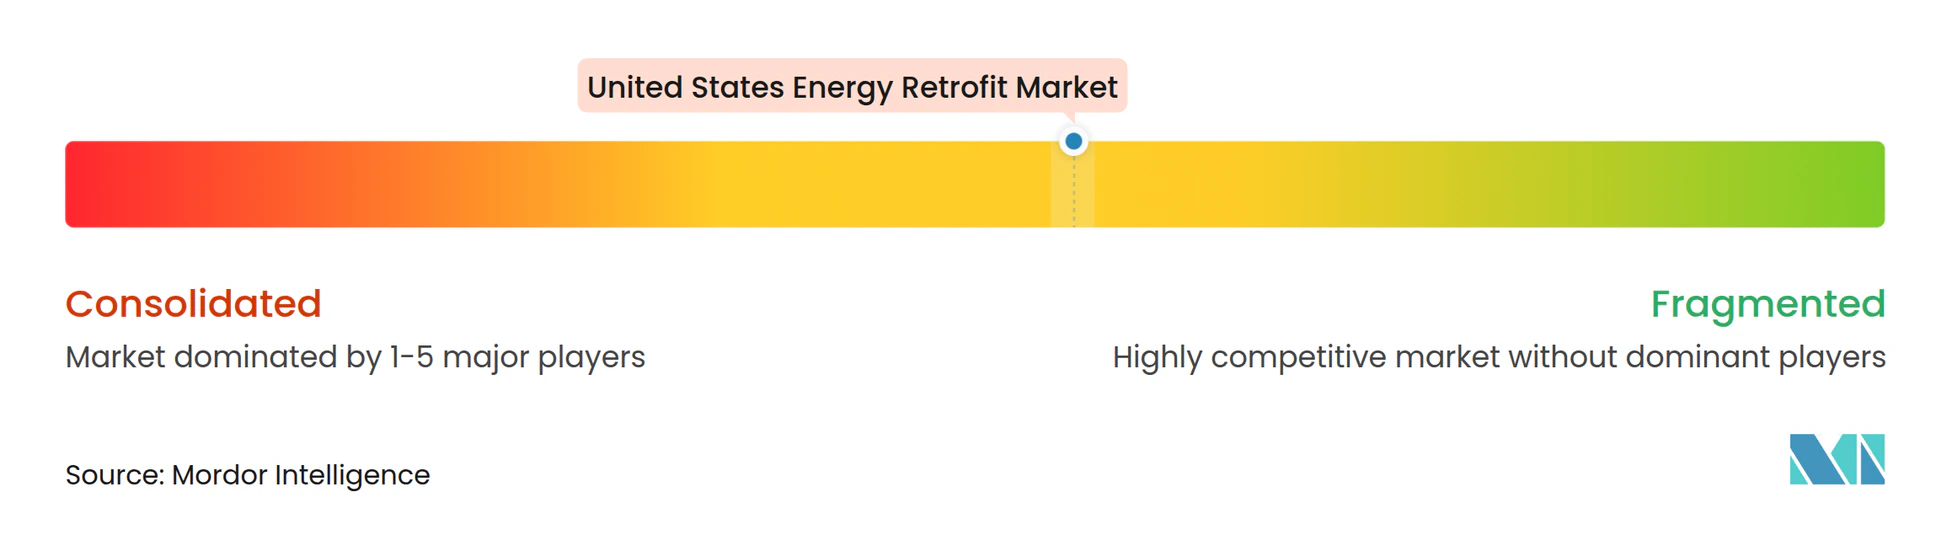
Le marché de l'énergie retrofit aux États-Unis est modérément consolidé parmi les grands prestataires de services énergétiques intégrés. Ameresco, Honeywell, Johnson Controls, Trane Technologies, Siemens et Schneider Electric se disputent les grands contrats de performance d'économies d'énergie et les contrats de performance énergétique. Leurs offres combinent audits, conception, financement, intégration des équipements, mesure et vérification. Ces capacités sont importantes pour les clients publics et institutionnels qui ont besoin d'un seul entrepreneur pour gérer plusieurs systèmes. Les entrepreneurs régionaux en mécanique, électricité et plomberie réalisent encore une grande partie des travaux de mise à niveau légère.
Les plateformes numériques de gestion des bâtiments deviennent un outil concurrentiel central. En juin 2026, Johnson Controls a lancé Metasys 16.0 avec des séquences conformes aux directives 36 de la Société américaine des ingénieurs en chauffage, réfrigération et climatisation (ASHRAE), des fonctionnalités de cybersécurité, une capacité élargie pour les appareils IP et des flux de travail destinés à réduire les délais d'ingénierie et de déploiement. La société a déclaré que la plateforme pourrait soutenir des économies d'énergie allant jusqu'à 30% dans les applications appropriées. En août 2026, Johnson Controls a élargi OpenBlue avec Energy and Comfort Intelligence et un assistant d'intelligence artificielle agentique pour la connectivité des données entre équipements.
Honeywell a été sélectionné en janvier 2026 pour moderniser les systèmes d'automatisation des bâtiments à Fort Benning, en Géorgie, dans près de 300 bâtiments et plus de 3 millions de pieds carrés.[4] Ameresco a lancé un projet d'infrastructure énergétique de 10 millions USD ou plus au district scolaire de Mount Sinai en mai 2026, combinant l'éclairage LED, les contrôles numériques directs, les installations solaires photovoltaïques en toiture, les remplacements de transformateurs et une conversion du fioul au gaz naturel. Les entreprises de plus petite taille telles que Willdan Energy Solutions, Orion Energy Systems, Energy Systems Group et Entegrity Energy Partners se concentrent sur les programmes de services publics, gouvernementaux, d'éclairage et de contrôle avec des portées reproductibles. L'écart concurrentiel est le plus visible dans les propriétés commerciales de moins de 50 000 pieds carrés, où les propriétaires ont besoin d'un soutien au financement, d'une orientation en matière de conformité et d'une livraison à faible perturbation. Le marché de l'énergie retrofit aux États-Unis offre de la place aux prestataires capables de rendre ces services plus faciles à acheter pour les petits propriétaires.
Leaders du secteur de l'énergie retrofit aux États-Unis
-
Trane Technologies plc
-
Johnson Controls International plc
-
Siemens AG
-
Schneider Electric SE
-
Ameresco, Inc.
- *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier
Développements récents du secteur
- Mai 2026 : Ameresco a lancé un projet de modernisation de l'infrastructure énergétique pour le district scolaire de Mount Sinai à New York. Le projet comprend des mises à niveau de l'éclairage LED, la modernisation du système de gestion de l'énergie avec des contrôles numériques directs, des installations solaires photovoltaïques en toiture, des remplacements de transformateurs à haute efficacité et une conversion du fioul au gaz naturel dans le cadre d'un contrat de performance d'économies d'énergie (ESPC).
- Mars 2026 : Ameresco s'est associé aux écoles publiques de Saginaw au Michigan pour mettre en œuvre une rénovation de l'éclairage LED à l'échelle du district dans le cadre d'un contrat ESPC. L'installation a commencé en avril 2026, avec une date d'achèvement prévue pour août 2026, soutenant les économies d'énergie et les réductions des coûts opérationnels dans les établissements scolaires.
- Janvier 2026 : L'armée américaine a sélectionné Honeywell International pour moderniser les systèmes d'automatisation des bâtiments dans près de 300 bâtiments à Fort Benning, en Géorgie. Le projet couvre plus de 3 millions de pieds carrés en utilisant la plateforme Niagara et devrait générer des économies annuelles d'environ 4,5 millions USD.
- Septembre 2025 : Ameresco et la ville d'Olympia ont lancé les travaux d'un projet de rénovation de près de 17 millions USD à l'Olympia Armory. Le projet comprend des améliorations de l'enveloppe du bâtiment, des mises à niveau d'accessibilité et une installation solaire photovoltaïque réalisées dans le cadre d'une structure ESPC.
Portée du rapport sur le marché de l'énergie retrofit aux États-Unis
La rénovation énergétique désigne le processus de mise à niveau des bâtiments, installations ou infrastructures existants avec des technologies et systèmes économes en énergie afin de réduire la consommation d'énergie et d'améliorer les performances globales. Les améliorations typiques comprennent les mises à niveau CVC, les remplacements d'éclairage, les améliorations de l'enveloppe du bâtiment, les systèmes de contrôle énergétique intelligents et l'intégration des énergies renouvelables. Les rénovations énergétiques contribuent à réduire les coûts d'exploitation, à améliorer le confort des occupants, à réduire les émissions de gaz à effet de serre et à prolonger la durée de vie utile des bâtiments.
Le marché de l'énergie retrofit aux États-Unis est segmenté par profondeur de rénovation en rénovations énergétiques profondes et rénovations énergétiques légères/superficielles. Par technologie, le marché est segmenté en systèmes CVC, systèmes d'éclairage, enveloppe du bâtiment (isolation et vitrage), intégration des énergies renouvelables (solaire photovoltaïque et solaire thermique), systèmes de contrôle intelligents des bâtiments et IoT, et chauffage de l'eau et plomberie. Par application, le marché est segmenté en bâtiments résidentiels, bâtiments commerciaux, installations industrielles et bâtiments publics et institutionnels. Les prévisions du marché sont fournies en valeur (USD).
| Rénovations énergétiques profondes |
| Rénovations énergétiques légères/superficielles |
| Systèmes CVC |
| Systèmes d'éclairage |
| Enveloppe du bâtiment (isolation et vitrage) |
| Intégration des énergies renouvelables (solaire photovoltaïque, solaire thermique) |
| Systèmes de contrôle intelligents des bâtiments et IoT |
| Chauffage de l'eau et plomberie |
| Bâtiments résidentiels |
| Bâtiments commerciaux |
| Installations industrielles |
| Bâtiments publics et institutionnels |
| Par profondeur de rénovation | Rénovations énergétiques profondes |
| Rénovations énergétiques légères/superficielles | |
| Par technologie | Systèmes CVC |
| Systèmes d'éclairage | |
| Enveloppe du bâtiment (isolation et vitrage) | |
| Intégration des énergies renouvelables (solaire photovoltaïque, solaire thermique) | |
| Systèmes de contrôle intelligents des bâtiments et IoT | |
| Chauffage de l'eau et plomberie | |
| Par application | Bâtiments résidentiels |
| Bâtiments commerciaux | |
| Installations industrielles | |
| Bâtiments publics et institutionnels |
Questions clés auxquelles le rapport répond
Quelle est la valeur du marché de l'énergie retrofit aux États-Unis en 2026 ?
Le marché de l'énergie retrofit aux États-Unis était estimé à 128,76 milliards USD en 2027 et devrait atteindre 177,51 milliards USD d'ici 2032.
Qu'est-ce qui stimule la demande de projets de rénovation énergétique aux États-Unis ?
Le vieillissement des systèmes CVC, l'adoption des pompes à chaleur, les programmes d'incitation, les exigences en matière de réfrigérants et la planification de la performance des bâtiments soutiennent l'activité des projets.
Quel type de rénovation détient la plus grande part des dépenses ?
Les mises à niveau légères et superficielles représentaient 61,6% des dépenses de 2026 en raison de périodes de retour sur investissement plus courtes et d'une perturbation limitée.
Quelle technologie connaît la croissance la plus rapide dans les mises à niveau des bâtiments ?
L'intégration des énergies renouvelables devrait croître à un CAGR de 8,2% jusqu'en 2032, à mesure que les propriétaires associent les investissements solaires à l'électrification CVC.
Quelle application de bâtiment devrait connaître la croissance la plus rapide ?
Les bâtiments publics et institutionnels devraient croître à un CAGR de 7,2% jusqu'en 2032, soutenus par des contrats de performance à long terme.