
Tamaño y Participación del Mercado de Servicios de Sello Electrónico
Visión General del Mercado
| Período de Estudio | 2020 - 2031 |
|---|---|
| Tamaño del Mercado (2026) | 0.68 Mil millones de dólares |
| Tamaño del Mercado (2031) | 1.68 Mil millones de dólares |
| Tasa de crecimiento (2026 - 2031) | 19.83 % |
| Mercado de Crecimiento Más Rápido | Asia-Pacífico |
| Mercado Más Grande | América del Norte |
| Concentración del Mercado | Medio |
Jugadores principales *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial Imagen © Mordor Intelligence. El uso requiere atribución según CC BY 4.0. | |
Análisis del Mercado de Servicios de Sello Electrónico por Mordor Intelligence
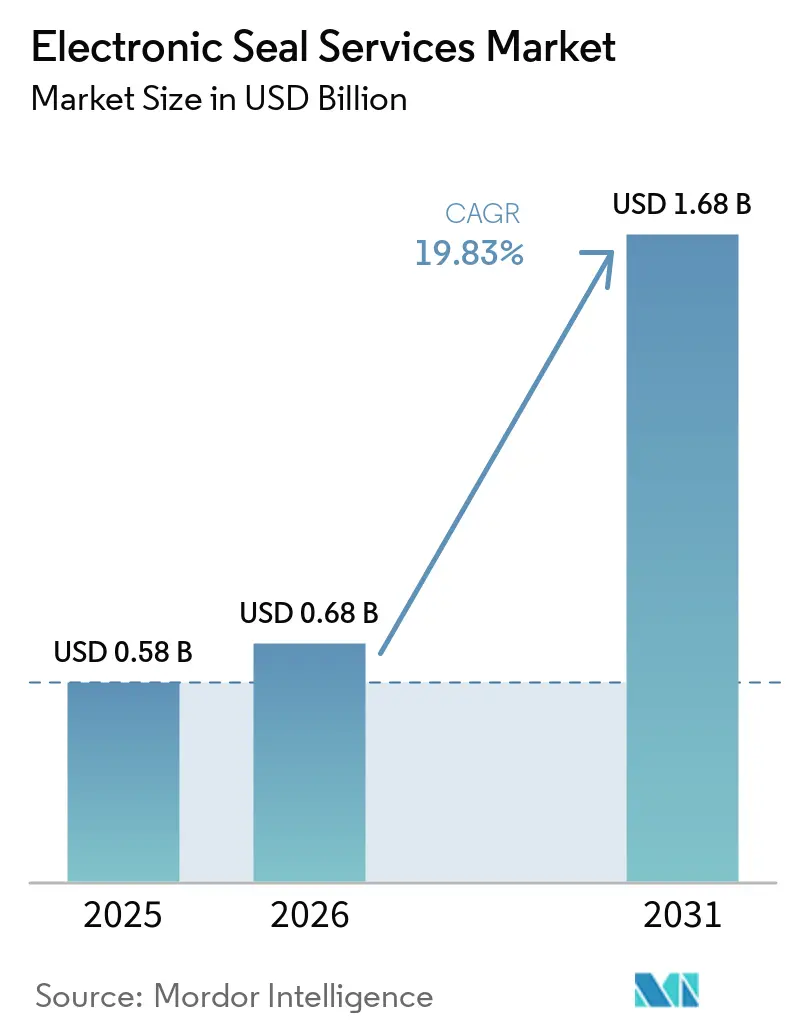
El tamaño del mercado de servicios de sello electrónico fue valorado en 0,58 mil millones de USD en 2025 y se estima que crecerá desde 0,68 mil millones de USD en 2026 hasta alcanzar 1,68 mil millones de USD en 2031, a una CAGR del 19,83% durante el período de pronóstico (2026-2031). Los sellos electrónicos autentican la entidad jurídica que emite un documento, mientras que las firmas electrónicas vinculan a un individuo con él. Esta diferencia hace que los sellos sean adecuados para flujos de trabajo de documentos automatizados y de alto volumen que requieren prueba del origen y control de una organización. Las empresas están incorporando capacidades de sello dentro de los sistemas de planificación de recursos empresariales, gestión de relaciones con clientes y gestión de documentos, en lugar de tratarlos como una herramienta de cumplimiento independiente. El mercado de servicios de sello electrónico está respaldado por eIDAS 2.0, una mayor automatización de documentos y normas de servicios de confianza en jurisdicciones no pertenecientes a la UE que se basan en el modelo de referencia eIDAS. Los plazos regulatorios y los flujos de trabajo automatizados también están desplazando la competencia entre proveedores hacia plataformas que combinan verificación de identidad, controles criptográficos, integración y preservación de documentos a largo plazo.
Conclusiones Clave del Informe
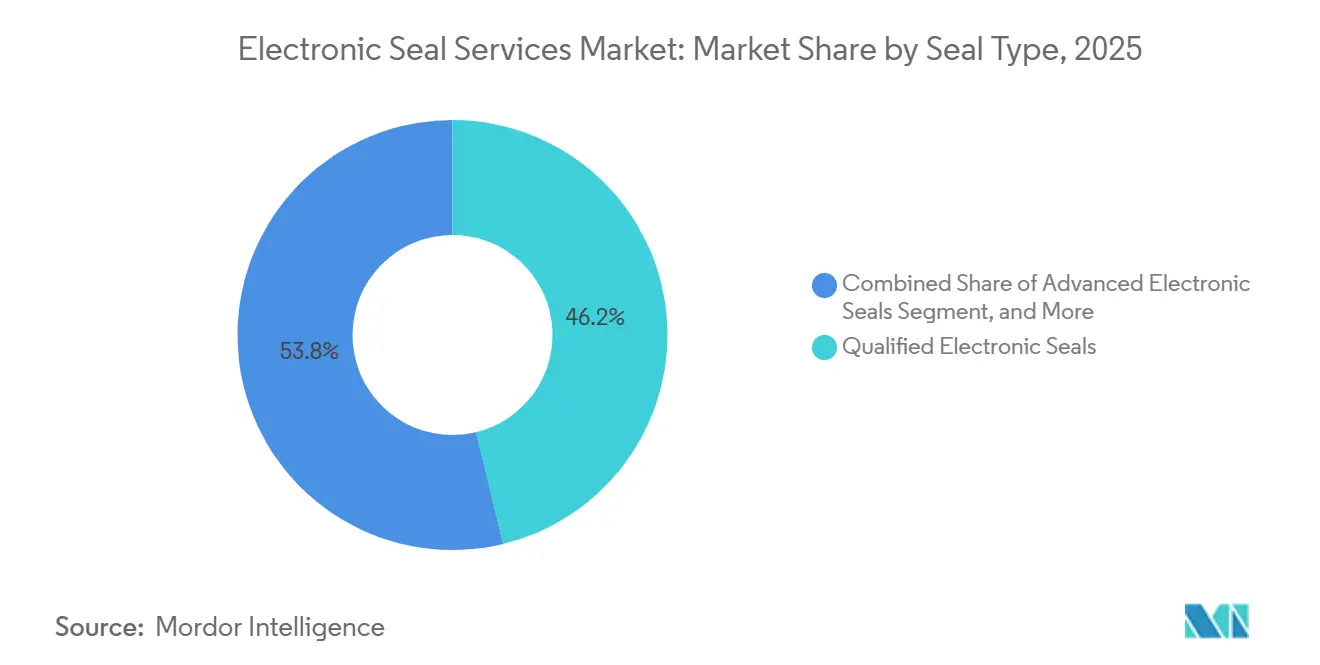
- Por tipo de sello, los Sellos Electrónicos Cualificados representaron el 46,21% de la participación del mercado de servicios de sello electrónico en 2025, mientras que se proyecta que los Sellos Electrónicos Avanzados se expandan a una CAGR del 23,84% hasta 2031.
- Por implementación, la nube representó el 66,81% de la participación del mercado de servicios de sello electrónico en 2025 y se espera que se expanda a una CAGR del 25,37% hasta 2031.
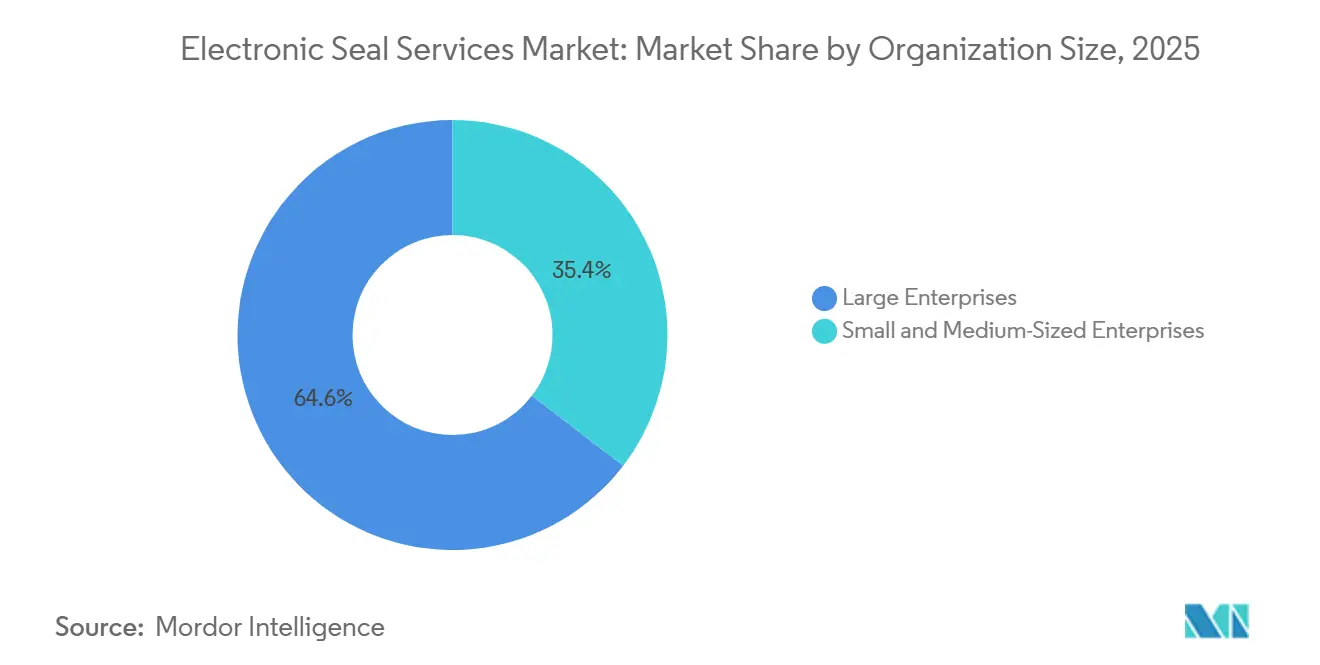
- Por tamaño de organización, las grandes empresas representaron el 64,59% de los ingresos en 2025, mientras que se proyecta que las pequeñas y medianas empresas crezcan a una CAGR del 26,41% hasta 2031.
- Por usuario final, BFSI representó el 34,53% de la demanda en 2025, mientras que se espera que la industria de salud y ciencias de la vida crezca a una CAGR del 24,82% hasta 2031.
- Por geografía, América del Norte representó el 34,72% de los ingresos en el mercado de servicios de sello electrónico en 2025, mientras que se proyecta que Asia-Pacífico se expanda a una CAGR del 24,91% hasta 2031.
Nota: Las cifras del tamaño del mercado y los pronósticos de este informe se generan utilizando el marco de estimación patentado de Mordor Intelligence, actualizado con los datos y conocimientos más recientes disponibles a partir de enero de 2026.
Tendencias e Información del Mercado Global de Servicios de Sello Electrónico
Análisis del Impacto de los Impulsores*
| IMPULSOR | (~) % DE IMPACTO EN EL PRONÓSTICO DE CAGR | RELEVANCIA GEOGRÁFICA | PLAZO DE IMPACTO |
|---|---|---|---|
| Expansión de los Marcos de Confianza Digital Transfronteriza | +4.2% | Global, concentrado en los estados miembros de la UE con efectos secundarios en MENA y APAC | Mediano plazo (2-4 años) |
| Aceleración de los Flujos de Trabajo de Documentos sin Papel | +3.6% | Global, con ganancias tempranas en América del Norte, Europa Occidental, Japón, Singapur e India | Corto plazo (≤ 2 años) |
| Crecimiento del Procesamiento Automatizado de Documentos de Alto Volumen | +3.1% | América del Norte y el núcleo de la UE, con efectos secundarios en APAC y Oriente Medio | Corto plazo (≤ 2 años) |
| Aumento de la Demanda de Registros Corporativos a Prueba de Manipulaciones | +2.5% | Global, más fuerte en BFSI y gobierno en todas las regiones | Mediano plazo (2-4 años) |
| Mandatos de Registro de Productos Digitales y Trazabilidad | +1.9% | UE, con ganancias tempranas en Alemania, Francia e Italia | Mediano plazo (2-4 años) |
| Integración con Prioridad en API con ERP, CRM y Sistemas de Documentos | +1.6% | Global, con mayor penetración entre las grandes empresas en América del Norte y Europa | Corto plazo (≤ 2 años) |
| Fuente: Mordor Intelligence | |||
Expansión de los Marcos de Confianza Digital Transfronteriza
El Reglamento (UE) 2024/1183, conocido como eIDAS 2.0, creó un impulsor central de la demanda para el mercado de servicios de sello electrónico. El marco se volvió plenamente aplicable en mayo de 2026 y prevé el reconocimiento mutuo de sellos electrónicos cualificados en los 27 estados miembros de la UE. También trata la gestión remota de dispositivos cualificados de creación de sellos como un servicio de confianza distinto, lo que requiere que los proveedores cumplan las condiciones de cualificación relacionadas. Estos cambios permiten a los usuarios multinacionales adoptar un enfoque de sello más coherente en sus operaciones europeas, en lugar de adquirir soluciones nacionales separadas. Namirial informó el 22 de mayo de 2026 que había completado su proceso de cumplimiento de eIDAS 2.0 en Italia, Francia y España, incluidos los Informes de Evaluación de Conformidad para la gestión remota de dispositivos cualificados de creación de sellos.[1] La influencia del marco también se extiende más allá de Europa, ya que las jurisdicciones de MENA, APAC y América del Sur están considerando eIDAS como punto de referencia para sus propias normas de confianza digital.
Aceleración de los Flujos de Trabajo de Documentos sin Papel
Las operaciones sin papel están llevando los sellos electrónicos más allá de su uso original de cumplimiento en el mercado de servicios de sello electrónico. Las organizaciones automatizan cada vez más los procesos de captura, enrutamiento, aprobación y archivo de documentos dentro de los mismos sistemas que gestionan el sellado. Esto coloca un sello organizacional en el punto en que un documento se finaliza o se transfiere entre sistemas. También permite a una empresa aplicar una credencial corporativa a prueba de manipulaciones sin interrumpir el flujo de trabajo subyacente. Los sellos aplicados tras la creación de documentos generados por inteligencia artificial pueden crear una cadena de procedencia que distingue la producción corporativa autorizada de manipulaciones posteriores. Esta necesidad se está volviendo relevante en entornos farmacéuticos, de servicios financieros y legales, donde los documentos requieren una propiedad organizacional clara y un registro duradero de los cambios. En estos entornos, los controles de sello pueden coexistir con las herramientas de enrutamiento de documentos ya utilizadas para preparar, aprobar, conservar y distribuir registros, lo que reduce la necesidad de establecer un proceso de firma separado para cada categoría de documento.
Crecimiento del Procesamiento Automatizado de Documentos de Alto Volumen
El procesamiento de documentos de alto volumen está ampliando el caso de uso para el mercado de servicios de sello electrónico. GMO GlobalSign informó que su Servicio de Firma Digital superó los 6 millones de eventos de firma en un solo mes en 2025, con sellos electrónicos representando el 75% de esos eventos. Este volumen refleja el valor del sellado organizacional respaldado por identidad en el procesamiento automatizado, en lugar de la aprobación individual únicamente. El Sistema Nacional de Facturación Electrónica KSeF de Polonia requiere autenticación de sello cualificado para la mayoría de las presentaciones de facturas de pequeñas y medianas empresas a partir de abril de 2026, convirtiendo la facturación sellada en la nube en un proceso de cumplimiento en lugar de un complemento opcional. La integración basada en API permite a las organizaciones sellar lotes de facturas a través de sus sistemas empresariales existentes, evitando un paso de firma manual separado. A medida que las herramientas automatizadas gestionan la recepción, clasificación y enrutamiento de documentos, el sellado cualificado puede integrarse en una única canalización de procesamiento ininterrumpida. El modelo es especialmente relevante para facturas recurrentes, presentaciones de registros de productos y otras salidas corporativas donde la entidad emisora debe ser clara a escala, mientras que los documentos subyacentes siguen moviéndose a través de las aplicaciones empresariales normales.
Aumento de la Demanda de Registros Corporativos a Prueba de Manipulaciones
La inteligencia artificial generativa ha alterado el riesgo de integridad de documentos que enfrentan muchas organizaciones en el mercado de servicios de sello electrónico. La producción más rápida de documentos realistas puede aumentar las preocupaciones sobre facturas fraudulentas, presentaciones regulatorias alteradas y propiedad poco clara de los registros corporativos. DigiCert declaró en marzo de 2026 que sus herramientas de confianza de documentos estaban diseñadas para ayudar a las organizaciones a abordar la seguridad de documentos digitales y el fraude relacionado con la inteligencia artificial.[2] Para informes de auditoría, presentaciones de valores y registros de lotes farmacéuticos, un sello cualificado puede establecer la organización responsable y proteger la integridad del documento. El estándar C2PA proporciona una capa adicional de procedencia para los activos digitales al registrar información sobre el origen y la modificación. El Administrador de Confianza de Contenido de DigiCert de abril de 2026 extendió las credenciales criptográficas de los PDF a imágenes y vídeo, lo que demuestra que el uso de la procedencia de confianza se está expandiendo más allá de los flujos de trabajo exclusivos de documentos. Esto amplía el contexto del sellado corporativo porque una organización puede necesitar cada vez más prueba de origen en múltiples formatos, no solo en un PDF completado o en un registro de transacción formal.
Análisis del Impacto de las Restricciones*
| RESTRICCIÓN | (~) % DE IMPACTO EN EL PRONÓSTICO DE CAGR | RELEVANCIA GEOGRÁFICA | PLAZO DE IMPACTO |
|---|---|---|---|
| Reconocimiento Legal Desigual entre Jurisdicciones | -2.4% | Global, más agudo fuera de la UE, particularmente en América del Norte, América del Sur, el Sudeste Asiático y el África Subsahariana | Largo plazo (≥ 4 años) |
| Carga de Costos de Cualificación, Verificación de Identidad y QSCD | -1.8% | Global, con mayor efecto en las pymes en mercados sensibles al precio en América del Sur, el Sudeste Asiático y África | Mediano plazo (2-4 años) |
| Operaciones Fragmentadas de Lista de Confianza Nacional e Interoperabilidad | -1.3% | Corredores transfronterizos de la UE y jurisdicciones de APAC que construyen marcos de confianza nacionales | Mediano plazo (2-4 años) |
| Complejidad de Rotación de Claves y Validación a Largo Plazo | -0.7% | Global, con la mayor carga operativa en usuarios de BFSI y gobierno con grandes carteras de certificados | Largo plazo (≥ 4 años) |
| Fuente: Mordor Intelligence | |||
Reconocimiento Legal Desigual entre Jurisdicciones
El reconocimiento legal desigual sigue siendo una restricción material en el mercado de servicios de sello electrónico. Los sellos electrónicos cualificados tienen una posición definida bajo el marco de la UE, pero muchas otras jurisdicciones no proporcionan la misma presunción predeterminada de integridad de datos. Una organización multinacional puede, por tanto, necesitar procesos paralelos, utilizando sellos digitales para transacciones reguladas por la UE y métodos de tinta húmeda o notariales para otras transacciones. Las diferencias nacionales también pueden afectar la verificación de identidad y la incorporación de proveedores dentro de la UE. Esto crea incertidumbre para las empresas que necesitan un proceso único en varios mercados. Hasta que los acuerdos de equivalencia transfronteriza sean más predecibles, las organizaciones con operaciones significativas fuera de la UE pueden retrasar una implementación más amplia de sellos cualificados. Los equipos de adquisiciones deben sopesar los beneficios de un proceso común frente a la necesidad residual de alternativas locales, y esto puede ralentizar una decisión incluso cuando la integración técnica ya se ha completado.
Carga de Costos de Cualificación, Verificación de Identidad y QSCD
La adopción de sellos cualificados requiere verificación de identidad a nivel organizacional y un certificado de un proveedor de servicios de confianza cualificado. El rango de costo inicial para un dispositivo físico cualificado de creación de sellos es de EUR 80 a EUR 250 (USD 86 a USD 268) para la emisión inicial, más EUR 50 a EUR 150 (USD 54 a USD 161) cada año. Las suscripciones a dispositivos remotos cualificados de creación de sellos comienzan en EUR 15 a EUR 40 (USD 16 a USD 43) por usuario cada mes. Estos costos pueden acumularse cuando una pequeña o mediana empresa opera múltiples entidades jurídicas en varios países. La verificación de identidad nueva en proveedores nacionales puede añadir tiempo y costo adicionales. Esto crea una brecha entre los sellos avanzados de menor costo y los sellos cualificados, particularmente donde las transacciones reguladas requieren la presunción legal que ofrece el nivel cualificado. También significa que la cuestión del costo no se limita al precio del certificado, ya que el esfuerzo de incorporación, la renovación anual y el número de entidades jurídicas influyen en la carga operativa total para los usuarios más pequeños.
*Nuestras previsiones consideran los impactos de impulsores y restricciones como direccionales, no aditivos. Las previsiones de impacto reflejan el crecimiento base, los efectos de mezcla y las interacciones entre variables.
Análisis de Segmentos
Por Tipo de Sello: Los Requisitos Regulatorios Respaldan los Sellos Cualificados
Los sellos electrónicos cualificados capturaron el 46,21% del mercado de servicios de sello electrónico en 2025. Su posición refleja el uso obligatorio en los flujos de pago regulados por PSD2, las presentaciones del registro de productos EPREL de la UE y los requisitos de facturación transfronteriza. El reconocimiento en los 27 estados miembros de la UE bajo el Artículo 35 de eIDAS convierte este en el nivel estándar para los flujos de trabajo europeos regulados. Los sellos cualificados son particularmente relevantes cuando una empresa necesita la mayor garantía legal para la entidad jurídica detrás de un documento. Los usuarios de BFSI, gobierno y farmacéuticos tienen razones sólidas para utilizar este nivel porque sus documentos están sujetos a controles detallados. El nivel cualificado también respalda flujos de trabajo que requieren verificación de identidad, control de certificados y validación a largo plazo dentro de un único modelo operativo.
Se proyecta que los sellos electrónicos avanzados crezcan a una CAGR del 23,84% de 2026 a 2031, por encima de la tasa general. Su atractivo radica en una opción de menor fricción para la automatización de facturas integrada en la planificación de recursos empresariales y para la procedencia de contenido generado por inteligencia artificial. Los formatos aceptados, incluidos XAdES, PAdES y CAdES, admiten el uso en varios formatos de documentos transfronterizos. Los Sellos Electrónicos Básicos o Simples continúan sirviendo a las necesidades de etiquetado masivo de nivel básico y mantienen una posición menor y estable. Las organizaciones que encuentran los límites legales de los sellos básicos pueden pasar a sellos avanzados antes de decidir si es necesario un estado cualificado. El mercado de servicios de sello electrónico, por tanto, mantiene una elección escalonada entre simplicidad, integración y garantía legal.


Por Implementación: La Nube Combina Escala Líder con Crecimiento Rápido
La implementación en la nube representó el 66,81% del mercado de servicios de sello electrónico en 2025 y se proyecta que crezca a una CAGR del 25,37% hasta 2031. Esta combinación refleja los beneficios operativos del sellado impulsado por API en comparación con los modelos de dispositivos cualificados de creación de sellos vinculados al hardware. El informe de GMO GlobalSign de más de 6 millones de eventos de firma mensuales en 2025, con sellos representando el 75%, ilustra el volumen que puede soportar un servicio alojado.[3] En Polonia, el requisito KSeF respalda el uso de sistemas conectados por API para el sellado automatizado de facturas sin lectores de tarjetas. La entrega por suscripción también puede reducir la necesidad de los usuarios de gestionar hardware local dedicado. Por estas razones, los sistemas en la nube se están convirtiendo en el centro del procesamiento repetible de documentos en muchas organizaciones.
La implementación local sigue siendo relevante para los usuarios en el gobierno central, la defensa y la infraestructura del mercado financiero que enfrentan límites de residencia de datos con la gestión de claves basada en la nube. Estas organizaciones pueden necesitar un control estrecho sobre las claves criptográficas y pueden preferir un entorno que mantenga el material de claves dentro de los sistemas internos. Los modelos híbridos abordan esta necesidad vinculando el almacenamiento de claves local con la orquestación en la nube. Esta configuración puede admitir el control de claves con aislamiento de red mientras permite que los sellos operen dentro de los flujos de trabajo de planificación de recursos empresariales alojados en la nube. El mercado de servicios de sello electrónico puede, por tanto, adaptarse a diversos requisitos operativos en lugar de depender de un único modelo de implementación. La persistencia de estas alternativas refleja la continua importancia de los controles de seguridad y las normas de adquisición en casos de uso sensibles.
Por Tamaño de Organización: Las Grandes Empresas Lideran, Mientras las Pymes Crecen Más Rápido
Las grandes empresas representaron el 64,59% del mercado de servicios de sello electrónico en 2025. Su posición de liderazgo está vinculada a extensas obligaciones de cumplimiento, la capacidad de completar la incorporación para proveedores de servicios de confianza cualificados y presupuestos para la integración de sistemas. Las implementaciones se concentran en BFSI, farmacéuticos y manufactura industrial, donde los altos volúmenes de documentos pueden justificar el sellado programático. Las grandes organizaciones también tienden a gestionar presentaciones regulatorias, facturas por lotes y certificados de auditoría a través de sistemas empresariales establecidos. Esos sistemas proporcionan una base práctica para integrar un sello organizacional en la producción ordinaria de documentos. La escala de estos flujos de trabajo convierte el sello en un control operativo recurrente en lugar de una herramienta utilizada solo para transacciones inusuales.
Se proyecta que las pequeñas y medianas empresas registren la CAGR más alta por tamaño de organización, del 26,41%, de 2026 a 2031. El requisito KSeF de Polonia para la autenticación de sello cualificado en la mayoría de las presentaciones de facturas antes de abril de 2026 está incorporando el sellado cualificado en la nube al cumplimiento de las pequeñas empresas. Los precios de los proveedores nativos de la nube que comienzan en EUR 15 (USD 16) por usuario al mes reducen el gasto inicial que anteriormente limitaba los sellos cualificados a presupuestos más grandes. El costo restante de la verificación de identidad organizacional sigue afectando las decisiones de adopción de algunas empresas más pequeñas. Aun así, la facturación obligatoria crea un caso de uso claro y un plazo para la implementación. Esto ayuda a explicar por qué se espera que las pymes superen al mercado de servicios de sello electrónico en general durante el período de pronóstico.
Por Usuario Final: BFSI Proporciona la Demanda, Salud y Ciencias de la Vida Gana Ritmo
BFSI representó el 34,53% del mercado de servicios de sello electrónico en 2025. La demanda está respaldada por los requisitos de PSD2 para Certificados de Sello Electrónico Cualificado en las comunicaciones de interfaces de programación de aplicaciones de banca abierta, rastros de auditoría contra el lavado de dinero y documentación de valores. Las instituciones de pago utilizan sellos para autenticar la organización detrás de las comunicaciones enviadas a los puntos finales de Banca Abierta. La guía de GlobalSign identifica el Certificado de Sello Electrónico Cualificado como parte del proceso de incorporación para los proveedores de servicios de pago. Este uso basado en el cumplimiento otorga al segmento una base de demanda estable que no depende únicamente del gasto tecnológico discrecional. Los usuarios de BFSI también valoran el no repudio y la clara responsabilidad organizacional para los registros de alto valor.
Se proyecta que la industria de salud y ciencias de la vida crezca a una CAGR del 24,82% de 2026 a 2031. Los Centros de Servicios de Medicare y Medicaid de los Estados Unidos publicaron una norma final en marzo de 2026 que estableció estándares para las transacciones de adjuntos de reclamaciones de atención médica bajo X12N 275 y HL7. La norma entró en vigor el 26 de mayo de 2026 y requiere firmas digitales para la autenticación del remitente, la integridad del documento y el no repudio. Los Centros de Servicios de Medicare y Medicaid estimaron ahorros anuales de hasta 782 millones de USD para las entidades cubiertas. Las organizaciones de atención médica también pueden encontrar requisitos federales distintos para los datos de reclamaciones y para los registros regidos por la Parte 11 del Título 21 del Código de Regulaciones Federales de la Administración de Alimentos y Medicamentos. El gobierno y la administración pública, junto con las tecnologías de la información y las telecomunicaciones, conforman la base de demanda restante.
Análisis Geográfico
América del Norte representó el 34,72% del mercado de servicios de sello electrónico en 2025. La región se beneficia de una concentración de proveedores de confianza digital, incluidos DocuSign, DigiCert y Entrust, así como de un entorno legal moldeado por la Ley ESIGN, UETA y requisitos específicos del sector. La norma de adjuntos de reclamaciones de los Centros de Servicios de Medicare y Medicaid creó un evento de adopción en la atención médica de los Estados Unidos para las entidades reguladas por HIPAA cuando entró en vigor el 26 de mayo de 2026. La norma es independiente de la alineación con eIDAS y respalda un caso de cumplimiento local para registros digitales de confianza. Los Centros de Servicios de Medicare y Medicaid estimaron que los estándares podrían generar ahorros anuales de hasta 782 millones de USD para las entidades cubiertas. Canadá contribuye a la demanda a través de la actividad del gobierno digital federal, mientras que los requisitos financieros de los Estados Unidos se están extendiendo a los flujos de trabajo de registro de valores e informes de derivados.
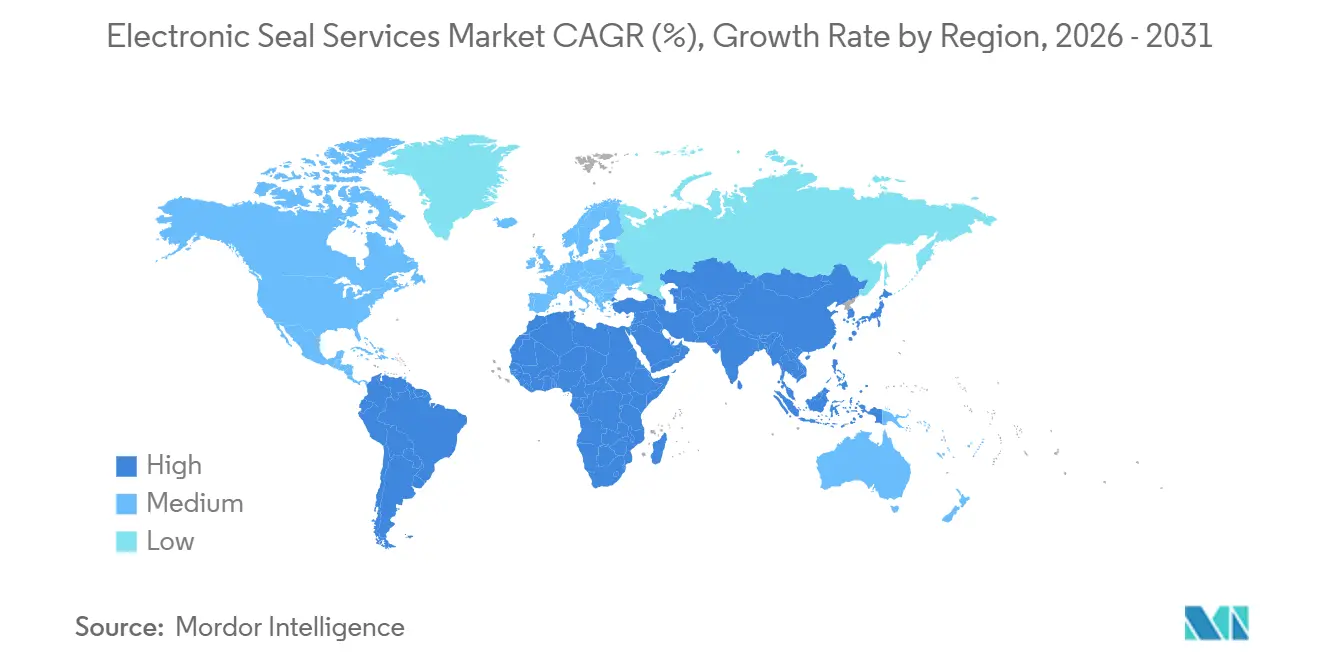
Se espera que Asia-Pacífico se expanda a una CAGR del 24,91% de 2026 a 2031, la tasa regional más alta en el mercado de servicios de sello electrónico. La región combina varios caminos de adopción nacionales en lugar de un único marco común. El marco nacional de sello electrónico de Japón entró en plena operación en la primavera de 2026, y WingArc 1st y Cybertrust lanzaron el Trustee e-Seal el 30 de junio de 2026. India tuvo el mayor número de Identificadores de Entidad Jurídica activos a nivel mundial desde enero de 2026 y registró la tasa de crecimiento de Identificadores de Entidad Jurídica más alta en el segundo trimestre de 2026. GLEIF anunció el nombramiento de eMudhra como Agente de Validación en septiembre de 2026, integrando la emisión de Identificadores de Entidad Jurídica en sus procesos de verificación de identidad.[4] La Ley de Firma Electrónica de China respalda el volumen regional, aunque los marcos de confianza definidos por el Estado limitan el acceso para los proveedores de servicios de confianza cualificados no nacionales.
Europa ocupó la segunda posición regional más grande en 2025, impulsada por los ciclos de cumplimiento de eIDAS 2.0 y la mayor concentración mundial de proveedores de servicios de confianza cualificados en la Lista de Confianza. Alemania, Francia e Italia son los mercados nacionales individuales más grandes de la región. El mercado de servicios de sello electrónico en Europa se beneficia de normas de reconocimiento coherentes para los sellos electrónicos cualificados, aunque las prácticas de incorporación nacionales aún pueden variar. América del Sur se concentra en Brasil, donde ICP-Brasil respalda el sellado de nivel cualificado, y en México, donde el marco obligatorio de facturación electrónica CFDI del SAT respalda la demanda de sellos organizacionales firmados por máquina. Oriente Medio y África se encuentran en una etapa más temprana de adopción. La agenda de gobierno digital de los Emiratos Árabes Unidos y los programas Visión 2030 de Arabia Saudita anclan la demanda en todo el Golfo.

Panorama Competitivo
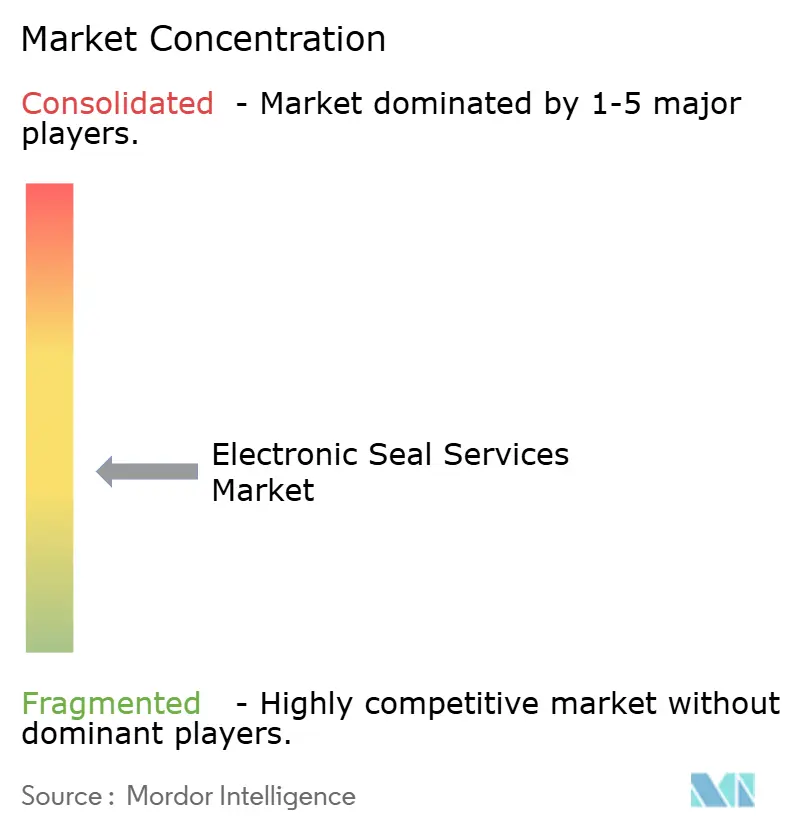
El mercado de servicios de sello electrónico está moderadamente fragmentado, con una estructura competitiva de dos niveles. El primer nivel incluye proveedores de servicios de confianza cualificados paneuropeos y plataformas globales de confianza digital como Namirial, DigiCert, Entrust, GlobalSign, InfoCert y Bundesdruckerei. Estos proveedores compiten en cobertura de la Lista de Confianza, profundidad de certificación ETSI y alineación con eIDAS 2.0. El segundo nivel contiene proveedores de capa de flujo de trabajo como DocuSign y Adobe, que incorporan funciones de sello dentro de productos de gestión de acuerdos y nube de documentos. La distinción competitiva se basa cada vez más en qué tan bien un proveedor combina la emisión, la verificación de identidad, la garantía criptográfica, la integración y la preservación de registros. Esto favorece a los proveedores que pueden atender el ciclo de vida completo del documento en lugar de una función de sello estrecha.
La cobertura regulatoria, la experiencia del desarrollador con API y las contramedidas contra el fraude de inteligencia artificial dan forma a las decisiones competitivas en el mercado de servicios de sello electrónico. Las herramientas de API, los conectores de planificación de recursos empresariales y los entornos de prueba son importantes porque los clientes necesitan que los sellos operen dentro de los flujos de trabajo de alto volumen existentes. DigiCert actualizó su Administrador de Confianza de Documentos en marzo de 2026 con firma preintegrada para DocuSign, Adobe Sign y Adobe Acrobat, gestión centralizada de claves privadas, autenticación biométrica remota del firmante y controles de auditoría alineados con varios marcos de confianza.[5] En abril de 2026, la empresa introdujo el Administrador de Confianza de Contenido para adjuntar credenciales criptográficas C2PA a los medios digitales. Namirial completó su proceso de cumplimiento de eIDAS 2.0 reportado en Italia, Francia y España en mayo de 2026, fortaleciendo su posición en la contratación pública regulada de la UE.
Las pequeñas y medianas empresas ofrecen una oportunidad material porque la entrega en la nube reduce las barreras de acceso mientras que la fricción de incorporación aún limita la conversión a sellos cualificados. Los proveedores que pueden ofrecer procesos de verificación de identidad eficientes y conformes con los estándares pueden estar mejor posicionados para atender a este grupo de clientes impulsado por el cumplimiento. El récord de firma de alto volumen de GlobalSign destaca el valor de un modelo de servicio que puede soportar eventos frecuentes de sellado organizacional. Los proveedores también necesitan admitir requisitos de gestión de claves en la nube, locales e híbridos porque los usuarios gubernamentales y financieros sensibles pueden no utilizar un servicio completamente alojado. El mercado de servicios de sello electrónico sigue siendo competitivo porque los proveedores deben abordar tanto los requisitos regulatorios locales como la integración a nivel de sistema. Su panorama competitivo está, por tanto, moldeado más por las capacidades de confianza operativa que por la emisión de sellos por sí sola.
Líderes de la Industria de Servicios de Sello Electrónico
-
Namirial S.p.A.
-
DocuSign, Inc.
-
Entrust Corporation
-
D-Trust GmbH
-
InfoCert S.p.A.
- *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial

Desarrollos Recientes de la Industria
- Septiembre de 2026: GLEIF anunció el nombramiento de eMudhra Limited como Agente de Validación de Legal Entity Identifier India Limited, integrando la emisión de Identificadores de Entidad Jurídica en los procesos establecidos de verificación de identidad de eMudhra. India tuvo el mayor número de Identificadores de Entidad Jurídica activos a nivel mundial desde enero de 2026 y registró la tasa de crecimiento de Identificadores de Entidad Jurídica más alta del mundo en el segundo trimestre de 2026.
- Junio de 2026: WingArc 1st y Cybertrust (Japón) lanzaron el Trustee e-Seal, vinculando criptográficamente la identidad del emisor a los PDF para contrarrestar la manipulación de documentos impulsada por inteligencia artificial. El lanzamiento marcó la activación comercial del marco nacional de sello electrónico de Japón, que entró en plena operación en la primavera de 2026.
- Mayo de 2026: Namirial anunció la finalización de su proceso de cumplimiento de eIDAS 2.0 en Italia, Francia y España, convirtiéndose en uno de los primeros proveedores de servicios de confianza cualificados en obtener Informes de Evaluación de Conformidad para el cumplimiento del Artículo 29-bis (gestión de dispositivos cualificados de creación de sellos remotos). Su plataforma Namirial Onboarding recibió la certificación ETSI TS 119 461 v2.1.1 en noviembre de 2025.
- Abril de 2026: DigiCert lanzó el Administrador de Confianza de Contenido dentro de la plataforma DigiCert ONE, permitiendo a las organizaciones adjuntar credenciales criptográficas estándar C2PA a los medios digitales para una procedencia a prueba de manipulaciones, extendiendo el sellado respaldado por PKI de los PDF a imágenes y vídeo.


Alcance del Informe del Mercado Global de Servicios de Sello Electrónico
El mercado de servicios de sello electrónico comprende a los proveedores de servicios de confianza que emiten y gestionan sellos digitales utilizados por entidades jurídicas (empresas, organismos gubernamentales, instituciones) para garantizar el origen y la integridad de los documentos y datos electrónicos. Un servicio de sello electrónico funciona como el equivalente digital de un sello de empresa, implementado típicamente mediante infraestructura de clave pública (PKI) y, en mercados regulados, como sellos electrónicos cualificados bajo marcos como eIDAS, proporcionando presunciones legales de autenticidad y no repudio para transacciones entre empresas y entre empresas y administraciones públicas.
El Informe del Mercado de Servicios de Sello Electrónico está Segmentado por Tipo de Sello (Sellos Electrónicos Básicos/Simples, Sellos Electrónicos Avanzados y Sellos Electrónicos Cualificados), Implementación (Nube, Local e Híbrido), Tamaño de Organización (Pequeñas y Medianas Empresas y Grandes Empresas), Usuario Final (Banca, Servicios Financieros y Seguros (BFSI), Gobierno y Administración Pública, Salud y Ciencias de la Vida, Tecnologías de la Información y Telecomunicaciones, y Otros Usuarios Finales), y Geografía (América del Norte, América del Sur, Europa, Asia-Pacífico, Oriente Medio y África). Los Pronósticos del Mercado se Proporcionan en Términos de Valor (USD).
| Sellos Electrónicos Básicos/Simples |
| Sellos Electrónicos Avanzados |
| Sellos Electrónicos Cualificados |
| Nube |
| Local |
| Híbrido |
| Pequeñas y Medianas Empresas |
| Grandes Empresas |
| Banca, Servicios Financieros y Seguros (BFSI) |
| Gobierno y Administración Pública |
| Salud y Ciencias de la Vida |
| Tecnologías de la Información y Telecomunicaciones |
| Otros Usuarios Finales |
| América del Norte | Estados Unidos | |
| Canadá | ||
| América del Sur | Brasil | |
| México | ||
| Resto de América del Sur | ||
| Europa | Alemania | |
| Reino Unido | ||
| Francia | ||
| Resto de Europa | ||
| Asia-Pacífico | China | |
| Japón | ||
| India | ||
| Resto de Asia-Pacífico | ||
| Oriente Medio y África | Oriente Medio | Arabia Saudita |
| Emiratos Árabes Unidos | ||
| Resto de Oriente Medio | ||
| África | Sudáfrica | |
| Resto de África | ||
| Por Tipo de Sello | Sellos Electrónicos Básicos/Simples | ||
| Sellos Electrónicos Avanzados | |||
| Sellos Electrónicos Cualificados | |||
| Por Implementación | Nube | ||
| Local | |||
| Híbrido | |||
| Por Tamaño de Organización | Pequeñas y Medianas Empresas | ||
| Grandes Empresas | |||
| Por Usuario Final | Banca, Servicios Financieros y Seguros (BFSI) | ||
| Gobierno y Administración Pública | |||
| Salud y Ciencias de la Vida | |||
| Tecnologías de la Información y Telecomunicaciones | |||
| Otros Usuarios Finales | |||
| Por Geografía | América del Norte | Estados Unidos | |
| Canadá | |||
| América del Sur | Brasil | ||
| México | |||
| Resto de América del Sur | |||
| Europa | Alemania | ||
| Reino Unido | |||
| Francia | |||
| Resto de Europa | |||
| Asia-Pacífico | China | ||
| Japón | |||
| India | |||
| Resto de Asia-Pacífico | |||
| Oriente Medio y África | Oriente Medio | Arabia Saudita | |
| Emiratos Árabes Unidos | |||
| Resto de Oriente Medio | |||
| África | Sudáfrica | ||
| Resto de África | |||


Preguntas Clave Respondidas en el Informe
¿Cuál es el tamaño del mercado de servicios de sello electrónico?
El tamaño del mercado de servicios de sello electrónico fue valorado en 0,58 mil millones de USD en 2025 y se estima que crecerá desde 0,68 mil millones de USD en 2026 hasta alcanzar 1,68 mil millones de USD en 2031, a una CAGR del 19,83% durante el período de pronóstico (2026-2031).
¿Qué está impulsando la demanda de servicios de sello electrónico?
eIDAS 2.0, los flujos de trabajo sin papel, el procesamiento automatizado de documentos de alto volumen y la mayor demanda de registros corporativos a prueba de manipulaciones están respaldando la adopción. Estos factores conectan los requisitos regulatorios con los sistemas que crean, enrutan y conservan los documentos organizacionales.
¿Qué tipo de sello lidera la adopción?
Los Sellos Electrónicos Cualificados lideraron con el 46,21% en 2025 porque los flujos de trabajo de pago regulados, registro de productos y facturación transfronteriza requieren una sólida garantía legal. Su posición refleja el valor legal y operativo de una credencial reconocida a nivel de entidad para los flujos de trabajo europeos regulados.
¿Por qué está creciendo rápidamente la implementación en la nube?
La implementación en la nube representó el 66,81% en 2025 y se proyecta que crezca al 25,37% hasta 2031 porque las API pueden conectar el sellado a los sistemas empresariales existentes sin hardware dedicado. Este enfoque respalda trabajos repetibles como facturas por lotes y otros registros de alto volumen.
¿Qué sector de usuario final tiene la mayor demanda?
BFSI lideró con el 34,53% en 2025, respaldado por la autenticación de proveedores de servicios de pago, rastros de auditoría y necesidades de documentación de valores. Estos usos requieren una sólida autenticación organizacional y no repudio en procesos regulados.
¿Qué región crecerá más rápido?
Se proyecta que Asia-Pacífico crezca a una CAGR del 24,91% hasta 2031, respaldado por la actividad de confianza digital nacional en Japón, India y China. La región combina marcos nacionales separados en lugar de un único enfoque legal compartido, por lo que los requisitos de proveedores y usuarios pueden variar materialmente en toda la región.


 Sus datos están seguros y nunca se venden ni se comparten.
