
電子シールサービス市場規模とシェア
市場概要
| 調査期間 | 2020 - 2031 |
|---|---|
| 市場規模 (2026) | 0.68 十億米ドル |
| 市場規模 (2031) | 1.68 十億米ドル |
| 成長率 (2026 - 2031) | 19.83 % |
| 最も急速に成長している市場 | アジア太平洋地域 |
| 最大市場 | 北米 |
| 市場集中度 | 中 |
主要プレーヤー 注:主要企業の掲載順は順位を示すものではありません。 画像 © Mordor Intelligence。再利用にはCC BY 4.0の表示が必要です。 | |
Mordor Intelligenceによる電子シールサービス市場分析
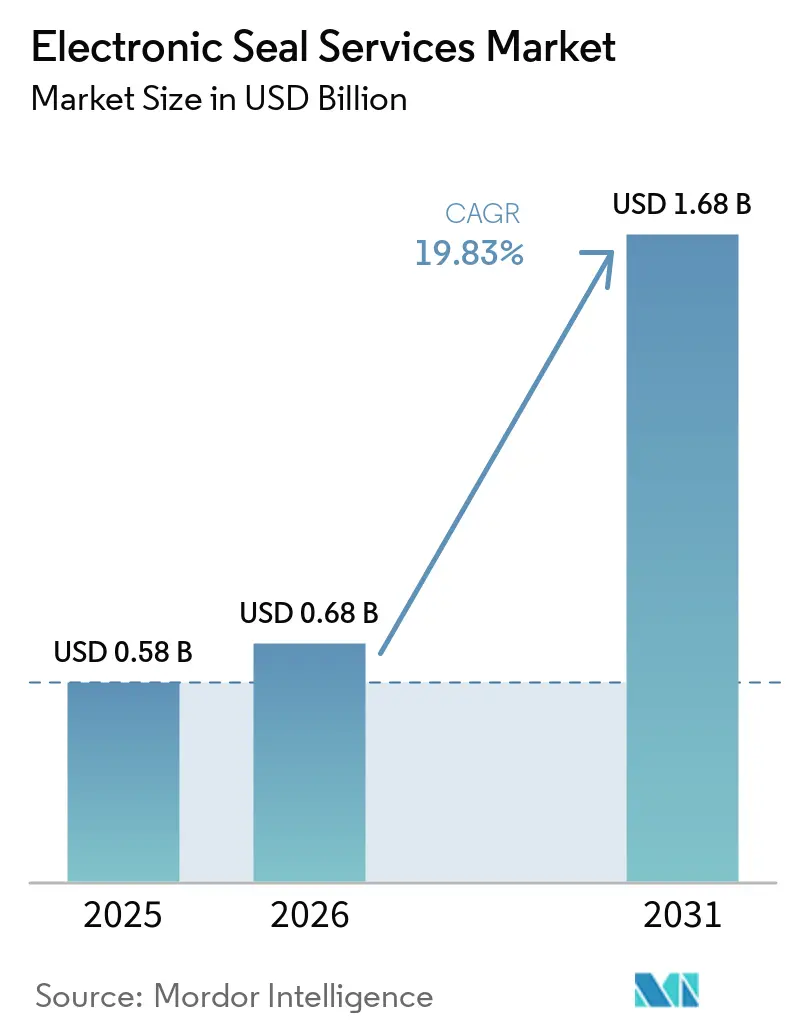
電子シールサービス市場規模は2025年に0.58 ビリオン 米ドルと評価され、2026年の0.68 ビリオン 米ドルから2031年には1.68 ビリオン 米ドルに達すると推定されており、予測期間(2026年~2031年)のCAGRは19.83%です。電子シールは文書を発行する法的主体を認証するものであり、電子署名は個人をその文書に結びつけるものです。この違いにより、シールは組織の起源と管理の証明を必要とする自動化された大量文書ワークフローに適しています。企業は、シール機能を独立したコンプライアンスツールとして扱うのではなく、企業資源計画、顧客関係管理、文書管理システムの中に組み込んでいます。電子シールサービス市場は、eIDAS 2.0、より広範な文書自動化、およびeIDASの参照モデルを参考にするEU域外の信頼サービス規則によって支えられています。規制上の期限と自動化されたワークフローも、本人確認、暗号化制御、統合、長期的な文書保存を組み合わせたプラットフォームへとベンダー間の競争をシフトさせています。
レポートの主要ポイント
- シールタイプ別では、適格電子シールが2025年の電子シールサービス市場シェアの46.21%を占め、高度電子シールは2031年までに23.84%のCAGRで拡大すると予測されています。
- 展開形態別では、クラウドが2025年の電子シールサービス市場シェアの66.81%を占め、2031年までに25.37%のCAGRで拡大すると予測されています。
- 組織規模別では、大企業が2025年の収益の64.59%を占め、中小企業は2031年までに26.41%のCAGRで成長すると予測されています。
- エンドユーザー別では、BFSIが2025年の需要の34.53%を占め、ヘルスケア・ライフサイエンス産業は2031年までに24.82%のCAGRで成長すると予測されています。
- 地域別では、北米が2025年の電子シールサービス市場収益の34.72%を占め、アジア太平洋地域は2031年までに24.91%のCAGRで拡大すると予測されています。
注:本レポートの市場規模および予測数値は、Mordor Intelligence 独自の推定フレームワークを使用して作成されており、2026年1月時点の最新の利用可能なデータとインサイトで更新されています。
グローバル電子シールサービス市場のトレンドとインサイト
ドライバーの影響分析*
| ドライバー | (~)CAGRへの影響(%) | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| 国境を越えたジタル信頼フレームワークの拡大 | +4.2% | グローバル、EUメンバー国に集中し、MENAおよびアジア太平洋地域への波及あり | 中期(2〜4年) |
| ペーパーレス文書ワークフローの加速 | +3.6% | グローバル、北米、西欧、日本、シンガポール、インドで早期の成果 | 短期(2年以内) |
| 自動化された大量文書処理の成長 | +3.1% | 北米とEUコア、アジア太平洋地域および中東への波及あり | 短期(2年以内) |
| 改ざん防止企業記録への需要増加 | +2.5% | グローバル、各地域のBFSIおよび政府において最も強い | 中期(2〜4年) |
| デジタル製品登録・トレーサビリティの義務化 | +1.9% | EU、ドイツ、フランス、イタリアで早期の成果 | 中期(2〜4年) |
| ERP、CRM、文書システムとのAPIファースト統合 | +1.6% | グローバル、北米および欧州の大企業で最も高い普及率 | 短期(2年以内) |
| 情報源: Mordor Intelligence | |||
国境を越えたデジタル信頼フレームワークの拡大
EU規則2024/1183(eIDAS 2.0として知られる)は、電子シールサービス市場における需要の中心的なドライバーとなりました。このフレームワークは2026年5月に完全適用となり、EUの27加盟国全体での適格電子シールの相互承認を規定しています。また、リモート適格シール作成デバイス管理を独立した信頼サービスとして位置づけており、プロバイダーは関連する資格条件を満たすことが求められます。これらの変更により、多国籍ユーザーは国別のソリューションを個別に調達するのではなく、欧州全体の業務においてより一貫したシールアプローチを追求できるようになります。Namirialは2026年5月22日、リモート適格シール作成デバイス管理の適合性評価報告書を含め、イタリア、フランス、スペインでのeIDAS 2.0コンプライアンスプロセスを完了したと報告しました。[1] このフレームワークの影響は欧州を超えて広がっており、MENA、アジア太平洋地域、南米の法域が自国のデジタル信頼規則の参照点としてeIDASを検討しています。
ペーパーレス文書ワークフローの加速
ペーパーレス業務は、電子シールサービス市場において電子シールを当初のコンプライアンス用途を超えた領域へと拡大させています。組織はますます、シールを処理する同じシステム内で文書のキャプチャ、ルーティング、承認、アーカイブのプロセスを自動化しています。これにより、文書が完成またはシステム間で転送される時点に組織のシールが配置されます。また、企業は基盤となるワークフローを中断することなく、改ざん防止の企業認証情報を適用できます。AI生成文書の作成後に適用されたシールは、認可された企業の出力物とその後の改ざんを区別する出所チェーンを作成できます。このニーズは、文書に明確な組織的所有権と変更の永続的な記録が必要な製薬、金融サービス、法律の分野で重要性を増しています。これらの分野では、シール制御は文書の準備、承認、保持、配布に既に使用されている文書ルーティングツールと並置でき、すべての文書カテゴリに対して個別の署名プロセスを確立する必要性が軽減されます。
自動化された大量文書処理の成長
大量文書処理は、電子シールサービス市場のユースケースを拡大しています。GMO GlobalSignは、2025年に1か月で600件を超える署名イベントを達成し、そのうち75%を電子シールが占めたと報告しました。この量は、個別の承認だけでなく、自動化された処理における身元に基づく組織シールの価値を反映しています。ポーランドのKSeF国家電子インボイスシステムは、2026年4月までにほとんどの中小企業のインボイス提出に適格シール認証を義務付けており、クラウドシールによる請求書発行をオプションの追加機能ではなくコンプライアンスプロセスとしています。APIベースの統合により、組織は既存の企業システムを通じてインボイスのバッチをシールでき、個別の手動署名ステップを回避できます。自動化ツールが文書の取り込み、分類、ルーティングを処理するにつれて、適格シールを単一の中断のない処理パイプラインに統合できます。このモデルは、発行主体が大規模に明確でなければならない定期的なインボイス、製品登録申請、その他の企業出力物に特に関連しており、基礎となる文書は通常の企業アプリケーションを通じて移動し続けます。
改ざん防止企業記録への需要増加
生成AIは、電子シールサービス市場において多くの組織が直面する文書完全性リスクを変化させました。リアルな文書の迅速な生成は、不正なインボイス、改ざんされた規制提出物、企業記録の所有権の不明確さに関する懸念を高める可能性があります。DigiCertは2026年3月、文書信頼ツールがデジタル文書セキュリティとAI関連詐欺への対処を支援するよう設計されていると述べました。[2] 監査報告書、有価証券届出書、製薬バッチ記録については、適格シールが責任ある組織を確立し、文書の完全性を保護できます。C2PA標準は、起源と変更に関する情報を記録することで、デジタル資産に追加の出所レイヤーを提供します。DigiCertの2026年4月のコンテンツ信頼マネージャーは、PDFから画像や動画へと暗号化認証情報を拡張し、信頼された出所の使用が文書のみのワークフローを超えて移行していることを示しています。これにより、組織は完成したPDFや正式な取引記録だけでなく、複数の形式で起源の証明をますます必要とする可能性があるため、企業シールのコンテキストが広がります。
抑制要因の影響分析*
| 抑制要因 | (~)CAGRへの影響(%) | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| 法域間での法的承認の不均一性 | -2.4% | グローバル、EU域外で最も深刻、特に北米、南米、東南アジア、サブサハラアフリカ | 長期(4年以上) |
| 資格認定、本人確認、適格シール作成デバイスのコスト負担 | -1.8% | グローバル、南米、東南アジア、アフリカの価格感応度の高い市場の中小企業に対してより大きな影響 | 中期(2〜4年) |
| 国家信頼リストの断片化と相互運用性の課題 | -1.3% | EU域内の国境を越えた回廊と国家信頼フレームワークを構築するアジア太平洋地域の法域 | 中期(2〜4年) |
| 鍵のローテーションと長期検証の複雑性 | -0.7% | グローバル、大規模な証明書ポートフォリオを持つBFSIおよび政府ユーザーで最も高い運用負担 | 長期(4年以上) |
| 情報源: Mordor Intelligence | |||
法域間での法的承認の不均一性
法的承認の不均一性は、電子シールサービス市場おける重大な制約として残っています。適格電子シールはEUフレームワーク下で明確な地位を持っていますが、他の多くの法域では同様のデータ完全性の推定を提供していません。したがって、多国籍組織はEU規制の取引にはデジタルシールを使用し、その他の取引には湿式署名または公証方法を使用するという並行プロセスを必要とする場合があります。国家間の違いは、EU内での本人確認とプロバイダーのオンボーディングにも影響を与える可能性があります。これにより、複数の市場にわたって単一のプロセスを必要とする企業に不確実性が生じます。国境を越えた同等性の取り決めがより予測可能になるまで、EU域外での重要な業務を持つ組織は適格シールのより広範な展開を遅らせる可能性があります。調達チームは、共通プロセスの利点と地域的な代替手段の残存ニーズを比較検討しなければならず、技術的な統合がすでに完了している場合でも意思決定が遅れる可能性があります。
資格認定、本人確認、適格シール作成デバイスのコスト負担
適格シールの採用には、組織レベルの本人確認と適格信頼サービスプロバイダーからの証明書が必要です。物理的な適格シール作成デバイスの初期発行コストはEUR 80〜EUR 250(86〜268 米ドル)で、毎年EUR 50〜EUR 150(54〜161 米ドル)が追加されます。リモート適格シール作成デバイスのサブスクリプションは、ユーザー1人あたり月額EUR 15〜EUR 40(16〜43 米ドル)から始まります。中小企業が複数の国にわたって複数の法人を運営する場合、これらのコストは累積する可能性があります。国内プロバイダーでの新たな本人確認により、さらに時間とコストが加わる場合があります。これにより、低コストの高度シールと適格シールの間にギャップが生じます。特に規制された取引が適格ティアによって提供される法的推定を必要とする場合に顕著です。また、コストの問題は証明書の価格だけに限定されないことを意味します。オンボーディングの労力、年次更新、法人の数がすべて、小規模ユーザーの総運用負担に影響するためです。
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
セグメント分析
シールタイプ別:規制要件が適格シールを支持
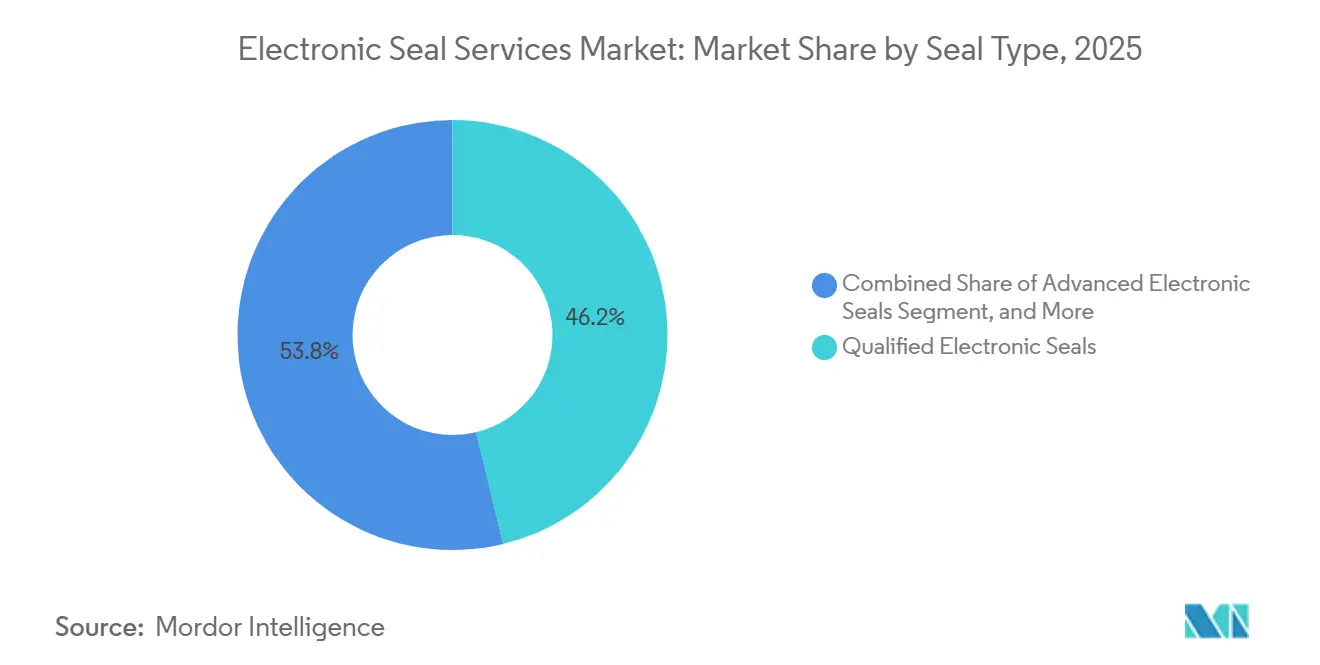
適格電子シールは2025年の電子シールサービス市場の46.21%を占めました。その地位は、PSD2規制の決済フロー、EU EPREL製品登録申請、国境を越えた請求書発行要件での義務的使用を反映しています。eIDASの第35条に基づくEU全27加盟国での承認により、これは規制された欧州ワークフローの標準ティアとなっています。適格シールは、文書の背後にある法人に対して最高の法的保証を必要とする企業に特に関連しています。BFSI、政府、製薬ユーザーは、文書が詳細な管理の対象となるため、このレベルを使用する強い理由があります。適格ティアはまた、単一の運用モデル内で本人確認、証明書管理、長期検証を必要とするワークフローをサポートします。
高度電子シールは2026年から2031年にかけて23.84%のCAGRで成長すると予測されており、全体的な成長率を上回っています。その魅力は、企業資源計画に統合されたインボイス自動化とAI生成コンテンツの出所確認のための低摩擦オプションにあります。XAdES、PAdES、CAdESを含む受け入れられた形式は、複数の国境を越えた文書形式での使用をサポートします。基本/シンプル電子シールは引き続きエントリーレベルの大量ラベリングニーズに対応し、より小さく安定した地位を維持しています。基本シールの法的限界に直面した組織は、適格ステータスが必要かどうかを決定する前に高度シールに移行する可能性があります。したがって、電子シールサービス市場は、シンプルさ、統合、法的保証の間の段階的な選択を維持しています。
注記: すべての個別セグメントのセグメントシェアはレポート購入時に入手可能


展開形態別:クラウドが主導的な規模と高成長を兼備
クラウド展開は2025年の電子シールサービス市場の66.81%を占め、2031年までに25.37%のCAGRで成長すると予測されています。この組み合わせは、ハードウェアに依存した適格シール作成デバイスモデルと比較したAPIドリブンシールの運用上の利点を反映しています。GMO GlobalSignの2025年の月間600万件を超える署名イベントの報告(シールが75%を占める)は、ホスト型サービスがサポートできる量を示しています。[3] ポーランドでは、KSeF要件がカードリーダーなしで自動インボイスシールのためのAPI接続システムの使用をサポートしています。サブスクリプション提供により、ユーザーが専用のローカルハードウェアを管理する必要性も軽減されます。これらの理由から、クラウドシステムは多くの組織にわたる反復可能な文書処理の中心となっています。
オンプレミス展開は、クラウドベースの鍵管理に関するデータ居住制限に直面する中央政府、防衛、金融市場インフラのユーザーにとって引き続き関連性があります。これらの組織は暗号化鍵の厳密な管理を必要とし、内部システム内に鍵素材を保持する環境を好む場合があります。ハイブリッドモデルは、オンプレミスの鍵ストレージとクラウドオーケストレーションを連携させることでこのニーズに対応します。この構成は、エアギャップされた鍵管理をサポートしながら、クラウドホスト型の企業資源計画ワークフロー内でシールを運用できます。したがって、電子シールサービス市場は単一の展開デルに依存するのではなく、多様な運用要件に対応できます。これらの代替手段の持続性は、機密性の高いユースケースにおけるセキュリティ管理と調達規則の継続的な重要性を反映しています。
組織規模別:大企業がリード、中小企業はより速く成長
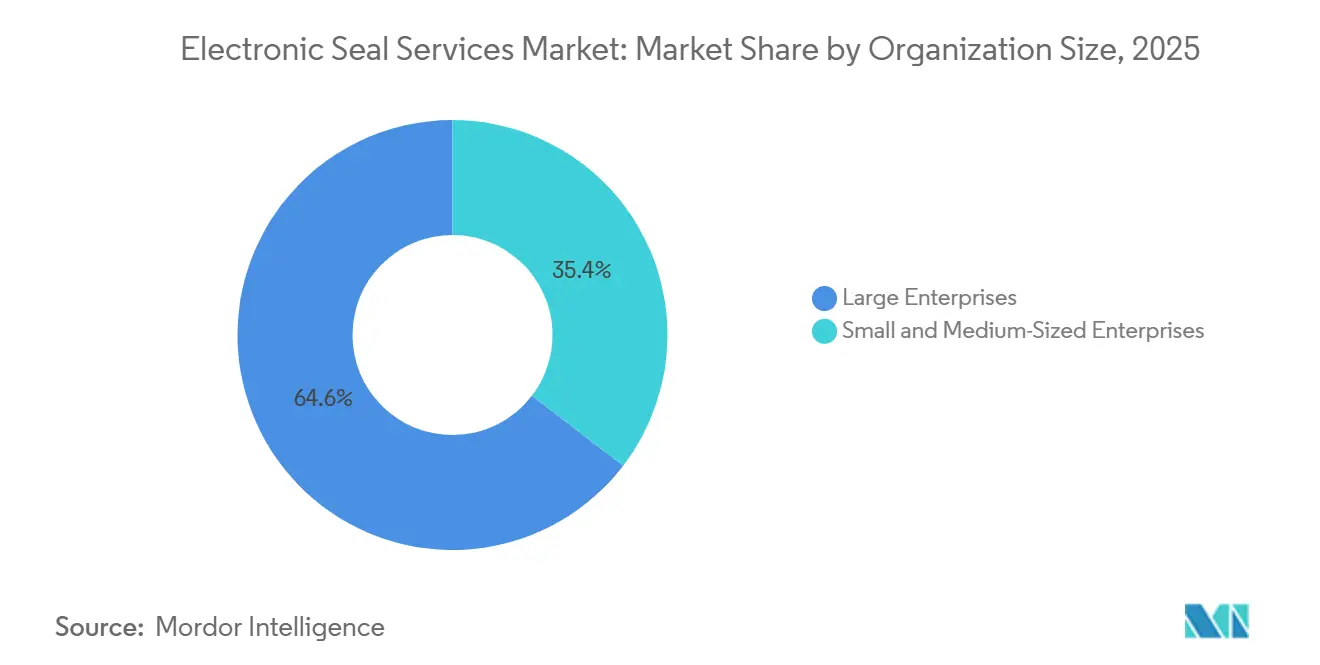
大企業は2025年の電子シールサービス市場の64.59%を占めました。その主導的な地位は、広範なコンプライアンス義務、適格信頼サービスプロバイダーのオンボーディングを完了する能力、およびシステム統合のための予算と関連しています。展開はBFSI、製薬、産業製造に集中しており、高い文書量がプログラム的なシールを正当化できます。大規模組織はまた、確立された企業システムを通じて規制申請、バッチインボイス、監査証明書を管理する傾向があります。これらのシステムは、通常の文書作成に組織シールを統合するための実用的な基盤を提供します。これらのワークフローの規模により、シールは異常な取引にのみ使用されるツールではなく、定期的な運用管理となります。
中小企業は2026年から2031年にかけて26.41%という最高の組織規模別CAGRを記録すると予測されています。2026年4月までにほとんどのインボイス提出に適格シール認証を義務付けるポーランドのKSeF要件は、クラウドベースの適格シールを中小企業のコンプライアンスに取り込んでいます。ユーザー1人あたり月額EUR 15(16 米ドル)から始まるクラウドネイティブプロバイダーの価格設定は、以前は適格シールをより大きな予算に限定していた初期費用を削減します。組織の本人確認の残存コストは、一部の中小企業の採用決定に依然として影響します。それでも、義務付けられた請求書発行は明確なユースケースと実施期限を生み出します。これが、中小企業が予測期間中に電子シールサービス市場全体を上回ると予想される理由を説明しています。
エンドユーザー別:BFSIが需要を提供、ヘルスケア・ライフサイエンスが勢いを増す
BFSIは2025年の電子シールサービス市場の34.53%を占めました。需要は、オープンバンキングのアプリケーションプログラミングインターフェース通信における適格電子シール証明書のPSD2要件、マネーロンダリング防止監査証跡、有価証券文書によって支えられています。決済機関はシールを使用して、オープンバンキングのエンドポイントに送信される通信の背後にある組織を認証します。GlobalSignのガイダンスは、適格電子シール証明書を決済サービスプロバイダーのオンボーディングプロセスの一部として特定しています。このコンプライアンスベースの使用により、セグメントは裁量的な技術支出のみに依存しない安定した需要基盤を持ちます。BFSIユーザーはまた、高価値記録の否認防止と明確な組織的説明責任を重視します。
ヘルスケア・ライフサイエンス産業は2026年から2031年にかけて24.82%のCAGRで成長すると予測されています。米国の医療保険・メディケイドサービスセンターは2026年3月、X12N 275およびHL7に基づくヘルスケア請求添付取引の標準を確立する最終規則を公表しました。この規則は2026年5月26日に発効し、送信者認証、文書完全性、否認防止のためのデジタル署名を義付けています。医療保険・メディケイドサービスセンターは、対象事業体に対して年間最大7億8,200万 米ドルの節約を見込んでいます。ヘルスケア組織はまた、請求データおよびFDA 21 CFR第11部に準拠した記録に対する連邦固有の要件に直面する場合があります。政府・公共行政、ITおよび通信が残りの需要基盤を構成しています。
地域分析
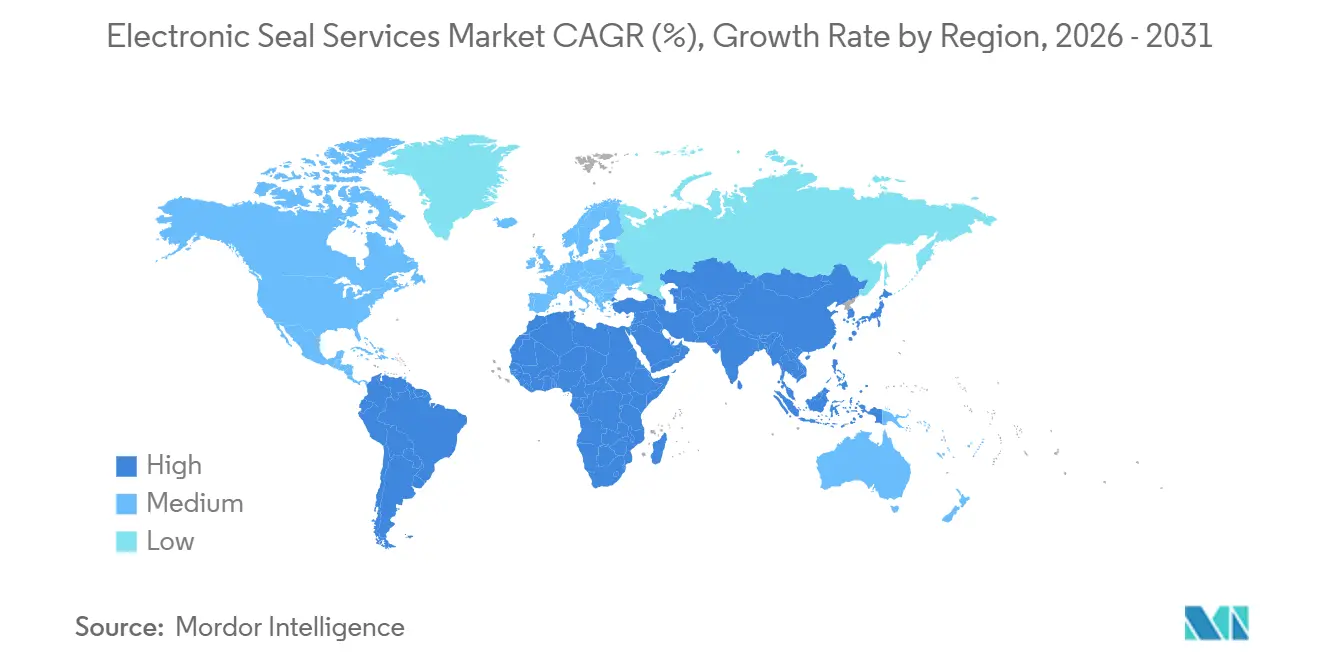
北米は2025年の電子シールサービス市場の34.72%を占めました。この地域は、DocuSign、DigiCert、Entrustなどのデジタル信頼ベンダーの集中、ならびにESIGN法、UETA、および業界固有の要件によって形成された法的環境から恩恵を受けています。医療保険・メディケイドサービスセンターの請求添付規則は、2026年5月26日に発効した際に、HIPAA規制対象事業体に対する米国ヘルスケア採用イベントを生み出しました。この規則はeIDASの整合とは別個のものであり、信頼されたデジタル記録のためのローカルコンプライアンスケースをサポートします。医療保険・メディケイドサービスセンターは、この標準が対象事業体に対して年間最大7億8,200万 米ドルの節約を生み出す可能性があると推定しました。カナダは連邦デジタル政府活動を通じて需要に貢献しており、米国の金融要件は有価証券登録およびデリバティブ報告ワークフローにも拡大しています。
アジア太平洋地域は2026年から2031年にかけて24.91%のCAGRで拡大すると予測されており、電子シールサービス市場で最も高い地域成長率です。この地域は単一の共通フレームワークではなく、複数の国別採用経路を組み合わせています。日本の国家電子シールフレームワークは2026年春に完全運用に入り、WingArc 1stとCybertrust(日本)は2026年6月30日にTrustee e-Sealを開始しました。インドは2026年1月からグローバルで最多の有効な法人識別子を保有し、2026年第2四半期に世界最高の法人識別子成長率を記録しました。GLEIFは2026年9月にeMudhraの検証エージェントとしての任命を発表し、法人識別子の発行をeMudhraの確立された本人確認プロセスに統合しました。[4] 中国の電子署名法は地域の量を支えていますが、国家定義の信頼フレームワークは非国内の適格信頼サービスプロバイダーのアクセスを制限しています。
欧州は2025年に2番目に大きな地域的地位を占め、eIDAS 2.0コンプライアンスサイクルと信頼リスト上の適格信頼サービスプロバイダーの世界最高の集中によって牽引されました。ドイツ、フランス、イタリアがこの地域で最大の個別国市場です。欧州の電子シールサービス市場は適格電子シールの一貫した承認規則から恩恵を受けていますが、国別のオンボーディング慣行は依然として異なる場合があります。南米はブラジル(ICP-Brasilが適格レベルのシールをサポート)とメキシコ(SATの義務的なCFDI電子インボイスフレームワークが機械署名された組織シールへの需要をサポート)に集中しています。中東・アフリカは採用の初期段階にあります。UAEのデジタル政府アジェンダとサウジアラビアのビョン2030プログラムが湾岸全体の需要を支えています。

競合環境
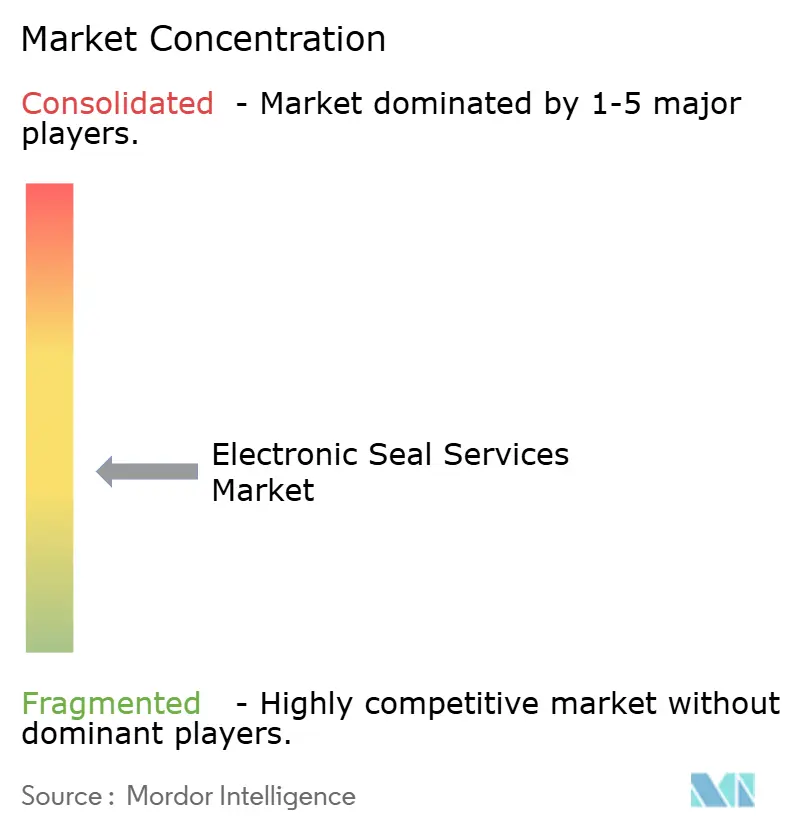
電子シールサービス市場は適度に断片化されており、二層の競合構造を持っています。第一層には、Namirial、DigiCert、Entrust、GlobalSign、InfoCert、Bundesdruckerei などの汎欧州適格信頼サービスプロバイダーおよびグローバルデジタル信頼プラットフォームが含まれます。これらのプロバイダーは、信頼リストのカバレッジ、ETSI認証の深さ、eIDAS 2.0との整合性で競合しています。第二層には、DocuSignやAdobeなどのワークフロー層プロバイダーが含まれており、契約管理および文書クラウド製品内にシール機能を組み込んでいます。競合上の差別化は、ベンダーが発行、本人確認、暗号化保証、統合、記録保存をどれだけうまく組み合わせられるかに基づいてますます決まっています。これは、単一の狭いシール機能ではなく、文書ライフサイクル全体にサービスを提供できるプロバイダーに有利です。
規制カバレッジ、API開発者エクスペリエンス、AIによる詐欺対策が電子シールサービス市場の競合上の意思決定を形成しています。APIツール、企業資源計画コネクター、テスト環境は、顧客がシールを既存の大量ワークフロー内で動作させる必要があるため重要です。DigiCertは2026年3月、DocuSign、Adobe Sign、Adobe Acrobatとの事前統合署名、集中型秘密鍵管理、生体認証リモート署名者認証、および複数の信頼フレームワークに整合した監査管理を備えた文書信頼マネージャーを更新しました。[5] 2026年4月、同社はデジタルメディアにC2PA暗号化認証情報を添付するコンテンツ信頼マネージャーを導入しました。Namirialは2026年5月にイタリア、フランス、スペインでのeIDAS 2.0コンプライアンスプロセスを完了したと報告し、規制されたEU調達における地位を強化しました。
クラウド提供がアクセス障壁を下げる一方で、オンボーディングの摩擦が適格シールへの転換を依然として制限しているため、中小企業は重要な機会を提供しています。標準準拠かつ効率的な本人確認プロセスを提供できるベンダーは、このコンプライアンス主導の顧客グループにサービスを提供するためにより有利な立場に置かれる可能性があります。GlobalSignの大量署名記録は、頻繁な組織シールイベントをサポートできるサービスモデルの価値を強調しています。機密性の高い政府および金融ユーザーが完全にホストされたサービスを使用しない可能性があるため、ベンダーはクラウド、オンプレミス、ハイブリッドの鍵管理要件もサポートする必要があります。電子シールサービス市場は、プロバイダーがローカルの規制要件とシステムレベルの統合の両方に対応しなければならないため、競争が続いています。しがって、その競合環境はシール発行だけでなく、運用上の信頼能力によってより多く形成されています。
電子シールサービス産業のリーダー
-
Namirial S.p.A.
-
DocuSign, Inc.
-
Entrust Corporation
-
D-Trust GmbH
-
InfoCert S.p.A.
- 注:主要企業の掲載順は順位を示すものではありません。

最近の産業動向
- 2026年9月:GLEIFはeMudhra Limitedのインド法人識別子有限会社の検証エージェントとしての任命を発表し、法人識別子の発行をeMudhraの確立された本人確認プロセスに統合しました。インドは2026年1月からグローバルで最多の有効な法人識別子を保有し、2026年第2四半期に世界最高の法人識別子成長率を記録しました。
- 2026年6月:WingArc 1stとCybertrust(日本)がTrustee e-Sealを開始し、AI主導の文書改ざんに対抗するために発行者のアイデンティティをPDFに暗号化的に結びつけました。この開始は、2026年春に完全運用に入った日本の国家電子シールフレームワークの商業的活性化を示しました。
- 2026年5月:Namirialはイタリア、フランス、スペインにわたるeIDAS 2.0コンプライアンスプロセスの完了を発表し、第29条の2(リモート適格シール作成デバイス管理)コンプライアンスの適合性評価報告書を取得した最初の適格信頼サービスプロバイダーの一つとなりました。Namirialオンボーディングプラットフォームは2025年11月にETSI TS 119 461 v2.1.1認証を取得しました。
- 2026年4月:DigiCertはDigiCert ONEプラットフォーム内でコンテンツ信頼マネージャーを開始し、組織がデジタルメディアにC2PA標準の暗号化認証情報を添付して改ざん防止の出所を確保できるようにし、PKIに基づくシールをPDFから画像や動画に拡張しました。


グローバル電子シールサービス市場レポートの範囲
電子シールサービス市場は、法人(企業、政府機関、機関)が電子文書およびデータの起源と完全性を保証するために使用するデジタルシールを発行・管理する信頼サービスプロバイダーで構成されています。電子シールサービス(eSeal)は企業スタンプのデジタル版として機能し、通常は公開鍵基盤(PKI)を介して実装され、規制市場ではeIDASなどのフレームワーク下での適格電子シールとして、B2BおよびB2G取引の真正性と否認防止の法的推定を提供します。
電子シールサービス市場レポートは、シールタイプ(基本/シンプル電子シール、高度電子シール、適格電子シール)、展開形態(クラウド、オンプレミス、ハイブリッド)、組織規模(中小企業、大企業)、エンドユーザー(銀行・金融サービス・保険(BFSI)、政府・公共行政、ヘルスケア・ライフサイエンス、ITおよび通信、その他のエンドユーザー)、地域(北米、南米、欧州、アジア太平洋地域、中東・アフリカ)別にセグメント化されています。市場予測は金額(米ドル)で提供されます。
| 基本/シンプル電子シール |
| 高度電子シール |
| 適格電子シール |
| クラウド |
| オンプレミス |
| ハイブリッド |
| 中小企業 |
| 大企業 |
| 銀行・金融サービス・保険(BFSI) |
| 政府・公共行政 |
| ヘルスケア・ライフサイエンス |
| ITおよび通信 |
| その他のエンドユーザー |
| 北米 | 米国 | |
| カナダ | ||
| 南米 | ブラジル | |
| メキシコ | ||
| その他の南米 | ||
| 欧州 | ドイツ | |
| 英国 | ||
| フランス | ||
| その他の欧州 | ||
| アジア太平洋地域 | 中国 | |
| 日本 | ||
| インド | ||
| その他のアジア太平洋地域 | ||
| 中東・アフリカ | 中東 | サウジアラビア |
| アラブ首長国連邦 | ||
| その他の中東 | ||
| アフリカ | 南アフリカ | |
| その他のアフリカ | ||
| シールタイプ別 | 基本/シンプル電子シール | ||
| 高度電子シール | |||
| 適格電子シール | |||
| 展開形態別 | クラウド | ||
| オンプレミス | |||
| ハイブリッド | |||
| 組織規模別 | 中小企業 | ||
| 大企業 | |||
| エンドユーザー別 | 銀行・金融サービス・保険(BFSI) | ||
| 政府・公共行政 | |||
| ヘルスケア・ライフサイエンス | |||
| ITおよび通信 | |||
| その他のエンドユーザー | |||
| 地域別 | 北米 | 米国 | |
| カナダ | |||
| 南米 | ブラジル | ||
| メキシコ | |||
| その他の南米 | |||
| 欧州 | ドイツ | ||
| 英国 | |||
| フランス | |||
| その他の欧州 | |||
| アジア太平洋地域 | 中国 | ||
| 日本 | |||
| インド | |||
| その他のアジア太平洋地域 | |||
| 中東・アフリカ | 中東 | サウジアラビア | |
| アラブ首長国連邦 | |||
| その他の中東 | |||
| アフリカ | 南アフリカ | ||
| その他のアフリカ | |||


レポートで回答される主要な質問
電子シールサービス市場の規模はどのくらいですか?
電子シールサービス市場規模は2025年に0.58 ビリオン 米ドルと評価され、2026年の0.68 ビリオン 米ドルから2031年には1.68 ビリオン 米ドルに達すると推定されており、予測期間(2026年〜2031年)のCAGRは19.83%です。
電子シールサービスへの需要を牽引しているものは何ですか?
eIDAS 2.0、ペーパーレスワークフロー、大量自動文書処理、および改ざん防止企業記録への需要増加が採用を支えています。これらの要因は、規制要件と組織文書を作成、ルーティング、保持するシステムを結びつけています。
どのシールタイプが採用をリードしていますか?
適格電子シールは2025年に46.21%でリードしました。規制された決済、製品登録、国境を越えた請求書発行ワークフローが強力な法的保証を必要とするためです。その地位は、規制された欧州ワークフローにおける認識された事業体レベルの認証情報の法的・運用上の価値を反映しています。
クラウド展開はなぜ急速に成長しているのですか?
クラウド展開は2025年に66.81%を占め、2031年までに25.37%で成長すると予測されています。APIが専用ハードウェアなしで既存の企業システムにシールを接続できるためです。このアプローチは、バッチインボイスやその他の大量記録などの反復作業をサポートします。
どのエンドユーザーセクターが最大の需要を持っていますか?
BFSIは2025年に34.53%でリードし、決済サービスプロバイダー認証、監査証跡、有価証券文書ニーズによって支えられています。これらの用途は、規制されたプロセスにおける強な組織認証と否認防止を必要とします。
どの地域が最も速く成長しますか?
アジア太平洋地域は2031年までに24.91%のCAGRで成長すると予測されており、日本、インド、中国での国家デジタル信頼活動によって支えられています。この地域は単一の共通法的アプローチではなく、個別の国家フレームワークを組み合わせているため、ベンダーとユーザーの要件は地域全体で大きく異なる場合があります。


 お客様のデータは安全であり、販売や共有は一切行われません。
