
Tamanho e Participação do Mercado de Serviços de Selo Eletrônico
Visão Geral do Mercado
| Período de Estudo | 2020 - 2031 |
|---|---|
| Tamanho do Mercado (2026) | 0.68 Bilhões de dólares |
| Tamanho do Mercado (2031) | 1.68 Bilhões de dólares |
| Taxa de crescimento (2026 - 2031) | 19.83 % |
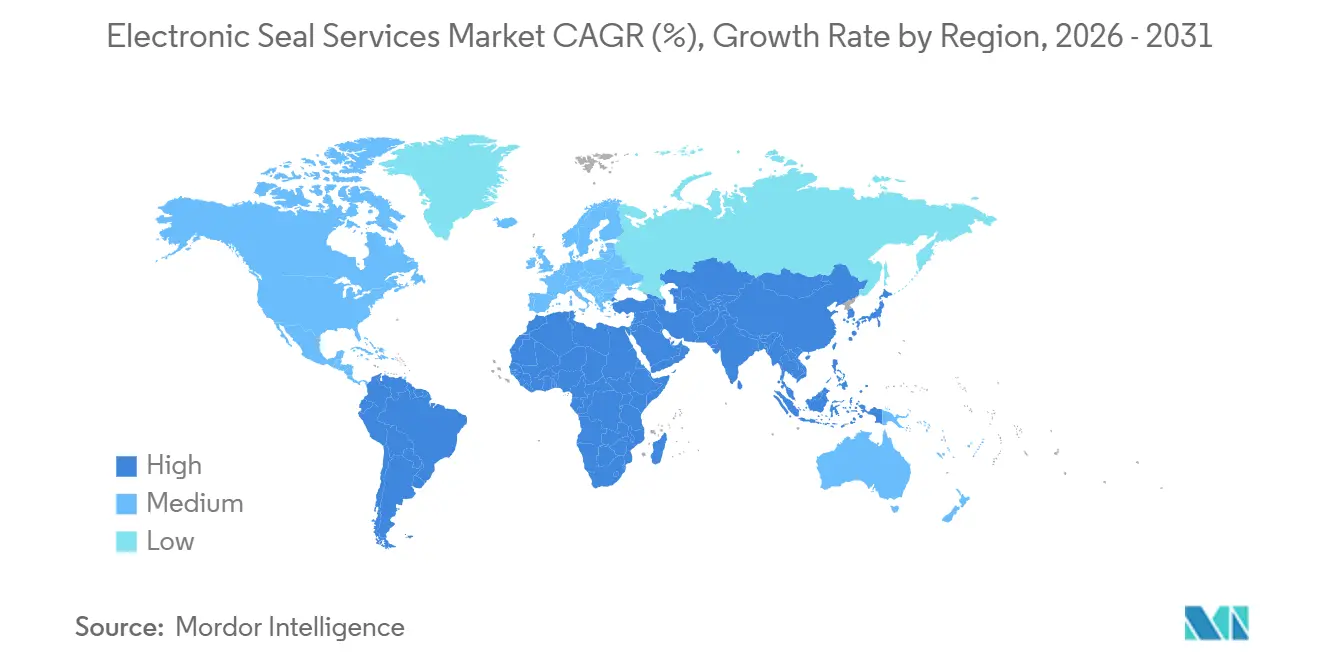
| Mercado de Crescimento Mais Rápido | Ásia-Pacífico |
| Maior Mercado | América do Norte |
| Concentração do Mercado | Médio |
Principais jogadores *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica Imagem © Mordor Intelligence. O reuso requer atribuição conforme CC BY 4.0. | |
Análise do Mercado de Serviços de Selo Eletrônico por Mordor Intelligence
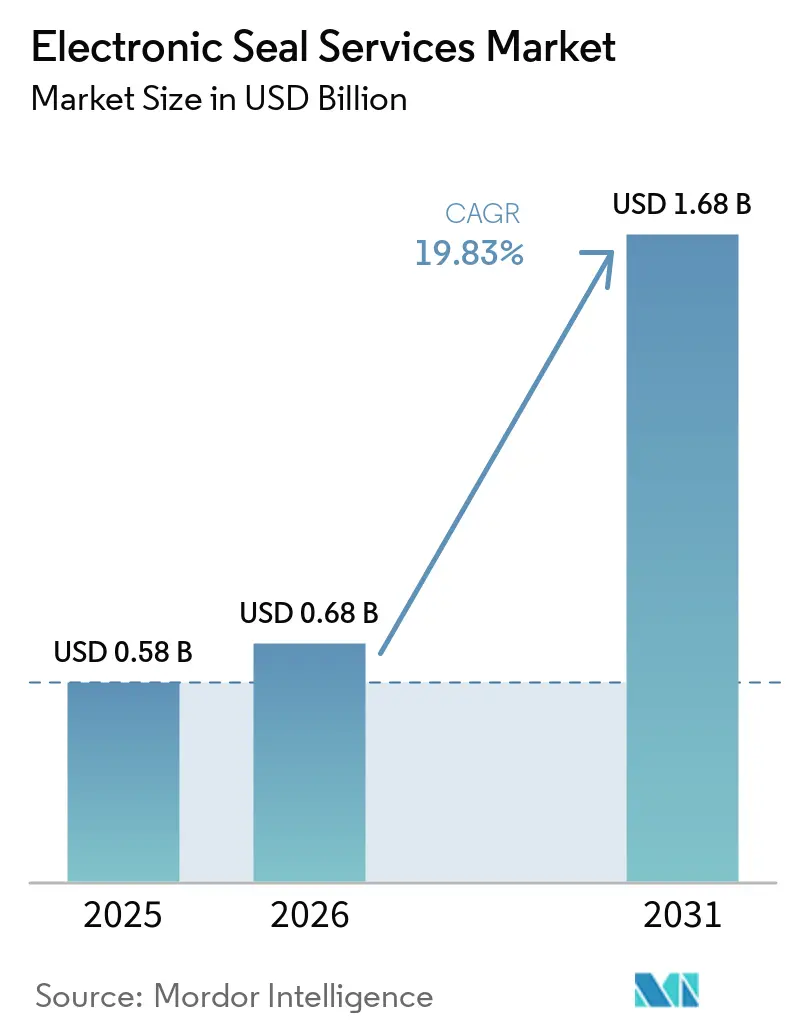
O tamanho do mercado de serviços de selo eletrônico foi avaliado em 0,58 bilhões de USD em 2025 e estima-se que cresça de 0,68 bilhões de USD em 2026 para atingir 1,68 bilhões de USD até 2031, a um CAGR de 19,83% durante o período de previsão (2026-2031). Os selos eletrônicos autenticam a entidade jurídica que emite um documento, enquanto as assinaturas eletrônicas vinculam um indivíduo a ele. Essa diferença torna os selos adequados para fluxos de trabalho de documentos automatizados e de alto volume que precisam de comprovação da origem e do controle de uma organização. As empresas estão integrando capacidades de selo em sistemas de planejamento de recursos empresariais, gestão de relacionamento com clientes e gestão de documentos, em vez de tratá-los como uma ferramenta de conformidade separada. O mercado de serviços de selo eletrônico é apoiado pelo eIDAS 2.0, pela maior automação de documentos e pelas regras de serviços de confiança em jurisdições fora da UE que se baseiam no modelo de referência eIDAS. Os prazos regulatórios e os fluxos de trabalho automatizados também estão deslocando a concorrência entre fornecedores em direção a plataformas que combinam verificação de identidade, controles criptográficos, integração e preservação de documentos a longo prazo.
Principais Conclusões do Relatório
- Por tipo de selo, os Selos Eletrônicos Qualificados detinham 46,21% da participação do mercado de serviços de selo eletrônico em 2025, enquanto os Selos Eletrônicos Avançados têm projeção de expansão a um CAGR de 23,84% até 2031.
- Por implantação, a nuvem detinha 66,81% da participação do mercado de serviços de selo eletrônico em 2025 e tem expectativa de expansão a um CAGR de 25,37% até 2031.
- Por tamanho de organização, as grandes empresas detinham 64,59% da receita em 2025, enquanto as pequenas e médias empresas têm projeção de crescimento a um CAGR de 26,41% até 2031.
- Por usuário final, o BFSI respondeu por 34,53% da demanda em 2025, enquanto o setor de saúde e ciências da vida tem expectativa de crescimento a um CAGR de 24,82% até 2031.
- Por geografia, a América do Norte detinha 34,72% da receita no mercado de serviços de selo eletrônico em 2025, enquanto a Ásia-Pacífico tem projeção de expansão a um CAGR de 24,91% até 2031.
Nota: O tamanho do mercado e os números de previsão neste relatório são gerados usando a estrutura de estimativa proprietária da Mordor Intelligence, atualizada com os dados e percepções mais recentes disponíveis em janeiro de 2026.
Tendências e Perspectivas do Mercado Global de Serviços de Selo Eletrônico
Análise de Impacto dos Impulsionadores*
| IMPULSIONADOR | (~) % DE IMPACTO NA PREVISÃO DE CAGR | RELEVÂNCIA GEOGRÁFICA | PRAZO DE IMPACTO |
|---|---|---|---|
| Expansão dos Marcos de Confiança Digital Transfronteiriça | +4.2% | Global, concentrado nos estados-membros da UE com repercussão para o Oriente Médio e Norte da África e Ásia-Pacífico | Médio prazo (2-4 anos) |
| Aceleração dos Fluxos de Trabalho de Documentos sem Papel | +3.6% | Global, com ganhos iniciais na América do Norte, Europa Ocidental, Japão, Singapura e Índia | Curto prazo (≤ 2 anos) |
| Crescimento do Processamento Automatizado de Documentos em Alto Volume | +3.1% | América do Norte e núcleo da UE, com repercussão para Ásia-Pacífico e Oriente Médio | Curto prazo (≤ 2 anos) |
| Demanda Crescente por Registros Corporativos à Prova de Adulteração | +2.5% | Global, mais forte em BFSI e governo em todas as regiões | Médio prazo (2-4 anos) |
| Mandatos de Registro de Produtos Digitais e Rastreabilidade | +1.9% | UE, com ganhos iniciais na Alemanha, França e Itália | Médio prazo (2-4 anos) |
| Integração Baseada em API com Sistemas de Planejamento de Recursos Empresariais, Gestão de Relacionamento com Clientes e Documentos | +1.6% | Global, com maior penetração entre grandes empresas na América do Norte e Europa | Curto prazo (≤ 2 anos) |
| Fonte: Mordor Intelligence | |||
Expansão dos Marcos de Confiança Digital Transfronteiriça
O Regulamento (UE) 2024/1183, conhecido como eIDAS 2.0, criou um impulsionador central de demanda para o mercado de serviços de selo eletrônico. O marco tornou-se plenamente aplicável em maio de 2026 e prevê o reconhecimento mútuo de selos eletrônicos qualificados nos 27 estados-membros da UE. Ele também trata a gestão remota de dispositivos qualificados de criação de selos como um serviço de confiança distinto, o que exige que os prestadores atendam às condições de qualificação relacionadas. Essas mudanças permitem que usuários multinacionais adotem uma abordagem de selo mais consistente em suas operações europeias, em vez de adquirir soluções nacionais separadas. A Namirial informou em 22 de maio de 2026 que havia concluído seu processo de conformidade com o eIDAS 2.0 na Itália, França e Espanha, incluindo Relatórios de Avaliação de Conformidade para gestão remota de dispositivos qualificados de criação de selos.[1] A influência do marco também se estende além da Europa, pois jurisdições no Oriente Médio e Norte da África, Ásia-Pacífico e América do Sul estão considerando o eIDAS como ponto de referência para suas próprias regras de confiança digital.
Aceleração dos Fluxos de Trabalho de Documentos sem Papel
As operações sem papel estão levando os selos eletrônicos além de seu uso original de conformidade no mercado de serviços de selo eletrônico. As organizações automatizam cada vez mais os processos de captura, roteamento, aprovação e arquivamento de documentos nos mesmos sistemas que lidam com a selagem. Isso coloca um selo organizacional no ponto em que um documento é finalizado ou transferido entre sistemas. Também permite que uma empresa aplique uma credencial corporativa à prova de adulteração sem interromper o fluxo de trabalho subjacente. Os selos aplicados após a criação de documentos gerados por inteligência artificial podem criar uma cadeia de proveniência que distingue a produção corporativa autorizada de manipulações posteriores. Essa necessidade está se tornando relevante em ambientes farmacêuticos, de serviços financeiros e jurídicos, onde os documentos exigem propriedade organizacional clara e um registro durável de alterações. Nesses ambientes, os controles de selo podem estar ao lado das ferramentas de roteamento de documentos já utilizadas para preparar, aprovar, reter e distribuir registros, o que reduz a necessidade de estabelecer um processo de assinatura separado para cada categoria de documento.
Crescimento do Processamento Automatizado de Documentos em Alto Volume
O processamento de documentos em alto volume está ampliando o caso de uso para o mercado de serviços de selo eletrônico. A GMO GlobalSign informou que seu Serviço de Assinatura Digital superou 6 milhões de eventos de assinatura em um único mês em 2025, com selos eletrônicos respondendo por 75% desses eventos. Esse volume reflete o valor da selagem organizacional respaldada por identidade no processamento automatizado, em vez de aprovação individual apenas. O Sistema Nacional de Fatura Eletrônica KSeF da Polônia exige autenticação por selo qualificado para a maioria das submissões de faturas de pequenas e médias empresas até abril de 2026, tornando a faturação selada na nuvem um processo de conformidade em vez de um complemento opcional. A integração baseada em API permite que as organizações selam lotes de faturas por meio de seus sistemas empresariais existentes, evitando uma etapa de assinatura manual separada. À medida que as ferramentas automatizadas lidam com a entrada, classificação e roteamento de documentos, a selagem qualificada pode ser integrada a um único pipeline de processamento ininterrupto. O modelo é especialmente relevante para faturas recorrentes, registros de produtos e outras saídas corporativas em que a entidade emissora deve ser clara em escala, enquanto os documentos subjacentes ainda transitam por aplicações empresariais normais.
Demanda Crescente por Registros Corporativos à Prova de Adulteração
A inteligência artificial generativa alterou o risco de integridade de documentos enfrentado por muitas organizações no mercado de serviços de selo eletrônico. A produção mais rápida de documentos realistas pode aumentar as preocupações com faturas fraudulentas, submissões regulatórias alteradas e propriedade pouco clara de registros corporativos. A DigiCert declarou em março de 2026 que suas ferramentas de confiança em documentos foram projetadas para ajudar as organizações a lidar com a segurança de documentos digitais e fraudes relacionadas à inteligência artificial.[2] Para relatórios de auditoria, registros de valores mobiliários e registros de lotes farmacêuticos, um selo qualificado pode estabelecer a organização responsável e proteger a integridade do documento. O padrão C2PA fornece uma camada adicional de proveniência para ativos digitais, registrando informações sobre origem e modificação. O Gerenciador de Confiança de Conteúdo da DigiCert, lançado em abril de 2026, estendeu as credenciais criptográficas de PDFs para imagens e vídeos, mostrando que o uso de proveniência confiável está se expandindo além dos fluxos de trabalho exclusivos de documentos. Isso amplia o contexto para a selagem corporativa, pois uma organização pode precisar cada vez mais de comprovação de origem em múltiplos formatos, não apenas em um PDF concluído ou em um registro de transação formal.
Análise de Impacto das Restrições*
| RESTRIÇÃO | (~) % DE IMPACTO NA PREVISÃO DE CAGR | RELEVÂNCIA GEOGRÁFICA | PRAZO DE IMPACTO |
|---|---|---|---|
| Reconhecimento Jurídico Desigual entre Jurisdições | -2.4% | Global, mais agudo fora da UE, particularmente na América do Norte, América do Sul, Sudeste Asiático e África Subsaariana | Longo prazo (≥ 4 anos) |
| Ônus de Qualificação, Verificação de Identidade e Custo de Dispositivo Qualificado de Criação de Selos | -1.8% | Global, com maior efeito sobre pequenas e médias empresas em mercados sensíveis a preços na América do Sul, Sudeste Asiático e África | Médio prazo (2-4 anos) |
| Operações Fragmentadas de Lista de Confiança Nacional e Interoperabilidade | -1.3% | Corredores transfronteiriços da UE e jurisdições da Ásia-Pacífico construindo marcos nacionais de confiança | Médio prazo (2-4 anos) |
| Complexidade de Rotação de Chaves e Validação de Longo Prazo | -0.7% | Global, com maior carga operacional em usuários de BFSI e governo com grandes portfólios de certificados | Longo prazo (≥ 4 anos) |
| Fonte: Mordor Intelligence | |||
Reconhecimento Jurídico Desigual entre Jurisdições
O reconhecimento jurídico desigual permanece uma restrição material ao mercado de serviços de selo eletrônico. Os selos eletrônicos qualificados têm uma posição definida no marco da UE, mas muitas outras jurisdições não fornecem a mesma presunção padrão de integridade de dados. Uma organização multinacional pode, portanto, precisar de processos paralelos, usando selos digitais para transações reguladas pela UE e métodos de tinta física ou notariais para outras transações. As diferenças nacionais também podem afetar a verificação de identidade e o processo de integração de prestadores dentro da UE. Isso cria incerteza para empresas que precisam de um único processo em vários mercados. Até que os acordos de equivalência transfronteiriça se tornem mais previsíveis, organizações com operações significativas fora da UE podem atrasar a implantação mais ampla de selos qualificados. As equipes de aquisição devem ponderar os benefícios de um processo comum em relação à necessidade residual de alternativas locais, e isso pode retardar uma decisão mesmo quando a integração técnica já foi concluída.
Ônus de Qualificação, Verificação de Identidade e Custo de Dispositivo Qualificado de Criação de Selos
A adoção de selos qualificados requer verificação de identidade no nível organizacional e um certificado de um prestador de serviços de confiança qualificado. A faixa de custo inicial para um dispositivo físico qualificado de criação de selos é de EUR 80 a EUR 250 (USD 86 a USD 268) para emissão inicial, mais EUR 50 a EUR 150 (USD 54 a USD 161) por ano. As assinaturas de dispositivos remotos qualificados de criação de selos começam em EUR 15 a EUR 40 (USD 16 a USD 43) por usuário por mês. Esses custos podem se acumular quando uma pequena ou média empresa opera múltiplas entidades jurídicas em vários países. A verificação de identidade atualizada em prestadores nacionais pode adicionar mais tempo e custo. Isso cria uma lacuna entre selos avançados de menor custo e selos qualificados, particularmente onde as transaões reguladas exigem a presunção jurídica oferecida pelo nível qualificado. Isso também significa que a questão do custo não se limita ao preço do certificado, pois o esforço de integração, a renovação anual e o número de entidades jurídicas influenciam a carga operacional total para usuários menores.
*Nossas previsões tratam os impactos dos impulsionadores e restrições como direcionais, e não aditivos. As previsões de impacto refletem o crescimento de base, os efeitos de composição e as interações entre variáveis.
Análise de Segmentos
Por Tipo de Selo: Requisitos Regulatórios Apoiam Selos Qualificados
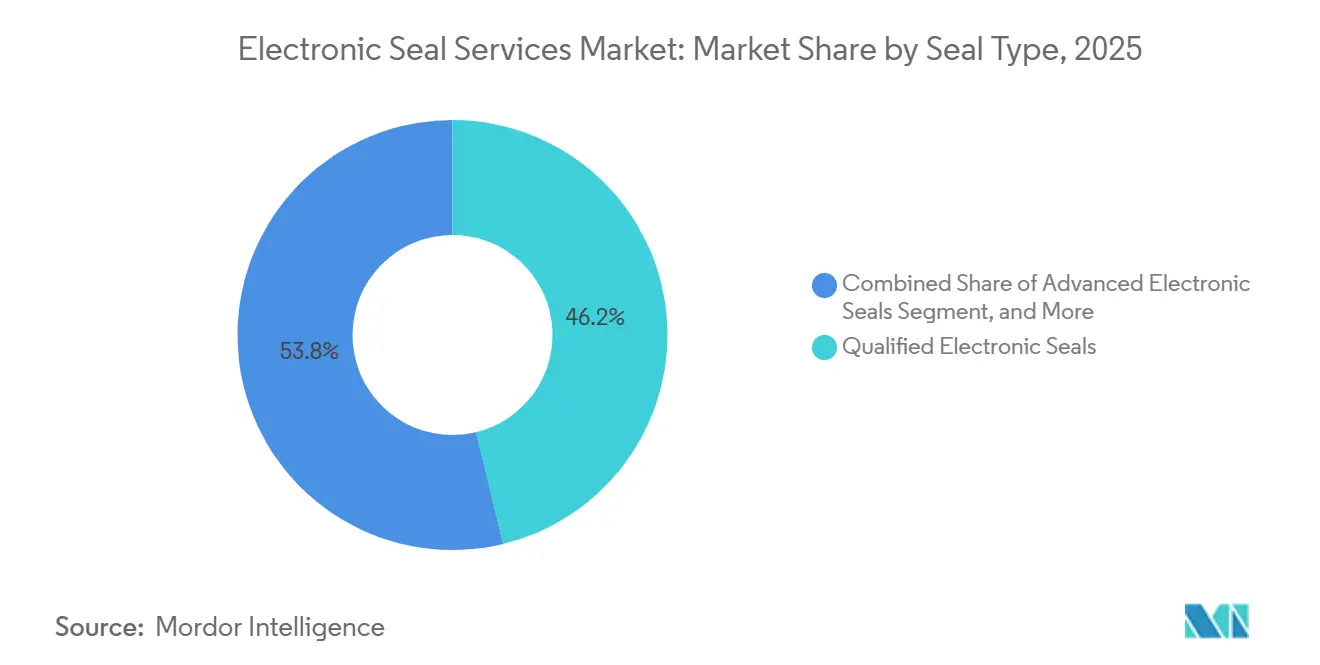
Os selos eletrônicos qualificados capturaram 46,21% do mercado de serviços de selo eletrônico em 2025. Sua posição reflete o uso obrigatório em fluxos de pagamento regulados pela PSD2, submissões ao registro de produtos EPREL da UE e requisitos de faturação transfronteiriça. O reconhecimento em todos os 27 estados-membros da UE sob o Artigo 35 do eIDAS torna este o nível padrão para fluxos de trabalho europeus regulados. Os selos qualificados são particularmente relevantes quando uma empresa precisa da maior garantia jurídica para a entidade jurídica por trás de um documento. Os usuários de BFSI, governo e farmacêuticos têm fortes razões para usar esse nível porque seus documentos estão sujeitos a controles detalhados. O nível qualificado também suporta fluxos de trabalho que exigem verificação de identidade, controle de certificados e validação de longo prazo dentro de um único modelo operacional.
Os selos eletrônicos avançados têm projeção de crescimento a um CAGR de 23,84% de 2026 a 2031, à frente da taxa geral. Seu apelo reside em uma opção de menor atrito para automação de faturas integrada ao planejamento de recursos empresariais e para proveniência de conteúdo gerado por inteligência artificial. Os formatos aceitos, incluindo XAdES, PAdES e CAdES, suportam uso em vários formatos de documentos transfronteiriços. Os Selos Eletrônicos Básicos ou Simples continuam a atender às necessidades de rotulagem em massa de nível básico e mantêm uma posição menor e estável. As organizações que encontram os limites jurídicos dos selos básicos podem migrar para selos avançados antes de decidir se um status qualificado é necessário. O mercado de serviços de selo eletrônico, portanto, mantém uma escolha em camadas entre simplicidade, integração e garantia jurídica.


Por Implantação: A Nuvem Combina Escala Líder com Crescimento Rápido
A implantação em nuvem detinha 66,81% do mercado de serviços de selo eletrônico em 2025 e tem projeção de crescimento a um CAGR de 25,37% até 2031. Essa combinação reflete os benefícios operacionais da selagem orientada por API em comparação com modelos de dispositivos qualificados de criação de selos vinculados a hardware. O relatório da GMO GlobalSign de mais de 6 milhões de eventos de assinatura mensais em 2025, com selos representando 75%, ilustra o volume que um serviço hospedado pode suportar.[3] Na Polônia, o requisito KSeF suporta o uso de sistemas conectados por API para selagem automatizada de faturas sem leitores de cartão. A entrega por assinatura também pode reduzir a necessidade dos usuários de gerenciar hardware local dedicado. Por essas razões, os sistemas em nuvem estão se tornando centrais para o processamento repetível de documentos em muitas organizações.
A implantação local permanece relevante para usuários em governo central, defesa e infraestrutura de mercado financeiro que enfrentam limites de residência de dados com gerenciamento de chaves baseado em nuvem. Essas organizações podem precisar de controle próximo sobre chaves criptográficas e podem preferir um ambiente que mantenha o material de chave dentro dos sistemas internos. Os modelos híbridos atendem a essa necessidade vinculando o armazenamento de chaves local à orquestração em nuvem. Essa configuração pode suportar controle de chaves isolado enquanto permite que os selos operem em fluxos de trabalho de planejamento de recursos empresariais hospedados na nuvem. O mercado de serviços de selo eletrônico pode, portanto, acomodar diversos requisitos operacionais em vez de depender de um único modelo de implantação. A persistência dessas alternativas reflete a importância contínua dos controles de segurança e das regras de aquisição em casos de uso sensíveis.
Por Tamanho de Organização: Grandes Empresas Lideram, Enquanto as Pequenas e Médias Empresas Crescem Mais Rápido
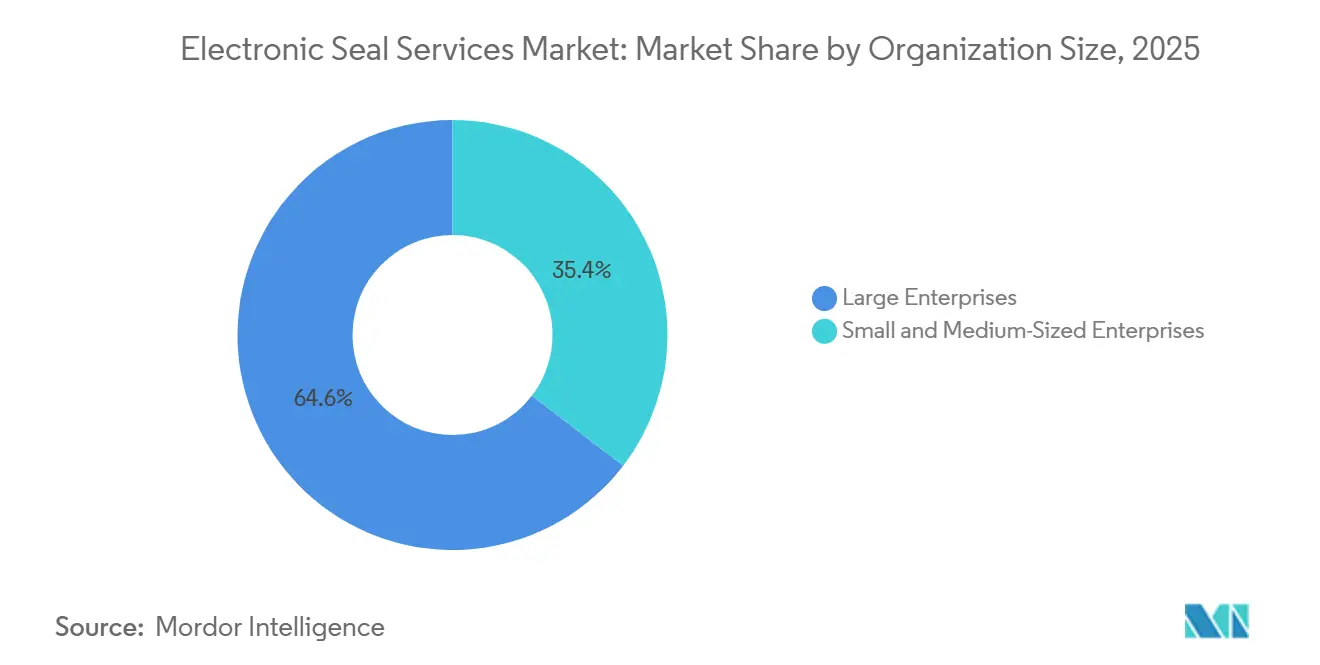
As grandes empresas detinham 64,59% do mercado de serviços de selo eletrônico em 2025. Sua posição de liderança está ligada a extensas obrigações de conformidade, à capacidade de concluir a integração com prestadores de serviços de confiança qualificados e a orçamentos para integração de sistemas. As implantações estão concentradas em BFSI, farmacêuticos e manufatura industrial, onde altos volumes de documentos podem justificar a selagem programática. As grandes organizações também tendem a gerenciar registros regulatórios, faturas em lote e certificados de auditoria por meio de sistemas empresariais estabelecidos. Esses sistemas fornecem uma base prática para integrar um selo organizacional na produção ordinária de documentos. A escala desses fluxos de trabalho torna o selo um controle operacional recorrente em vez de uma ferramenta usada apenas para transações incomuns.
As pequenas e médias empresas têm projeção de registrar o maior CAGR por tamanho de organização, de 26,41%, de 2026 a 2031. O requisito KSeF da Polônia para autenticação por selo qualificado na maioria das submissões de faturas até abril de 2026 está trazendo a selagem qualificada baseada em nuvem para a conformidade de pequenas empresas. Os preços de prestadores nativos da nuvem a partir de EUR 15 (USD 16) por usuário por mês reduzem a despesa inicial que anteriormente limitava os selos qualificados a orçamentos maiores. O custo restante da verificação de identidade organizacional ainda afeta as decisões de adoção de algumas empresas menores. Mesmo assim, a faturação obrigatória cria um caso de uso claro e um prazo para implementação. Isso ajuda a explicar por que as pequenas e médias empresas têm expectativa de superar o mercado mais amplo de serviços de selo eletrônico durante o período de previsão.
Por Usuário Final: BFSI Fornece Demanda, Saúde e Ciências da Vida Ganha Ritmo
O BFSI respondeu por 34,53% do mercado de serviços de selo eletrônico em 2025. A demanda é apoiada pelos requisitos da PSD2 para Certificados de Selo Eletrônico Qualificado em comunicações de interface de programação de aplicações de open banking, trilhas de auditoria de prevenção à lavagem de dinheiro e documentação de valores mobiliários. As instituições de pagamento usam selos para autenticar a organização por trás das comunicações enviadas aos endpoints de Open Banking. A orientação da GlobalSign identifica o Certificado de Selo Eletrônico Qualificado como parte do processo de integração para prestadores de serviços de pagamento. Esse uso baseado em conformidade dá ao segmento uma base de demanda estável que não depende apenas de gastos discricionários em tecnologia. Os usuários de BFSI também valorizam o não repúdio e a clara responsabilidade organizacional para registros de alto valor.
O setor de saúde e ciências da vida tem projeção de crescimento a um CAGR de 24,82% de 2026 a 2031. Os Centros de Serviços de Medicare e Medicaid dos EUA publicaram uma regra final em março de 2026 que estabeleceu padrões para transações de anexos de sinistros de saúde sob X12N 275 e HL7. A regra entrou em vigor em 26 de maio de 2026 e exige assinaturas digitais para autenticação do remetente, integridade do documento e não repúdio. Os Centros de Serviços de Medicare e Medicaid estimaram economias anuais de até 782 milhões de USD para entidades cobertas. As organizações de saúde também podem encontrar requisitos federais distintos para dados de sinistros e para registros regidos pelo FDA 21 CFR Parte 11. O governo e a administração pública, juntamente com tecnologia da informação e telecomunicações, compõem a base de demanda restante.
Análise Geográfica
A América do Norte detinha 34,72% do mercado de serviços de selo eletrônico em 2025. A região se beneficia de uma concentração de fornecedores de confiança digital, incluindo DocuSign, DigiCert e Entrust, bem como de um ambiente jurídico moldado pela Lei ESIGN, UETA e requisitos específicos do setor. A regra de anexos de sinistros dos Centros de Serviços de Medicare e Medicaid criou um evento de adoção na área de saúde dos EUA para entidades reguladas pela HIPAA quando entrou em vigor em 26 de maio de 2026. A regra é separada do alinhamento com o eIDAS e suporta um caso de conformidade local para registros digitais confiáveis. Os Centros de Serviços de Medicare e Medicaid estimaram que os padrões poderiam gerar economias anuais de até 782 milhões de USD para entidades cobertas. O Canadá contribui para a demanda por meio da atividade federal de governo digital, enquanto os requisitos financeiros dos EUA estão se estendendo a fluxos de trabalho de registro de valores mobiliários e relatórios de derivativos.
A Ásia-Pacífico tem expectativa de expansão a um CAGR de 24,91% de 2026 a 2031, a maior taxa regional no mercado de serviços de selo eletrônico. A região combina vários caminhos nacionais de adoção em vez de um único marco comum. O marco nacional de selo eletrônico do Japão entrou em plena operação na primavera de 2026, e a WingArc 1st e a Cybertrust lançaram o Trustee e-Seal em 30 de junho de 2026. A Índia detinha o maior número de Identificadores de Entidade Jurídica ativos globalmente a partir de janeiro de 2026 e registrou a maior taxa de crescimento de Identificadores de Entidade Jurídica no segundo trimestre de 2026. A GLEIF anunciou a nomeação da eMudhra como Agente de Validação em setembro de 2026, integrando a emissão de Identificadores de Entidade Jurídica em seus processos de verificação de identidade.[4] A Lei de Assinatura Eletrônica da China suporta o volume regional, embora os marcos de confiança definidos pelo Estado limitem o acesso para prestadores de serviços de confiança qualificados não domésticos.
A Europa detinha a segunda maior posição regional em 2025, impulsionada pelos ciclos de conformidade com o eIDAS 2.0 e pela maior concentração global de prestadores de serviços de confiança qualificados na Lista de Confiança. Alemanha, França e Itália são os maiores mercados nacionais individuais da região. O mercado de serviços de selo eletrônico na Europa se beneficia de regras de reconhecimento consistentes para selos eletrônicos qualificados, embora as práticas nacionais de integração ainda possam variar. A América do Sul está concentrada no Brasil, onde o ICP-Brasil suporta a selagem de nível qualificado, e no México, onde o marco obrigatório de faturação eletrônica CFDI do SAT suporta a demanda por selos organizacionais assinados por máquina. O Oriente Médio e a África estão em um estágio inicial de adoção. A agenda de governo digital dos Emirados Árabes Unidos e os programas Visão 2030 da Arábia Saudita ancoram a demanda no Golfo.

Cenário Competitivo
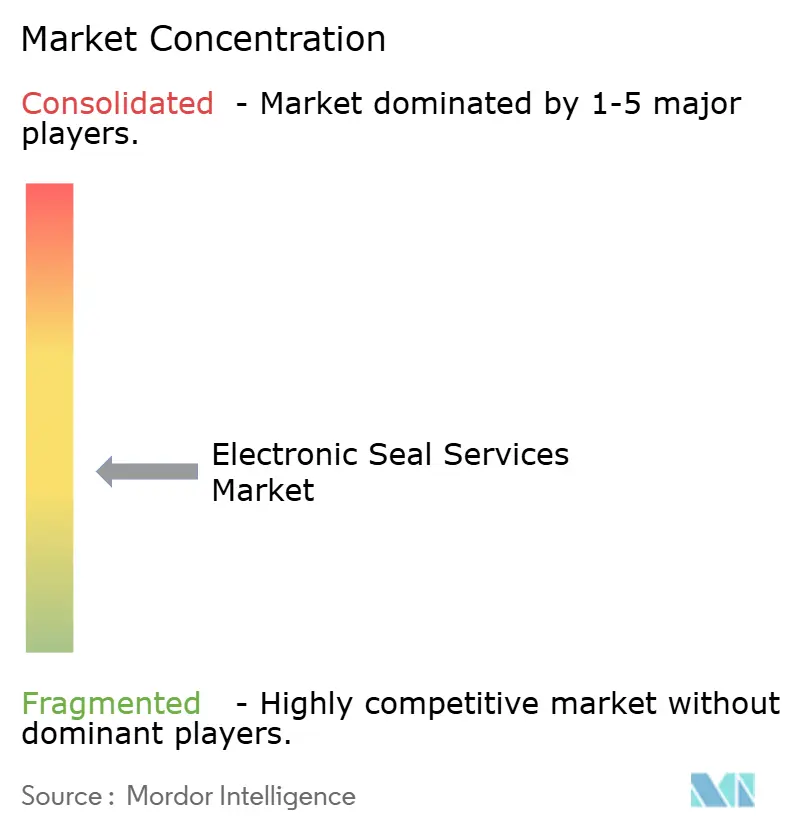
O mercado de serviços de selo eletrônico é moderadamente fragmentado, com uma estrutura competitiva de dois níveis. O primeiro nível inclui prestadores de serviços de confiança qualificados pan-europeus e plataformas globais de confiança digital, como Namirial, DigiCert, Entrust, GlobalSign, InfoCert e Bundesdruckerei. Esses prestadores competem em cobertura da Lista de Confiança, profundidade de certificação ETSI e alinhamento com o eIDAS 2.0. O segundo nível contém prestadores de camada de fluxo de trabalho, como DocuSign e Adobe, que incorporam funções de selo em produtos de gestão de acordos e nuvem de documentos. A distinção competitiva é cada vez mais baseada em quão bem um fornecedor combina emissão, verificação de identidade, garantia criptográfica, integração e preservação de registros. Isso favorece os prestadores que podem atender ao ciclo de vida completo do documento em vez de uma função de selo estreita.
A cobertura regulatória, a experiência do desenvolvedor com API e as contramedidas contra fraudes de inteligência artificial moldam as decisões competitivas no mercado de serviços de selo eletrônico. As ferramentas de API, os conectores de planejamento de recursos empresariais e os ambientes de teste são importantes porque os clientes precisam que os selos operem dentro dos fluxos de trabalho de alto volume existentes. A DigiCert atualizou seu Gerenciador de Confiança de Documentos em março de 2026 com assinatura pré-integrada para DocuSign, Adobe Sign e Adobe Acrobat, gerenciamento centralizado de chaves privadas, autenticação biométrica remota de signatários e controles de auditoria alinhados a vários marcos de confiança.[5] Em abril de 2026, a empresa introduziu o Gerenciador de Confiança de Conteúdo para anexar credenciais criptográficas C2PA a mídias digitais. A Namirial concluiu seu processo de conformidade com o eIDAS 2.0 relatado na Itália, França e Espanha em maio de 2026, fortalecendo sua posição nas aquisições reguladas da UE.
As pequenas e médias empresas oferecem uma oportunidade material porque a entrega em nuvem reduz as barreiras de acesso, enquanto o atrito de integração ainda limita a conversão para selos qualificados. Os fornecedores que podem fornecer processos de verificação de identidade eficientes e em conformidade com os padrões podem estar melhor posicionados para atender a esse grupo de clientes orientado pela conformidade. O recorde de assinatura de alto volume da GlobalSign destaca o valor de um modelo de serviço que pode suportar eventos frequentes de selagem organizacional. Os fornecedores também precisam suportar requisitos de gerenciamento de chaves em nuvem, local e híbrido, pois usuários governamentais e financeiros sensíveis podem não usar um serviço totalmente hospedado. O mercado de serviços de selo eletrônico permanece competitivo porque os prestadores devem atender tanto aos requisitos regulatórios locais quanto à integração em nível de sistema. Seu cenário competitivo é, portanto, moldado mais por capacidades de confiança operacional do que pela emissão de selos isoladamente.
Líderes do Setor de Serviços de Selo Eletrônico
-
Namirial S.p.A.
-
DocuSign, Inc.
-
Entrust Corporation
-
D-Trust GmbH
-
InfoCert S.p.A.
- *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica

Desenvolvimentos Recentes do Setor
- Setembro de 2026: A GLEIF anunciou a nomeação da eMudhra Limited como Agente de Validação do Legal Entity Identifier India Limited, integrando a emissão de Identificadores de Entidade Jurídica nos processos estabelecidos de verificação de identidade da eMudhra. A Índia detinha o maior número de Identificadores de Entidade Jurídica ativos globalmente a partir de janeiro de 2026 e registrou a maior taxa de crescimento de Identificadores de Entidade Jurídica do mundo no segundo trimestre de 2026.
- Junho de 2026: A WingArc 1st e a Cybertrust (Japão) lançaram o Trustee e-Seal, vinculando criptograficamente a identidade do emissor a PDFs para combater a adulteração de documentos impulsionada por inteligência artificial. O lançamento marcou a ativação comercial do marco nacional de selo eletrônico do Japão, que entrou em plena operação na primavera de 2026.
- Maio de 2026: A Namirial anunciou a conclusão de seu processo de conformidade com o eIDAS 2.0 na Itália, França e Espanha, tornando-se um dos primeiros Prestadores de Serviços de Confiança Qualificados a obter Relatórios de Avaliação de Conformidade para conformidade com o Artigo 29-bis (gestão de dispositivos qualificados de criação de selos remotos). Sua plataforma Namirial Onboarding recebeu a certificação ETSI TS 119 461 v2.1.1 em novembro de 2025.
- Abril de 2026: A DigiCert lançou o Gerenciador de Confiança de Conteúdo dentro da plataforma DigiCert ONE, permitindo que as organizações anexem credenciais criptográficas padrão C2PA a mídias digitais para proveniência à prova de adulteração, estendendo a selagem respaldada por infraestrutura de chave pública de PDFs para imagens e vídeos.


Escopo do Relatório Global do Mercado de Serviços de Selo Eletrônico
O mercado de serviços de selo eletrônico compreende prestadores de serviços de confiança que emitem e gerenciam selos digitais usados por entidades jurídicas (empresas, órgãos governamentais, instituições) para garantir a origem e a integridade de documentos e dados eletrônicos. Um serviço de selo eletrônico funciona como o equivalente digital de um carimbo empresarial, tipicamente implementado por meio de infraestrutura de chave pública e, em mercados regulados, como selos eletrônicos qualificados sob marcos como o eIDAS, fornecendo presunções jurídicas de autenticidade e não repúdio para transações entre empresas e entre empresas e governo.
O Relatório do Mercado de Serviços de Selo Eletrônico é Segmentado por Tipo de Selo (Selos Eletrônicos Básicos/Simples, Selos Eletrônicos Avançados e Selos Eletrônicos Qualificados), Implantação (Nuvem, Local e Híbrido), Tamanho da Organização (Pequenas e Médias Empresas e Grandes Empresas), Usuário Final (Serviços Bancários, Financeiros e de Seguros (BFSI), Governo e Administração Pública, Saúde e Ciências da Vida, Tecnologia da Informação e Telecomunicações e Outros Usuários Finais) e Geografia (América do Norte, América do Sul, Europa, Ásia-Pacífico, Oriente Médio e África). As Previsões de Mercado são Fornecidas em Termos de Valor (USD).
| Selos Eletrônicos Básicos/Simples |
| Selos Eletrônicos Avançados |
| Selos Eletrônicos Qualificados |
| Nuvem |
| Local |
| Híbrido |
| Pequenas e Médias Empresas |
| Grandes Empresas |
| Serviços Bancários, Financeiros e de Seguros (BFSI) |
| Governo e Administração Pública |
| Saúde e Ciências da Vida |
| Tecnologia da Informação e Telecomunicações |
| Outros Usuários Finais |
| América do Norte | Estados Unidos | |
| Canadá | ||
| América do Sul | Brasil | |
| México | ||
| Restante da América do Sul | ||
| Europa | Alemanha | |
| Reino Unido | ||
| França | ||
| Restante da Europa | ||
| Ásia-Pacífico | China | |
| Japão | ||
| Índia | ||
| Restante da Ásia-Pacífico | ||
| Oriente Médio e África | Oriente Médio | Arábia Saudita |
| Emirados Árabes Unidos | ||
| Restante do Oriente Médio | ||
| África | África do Sul | |
| Restante da África | ||
| Por Tipo de Selo | Selos Eletrônicos Básicos/Simples | ||
| Selos Eletrônicos Avançados | |||
| Selos Eletrônicos Qualificados | |||
| Por Implantação | Nuvem | ||
| Local | |||
| Híbrido | |||
| Por Tamanho de Organização | Pequenas e Médias Empresas | ||
| Grandes Empresas | |||
| Por Usuário Final | Serviços Bancários, Financeiros e de Seguros (BFSI) | ||
| Governo e Administração Pública | |||
| Saúde e Ciências da Vida | |||
| Tecnologia da Informação e Telecomunicações | |||
| Outros Usuários Finais | |||
| Por Geografia | América do Norte | Estados Unidos | |
| Canadá | |||
| América do Sul | Brasil | ||
| México | |||
| Restante da América do Sul | |||
| Europa | Alemanha | ||
| Reino Unido | |||
| França | |||
| Restante da Europa | |||
| Ásia-Pacífico | China | ||
| Japão | |||
| Índia | |||
| Restante da Ásia-Pacífico | |||
| Oriente Médio e África | Oriente Médio | Arábia Saudita | |
| Emirados Árabes Unidos | |||
| Restante do Oriente Médio | |||
| África | África do Sul | ||
| Restante da África | |||


Principais Perguntas Respondidas no Relatório
Qual é o tamanho do mercado de serviços de selo eletrônico?
O tamanho do mercado de serviços de selo eletrônico foi avaliado em 0,58 bilhões de USD em 2025 e estima-se que cresça de 0,68 bilhões de USD em 2026 para atingir 1,68 bilhões de USD até 2031, a um CAGR de 19,83% durante o período de previsão (2026-2031).
O que está impulsionando a demanda por serviços de selo eletrônico?
O eIDAS 2.0, os fluxos de trabalho sem papel, o processamento automatizado de documentos em alto volume e a maior demanda por registros corporativos à prova de adulteração estão apoiando a adoção. Esses fatores conectam os requisitos regulatórios com os sistemas que criam, roteiam e retêm documentos organizacionais.
Qual tipo de selo lidera a adoção?
Os Selos Eletrônicos Qualificados lideraram com 46,21% em 2025 porque os fluxos de trabalho de pagamento regulado, registro de produtos e faturação transfronteiriça exigem forte garantia jurídica. Sua posição reflete o valor jurídico e operacional de uma credencial reconhecida em nível de entidade para fluxos de trabalho europeus regulados.
Por que a implantação em nuvem está crescendo rapidamente?
A implantação em nuvem detinha 66,81% em 2025 e tem projeção de crescimento a 25,37% até 2031 porque as APIs podem conectar a selagem aos sistemas empresariais existentes sem hardware dedicado. Essa abordagem suporta trabalhos repetíveis, como faturas em lote e outros registros de alto volume.
Qual setor de usuário final tem a maior demanda?
O BFSI liderou com 34,53% em 2025, apoiado pela autenticação de prestadores de serviços de pagamento, trilhas de auditoria e necessidades de documentação de valores mobiliários. Esses usos exigem forte autenticação organizacional e não repúdio em processos regulados.
Qual região crescerá mais rapidamente?
A Ásia-Pacífico tem projeção de crescimento a um CAGR de 24,91% até 2031, apoiada pela atividade nacional de confiança digital no Japão, Índia e China. A região combina marcos nacionais separados em vez de uma única abordagem jurídica compartilhada, portanto os requisitos de fornecedores e usuários podem variar materialmente em toda a região.


 Seus dados estão seguros e nunca são vendidos ou compartilhados.
