
Marktgröße und Marktanteil für elektronische Siegeldienste
Marktübersicht
| Studienzeitraum | 2020 - 2031 |
|---|---|
| Marktgröße (2026) | 0.68 Milliarden US-Dollar |
| Marktgröße (2031) | 1.68 Milliarden US-Dollar |
| Wachstumsrate (2026 - 2031) | 19.83 % |
| Schnellstwachsender Markt | Asien-Pazifik |
| Größter Markt | Nordamerika |
| Marktkonzentration | Mittel |
Hauptakteure *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert Bild © Mordor Intelligence. Wiederverwendung erfordert Namensnennung gemäß CC BY 4.0. | |
Marktanalyse für elektronische Siegeldienste von Mordor Intelligence
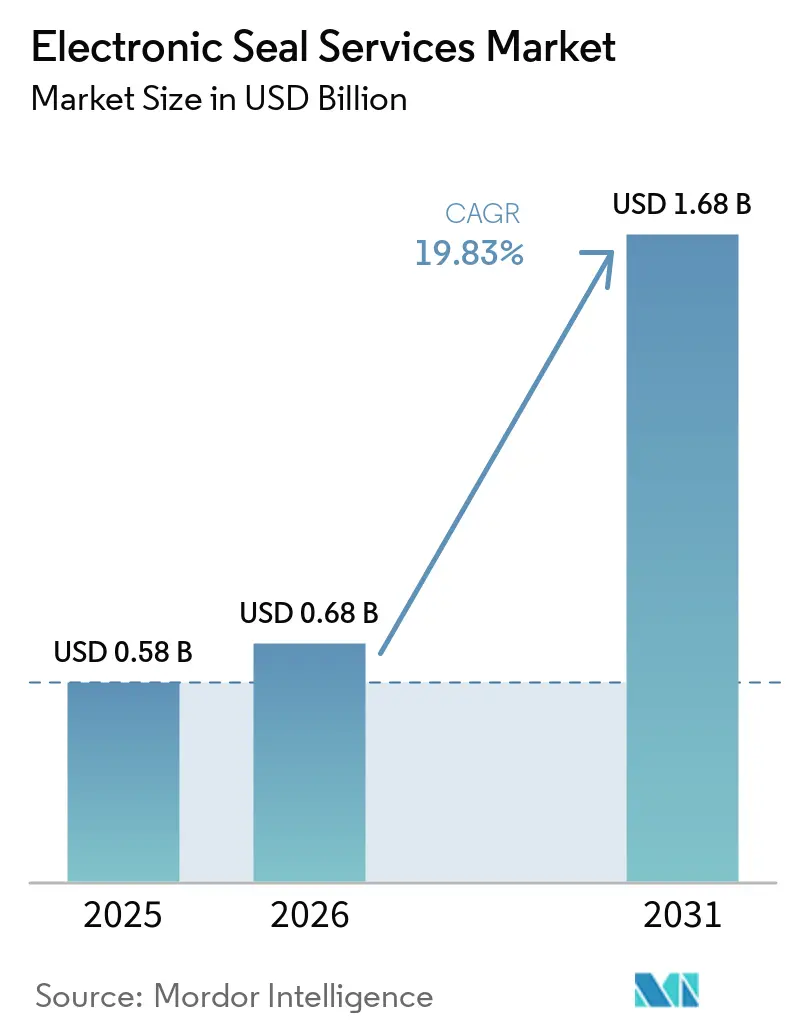
Die Marktgröße für elektronische Siegeldienste wurde 2025 auf 0,58 Milliarden USD geschätzt und soll von 0,68 Milliarden USD im Jahr 2026 auf 1,68 Milliarden USD bis 2031 wachsen, bei einer CAGR von 19,83 % während des Prognosezeitraums (2026–2031). Elektronische Siegel authentifizieren die juristische Person, die ein Dokument ausstellt, während elektronische Signaturen eine natürliche Person daran binden. Dieser Unterschied macht Siegel geeignet für automatisierte, hochvolumige Dokumenten-Workflows, die einen Nachweis über den Ursprung und die Kontrolle einer Organisation erfordern. Unternehmen integrieren Siegelfunktionen in Enterprise-Resource-Planning-, Customer-Relationship-Management- und Dokumentenmanagementsysteme, anstatt sie als separates Compliance-Tool zu behandeln. Der Markt für elektronische Siegeldienste wird durch eIDAS 2.0, eine breitere Dokumentenautomatisierung und Vertrauensdienstregeln in Nicht-EU-Jurisdiktionen gestützt, die sich am eIDAS-Referenzmodell orientieren. Regulatorische Fristen und automatisierte Workflows verlagern den Wettbewerb unter Anbietern zunehmend hin zu Plattformen, die Identitätsverifizierung, kryptografische Kontrollen, Integration und langfristige Dokumentenaufbewahrung kombinieren.
Wichtigste Erkenntnisse des Berichts
- Nach Siegeltyp hielten qualifizierte elektronische Siegel im Jahr 2025 einen Marktanteil von 46,21 % am Markt für elektronische Siegeldienste, während fortgeschrittene elektronische Siegel bis 2031 voraussichtlich mit einer CAGR von 23,84 % wachsen werden.
- Nach Bereitstellung hielt die Cloud im Jahr 2025 einen Marktanteil von 66,81 % am Markt für elektronische Siegeldienste und soll bis 2031 mit einer CAGR von 25,37 % wachsen.
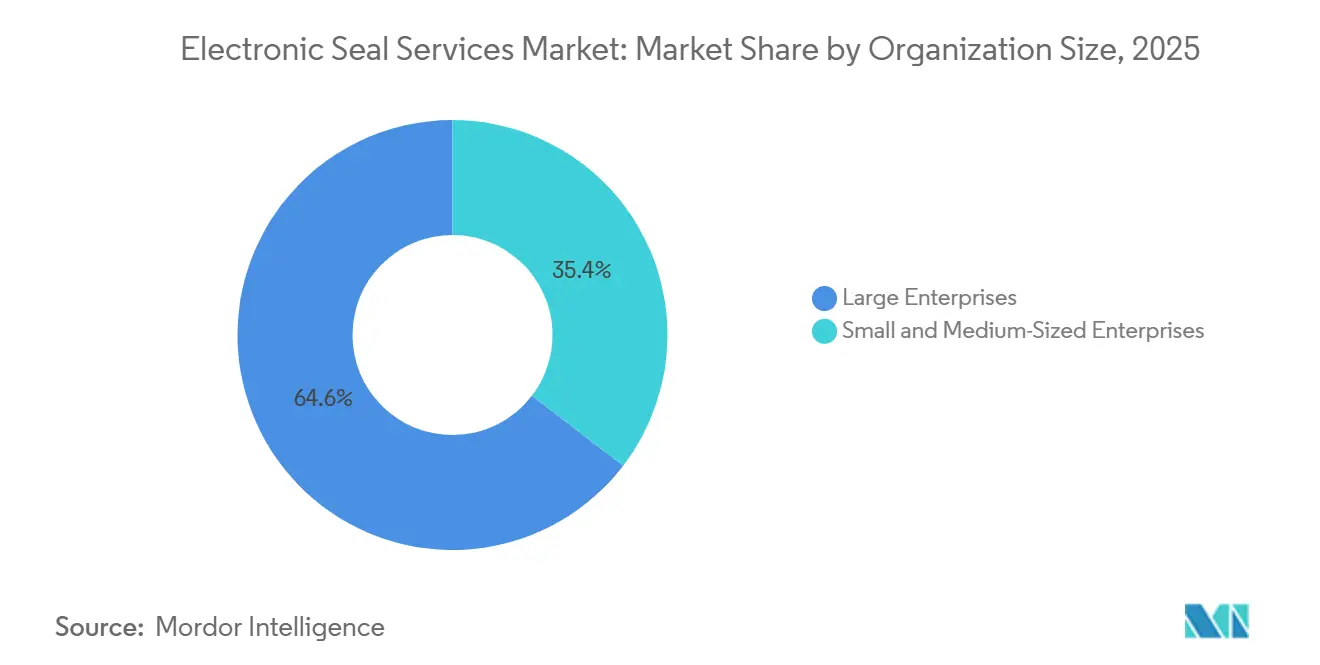
- Nach Unternehmensgröße hielten Großunternehmen im Jahr 2025 einen Umsatzanteil von 64,59 %, während kleine und mittlere Unternehmen bis 2031 voraussichtlich mit einer CAGR von 26,41 % wachsen werden.
- Nach Endnutzer entfiel auf BFSI im Jahr 2025 ein Nachfrageanteil von 34,53 %, während die Gesundheits- und Biowissenschaftsbranche bis 2031 voraussichtlich mit einer CAGR von 24,82 % wachsen wird.
- Nach Geografie hielt Nordamerika im Jahr 2025 einen Umsatzanteil von 34,72 % am Markt für elektronische Siegeldienste, während der asiatisch-pazifische Raum bis 2031 voraussichtlich mit einer CAGR von 24,91 % wachsen wird.
Hinweis: Die Marktgröße und Prognosezahlen in diesem Bericht werden mithilfe des proprietären Schätzungsrahmens von Mordor Intelligence erstellt und mit den neuesten verfügbaren Daten und Erkenntnissen vom Januar 2026 aktualisiert.
Globale Trends und Erkenntnisse im Markt für elektronische Siegeldienste
Analyse der Treiberwirkung*
| TREIBER | (~) % AUSWIRKUNG AUF DIE CAGR-PROGNOSE | GEOGRAFISCHE RELEVANZ | ZEITHORIZONT DER AUSWIRKUNG |
|---|---|---|---|
| Ausweitung grenzüberschreitender digitaler Vertrauensrahmen | +4.2% | Global, konzentriert auf EU-Mitgliedstaaten mit Ausstrahlungseffekten auf MENA und APAC | Mittelfristig (2–4 Jahre) |
| Beschleunigung papierloser Dokumenten-Workflows | +3.6% | Global, mit frühen Gewinnen in Nordamerika, Westeuropa, Japan, Singapur und Indien | Kurzfristig (≤ 2 Jahre) |
| Wachstum der automatisierten Hochvolumen-Dokumentenverarbeitung | +3.1% | Nordamerika und der EU-Kern, mit Ausstrahlungseffekten auf APAC und den Nahen Osten | Kurzfristig (≤ 2 Jahre) |
| Steigende Nachfrage nach manipulationssicheren Unternehmensunterlagen | +2.5% | Global, am stärksten im BFSI- und Regierungsbereich in allen Regionen | Mittelfristig (2–4 Jahre) |
| Mandate für digitale Produktregister und Rückverfolgbarkeit | +1.9% | EU, mit frühen Gewinnen in Deutschland, Frankreich und Italien | Mittelfristig (2–4 Jahre) |
| API-First-Integration mit ERP-, CRM- und Dokumentensystemen | +1.6% | Global, mit der höchsten Durchdringung bei Großunternehmen in Nordamerika und Europa | Kurzfristig (≤ 2 Jahre) |
| Quelle: Mordor Intelligence | |||
Ausweitung grenzüberschreitender digitaler Vertrauensrahmen
Die Verordnung (EU) 2024/1183, bekannt als eIDAS 2.0, schuf einen zentralen Nachfragetreiber für den Markt für elektronische Siegeldienste. Der Rahmen wurde im Mai 2026 vollständig anwendbar und sieht die gegenseitige Anerkennung qualifizierter elektronischer Siegel in allen 27 EU-Mitgliedstaaten vor. Er behandelt das Fernmanagement qualifizierter Siegelerstellungsgeräte auch als eigenständigen Vertrauensdienst, was von Anbietern die Erfüllung der entsprechenden Qualifikationsvoraussetzungen verlangt. Diese Änderungen ermöglichen es multinationalen Nutzern, einen einheitlicheren Siegelansatz für ihre europäischen Aktivitäten zu verfolgen, anstatt separate nationale Lösungen zu beschaffen. Namirial berichtete am 22. Mai 2026, dass das Unternehmen seinen eIDAS-2.0-Konformitätsprozess in Italien, Frankreich und Spanien abgeschlossen hatte, einschließlich der Konformitätsbewertungsberichte für das Fernmanagement qualifizierter Siegelerstellungsgeräte.[1] Der Einfluss des Rahmens reicht auch über Europa hinaus, da Jurisdiktionen in MENA, APAC und Südamerika eIDAS als Referenzpunkt für ihre eigenen digitalen Vertrauensregeln in Betracht ziehen.
Beschleunigung papierloser Dokumenten-Workflows
Papierlose Abläufe führen elektronische Siegel im Markt für elektronische Siegeldienste über ihren ursprünglichen Compliance-Einsatz hinaus. Organisationen automatisieren zunehmend die Erfassung, Weiterleitung, Genehmigung und Archivierung von Dokumenten innerhalb derselben Systeme, die auch die Siegelung übernehmen. Dadurch wird ein Organisationssiegel an dem Punkt gesetzt, an dem ein Dokument abgeschlossen oder zwischen Systemen übertragen wird. Es ermöglicht einem Unternehmen auch, eine manipulationssichere Unternehmensbeglaubigung anzubringen, ohne den zugrunde liegenden Workflow zu unterbrechen. Siegel, die nach der KI-gestützten Dokumentenerstellung angebracht werden, können eine Herkunftskette schaffen, die autorisierte Unternehmensausgaben von späteren Manipulationen unterscheidet. Dieser Bedarf wird in pharmazeutischen, finanzdienstleistungs- und rechtlichen Umgebungen relevant, in denen Dokumente eine klare organisatorische Eigentümerschaft und eine dauerhafte Änderungshistorie erfordern. In diesen Umgebungen können Siegelkontrollen neben den bereits zur Vorbereitung, Genehmigung, Aufbewahrung und Verteilung von Unterlagen verwendeten Dokumentenweiterleitungstools eingesetzt werden, was den Bedarf an einem separaten Unterzeichnungsprozess für jede Dokumentenkategorie reduziert.
Wachstum der automatisierten Hochvolumen-Dokumentenverarbeitung
Die Hochvolumen-Dokumentenverarbeitung erweitert den Anwendungsfall für den Markt für elektronische Siegeldienste. GMO GlobalSign berichtete, dass sein Digital Signing Service im Jahr 2025 in einem einzigen Monat mehr als 6 Millionen Signiervorgänge überschritt, wobei elektronische Siegel 75 % dieser Vorgänge ausmachten. Dieses Volumen spiegelt den Wert der identitätsgestützten organisatorischen Siegelung in der automatisierten Verarbeitung wider, anstatt nur auf individuelle Genehmigungen zu setzen. Das polnische nationale E-Rechnungssystem KSeF verlangt für die meisten Rechnungseinreichungen kleiner und mittlerer Unternehmen bis April 2026 eine qualifizierte Siegelauthentifizierung, wodurch cloud-gesiegelte Rechnungsstellung zu einem Compliance-Prozess und nicht zu einem optionalen Zusatz wird. Die API-basierte Integration ermöglicht es Organisationen, Rechnungsstapel über ihre bestehenden Unternehmenssysteme zu siegeln und so einen separaten manuellen Unterzeichnungsschritt zu vermeiden. Da automatisierte Tools die Dokumentenaufnahme, -klassifizierung und -weiterleitung übernehmen, kann die qualifizierte Siegelung in eine einzige, ununterbrochene Verarbeitungspipeline integriert werden. Das Modell ist besonders relevant für wiederkehrende Rechnungen, Produktregistereinreichungen und andere Unternehmensausgaben, bei denen die ausstellende Einheit im großen Maßstab klar sein muss, während die zugrunde liegenden Dokumente weiterhin durch normale Unternehmensanwendungen fließen.
Steigende Nachfrage nach manipulationssicheren Unternehmensunterlagen
Generative KI hat das Dokumentenintegritätsrisiko für viele Organisationen im Markt für elektronische Siegeldienste verändert. Die schnellere Erstellung realistischer Dokumente kann Bedenken hinsichtlich gefälschter Rechnungen, veränderter regulatorischer Einreichungen und unklarer Eigentümerschaft von Unternehmensunterlagen verstärken. DigiCert erklärte im März 2026, dass seine Dokumentenvertrauenstools darauf ausgelegt seien, Organisationen bei der Bewältigung der digitalen Dokumentensicherheit und KI-bezogenen Betrugs zu unterstützen.[2] Für Prüfberichte, Wertpapiereinreichungen und pharmazeutische Chargenprotokolle kann ein qualifiziertes Siegel die verantwortliche Organisation festlegen und die Integrität des Dokuments schützen. Der C2PA-Standard bietet eine zusätzliche Herkunftsschicht für digitale Assets, indem er Informationen über Ursprung und Änderungen aufzeichnet. DigiCerts Content Trust Manager vom April 2026 erweiterte kryptografische Beglaubigungen von PDFs auf Bilder und Videos, was zeigt, dass die Nutzung vertrauenswürdiger Herkunft über reine Dokumenten-Workflows hinausgeht. Dies erweitert den Kontext für die Unternehmensiegelung, da eine Organisation zunehmend Herkunftsnachweise in mehreren Formaten benötigen kann, nicht nur in einem abgeschlossenen PDF oder einem formalen Transaktionsdatensatz.
Analyse der Hemmnisse*
| HEMMNIS | (~) % AUSWIRKUNG AUF DIE CAGR-PROGNOSE | GEOGRAFISCHE RELEVANZ | ZEITHORIZONT DER AUSWIRKUNG |
|---|---|---|---|
| Uneinheitliche rechtliche Anerkennung in verschiedenen Jurisdiktionen | -2.4% | Global, am ausgeprägtesten außerhalb der EU, insbesondere in Nordamerika, Südamerika, Südostasien und Sub-Sahara-Afrika | Langfristig (≥ 4 Jahre) |
| Qualifikations-, Identitätsprüfungs- und QSCD-Kostenbelastung | -1.8% | Global, mit stärkerer Auswirkung auf KMU in preissensiblen Märkten in Südamerika, Südostasien und Afrika | Mittelfristig (2–4 Jahre) |
| Fragmentierte nationale Vertrauenslisten und Interoperabilitätsbetrieb | -1.3% | Grenzüberschreitende EU-Korridore und APAC-Jurisdiktionen, die nationale Vertrauensrahmen aufbauen | Mittelfristig (2–4 Jahre) |
| Komplexität der Schlüsselrotation und Langzeitvalidierung | -0.7% | Global, mit der höchsten Betriebsbelastung bei BFSI- und Regierungsnutzern mit großen Zertifikatsportfolios | Langfristig (≥ 4 Jahre) |
| Quelle: Mordor Intelligence | |||
Uneinheitliche rechtliche Anerkennung in verschiedenen Jurisdiktionen
Die uneinheitliche rechtliche Anerkennung bleibt eine wesentliche Einschränkung für den Markt für elektronische Siegeldienste. Qualifizierte elektronische Siegel haben einen definierten Status im EU-Rahmen, aber viele andere Jurisdiktionen bieten nicht dieselbe standardmäßige Vermutung der Datenintegrität. Eine multinationale Organisation kann daher parallele Prozesse benötigen – digitale Siegel für EU-regulierte Transaktionen und handschriftliche oder notariell beglaubigte Methoden für andere Transaktionen. Nationale Unterschiede können auch die Identitätsprüfung und das Anbieter-Onboarding innerhalb der EU beeinflussen. Dies schafft Unsicherheit für Unternehmen, die einen einheitlichen Prozess über mehrere Märkte hinweg benötigen. Solange grenzüberschreitende Äquivalenzvereinbarungen nicht berechenbarer werden, könnten Organisationen mit erheblichen Nicht-EU-Aktivitäten eine breitere Einführung qualifizierter Siegel verzögern. Beschaffungsteams müssen die Vorteile eines gemeinsamen Prozesses gegen den verbleibenden Bedarf an lokalen Alternativen abwägen, was eine Entscheidung verlangsamen kann, selbst wenn die technische Integration bereits abgeschlossen ist.
Qualifikations-, Identitätsprüfungs- und QSCD-Kostenbelastung
Die Einführung qualifizierter Siegel erfordert eine Identitätsprüfung auf Organisationsebene und ein Zertifikat von einem qualifizierten Vertrauensdienstanbieter. Der Eingangskostenbereich für ein physisches qualifiziertes Siegelerstellungsgerät liegt bei 80 bis 250 EUR (86 bis 268 USD) für die Erstausstellung, zuzüglich 50 bis 150 EUR (54 bis 161 USD) pro Jahr. Abonnements für ferngesteuerte qualifizierte Siegelerstellungsgeräte beginnen bei 15 bis 40 EUR (16 bis 43 USD) pro Nutzer und Monat. Diese Kosten können sich summieren, wenn ein kleines oder mittleres Unternehmen mehrere juristische Personen in verschiedenen Ländern betreibt. Eine erneute Identitätsverifizierung bei nationalen Anbietern kann zusätzliche Zeit und Kosten verursachen. Dies schafft eine Lücke zwischen kostengünstigeren fortgeschrittenen Siegeln und qualifizierten Siegeln, insbesondere dort, wo regulierte Transaktionen die rechtliche Vermutung der qualifizierten Stufe erfordern. Es bedeutet auch, dass die Kostenfrage nicht auf die Zertifikatspreise beschränkt ist, da Onboarding-Aufwand, jährliche Erneuerung und die Anzahl der juristischen Personen die gesamte Betriebsbelastung für kleinere Nutzer beeinflussen.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
Nach Siegeltyp: Regulatorische Anforderungen stützen qualifizierte Siegel
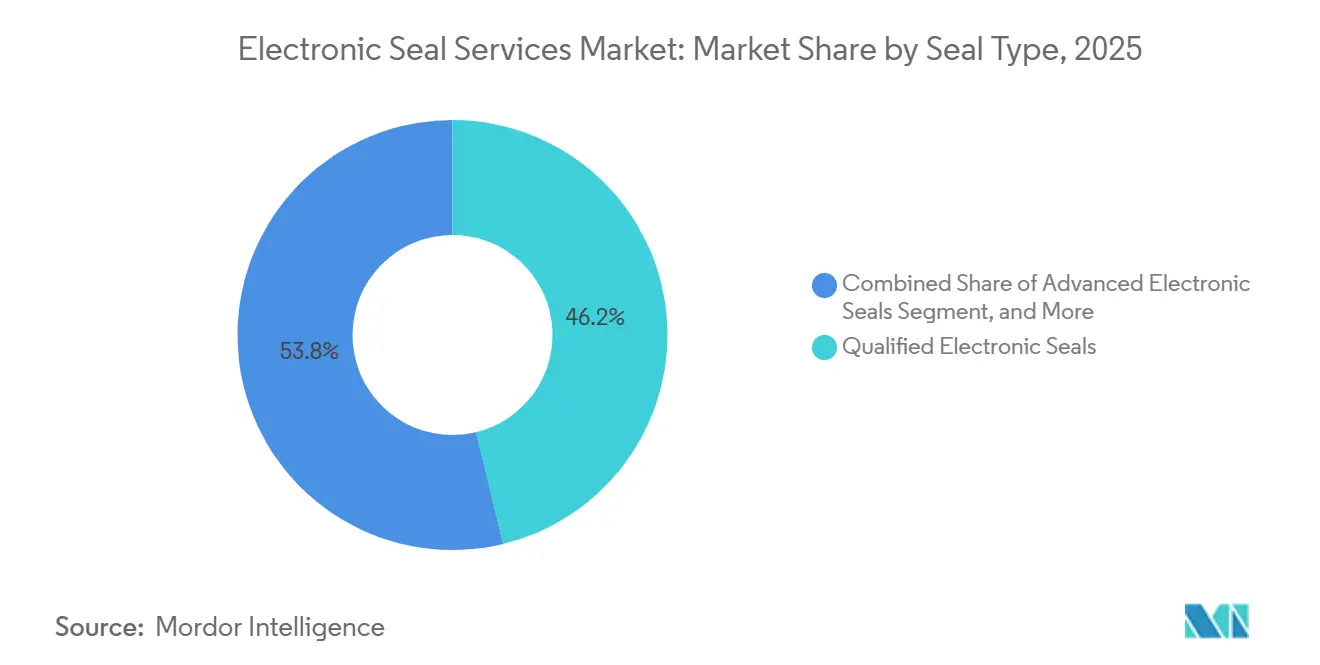
Qualifizierte elektronische Siegel erfassten 2025 46,21 % des Marktes für elektronische Siegeldienste. Ihre Position spiegelt den obligatorischen Einsatz in PSD2-regulierten Zahlungsflüssen, EU-EPREL-Produktregistereinreichungen und grenzüberschreitenden Rechnungsstellungsanforderungen wider. Die Anerkennung in allen 27 EU-Mitgliedstaaten gemäß Artikel 35 der eIDAS macht dies zur Standardstufe für regulierte europäische Workflows. Qualifizierte Siegel sind besonders relevant, wenn ein Unternehmen die höchste rechtliche Sicherheit für die juristische Person hinter einem Dokument benötigt. BFSI-, Regierungs- und Pharmakunden haben starke Gründe, diese Stufe zu nutzen, da ihre Dokumente detaillierten Kontrollen unterliegen. Die qualifizierte Stufe unterstützt auch Workflows, die Identitätsverifizierung, Zertifikatskontrolle und Langzeitvalidierung innerhalb eines einzigen Betriebsmodells erfordern.
Fortgeschrittene elektronische Siegel sollen von 2026 bis 2031 mit einer CAGR von 23,84 % wachsen, was über der Gesamtrate liegt. Ihre Attraktivität liegt in einer reibungsärmeren Option für die in Enterprise-Resource-Planning integrierte Rechnungsautomatisierung und für die Herkunftssicherung KI-generierter Inhalte. Akzeptierte Formate, darunter XAdES, PAdES und CAdES, unterstützen die Nutzung über mehrere grenzüberschreitende Dokumentenformate hinweg. Einfache oder grundlegende elektronische Siegel bedienen weiterhin Einstiegsbedürfnisse bei der Massenbeschriftung und behalten eine kleinere, stabile Position. Organisationen, die an die rechtlichen Grenzen einfacher Siegel stoßen, können zu fortgeschrittenen Siegeln wechseln, bevor sie entscheiden, ob ein qualifizierter Status erforderlich ist. Der Markt für elektronische Siegeldienste bietet daher eine abgestufte Wahl zwischen Einfachheit, Integration und rechtlicher Sicherheit.


Nach Bereitstellung: Cloud kombiniert führende Skalierung mit schnellem Wachstum
Die Cloud-Bereitstellung hielt 2025 einen Anteil von 66,81 % am Markt für elektronische Siegeldienste und soll bis 2031 mit einer CAGR von 25,37 % wachsen. Diese Kombination spiegelt die betrieblichen Vorteile der API-gesteuerten Siegelung im Vergleich zu hardwaregebundenen Modellen für qualifizierte Siegelerstellungsgeräte wider. GMO GlobalSigns Bericht über mehr als 6 Millionen monatliche Signiervorgänge im Jahr 2025, wobei Siegel 75 % ausmachten, veranschaulicht das Volumen, das ein gehosteter Dienst unterstützen kann.[3] In Polen unterstützt die KSeF-Anforderung die Nutzung API-verbundener Systeme für die automatisierte Rechnungssiegelung ohne Kartenlesegeräte. Die Abonnementbereitstellung kann auch den Bedarf der Nutzer an der Verwaltung dedizierter lokaler Hardware reduzieren. Aus diesen Gründen werden Cloud-Systeme für viele Organisationen zum zentralen Element der wiederholbaren Dokumentenverarbeitung.
Die On-Premise-Bereitstellung bleibt für Nutzer in der Zentralregierung, im Verteidigungsbereich und in der Finanzmarktinfrastruktur relevant, die Datenresidenzanforderungen bei cloudbasiertem Schlüsselmanagement unterliegen. Diese Organisationen benötigen möglicherweise eine enge Kontrolle über kryptografische Schlüssel und bevorzugen eine Umgebung, die das Schlüsselmaterial innerhalb interner Systeme hält. Hybridmodelle adressieren diesen Bedarf, indem sie lokale Schlüsselspeicherung mit Cloud-Orchestrierung verbinden. Diese Konfiguration kann eine luftspaltgesicherte Schlüsselkontrolle unterstützen und gleichzeitig ermöglichen, dass Siegel innerhalb cloud-gehosteter Enterprise-Resource-Planning-Workflows funktionieren. Der Markt für elektronische Siegeldienste kann daher unterschiedliche Betriebsanforderungen erfüllen, anstatt auf ein einziges Bereitstellungsmodell zu setzen. Das Fortbestehen dieser Alternativen spiegelt die anhaltende Bedeutung von Sicherheitskontrollen und Beschaffungsregeln in sensiblen Anwendungsfällen wider.
Nach Unternehmensgröße: Großunternehmen führen, während KMU schneller wachsen
Großunternehmen hielten 2025 einen Anteil von 64,59 % am Markt für elektronische Siegeldienste. Ihre führende Position ist mit umfangreichen Compliance-Verpflichtungen, der Fähigkeit zum Onboarding bei qualifizierten Vertrauensdienstanbietern und Budgets für die Systemintegration verbunden. Einsätze konzentrieren sich auf BFSI, Pharmazeutika und industrielle Fertigung, wo hohe Dokumentenvolumina eine programmatische Siegelung rechtfertigen können. Große Organisationen verwalten auch regulatorische Einreichungen, Stapelrechnungen und Prüfzertifikate über etablierte Unternehmenssysteme. Diese Systeme bieten eine praktische Grundlage für die Integration eines Organisationssiegels in die gewöhnliche Dokumentenproduktion. Der Umfang dieser Workflows macht das Siegel zu einer wiederkehrenden Betriebskontrolle und nicht zu einem Werkzeug, das nur für ungewöhnliche Transaktionen verwendet wird.
Kleine und mittlere Unternehmen sollen mit der höchsten CAGR nach Unternehmensgröße von 26,41 % von 2026 bis 2031 wachsen. Die polnische KSeF-Anforderung für die qualifizierte Siegelauthentifizierung bei den meisten Rechnungseinreichungen bis April 2026 bringt cloud-basierte qualifizierte Siegelung in die Compliance kleiner Unternehmen. Cloud-native Anbieterpreise ab 15 EUR (16 USD) pro Nutzer und Monat reduzieren den anfänglichen Aufwand, der qualifizierte Siegel bisher auf größere Budgets beschränkte. Die verbleibenden Kosten für die Identitätsprüfung von Organisationen beeinflussen weiterhin Adoptionsentscheidungen für einige kleinere Unternehmen. Dennoch schafft die vorgeschriebene Rechnungsstellung einen klaren Anwendungsfall und eine Frist für die Implementierung. Dies erklärt, warum KMU voraussichtlich den breiteren Markt für elektronische Siegeldienste während des Prognosezeitraums übertreffen werden.
Nach Endnutzer: BFSI liefert Nachfrage, Gesundheits- und Biowissenschaften gewinnen an Tempo
BFSI entfiel 2025 auf 34,53 % des Marktes für elektronische Siegeldienste. Die Nachfrage wird durch PSD2-Anforderungen für qualifizierte elektronische Siegelzertifikate in Open-Banking-Anwendungsprogrammierschnittstellen-Kommunikation, Geldwäsche-Prüfpfaden und Wertpapierdokumentation gestützt. Zahlungsinstitute verwenden Siegel, um die Organisation hinter Mitteilungen zu authentifizieren, die an Open-Banking-Endpunkte gesendet werden. GlobalSigns Leitfaden identifiziert das qualifizierte elektronische Siegelzertifikat als Teil des Onboarding-Prozesses für Zahlungsdienstleister. Dieser compliance-basierte Einsatz gibt dem Segment eine stabile Nachfragebasis, die nicht nur von diskretionären Technologieausgaben abhängt. BFSI-Nutzer schätzen auch Nichtabstreitbarkeit und klare organisatorische Verantwortlichkeit für hochwertige Unterlagen.
Die Gesundheits- und Biowissenschaftsbranche soll von 2026 bis 2031 mit einer CAGR von 24,82 % wachsen. Die US-amerikanischen Centers for Medicare and Medicaid Services veröffentlichten im März 2026 eine endgültige Regel, die Standards für Transaktionen zur Anheftung von Gesundheitsansprüchen gemäß X12N 275 und HL7 festlegte. Die Regel trat am 26. Mai 2026 in Kraft und verlangt digitale Signaturen für die Absenderauthentifizierung, Dokumentenintegrität und Nichtabstreitbarkeit. CMS schätzte jährliche Einsparungen von bis zu 782 Millionen USD für betroffene Einrichtungen. Gesundheitsorganisationen können auch auf spezifische bundesstaatliche Anforderungen für Anspruchsdaten und für Unterlagen stoßen, die durch FDA 21 CFR Part 11 geregelt werden. Behörden und öffentliche Verwaltung sowie IT und Telekommunikation bilden die verbleibende Nachfragebasis.
Geografische Analyse
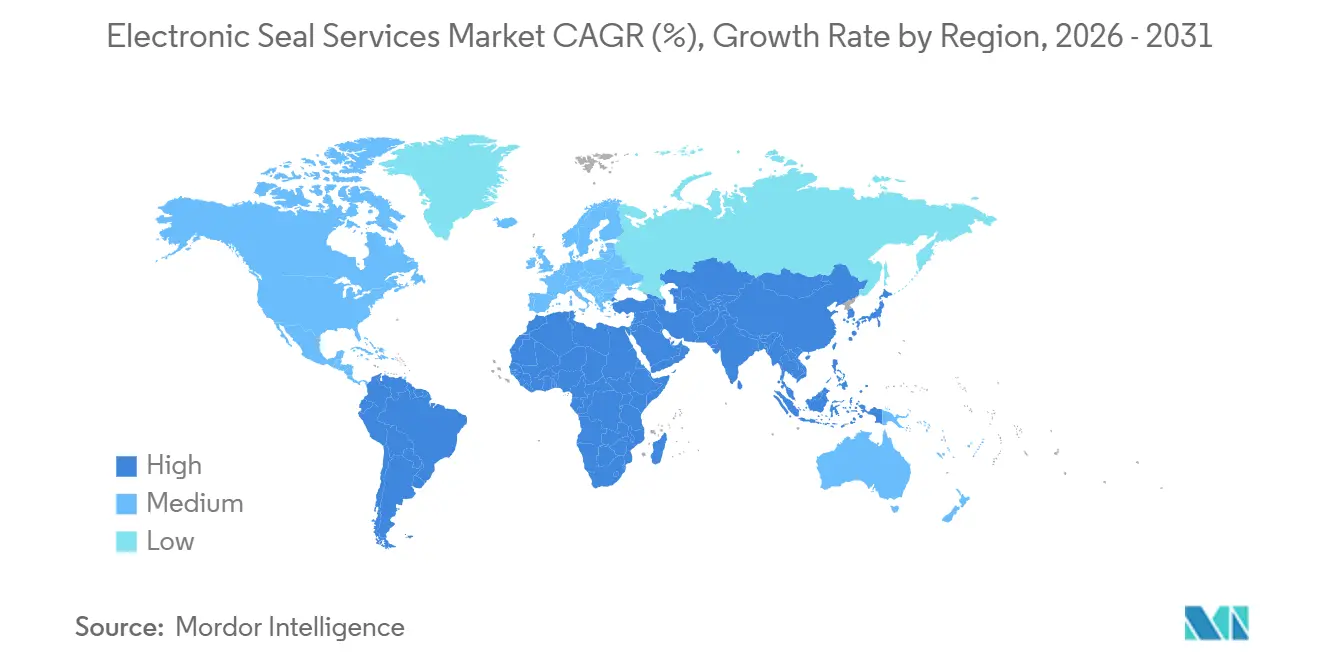
Nordamerika hielt 2025 einen Anteil von 34,72 % am Markt für elektronische Siegeldienste. Die Region profitiert von einer Konzentration digitaler Vertrauensanbieter, darunter DocuSign, DigiCert und Entrust, sowie einem rechtlichen Umfeld, das durch den ESIGN Act, UETA und sektorspezifische Anforderungen geprägt ist. Die CMS-Regel zur Anheftung von Ansprüchen schuf ein US-amerikanisches Adoptionsereignis für HIPAA-regulierte Einrichtungen im Gesundheitswesen, als sie am 26. Mai 2026 in Kraft trat. Die Regel ist von der eIDAS-Angleichung getrennt und unterstützt einen lokalen Compliance-Fall für vertrauenswürdige digitale Unterlagen. CMS schätzte, dass die Standards jährliche Einsparungen von bis zu 782 Millionen USD für betroffene Einrichtungen generieren könnten. Kanada trägt durch föderale Aktivitäten im Bereich der digitalen Regierung zur Nachfrage bei, während die US-amerikanischen Finanzanforderungen sich auf Wertpapierregistrierungs- und Derivate-Reporting-Workflows ausweiten.
Der asiatisch-pazifische Raum soll von 2026 bis 2031 mit einer CAGR von 24,91 % wachsen, der höchsten regionalen Rate im Markt für elektronische Siegeldienste. Die Region kombiniert mehrere nationale Adoptionspfade anstatt eines einzigen gemeinsamen Rahmens. Japans nationales E-Siegel-Rahmenwerk trat im Frühjahr 2026 in den Vollbetrieb, und WingArc 1st und Cybertrust lancierten am 30. Juni 2026 das Trustee e-Seal. Indien hielt ab Januar 2026 die weltweit größte Anzahl aktiver Legal Entity Identifiers und verzeichnete im zweiten Quartal 2026 die höchste LEI-Wachstumsrate. GLEIF gab im September 2026 die Ernennung von eMudhra zum Validierungsagenten bekannt und integrierte die LEI-Ausstellung in dessen Identitätsverifizierungsprozesse.[4] Chinas Gesetz über elektronische Signaturen unterstützt das regionale Volumen, obwohl staatlich definierte Vertrauensrahmen den Zugang für nicht-inländische qualifizierte Vertrauensdienstanbieter einschränken.
Europa hielt 2025 die zweitgrößte regionale Position, angetrieben durch eIDAS-2.0-Compliance-Zyklen und die weltweit höchste Konzentration qualifizierter Vertrauensdienstanbieter auf der Vertrauensliste. Deutschland, Frankreich und Italien sind die größten einzelnen Ländermärkte in der Region. Der Markt für elektronische Siegeldienste in Europa profitiert von einheitlichen Anerkennungsregeln für qualifizierte elektronische Siegel, obwohl nationale Onboarding-Praktiken weiterhin variieren können. Südamerika konzentriert sich auf Brasilien, wo ICP-Brasil die qualifizierte Siegelung unterstützt, und auf Mexiko, wo das obligatorische CFDI-E-Rechnungsrahmenwerk der SAT die Nachfrage nach maschinell unterzeichneten Organisationssiegeln stützt. Der Nahe Osten und Afrika befinden sich in einem früheren Stadium der Adoption. Die digitale Regierungsagenda der VAE und die Vision-2030-Programme Saudi-Arabiens verankern die Nachfrage im gesamten Golfraum.

Wettbewerbslandschaft
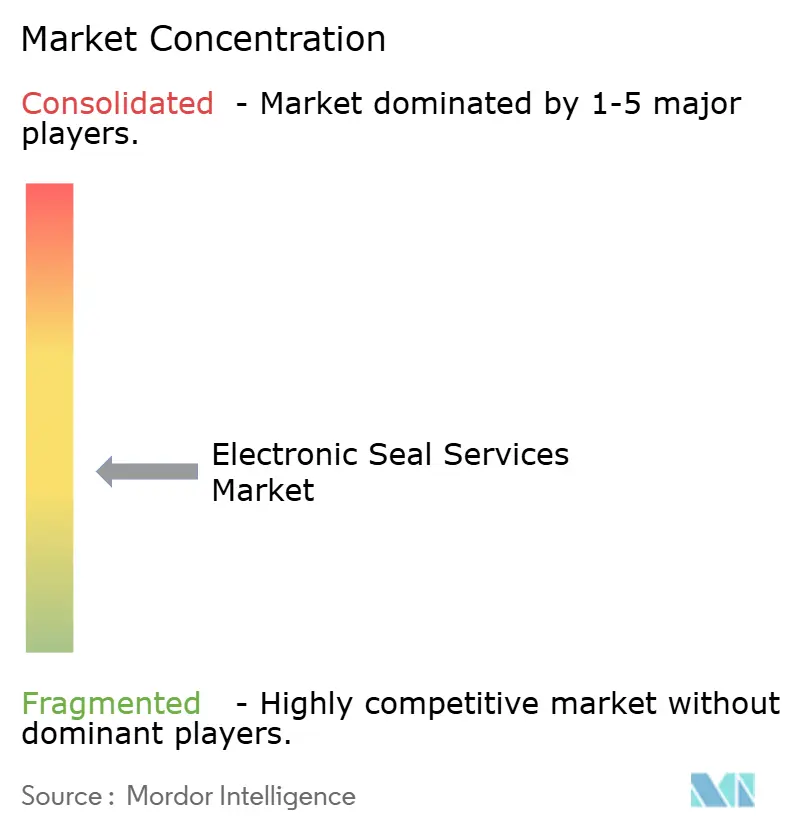
Der Markt für elektronische Siegeldienste ist mäßig fragmentiert mit einer zweistufigen Wettbewerbsstruktur. Die erste Stufe umfasst paneuropäische qualifizierte Vertrauensdienstanbieter und globale digitale Vertrauensplattformen wie Namirial, DigiCert, Entrust, GlobalSign, InfoCert und Bundesdruckerei. Diese Anbieter konkurrieren auf der Grundlage der Abdeckung der Vertrauensliste, der Tiefe der ETSI-Zertifizierung und der Ausrichtung auf eIDAS 2.0. Die zweite Stufe enthält Workflow-Schicht-Anbieter wie DocuSign und Adobe, die Siegelfunktionen in Vertragsmanagement- und Dokumenten-Cloud-Produkte einbetten. Die Wettbewerbsunterscheidung basiert zunehmend darauf, wie gut ein Anbieter Ausstellung, Identitätsverifizierung, kryptografische Sicherheit, Integration und Aufbewahrung von Unterlagen kombiniert. Dies begünstigt Anbieter, die den gesamten Dokumentenlebenszyklus bedienen können, anstatt nur eine enge Siegelfunktion.
Regulatorische Abdeckung, API-Entwicklererfahrung und KI-Betrugsgegenmaßnahmen prägen Wettbewerbsentscheidungen im Markt für elektronische Siegeldienste. API-Tools, Enterprise-Resource-Planning-Konnektoren und Testumgebungen sind wichtig, weil Kunden Siegel innerhalb bestehender Hochvolumen-Workflows betreiben müssen. DigiCert aktualisierte seinen Document Trust Manager im März 2026 mit vorintegrierten Signierfunktionen für DocuSign, Adobe Sign und Adobe Acrobat, zentralisiertem privatem Schlüsselmanagement, biometrischer Fernunterzeichnerauthentifizierung und Prüfkontrollen, die auf mehrere Vertrauensrahmen ausgerichtet sind.[5] Im April 2026 führte das Unternehmen den Content Trust Manager ein, um C2PA-kryptografische Beglaubigungen an digitale Medien anzuhängen. Namirial schloss seinen gemeldeten eIDAS-2.0-Konformitätsprozess in Italien, Frankreich und Spanien im Mai 2026 ab und stärkte damit seine Position bei regulierten EU-Beschaffungen.
Kleine und mittlere Unternehmen bieten eine wesentliche Chance, da die Cloud-Bereitstellung die Zugangshürden senkt, während der Onboarding-Aufwand die Konversion zu qualifizierten Siegeln weiterhin einschränkt. Anbieter, die standardkonforme und effiziente Identitätsprüfungsprozesse bereitstellen können, sind möglicherweise besser positioniert, um diese compliance-getriebene Kundengruppe zu bedienen. GlobalSigns Hochvolumen-Signierergebnis unterstreicht den Wert eines Dienstleistungsmodells, das häufige organisatorische Siegelereignisse unterstützen kann. Anbieter müssen auch Cloud-, On-Premise- und hybride Schlüsselmanagementanforderungen unterstützen, da sensible Regierungs- und Finanznutzer möglicherweise keinen vollständig gehosteten Dienst nutzen. Der Markt für elektronische Siegeldienste bleibt wettbewerbsintensiv, da Anbieter sowohl lokale regulatorische Anforderungen als auch systemseitige Integration berücksichtigen müssen. Seine Wettbewerbslandschaft wird daher mehr durch operative Vertrauensfähigkeiten als durch die Siegelausstellung allein geprägt.
Branchenführer im Markt für elektronische Siegeldienste
-
Namirial S.p.A.
-
DocuSign, Inc.
-
Entrust Corporation
-
D-Trust GmbH
-
InfoCert S.p.A.
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert

Jüngste Branchenentwicklungen
- September 2026: GLEIF gab die Ernennung von eMudhra Limited zum Validierungsagenten von Legal Entity Identifier India Limited bekannt und integrierte die LEI-Ausstellung in eMudhras etablierte Identitätsverifizierungsprozesse. Indien hielt ab Januar 2026 die weltweit größte Anzahl aktiver LEIs und verzeichnete im zweiten Quartal 2026 die weltweit höchste LEI-Wachstumsrate.
- Juni 2026: WingArc 1st und Cybertrust (Japan) lancierten das Trustee e-Seal, das die Identität des Ausstellers kryptografisch an PDFs bindet, um KI-gesteuerte Dokumentenmanipulation zu bekämpfen. Die Markteinführung markierte die kommerzielle Aktivierung von Japans nationalem E-Siegel-Rahmenwerk, das im Frühjahr 2026 in den Vollbetrieb trat.
- Mai 2026: Namirial gab den Abschluss seines eIDAS-2.0-Konformitätsprozesses in Italien, Frankreich und Spanien bekannt und wurde damit einer der ersten qualifizierten Vertrauensdienstanbieter, der Konformitätsbewertungsberichte für die Einhaltung von Artikel 29-bis (rQSCD-Management) erhielt. Seine Namirial-Onboarding-Plattform erhielt im November 2025 die ETSI-TS-119-461-v2.1.1-Zertifizierung.
- April 2026: DigiCert lancierte den Content Trust Manager innerhalb der DigiCert-ONE-Plattform, der es Organisationen ermöglicht, C2PA-standardisierte kryptografische Beglaubigungen an digitale Medien für manipulationssichere Herkunftssicherung anzuhängen und die PKI-gestützte Siegelung von PDFs auf Bilder und Videos auszuweiten.


Berichtsumfang des globalen Marktes für elektronische Siegeldienste
Der Markt für elektronische Siegeldienste umfasst Vertrauensdienstanbieter, die digitale Siegel ausstellen und verwalten, die von juristischen Personen (Unternehmen, Regierungsstellen, Institutionen) verwendet werden, um den Ursprung und die Integrität elektronischer Dokumente und Daten zu gewährleisten. Ein elektronischer Siegeldienst (eSeal) fungiert als digitales Äquivalent eines Unternehmensstempels, typischerweise implementiert über Public-Key-Infrastruktur (PKI) und in regulierten Märkten als qualifizierte elektronische Siegel unter Rahmenwerken wie eIDAS, die rechtliche Vermutungen der Authentizität und Nichtabstreitbarkeit für B2B- und B2G-Transaktionen bieten.
Der Bericht über den Markt für elektronische Siegeldienste ist segmentiert nach Siegeltyp (einfache/grundlegende elektronische Siegel, fortgeschrittene elektronische Siegel und qualifizierte elektronische Siegel), Bereitstellung (Cloud, On-Premise und Hybrid), Unternehmensgröße (kleine und mittlere Unternehmen sowie Großunternehmen), Endnutzer (Banken, Finanzdienstleistungen und Versicherungen (BFSI), Behörden und öffentliche Verwaltung, Gesundheits- und Biowissenschaften, IT und Telekommunikation sowie sonstige Endnutzer) und Geografie (Nordamerika, Südamerika, Europa, asiatisch-pazifischer Raum, Naher Osten und Afrika). Die Marktprognosen werden in Wertangaben (USD) bereitgestellt.
| Einfache/grundlegende elektronische Siegel |
| Fortgeschrittene elektronische Siegel |
| Qualifizierte elektronische Siegel |
| Cloud |
| On-Premise |
| Hybrid |
| Kleine und mittlere Unternehmen |
| Großunternehmen |
| Banken, Finanzdienstleistungen und Versicherungen (BFSI) |
| Behörden und öffentliche Verwaltung |
| Gesundheits- und Biowissenschaften |
| IT und Telekommunikation |
| Sonstige Endnutzer |
| Nordamerika | Vereinigte Staaten | |
| Kanada | ||
| Südamerika | Brasilien | |
| Mexiko | ||
| Übriges Südamerika | ||
| Europa | Deutschland | |
| Vereinigtes Königreich | ||
| Frankreich | ||
| Übriges Europa | ||
| Asiatisch-pazifischer Raum | China | |
| Japan | ||
| Indien | ||
| Übriger asiatisch-pazifischer Raum | ||
| Naher Osten und Afrika | Naher Osten | Saudi-Arabien |
| Vereinigte Arabische Emirate | ||
| Übriger Naher Osten | ||
| Afrika | Südafrika | |
| Übriges Afrika | ||
| Nach Siegeltyp | Einfache/grundlegende elektronische Siegel | ||
| Fortgeschrittene elektronische Siegel | |||
| Qualifizierte elektronische Siegel | |||
| Nach Bereitstellung | Cloud | ||
| On-Premise | |||
| Hybrid | |||
| Nach Unternehmensgröße | Kleine und mittlere Unternehmen | ||
| Großunternehmen | |||
| Nach Endnutzer | Banken, Finanzdienstleistungen und Versicherungen (BFSI) | ||
| Behörden und öffentliche Verwaltung | |||
| Gesundheits- und Biowissenschaften | |||
| IT und Telekommunikation | |||
| Sonstige Endnutzer | |||
| Nach Geografie | Nordamerika | Vereinigte Staaten | |
| Kanada | |||
| Südamerika | Brasilien | ||
| Mexiko | |||
| Übriges Südamerika | |||
| Europa | Deutschland | ||
| Vereinigtes Königreich | |||
| Frankreich | |||
| Übriges Europa | |||
| Asiatisch-pazifischer Raum | China | ||
| Japan | |||
| Indien | |||
| Übriger asiatisch-pazifischer Raum | |||
| Naher Osten und Afrika | Naher Osten | Saudi-Arabien | |
| Vereinigte Arabische Emirate | |||
| Übriger Naher Osten | |||
| Afrika | Südafrika | ||
| Übriges Afrika | |||


Im Bericht beantwortete Schlüsselfragen
Wie groß ist der Markt für elektronische Siegeldienste?
Die Marktgröße für elektronische Siegeldienste wurde 2025 auf 0,58 Milliarden USD geschätzt und soll von 0,68 Milliarden USD im Jahr 2026 auf 1,68 Milliarden USD bis 2031 wachsen, bei einer CAGR von 19,83 % während des Prognosezeitraums (2026–2031).
Was treibt die Nachfrage nach elektronischen Siegeldiensten an?
eIDAS 2.0, papierlose Workflows, automatisierte Hochvolumen-Dokumentenverarbeitung und eine steigende Nachfrage nach manipulationssicheren Unternehmensunterlagen unterstützen die Adoption. Diese Faktoren verbinden regulatorische Anforderungen mit den Systemen, die Organisationsdokumente erstellen, weiterleiten und aufbewahren.
Welcher Siegeltyp führt bei der Adoption?
Qualifizierte elektronische Siegel führten 2025 mit einem Anteil von 46,21 %, da regulierte Zahlungs-, Produktregister- und grenzüberschreitende Rechnungsstellungs-Workflows eine starke rechtliche Sicherheit erfordern. Ihre Position spiegelt den rechtlichen und operativen Wert einer anerkannten Beglaubigung auf Entitätsebene für regulierte europäische Workflows wider.
Warum wächst die Cloud-Bereitstellung schnell?
Die Cloud-Bereitstellung hielt 2025 einen Anteil von 66,81 % und soll bis 2031 mit 25,37 % wachsen, da APIs die Siegelung mit bestehenden Unternehmenssystemen ohne dedizierte Hardware verbinden können. Dieser Ansatz unterstützt wiederkehrende Aufgaben wie Stapelrechnungen und andere Hochvolumen-Unterlagen.
Welcher Endnutzersektor hat die größte Nachfrage?
BFSI führte 2025 mit einem Anteil von 34,53 %, gestützt durch die Authentifizierung von Zahlungsdienstleistern, Prüfpfade und Anforderungen an die Wertpapierdokumentation. Diese Anwendungen erfordern eine starke organisatorische Authentifizierung und Nichtabstreitbarkeit in regulierten Prozessen.
Welche Region wird am schnellsten wachsen?
Der asiatisch-pazifische Raum soll bis 2031 mit einer CAGR von 24,91 % wachsen, gestützt durch nationale Aktivitäten im Bereich digitaler Vertrauensdienste in Japan, Indien und China. Die Region kombiniert separate nationale Rahmenwerke anstatt eines einzigen gemeinsamen rechtlichen Ansatzes, sodass Anbieter- und Nutzeranforderungen in der Region erheblich variieren können.


 Ihre Daten sind sicher und werden niemals verkauft oder weitergegeben.
