
Taille et part du marché des charges électroniques
VUE D’ENSEMBLE DU MARCHÉ
| Période d'étude | 2021 - 2031 |
|---|---|
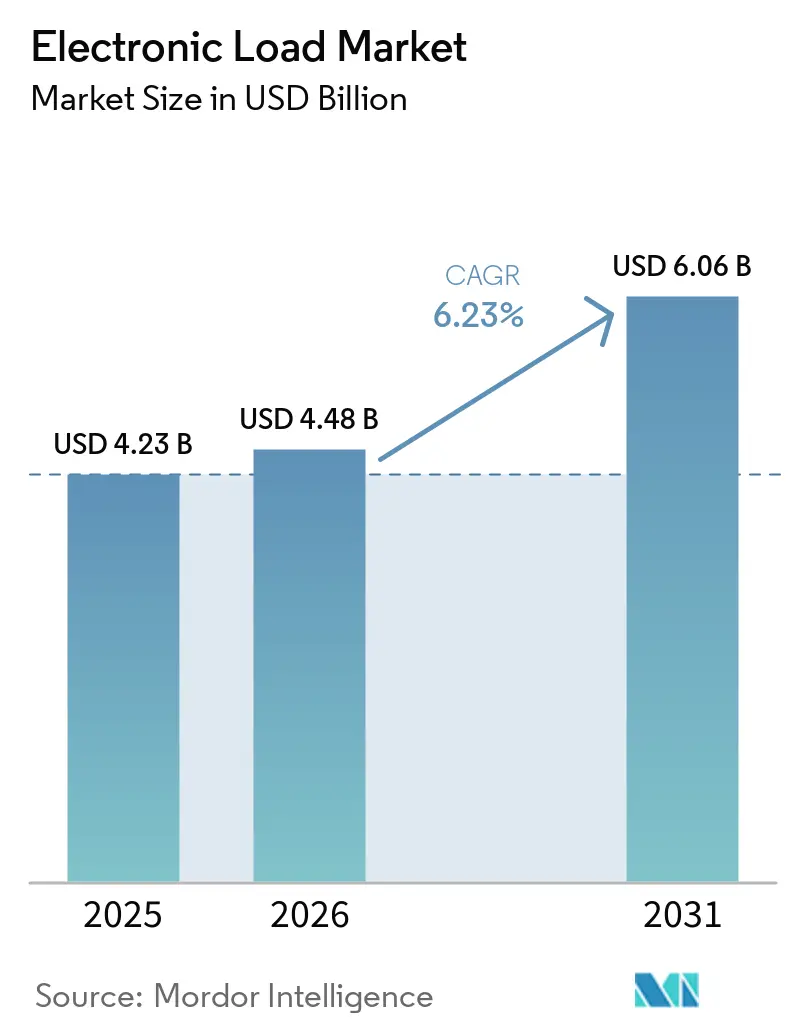
| Taille du Marché (2026) | 4.48 Milliards de dollars |
| Taille du Marché (2031) | 6.06 Milliards de dollars |
| Growth Rate (2026 - 2031) | 6.23 % |
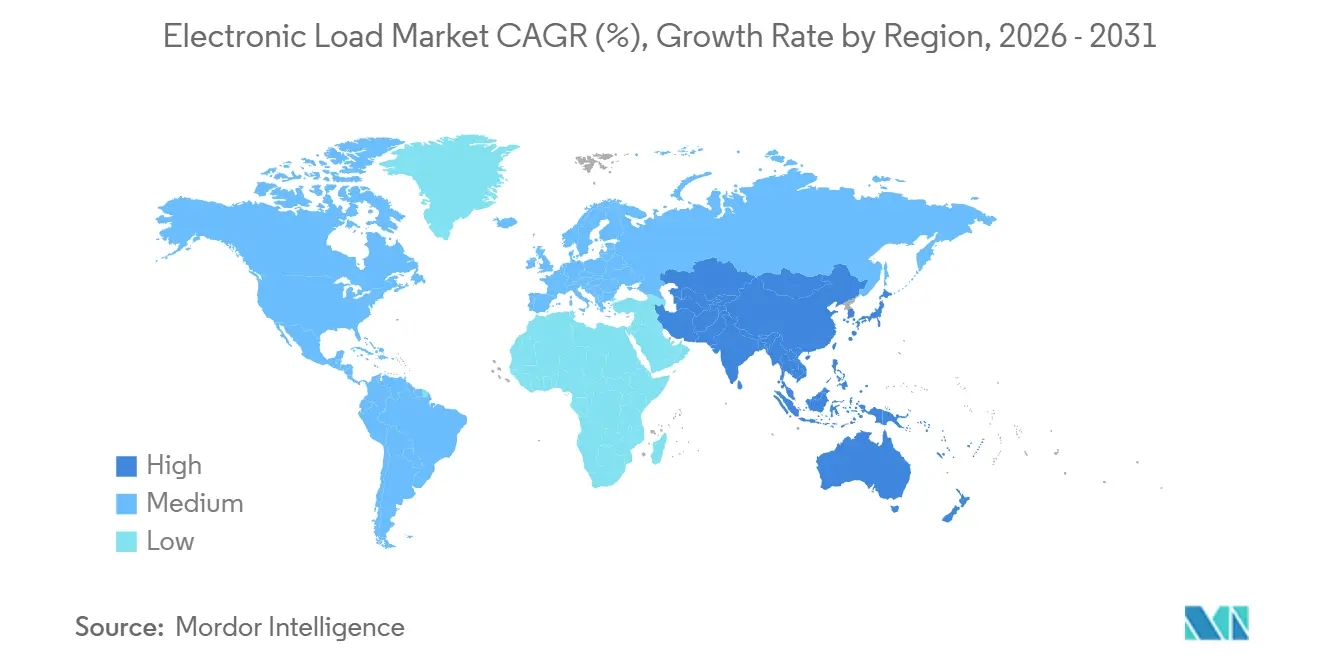
| Marché à la Croissance la Plus Rapide | Asie-Pacifique |
| Plus Grand Marché | Amérique du Nord |
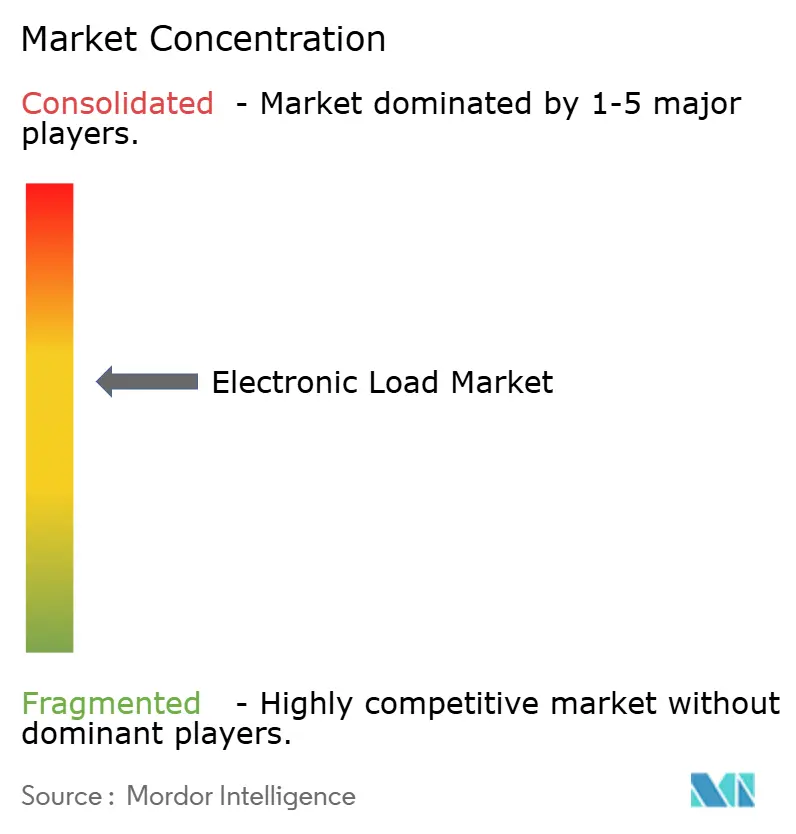
| Concentration du Marché | Moyen |
Acteurs majeurs
*Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier Image © Mordor Intelligence. La réutilisation nécessite une attribution sous CC BY 4.0. |
|
Analyse du marché des charges électroniques par Mordor Intelligence
La taille du marché des charges électroniques devrait croître de 4,23 milliards USD en 2025 à 4,48 milliards USD en 2026 et atteindre 6,06 milliards USD d'ici 2031, à un CAGR de 6,23 % durant la période de prévision (2026-2031). Les investissements simultanés dans les groupes motopropulseurs de véhicules électriques, le stockage de batteries à l'échelle du réseau et l'infrastructure de centres de données à courant continu haute tension (HVDC) façonnent le marché, car ces applications nécessitent des systèmes de validation plus grands et plus performants. Ces applications progressent simultanément, élargissant les achats dans les budgets des secteurs automobile, des services publics et des centres de données hyperscale, tout en réduisant la dépendance à une seule catégorie d'utilisation finale ou à un seul cycle d'approvisionnement en équipements de test. Les exigences de validation demandent de plus en plus des tensions plus élevées, des réponses en courant plus rapides, des plages de puissance plus importantes, un fonctionnement automatisé et des séquences de test reproductibles qui prennent en charge les environnements de développement et de production sans nécessiter de modifications manuelles de configuration entre les cycles de test. Les exigences de conformité pour les systèmes de stockage d'énergie et les systèmes d'alimentation militaires augmentent également les tests requis pour chaque programme, même lorsque les dépenses en équipements ralentissent ou que les délais d'approbation des projets s'allongent, car les tests restent essentiels avant la qualification finale. Les fournisseurs qui offrent une haute densité de puissance, un fonctionnement régénératif, des tests contrôlés par logiciel et un support de calibration fiable sont mieux positionnés pour répondre à ces exigences techniques et opérationnelles plus larges dans les laboratoires, les sites de fabrication et les installations de qualification spécialisées.
Principaux enseignements du rapport
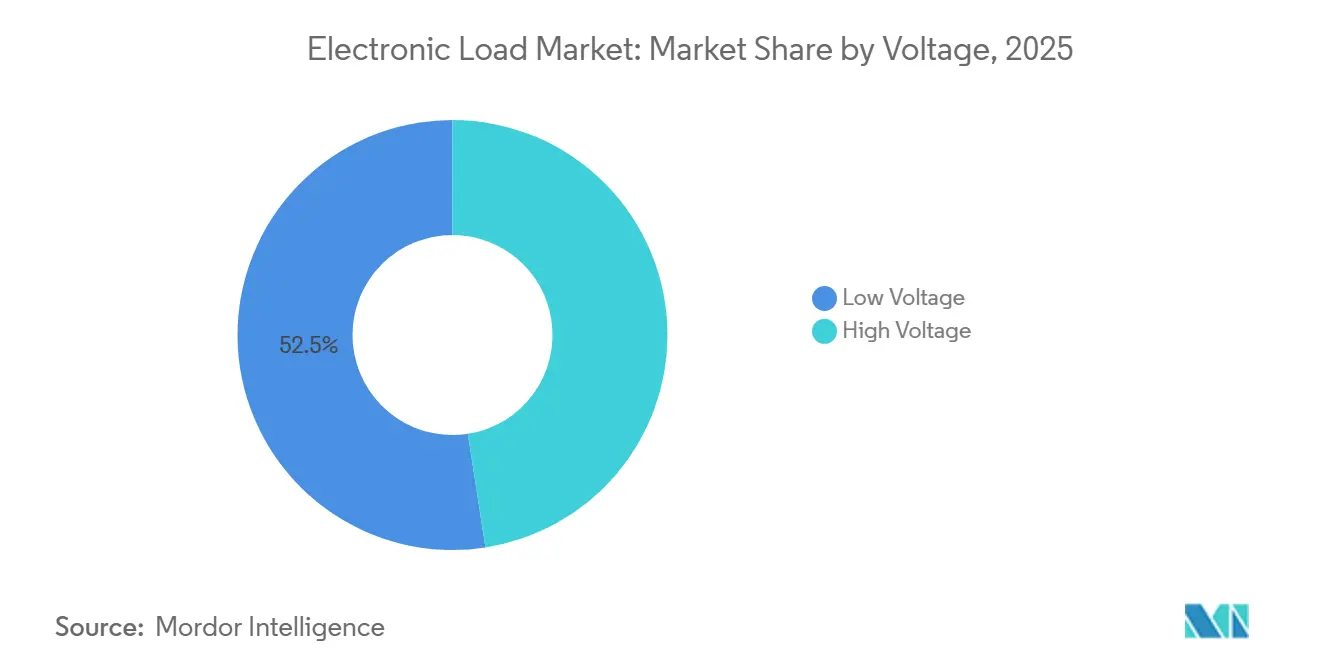
- Par tension, les charges basse tension détenaient 52,45 % de la part du marché des charges électroniques en 2025, tandis que les charges haute tension devraient croître à un CAGR de 7,13 % jusqu'en 2031.
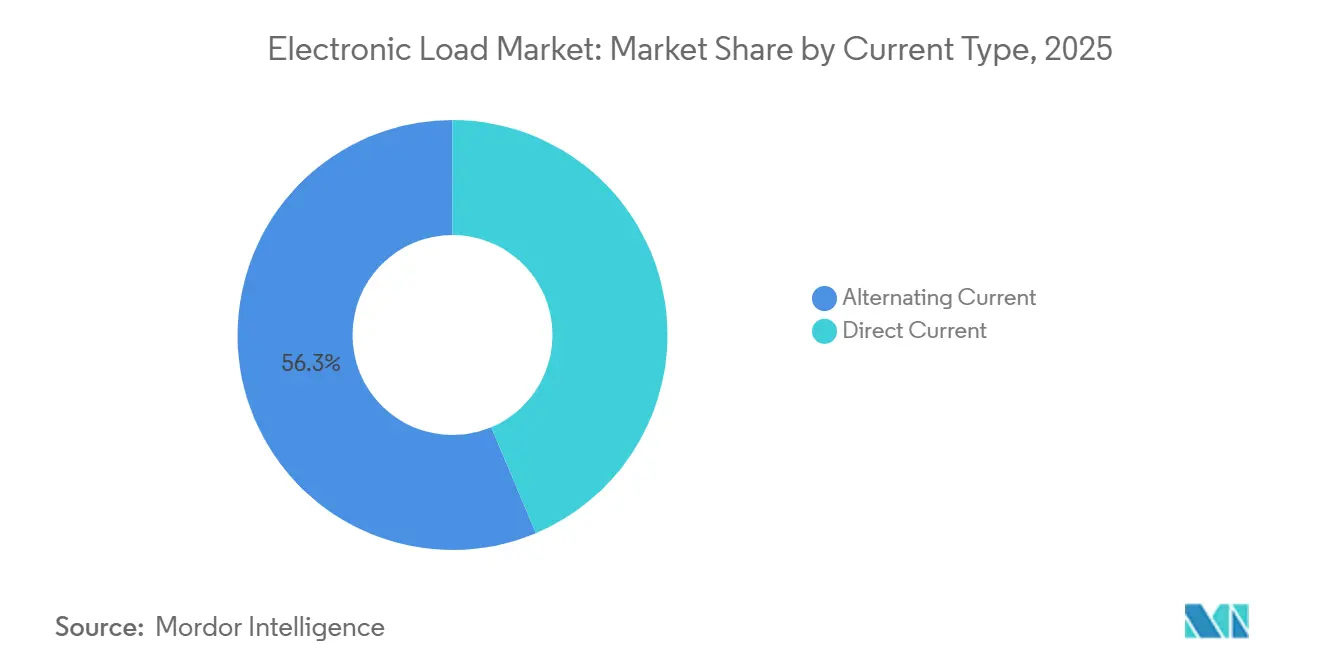
- Par type de courant, les charges à courant continu détenaient 56,34 % de la part du marché des charges électroniques en 2025 et devraient croître à un CAGR de 7,32 % jusqu'en 2031.
- Par application, les communications sans fil et l'infrastructure détenaient 31,28 % des revenus en 2025, tandis que l'énergie devrait se développer à un CAGR de 7,67 % jusqu'en 2031.
- Par géographie, l'Amérique du Nord détenait 30,68 % des revenus en 2025, tandis que l'Asie-Pacifique devrait se développer à un CAGR de 7,11 % jusqu'en 2031.
Note : La taille du marché et les prévisions figurant dans ce rapport sont générées à l'aide du cadre d'estimation exclusif de Mordor Intelligence, mis à jour avec les dernières données et informations disponibles en janvier 2026.
Tendances et Analyses du Marché
Analyse de l'impact des moteurs*
| Moteur | (~) % d'impact sur les prévisions de CAGR | Pertinence géographique | Horizon temporel de l'impact |
|---|---|---|---|
| Demande de validation des véhicules électriques et des batteries | +1.9% | Mondial, avec un rôle central en Asie-Pacifique, en Amérique du Nord et en Europe | Moyen terme (2-4 ans) |
| Tests des énergies renouvelables et du stockage sur réseau | +1.3% | Mondial, plus fort en Europe, en Chine et en Amérique du Nord | Long terme (≥ 4 ans) |
| Adoption des tests automatisés à haute puissance | +0.9% | Mondial, avec l'Amérique du Nord et l'Asie-Pacifique en tête | Moyen terme (2-4 ans) |
| Qualification de l'électronique de puissance pour l'aérospatiale et la défense | +0.7% | Amérique du Nord et Europe, avec des retombées vers l'Asie-Pacifique | Long terme (≥ 4 ans) |
| Validation HVDC des centres de données IA | +1.2% | Mondial, avec un rôle central en Amérique du Nord et en Asie-Pacifique | Court terme (≤ 2 ans) |
| Source: Mordor Intelligence | |||
Demande de validation des véhicules électriques et des batteries
L'électrification des groupes motopropulseurs de véhicules électriques a fait des tests de batteries un domaine d'application majeur pour les charges électroniques CC haute puissance dans les laboratoires de développement et les environnements de validation en production. Les équipementiers et les fournisseurs de rang 1 doivent valider les cellules, les modules et les batteries complètes selon des profils de décharge, des seuils de protection contre les surintensités et des charges dynamiques qui reproduisent les cycles de conduite. Ces tests nécessitent des charges programmables fonctionnant à 150–1 200 V CC et fournissant des réponses de variation de courant à la milliseconde lors de séquences de test répétées. La transition des architectures de batteries de 400 V à 800 V a rendu de nombreux bancs de test homologués à 600 V inadéquats, incitant les laboratoires disposant de systèmes installés établis à prendre des décisions de remplacement d'équipements. Le marché des charges électroniques en bénéficie, car les programmes à tension plus élevée nécessitent des équipements capables de reproduire des conditions de décharge exigeantes, des événements de protection et des profils de courant dynamiques.
Tests des énergies renouvelables et du stockage sur réseau
Les projets éoliens et solaires à l'échelle des services publics intégrant des systèmes de stockage d'énergie par batterie nécessitent une validation préalable à la mise en service des onduleurs, des systèmes de conversion d'énergie et des commandes de formation de réseau avant de connecter les actifs aux réseaux opérationnels. Les charges électroniques et les systèmes matériels en boucle simulent les profils de charge requis pour cette validation dans des environnements de test contrôlés. En 2025, le Fraunhofer ISE a développé une procédure de test standardisée pour les onduleurs formateurs de réseau dans le cadre du projet GFM Benchmark pour quatre gestionnaires de réseau de transport allemands. Informée par les normes VDE FNN, la procédure exige que les environnements de test reproduisent les perturbations de fréquence et de tension du réseau. En 2025, l'Energy Systems Integration Group (ESIG)[1]Energy Systems Integration Group, "Testing the Performance of Grid-Forming Resources," Energy Systems Integration Group, esig.energy a également établi des indicateurs de performance quantitatifs pour tester les ressources de formation de réseau. Par conséquent, le marché des charges électroniques bénéficie à la fois du déploiement croissant des systèmes de stockage d'énergie et de l'introduction d'exigences de performance plus formelles pour les systèmes connectés au réseau.
Adoption des tests automatisés à haute puissance
La transition des tests manuels sur banc vers des systèmes automatisés à haute puissance réduit le temps nécessaire pour mener à bien les programmes de validation et permet des procédures de test plus reproductibles. Ces systèmes prennent en charge le cyclage prolongé des batteries, l'émulation de l'état de charge et la réplication des transitoires dans un environnement contrôlé par logiciel. Les suites d'alimentation automatisées intègrent ces fonctions dans un processus logiciel contrôlé que les clients peuvent reproduire de manière cohérente sur des séquences de validation détaillées. Les charges régénératives restituent l'énergie absorbée au réseau plutôt que de la dissiper sous forme de chaleur, réduisant ainsi les coûts d'exploitation des laboratoires à haute puissance. Cette capacité rend le cyclage continu des batteries plus pratique, car les bancs de résistances conventionnels entraînent des dépenses énergétiques plus élevées et des exigences de gestion thermique plus importantes. Le marché des charges électroniques bénéficie du remplacement des anciens équipements résistifs par des systèmes régénératifs programmables pouvant s'intégrer aux logiciels de test.
Qualification de l'électronique de puissance pour l'aérospatiale et la défense
Les programmes aérospatiaux et de défense exigent que l'électronique de puissance satisfasse à des normes de qualification qui dépassent celles de nombreuses applications commerciales. Les systèmes de test doivent reproduire des défauts transitoires, des bus à courant alternatif à fréquence variable (« fréquence sauvage ») allant de 360 Hz à 800 Hz, et des conditions thermiques soutenues. La NASA prévoit de mener une vérification de la qualité de l'alimentation en courant continu haute tension à un niveau nominal de 630 V CC en 2025 pour soutenir les futures initiatives de propulsion électrique. La norme ISO 24065 établit les exigences générales de performance pour les contrôleurs de puissance à semi-conducteurs haute puissance utilisés dans les systèmes de distribution primaire des aéronefs [2]Organisation internationale de normalisation, "ISO 24065:2023 Aérospatiale, Contrôleur de puissance à semi-conducteurs haute puissance, Exigences générales de performance," Organisation internationale de normalisation, iso.org . Keysight identifie les charges électroniques régénératives comme des outils pour émuler les entrées de panneaux solaires, les transferts de batteries et l'évolution de la demande de charge utile lors de la qualification des satellites. Les applications nécessitant une vérification contrôlée par charge sur de larges plages de puissance et de fréquence fournissent au marché des charges électroniques une source de demande durable.
Analyse de l'impact des freins*
| Frein | (~) % d'impact sur les prévisions de CAGR | Pertinence géographique | Horizon temporel de l'impact |
|---|---|---|---|
| Coûts élevés des systèmes et de l'intégration | -0.6% | Mondial, plus aigu en Amérique du Sud et au Moyen-Orient et en Afrique | Long terme (≥ 4 ans) |
| Charge de calibration et d'opérateurs qualifiés | -0.4% | Mondial, avec le plus grand effet dans les marchés émergents | Moyen terme (2-4 ans) |
| Goulots d'étranglement thermiques liés au carbure de silicium et aux forts courants | -0.3% | Mondial, particulièrement dans les segments haute puissance | Moyen terme (2-4 ans) |
| Source: Mordor Intelligence | |||
Coûts élevés des systèmes et de l'intégration
Les systèmes de validation automobile et de stockage de batteries à l'échelle du mégawatt nécessitent plus que du matériel de charge électronique. Ils nécessitent également des circuits de refroidissement, des câbles CC à fort courant, l'intégration de châssis de charge, la préparation des installations et des licences de logiciels d'automatisation. Ces exigences peuvent multiplier par trois le coût total du matériel de charge. Cette charge de coût est particulièrement significative pour les laboratoires de test de niveau intermédiaire et les fournisseurs automobiles de rang 2, qui ne peuvent pas répartir ces dépenses sur de grands volumes de validation. De plus, les sites qui ont acquis des bancs de charge à 600 V avant la transition vers les plateformes à 800 V peuvent exploiter des équipements qui ne peuvent pas être économiquement mis à niveau ou réaffectés pour des programmes avancés. Par conséquent, le marché des charges électroniques peut connaître des cycles d'approvisionnement plus longs, car les clients réglementés doivent évaluer les coûts d'infrastructure et les périodes de remboursement du capital prolongées.
Charge de calibration et d'opérateurs qualifiés
Les charges électroniques programmables avec génération de formes d'onde, synchronisation multicanal et réponse dynamique sous la milliseconde nécessitent une calibration et une exploitation plus spécialisées que les instruments de banc conventionnels. Les organisations de test ont besoin d'ingénieurs capables de configurer et de maintenir des systèmes haute puissance, d'interpréter les exigences de test et d'exploiter des logiciels de test automatisés. La disponibilité limitée de ces compétences peut retarder les installations en dehors des centres de test et de mesure établis. En février 2026, AMETEK Programmable Power a nommé Transcat comme distributeur exclusif aux États-Unis, partenaire de calibration certifié et prestataire de location. Cet accord souligne que l'accès aux services de calibration peut être aussi important que la disponibilité des équipements pour soutenir l'adoption par les clients et l'utilisation continue des systèmes. Le marché des charges électroniques fait également face à une plus grande complexité opérationnelle, car les tests des centres de données IA nécessitent des profils dynamiques répondant aux exigences de qualification liées à l'OCP ORV3.
*Nos prévisions considèrent les impacts des moteurs et des contraintes comme directionnels et non additifs. Les prévisions d'impact reflètent la croissance de référence, les effets de composition et les interactions entre variables.
Analyse des segments
Par tension :
les charges haute tension gagnent des parts à mesure que les plateformes à 800 V se développentLes charges haute tension devraient croître à un CAGR de 7,13 % durant 2026-2031, représentant le taux de croissance le plus rapide au sein de la segmentation par tension. Les charges basse tension représentaient 52,45 % des revenus en 2025, constituant la plus grande base de revenus dans ce segment. Le marché des charges électroniques pour les charges basse tension est soutenu par les tests de télécommunications sans fil, les lignes de production d'électronique grand public et les sous-systèmes automobiles hybrides légers à 48 V. Ces applications bénéficient d'une large base installée et de cycles de remplacement plus courts. Cette base installée fournit une base de revenus stable même si la demande d'équipements à tension plus élevée s'accélère.
Le seuil de tension distinguant les systèmes basse et haute tension évolue à mesure que les exigences de test augmentent. Les équipements précédemment classés comme haute tension à 400 V se situent désormais plus près de la plage intermédiaire pour les systèmes de racks IA et les programmes de véhicules en transition vers des architectures à 800 V. Les systèmes de véhicules et de centres de données à tension plus élevée nécessitent des équipements de charge capables de prendre en charge des tensions de bus CC plus élevées à l'interface de test. Cette transition réduit la pertinence des équipements haute tension d'entrée de gamme pour les applications avancées tout en élargissant la catégorie premium pour les systèmes capables de valider les plateformes à 800 V et les rails d'alimentation CC à tension plus élevée.


Par type de courant :
la dominance du CC reflète le changement structurel de la distribution CALes charges à courant continu (CC) représentaient 56,34 % des revenus en 2025 et devraient croître à un CAGR de 7,32 % jusqu'en 2031. Leur position dominante reflète l'adoption croissante des architectures CC dans les centres de données, les véhicules électriques et les systèmes de stockage d'énergie connectés au réseau. Les charges à courant alternatif (CA) restent essentielles pour les tests d'alimentation aéronautique, la validation des entraînements industriels et la caractérisation des onduleurs d'énergie renouvelable. Ces applications fournissent une base de demande stable pour les équipements CA, bien que la croissance reste plus lente que pour les charges CC. Les systèmes CC stimulent également la demande de technologie de charge régénérative, car des tests continus à plusieurs mégawatts généreraient autrement une chaleur et des coûts d'exploitation significatifs.
Tektronix indique que les sous-systèmes de centres de données CC à 800 V nécessitent des charges électroniques dynamiques et régénératives qui reproduisent le comportement de l'alimentation au niveau du rack tout en récupérant l'énergie. Les normes pour les microréseaux CC et la recharge des véhicules électriques continuent d'élargir les exigences de couverture des tests, créant une demande de conformité pour les équipements de charge CC. La validation des piles à combustible pour les programmes de mobilité hydrogène en Europe et en Asie repose également sur la sortie CC et nécessite des profils de courant contrôlés. Par conséquent, le secteur des charges électroniques dessert un large éventail d'applications CC nécessitant à la fois précision et récupération d'énergie.
Par application :
l'accélération du segment énergie dépasse les secteurs établisLes communications sans fil et l'infrastructure devraient représenter 31,28 % des revenus en 2025, restant le plus grand domaine d'application. Le segment énergie devrait enregistrer un CAGR de 7,67 % jusqu'en 2031, le plus élevé parmi les catégories d'application. Le marché des charges électroniques pour les applications énergétiques se développe à mesure que les systèmes de stockage de batteries à l'échelle du réseau nécessitent une validation préalable à la mise en service. La densification continue des réseaux 5G maintient les exigences de test des alimentations pour chaque déploiement de station de base. Les tests automobiles génèrent également une demande de remplacement, car les plateformes de véhicules à 800 V rendent les bancs de test antérieurs moins adaptés.
L'aérospatiale, la défense et les services gouvernementaux nécessitent des charges qui simulent des profils de puissance de mission complexes conformément aux exigences RTCA/DO-160 et MIL-STD-704. Keysight note que les charges électroniques programmables peuvent servir d'émulateurs de batteries pour les tests d'injection de défauts et de protection, réduisant la nécessité d'utiliser des batteries physiques dans des scénarios de surintensité dangereux. La fabrication électronique reste liée aux volumes de production de semi-conducteurs et d'électronique grand public, créant une large base de demande pour les équipements de banc et de puissance moyenne. La catégorie autres comprend les dispositifs médicaux, les systèmes maritimes et la traction ferroviaire, où les équipements sont souvent configurés pour répondre à des exigences spécifiques à l'application, telles que la CEI 60601 et la EN 50155.
Analyse géographique
Marché des Charges Électroniques en Amérique du Nord
L'Amérique du Nord devrait représenter 30,68 % des revenus en 2025, ce qui en fait le premier contributeur régional. La région bénéficie d'une base de clientèle dense composée de maîtres d'œuvre de la défense, d'opérateurs de centres de données hyperscale et d'installations de test pour les fabricants d'équipements d'origine (OEM) de semi-conducteurs. Les exigences américaines en matière de systèmes d'alimentation militaires, de distribution d'énergie pour les centres de données et de recharge de véhicules électriques créent une base d'approvisionnement axée sur la conformité. Les programmes aérospatiaux et de défense nécessitant une qualification spécialisée en électronique de puissance soutiennent davantage le marché des charges électroniques en Amérique du Nord.
Marché des Charges Électroniques en Europe
L'Europe devrait être le deuxième marché régional en importance en 2025. Le secteur automobile allemand illustre comment les systèmes de charges électroniques ont évolué pour devenir des actifs de production dédiés plutôt que de simples outils de niveau instrument. Smart Testsolutions et Valeo ont développé un boîtier de charge modulaire capable de simuler jusqu'à 150 charges dans une seule configuration pour la validation des contrôleurs de zone de compatibilité électromagnétique (CEM). Les pays nordiques et le Royaume-Uni contribuent également à la demande grâce aux programmes de mise en service de stockage d'énergie par batteries pour l'éolien offshore, qui utilisent des tests matériels en boucle fermée.
Marché des Charges Électroniques en Asie-Pacifique, en Amérique du Sud et au Moyen-Orient et Afrique
L'Asie-Pacifique devrait croître à un TCAC de 7,11 % entre 2026 et 2031, soit le taux le plus élevé parmi toutes les régions. La Chine accroît ses achats de charges à courant continu haute tension (CCHT), portés par la production de véhicules électriques, le déploiement du stockage par batteries et les ajouts de capacités en énergie renouvelable. Le Japon joue à la fois le rôle de consommateur et de fournisseur d'équipements de haute précision, Kikusui Electronics et Matsusada Precision soutenant la validation de l'électronique automobile et industrielle nationale. L'Inde génère une demande supplémentaire grâce à la fabrication de composants pour véhicules électriques dans le cadre du programme d'incitation liée à la production et à ses ambitions en matière de fabrication de semi-conducteurs. L'Amérique du Sud ainsi que le Moyen-Orient et l'Afrique restent des marchés plus modestes mais émergents. Les actifs d'énergie renouvelable et de stockage du Brésil, ainsi que les projets de centres de données et de recharge de véhicules électriques de l'Arabie saoudite, créent une demande initiale. Bien que ces régions se heurtent à des obstacles plus importants en matière d'intégration de systèmes et d'étalonnage, la demande devrait se renforcer à mesure que les programmes locaux de véhicules électriques et d'énergie renouvelable progresseront.

Paysage concurrentiel
Le marché des charges électroniques est modérément concentré, avec Keysight Technologies, Chroma ATE, ITECH Electronic et Kikusui Electronics occupant des positions de premier plan. Leurs portefeuilles de produits couvrent plusieurs plages de tension, des exigences de réponse dynamique et des capacités d'intégration logicielle. Les grandes entreprises de test et de mesure élargissent leurs capacités en électronique de puissance par le biais d'acquisitions. Rohde & Schwarz prévoit d'acquérir ZES ZIMMER Electronic Systems GmbH en juillet 2025 pour élargir son portefeuille de mesure de puissance pour les applications d'électromobilité et d'énergie renouvelable. La transaction devrait ajouter plus de 40 ans d'expertise en mesure de puissance de haute précision à sa division de test et de mesure.
Anritsu devrait approuver l'acquisition de DEWETRON GmbH en avril 2025. L'entreprise identifie des opportunités de combiner la technologie de mesure de puissance à grande vitesse de DEWETRON avec les équipements de test de charge et de décharge TAKASAGO pour les véhicules électriques, le solaire, l'éolien et les applications industrielles. Teradyne et Infineon devraient également annoncer un partenariat en janvier 2025, incluant l'acquisition par Teradyne d'une partie de l'équipe d'équipements de test automatisés d'Infineon à Ratisbonne. La collaboration se concentrera sur la qualification des semi-conducteurs de puissance en carbure de silicium et en nitrure de gallium.
La concurrence se concentre sur la densité de puissance, la récupération d'énergie régénérative et l'automatisation définie par logiciel. En 2025, Chroma prévoit de mettre à niveau les modèles de sa série 63224A avec des capacités de puissance de crête allant jusqu'à 200 % de la charge nominale pendant 100 millisecondes. L'accord d'AMETEK Programmable Power avec Transcat élargit la distribution, la calibration et l'accès à la location pour les clients des secteurs aérospatial, automobile, semi-conducteur, centre de données et énergie renouvelable. L'activité de brevets liée aux circuits de charge régénérative et au profilage dynamique en temps réel augmente dans l'ensemble du paysage concurrentiel. À mesure que les performances matérielles convergent, les capacités logicielles et l'accès à la calibration pourraient jouer un rôle plus important dans les décisions d'achat des clients.
Leaders du secteur des charges électroniques
-
Keysight Technologies
-
Chroma ATE Inc.
-
ITECH ELECTRONIC CO.,LTD.
-
AMETEK Programmable Power Inc.
-
TEKTRONIX, INC.
- *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier
Marché des Charges Électroniques
- Ainuo Instrument Co., Ltd.
- AMETEK Programmable Power Inc.
- B&K Precision Corporation
- Chroma ATE Inc.
- Good Will Instrument Co., Ltd.
- ITECH ELECTRONIC CO.,LTD.
- Keysight Technologies
- KIKUSUI ELECTRONICS CORP.
- Magna-Power Electronics, Inc.
- MATSUSADA PRECISION Inc.
- NF Corporation
- NH Research, Inc.
- RIGOL TECHNOLOGIES CO., LTD.
- SIGLENT TECHNOLOGIES
- TEKTRONIX, INC.

Recent Industry Developments in Marché des Charges Électroniques
- Février 2026 : AMETEK Programmable Power a nommé Transcat, Inc. comme distributeur exclusif aux États-Unis, partenaire de calibration certifié et prestataire de location pour son portefeuille d'alimentation programmable et de charges électroniques sous les marques Sorensen, Elgar et California Instruments, couvrant les marchés aérospatial, automobile, semi-conducteur, centre de données et énergie renouvelable aux États-Unis et en Amérique du Sud.
- Juillet 2025 : Rohde & Schwarz a acquis ZES ZIMMER Electronic Systems GmbH, ajoutant plus de 40 ans de capacité de mesure de puissance de haute précision dans les domaines de l'électromobilité, de l'électronique industrielle et des énergies renouvelables à son portefeuille de test et de mesure ; l'installation de ZES ZIMMER à Oberursel, en Hesse, a été conservée et pleinement intégrée à la division Test & Mesure de Rohde & Schwarz.


Portée du rapport mondial sur le marché des charges électroniques
Une charge électrique est tout composant, dispositif ou partie de circuit qui consomme de l'énergie électrique et la transforme en une autre forme d'énergie, telle que la lumière, la chaleur ou le mouvement. C'est la partie d'un circuit qui reçoit l'énergie d'une source telle qu'une batterie ou un générateur.
Le marché des charges électroniques est segmenté par tension, type de courant, application et géographie. Par tension, le marché est segmenté en basse tension et haute tension. Par type de courant, le marché est segmenté en courant alternatif et courant continu. Par application, le marché est segmenté en aérospatiale, défense et services gouvernementaux, automobile, énergie, communications sans fil et infrastructure, fabrication électronique et autres. Par géographie, le marché est segmenté en Asie-Pacifique, Amérique du Nord, Europe, Amérique du Sud, et Moyen-Orient et Afrique. Le rapport couvre également la taille du marché du fluorure d'aluminium et les prévisions pour ce marché dans 16 pays à travers les principales régions. Pour chaque segment, la taille du marché et les prévisions ont été réalisées sur la base de la valeur (USD).
| Basse tension |
| Haute tension |
| Courant alternatif |
| Courant continu |
| Aérospatiale, défense et services gouvernementaux |
| Automobile |
| Énergie |
| Communications sans fil et infrastructure |
| Fabrication électronique |
| Autres |
| Asie-Pacifique | Chine |
| Inde | |
| Japon | |
| Corée du Sud | |
| Pays de l'ASEAN | |
| Reste de l'Asie-Pacifique | |
| Amérique du Nord | États-Unis |
| Canada | |
| Mexique | |
| Europe | Allemagne |
| Royaume-Uni | |
| France | |
| Italie | |
| Pays nordiques | |
| Reste de l'Europe | |
| Amérique du Sud | Brésil |
| Argentine | |
| Reste de l'Amérique du Sud | |
| Moyen-Orient et Afrique | Arabie saoudite |
| Afrique du Sud | |
| Reste du Moyen-Orient et de l'Afrique |
| Par tension | Basse tension | |
| Haute tension | ||
| Par type de courant | Courant alternatif | |
| Courant continu | ||
| Par application | Aérospatiale, défense et services gouvernementaux | |
| Automobile | ||
| Énergie | ||
| Communications sans fil et infrastructure | ||
| Fabrication électronique | ||
| Autres | ||
| Par géographie | Asie-Pacifique | Chine |
| Inde | ||
| Japon | ||
| Corée du Sud | ||
| Pays de l'ASEAN | ||
| Reste de l'Asie-Pacifique | ||
| Amérique du Nord | États-Unis | |
| Canada | ||
| Mexique | ||
| Europe | Allemagne | |
| Royaume-Uni | ||
| France | ||
| Italie | ||
| Pays nordiques | ||
| Reste de l'Europe | ||
| Amérique du Sud | Brésil | |
| Argentine | ||
| Reste de l'Amérique du Sud | ||
| Moyen-Orient et Afrique | Arabie saoudite | |
| Afrique du Sud | ||
| Reste du Moyen-Orient et de l'Afrique | ||


Questions clés auxquelles le rapport répond
Quelle est la taille du marché des charges électroniques en 2026 ?
Le marché des charges électroniques s'élevait à 4,48 milliards USD en 2026 et devrait atteindre 6,06 milliards USD d'ici 2031 à un CAGR de 6,23 %. La valeur globale augmente à mesure que plusieurs utilisations de validation à haute puissance progressent simultanément dans les principaux groupes de clients des secteurs automobile, du stockage d'énergie, de l'aérospatiale et des applications de centres de données.
Quelle catégorie de tension se développe le plus rapidement ?
Les charges haute tension devraient croître à un CAGR de 7,13 % jusqu'en 2031, portées par les plateformes de véhicules électriques à 800 V et les systèmes de centres de données à courant continu haute tension. Le marché des charges électroniques a besoin d'équipements à tension plus élevée car les bancs de test antérieurs peuvent ne pas couvrir les exigences actuelles des systèmes.
Quelle application devrait croître le plus rapidement ?
Le segment d'application énergie devrait croître à un CAGR de 7,67 % jusqu'en 2031, car les systèmes de stockage d'énergie par batterie nécessitent une validation avant la mise en service. Le marché des charges électroniques sert ce travail en simulant des profils de charge pour les onduleurs, les systèmes de conversion d'énergie et les commandes de formation de réseau.
Quelle région se développe le plus rapidement ?
L'Asie-Pacifique devrait croître à un CAGR de 7,11 % jusqu'en 2031, soutenue par l'adoption des véhicules électriques, l'infrastructure 5G et la croissance de la fabrication électronique. La Chine, le Japon et l'Inde contribuent à la demande provenant des programmes de validation de l'alimentation automobile, du stockage d'énergie et de l'électronique industrielle, où les besoins en tension plus élevée et en tests automatisés deviennent de plus en plus courants dans la base de fabrication technique et l'écosystème de fournisseurs de la région.
Dernière mise à jour de la page le:



