
Tamaño y Participación del Mercado de Carga Electrónica
Visión General del Mercado
| Período de Estudio | 2021 - 2031 |
|---|---|
| Tamaño del Mercado (2026) | 4.48 Mil millones de dólares |
| Tamaño del Mercado (2031) | 6.06 Mil millones de dólares |
| Growth Rate (2026 - 2031) | 6.23 % |
| Mercado de Crecimiento Más Rápido | Asia-Pacífico |
| Mercado Más Grande | América del Norte |
| Concentración del Mercado | Medio |
Jugadores principales
*Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial Imagen © Mordor Intelligence. El uso requiere atribución según CC BY 4.0. |
|
Análisis del Mercado de Carga Electrónica por Mordor Intelligence
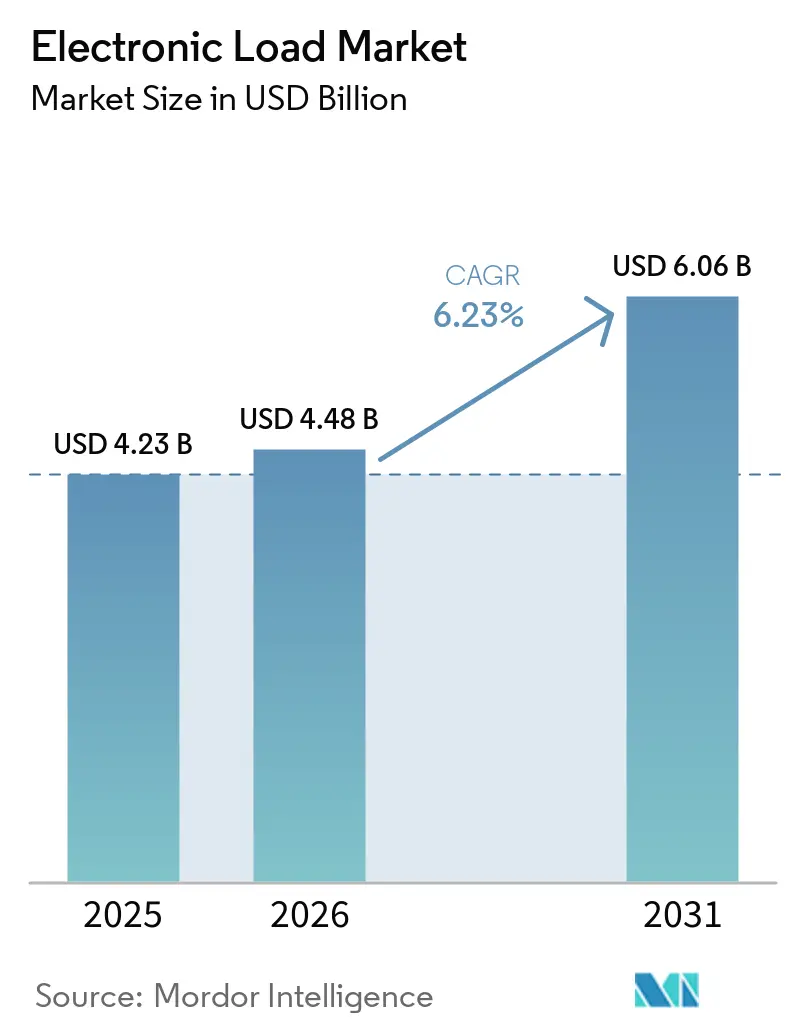
Se espera que el tamaño del mercado de carga electrónica crezca de 4,23 mil millones de USD en 2025 a 4,48 mil millones de USD en 2026 y alcance los 6,06 mil millones de USD en 2031, a una CAGR del 6,23% durante el período de pronóstico (2026-2031). Las inversiones simultáneas en trenes de potencia de vehículos eléctricos, almacenamiento de baterías a escala de red e infraestructura de centros de datos de corriente continua de alta tensión (HVDC) están dando forma al mercado, ya que estas aplicaciones requieren sistemas de validación más grandes y con mayor capacidad. Estas aplicaciones avanzan simultáneamente, ampliando la adquisición en presupuestos de centros de datos automotrices, de servicios públicos e hiperescala, al tiempo que reducen la dependencia de una única categoría de uso final o ciclo de adquisición de equipos de prueba. Los requisitos de validación exigen cada vez más voltajes más altos, respuestas de corriente más rápidas, rangos de potencia mayores, operación automatizada y secuencias de prueba repetibles que soporten tanto entornos de desarrollo como de producción sin necesidad de cambios de configuración manual entre ciclos de prueba. Los requisitos de cumplimiento para sistemas de almacenamiento de energía y sistemas de energía militar también aumentan las pruebas requeridas para cada programa, incluso cuando el gasto en equipos se ralentiza o los plazos de aprobación de proyectos se alargan, ya que las pruebas siguen siendo esenciales antes de la calificación final. Los proveedores que ofrecen alta densidad de potencia, operación regenerativa, pruebas controladas por software y soporte de calibración confiable están mejor posicionados para satisfacer estos requisitos técnicos y operativos más amplios en laboratorios, sitios de fabricación e instalaciones de calificación especializadas.
Conclusiones Clave del Informe
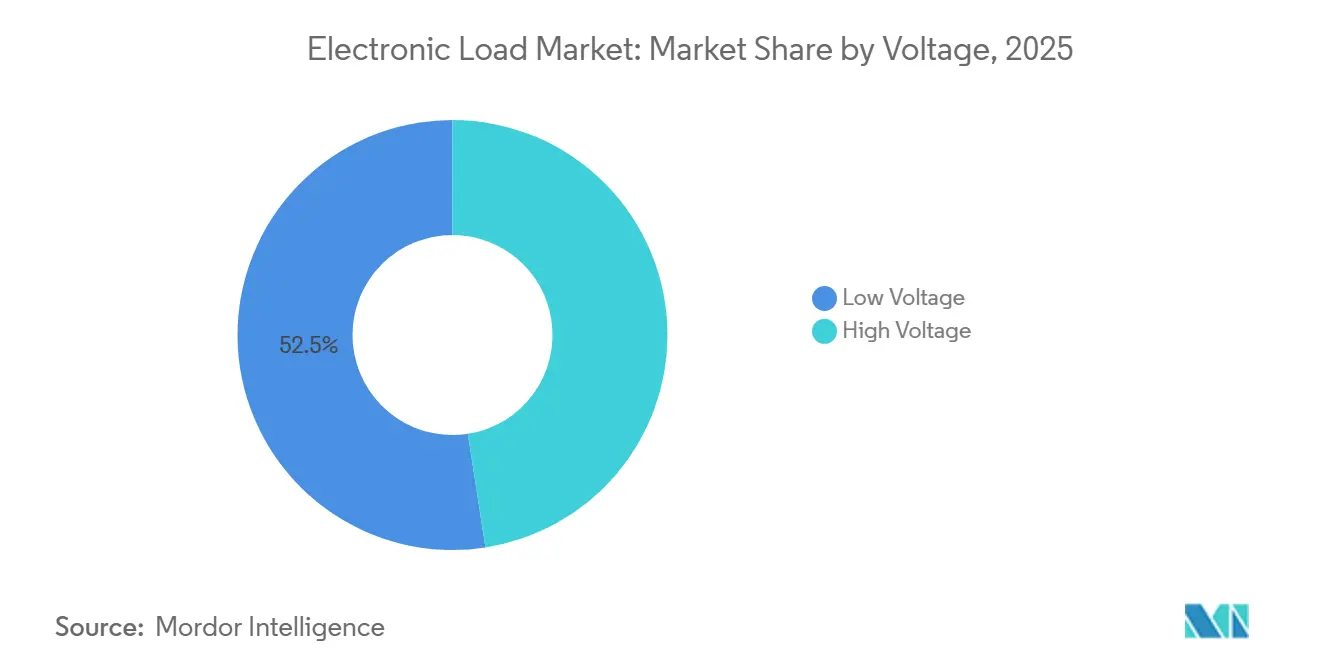
- Por voltaje, las cargas de bajo voltaje representaron el 52,45% de la participación del mercado de carga electrónica en 2025, mientras que se pronostica que las cargas de alto voltaje crecerán a una CAGR del 7,13% hasta 2031.
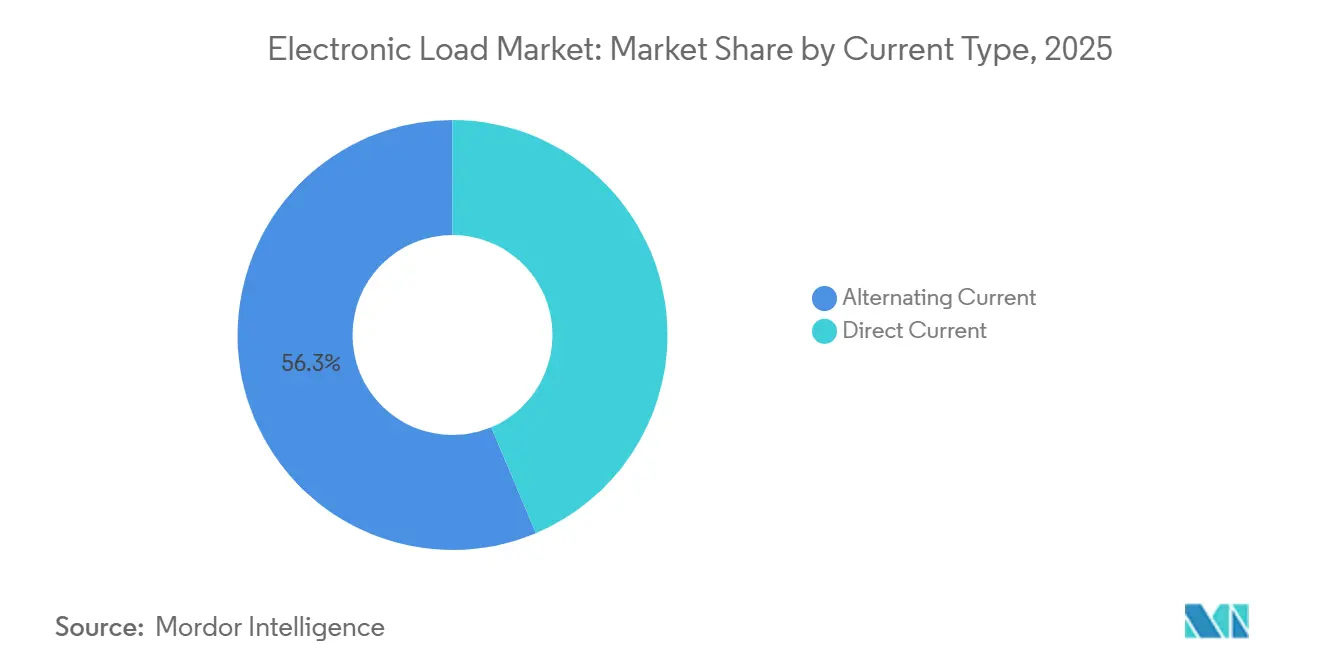
- Por tipo de corriente, las cargas de corriente continua representaron el 56,34% de la participación del mercado de carga electrónica en 2025 y se proyecta que crecerán a una CAGR del 7,32% hasta 2031.
- Por aplicación, las comunicaciones inalámbricas y la infraestructura representaron el 31,28% de los ingresos en 2025, mientras que se pronostica que la energía se expandirá a una CAGR del 7,67% hasta 2031.
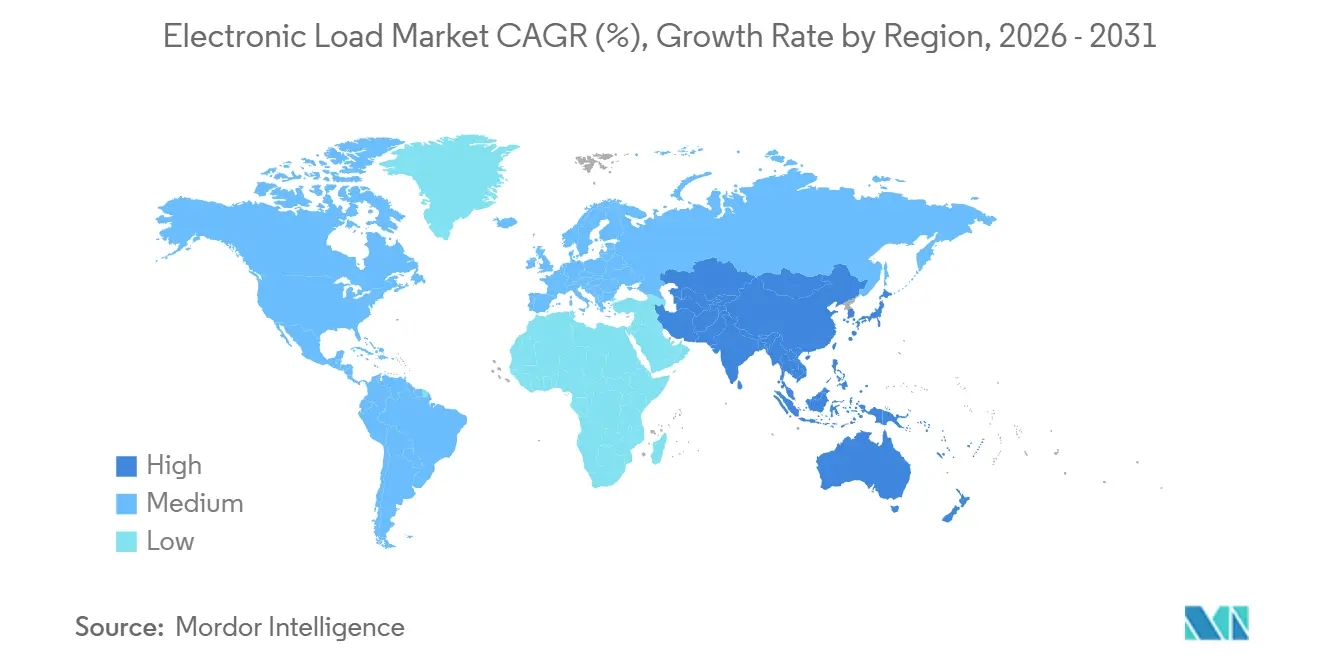
- Por geografía, América del Norte representó el 30,68% de los ingresos en 2025, mientras que se pronostica que Asia-Pacífico se expandirá a una CAGR del 7,11% hasta 2031.
Nota: Las cifras del tamaño del mercado y los pronósticos de este informe se generan utilizando el marco de estimación patentado de Mordor Intelligence, actualizado con los datos y conocimientos más recientes disponibles a partir de enero de 2026.
Tendencias e Información del Mercado
Análisis del Impacto de los Impulsores*
| Impulsor | (~) % de Impacto en el Pronóstico de CAGR | Relevancia Geográfica | Plazo de Impacto |
|---|---|---|---|
| Demanda de Validación de Vehículos Eléctricos y Baterías | +1.9% | Global, con núcleo en Asia-Pacífico, América del Norte y Europa | Mediano plazo (2-4 años) |
| Pruebas de Energías Renovables y Almacenamiento en Red | +1.3% | Global, más fuerte en Europa, China y América del Norte | Largo plazo (≥ 4 años) |
| Adopción de Pruebas Automatizadas de Alta Potencia | +0.9% | Global, con América del Norte y Asia-Pacífico a la cabeza | Mediano plazo (2-4 años) |
| Calificación de Electrónica de Potencia para Aeroespacial y Defensa | +0.7% | América del Norte y Europa, con extensión a Asia-Pacífico | Largo plazo (≥ 4 años) |
| Validación HVDC para Centros de Datos de Inteligencia Artificial | +1.2% | Global, con núcleo en América del Norte y Asia-Pacífico | Corto plazo (≤ 2 años) |
| Fuente: Mordor Intelligence | |||
Demanda de Validación de Vehículos Eléctricos y Baterías
La electrificación del tren de potencia de los vehículos eléctricos ha convertido las pruebas de paquetes de baterías en una aplicación principal para las cargas electrónicas de CC de alta potencia en laboratorios de desarrollo y entornos de validación de producción. Los fabricantes de equipos originales y los proveedores de Nivel 1 deben validar celdas, módulos y paquetes de baterías completos frente a perfiles de descarga, umbrales de protección contra sobrecorriente y cargas dinámicas que replican ciclos de conducción. Estas pruebas requieren cargas programables que operen a 150–1.200 V CC y proporcionen respuestas de variación de corriente a nivel de milisegundos durante secuencias de prueba repetidas. La transición de arquitecturas de baterías de 400 V a 800 V ha dejado obsoletos muchos bancos de prueba con clasificación de 600 V, lo que impulsa decisiones de reemplazo de equipos entre laboratorios con sistemas instalados establecidos. El mercado de carga electrónica se beneficia a medida que los programas de mayor voltaje requieren equipos capaces de replicar condiciones de descarga exigentes, eventos de protección y perfiles de corriente dinámica.
Pruebas de Energías Renovables y Almacenamiento en Red
Los proyectos de energía eólica y solar a escala de servicios públicos que incorporan sistemas de almacenamiento de energía en baterías requieren la validación previa a la puesta en servicio de inversores, sistemas de conversión de energía y controles de formación de red antes de conectar los activos a las redes operativas. Las cargas electrónicas y los sistemas de hardware de potencia en el lazo simulan los perfiles de carga requeridos para esta validación en entornos de prueba controlados. En 2025, Fraunhofer ISE desarrolló un procedimiento de prueba estandarizado para inversores de formación de red en el marco del proyecto GFM Benchmark para cuatro operadores alemanes de sistemas de transmisión. Basado en las normas VDE FNN, el procedimiento requiere que los entornos de prueba repliquen perturbaciones de frecuencia y voltaje de la red. En 2025, el Grupo de Integración de Sistemas de Energía (ESIG)[1]Energy Systems Integration Group, "Testing the Performance of Grid-Forming Resources," Energy Systems Integration Group, esig.energy también estableció métricas de rendimiento cuantitativas para probar recursos de formación de red. Por lo tanto, el mercado de carga electrónica se beneficia tanto del creciente despliegue de sistemas de almacenamiento de energía como de la introducción de requisitos de rendimiento más formales para los sistemas conectados a la red.
Adopción de Pruebas Automatizadas de Alta Potencia
La transición de las pruebas manuales en banco a los sistemas automatizados de alta potencia reduce el tiempo necesario para completar los programas de validación y permite procedimientos de prueba más repetibles. Estos sistemas soportan el ciclado prolongado de baterías, la emulación del estado de carga y la replicación de transitorios en un entorno controlado por software. Los conjuntos de potencia automatizados integran estas funciones en un proceso de software controlado que los clientes pueden repetir de manera consistente a lo largo de secuencias de validación detalladas. Las cargas regenerativas devuelven la energía absorbida a la red en lugar de disiparla como calor, reduciendo así los costos operativos de los laboratorios de alta potencia. Esta capacidad hace que el ciclado continuo de baterías sea más práctico, ya que los bancos de carga resistivos convencionales generan mayores gastos de energía y mayores requisitos de gestión térmica. El mercado de carga electrónica se beneficia de la sustitución de equipos resistivos más antiguos por sistemas regenerativos programables que pueden integrarse con software de prueba.
Calificación de Electrónica de Potencia para Aeroespacial y Defensa
Los programas aeroespaciales y de defensa requieren que la electrónica de potencia cumpla con estándares de calificación que superan los de muchas aplicaciones comerciales. Los sistemas de prueba deben replicar fallas transitorias, buses de corriente alterna de frecuencia variable ("frecuencia libre") que oscilan entre 360 Hz y 800 Hz, y condiciones térmicas sostenidas. La NASA planea realizar la verificación de calidad de energía de corriente continua de alta tensión a un nominal de 630 V CC en 2025 para apoyar futuras iniciativas de propulsión eléctrica. La norma ISO 24065 establece requisitos generales de rendimiento para controladores de potencia de estado sólido de alta potencia utilizados en sistemas de distribución primaria de aeronaves [2]International Organization for Standardization, "ISO 24065:2023 Aerospace, High-Power Solid-State Power Controller, General Performance Requirements," International Organization for Standardization, iso.org . Keysight identifica las cargas electrónicas regenerativas como herramientas para emular entradas de paneles solares, transferencias de baterías y cambios en la demanda de carga útil durante la calificación de satélites. Las aplicaciones que requieren verificación controlada basada en carga en amplios rangos de potencia y frecuencia proporcionan al mercado de carga electrónica una fuente duradera de demanda.
Análisis del Impacto de las Restricciones*
| Restricción | (~) % de Impacto en el Pronóstico de CAGR | Relevancia Geográfica | Plazo de Impacto |
|---|---|---|---|
| Altos Costos de Sistema e Integración | -0.6% | Global, más agudo en América del Sur y Oriente Medio y África | Largo plazo (≥ 4 años) |
| Carga de Calibración y Operadores Especializados | -0.4% | Global, con mayor efecto en mercados emergentes | Mediano plazo (2-4 años) |
| Cuellos de Botella Térmicos de Carburo de Silicio y Alta Corriente | -0.3% | Global, particularmente en segmentos de alta potencia | Mediano plazo (2-4 años) |
| Fuente: Mordor Intelligence | |||
Altos Costos de Sistema e Integración
Los sistemas de validación de almacenamiento de baterías y automotrices a escala de megavatios requieren más que hardware de carga electrónica. También requieren circuitos de refrigeración, cableado de corriente continua de alta corriente, integración de bastidores de carga, preparación de instalaciones y licencias de software de automatización. Estos requisitos pueden aumentar el costo de entrega del hardware de carga hasta tres veces. Esta carga de costos es particularmente significativa para los laboratorios de prueba de nivel medio y los proveedores automotrices de Nivel 2, que no pueden distribuir estos gastos en grandes volúmenes de validación. Además, los sitios que adquirieron bancos de carga de 600 V antes de la transición a plataformas de 800 V pueden operar equipos que no pueden actualizarse o reutilizarse económicamente para programas avanzados. En consecuencia, el mercado de carga electrónica puede experimentar ciclos de adquisición más largos, ya que los clientes regulados deben evaluar los costos de infraestructura y los períodos de amortización de capital extendidos.
Carga de Calibración y Operadores Especializados
Las cargas electrónicas programables con generación de formas de onda, sincronización multicanal y respuesta dinámica de submilisegundos requieren una calibración y operación más especializadas que los instrumentos de banco convencionales. Las organizaciones de prueba requieren ingenieros que puedan configurar y mantener sistemas de alta potencia, interpretar los requisitos de prueba y operar software de prueba automatizado. La disponibilidad limitada de estas habilidades puede retrasar las instalaciones fuera de los centros de prueba y medición establecidos. En febrero de 2026, AMETEK Programmable Power designó a Transcat como su distribuidor exclusivo en los Estados Unidos, socio de calibración certificado y proveedor de alquiler. Este acuerdo destaca que el acceso a los servicios de calibración puede ser tan importante como la disponibilidad del equipo para apoyar la adopción por parte del cliente y el uso continuo del sistema. El mercado de carga electrónica también enfrenta una mayor complejidad operativa a medida que las pruebas de centros de datos de inteligencia artificial requieren perfiles dinámicos que cumplan con los requisitos de calificación relacionados con OCP ORV3.
*Nuestras previsiones consideran los impactos de impulsores y restricciones como direccionales, no aditivos. Las previsiones de impacto reflejan el crecimiento base, los efectos de mezcla y las interacciones entre variables.
Análisis de Segmentos
Por Voltaje:
Las Cargas de Alto Voltaje Ganan Participación a Medida que las Plataformas de 800 V EscalanSe proyecta que las cargas de alto voltaje crecerán a una CAGR del 7,13% durante 2026-2031, lo que representa la tasa de crecimiento más rápida dentro de la segmentación por voltaje. Las cargas de bajo voltaje representaron el 52,45% de los ingresos en 2025, proporcionando la mayor base de ingresos en este segmento. El mercado de carga electrónica para cargas de bajo voltaje está respaldado por las pruebas de telecomunicaciones inalámbricas, las líneas de producción de electrónica de consumo y los subsistemas automotrices de híbridos suaves de 48 V. Estas aplicaciones se benefician de una amplia base instalada y ciclos de reemplazo más cortos. Esta base instalada proporciona una base de ingresos estable incluso cuando la demanda de equipos de mayor voltaje se acelera.
El umbral de voltaje que distingue los sistemas de bajo y alto voltaje está evolucionando a medida que aumentan los requisitos de prueba. Los equipos anteriormente clasificados como de alto voltaje a 400 V ahora se acercan más al rango medio para los sistemas de bastidores de inteligencia artificial y los programas de vehículos que hacen la transición a arquitecturas de 800 V. Los sistemas de vehículos y centros de datos de mayor voltaje requieren equipos de carga capaces de soportar voltajes de bus de corriente continua más altos en la interfaz de prueba. Esta transición reduce la relevancia de los equipos de alto voltaje de nivel básico para aplicaciones avanzadas, al tiempo que amplía la categoría premium para sistemas que pueden validar plataformas de 800 V y rieles de alimentación de corriente continua de mayor voltaje.


Por Tipo de Corriente:
El Dominio de la CC Refleja el Cambio Estructural desde la Distribución de CALas cargas de corriente continua (CC) representaron el 56,34% de los ingresos en 2025 y se proyecta que crecerán a una CAGR del 7,32% hasta 2031. Su posición de liderazgo refleja la creciente adopción de arquitecturas de CC en centros de datos, vehículos eléctricos y sistemas de almacenamiento de energía conectados a la red. Las cargas de corriente alterna (CA) siguen siendo esenciales para las pruebas de energía en aviación, la validación de accionamientos industriales y la caracterización de inversores de energía renovable. Estas aplicaciones proporcionan una base de demanda estable para los equipos de CA, aunque el crecimiento sigue siendo más lento que para las cargas de CC. Los sistemas de CC también impulsan la demanda de tecnología de carga regenerativa, ya que las pruebas continuas de múltiples megavatios de otro modo generarían calor significativo y costos operativos.
Tektronix indica que los subsistemas de centros de datos de CC de 800 V requieren cargas electrónicas dinámicas y regenerativas que repliquen el comportamiento de potencia a nivel de bastidor mientras recuperan energía. Los estándares para microrredes de CC y la carga de vehículos eléctricos continúan ampliando los requisitos de cobertura de pruebas, creando una demanda impulsada por el cumplimiento de equipos de carga de CC. La validación de celdas de combustible para programas de movilidad de hidrógeno en Europa y Asia también depende de la salida de CC y requiere perfiles de corriente controlados. En consecuencia, la industria de carga electrónica sirve a una amplia gama de aplicaciones de CC que requieren tanto precisión como recuperación de energía.
Por Aplicación:
La Aceleración del Segmento de Energía Supera a los Sectores EstablecidosSe proyecta que las comunicaciones inalámbricas y la infraestructura representen el 31,28% de los ingresos en 2025, manteniéndose como la mayor área de aplicación. Se pronostica que el segmento de energía registrará una CAGR del 7,67% hasta 2031, la más alta entre las categorías de aplicación. El mercado de carga electrónica para aplicaciones de energía se está expandiendo a medida que los sistemas de almacenamiento de energía en baterías a escala de red requieren validación previa a la puesta en servicio. La continua densificación de las redes 5G sostiene los requisitos de prueba de fuentes de alimentación para cada despliegue de estación base. Las pruebas automotrices también están generando demanda de reemplazo, ya que las plataformas de vehículos de 800 V hacen que los bancos de prueba anteriores sean menos adecuados.
Los servicios aeroespaciales, de defensa y gubernamentales requieren cargas que simulen perfiles de potencia de misión complejos en cumplimiento con los requisitos de RTCA/DO-160 y MIL-STD-704. Keysight señala que las cargas electrónicas programables pueden servir como emuladores de paquetes de baterías para pruebas de inyección de fallas y protección, reduciendo la necesidad de usar baterías físicas en escenarios de sobrecorriente peligrosos. La fabricación de electrónica sigue vinculada a los volúmenes de producción de semiconductores y electrónica de consumo, creando una amplia base de demanda para equipos de banco y de potencia media. La categoría de otros incluye dispositivos médicos, sistemas marítimos y tracción ferroviaria, donde los equipos a menudo se configuran para cumplir con requisitos específicos de la aplicación, como IEC 60601 y EN 50155.
Análisis Geográfico
Mercado de Cargas Electrónicas de América del Norte
Se proyecta que América del Norte representará el 30,68% de los ingresos en 2025, convirtiéndose en el mayor contribuyente regional. La región se beneficia de una densa base de clientes compuesta por contratistas principales de defensa, operadores de centros de datos a hiperescala e instalaciones de prueba de fabricantes de equipos originales (OEM) de semiconductores. Los requisitos de los Estados Unidos en materia de sistemas de energía militar, suministro de energía para centros de datos y carga de vehículos eléctricos crean una base de adquisiciones impulsada por el cumplimiento normativo. Los programas aeroespaciales y de defensa que requieren la calificación de electrónica de potencia especializada respaldan aún más el mercado de cargas electrónicas de América del Norte.
Mercado de Cargas Electrónicas de Europa
Se proyecta que Europa será el segundo mercado regional más grande en 2025. El sector automotriz de Alemania demuestra cómo los sistemas de carga electrónica han evolucionado hasta convertirse en activos de producción diseñados específicamente, en lugar de ser únicamente herramientas de grado instrumental. Smart Testsolutions y Valeo desarrollaron una caja de carga modular capaz de simular hasta 150 cargas en una sola configuración para la validación de controladores de zona de compatibilidad electromagnética (CEM). Los países nórdicos y el Reino Unido contribuyen adicionalmente a la demanda a través de programas de puesta en servicio de almacenamiento de baterías en parques eólicos marinos que utilizan pruebas de hardware en el lazo de potencia.
Mercado de Cargas Electrónicas de Asia-Pacífico, América del Sur y Oriente Medio y África
Se prevé que Asia-Pacífico crezca a una CAGR del 7,11% durante 2026–2031, la tasa más rápida entre todas las regiones. China está incrementando la adquisición de cargas de corriente continua de alta tensión (HVDC), impulsada por la producción de vehículos eléctricos, el despliegue de almacenamiento de baterías y la incorporación de energía renovable. Japón actúa tanto como consumidor como proveedor de equipos de alta precisión, con Kikusui Electronics y Matsusada Precision apoyando la validación automotriz e industrial electrónica doméstica. India está generando demanda adicional a través de la fabricación de componentes para vehículos eléctricos en el marco del esquema de Incentivos Vinculados a la Producción y sus ambiciones en fabricación de semiconductores. América del Sur y Oriente Medio y África siguen siendo mercados más pequeños pero emergentes. Los activos de energía renovable y almacenamiento de Brasil, junto con los planes de Arabia Saudita en centros de datos y carga de vehículos eléctricos, están generando una demanda inicial. Aunque estas regiones enfrentan mayores barreras de integración de sistemas y calibración, se espera que la demanda se fortalezca a medida que avancen los programas locales de vehículos eléctricos y energías renovables.

Panorama Competitivo
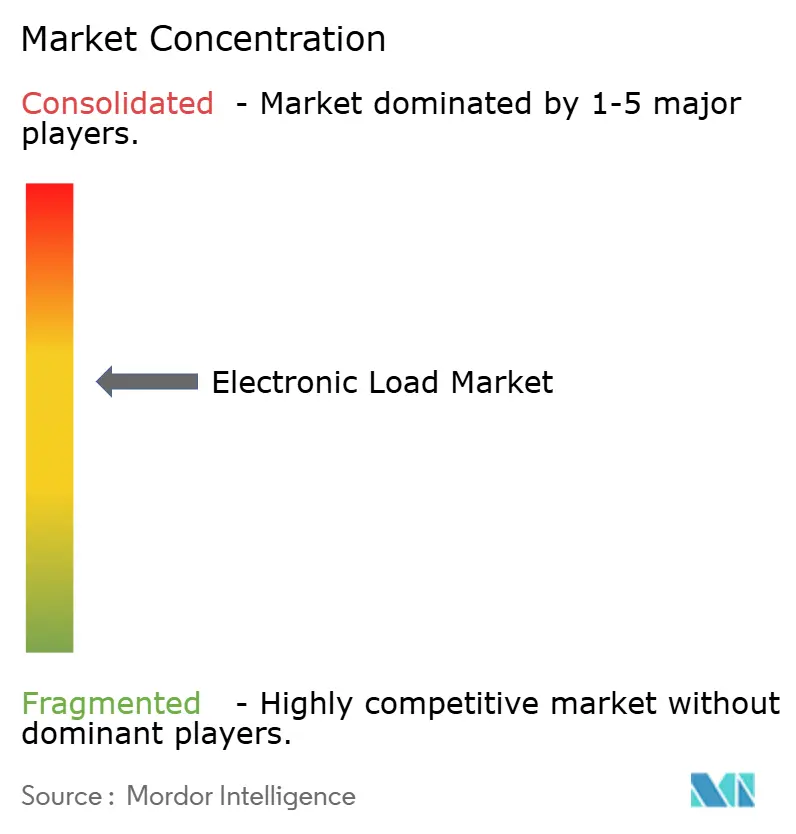
El mercado de carga electrónica está moderadamente concentrado, con Keysight Technologies, Chroma ATE, ITECH Electronic y Kikusui Electronics ocupando posiciones de liderazgo. Sus carteras de productos cubren múltiples rangos de voltaje, requisitos de respuesta dinámica y capacidades de integración de software. Las empresas más grandes de prueba y medición están ampliando sus capacidades de electrónica de potencia mediante adquisiciones. Rohde & Schwarz planea adquirir ZES ZIMMER Electronic Systems GmbH en julio de 2025 para ampliar su cartera de medición de potencia para aplicaciones de electromovilidad y energías renovables. Se espera que la transacción añada más de 40 años de experiencia en medición de potencia de alta precisión a su división de prueba y medición.
Se espera que Anritsu apruebe la adquisición de DEWETRON GmbH en abril de 2025. La empresa identifica oportunidades para combinar la tecnología de medición de potencia de alta velocidad de DEWETRON con el equipo de prueba de carga y descarga TAKASAGO para vehículos eléctricos, solar, eólico y aplicaciones industriales. También se espera que Teradyne e Infineon anuncien una asociación en enero de 2025, incluyendo la adquisición por parte de Teradyne de una parte del equipo de equipos de prueba automatizados de Infineon en Regensburg. La colaboración se centrará en la calificación de semiconductores de potencia de carburo de silicio y nitruro de galio.
La competencia se centra en la densidad de potencia, la recuperación de energía regenerativa y la automatización definida por software. En 2025, Chroma planea actualizar los modelos de su serie 63224A con capacidades de potencia pico de hasta el 200% de la carga nominal durante 100 milisegundos. El acuerdo de AMETEK Programmable Power con Transcat amplía el acceso a distribución, calibración y alquiler para clientes en las industrias aeroespacial, automotriz, de semiconductores, centros de datos y energías renovables. La actividad de patentes relacionada con circuitos de carga regenerativa y perfilado dinámico en tiempo real está aumentando en todo el panorama competitivo. A medida que el rendimiento del hardware converge, las capacidades de software y el acceso a la calibración pueden desempeñar un papel más importante en las decisiones de compra de los clientes.
Líderes de la Industria de Carga Electrónica
-
Keysight Technologies
-
Chroma ATE Inc.
-
ITECH ELECTRONIC CO.,LTD.
-
AMETEK Programmable Power Inc.
-
TEKTRONIX, INC.
- *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial
Mercado de Cargas Electrónicas
- Ainuo Instrument Co., Ltd.
- AMETEK Programmable Power Inc.
- B&K Precision Corporation
- Chroma ATE Inc.
- Good Will Instrument Co., Ltd.
- ITECH ELECTRONIC CO.,LTD.
- Keysight Technologies
- KIKUSUI ELECTRONICS CORP.
- Magna-Power Electronics, Inc.
- MATSUSADA PRECISION Inc.
- NF Corporation
- NH Research, Inc.
- RIGOL TECHNOLOGIES CO., LTD.
- SIGLENT TECHNOLOGIES
- TEKTRONIX, INC.

Recent Industry Developments in Mercado de Cargas Electrónicas
- Febrero de 2026: AMETEK Programmable Power designó a Transcat, Inc. como su distribuidor exclusivo en los Estados Unidos, socio de calibración certificado y proveedor de alquiler para su cartera de energía programable y carga electrónica bajo las marcas Sorensen, Elgar y California Instruments, cubriendo los mercados aeroespacial, automotriz, de semiconductores, centros de datos y energías renovables en los Estados Unidos y América del Sur.
- Julio de 2025: Rohde & Schwarz adquirió ZES ZIMMER Electronic Systems GmbH, añadiendo más de 40 años de capacidad de medición de potencia de alta precisión en electromovilidad, electrónica industrial y energías renovables a su cartera de prueba y medición; las instalaciones de ZES ZIMMER en Oberursel, Hesse, fueron retenidas e integradas completamente en la División de Prueba y Medición de Rohde & Schwarz.


Alcance del Informe Global del Mercado de Carga Electrónica
Una carga eléctrica es cualquier componente, dispositivo o parte de un circuito que consume energía eléctrica y la transforma en otra forma de energía, como luz, calor o movimiento. Es la parte de un circuito que recibe energía de una fuente como una batería o un generador.
El mercado de carga electrónica está segmentado por voltaje, tipo de corriente, aplicación y geografía. Por voltaje, el mercado está segmentado en bajo voltaje y alto voltaje. Por tipo de corriente, el mercado está segmentado en corriente alterna y corriente continua. Por aplicación, el mercado está segmentado en aeroespacial, defensa y servicios gubernamentales, automotriz, energía, comunicaciones inalámbricas e infraestructura, fabricación de electrónica y otros. Por geografía, el mercado está segmentado en Asia-Pacífico, América del Norte, Europa, América del Sur y Oriente Medio y África. El informe también cubre el tamaño del mercado de fluoruro de aluminio y los pronósticos para el mercado de fluoruro de aluminio en 16 países de las principales regiones. Para cada segmento, el dimensionamiento y los pronósticos del mercado se han realizado sobre la base del valor (USD).
| Bajo Voltaje |
| Alto Voltaje |
| Corriente Alterna |
| Corriente Continua |
| Aeroespacial, Defensa y Servicios Gubernamentales |
| Automotriz |
| Energía |
| Comunicaciones Inalámbricas e Infraestructura |
| Fabricación de Electrónica |
| Otros |
| Asia-Pacífico | China |
| India | |
| Japón | |
| Corea del Sur | |
| Países de la ASEAN | |
| Resto de Asia-Pacífico | |
| América del Norte | Estados Unidos |
| Canadá | |
| México | |
| Europa | Alemania |
| Reino Unido | |
| Francia | |
| Italia | |
| Países Nórdicos | |
| Resto de Europa | |
| América del Sur | Brasil |
| Argentina | |
| Resto de América del Sur | |
| Oriente Medio y África | Arabia Saudita |
| Sudáfrica | |
| Resto de Oriente Medio y África |
| Por Voltaje | Bajo Voltaje | |
| Alto Voltaje | ||
| Por Tipo de Corriente | Corriente Alterna | |
| Corriente Continua | ||
| Por Aplicación | Aeroespacial, Defensa y Servicios Gubernamentales | |
| Automotriz | ||
| Energía | ||
| Comunicaciones Inalámbricas e Infraestructura | ||
| Fabricación de Electrónica | ||
| Otros | ||
| Por Geografía | Asia-Pacífico | China |
| India | ||
| Japón | ||
| Corea del Sur | ||
| Países de la ASEAN | ||
| Resto de Asia-Pacífico | ||
| América del Norte | Estados Unidos | |
| Canadá | ||
| México | ||
| Europa | Alemania | |
| Reino Unido | ||
| Francia | ||
| Italia | ||
| Países Nórdicos | ||
| Resto de Europa | ||
| América del Sur | Brasil | |
| Argentina | ||
| Resto de América del Sur | ||
| Oriente Medio y África | Arabia Saudita | |
| Sudáfrica | ||
| Resto de Oriente Medio y África | ||


Preguntas Clave Respondidas en el Informe
¿Cuál es el tamaño del mercado de carga electrónica en 2026?
El mercado de carga electrónica fue de 4,48 mil millones de USD en 2026 y se pronostica que alcanzará los 6,06 mil millones de USD en 2031 a una CAGR del 6,23%. El valor total está aumentando a medida que varios usos de validación de alta potencia avanzan al mismo tiempo en los principales grupos de clientes en aplicaciones automotrices, de almacenamiento de energía, aeroespaciales y de centros de datos.
¿Qué categoría de voltaje se está expandiendo más rápido?
Se pronostica que las cargas de alto voltaje crecerán a una CAGR del 7,13% hasta 2031 a medida que las plataformas de vehículos eléctricos de 800 V y los sistemas de centros de datos de corriente continua de alta tensión se expanden. El mercado de carga electrónica necesita equipos de mayor voltaje porque los bancos de prueba anteriores pueden no cubrir los requisitos actuales del sistema.
¿Qué aplicación se pronostica que crecerá más rápido?
Se pronostica que el segmento de aplicación de energía crecerá a una CAGR del 7,67% hasta 2031 porque los sistemas de almacenamiento de energía en baterías necesitan validación antes de la puesta en servicio. El mercado de carga electrónica sirve a este trabajo simulando perfiles de carga para inversores, sistemas de conversión de energía y controles de formación de red.
¿Qué región se está expandiendo más rápido?
Se pronostica que Asia-Pacífico crecerá a una CAGR del 7,11% hasta 2031, respaldada por la adopción de vehículos eléctricos, la infraestructura 5G y el crecimiento de la fabricación de electrónica. China, Japón e India contribuyen con demanda de validación de energía automotriz, almacenamiento de energía y electrónica industrial, donde las necesidades de mayor voltaje y pruebas automatizadas se están volviendo más comunes en toda la base de fabricación técnica y el ecosistema de proveedores de la región.
Última actualización de la página el:



