
Marktgröße und Marktanteil für elektronische Lasten
Marktübersicht
| Studienzeitraum | 2021 - 2031 |
|---|---|
| Marktgröße (2026) | 4.48 Milliarden US-Dollar |
| Marktgröße (2031) | 6.06 Milliarden US-Dollar |
| Growth Rate (2026 - 2031) | 6.23 % |
| Schnellstwachsender Markt | Asien-Pazifik |
| Größter Markt | Nordamerika |
| Marktkonzentration | Mittel |
Hauptakteure
*Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert Bild © Mordor Intelligence. Wiederverwendung erfordert Namensnennung gemäß CC BY 4.0. |
|
Marktanalyse für elektronische Lasten von Mordor Intelligence
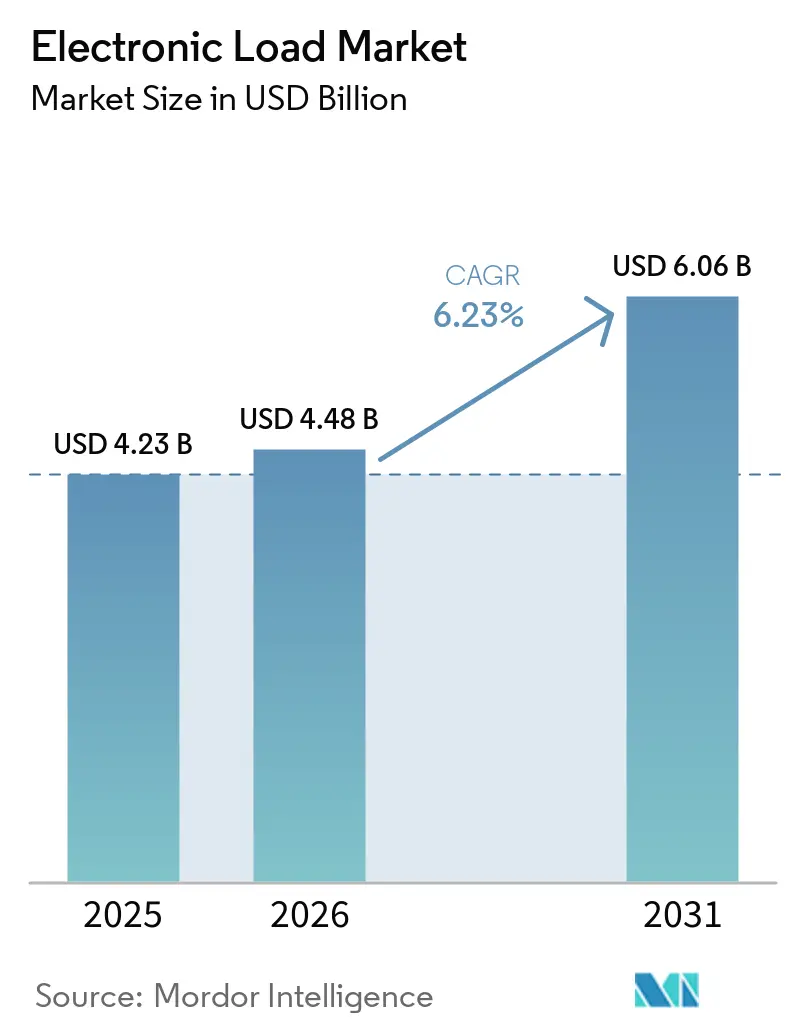
Die Marktgröße für elektronische Lasten wird voraussichtlich von 4,23 Milliarden USD im Jahr 2025 auf 4,48 Milliarden USD im Jahr 2026 wachsen und bis 2031 6,06 Milliarden USD erreichen, bei einer CAGR von 6,23 % während des Prognosezeitraums (2026–2031). Gleichzeitige Investitionen in Elektrofahrzeug-Antriebsstränge, netzmaßstäbliche Batteriespeicher und Hochspannungsgleichstrom-Rechenzentrumsinfrastruktur (HVDC) prägen den Markt, da diese Anwendungen größere und leistungsfähigere Validierungssysteme erfordern. Diese Anwendungen entwickeln sich gleichzeitig weiter und erweitern die Beschaffung in den Bereichen Automobil, Versorgungsunternehmen und hyperscale Rechenzentren, während die Abhängigkeit von einer einzelnen Endverbrauchskategorie oder einem einzelnen Beschaffungszyklus für Testgeräte verringert wird. Validierungsanforderungen verlangen zunehmend höhere Spannungen, schnellere Stromantworten, größere Leistungsbereiche, automatisierten Betrieb und wiederholbare Testsequenzen, die sowohl Entwicklungs- als auch Produktionsumgebungen unterstützen, ohne dass zwischen den Testzyklen manuelle Einrichtungsänderungen erforderlich sind. Compliance-Anforderungen für Energiespeicher- und militärische Stromversorgungssysteme erhöhen ebenfalls den Testaufwand für jedes Programm, selbst wenn die Ausgaben für Geräte verlangsamen oder die Genehmigungszeiträume für Projekte sich verlängern, da Tests vor der endgültigen Qualifizierung unerlässlich bleiben. Anbieter, die hohe Leistungsdichte, regenerativen Betrieb, softwaregesteuerte Tests und zuverlässige Kalibrierungsunterstützung bieten, sind besser positioniert, um diese umfassenderen technischen und betrieblichen Anforderungen in Labors, Fertigungsstätten und spezialisierten Qualifizierungseinrichtungen zu erfüllen.
Wichtigste Erkenntnisse des Berichts
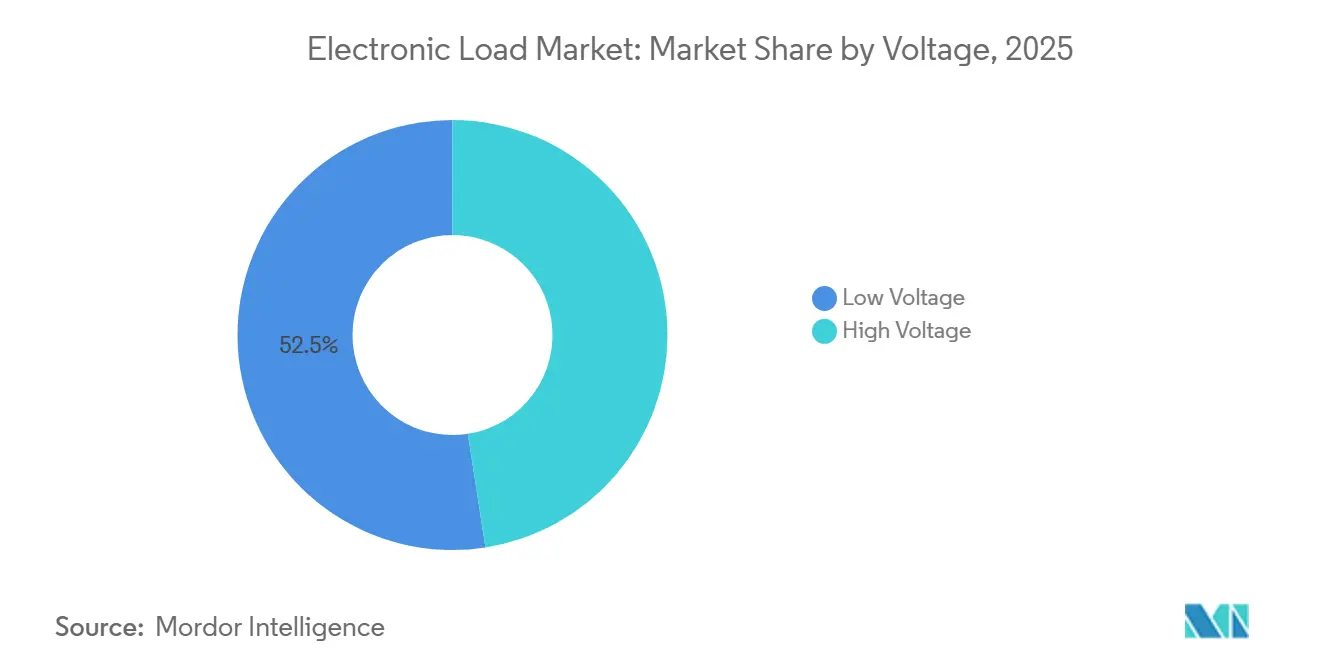
- Nach Spannung hielten Niederspannungslasten im Jahr 2025 einen Marktanteil von 52,45 % am Markt für elektronische Lasten, während Hochspannungslasten bis 2031 mit einer CAGR von 7,13 % wachsen sollen.
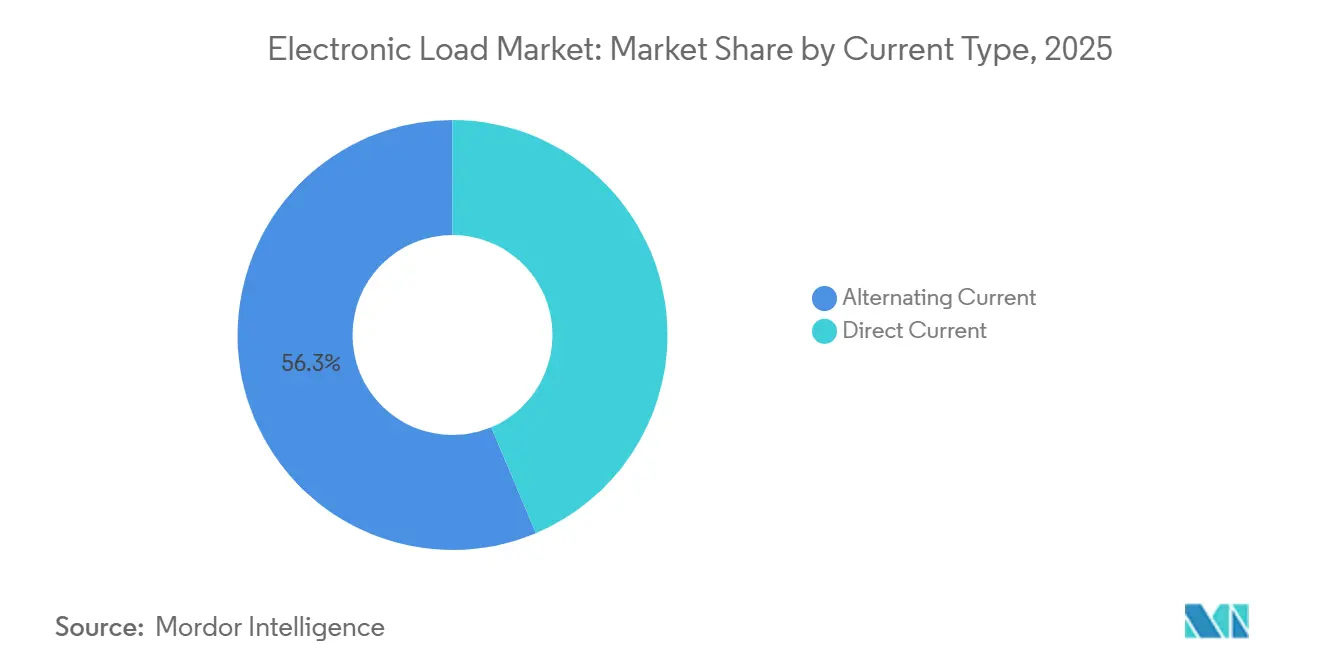
- Nach Stromtyp hielten Gleichstromlasten im Jahr 2025 einen Marktanteil von 56,34 % am Markt für elektronische Lasten und sollen bis 2031 mit einer CAGR von 7,32 % wachsen.
- Nach Anwendung hielt drahtlose Kommunikation und Infrastruktur im Jahr 2025 einen Umsatzanteil von 31,28 %, während der Energiebereich bis 2031 mit einer CAGR von 7,67 % expandieren soll.
- Nach Geografie hielt Nordamerika im Jahr 2025 einen Umsatzanteil von 30,68 %, während Asien-Pazifik bis 2031 mit einer CAGR von 7,11 % expandieren soll.
Hinweis: Die Marktgröße und Prognosezahlen in diesem Bericht werden mithilfe des proprietären Schätzungsrahmens von Mordor Intelligence erstellt und mit den neuesten verfügbaren Daten und Erkenntnissen vom Januar 2026 aktualisiert.
Markttrends und Einblicke
Analyse der Treiberwirkung*
| Treiber | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Nachfrage nach Elektrofahrzeug- und Batterievalidierung | +1.9% | Global, Schwerpunkt in Asien-Pazifik, Nordamerika und Europa | Mittelfristig (2–4 Jahre) |
| Tests für erneuerbare Energien und Netzspeicher | +1.3% | Global, am stärksten in Europa, China und Nordamerika | Langfristig (≥ 4 Jahre) |
| Einführung automatisierter Hochleistungstests | +0.9% | Global, mit Nordamerika und Asien-Pazifik als Vorreiter | Mittelfristig (2–4 Jahre) |
| Qualifizierung von Leistungselektronik in Luft- und Raumfahrt sowie Verteidigung | +0.7% | Nordamerika und Europa, mit Ausstrahlungseffekten auf Asien-Pazifik | Langfristig (≥ 4 Jahre) |
| HVDC-Validierung für KI-Rechenzentren | +1.2% | Global, Schwerpunkt in Nordamerika und Asien-Pazifik | Kurzfristig (≤ 2 Jahre) |
| Quelle: Mordor Intelligence | |||
Nachfrage nach Elektrofahrzeug- und Batterievalidierung
Die Elektrifizierung von Elektrofahrzeug-Antriebssträngen hat die Batteriepackprüfung zu einer wichtigen Anwendung für Hochleistungs-Gleichstrom-elektronische Lasten in Entwicklungslabors und Produktionsvalidierungsumgebungen gemacht. Erstausrüster und Tier-1-Zulieferer müssen Zellen, Module und vollständige Batteriepakete gegen Entladeprofile, Überstromschutzgrenzen und dynamische Lasten validieren, die Fahrzyklen replizieren. Diese Tests erfordern programmierbare Lasten, die bei 150–1.200 V Gleichstrom betrieben werden und Stromanstiegsantworten im Millisekundenbereich während wiederholter Testsequenzen liefern. Der Übergang von 400-V- auf 800-V-Batteriearchitekturen hat viele auf 600 V ausgelegte Prüfstände unzureichend gemacht und Entscheidungen zur Geräteersetzung bei Labors mit etablierten installierten Systemen ausgelöst. Der Markt für elektronische Lasten profitiert davon, da Hochspannungsprogramme Geräte erfordern, die anspruchsvolle Entladebedingungen, Schutzereignisse und dynamische Stromprofile replizieren können.
Tests für erneuerbare Energien und Netzspeicher
Windkraft- und Solarprojekte im Versorgungsmaßstab, die Batterieenergiespeichersysteme integrieren, erfordern eine Vorinbetriebnahmevalidierung von Wechselrichtern, Leistungsumwandlungssystemen und netzbildenden Regelungen, bevor Anlagen an Betriebsnetze angeschlossen werden. Elektronische Lasten und Power-Hardware-in-the-Loop-Systeme simulieren die für diese Validierung erforderlichen Lastprofile in kontrollierten Testumgebungen. Im Jahr 2025 entwickelte das Fraunhofer ISE ein standardisiertes Testverfahren für netzbildende Wechselrichter im Rahmen des GFM-Benchmark-Projekts für vier deutsche Übertragungsnetzbetreiber. Auf der Grundlage der VDE-FNN-Normen erfordert das Verfahren Testumgebungen, die Netzfrequenz- und Spannungsstörungen replizieren. Im Jahr 2025 legte die Energy Systems Integration Group (ESIG)[1]Energy Systems Integration Group, "Testing the Performance of Grid-Forming Resources," Energy Systems Integration Group, esig.energy auch quantitative Leistungskennzahlen für die Prüfung netzbildender Ressourcen fest. Daher profitiert der Markt für elektronische Lasten sowohl vom zunehmenden Einsatz von Energiespeichersystemen als auch von der Einführung formalerer Leistungsanforderungen für netzgekoppelte Systeme.
Einführung automatisierter Hochleistungstests
Der Übergang von manuellen Prüfstandstests zu automatisierten Hochleistungssystemen reduziert die Zeit, die für die Durchführung von Validierungsprogrammen benötigt wird, und ermöglicht besser reproduzierbare Testverfahren. Diese Systeme unterstützen langfristige Batteriezyklen, Ladezustandsemulation und transiente Replikation in einer softwaregesteuerten Umgebung. Automatisierte Leistungssuiten integrieren diese Funktionen in einen kontrollierten Softwareprozess, den Kunden konsistent über detaillierte Validierungssequenzen hinweg wiederholen können. Regenerative Lasten geben absorbierte Energie an das Netz zurück, anstatt sie als Wärme abzuleiten, wodurch die Betriebskosten für Hochleistungslabors gesenkt werden. Diese Fähigkeit macht kontinuierliche Batteriezyklen praktikabler, da herkömmliche Widerstandslastbänke zu höheren Energiekosten und größeren Anforderungen an das Wärmemanagement führen. Der Markt für elektronische Lasten profitiert vom Ersatz älterer Widerstandsgeräte durch programmierbare regenerative Systeme, die sich in Testsoftware integrieren lassen.
Qualifizierung von Leistungselektronik in Luft- und Raumfahrt sowie Verteidigung
Luft- und Raumfahrt- sowie Verteidigungsprogramme erfordern, dass Leistungselektronik Qualifizierungsstandards erfüllt, die über viele kommerzielle Anwendungen hinausgehen. Testsysteme müssen transiente Fehler, Wechselstrombusse mit variabler Frequenz ("Wildfrequenz") im Bereich von 360 Hz bis 800 Hz und anhaltende thermische Bedingungen replizieren. Die NASA plant, im Jahr 2025 eine Hochspannungsgleichstrom-Leistungsqualitätsverifizierung bei einer Nennspannung von 630 V Gleichstrom durchzuführen, um zukünftige elektrische Antriebsinitiativen zu unterstützen. ISO 24065 legt allgemeine Leistungsanforderungen für Hochleistungs-Festkörper-Leistungsschalter fest, die in primären Flugzeugverteilungssystemen verwendet werden [2]International Organization for Standardization, "ISO 24065:2023 Aerospace, High-Power Solid-State Power Controller, General Performance Requirements," International Organization for Standardization, iso.org . Keysight identifiziert regenerative elektronische Lasten als Werkzeuge zur Emulation von Solararray-Eingaben, Batterieübergaben und wechselndem Nutzlastbedarf während der Satellitenqualifizierung. Anwendungen, die eine kontrollierte lastbasierte Verifikation über breite Leistungs- und Frequenzbereiche erfordern, bieten dem Markt für elektronische Lasten eine dauerhafte Nachfragequelle.
Analyse der Hemmnisauswirkungen*
| Hemmnis | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Hohe System- und Integrationskosten | -0.6% | Global, am stärksten in Südamerika und Naher Osten und Afrika | Langfristig (≥ 4 Jahre) |
| Kalibrierungs- und Fachbedieneraufwand | -0.4% | Global, mit dem größten Effekt in Schwellenmärkten | Mittelfristig (2–4 Jahre) |
| Thermische Engpässe bei Siliziumkarbid und Hochstrom | -0.3% | Global, insbesondere in Hochleistungssegmenten | Mittelfristig (2–4 Jahre) |
| Quelle: Mordor Intelligence | |||
Hohe System- und Integrationskosten
Megawatt-Validierungssysteme für Automobil- und Batteriespeicher erfordern mehr als nur Hardware für elektronische Lasten. Sie erfordern auch Kühlkreisläufe, Hochstrom-Gleichstromkabel, Lastrahmenintegration, Anlagenvorbereitung und Automatisierungssoftwarelizenzen. Diese Anforderungen können die Gesamtkosten der Lasthardware um das bis zu Dreifache erhöhen. Diese Kostenbelastung ist besonders bedeutsam für mittelgroße Testlabors und Tier-2-Automobilzulieferer, die diese Ausgaben nicht auf große Validierungsvolumina verteilen können. Darüber hinaus können Standorte, die vor dem Übergang zu 800-V-Plattformen 600-V-Lastbänke erworben haben, Geräte betreiben, die wirtschaftlich nicht aufgerüstet oder für fortschrittliche Programme umgewidmet werden können. Folglich kann der Markt für elektronische Lasten längere Beschaffungszyklen erleben, da regulierte Kunden Infrastrukturkosten und verlängerte Kapitalrückzahlungszeiträume bewerten müssen.
Kalibrierungs- und Fachbedieneraufwand
Programmierbare elektronische Lasten mit Wellenformerzeugung, Mehrkanalsynchonisierung und dynamischer Reaktion im Submillisekundenbereich erfordern eine speziellere Kalibrierung und Bedienung als herkömmliche Tischgeräte. Testorganisationen benötigen Ingenieure, die Hochleistungssysteme konfigurieren und warten, Testanforderungen interpretieren und automatisierte Testsoftware bedienen können. Die begrenzte Verfügbarkeit dieser Fähigkeiten kann Installationen außerhalb etablierter Test- und Messtechnikzentren verzögern. Im Februar 2026 ernannte AMETEK Programmable Power Transcat zu seinem exklusiven US-Distributor, zertifizierten Kalibrierungspartner und Mietanbieter. Diese Vereinbarung verdeutlicht, dass der Zugang zu Kalibrierungsdiensten für die Kundenakzeptanz und die kontinuierliche Systemnutzung ebenso wichtig sein kann wie die Geräteverfügbarkeit. Der Markt für elektronische Lasten steht auch vor größerer betrieblicher Komplexität, da KI-Rechenzentrumstests dynamische Profile erfordern, die OCP-ORV3-bezogene Qualifizierungsanforderungen erfüllen.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
Nach Spannung:
Hochspannungslasten gewinnen Marktanteile mit der Skalierung von 800-V-PlattformenHochspannungslasten sollen im Zeitraum 2026–2031 mit einer CAGR von 7,13 % wachsen, was die schnellste Wachstumsrate innerhalb der Spannungssegmentierung darstellt. Niederspannungslasten machten 2025 52,45 % des Umsatzes aus und bildeten die größte Umsatzbasis in diesem Segment. Der Markt für elektronische Lasten im Bereich Niederspannungslasten wird durch Tests in der drahtlosen Telekommunikation, Produktionslinien für Unterhaltungselektronik und 48-V-Mild-Hybrid-Automobilsubsysteme gestützt. Diese Anwendungen profitieren von einer breiten installierten Basis und kürzeren Ersatzzyklen. Diese installierte Basis bietet eine stabile Umsatzgrundlage, auch wenn die Nachfrage nach Hochspannungsgeräten zunimmt.
Die Spannungsschwelle, die Niederspannungs- und Hochspannungssysteme unterscheidet, entwickelt sich weiter, da die Testanforderungen steigen. Geräte, die zuvor bei 400 V als Hochspannung eingestuft wurden, fallen nun näher an den mittleren Bereich für KI-Rack-Systeme und Fahrzeugprogramme, die auf 800-V-Architekturen umsteigen. Höherspannige Fahrzeug- und Rechenzentrumsysteme erfordern Lastgeräte, die höhere Gleichstrombusspannungen an der Testschnittstelle unterstützen können. Dieser Übergang verringert die Relevanz von Einstiegs-Hochspannungsgeräten für fortschrittliche Anwendungen, während die Premiumkategorie für Systeme erweitert wird, die 800-V-Plattformen und höhere Gleichstromleistungsschienen validieren können.
Notiz: Segmentanteile aller einzelnen Segmente sind nach dem Berichtskauf verfügbar


Nach Stromtyp:
Gleichstromdominanz spiegelt den strukturellen Wandel von der Wechselstromverteilung widerGleichstromlasten machten 2025 56,34 % des Umsatzes aus und sollen bis 2031 mit einer CAGR von 7,32 % wachsen. Ihre führende Position spiegelt die zunehmende Einführung von Gleichstromarchitekturen in Rechenzentren, Elektrofahrzeugen und netzgekoppelten Energiespeichersystemen wider. Wechselstromlasten bleiben für Luftfahrtleistungstests, Validierung von Industrieantrieben und Charakterisierung von Wechselrichtern für erneuerbare Energien unerlässlich. Diese Anwendungen bieten eine stabile Nachfragebasis für Wechselstromgeräte, obwohl das Wachstum langsamer bleibt als bei Gleichstromlasten. Gleichstromsysteme treiben auch die Nachfrage nach regenerativer Lasttechnologie an, da anhaltende Mehrmagawatt-Tests andernfalls erhebliche Wärme und Betriebskosten erzeugen würden.
Tektronix weist darauf hin, dass 800-V-Gleichstrom-Rechenzentrumssubsysteme dynamische, regenerative elektronische Lasten erfordern, die das Leistungsverhalten auf Rack-Ebene replizieren und dabei Energie zurückgewinnen. Standards für Gleichstrom-Mikronetze und das Laden von Elektrofahrzeugen erweitern weiterhin die Testabdeckungsanforderungen und schaffen compliance-getriebene Nachfrage nach Gleichstromlastgeräten. Die Brennstoffzellenvalidierung für Wasserstoffmobilitätsprogramme in Europa und Asien stützt sich ebenfalls auf Gleichstromausgang und erfordert kontrollierte Stromprofile. Folglich bedient die Branche für elektronische Lasten ein breites Spektrum an Gleichstromanwendungen, die sowohl Präzision als auch Energierückgewinnung erfordern.
Notiz: Segmentanteile aller einzelnen Segmente sind nach dem Berichtskauf verfügbar
Nach Anwendung:
Beschleunigung des Energiesegments übertrifft etablierte BranchenDrahtlose Kommunikation und Infrastruktur sollen 2025 voraussichtlich 31,28 % des Umsatzes ausmachen und bleiben damit der größte Anwendungsbereich. Das Energiesegment soll bis 2031 eine CAGR von 7,67 % verzeichnen, die höchste unter den Anwendungskategorien. Der Markt für elektronische Lasten im Energiebereich expandiert, da netzmaßstäbliche Batteriespeichersysteme eine Vorinbetriebnahmevalidierung erfordern. Die anhaltende Verdichtung des 5G-Netzes hält die Anforderungen an die Stromversorgungsprüfung für jede Basisstationsbereitstellung aufrecht. Automobiltests erzeugen ebenfalls Ersatznachfrage, da 800-V-Fahrzeugplattformen frühere Prüfstände weniger geeignet machen.
Luft- und Raumfahrt, Verteidigung und Regierungsdienste erfordern Lasten, die komplexe Missionsleistungsprofile in Übereinstimmung mit RTCA/DO-160- und MIL-STD-704-Anforderungen simulieren. Keysight weist darauf hin, dass programmierbare elektronische Lasten als Batteriepack-Emulatoren für Fehlerinjektions- und Schutztests dienen können, wodurch der Bedarf an physischen Batterien in gefährlichen Überstromszenarien reduziert wird. Die Elektronikfertigung bleibt mit den Produktionsvolumina von Halbleitern und Unterhaltungselektronik verknüpft und schafft eine breite Nachfragebasis für Tisch- und Mittelleistungsgeräte. Die Kategorie Sonstige umfasst Medizingeräte, maritime Systeme und Bahntraktionssysteme, bei denen Geräte häufig so konfiguriert werden, dass sie anwendungsspezifische Anforderungen erfüllen, wie IEC 60601 und EN 50155.
Geografische Analyse
Markt für elektronische Lasten in Nordamerika
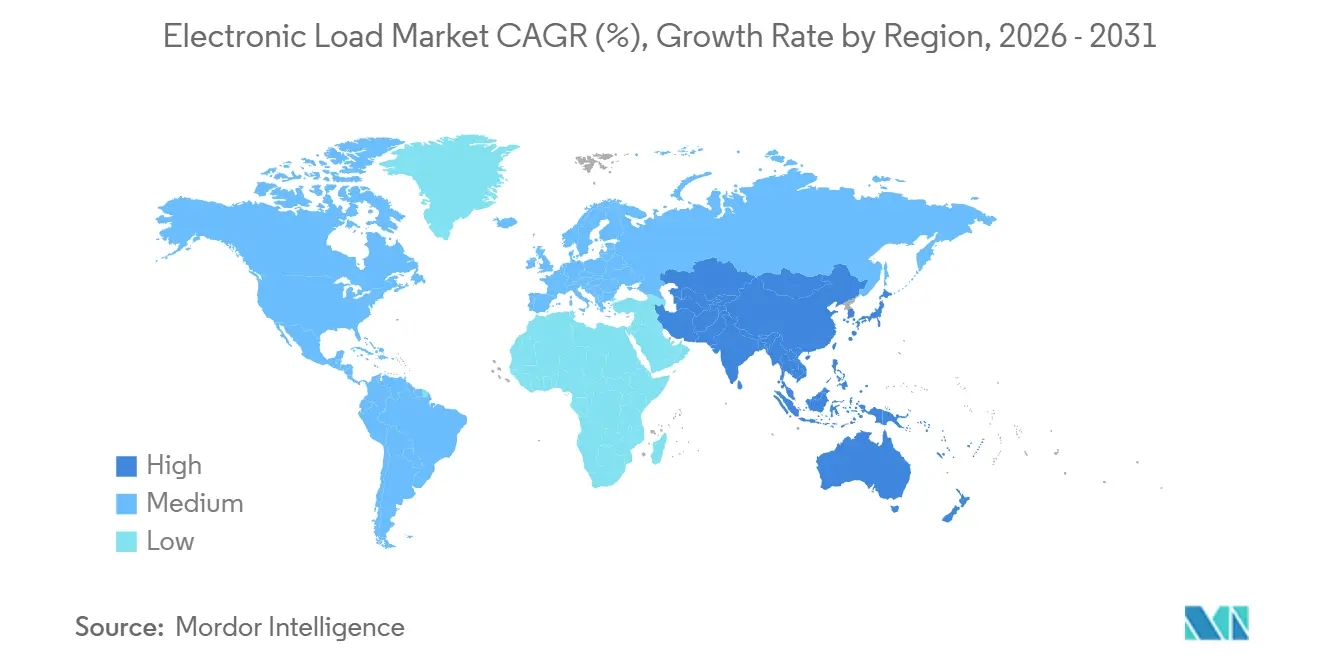
Nordamerika wird voraussichtlich im Jahr 2025 einen Anteil von 30,68 % am Umsatz ausmachen und damit der größte regionale Beitragszahler sein. Die Region profitiert von einer dichten Kundenbasis aus Erstausrüstern der Verteidigungsindustrie, Betreibern von Hyperscale-Rechenzentren und Prüfeinrichtungen von Halbleiter-Originalgeräteherstellern (OEM). Die US-amerikanischen Anforderungen an militärische Stromversorgungssysteme, die Stromversorgung von Rechenzentren und das Laden von Elektrofahrzeugen schaffen eine compliance-getriebene Beschaffungsbasis. Luft- und Raumfahrt- sowie Verteidigungsprogramme, die eine spezialisierte Qualifizierung von Leistungselektronik erfordern, unterstützen den nordamerikanischen Markt für elektronische Lasten zusätzlich.
Markt für elektronische Lasten in Europa
Europa wird voraussichtlich im Jahr 2025 der zweitgrößte regionale Markt sein. Der deutsche Automobilsektor zeigt, wie sich elektronische Lastsysteme von reinen Messinstrumenten zu zweckgebundenen Produktionsanlagen entwickelt haben. Smart Testsolutions und Valeo entwickelten eine modulare Lastbox, die in einem einzigen Aufbau bis zu 150 Lasten für die Validierung von Zonensteuergeräten zur elektromagnetischen Verträglichkeit (EMV) simulieren kann. Die nordischen Länder und das Vereinigte Königreich tragen durch Inbetriebnahmeprogramme für Offshore-Wind-Batteriespeicher, die Power-Hardware-in-the-Loop-Tests nutzen, zusätzlich zur Nachfrage bei.
Markt für elektronische Lasten in APAC, Südamerika und MEA
Für den asiatisch-pazifischen Raum wird im Zeitraum 2026–2031 ein CAGR von 7,11 % prognostiziert, die höchste Wachstumsrate unter allen Regionen. China steigert die Beschaffung von Hochspannungsgleichstrom (HVDC)-Lasten, angetrieben durch die Elektrofahrzeugproduktion, den Einsatz von Batteriespeichern und den Ausbau erneuerbarer Energien. Japan fungiert sowohl als Verbraucher als auch als Lieferant von hochpräzisen Geräten, wobei Kikusui Electronics und Matsusada Precision die inländische Validierung von Automobil- und Industrieelektronik unterstützen. Indien generiert zusätzliche Nachfrage durch die Fertigung von Elektrofahrzeugkomponenten im Rahmen des Production Linked Incentive-Programms sowie durch seine Ambitionen im Bereich der Halbleiterfertigung. Südamerika sowie der Nahe Osten und Afrika bleiben kleinere, aber aufstrebende Märkte. Brasiliens Anlagen für erneuerbare Energien und Speicher sowie Saudi-Arabiens Pläne für Rechenzentren und Ladeinfrastruktur für Elektrofahrzeuge schaffen eine erste Nachfrage. Obwohl diese Regionen mit größeren Hürden bei der Systemintegration und Kalibrierung konfrontiert sind, wird erwartet, dass die Nachfrage mit dem Fortschritt lokaler Elektrofahrzeug- und Erneuerbare-Energien-Programme zunimmt.

Wettbewerbslandschaft
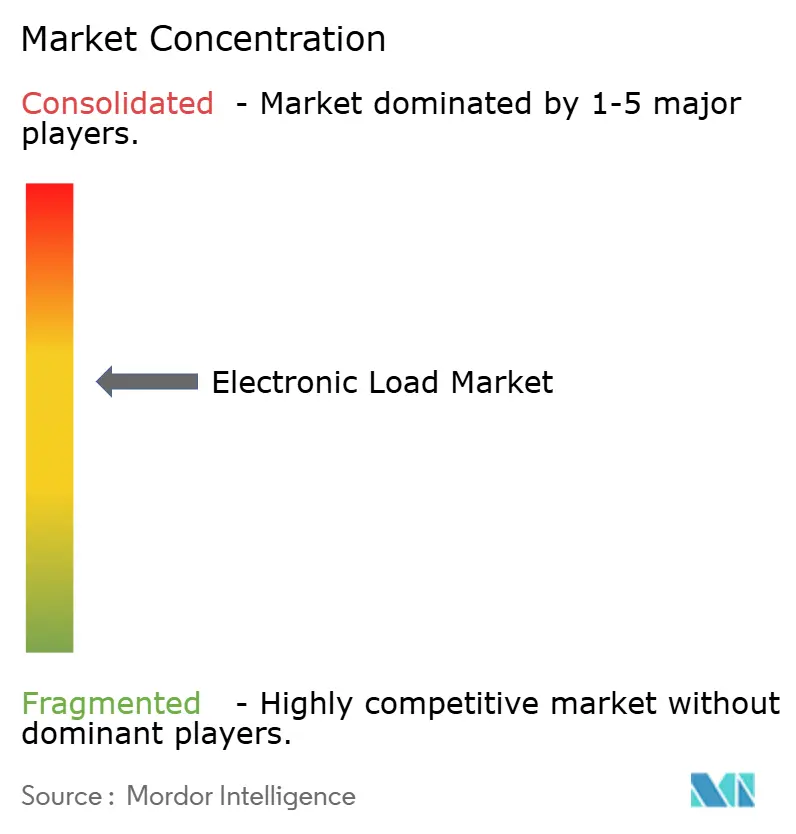
Der Markt für elektronische Lasten ist mäßig konzentriert, wobei Keysight Technologies, Chroma ATE, ITECH Electronic und Kikusui Electronics führende Positionen innehaben. Ihre Produktportfolios decken mehrere Spannungsbereiche, Anforderungen an dynamische Reaktion und Softwareintegrationsfähigkeiten ab. Größere Test- und Messtechnikunternehmen erweitern ihre Leistungselektronikfähigkeiten durch Akquisitionen. Rohde & Schwarz plant, ZES ZIMMER Electronic Systems GmbH im Juli 2025 zu übernehmen, um sein Leistungsmessportfolio für Elektromobilität und Anwendungen erneuerbarer Energien zu erweitern. Die Transaktion soll mehr als 40 Jahre hochpräziser Leistungsmesskompetenz zu seiner Test- und Messtechniksparte hinzufügen.
Anritsu soll die Übernahme von DEWETRON GmbH im April 2025 genehmigen. Das Unternehmen identifiziert Möglichkeiten, DEWETRONs Hochgeschwindigkeits-Leistungsmesstechnologie mit TAKASAGO-Lade- und Entladetestgeräten für Elektrofahrzeuge, Solar-, Wind- und Industrieanwendungen zu kombinieren. Teradyne und Infineon sollen ebenfalls im Januar 2025 eine Partnerschaft ankündigen, einschließlich der Übernahme eines Teils von Infineons automatisiertem Testgeräteteam in Regensburg durch Teradyne. Die Zusammenarbeit wird sich auf die Qualifizierung von Siliziumkarbid- und Galliumnitrid-Leistungshalbleitern konzentrieren.
Der Wettbewerb konzentriert sich auf Leistungsdichte, regenerative Energierückgewinnung und softwaredefinierte Automatisierung. Im Jahr 2025 plant Chroma, Modelle seiner 63224A-Serie mit Spitzenleistungsfähigkeiten von bis zu 200 % der Nennlast für 100 Millisekunden aufzurüsten. Die Vereinbarung von AMETEK Programmable Power mit Transcat erweitert den Vertrieb, die Kalibrierung und den Mietanbieter-Zugang für Kunden in der Luft- und Raumfahrt-, Automobil-, Halbleiter-, Rechenzentrum- und Branche für erneuerbare Energien. Die Patentaktivität im Zusammenhang mit regenerativen Lastschaltkreisen und Echtzeit-Dynamikprofilen nimmt in der gesamten Wettbewerbslandschaft zu. Da die Hardwareleistung konvergiert, können Softwarefähigkeiten und Kalibrierungszugang eine größere Rolle bei Kaufentscheidungen der Kunden spielen.
Marktführer der Branche für elektronische Lasten
-
Keysight Technologies
-
Chroma ATE Inc.
-
ITECH ELECTRONIC CO.,LTD.
-
AMETEK Programmable Power Inc.
-
TEKTRONIX, INC.
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert
Markt für elektronische Lasten
- Ainuo Instrument Co., Ltd.
- AMETEK Programmable Power Inc.
- B&K Precision Corporation
- Chroma ATE Inc.
- Good Will Instrument Co., Ltd.
- ITECH ELECTRONIC CO.,LTD.
- Keysight Technologies
- KIKUSUI ELECTRONICS CORP.
- Magna-Power Electronics, Inc.
- MATSUSADA PRECISION Inc.
- NF Corporation
- NH Research, Inc.
- RIGOL TECHNOLOGIES CO., LTD.
- SIGLENT TECHNOLOGIES
- TEKTRONIX, INC.

Recent Industry Developments in Markt für elektronische Lasten
- Februar 2026: AMETEK Programmable Power ernannte Transcat, Inc. zu seinem exklusiven US-Distributor, zertifizierten Kalibrierungspartner und Mietanbieter für sein programmierbares Leistungs- und elektronisches Lastportfolio unter den Marken Sorensen, Elgar und California Instruments, das die Bereiche Luft- und Raumfahrt, Automobil, Halbleiter, Rechenzentrum und erneuerbare Energien in den USA und Südamerika abdeckt.
- Juli 2025: Rohde & Schwarz übernahm ZES ZIMMER Electronic Systems GmbH und fügte seinem Test- und Messtechnikportfolio über 40 Jahre hochpräziser Leistungsmesskompetenz in den Bereichen Elektromobilität, Industrieelektronik und erneuerbare Energien hinzu; die Einrichtung von ZES ZIMMER in Oberursel, Hessen, wurde beibehalten und vollständig in die Rohde & Schwarz Test & Measurement Division integriert.


Globaler Berichtsumfang des Marktes für elektronische Lasten
Eine elektrische Last ist jede Komponente, jedes Gerät oder jeder Schaltungsteil, der elektrische Leistung verbraucht und sie in eine andere Energieform umwandelt, wie Licht, Wärme oder Bewegung. Es ist der Teil eines Stromkreises, der Leistung von einer Quelle wie einer Batterie oder einem Generator empfängt.
Der Markt für elektronische Lasten ist nach Spannung, Stromtyp, Anwendung und Geografie segmentiert. Nach Spannung ist der Markt in Niederspannung und Hochspannung segmentiert. Nach Stromtyp ist der Markt in Wechselstrom und Gleichstrom segmentiert. Nach Anwendung ist der Markt in Luft- und Raumfahrt, Verteidigung und Regierungsdienste, Automobil, Energie, drahtlose Kommunikation und Infrastruktur, Elektronikfertigung und Sonstige segmentiert. Nach Geografie ist der Markt in Asien-Pazifik, Nordamerika, Europa, Südamerika sowie Naher Osten und Afrika segmentiert. Der Bericht deckt auch die Marktgröße und Prognosen für den Markt für elektronische Lasten in 16 Ländern in den wichtigsten Regionen ab. Für jedes Segment wurden die Marktgröße und Prognosen auf der Grundlage des Wertes (USD) erstellt.
| Niederspannung |
| Hochspannung |
| Wechselstrom |
| Gleichstrom |
| Luft- und Raumfahrt, Verteidigung und Regierungsdienste |
| Automobil |
| Energie |
| Drahtlose Kommunikation und Infrastruktur |
| Elektronikfertigung |
| Sonstige |
| Asien-Pazifik | China |
| Indien | |
| Japan | |
| Südkorea | |
| ASEAN-Länder | |
| Übriges Asien-Pazifik | |
| Nordamerika | Vereinigte Staaten |
| Kanada | |
| Mexiko | |
| Europa | Deutschland |
| Vereinigtes Königreich | |
| Frankreich | |
| Italien | |
| Nordische Länder | |
| Übriges Europa | |
| Südamerika | Brasilien |
| Argentinien | |
| Übriges Südamerika | |
| Naher Osten und Afrika | Saudi-Arabien |
| Südafrika | |
| Übriger Naher Osten und Afrika |
| Nach Spannung | Niederspannung | |
| Hochspannung | ||
| Nach Stromtyp | Wechselstrom | |
| Gleichstrom | ||
| Nach Anwendung | Luft- und Raumfahrt, Verteidigung und Regierungsdienste | |
| Automobil | ||
| Energie | ||
| Drahtlose Kommunikation und Infrastruktur | ||
| Elektronikfertigung | ||
| Sonstige | ||
| Nach Geografie | Asien-Pazifik | China |
| Indien | ||
| Japan | ||
| Südkorea | ||
| ASEAN-Länder | ||
| Übriges Asien-Pazifik | ||
| Nordamerika | Vereinigte Staaten | |
| Kanada | ||
| Mexiko | ||
| Europa | Deutschland | |
| Vereinigtes Königreich | ||
| Frankreich | ||
| Italien | ||
| Nordische Länder | ||
| Übriges Europa | ||
| Südamerika | Brasilien | |
| Argentinien | ||
| Übriges Südamerika | ||
| Naher Osten und Afrika | Saudi-Arabien | |
| Südafrika | ||
| Übriger Naher Osten und Afrika | ||


Im Bericht beantwortete Schlüsselfragen
Wie groß ist der Markt für elektronische Lasten im Jahr 2026?
Der Markt für elektronische Lasten hatte 2026 einen Wert von 4,48 Milliarden USD und soll bis 2031 6,06 Milliarden USD bei einer CAGR von 6,23 % erreichen. Der Gesamtwert steigt, da mehrere Hochleistungsvalidierungsanwendungen gleichzeitig bei wichtigen Kundengruppen in den Bereichen Automobil, Energiespeicher, Luft- und Raumfahrt sowie Rechenzentrumsanwendungen voranschreiten.
Welche Spannungskategorie expandiert am schnellsten?
Hochspannungslasten sollen bis 2031 mit einer CAGR von 7,13 % wachsen, da 800-V-Elektrofahrzeugplattformen und Hochspannungsgleichstrom-Rechenzentrumsysteme expandieren. Der Markt für elektronische Lasten benötigt Hochspannungsgeräte, da frühere Prüfstände möglicherweise nicht die aktuellen Systemanforderungen abdecken.
Welche Anwendung soll am schnellsten wachsen?
Das Energieanwendungssegment soll bis 2031 mit einer CAGR von 7,67 % wachsen, da Batterieenergiespeichersysteme vor der Inbetriebnahme validiert werden müssen. Der Markt für elektronische Lasten bedient diese Arbeit durch die Simulation von Lastprofilen für Wechselrichter, Leistungsumwandlungssysteme und netzbildende Regelungen.
Welche Region expandiert am schnellsten?
Asien-Pazifik soll bis 2031 mit einer CAGR von 7,11 % wachsen, unterstützt durch die Einführung von Elektrofahrzeugen, 5G-Infrastruktur und das Wachstum der Elektronikfertigung. China, Japan und Indien tragen Nachfrage aus Automobil-Leistungs-, Energiespeicher- und Industrieelektronikvalidierungsprogrammen bei, bei denen höhere Spannungs- und automatisierte Testanforderungen in der technischen Fertigungsbasis und dem Lieferantenökosystem der Region immer häufiger werden.
Seite zuletzt aktualisiert am:



