
電子負荷市場の規模とシェア
市場概要
| 調査期間 | 2021 - 2031 |
|---|---|
| 市場規模 (2026) | 4.48 十億米ドル |
| 市場規模 (2031) | 6.06 十億米ドル |
| Growth Rate (2026 - 2031) | 6.23 % |
| 最も急速に成長している市場 | アジア太平洋地域 |
| 最大市場 | 北米 |
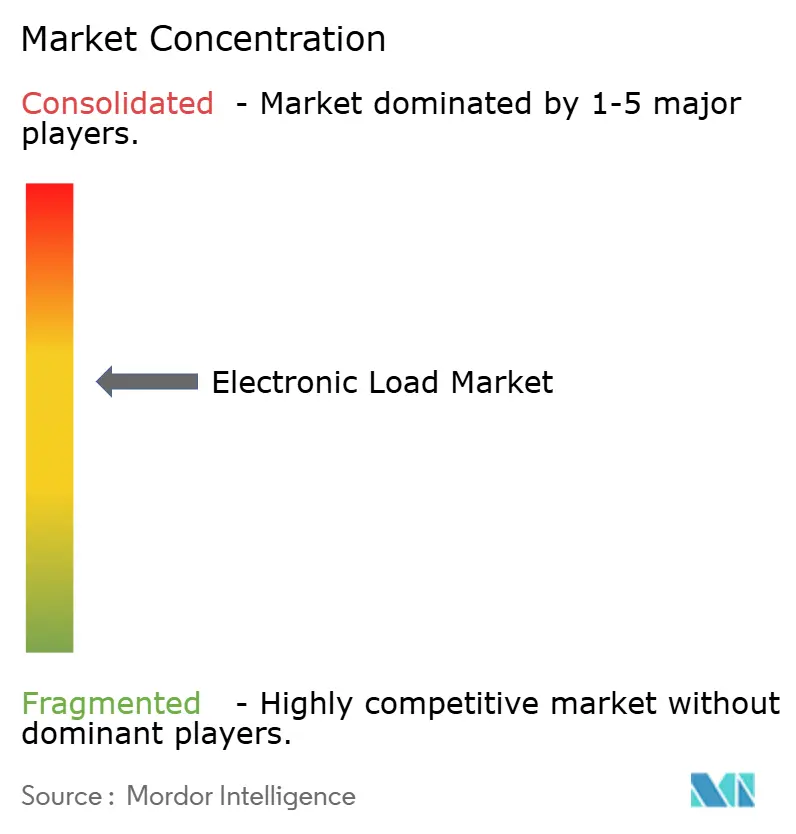
| 市場集中度 | 中 |
主要プレーヤー *免責事項:主要選手の並び順不同 画像 © Mordor Intelligence。再利用にはCC BY 4.0の表示が必要です。 | |
Mordor Intelligenceによる電子負荷市場分析
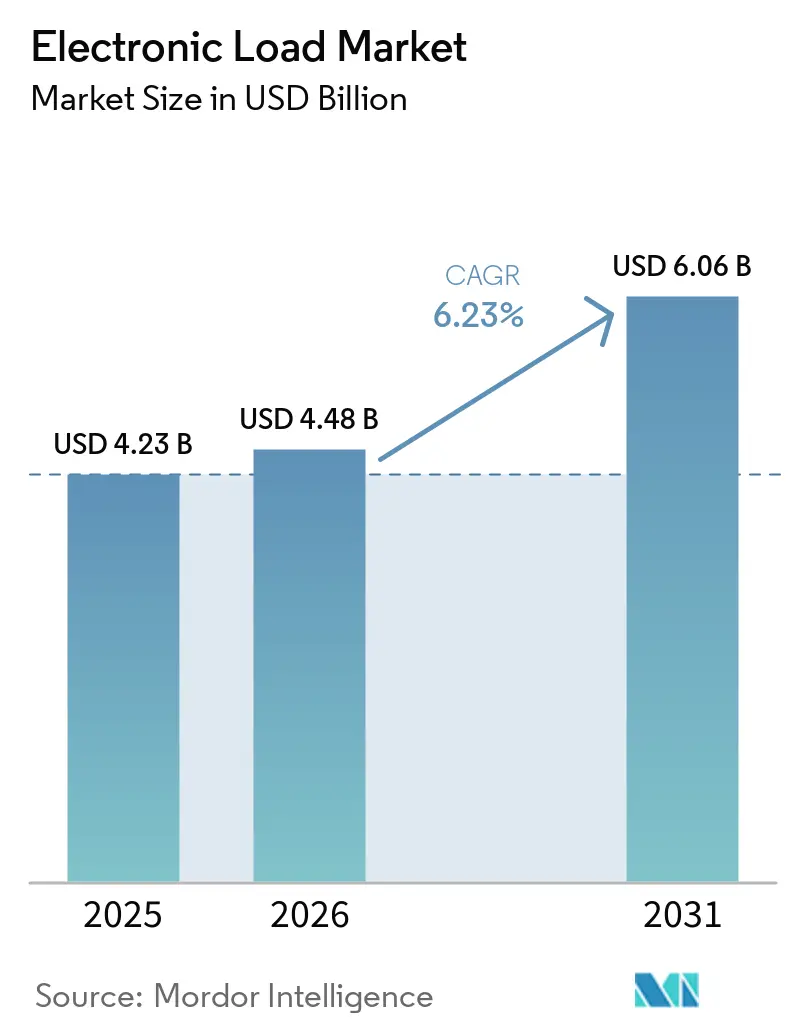
電子負荷市場の規模は、2025年の4.23 ビリオン 米ドルから2026年には4.48 ビリオン 米ドルへと成長し、予測期間(2026年~2031年)においてCAGR 6.23%で2031年までに6.06 ビリオン 米ルに達する見込みです。電気自動車パワートレイン、グリッドスケールの蓄電池、高電圧直流(HVDC)データセンターインフラへの同時投資が市場を形成しており、これらの用途はより大型かつ高性能な検証システムを必要としています。これらの用途が同時に進展することで、自動車、電力、ハイパースケールデータセンターの調達予算が拡大し、単一の最終用途カテゴリーや試験装置の調達サイクルへの依存が低減されています。検証要件はますます高電圧化、高速電流応答、広範な電力レンジ、自動化運転、そしてテストサイクル間の手動セットアップ変更を必要とせず開発環境と量産環境の両方をサポートする反復可能なテストシーケンスを求めるようになっています。エネルギー貯蔵システムや軍用電源システムのコンプライアンス要件も、設備支出が鈍化したりプロジェクト承認のタイムラインが長期化したりする場合でも、最終認定前にテストが不可欠であるため、各プログラムに必要なテスト量を増加させています。高電力密度、回生動作、ソフトウェア制御テスト、信頼性の高いキャリブレーシンサポートを提供するベンダーは、研究所、製造拠点、専門認定施設にわたる幅広い技術的・運用的要件を満たすうえで有利な立場にあります。
レポートの主要ポイント
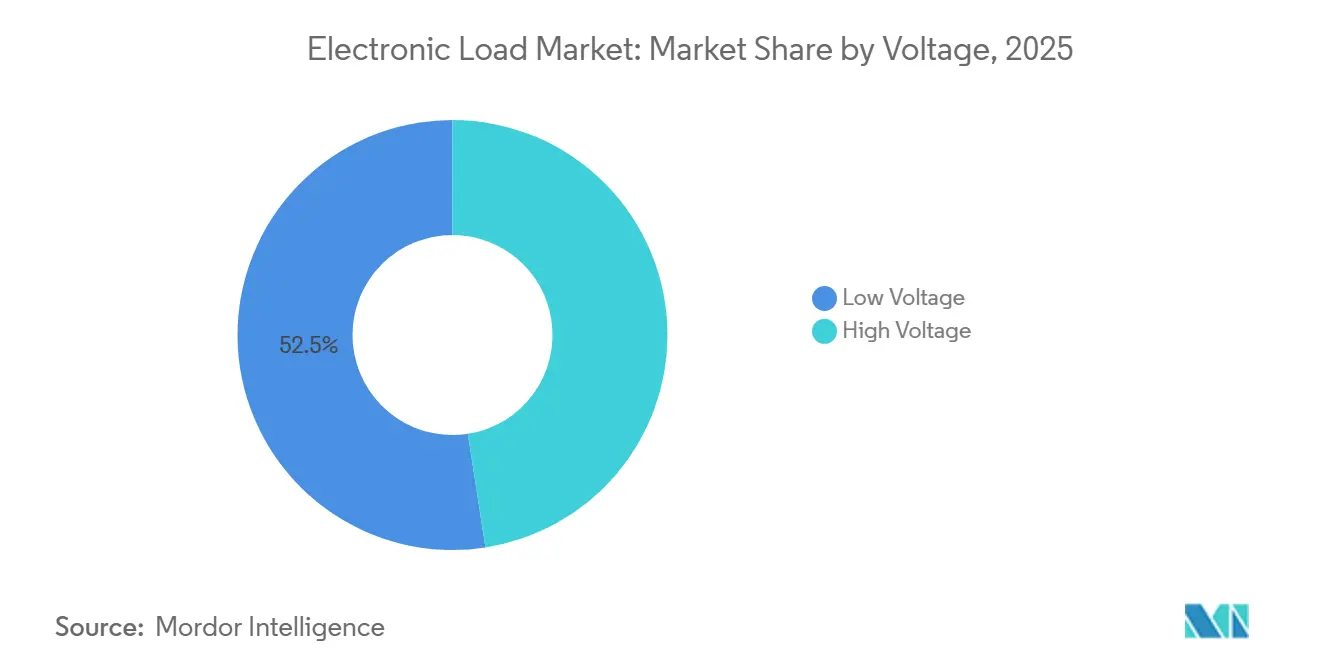
- 電圧別では、低電圧負荷が2025年の電子負荷市場シェアの52.45%を占め、高電圧負荷は2031年にかけてCAGR 7.13%で成長する見込みです。
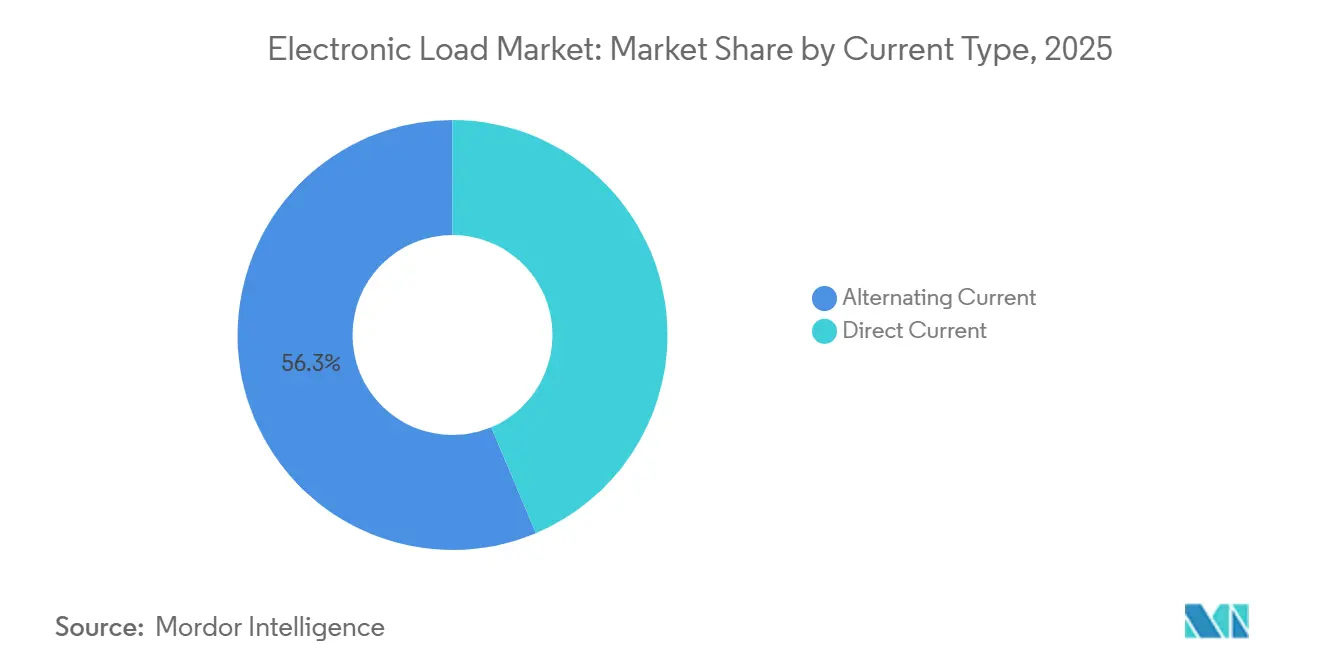
- 電流タイプ別では、直流負荷が2025年の電子負荷市場シェアの56.34%を占め、2031年にかけてCAGR 7.32%で成長する見込みです。
- 用途別では、無線通信・インフラが2025年の売上の31.28%を占め、エネルギーは2031年にかけてCAGR 7.67%で拡大する見込みです。
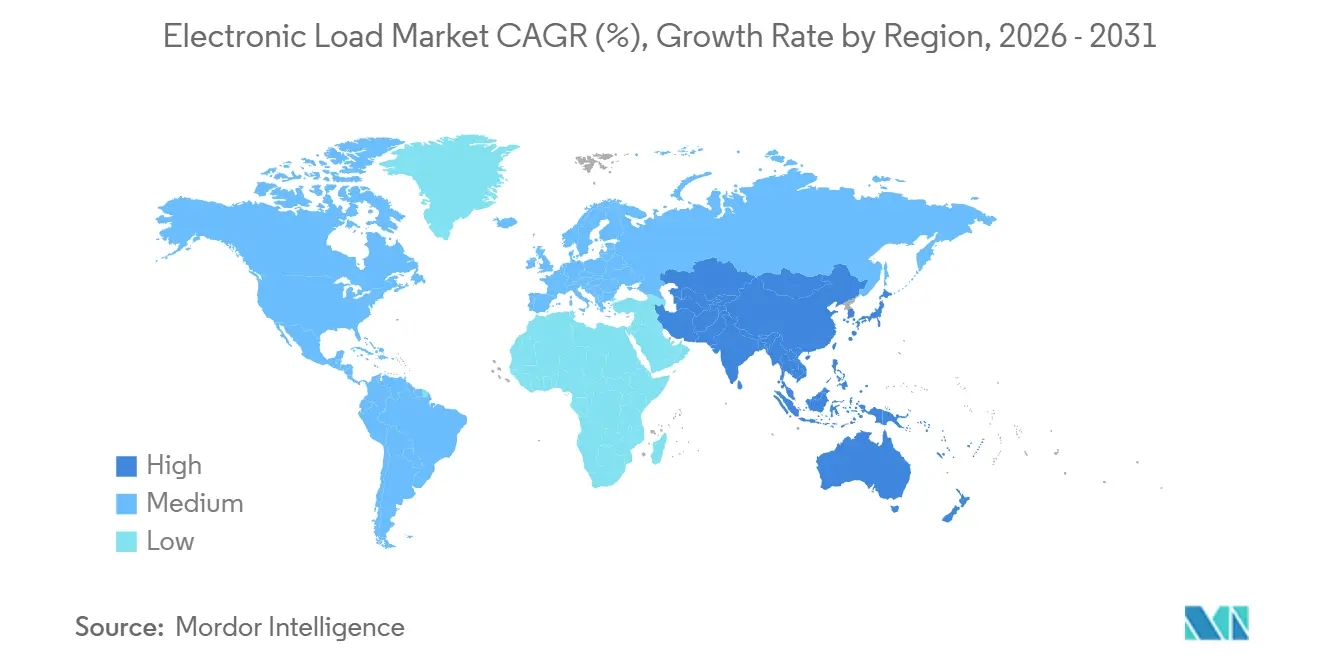
- 地域別では、北米が2025年の売上の30.68%を占め、アジア太平洋は2031年にかけてCAGR 7.11%で拡大する見込みです。
注:本レポートの市場規模および予測数値は、Mordor Intelligence 独自の推定フレームワークを使用して作成されており、2026年1月時点の最新の利用可能なデータとインサイトで更新されています。
市場動向とインサイト
促進要因の影響分析*
| 促進要因 | (~)CAGRへの影響(%) | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| 電気自動車・バッテリー検証需要 | +1.9% | グローバル、アジア太平洋・北米・欧州が中核 | 中期(2~4年) |
| 再生可能エネルギーおよびグリッド蓄電テスト | +1.3% | グローバル、欧州・中国・北米が最も強い | 長期(4年以上) |
| 自動化高電力テストの採用 | +0.9% | グローバル、北米・アジア太平洋がリード | 中期(2~4年) |
| 航空宇宙・防衛の電力エレクトロニクス認定 | +0.7% | 北米・欧州、アジア太平洋への波及あり | 長期(4年以上) |
| AIデータセンターHVDC検証 | +1.2% | グローバル、北米・アジア太平洋が中核 | 短期(2年以内) |
| 情報源: Mordor Intelligence | |||
電気自動車・バッテリー検証需要
電気自動車パワートレインの電動化により、バッテリーパックのテストは開発研究所および量産検証環境における高電力直流電子負荷の主要用途となっています。完成車メーカーおよびティア1サプライヤーは、放電プロファイル、過電流保護しきい値、走行サイクルを再現する動的負荷に対してセル、モジュール、完全なバッテリーパックを検証する必要があります。これらのテストには、150~1,200 V DCで動作し、繰り返しテストシーケンス中にミリ秒レベルの電流スルーレート応答を実現するプログラマブル負荷が必要です。400 Vから800 Vバッテリーアーキテクチャへの移行により、600 V定格の多くのテストベチが不十分となり、既存の設置システムを持つ研究所での設備更新の意思決定を促しています。電子負荷市場は、高電圧プログラムが要求の厳しい放電条件、保護イベント、動的電流プロファイルを再現できる設備を必要とすることで恩恵を受けています。
再生可能エネルギーおよびグリッド蓄電テスト
蓄電池エネルギー貯蔵システムを組み込んだ大規模風力・太陽光プロジェクトは、資産を運用ネットワークに接続する前に、インバーター、電力変換システム、グリッド形成制御の事前試運転検証を必要とします。電子負荷および電力ハードウェアインザループシステムは、制御されたテスト環境でこの検証に必要な負荷プロファイルをシミュレートします。2025年、フラウンホーファーISEは、4つのドイツ送電系統運用者向けのGFMベンチマークプロジェクトの下で、グリッド形成インバーターの標準化されたテスト手順を開発しました。VDE FNN規格に基づき、この手順はテスト環境が系統周波数および電圧擾乱を再現することを要求しています。2025年、エネルギーシステム統合グループ(ESIG)[1]エネルギーシステム統合グループ、「グリッド形成リソースの性能テスト」、エネルギーシステム統合グループ、esig.energy もグリッド形成リソースのテストに関する定量的な性能指標を策定しました。したがって、電子負荷市場は、エネルギー貯蔵システムの導入拡大と、系統連系システムに対するより正式な性能要件の導入の両方から恩恵を受けています。
自動化高電力テストの採用
手動ベンチテストから自動化高電力システムへの移行は、検証プログラムの完了に要する時間を短縮し、より反復可能なテスト手順を可能にします。これらのシステムは、ソフトウェア制御環境において長時間のバッテリーサイクリング、充電状態エミュレーション、過渡現象の再現をサポートします。自動化電力スイートは、これらの機能を顧客が詳細な検証シーケンスにわたって一貫して繰り返すことができる制御されたソフトウェアプロセスに統合します。回生負荷は吸収したエネルギーを熱として散逸させるのではなく系統に返還するため、高電力研究所の運用コストを削減します。この機能により、従来の抵抗負荷バンクではエネルギー費用が高くなり熱管理要件も大きくなるため、継続的なバッテリーサイクリングがより実用的になります。電子負荷市場は、テストソフトウェアと統合できるプログラマブル回生システムによる旧来の抵抗機器の置き換えから恩恵を受けています。
航空宇宙・防衛の電力エレクトロニクス認定
航空宇宙・防衛プログラムは、多くの商業用途の基準を超える認定規格を電力エレクトロニクスに要求します。テストシステムは、過渡故障、360 Hzから800 Hzの範囲の可変周波数(「ワイルド周波数」)交流バス、および持続的な熱条件を再現する必要があります。NASAは、将来の電気推進イニシアチブを支援するため、2025年に公称630 V DCでの高電圧直流電力品質検証を実施する計画です。ISO 24065は、航空機一次配電システムで使用される高電力固体電力コントローラーの一般な性能要件を規定しています[2]国際標準化機構、「ISO 24065:2023 航空宇宙、高電力固体電力コントローラー、一般性能要件」、国際標準化機構、iso.org 。Keysightは、回生電子負荷を太陽電池アレイ入力、バッテリーハンドオーバー、衛星認定中の変化するペイロード需要をエミュレートするツールとして位置づけています。広範な電力および周波数レンジにわたる制御された負荷ベースの検証を必要とする用途は、電子負荷市場に持続的な需要源を提供しています。
抑制要因の影響分析*
| 抑制要因 | (~)CAGRへの影響(%) | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| システムおよびインテグレーションコストの高さ | -0.6% | グローバル、南米・中東・アフリカで最も深刻 | 長期(4年以上) |
| キャリブレーションおよび熟練オペレーターの負担 | -0.4% | グローバル、新興市場で最大の影響 | 中期(2~4年) |
| 炭ケイ素および高電流熱ボトルネック | -0.3% | グローバル、特に高電力セグメント | 中期(2~4年) |
| 情報源: Mordor Intelligence | |||
システムおよびインテグレーションコストの高さ
メガワットスケールの自動車・蓄電池検証システムは、電子負荷ハードウェア以上のものを必要とします。冷却ループ、高電流直流ケーブル、負荷フレームインテグレーション、施設準備、自動化ソフトウェアライセンスも必要です。これらの要件により、負荷ハードウェアの実質コストが最大3倍に増加する可能性があります。このコスト負担は、これらの費用を大規模な検証量に分散できない中堅テスト研究所やティア2自動車サプライヤーにとって特に重大です。さらに、800 Vプラットフォームへの移行前に600 V負荷バンクを取得したサイトは、先進プログラムに対して経済的にアップグレードまたは転用できない設備を運用している可能性があります。その結果、規制を受ける顧客がインフラコストと長期的な資本回収期間を評価する必要があるため、電子負荷市場では調達サイクルが長期化する可能性があります。
キャリブレーションおよび熟練オレーターの負担
波形生成、マルチチャンネル同期、サブミリ秒の動的応答を備えたプログラマブル電子負荷は、従来のベンチトップ計器よりも専門的なキャリブレーションと操作を必要とします。テスト組織は、高電力システムの設定・保守、テスト要件の解釈、自動化テストソフトウェアの操作ができるエンジニアを必要とします。これらのスキルの限られた可用性は、確立されたテスト・計測センター以外での設置を遅らせる可能性があります。2026年2月、AMETEK Programmable Powerは、Transcatを米国における独占販売代理店、認定キャリブレーションパートナー、およびレンタルプロバイダーに任命しました。この取り決めは、キャリブレーションサービスへのアクセスが、顧客の採用と継続的なシステム使用を支援するうえで設備の可用性と同様に重要であることを示しています。電子負荷市場は、AIデータセンターのテストがOCP ORV3関連の認定要件を満たす動的プロファイルを必要とするため、運用上の複雑さも増大しています。
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
セグメント分析
電圧別:
800 Vプラットフォームの拡大に伴い高電圧荷がシェアを拡大高電圧負荷は2026年~2031年にCAGR 7.13%で成長する見込みであり、電圧セグメント内で最も高い成長率を示しています。低電圧負荷は2025年の売上の52.45%を占め、このセグメントで最大の売上基盤を提供しています。低電圧負荷の電子負荷市場は、無線通信テスト、民生用電子機器の生産ライン、48 Vマイルドハイブリッド自動車サブシステムによって支えられています。これらの用途は、広範な設置基盤と短い交換サイクルの恩恵を受けています。この設置基盤は、高電圧機器への需要が加速する中でも安定した売上基盤を提供しています。
低電圧システムと高電圧システムを区別する電圧しきい値は、テスト要件の増加に伴い変化しています。以前は400 Vで高電圧に分類されていた機器は、800 Vアーキテクチャに移行するAIラックシステムや車両プログラムにとって中間レンジに近くなっています。高電圧の車両およびデータセンターシステムは、テストインターフェースでより高い直流バス電圧をサポートできる負荷機器を必要とします。この移行により、先進用途向けのエントリーレル高電圧機器の関連性が低下する一方、800 Vプラットフォームおよびより高い電圧の直流電力レールを検証できるシステムのプレミアムカテゴリーが拡大しています。


電流タイプ別:
直流の優位性がAC配電からの構造的シフトを反映直流(DC)負荷は2025年の売上の56.34%を占め、2031年にかけてCAGR 7.32%で成長する見込みです。その主導的な地位は、データセンター、電気自動車、系統連系エネルギー貯蔵システムにおける直流アーキテクチャの採用拡大を反映しています。交流(AC)負荷は、航空電力テスト、産業用ドライブ検証、再生可能エネルギーインバーター特性評価に不可欠であり続けています。これらの用途はAC機器の安定した需要基盤を提供していますが、成は直流負荷よりも緩やかです。直流システムはまた、持続的なマルチメガワットテストが多大な熱と運用コストを生み出すため、回生負荷技術への需要を促進しています。
Tektronixは、800 V直流データセンターサブシステムがラックレベルの電力動作を再現しながらエネルギーを回収する動的回生電子負荷を必要とすることを示しています。直流マイクログリッドおよび電気自動車充電の規格は、テストカバレッジ要件を拡大し続けており、直流負荷機器へのコンプライアンス主導の需要を生み出しています。欧州およびアジアにおける水素モビリティプログラム向けの燃料電池検証も直流出力に依存し、制御された電流プロファイルを必要とします。その結果、電子負荷産業は精度とエネルギー回収の両方を必要とする幅広い直流用途にサービスを提供しています。
用途別:
エネルギーセグメントの加速が既存の主要分野を上回る無線通信・インフラは2025年の売上の31.28%を占め、最大の用途分野であり続ける見込みです。エネルギーセグメントは2031年にかけてCAGR 7.67%を記録する見込みであり、用途カテゴリーの中で最も高い成長率です。エネルギー用途の電子負荷市場は、グリッドスケールの蓄電池システムが事前試運転検証を必要とするため拡大しています。5Gネットワークの高密度化の継続は、各基地局の展開に対する電源テスト要件を維持しています。自動車テストも、800 V車両プラットフォームが以前のテストベンチを適合性の低いものにするため、更新需要を生み出しています。
航空宇宙・防衛・政府サービスは、RTCA/DO-160およびMIL-STD-704要件に準拠した複雑なミッション電力プロファイルをシミュレートする負荷を必要とします。Keysightは、プログラマブル電子負荷が危険な過電流シナリオで物理的なバッテリーを使用する必要性を低減するため、故障注入および保護テスト用のバッテリーパックエミュレーターとして機能できることを指摘しています。電子機器製造は半導体および民生用電子機器の生産量と連動しており、ベンチトップおよび中電力機器の幅広い需要基盤を生み出しています。その他のカテゴリーには、医療機器、海洋システム、鉄道牽引が含まれ、機器はIEC 60601やEN 50155などの用途固有の要件を満たすように設定されることが多いです。
地域分析
北米電子負荷市場
北米は2025年に収益の30.68%を占めると予測されており、最大の地域貢献者となっています。同地域は、防衛主要請負業者ハイパースケールデータセンター運営者、および半導体OEM(相手先ブランド製造)テスト施設の密度の高い顧客基盤から恩恵を受けています。軍用電源システム、データセンター電力供給、および電気自動車充電に関する米国の要件は、コンプライアンス主導の調達基盤を形成しています。特殊パワーエレクトロニクスの認定を必要とする航空宇宙・防衛プログラムも、北米電子負荷市場をさらに支えています。
欧州電子負荷市場
欧州は2025年に第2位の地域市場となる見込みです。ドイツの自動車セクターは、電子負荷システムが単なる計測器グレードのツールにとどまらず、目的特化型の生産資産へと進化した様子を示しています。Smart TestsolutionsとValeoは、電磁適合性(EMC)ゾーンコントローラー検証のために、1回のセットアップで最大150の負荷をシミュレートできるモジュール式負荷ボックスを開発しました。北欧諸国および英国は、パワーハードウェアインザループ試験を使用する洋上風力蓄電池コミッショニングプログラムを通じて、需要にさらに貢献しています。
アジア太平洋、南米、中東・アフリカ電子負荷市場
アジア太平洋地域は2026年から2031年にかけてCAGR 7.11%で成長すると予測されており、全地域の中で最も高い成長率となっています。中国は、電気自動車生産、蓄電池導入、および再生可能エネルギーの追加に牽引され、高電圧直流(HVDC)負荷の調達を拡大しています。日本は高精度機器の消費国および供給国の両方として機能しており、KIKUSUI ELECTRONICS CORP.およびMATSUSADA PRECISION Inc.が国内の自動車および産業用電子機器の検証を支援しています。インドは、生産連動型インセンティブ制度のもとでの電気自動車部品製造および半導体製造の野望を通じて、追加需要を生み出しています。南米および中東・アフリカは依然として規模は小さいものの、新興市場として台頭しています。ブラジルの再生可能エネルギーおよび蓄電資産、ならびにサウジアラビアのデータセンターおよび電気自動車充電計画が初期需要を創出しています。これらの地域はシステムインテグレーションおよびキャリブレーションの障壁が大きいものの、地域の電気自動車および再生可能エネルギープログラムの進展に伴い、需要は強化されると予想されています。

競合状況
電子負荷市場は中程度に集中しており、Keysight Technologies、Chroma ATE、ITECH Electronic、KIKUSUI ELECTRONICS CORP.が主導的な地位を占めています。これらの企業の製品ポートフォリオは、複数の電圧レンジ、動的応答要件、ソフトウェアインテグレーション機能をカバーしています。大手テスト・計測企業は買収を通て電力エレクトロニクス能力を拡大しています。Rohde & Schwarzは、電動モビリティおよび再生可能エネルギー用途向けの電力測定ポートフォリオを拡大するため、2025年7月にZES ZIMMER Electronic Systems GmbHを買収する計画です。この取引により、40年以上の高精度電力測定の専門知識がテスト・計測部門に加わる見込みです。
Anritsuは2025年4月にDEWETRON GmbHの買収を承認する見込みです。同社は、DEWETRONの高速電力測定技術を電気自動車、太陽光、風力、産業用途向けのTAKASAGO充放電テスト機器と組み合わせる機会を見出しています。TeradyneとInfineonも2025年1月にパートナーシップを発表する見込みであり、TeradyneによるレーゲンスブルクにあるInfineonの自動化テスト機器チームの一部の買収が含まれます。この協力は炭化ケイ素および窒化ガリウム電力半導体の認定に焦点を当てます。
競争は電力密度、回生エネルギー回収、ソフトウェア定義の自動化を中心に展開されています。2025年、Chromaは63224Aシリーズのモデルを100ミリ秒間で定格負荷の最大200%のピーク電力能力にアップグレードする計画です。AMETEK Programmable PowerのTranscatとの取り決めは、航空宇宙、自動車、半導体、データセンター、再生可能エネルギー産業の顧客向けの販売、キャリブレーション、レンタルアクセスを拡大します。回生負荷回路およびリアルタイム動的プロファイリングに関連する特許活動は、競合状況全体で増加しています。ハードウェア性能が収束するにつれて、ソフトウェア機能とキャリブレーションアクセスが顧客の購買決定においてより大きな役割を果たす可能性があります。
電子負荷産業のリーダー企業
Keysight Technologies
Chroma ATE Inc.
ITECH ELECTRONIC CO.,LTD.
AMETEK Programmable Power Inc.
TEKTRONIX, INC.
- *免責事項:主要選手の並び順不同
電子負荷市場
- Ainuo Instrument Co., Ltd.
- AMETEK Programmable Power Inc.
- B&K Precision Corporation
- Chroma ATE Inc.
- Good Will Instrument Co., Ltd.
- ITECH ELECTRONIC CO.,LTD.
- Keysight Technologies
- KIKUSUI ELECTRONICS CORP.
- Magna-Power Electronics, Inc.
- MATSUSADA PRECISION Inc.
- NF Corporation
- NH Research, Inc.
- RIGOL TECHNOLOGIES CO., LTD.
- SIGLENT TECHNOLOGIES
- TEKTRONIX, INC.

Recent Industry Developments in 電子負荷市場
- 2026年2月:AMETEK Programmable Powerは、Transcat, Inc.をSorensen、Elgar、California Instrumentsブランドのプログラマブル電源および電子負荷ポートフォリオの米国における独占販売代理店、認定キャリブレーションパートナー、レンタルプロバイダーに任命し、米国および南米全域の航空宇宙、自動車、半導体、データセンター、再生可能エネルギー市場をカバーします。
- 2025年7月:Rohde & SchwarzはZES ZIMMER Electronic Systems GmbHを買収し、電動モビリティ、産業用電子機器、再生可能エネルギーにわたる40年以上の高精度電力測定能力をテスト・計測ポートフォリオに追加しました。ZES ZIMMERのヘッセン州オーバーウルゼル施設は維持され、Rohde & Schwarzテスト・計測部門に完全統合されました。


グローバル電子負荷市場レポートの調査範囲
電気負荷とは、電力を消費して光、熱、運動などの別のエネルギー形態に変換する部品、デバイス、または回路部分のことです。バッテリーや発電機などの電源から電力を受け取る回路の一部です。
電子負荷市場は、電圧、電流タイプ、用途、地域によってセグメント化されています。電圧別では、市場は低電圧と高電圧にセグメント化されています。電流タイプ別では、市場は交流と直流にセグメント化されいます。用途別では、市場は航空宇宙・防衛・政府サービス、自動車、エネルギー、無線通信・インフラ、電子機器製造、その他にセグメント化されています。地域別では、市場はアジア太平洋、北米、欧州、南米、中東・アフリカにセグメント化されています。レポートはまた、主要地域の16カ国における電子負荷市場の規模と予測もカバーしています。各セグメントについて、市場規模と予測は金額(米ドル)ベースで行われています。
| 低電圧 |
| 高電圧 |
| 交流 |
| 直流 |
| 航空宇宙・防衛・政府サービス |
| 自動車 |
| エネルギー |
| 無線通信・インフラ |
| 電子機器製造 |
| その他 |
| アジア太平洋 | 中国 |
| インド | |
| 日本 | |
| 韓国 | |
| ASEAN諸国 | |
| その他のアジア太平洋 | |
| 北米 | 米国 |
| カナダ | |
| メキシコ | |
| 欧州 | ドイツ |
| 英国 | |
| フランス | |
| イタリア | |
| 北欧諸国 | |
| その他の欧州 | |
| 南米 | ブラジル |
| アルゼンチン | |
| その他の南米 | |
| 中東・アフリカ | サウジアラビア |
| 南アフリカ | |
| その他の中東・アフリカ |
| 電圧別 | 低電圧 | |
| 高電圧 | ||
| 電流タイプ別 | 交流 | |
| 直流 | ||
| 用途別 | 航空宇宙・防衛・政府サービス | |
| 自動車 | ||
| エネルギー | ||
| 無線通信・インフラ | ||
| 電子機器製造 | ||
| その他 | ||
| 地域別 | アジア太平洋 | 中国 |
| インド | ||
| 日本 | ||
| 韓国 | ||
| ASEAN諸国 | ||
| その他のアジア太平洋 | ||
| 北米 | 米国 | |
| カナダ | ||
| メキシコ | ||
| 欧州 | ドイツ | |
| 英国 | ||
| フランス | ||
| イタリア | ||
| 北欧諸国 | ||
| その他の欧州 | ||
| 南米 | ブラジル | |
| アルゼンチン | ||
| その他の南米 | ||
| 中東・アフリカ | サウジアラビア | |
| 南アフリカ | ||
| その他の中東・アフリカ | ||


レポートで回答される主要な質問
2026年の電子負荷市場の規模はどのくらいですか?
電子負荷市場は2026年に4.48 ビリオン 米ドルであり、CAGR 6.23%で2031年までに6.06 ビリオン 米ドルに達する見込みです。自動車、エネルギー貯蔵、航空宇宙、データセンター用途の主要顧客グループにわたって複数の高電力検証用途が同時に進展しているため、全体的な価値は増加しています。
最も急速に拡大している電圧カテゴリーはどれですか?
高電圧負荷は、800 V電気自動車プラットフォームと高電圧直流データセンターシステムの拡大に伴い、2031年にかけてCAGR 7.13%で成長する見込みです。以前のテストベンチが現在のシステム要件をカバーできない可能性があるため、電子負荷市場はより高電圧の機器を必要としています。
最も急速に成長する見込みの用途はどれですか?
エネルギー用途セグメントは、蓄電池エネルギー貯蔵システムが試運転前に検証を必要とするため、2031年にかけてCAGR 7.67%で成長する見込みです。電子負荷市場は、インバーター、電力変換システム、グリッド形成制御の負荷プロファイルをシミュレートすることでこの作業に貢献しています。
最も急速に拡大している地域はどこですか?
アジア太平洋は、電気自動車の普及、5Gインフラ、電子機器製造の成長に支えられ、2031年にかけてCAGR 7.11%で成長する見込みです。中国、日本、インドは、自動車電力、エネルギー貯蔵、産業用電子機器検証プログラムからの需要を提供しており、高電圧化および自動化テストのニーズが地域の技術製造基盤とサプライヤーエコシステム全体でより一般的になっています。
最終更新日:



