
Taille et Part du Marché de l'Énergie au Danemark
VUE D’ENSEMBLE DU MARCHÉ
| Période d'étude | 2021 - 2031 |
|---|---|
| Période de Données Prévisionnelles | 2026 - 2031 |
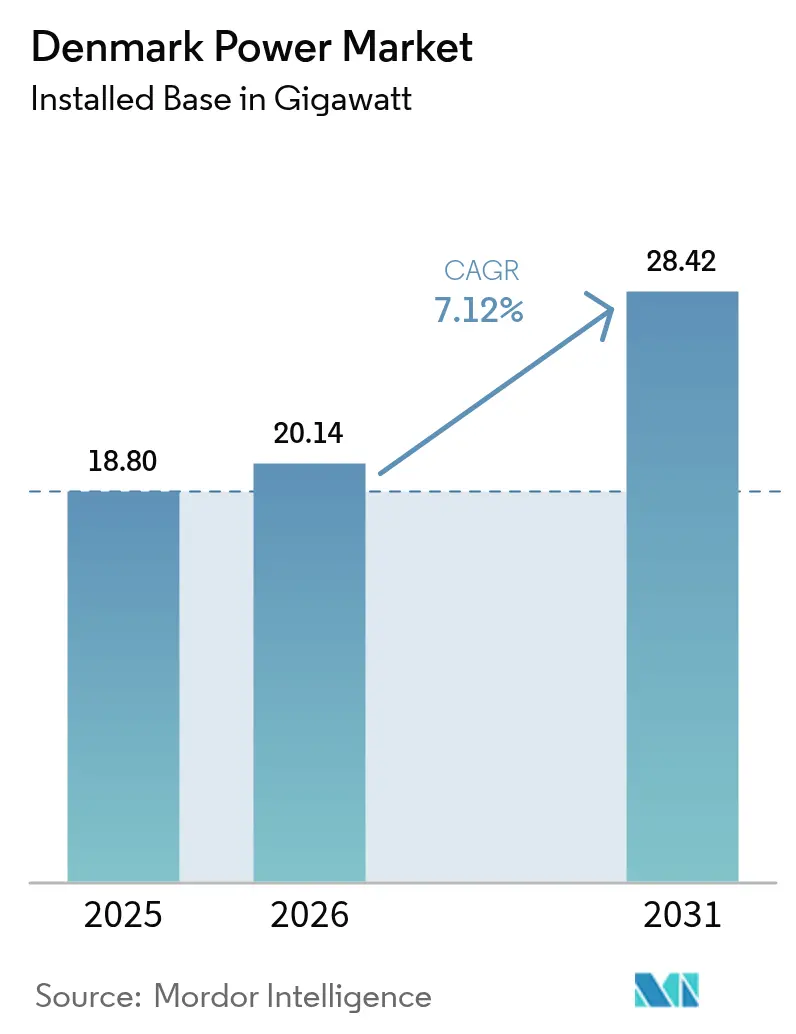
| Taille du marché de l'année de base (2025) | 18.80 gigawatt |
| Volume du Marché (2026) | 20.14 gigawatt |
| Volume du Marché (2031) | 28.42 gigawatt |
| Taux de croissance (2026 - 2031) | 7.12 % |
| Concentration du Marché | Élevé |
Acteurs majeurs *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier Image © Mordor Intelligence. La réutilisation nécessite une attribution sous CC BY 4.0. | |
Analyse du Marché de l'Énergie au Danemark par Mordor Intelligence
La taille du Marché de l'Énergie au Danemark devrait passer de 18,80 gigawatts en 2025 à 20,14 gigawatts en 2026 et devrait atteindre 28,42 gigawatts d'ici 2031 à un TCAC de 7,12 % sur la période 2026-2031.
La croissance est portée par les appels d'offres éoliens offshore soutenus par le gouvernement, la progression rapide des achats d'énergie renouvelable par les entreprises, et le rôle émergent du pays en tant que plaque tournante d'exportation d'énergie de type Power-to-X. Les investissements dans la numérisation du réseau, les installations renouvelables hybrides et le stockage par batteries maintiennent un élan élevé, même si les contraintes d'implantation terrestre se resserrent.[1] Le marché de l'énergie au Danemark intègre déjà 58,7 % d'éolien dans son mix de production, transformant le réseau en laboratoire vivant pour les technologies flexibles et le commerce transfrontalier d'énergie, selon l'Agence danoise de l'énergie. L'électrification industrielle et l'expansion des centres de données génèrent une nouvelle demande, tandis que les projets d'îles énergétiques à grande échelle promettent des exportations d'énergie excédentaire vers l'Europe continentale. Les décideurs politiques continuent d'aligner les taxes carbone, les réformes d'autorisation et le financement des interconnexions, réduisant le risque pour les investisseurs et soutenant la trajectoire à long terme du marché de l'énergie au Danemark.[2]
Principaux Enseignements du Rapport
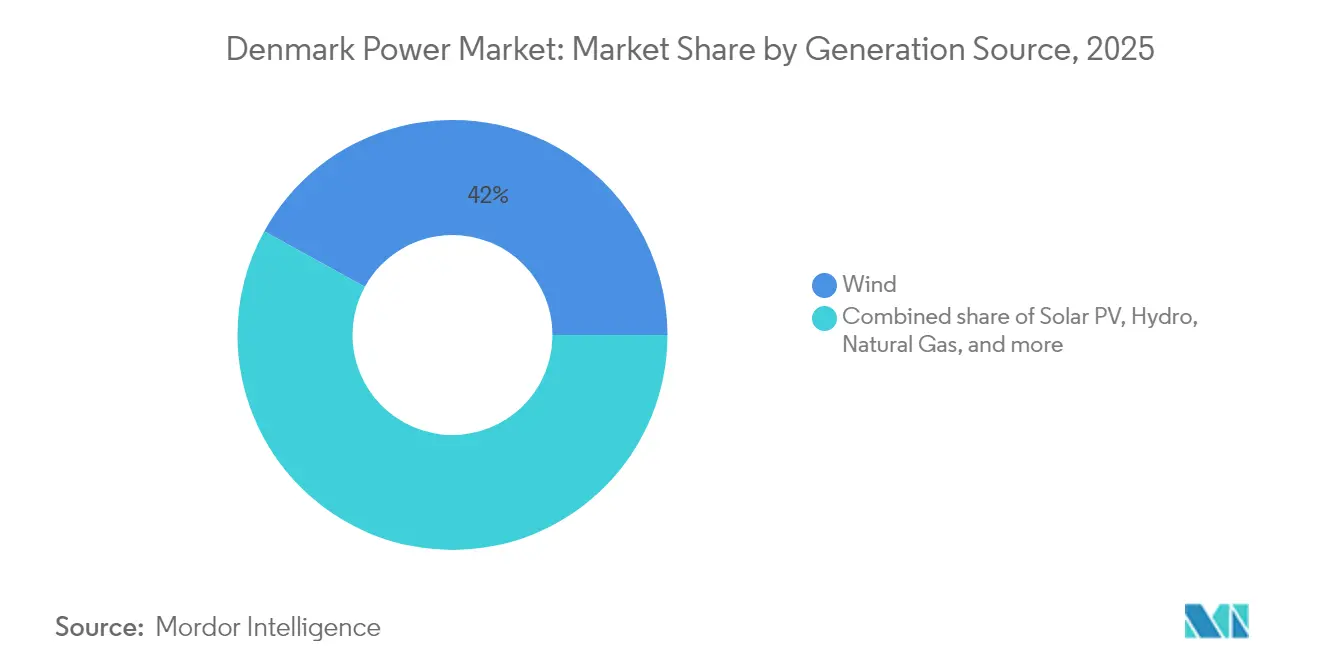
- Par source de production, l'énergie éolienne a dominé avec une part de revenus de 41,98 % en 2025 ; le solaire photovoltaïque devrait se développer à un TCAC de 8,74 % jusqu'en 2031, s'assurant le segment à la croissance la plus rapide du marché de l'énergie au Danemark.
- Par utilisateur final, le segment des services publics détenait 59,35 % de la part du marché de l'énergie au Danemark en 2025 ; le segment commercial et industriel enregistre le TCAC prévisionnel le plus élevé à 8,12 % jusqu'en 2031.
Remarque : Les chiffres de la taille du marché et des prévisions de ce rapport sont générés à l’aide du cadre d’estimation propriétaire de Mordor Intelligence, mis à jour avec les données et analyses les plus récentes disponibles en 2026.
Tendances et Analyses du Marché
Analyse de l'Impact des Moteurs*
| Moteur | ( ~ ) % d'Impact sur les Prévisions de TCAC | Pertinence Géographique | Horizon Temporel de l'Impact |
|---|---|---|---|
| Intégration des objectifs en matière d'énergies renouvelables | +1.2% | Régions de la mer du Nord | Moyen terme (2-4 ans) |
| Hausse des contrats d'achat d'énergie d'entreprise et des achats d'énergie verte | +0.8% | Hovedstaden, Midtjylland | Court terme (≤ 2 ans) |
| Accélération du pipeline d'appels d'offres éoliens offshore | +1.5% | Côte de la mer du Nord, Île énergétique de Bornholm | Long terme (≥ 4 ans) |
| Électrification des réseaux de chaleur urbains | +0.7% | Zone métropolitaine de Copenhague | Moyen terme (2-4 ans) |
| Échéances de sortie du charbon imposées par l'UE | +0.6% | Régions des centrales thermiques existantes | Court terme (≤ 2 ans) |
| Demande tirée par la conversion de l'énergie excédentaire en carburants électroniques | +0.9% | Danemark occidental | Long terme (≥ 4 ans) |
| Source: Mordor Intelligence | |||
Intégration des Objectifs en Matière d'Énergies Renouvelables
Le couplage sectoriel, le stockage et 18 GW de capacité éolienne offshore planifiée font de l'optimisation à l'échelle du système l'épine dorsale du modèle de décarbonation du Danemark. Le Modèle de Marché 3.0 clarifie les règles de propriété des actifs de soutien au réseau, débloquant des financements privés pour les batteries, les électrolyseurs à hydrogène et la demande flexible. La production excédentaire lors des heures de fort vent est de plus en plus orientée vers les lignes d'exportation, les chaudières de chauffage urbain ou les installations Power-to-X, aidant le marché de l'énergie au Danemark à réduire l'écrêtement et à stabiliser les prix.
Hausse des Contrats d'Achat d'Énergie d'Entreprise et des Achats d'Énergie Verte
Le régime de certificats transparent du Danemark et la stabilité des contrats attirent les grandes marques mondiales vers des contrats d'achat d'énergie à long terme. Les 12 accords supplémentaires de Better Energy en 2024 et l'accord de 15 ans de Bloomberg avec Ørsted illustrent un passage d'achats motivés par la conformité vers un contrôle stratégique de l'empreinte carbone. [3] Ce pipeline garantit des flux de trésorerie prévisibles pour les nouvelles capacités renouvelables et renforce le marché de l'énergie au Danemark face à la volatilité des prix de gros.
Accélération du Pipeline d'Appels d'Offres Éoliens Offshore
Les appels d'offres mettant l'accent sur l'innovation et l'intégration hybride des îles énergétiques différencient le Danemark des enchères purement axées sur le moindre coût. Le programme de 6 GW lie l'attribution des capacités à la disponibilité Power-to-X et au contenu de la chaîne d'approvisionnement locale, encourageant des solutions innovantes en matière de câbles, de convertisseurs et de fondations flottantes. Le projet Thor de RWE, soutenu par un prêt de la BEI de 1,2 milliard d'euros, témoigne de la confiance dans la capacité du marché de l'énergie au Danemark à porter ces concepts à une réalité commerciale.
Électrification des Réseaux de Chaleur Urbains
HOFOR et Danfoss ont lancé des projets pilotes axés sur les données dans lesquels des pompes à chaleur modulent la consommation pour absorber l'excédent de production renouvelable, renforçant le couplage sectoriel. La moitié de la chaleur danoise étant distribuée via des réseaux de chaleur urbains, l'électrification ajoute une charge importante et contrôlable qui soutient l'équilibre du réseau tout en réduisant les émissions urbaines.
Analyse de l'Impact des Freins*
| Frein | ( ~ ) % d'Impact sur les Prévisions de TCAC | Pertinence Géographique | Horizon Temporel de l'Impact |
|---|---|---|---|
| Congestion du réseau dans l'ouest du Danemark | -0.8% | Péninsule du Jutland | Court terme (≤ 2 ans) |
| Contraintes d'implantation terrestre et opposition locale | -0.5% | Zones rurales | Moyen terme (2-4 ans) |
| Longs délais de livraison pour les câbles HT sous-marins | -1.1% | Zones éoliennes offshore, interconnexions | Long terme (≥ 4 ans) |
| Pénurie de techniciens qualifiés pour les éoliennes | -0.6% | Régions offshore | Moyen terme (2-4 ans) |
| Source: Mordor Intelligence | |||
Congestion du Réseau dans l'Ouest du Danemark
Le Jutland, riche en vent, produit souvent plus d'énergie que ses lignes ne peuvent en acheminer vers l'est, entraînant un écrêtement et compromettant la rentabilité des nouvelles constructions. La connexion de la côte ouest de 172 km d'Energinet soulagera une partie de la pression, mais son achèvement s'étend jusqu'à la fin des années 2020, imposant un plafond à court terme sur les nouvelles constructions renouvelables.[4]
Longs Délais de Livraison pour les Câbles HT Sous-Marins
La demande mondiale de câbles d'exportation XLPE et HVDC a allongé les délais de livraison au-delà de quatre ans. La vision des îles énergétiques du Danemark dépend de la disponibilité en temps voulu des câbles, de sorte que les développeurs verrouillent les contrats tôt, immobilisant des capitaux et compliquant les profils de risque.
*Nos prévisions considèrent les impacts des moteurs et des contraintes comme directionnels et non additifs. Les prévisions d'impact reflètent la croissance de référence, les effets de composition et les interactions entre variables.
Analyse des Segments
Par Source de Production :
La Domination de l'Éolien Stimule l'Innovation du RéseauLa part de 41,98 % de l'éolien en 2025 souligne sa position d'ancre du marché de l'énergie au Danemark. Le futur hub de l'île énergétique en mer du Nord et les cycles offshore supplémentaires poussent la capacité éolienne installée au-delà de 18 GW d'ici 2030. Le TCAC de 8,74 % du solaire équilibre la production diurne, notamment là où le solaire photovoltaïque en toiture alimente les sous-stations urbaines. La taille du marché de l'énergie au Danemark pour l'éolien devrait s'élargir davantage à mesure que les configurations hybrides associent turbines, batteries et électrolyseurs près de Bornholm, atténuant la variabilité et ouvrant des revenus provenant des services auxiliaires. La biomasse et le biogaz maintiennent une production quasi stable en exploitant les résidus agricoles et la compatibilité avec le chauffage urbain. Les actifs gaz et pétrole passent en mode réserve, fournissant l'inertie et la capacité de redémarrage à froid lorsque le vent se calme. Avec le charbon totalement retiré, le secteur de l'énergie au Danemark donne la priorité aux onduleurs formateurs de réseau, aux condensateurs synchrones et à l'inertie virtuelle à base de batteries, garantissant une fréquence stable sans centrales fossiles.

Par Infrastructure de Transport et Distribution :
Transformation vers un Réseau IntelligentL'infrastructure de transport à haute tension est en plein essor, reflétant l'accent mis par le Danemark sur le développement de l'épine dorsale du réseau pour soutenir l'intégration des énergies renouvelables et l'interconnexion régionale. L'infrastructure de comptage intelligent connaît une croissance rapide, portée par les mandats réglementaires et la demande des consommateurs en matière de gestion de l'énergie. Les réseaux de distribution à moyenne tension nécessitent des mises à niveau substantielles pour accueillir la production décentralisée et l'infrastructure de recharge des véhicules électriques, créant des opportunités d'investissement durables. Les systèmes basse tension font face à une complexité croissante due aux flux d'énergie bidirectionnels et à l'intégration des prosommateurs, nécessitant des systèmes de contrôle avancés et des équipements de surveillance.
Les investissements dans les lignes de transport donnent la priorité à l'intégration de l'éolien offshore et à la capacité d'interconnexion transfrontalière, avec des projets comme Viking Link renforçant le rôle du Danemark en tant que hub énergétique régional, selon Energinet. Les mises à niveau des sous-stations et des transformateurs se concentrent sur la flexibilité du réseau et les capacités d'intégration des énergies renouvelables, intégrant des systèmes avancés d'électronique de puissance et de contrôle. La transformation vers un réseau intelligent englobe le matériel d'infrastructure et les systèmes numériques, créant des opportunités pour les fournisseurs de technologie et les intégrateurs de systèmes. La numérisation du réseau permet de nouveaux modèles économiques et services, du commerce d'énergie entre pairs aux algorithmes d'optimisation à l'échelle du réseau.
Par Consommation des Utilisateurs Finaux :
La Domination des Services Publics Face à l'Électrification CommercialeLes services publics ont géré environ 59,35 % de la consommation d'électricité du Danemark en 2025, reflétant un système intégré où les sociétés de transport et de distribution exploitent le réseau et supervisent le commerce de gros. Leur part augmente à mesure qu'ils modernisent les réseaux, ajoutent des contrôles numériques et génèrent de nouveaux revenus grâce aux services de soutien au réseau.
L'attention se déplace cependant vers les entreprises. La consommation d'électricité dans les segments commercial et industriel augmente à un TCAC de 8,12 % jusqu'en 2031, un rythme porté par les entreprises qui remplacent leurs équipements à combustibles fossiles par des alternatives électriques et concluent des contrats d'énergie renouvelable à long terme. Les centres de données sont au cœur de cette progression : ils créent des charges denses et permanentes nécessitant des connexions sur mesure et une alimentation verte garantie. Les ménages affichent une courbe de demande plus stable. Les améliorations de l'efficacité énergétique, les appareils plus intelligents et l'adoption généralisée des pompes à chaleur maintiennent la consommation résidentielle stable même si la population augmente légèrement. Dans l'ensemble, ces évolutions poussent le réseau danois vers un avenir plus intelligent et plus flexible où la réponse à la demande, le couplage sectoriel et la croissance rapide des énergies renouvelables travaillent de concert pour fournir un système électrique bas carbone.
Analyse Géographique
Les cinq régions NUTS-2 du Danemark forment un réseau de plus en plus maillé plutôt que des pôles de charge isolés. Hovedstaden représentait à elle seule 38,10 % de la demande en 2025, soutenue par les secteurs de la fabrication avancée et des services numériques de la métropole de Copenhague. Le TCAC de 7,43 % de Sjælland signale un pivot alors que de nouveaux circuits 220 kV relient le hub offshore de Bornholm au réseau continental de Zélande, transformant l'île en zone de production et d'exportation d'hydrogène. Midtjylland et Nordjylland concentrent la grande majorité des éoliennes terrestres et côtières, mais elles sont confrontées à des congestions liées au vent. Les renforcements en cours des lignes 132 kV et les plateformes d'écrêtement synchronisées cherchent à débloquer les flux d'énergie vers les centres de charge de la côte est, garantissant que le marché de l'énergie au Danemark peut absorber les nouvelles constructions renouvelables sans déstabilisation. Syddanmark mêle cogénération à base de biomasse, projets pilotes d'ammoniac vert portuaire et consommation industrielle lourde. La capacité transfrontalière avec l'Allemagne offre des opportunités de triangulation des prix et d'arbitrage, tandis que la liaison Øresund positionne Hovedstaden comme nœud d'équilibrage entre les zones nordique et continentale. Ensemble, ces dynamiques géographiques soulignent comment le marché de l'énergie au Danemark évolue d'un système d'approvisionnement domestique vers une plateforme régionale de commerce et de flexibilité.
Paysage réglementaire
Le marché de l'électricité au Danemark est principalement régi par la loi sur l'approvisionnement en électricité (Elforsyningsloven). L'Agence danoise de l'énergie (ENS) fixe la politique sectorielle et les règles de marché, tandis que Forsyningstilsynet (le régulateur danois des services publics) supervise la concurrence, la protection des consommateurs et l'économie des réseaux réglementés. À partir du 1er janvier 2026, des modifications renforcent la protection des consommateurs sur le marché de détail par des exigences plus strictes envers les fournisseurs, notamment une identification électronique obligatoire et une acceptation écrite des contrats, ainsi que l'enregistrement des appels pour les interactions commerciales, ce qui accroît les exigences de conformité pour les fournisseurs de détail opérant sur le marché danois.
Sur le plan des opérations de système et de marché, Energinet continue de mettre à jour les mécanismes d'accès au marché et de gestion de la congestion, parallèlement aux réformes des tarifs de réseau. Elle a mis en œuvre le calcul de capacité basé sur les flux pour la capacité à un an d'échéance en octobre 2025 et l'intègre pour les calculs à un mois d'échéance au cours de 2026, alignant la fixation de la capacité transfrontalière sur l'environnement de négociation nordique-continental. En parallèle, la transition des tarifs de réseau d'une tarification basée sur l'énergie vers une tarification basée sur la capacité modifie les incitations pour la gestion des pics de charge, tandis que des conditions d'entrée telles que le dépôt d'enregistrement Datahub (1 million de DKK) créent un filtre de solvabilité pour les nouveaux acteurs du marché.
Paysage Concurrentiel
Les acteurs de premier rang occupent des positions importantes mais non monopolistiques, créant une arène concentrée où l'innovation compte. Ørsted a dépassé 10 GW d'éolien offshore en exploitation en 2025, associant ses actifs à des batteries co-implantées et procédant à des cessions sélectives de projets lorsque les profils de risque s'élargissaient. Vestas a fourni 17 GW de turbines en 2024 et fait évoluer ses contrats de service vers des formules d'abonnement axées sur la performance. Vattenfall et RWE s'appuient sur des modèles intégrés de la production à la vente au détail, saisissant les créneaux d'appels d'offres hybrides qui récompensent le stockage et les compléments d'hydrogène vert.
Les développeurs de niveau intermédiaire tels que Better Energy et Eurowind se diversifient via des parcs solaires avec stockage et des structures de contrats d'achat d'énergie derrière le compteur qui ancrent le financement sans exposition aux prix marchands. Les fournisseurs de technologies de réseau — ABB, Siemens Grid Software, Hitachi Energy — intègrent l'inertie virtuelle et les services de réseau synthétique, vendant une maintenance et exploitation à valeur ajoutée qui élargit les revenus par mégawatt installé. Le secteur de l'énergie au Danemark accueille également des spécialistes de niche : les électrolyseurs SOEC de Topsoe la positionnent pour capter la vague d'hydrogène vert européen, tandis que l'expansion de l'usine de NKT renforce la sécurité d'approvisionnement en câbles pour les projets domestiques et d'exportation.
La concurrence repose désormais sur l'exploitation des données et l'optimisation du cycle de vie. L'analyse prédictive réduit les temps d'arrêt des turbines, tandis que le trading algorithmique monétise la précision des prévisions sur les hubs Nord Pool et Grande-Bretagne. Les entreprises combinant la propriété d'actifs, la propriété intellectuelle numérique et l'accès aux marchés flexibles sont en passe de s'assurer des bénéfices disproportionnés, maintenant le marché de l'énergie au Danemark axé sur la technologie et pertinent à l'échelle mondiale.
Leaders du Secteur de l'Énergie au Danemark
-
Ørsted A/S
-
Vattenfall A/S
-
Energinet (TSO)
-
European Energy A/S
-
Better Energy A/S
- *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier
Marché de l'électricité au Danemark Entreprises couvertes dans ce rapport
- Orsted A/S
- Vestas Wind Systems A/S
- Siemens Gamesa Renewable Energy SA
- Vattenfall A/S
- Energinet
- European Energy A/S
- Better Energy A/S
- Norlys Energy Trading
- Verdo A/S
- HOFOR
- SEAS-NVE Holding
- Bigadan A/S
- Arcon-Sunmark A/S
- Evida
- TotalEnergies Denmark
- Equinor Denmark
- Ostkraft Net A/S
- ABB A/S (Grids)
- Nexans Denmark
- NKT A/S
Lire l’analyse des entreprises de marché de l'électricité au Danemark
Opportunités de marché et perspectives d'avenir
Le développement de l'éolien offshore au Danemark et son modèle de hub hybride créent une demande dans les travaux de connexion au réseau, les systèmes électriques offshore et les actifs favorisant la flexibilité. Le programme d'appel d'offres éolien offshore de 3 GW approuvé par le gouvernement (mai 2025) et l'initiative législative de 2026 visant à finaliser les cadres pour les installations de production d'électricité offshore avec des connexions internationales au réseau soutiennent les projets hybrides et les architectures d'îles énergétiques. L'île énergétique de Bornholm, ancrée sur 3 GW d'éolien offshore avec une option pour 800 MW supplémentaires et des liaisons HVDC 525 kV vers le Danemark et l'Allemagne, crée une demande pluriannuelle pour les convertisseurs HVDC, les câbles d'exportation, les sous-stations terrestres et les services système qui soutiennent un système fortement dépendant de l'éolien.
La discipline d'accès au réseau et la réforme tarifaire façonnent également les voies d'investissement pour le stockage, la réponse à la demande et l'optimisation pilotée par les données. Energinet a achevé 29 projets de mise en service de réseau et d'infrastructure en 2025, et de nouvelles exigences de connexion au réseau plus strictes pour les projets industriels, les parcs de batteries et les centres de données (annoncées en mai 2026, effectives le 3 juin 2026) augmentent la valeur des projets matures et bien documentés ainsi que des solutions techniques qui réduisent le risque de connexion. Les tarifs de réseau basés sur la capacité et les calculs de capacité basés sur les flux renforcent l'économie de l'écrêtement des pics et de la charge contrôlable, soutenant des voies commerciales pour les BESS, l'électrification flexible du chauffage urbain et les structures d'approvisionnement d'entreprise qui associent l'offre renouvelable à des capacités d'équilibrage.
Développements industriels récents dans Marché de l'électricité au Danemark
- Janvier 2026 : Ørsted a participé à la signature du Pacte d'investissement conjoint pour l'éolien offshore dans les mers du Nord lors du sommet de la mer du Nord 2026 à Hambourg. Ce pacte formalise la coordination transfrontalière sur la montée en puissance de l'éolien offshore et le partage des risques, renforçant le rôle du Danemark dans le pipeline de développement de la mer du Nord et améliorant la visibilité des concepts de projets prêts pour les interconnexions.
- Février 2025 : Ørsted a installé des composants clés du Kalundborg CO2 Hub aux centrales électriques d'Asnæs et d'Avedøre. Le projet relie la capture du carbone aux infrastructures existantes d'électricité et de chaleur, soutenant la décarbonation des systèmes liés à la cogénération tout en préservant les chaînes de valeur du chauffage urbain liées au marché de l'électricité au sens large.
- Août 2024 : Ørsted a fermé sa dernière centrale au charbon, la centrale électrique d'Esbjerg. Cette action achève la sortie du charbon de l'entreprise au Danemark, augmentant la dépendance du système à l'éolien, au solaire, aux interconnexions et aux ressources de flexibilité pour la fiabilité et l'équilibrage.
Marché de l'électricité au Danemark Portée du rapport et méthodologie de recherche
Définition et périmètre du marché
Pour cette étude, le marché de l'électricité au Danemark est défini comme le système électrique national mesuré principalement par la capacité de production installée, avec des perspectives complémentaires sur la manière dont l'électricité est transportée, distribuée et finalement consommée.
Exclusions du périmètre : le dimensionnement ne traite pas l'extraction de combustibles en amont ni les services de vente d'énergie au détail en aval comme faisant partie du total du marché de l'électricité.
Aperçu de la segmentation
- Production (par Source d'Énergie)
- Éolien (Terrestre et Offshore)
- Solaire Photovoltaïque
- Biomasse et Biogaz
- Hydraulique
- Charbon
- Gaz Naturel et Pétrole
- Transport et Distribution (Analyse Qualitative)
- Consommation des Utilisateurs Finaux
- Services Publics
- Commercial et Industriel
- Résidentiel
Sources de données, dimensionnement du marché et validation
Recherche documentaire
La recherche documentaire a été utilisée pour constituer la base de faits initiale et pour harmoniser la terminologie relative aux sujets de capacité, de production et de réseau. Le modèle a été ancré sur des statistiques énergétiques publiques et des rapports au niveau du système, en cohérence avec la manière dont le Danemark suit la capacité et les performances du réseau dans ses publications officielles.
Les sources typiques comprenaient des publications officielles sur l'énergie et le réseau, telles que l'Agence danoise de l'énergie, les rapports de marché et de système d'Energinet, les ensembles de données sur l'électricité de l'AIE, les bilans énergtiques d'Eurostat et les séries de capacités renouvelables de l'IRENA. Ces sources ont été complétées par des publications scientifiques évaluées par des pairs sur la transition énergétique. Les rapports annuels, les présentations aux investisseurs et la presse de référence ont également été utilisés pour comprendre les pipelines de projets, les mises hors service et le calendrier des politiques. Un abonnement payant axé sur les données financières des entreprises et le suivi des brevets nous a aidés à vérifier l'intensité des investissements et les orientations technologiques. Cette liste est fournie à titre indicatif uniquement, et de nombreux autres documents publics et ensembles de données ont également été examinés aux fins de collecte de données, de recoupement et de clarification.
Entretiens primaires et enquêtes
Le travail de terrain couvre des entretiens d'experts et des enquêtes auprès de producteurs d'électricité, de participants au réseau, de développeurs de projets, de négociants et d'utilisateurs d'électricité actifs au Danemark. Les répondants précisent les ajouts de capacité attendus, les retards de mise en service, les hypothèses de mise hors service, l'orientation des prix et l'effet de l'activité des interconnecteurs et des projets d'énergies renouvelables. Leurs contributions sont utilisées pour combler les lacunes des données documentaires et trianguler le modèle de marché final.
Répartition des répondants au travail de terrain de la recherche primaire
| Type d'entreprise | Poste du répondant |
|---|---|
| Premier niveau : 30 % | Directeurs généraux (CXO) : 20 % |
| Niveau intermédiaire : 45 % | Responsables fonctionnels/d'unité : 30 % |
| Acteurs de plus petite taille : 25 % | Managers : 50 % |
Dimensionnement et prévision du marché
Le dimensionnement de base a été construit à partir d'une reconstruction descendante de la capacité électrique installée au Danemark par technologie, où les séries de capacités officielles et les calendriers de projets annoncés sont projetés année après année. Pour maintenir le total à un niveau réaliste, nous l'avons ensuite vérifié à l'aide d'approximations ascendantes sélectives, telles que l'échantillonnage des grands ajouts de projets, des mises hors service et des événements de repowering, et le test des taux de construction implicites par rapport à l'activité connue de raccordement au réseau et d'appels d'offres.
Les principaux intrants qui ont façonné le modèle comprenaient les ajouts et les mises hors service de capacité installée par type de combustible, les calendriers de mise en service pour l'éolien et le solaire, les fermetures d'unités thermiques, les développements des interconnecteurs et les signaux relatifs à la croissance de la demande d'électricité qui se reflètent dans les tendances de charge et de balance commerciale. Les prévisions reposaient principalement sur une analyse de scénarios, où les déploiements du scénario de base ont été ajustés à l'aide des retours d'entretiens sur la vitesse d'obtention des permis, la disponibilité de la chaîne d'approvisionnement et les éventuels écrêtements ou goulets d'étranglement du réseau. Lorsque les données de projet étaient incomplètes, les lacunes ont été traitées en appliquant des décalages de calendrier conservateurs et des vérifications de plausibilité basées sur les facteurs de charge, puis les totaux ont été rééquilibrés par rapport aux séries officielles les plus fiables.
Validation des données et cycle de mise à jour
La validation a été effectuée par de multiples recoupements afin que les totaux finaux restent cohérents avec le comportement du système danois. Nous avons comparé les résultats à des signaux indépendants tels que la charge nationale, la production et les schémas d'importations nettes, puis examiné les fortes variations d'une année à l'autre par rapport aux événements connus de mise en service et de mise hors service.
Avant la validation finale, le modèle a été examiné par étapes, notamment une vérification interne par un analyste pour la cohérence des unités et la logique, suivie d'un examen des écarts entre les sources et les notes d'entretiens. Si des écarts importants apparaissaient, les répondants étaient recontactés pour confirmer des hypothèses telles que le calendrier, le statut de la capacité ou la classification technologique. Les rapports sont actualisés annuellement, et des événements significatifs tels que des changements de politique, des retards majeurs de projets ou des mises hors service soudaines peuvent déclencher des révisions intermédiaires, suivies d'un examen final avant livraison pour s'assurer que les dernières données publiques sont reflétées.
Taille du marché de l'électricité au Danemark selon Mordor Intelligence comparée à d'autres estimations publiées
Les estimations publiées pour le marché de l'électricité au Danemark peuvent sembler très éloignées les unes des autres, car le terme « marché » est traité différemment selon les études : certaines mesurent la capacité installée tandis que d'autres rapportent des valeurs assimilables à des revenus liés aux tarifs, aux échanges ou à l'activité de vente au détail. Les différences proviennent également de l'année utilisée comme base, du traitement des importations en tant qu'offre et de la vitesse à laquelle on suppose que les énergies renouvelables se raccordent au réseau.
De notre point de vue, les principaux facteurs d'écart sont le choix des unités (GW par rapport à USD), ce qui est comptabilisé comme faisant partie du système électrique, et la manière dont les pipelines de projets sont filtrés pour tenir compte des retards, des annulations et du repowering. Certaines sources mélangent également les pools de valeur de la production, du transport et de la vente au détail en un seul chiffre, ou appliquent des taux de construction agressifs sans les vérifier par rapport aux contraintes de permis et de réseau, ce qui tend à gonfler la taille globale annoncée.
Comparaison de référence
| Source | Taille du marché | Lacunes dans la méthodologie de recherche |
|---|---|---|
| Mordor Intelligence | 18,80 GW (2025) | |
| Cabinet de conseil régional A | 9,21 milliards USD (2025) | Utilise une définition basée sur la valeur en USD et peut regrouper des hypothèses relatives aux échanges, à la vente au détail et aux dépenses de réseau, ce qui la rend non directement comparable à une approche de dimensionnement axée sur la capacité. |
| Éditeur de données sectorielles B | 40,30 milliards USD (2025) | Utilise la charge électrique en TWh comme indicateur principal et peut être mal interprété comme une taille de marché, ce qui gonfle les comparaisons par rapport aux mesures de capacité installée. |
L'écart reflète principalement le fait qu'un chiffre suit la capacité physique tandis que les autres utilisent des indicateurs de valeur ou de débit énergétique, de sorte que les chiffres évoluent pour des raisons différentes. En maintenant le total ancré sur les ajouts et les mises hors service de capacité installée, puis en le vérifiant par rapport aux signaux de charge et d'échanges, le dimensionnement reste traçable selon des étapes reproductibles, ce qui explique pourquoi l'approche axée sur la capacité est appliquée par Mordor Intelligence.
Questions Clés Traitées dans le Rapport
Quelle est la taille actuelle du marché de l'énergie au Danemark ?
Le marché a atteint 20,14 GW en 2026 et devrait s'étendre à 28,42 GW d'ici 2031 à un TCAC de 7,12 %.
Quelle source de production domine le marché de l'énergie au Danemark ?
L'énergie éolienne est en tête avec une part de 41,98 % en 2025, soutenue par de solides plans d'expansion offshore.
À quelle vitesse le secteur commercial et industriel augmente-t-il sa demande d'électricité ?
La consommation commerciale et industrielle devrait croître à un TCAC de 8,12 % jusqu'en 2031, portée par l'essor de l'infrastructure numérique de Copenhague.
Quelle est l'importance des appels d'offres éoliens offshore pour les futures additions de capacité ?
Les appels d'offres gouvernementaux couvrant au moins 6 GW d'ici 2031 — ainsi que les projets d'îles énergétiques — ancrent la majeure partie des nouvelles capacités et attirent d'importants investissements étrangers.
Pourquoi les contrats d'achat d'énergie d'entreprise deviennent-ils centraux pour la croissance du marché ?
Les contrats d'achat d'énergie à long terme offrent aux entreprises industrielles et de services numériques une certitude sur les prix et des crédits de durabilité, contribuant à financer de nouveaux parcs éoliens et solaires.
Quelles mesures sont en place pour atténuer la congestion du réseau dans l'ouest du Danemark ?
La connexion de la côte ouest de 172 km d'Energinet et d'autres mises à niveau en 400 kV visent à acheminer l'excédent d'énergie éolienne vers l'est et à réduire le risque d'écrêtement.