
Taille et part du marché des logiciels de détection de défauts
VUE D’ENSEMBLE DU MARCHÉ
| Période d'étude | 2020 - 2031 |
|---|---|
| Taille du Marché (2026) | 1.17 Milliards de dollars |
| Taille du Marché (2031) | 2.05 Milliards de dollars |
| Growth Rate (2026 - 2031) | 11.87 % |
| Marché à la Croissance la Plus Rapide | Asie-Pacifique |
| Plus Grand Marché | Asie-Pacifique |
| Concentration du Marché | Moyen |
Acteurs majeurs
*Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier Image © Mordor Intelligence. La réutilisation nécessite une attribution sous CC BY 4.0. |
|
Analyse du marché des logiciels de détection de défauts par Mordor Intelligence
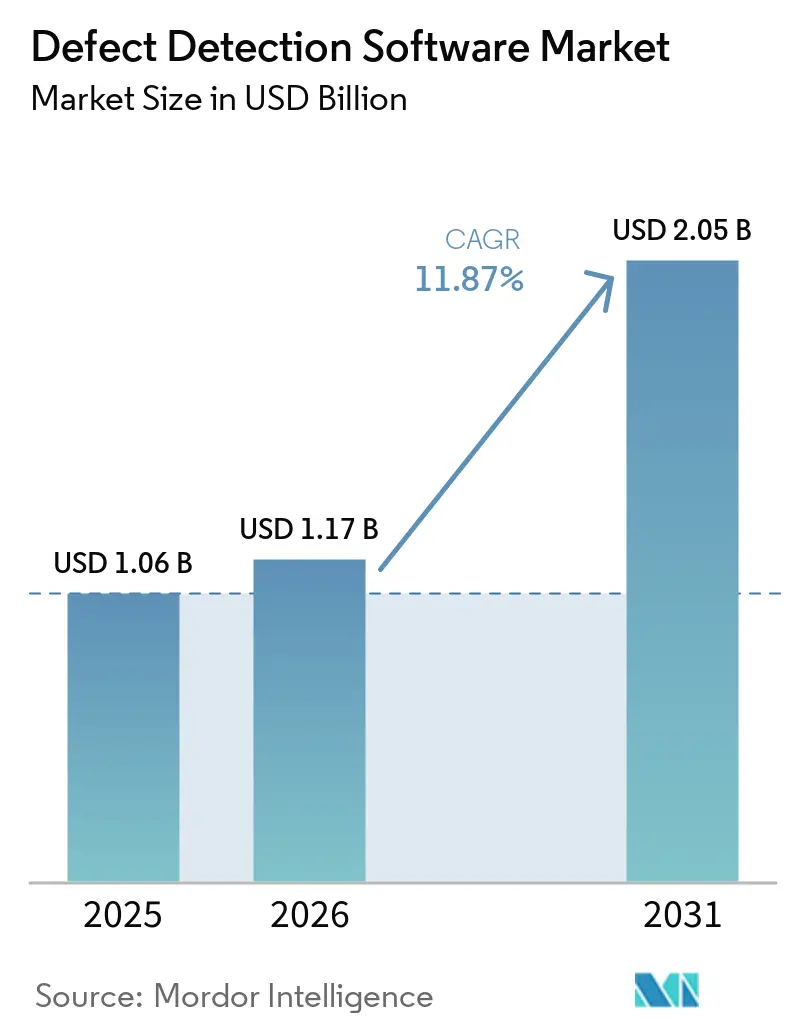
La taille du marché des logiciels de détection de défauts est projetée à 1,06 milliard USD en 2025, 1,17 milliard USD en 2026, et devrait atteindre 2,05 milliards USD d'ici 2031, avec un CAGR de 11,87 % de 2026 à 2031. Le marché des logiciels de détection de défauts se développe à mesure que les fabricants intègrent davantage d'étapes d'inspection directement dans les lignes de production, où la décision qualité peut affecter la production, les retouches et l'acceptation par les clients. Les producteurs des secteurs automobile, électronique et pharmaceutique ont besoin d'enregistrements cohérents des décisions qualité et de réponses plus rapides lorsque des défauts sont détectés. Les systèmes de vision automatisés font désormais partie du contrôle de production plutôt que d'une activité qualité distincte, car les usines ont besoin que chaque résultat informe les décisions de ligne, les enregistrements qualité et les révisions ultérieures. Cela rapproche la sélection des logiciels de la planification opérationnelle et fait de l'intégration fiable, des flux de travail utilisateur clairs et du soutien à la gestion du changement des critères d'achat importants. Le marché des logiciels de détection de défauts bénéficie également de la nécessité pour les usines de préserver les connaissances en matière d'inspection à mesure que le personnel expérimenté quitte la main-d'œuvre. La concurrence sur le marché des logiciels de détection de défauts évolue vers des plateformes combinant traitement local, contrôle centralisé des modèles et déploiement reproductible sur plusieurs sites.
Points clés du rapport
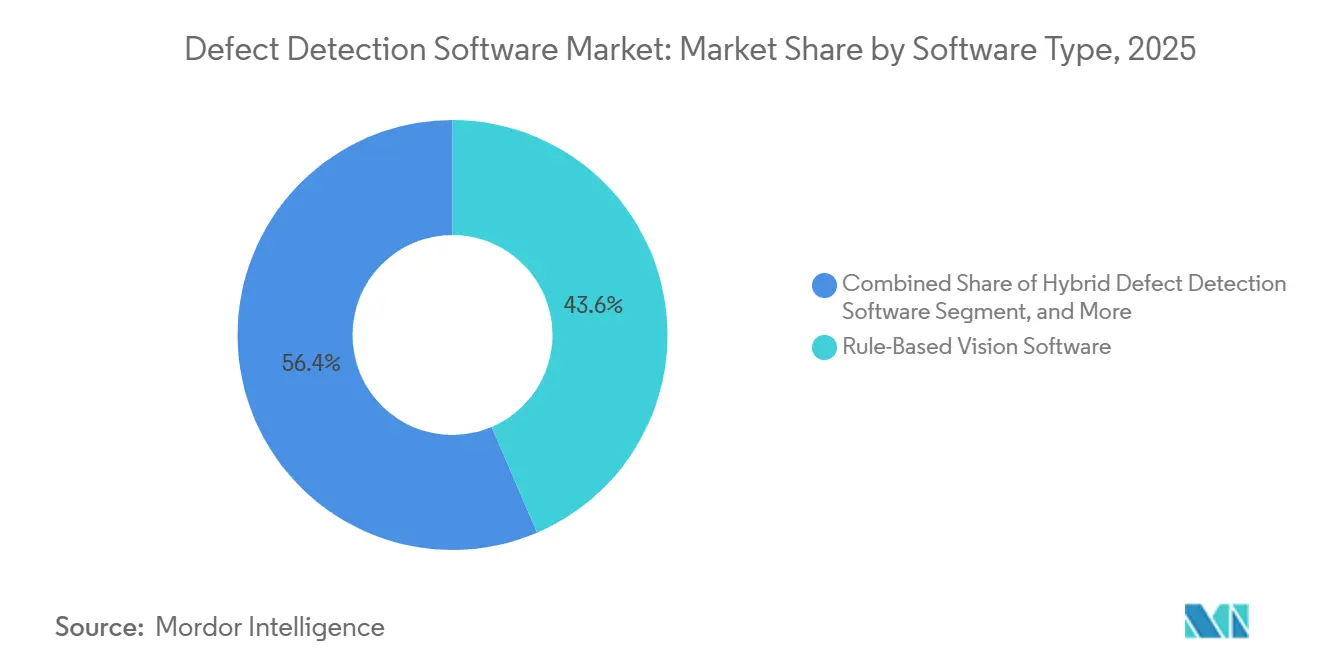
- Par type de logiciel, les logiciels de vision basés sur des règles détenaient 43,56 % de la part du marché des logiciels de détection de défauts en 2025, tandis que les logiciels de détection de défauts basés sur l'IA/l'apprentissage automatique devraient se développer à un CAGR de 12,58 % jusqu'en 2031.
- Par type de défaut, les défauts de surface représentaient 34,78 % du segment en 2025, tandis que les défauts d'assemblage et de composants devraient se développer à un CAGR de 12,43 % jusqu'en 2031.
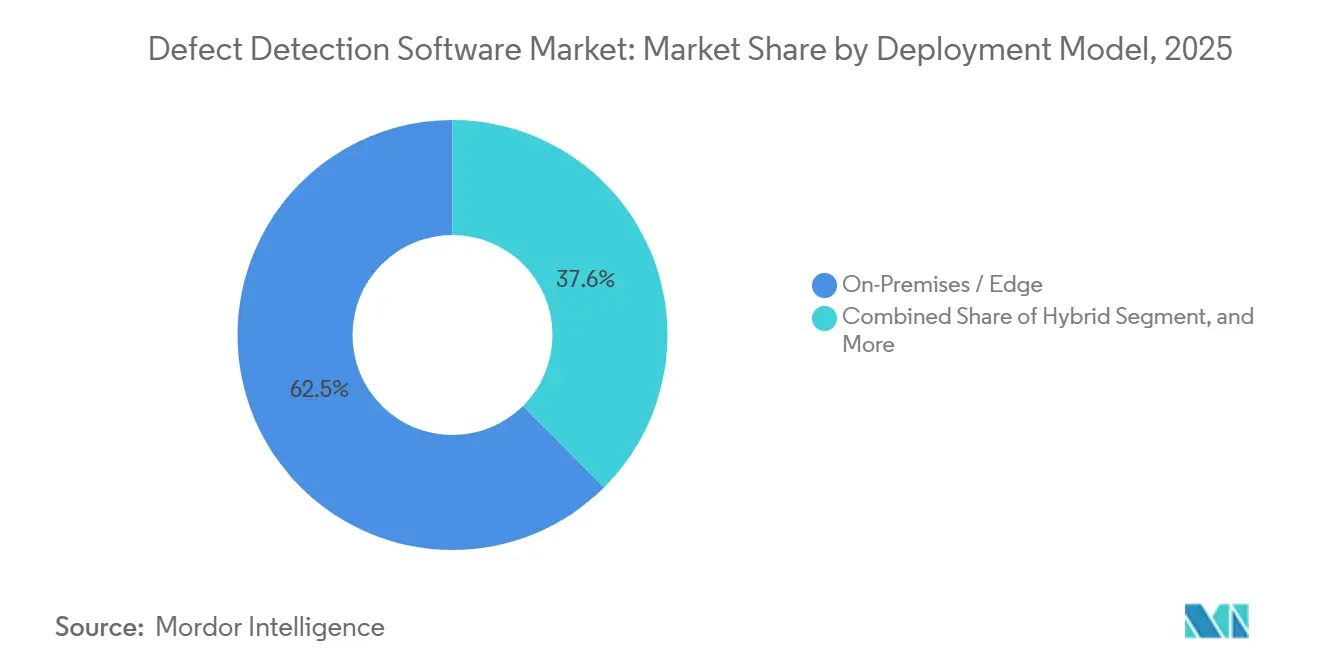
- Par modèle de déploiement, le déploiement sur site et en périphérie détenait 62,45 % de la part du marché des logiciels de détection de défauts en 2025, tandis que le déploiement en nuage devrait croître à un CAGR de 12,37 % jusqu'en 2031.
- Par secteur industriel, l'automobile et le transport détenaient 24,78 % du segment en 2025, tandis que l'électronique et les semi-conducteurs devraient se développer à un CAGR de 12,64 % jusqu'en 2031.
- Par géographie, l'Asie-Pacifique détenait 35,87 % des revenus mondiaux en 2025 et devrait croître à un CAGR de 12,46 % jusqu'en 2031.
Note : La taille du marché et les prévisions figurant dans ce rapport sont générées à l'aide du cadre d'estimation exclusif de Mordor Intelligence, mis à jour avec les dernières données et informations disponibles en janvier 2026.
Tendances et perspectives mondiales du marché des logiciels de détection de défauts
Analyse de l'impact des moteurs*
| Moteur | (~) % d'impact sur les prévisions de CAGR | Pertinence géographique | Calendrier d'impact |
|---|---|---|---|
| Exigences croissantes en matière de fabrication zéro défaut | +3.5% | Mondial | Court terme (≤ 2 ans) |
| Inspection par IA dans les usines d'électronique, de semi-conducteurs et de batteries | +2.5% | Cœur Asie-Pacifique, avec répercussions en Amérique du Nord et en Europe | Court terme (≤ 2 ans) |
| Pénuries de main-d'œuvre pour l'inspection qualité | +2.0% | Amérique du Nord et Europe, avec répercussions en Asie-Pacifique | Court terme (≤ 2 ans) |
| Passage à l'apprentissage profond et à la détection d'anomalies | +1.5% | Mondial | Moyen terme (2-4 ans) |
| Traçabilité multi-sites et gouvernance numérique de la qualité | +1.0% | Amérique du Nord et Europe | Moyen terme (2-4 ans) |
| Détection en quelques exemples et en ensemble ouvert | +0.8% | Mondial | Long terme (≥ 4 ans) |
| Source: Mordor Intelligence | |||
Exigences croissantes en matière de fabrication zéro défaut
Les exigences de zéro défaut deviennent des exigences contractuelles dans les chaînes d'approvisionnement automobile et aérospatiale. Ce changement accroît l'importance des enregistrements d'inspection pouvant étayer les révisions clients et les actions correctives. Les fabricants étendent également les exigences qualité des grands fournisseurs aux producteurs de composants plus petits. Le marché des logiciels de détection de défauts bénéficie de cette évolution car l'inspection automatisée peut créer un enregistrement plus cohérent que les contrôles manuels et peut faciliter l'application des pratiques de révision chez les fournisseurs. Les systèmes qui identifient les défauts au point de production peuvent limiter le déplacement de pièces défectueuses vers les étapes ultérieures. Ce besoin soutient une utilisation plus large des logiciels d'inspection visuelle chez les fournisseurs qui s'appuyaient auparavant sur la révision manuelle, notamment lorsque les accords clients exigent la preuve que chaque contrôle qualité a été effectué.
Inspection par IA dans les usines d'électronique, de semi-conducteurs et de batteries
La production avancée de semi-conducteurs et de batteries nécessite des systèmes d'inspection capables de détecter des défauts petits et peu fréquents. Une étude de 2026 sur la production de semi-conducteurs VCSEL a réduit le temps d'inspection de 17,7 secondes à 1,5 seconde tout en rapportant une précision globale de 98,7 % avec une approche d'apprentissage profond hybride. Ces résultats étayent l'argument opérationnel en faveur d'une inspection automatisée plus rapide dans des environnements de production complexes, où un défaut non détecté peut affecter le rendement et les travaux d'assemblage en aval. Roboflow et NVIDIA ont démontré en juin 2026 un flux de travail basé sur des données synthétiques ayant atteint une précision moyenne de 0,95 en utilisant 8 images réelles de défauts et des exemples synthétiques physiquement cohérents. Cette approche peut réduire la quantité de données réelles sur les défauts nécessaires avant qu'un modèle soit utilisable. Les grands fabricants sont mieux placés pour fournir les ressources informatiques, les données de production et les processus de validation nécessaires à l'utilisation de ces systèmes à grande échelle, tandis que les fournisseurs peuvent adopter les outils ultérieurement dans le cadre de programmes pilotés par les clients.
Pénuries persistantes de main-d'œuvre pour l'inspection qualité
Les rôles d'inspection reposent sur une expérience qui n'est pas toujours consignée dans les instructions de travail. Le personnel reconnaît souvent les variations de surface limites, les problèmes d'ajustement et les schémas de défauts spécifiques aux produits grâce à des observations répétées. Le marché des logiciels de détection de défauts offre un moyen d'enregistrer et d'appliquer une partie de ces connaissances via des bibliothèques d'images et des modèles d'anomalies, ce qui peut donner aux nouveaux employés un point de départ plus cohérent. L'inspection visuelle automatisée peut également maintenir une étape qualité opérationnelle lorsque les niveaux d'effectifs changent. Une revue de 2025 sur les robots collaboratifs a révélé que l'inspection visuelle est un domaine clé pour l'amélioration de l'efficacité, tandis que l'assurance qualité finale reste moins développée. Cet écart laisse une place aux logiciels dédiés qui soutiennent les décisions d'inspection finale et acheminent les exceptions vers le personnel qualifié, permettant aux inspecteurs expérimentés de se concentrer sur les cas nécessitant un jugement. Cela peut également aider les usines à maintenir un processus de révision stable lorsque le travail est réparti entre les équipes et que les calendriers de production changent.
Passage de l'inspection basée sur des règles à l'apprentissage profond et à la détection d'anomalies
Les outils basés sur des règles restent utiles lorsqu'un produit est stable et que les définitions des défauts sont claires. Leurs limites deviennent plus visibles sur les pièces complexes, les géométries changeantes, les surfaces réfléchissantes et la production à haute variété. Cognex a introduit la classification en quelques exemples avec son contrôleur In-Sight 6900 en avril 2026, nécessitant 10 à 20 images par classe pour l'entraînement. Ces capacités peuvent réduire le travail de changement de série pour les fabricants produisant de nombreuses variantes de pièces. Elles augmentent également la pression sur les fournisseurs dont les offres dépendent d'une longue configuration de règles pour chaque nouveau produit, notamment lorsque les acheteurs ont besoin de changements rapides sur plusieurs lignes de production.
Analyse de l'impact des freins*
| Frein | (~) % d'impact sur les prévisions de CAGR | Pertinence géographique | Calendrier d'impact |
|---|---|---|---|
| Complexité d'intégration avec les systèmes MES, ERP, SCADA et PLC existants | -0.7% | Mondial, particulièrement en Amérique du Nord et en Europe | Court terme (≤ 2 ans) |
| Charge de validation, d'auditabilité et de requalification | -0.5% | Amérique du Nord et Europe, pôles pharmaceutiques et de dispositifs médicaux | Moyen terme (2-4 ans) |
| Sensibilité des capteurs, de l'éclairage et de l'étalonnage | -0.3% | Mondial | Court terme (≤ 2 ans) |
| Risque lié aux nouveaux défauts et au déséquilibre des classes | -0.2% | Mondial, particulièrement en Asie-Pacifique | Moyen terme (2-4 ans) |
| Source: Mordor Intelligence | |||
Complexité d'intégration avec les systèmes MES, ERP, SCADA et PLC existants
La connexion des logiciels d'inspection aux anciens systèmes de production reste un problème majeur de déploiement. De nombreuses usines fonctionnent encore avec des historiens SCADA établis de longue date, des protocoles PLC propriétaires et des systèmes d'entreprise qui n'ont pas été conçus pour les données d'images en temps réel. Chaque connexion peut nécessiter des travaux d'ingénierie et des tests séparés. Le marché des logiciels de détection de défauts est affecté car les grands fabricants peuvent généralement financer ces travaux plus facilement que les usines de taille moyenne, même lorsque les deux groupes voient la nécessité de contrôles qualité automatisés. La prise en charge d'OPC UA et des API REST peut aider aux interfaces SCADA-MES et MES-ERP, mais elle n'élimine pas tous les problèmes de compatibilité. Les travaux d'intégration peuvent donc consommer une grande partie du budget des installations dans des installations existantes, retardant un achat même lorsque le cas d'utilisation de l'inspection est clair.
Charge de validation, d'auditabilité et de requalification dans la production réglementée
Les fabricants de produits pharmaceutiques et de dispositifs médicaux ont besoin d'un contrôle documenté des modifications logicielles. Les modèles d'inspection par IA doivent prendre en charge des enregistrements montrant comment la logique de classification a changé et qui a approuvé le changement. Ces besoins font des pistes d'audit et de la documentation reproductible des exigences importantes pour les produits. La Food and Drug Administration américaine fournit des orientations sur les considérations relatives à l'IA pour soutenir la prise de décision réglementaire concernant les médicaments et les produits biologiques.[1]U.S. Food and Drug Administration, "Considerations for the Use of Artificial Intelligence to Support Regulatory Decision-Making for Drug and Biological Products," FDA Guidance Documents, fda.gov. La charge de conformité peut favoriser les fournisseurs établis disposant de processus de validation documentés. Les fournisseurs plus petits axés sur l'IA peuvent avoir besoin de plus de temps et d'investissements pour répondre aux exigences des environnements de production réglementés, même lorsque leurs modèles obtiennent de bons résultats lors des tests techniques.
*Nos prévisions considèrent les impacts des moteurs et des contraintes comme directionnels et non additifs. Les prévisions d'impact reflètent la croissance de référence, les effets de composition et les interactions entre variables.
Analyse des segments
Par type de logiciel : la vision basée sur des règles soutient les lignes stables tandis que les logiciels d'IA stimulent la croissance
Les logiciels de vision basés sur des règles détenaient 43,56 % de la part du marché des logiciels de détection de défauts en 2025. Ils restent bien adaptés à la production à grande vitesse et faible variété où les catégories de défauts sont stables et les changements de produits limités. Les lignes d'emboutissage, de fonderie et d'impression continue peuvent bénéficier d'une décision de passage ou d'échec cohérente qui ne nécessite pas de réentraînement fréquent. Leur position s'aligne sur les lignes de production où les résultats prévisibles et les procédures établies sont plus importants que la large adaptabilité.
Les logiciels hybrides de détection de défauts constituent un pont pratique pour les fabricants cherchant à aller au-delà de l'inspection purement basée sur des règles. Ils peuvent conserver des contrôles prédéfinis tout en ajoutant la détection d'anomalies pour les conditions de surface non capturées par des règles fixes. Cette structure peut aider les responsables qualité à maintenir la documentation d'audit lors d'une transition technologique. Les logiciels de détection de défauts basés sur l'IA/l'apprentissage automatique devraient croître à un CAGR de 12,58 % jusqu'en 2031. Une revue systématique a révélé que les modèles de transformateurs peuvent améliorer l'évaluation des géométries complexes grâce à une analyse contextuelle plus large, tandis que les modèles YOLO en temps réel peuvent soutenir la production à haute cadence. OMRON a mis à jour son système de vision FH en octobre 2025 avec des fonctionnalités d'IA qui sélectionnent automatiquement des images d'entraînement appropriées pour réduire la sur-détection.


Par type de défaut : les défauts de surface dominent l'utilisation actuelle tandis que les défauts d'assemblage se développent
Les défauts de surface représentaient 34,78 % du marché des logiciels de détection de défauts en 2025. Ces défauts se produisent sur les panneaux automobiles, les emboutissages métalliques, les feuilles de verre, les emballages pharmaceutiques et les produits de consommation. Les systèmes optiques peuvent en évaluer beaucoup à la vitesse de production. Les défauts dimensionnels et géométriques sont importants en ingénierie de précision où les tolérances sont strictes et la mesure par contact n'est pas pratique pour chaque pièce. L'inspection intégrée aux robots soutient ces utilisations dans l'usinage aérospatial et des dispositifs médicaux. Les défauts de matériaux et internes, ainsi que les défauts de contamination et de corps étrangers, créent des opportunités pour les logiciels fonctionnant avec des systèmes d'inspection par rayons X et CT.
Les défauts d'assemblage et de composants devraient croître à un CAGR de 12,43 % jusqu'en 2031. La fabrication de modules de batteries pour véhicules électriques et l'assemblage de circuits imprimés nécessitent la vérification de l'alignement, de la présence des composants et de l'ordre d'assemblage. Ces contrôles sont nécessaires avant qu'un produit puisse passer à l'étape suivante, et le marché des logiciels de détection de défauts peut soutenir l'identification précoce des erreurs d'assemblage. OMRON a lancé le système de vérification de codes-barres VHV5-SRV en juin 2026 pour la vérification en ligne calibrée dans les applications des sciences de la vie, pharmaceutiques, alimentaires et automobiles.[2]OMRON Automation, "OMRON Introduces VHV5-SRV Barcode Verification System for 100% Inline Inspection," OMRON Automation Press Release, automation.omron.com. Les défauts d'étiquetage et d'emballage constituent un autre domaine adjacent dans la distribution pharmaceutique et les biens de consommation.
Par modèle de déploiement : les systèmes en périphérie dominent la demande actuelle tandis que la gestion en nuage se développe
Les déploiements sur site et en périphérie représentaient 62,45 % de la part du marché des logiciels de détection de défauts en 2025. Les lignes de production ont souvent besoin de décisions de passage ou d'échec en moins de 50 millisecondes. Le traitement dépendant du réseau peut être difficile à utiliser lorsque la connectivité de l'usine ajoute des délais ou ne fournit pas des performances cohérentes. L'inférence locale maintient la décision d'inspection proche de la caméra et du contrôleur, ce qui aide à maintenir la production lorsque la connectivité externe change.
Le déploiement en nuage devrait croître à un CAGR de 12,37 % jusqu'en 2031. La principale valeur réside dans le développement centralisé des modèles, le contrôle des versions, la validation et le déploiement sur plusieurs usines. Cognex a indiqué qu'OneVision est devenu généralement disponible en mai 2026 après un programme bêta avec plus de 100 clients. La société a décrit une approche nuage vers périphérie dans laquelle les modèles sont gérés de manière centralisée tandis que l'inférence d'exécution est effectuée localement. Les systèmes hybrides peuvent donc combiner la gouvernance centrale avec le temps de réponse requis sur la ligne de production.
Par secteur industriel : l'automobile domine les revenus actuels tandis que l'électronique et les semi-conducteurs connaissent la croissance la plus rapide
L'automobile et le transport détenaient 24,78 % du segment des secteurs industriels en 2025. Les exigences qualité des équipementiers, l'inspection des batteries pour véhicules électriques et l'utilisation de la vision industrielle dans les opérations de carrosserie et de groupe motopropulseur soutiennent cette position. Ces lignes de production nécessitent des contrôles des conditions de surface, de l'alignement et de la complétude de l'assemblage. Dans l'alimentation et les boissons, la détection d'anomalies par IA peut apporter de la valeur là où des schémas de contamination inattendus sont difficiles à définir par des règles fixes. Les produits pharmaceutiques et les dispositifs médicaux suivent un processus d'achat axé sur la conformité où la qualité des enregistrements logiciels et de la documentation d'audit détermine la sélection des fournisseurs.
L'électronique et les semi-conducteurs devraient croître à un CAGR de 12,64 % jusqu'en 2031. L'emballage avancé et les caractéristiques de dispositifs plus petites augmentent le besoin d'inspection optique automatisée. Le marché des logiciels de détection de défauts est pertinent car les types de défauts changent à mesure que les conceptions de dispositifs et les méthodes de fabrication évoluent. OMRON a annoncé l'intégration des bibliothèques NVIDIA Omniverse dans les plateformes d'inspection optique automatisée et de rayons X CT 3D pour l'inspection des semi-conducteurs. Les métaux, les machines, le verre et la céramique restent des applications établies pour l'inspection de surface. La détection d'anomalies basée sur l'IA peut étendre leur utilisation au-delà des catégories de défauts connues lorsque des images historiques de bonnes pièces sont disponibles.
Analyse géographique
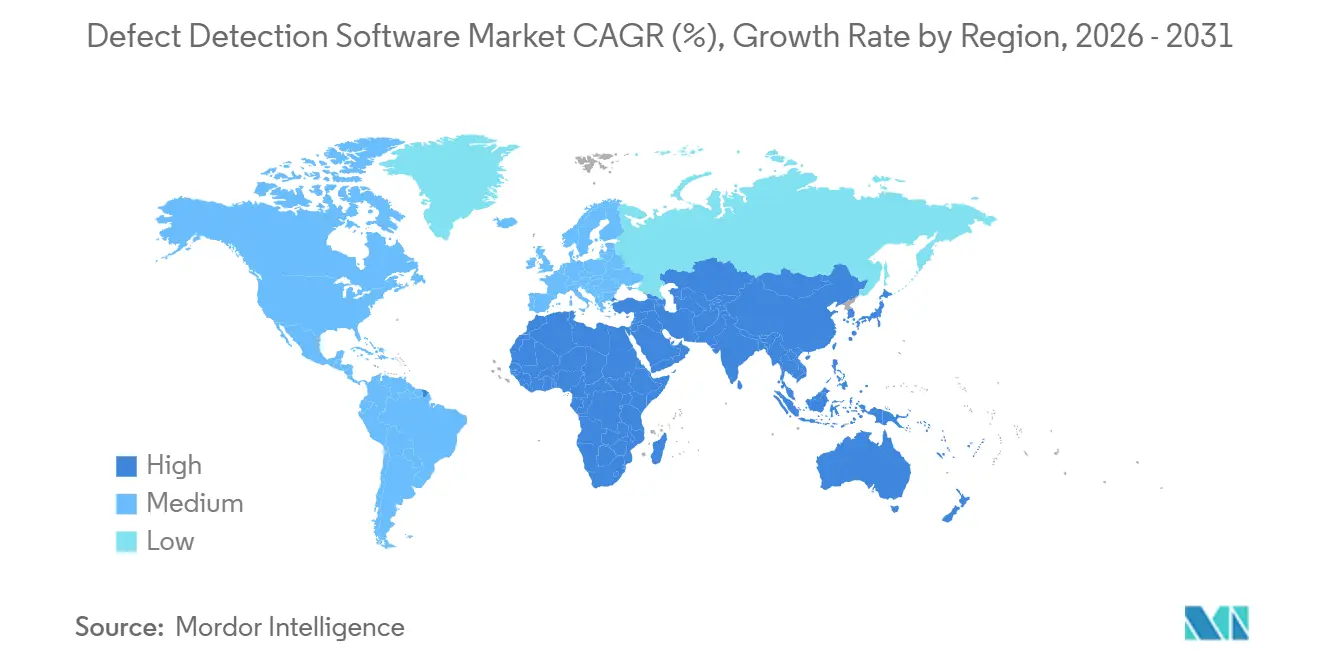
L'Asie-Pacifique représentait 35,87 % du marché mondial des logiciels de détection de défauts en 2025 et devrait croître à un CAGR de 12,46 % jusqu'en 2031. La base de fabrication d'électronique et de semi-conducteurs de la Chine offre un vaste cadre de déploiement pour l'inspection automatisée. En janvier 2026, 8 ministères du gouvernement chinois ont publié le Plan d'action spécial IA + Fabrication, qui couvre la qualité de fabrication, la surveillance de la production et l'optimisation des processus. L'Association de l'industrie de l'information de Pékin a publié la norme T/BIIA 081-2026 en juillet 2026, qui fournit des spécifications techniques pour la détection de défauts industriels basée sur l'apprentissage profond dans plusieurs secteurs manufacturiers.[3]Beijing Information Industry Association, "T/BIIA 081-2026: Technical Specification for Industrial Defect Detection Systems Based on Deep Learning," National Digital Standards Library, ndls.cnis.ac.cn. Le Japon accroît sa demande grâce à l'électronique de précision et à la production automobile, et Panasonic Connect a lancé l'édition Bead Eye M en juin 2026 avec détection 3D et apprentissage assisté par IA pour l'inspection des soudures.
L'Amérique du Nord est la deuxième géographie en importance pour le marché des logiciels de détection de défauts, soutenue par les investissements dans la capacité industrielle nationale et l'automatisation. L'expansion des capacités de semi-conducteurs, l'adoption de la robotique dans l'assemblage automobile et les programmes de relocalisation renforcent les besoins en documentation qualité dans toute la région. Le Canada soutient la demande dans l'aérospatiale et le traitement des ressources, tandis que la base de fabrication automobile du Mexique nécessite des logiciels d'inspection de qualité production dans les installations des fournisseurs de rang 1. L'Europe combine la demande de l'automobile et de l'ingénierie de précision avec des investissements axés sur la conformité dans la fabrication pharmaceutique. SICK a lancé sa plateforme de vision industrielle Nova en août 2026 avec inspection 3D alimentée par IA et capacités de carte thermique d'anomalies.
L'Amérique du Sud est à un stade d'adoption plus précoce, avec une demande centrée sur l'activité d'assemblage automobile du Brésil, le traitement des aliments et boissons en Argentine et les opérations minières au Chili. La sensibilité aux prix et l'infrastructure existante favorisent les installations sur site à moindre coût, bien que les exigences des multinationales puissent étendre les obligations d'inspection aux fournisseurs régionaux de rang 2. Le Moyen-Orient est soutenu par les plans de diversification manufacturière en Arabie saoudite et aux Émirats arabes unis, notamment là où le traitement pétrochimique nécessite des contrôles de contamination et de défauts de matériaux. L'Afrique reste à un stade d'adoption plus précoce, le cluster automobile d'Afrique du Sud représentant une concentration de demande à court terme et les déploiements en nuage gagnant en pertinence là où les réseaux de support locaux se développent.

Paysage concurrentiel
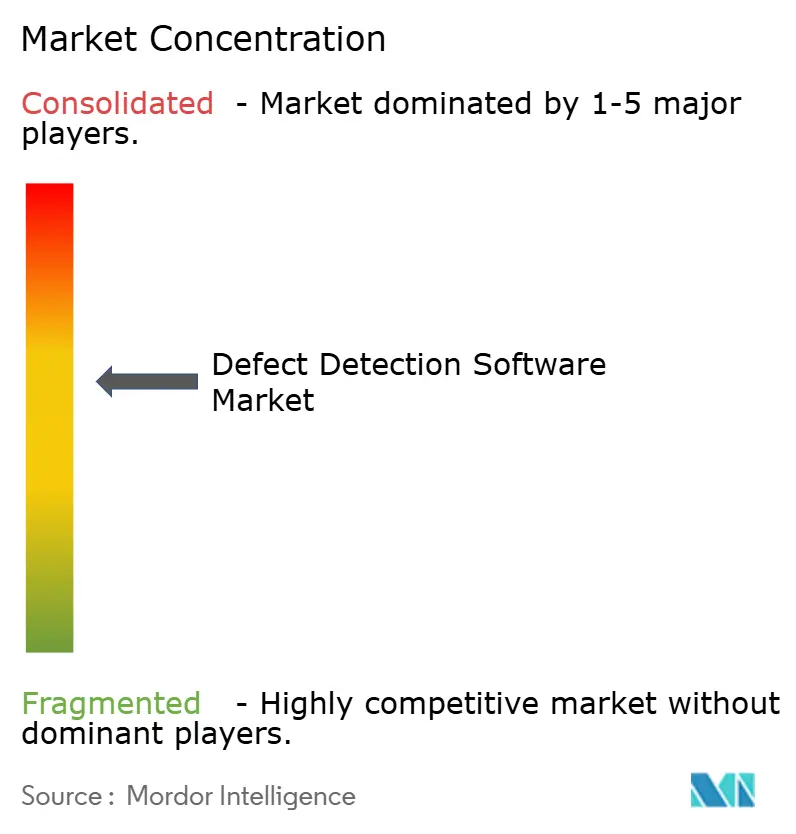
Le marché des logiciels de détection de défauts est modérément consolidé parmi les fournisseurs établis de vision industrielle. Cognex, KEYENCE et OMRON disposent de bases matérielles installées, d'une couverture de service sur le terrain et d'une expérience dans la connexion des systèmes aux commandes industrielles. Ces atouts restent importants lorsque les acheteurs ont besoin d'une installation fiable et d'un support continu, bien que l'inspection définie par logiciel et la gestion centralisée des modèles réduisent la valeur de l'intégration matérielle seule. Cognex a lancé le contrôleur de vision In-Sight 6900 en avril 2026, offrant jusqu'à 157 TOPS de traitement IA via un NVIDIA Jetson. Il a également lancé le système de vision In-Sight 3900 en mai 2026 avec une capacité allant jusqu'à 25 mégapixels et un traitement Qualcomm Dragonwing.
Le marché des logiciels de détection de défauts attire également des fournisseurs axés sur l'IA qui proposent un entraînement de modèles à faible code et des options de déploiement plus flexibles, offrant aux ingénieurs d'usine plus d'options à mesure que les conceptions de produits changent. Landing AI, Roboflow et Instrumental se distinguent en séparant la logique d'inspection du matériel de vision industrielle traditionnel. ABB Robotics a réalisé un investissement stratégique dans Landing AI en septembre 2025 pour intégrer les capacités de LandingLens aux applications de vision robotique. Cette approche peut acheminer les déploiements d'inspection via des intégrateurs de robotique plutôt que des fournisseurs de logiciels autonomes. Roboflow a introduit la caméra de vision tout-en-un AI1 en mai 2026 avec un capteur 4K de 8 mégapixels, un traitement NVIDIA Jetson Orin NX et un éclairage annulaire intégré.[4]Roboflow, "Introducing Roboflow AI1: The All-In-One Vision AI Camera," Roboflow, blog.roboflow.com. Le produit cible l'inspection aux postes de soudage, aux presses et aux points d'assemblage avec une configuration intégrée compacte.
La détection en quelques exemples et en ensemble ouvert reste un domaine où les fournisseurs du marché des logiciels de détection de défauts peuvent améliorer les flux de travail de réentraînement pour la production à haute variété. La gouvernance qualité multi-sites et les plateformes d'inspection validées constituent d'autres opportunités car les fabricants ont besoin d'informations connectées sur les défauts et les secteurs réglementés ont besoin de contrôles documentés. La plateforme Nova de SICK prend en charge la détection indépendante de la couleur et du contraste en combinant l'apprentissage profond avec les données de hauteur. Ces évolutions montrent comment les fournisseurs établis ajoutent des capacités d'IA tout en conservant leur présence matérielle industrielle.
Leaders du secteur des logiciels de détection de défauts
-
Cognex Corporation
-
Keyence Corporation
-
OMRON Corporation
-
MVTec Software GmbH
-
Basler AG
- *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier

Développements récents du secteur
- Août 2026 : SICK AG a lancé la plateforme de vision industrielle Nova avec inspection qualité 3D alimentée par IA, intégrant l'apprentissage profond avec l'analyse des données de hauteur via son logiciel de base Nova. La solution permet la détection de défauts de surface et d'assemblage indépendante de la couleur et du contraste avec une interface de carte thermique d'anomalies, ciblant des applications dans l'alimentation et les boissons, les biens de consommation et la fabrication industrielle qui étaient auparavant inaccessibles à l'inspection 3D basée sur des règles.
- Juillet 2026 : KEYENCE a dévoilé le système de vision haute performance alimenté par IA de la série VS-G, conçu comme une plateforme de type contrôleur entièrement personnalisable établissant un nouveau standard pour l'inspection d'apparence en ligne automatisée. Le système intègre le réglage des paramètres basé sur l'IA et offre une traçabilité visuelle 100 %, faisant passer l'inspection par vision IA des outils pilotes aux actifs haute vitesse durcis pour la production sur les planchers d'usine.
- Juin 2026 : Panasonic Connect a lancé « Bead Eye M edition », une solution d'inspection des soudures combinant la détection 3D et la technologie IA qui réduit l'effort de configuration de l'inspection d'environ 90 % grâce à la configuration des paramètres assistée par IA et à l'apprentissage automatisé des produits non défectueux, permettant aux fabricants d'atteindre la détection automatisée en ligne des défauts de cordon de soudure sans expertise spécialisée en vision industrielle.
- Mai 2026 : Cognex Corporation a lancé le système de vision In-Sight 3900, construit sur les plateformes NVIDIA Qualcomm Dragonwing, offrant un traitement IA en périphérie dédié avec des résolutions allant jusqu'à 25 mégapixels et des vitesses d'inspection 4 fois plus rapides que la génération précédente, permettant des applications de détection de défauts en ligne exigeantes sans infrastructure PC externe.


Portée du rapport mondial sur le marché des logiciels de détection de défauts
Le marché des logiciels de détection de défauts comprend des solutions qui utilisent des technologies telles que l'intelligence artificielle, l'apprentissage automatique, la vision par ordinateur et l'analyse de données pour identifier, classer et signaler les défauts dans les produits, les composants et les processus. Ces solutions aident les fabricants et autres utilisateurs finaux à améliorer le contrôle qualité, à réduire les erreurs opérationnelles, à minimiser les déchets et à améliorer l'efficacité de la production.
Le rapport sur le marché des logiciels de détection de défauts est segmenté par type de logiciel (logiciels de vision basés sur des règles, logiciels de détection de défauts basés sur l'IA/l'apprentissage automatique et logiciels hybrides de détection de défauts), par type de défaut (défauts de surface, défauts dimensionnels/géométriques, défauts d'assemblage et de composants, défauts de matériaux/internes, défauts de contamination et de corps étrangers, et défauts d'étiquetage et d'emballage), par modèle de déploiement (sur site/en périphérie, en nuage et hybride), par secteur industriel (automobile et transport, électronique et semi-conducteurs, alimentation et boissons, produits pharmaceutiques et dispositifs médicaux, métaux et machines, verre et céramique, et autres secteurs industriels) et par géographie (Amérique du Nord, Amérique du Sud, Europe, Asie-Pacifique, Moyen-Orient et Afrique). Les prévisions du marché sont fournies en termes de valeur (USD).
| Logiciels de vision basés sur des règles |
| Logiciels de détection de défauts basés sur l'IA / l'apprentissage automatique |
| Logiciels hybrides de détection de défauts |
| Défauts de surface |
| Défauts dimensionnels / géométriques |
| Défauts d'assemblage et de composants |
| Défauts de matériaux / internes |
| Défauts de contamination et de corps étrangers |
| Défauts d'étiquetage et d'emballage |
| Sur site / en périphérie |
| En nuage |
| Hybride |
| Automobile et transport |
| Électronique et semi-conducteurs |
| Alimentation et boissons |
| Produits pharmaceutiques et dispositifs médicaux |
| Métaux et machines |
| Verre et céramique |
| Autres secteurs industriels |
| Amérique du Nord | États-Unis |
| Canada | |
| Mexique | |
| Amérique du Sud | Brésil |
| Argentine | |
| Chili | |
| Reste de l'Amérique du Sud | |
| Europe | Allemagne |
| Royaume-Uni | |
| France | |
| Italie | |
| Espagne | |
| Reste de l'Europe | |
| Asie-Pacifique | Chine |
| Japon | |
| Inde | |
| Corée du Sud | |
| Australie | |
| Reste de l'Asie-Pacifique | |
| Moyen-Orient | Émirats arabes unis |
| Arabie saoudite | |
| Qatar | |
| Reste du Moyen-Orient | |
| Afrique | Afrique du Sud |
| Égypte | |
| Nigéria | |
| Reste de l'Afrique |
| Par type de logiciel | Logiciels de vision basés sur des règles | |
| Logiciels de détection de défauts basés sur l'IA / l'apprentissage automatique | ||
| Logiciels hybrides de détection de défauts | ||
| Par type de défaut | Défauts de surface | |
| Défauts dimensionnels / géométriques | ||
| Défauts d'assemblage et de composants | ||
| Défauts de matériaux / internes | ||
| Défauts de contamination et de corps étrangers | ||
| Défauts d'étiquetage et d'emballage | ||
| Par modèle de déploiement | Sur site / en périphérie | |
| En nuage | ||
| Hybride | ||
| Par secteur industriel | Automobile et transport | |
| Électronique et semi-conducteurs | ||
| Alimentation et boissons | ||
| Produits pharmaceutiques et dispositifs médicaux | ||
| Métaux et machines | ||
| Verre et céramique | ||
| Autres secteurs industriels | ||
| Par géographie | Amérique du Nord | États-Unis |
| Canada | ||
| Mexique | ||
| Amérique du Sud | Brésil | |
| Argentine | ||
| Chili | ||
| Reste de l'Amérique du Sud | ||
| Europe | Allemagne | |
| Royaume-Uni | ||
| France | ||
| Italie | ||
| Espagne | ||
| Reste de l'Europe | ||
| Asie-Pacifique | Chine | |
| Japon | ||
| Inde | ||
| Corée du Sud | ||
| Australie | ||
| Reste de l'Asie-Pacifique | ||
| Moyen-Orient | Émirats arabes unis | |
| Arabie saoudite | ||
| Qatar | ||
| Reste du Moyen-Orient | ||
| Afrique | Afrique du Sud | |
| Égypte | ||
| Nigéria | ||
| Reste de l'Afrique | ||


Questions clés auxquelles le rapport répond
Quelle est la taille du marché des logiciels de détection de défauts en 2026 ?
La taille du marché des logiciels de détection de défauts est de 1,17 milliard USD en 2026 et devrait atteindre 2,05 milliards USD d'ici 2031 à un CAGR de 11,87 %.
Quel type de logiciel détenait la plus grande part en 2025 ?
Les logiciels de vision basés sur des règles étaient en tête avec une part de 43,56 % en 2025, car ils conviennent aux lignes de production stables et à grande vitesse avec des définitions de défauts établies.
Quel modèle de déploiement connaît la croissance la plus rapide jusqu'en 2031 ?
Le déploiement en nuage devrait croître à un CAGR de 12,37 % car il prend en charge la gestion centralisée des modèles sur plusieurs usines.
Quel secteur d'utilisation finale devrait connaître la croissance la plus rapide ?
L'électronique et les semi-conducteurs devraient croître à un CAGR de 12,64 % jusqu'en 2031, soutenus par l'emballage avancé et les besoins d'inspection optique automatisée.
Pourquoi les fabricants utilisent-ils des systèmes de détection de défauts en périphérie ?
Les systèmes en périphérie peuvent prendre en charge des décisions de passage ou d'échec en moins de 50 millisecondes, aidant les lignes de production à éviter les délais liés au réseau.
Quelle région devrait connaître la croissance la plus rapide jusqu'en 2031 ?
L'Asie-Pacifique devrait croître à un CAGR de 12,46 % jusqu'en 2031, soutenue par l'activité de fabrication dans l'électronique, les semi-conducteurs, l'automobile et la fabrication de précision.
Dernière mise à jour de la page le:



