
欠陥検出ソフトウェア市場規模とシェア
市場概要
| 調査期間 | 2020 - 2031 |
|---|---|
| 市場規模 (2026) | 1.17 十億米ドル |
| 市場規模 (2031) | 2.05 十億米ドル |
| Growth Rate (2026 - 2031) | 11.87 % |
| 最も急速に成長している市場 | アジア太平洋地域 |
| 最大市場 | アジア太平洋地域 |
| 市場集中度 | 中 |
主要プレーヤー *免責事項:主要選手の並び順不同 画像 © Mordor Intelligence。再利用にはCC BY 4.0の表示が必要です。 | |
Mordor Intelligenceによる欠陥検出ソフトウェア市場分析
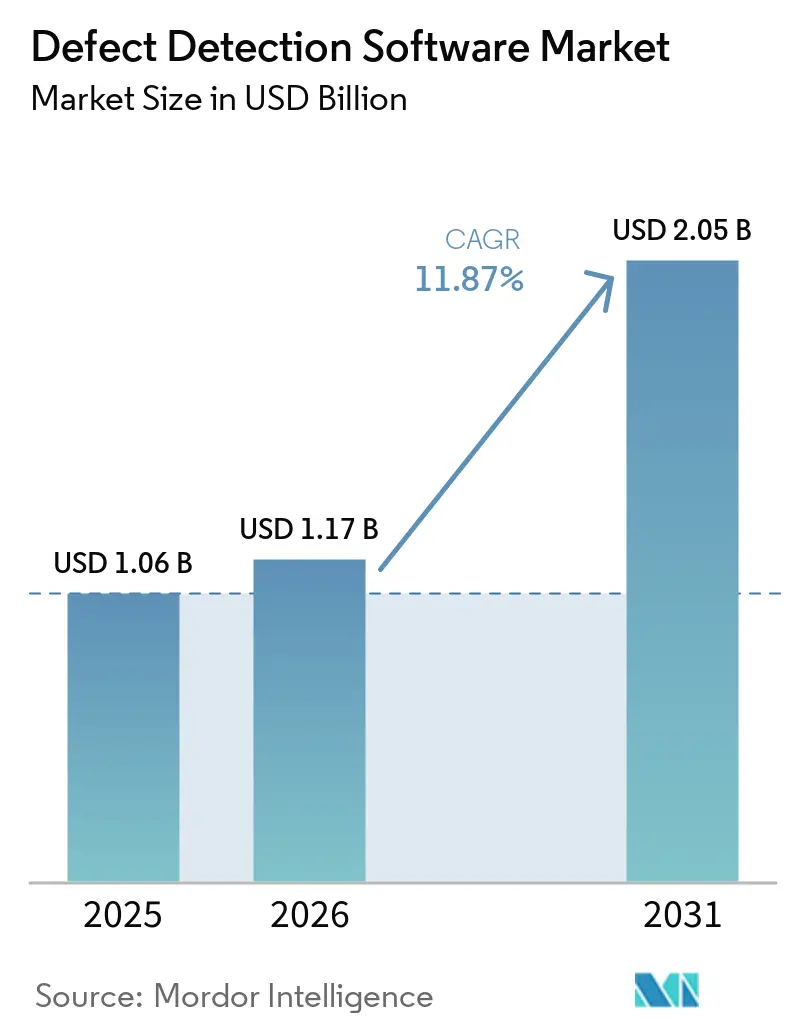
欠陥検出ソフトウェア市場規模は、2025年に1.06 ビリオン 米ドル、2026年に1.17 ビリオン 米ドルと予測され、2026年から2031年にかけてCAGR 11.87%で成長し、2031年までに2.05 ビリオン 米ドルに達す見込みです。欠陥検出ソフトウェア市場は、製造業者が品質判断が生産量、手直し、顧客受け入れに影響を与える生産ライン内に直接、より多くの検査工程を組み込むにつれて拡大しています。自動車、電子機器、製薬メーカーは、品質判断の一貫した記録と、欠陥が発見された際のより迅速な対応を必要としています。自動化ビジョンシステムは、独立した品質活動ではなく生産管理の一部となりつつあります。これは、工場が各結果をライン判断、品質記録、および後の審査に反映させる必要があるためです。これにより、ソフトウェアの選定が運用計画に近づき、信頼性の高い統合、明確なユーザーワークフロー、変更管理のサポートが重要な購買検討事項となっています。欠陥検出ソフトウェア市場はまた、経験豊富な人員が職場を離れる際に工場が検査知識を保持する必要がある場合にも恩恵を受けます。欠陥検出ソフトウェア市場における競争は、ローカル処理、中央モデル制御、および複数拠点にわたる反復可能な展開を組み合わせたプラットフォームへと移行しています。
レポートの主要ポイント
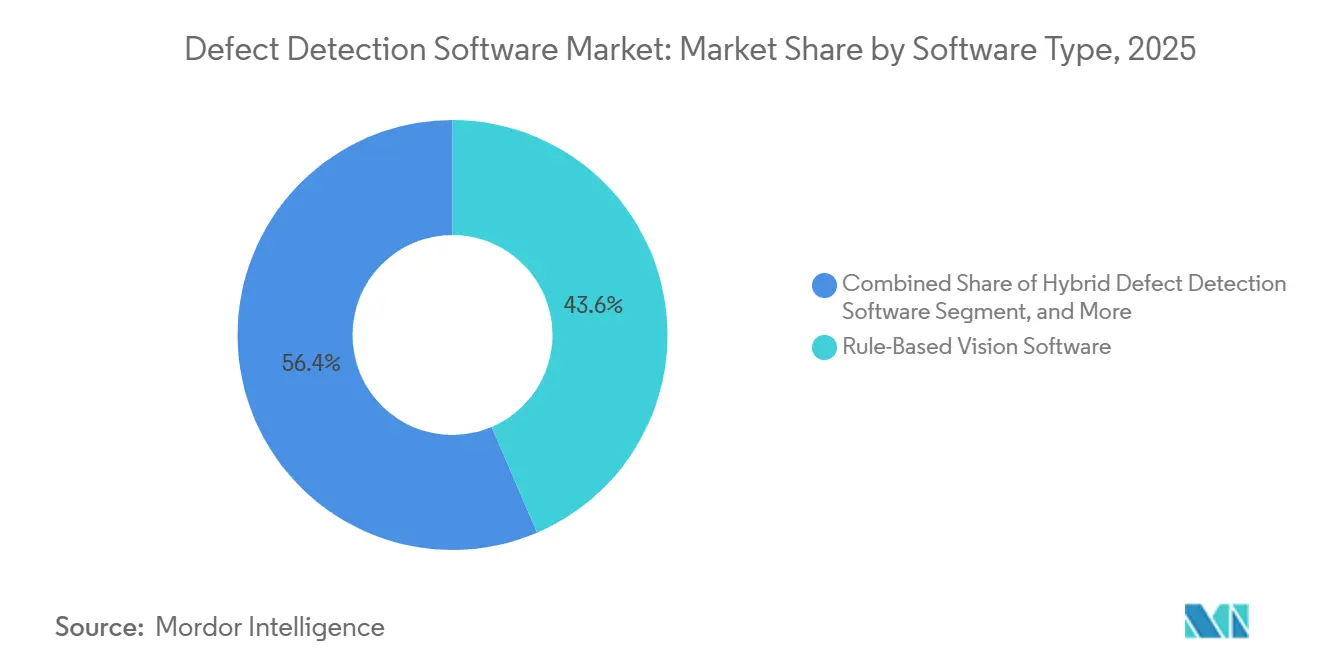
- ソフトウェアタイプ別では、ルールベースビジョンソフトウェアが2025年の欠陥検出ソフトウェア市場シェアの43.56%を占め、AI・機械学習ベース欠陥検出ソフトウェアは2031年にかけてCAGR 12.58%で拡大する見込みです。
- 欠陥タイプ別では、表面欠陥が2025年のセグメントの34.78%を占め、組立・部品欠陥は2031年にかけてCAGR 12.43%で拡大する見込みです。
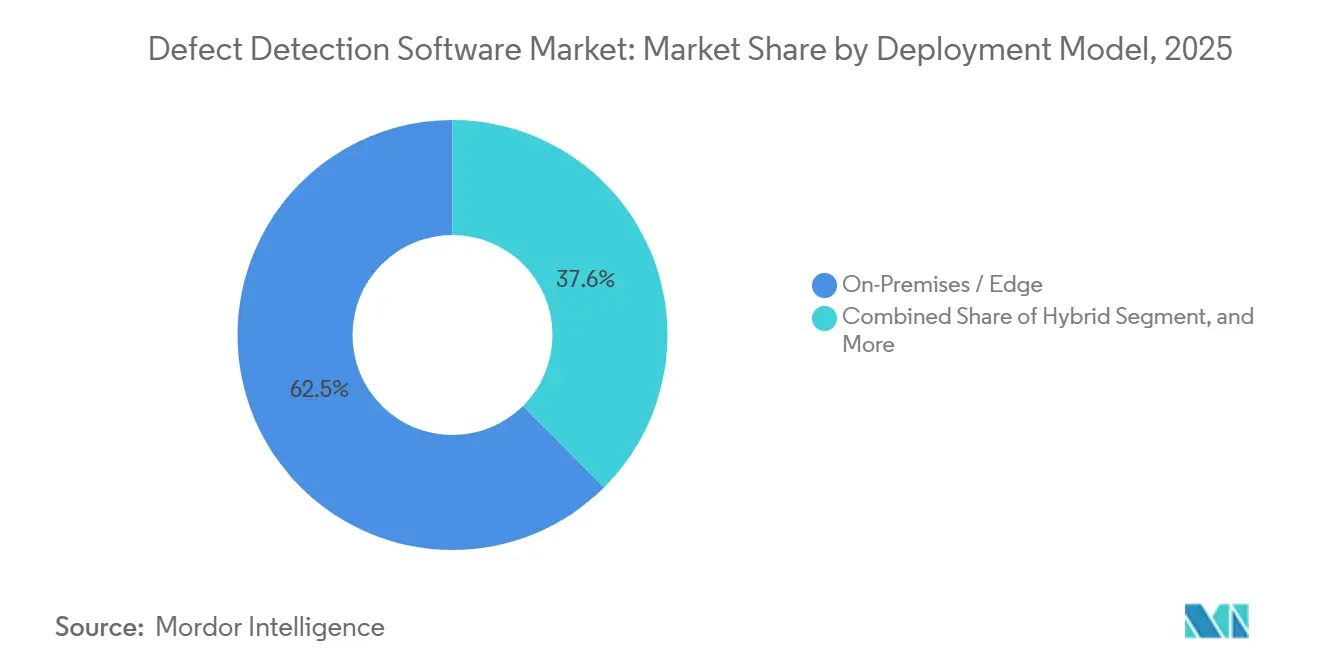
- 導入モデル別では、オンプレミスおよびエッジが2025年の欠陥検出ソフトウェア市場シェアの62.45%を占め、クラウドベース導入は2031年にかけてCAGR 12.37%で成長する見込みです。
- 産業垂直別では、自動車・輸送が2025年のセグメントの24.78%を占め、電子機器・半導体は2031年にかけてCAGR 12.64%で拡大する見込みです。
- 地域別では、アジア太平洋が2025年の世界収益の35.87%を占め、2031年にかけてCAGR 12.46%で成長する見込みです。
注:本レポートの市場規模および予測数値は、Mordor Intelligence 独自の推定フレームワークを使用して作成されており、2026年1月時点の最新の利用可能なデータとインサイトで更新されています。
世界の欠陥検出ソフトウェア市場のトレンドとインサイト
ドライバーの影響分析*
| ドライバー | CAGRへの影響(概算)% | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| ゼロ欠陥製造要件の増加 | +3.5% | グローバル | 短期(2年以内) |
| 電子機器・半導体・バッテリー工場におけるAI検査 | +2.5% | アジア太平洋中心、北米・欧州への波及 | 短期(2年以内) |
| 品質検査人材不足 | +2.0% | 北米・欧州、アジア太平洋への波及 | 短期(2年以内) |
| ディープラーニングおよび異常検知へのシフト | +1.5% | グローバル | 中期(2〜4年) |
| 複数工場のトレーサビリティとデジタル品質ガバナンス | +1.0% | 北米・欧州 | 中期(2〜4年) |
| 少数ショットおよびオープンセット検知 | +0.8% | グローバル | 長期(4年以上) |
| 情報源: Mordor Intelligence | |||
ゼロ欠陥製造要件の増加
ゼロ欠陥への期待は、自動車・航空宇宙サプライチェーンにおいて契約上の要件となりつつあります。この変化により、顧客レビューや是正措置を支援できる検査記録の重要性が高まっています。製造業者はまた、大手サプライヤーから小規模部品メーカーへと品質要件を拡大しています。欠陥検出ソフトウェア市場はこのシフトから恩恵を受けます。自動化検査は手動チェックよりも一貫した記録を作成でき、サプライヤー間でレビュー慣行を適用しやすくなるためです。生産時点で欠陥を特定するシステムは、不良部品が後工程に流れることを制限できます。このニーズは、特に客契約が各品質チェックの完了証拠を要求する場合に、以前は手動レビューに依存していたサプライヤー全体での視覚検査ソフトウェアの幅広い使用を支援します。
電子機器・半導体・バッテリー工場全体でのAI検査
先進的な半導体およびバッテリー生産には、小さく稀な欠陥を検出できる検査システムが必要です。2026年のVCSEL半導体生産に関する研究では、ハイブリッドディープラーニングアプローチにより、検査時間を17.7秒から1.5秒に短縮しながら、全体精度98.7%を報告しました。この証拠は、複雑な生産環境における高速自動検査の運用事例を支持するものであり、見逃した欠陥が歩留まりや下流の組立作業に影響を与える可能性があります。RoboflowとNVIDIAは2026年6月に、8枚の実際の欠陥画像と物理的に一貫した合成サンプルを使用して平均精度0.95を達成した合成データワークフローを実証しました。このアプローチにより、モデルが有用になる前に必要な実際の欠陥データ量を削減できます。大手製造業者は、これらのシステムを大規模に使用するために必要なコンピューティングリソース、生産データ、および検証プロセスを提供するのに有利な立場にあり、サプライヤーは顧客主導のプログラムを通じて後からツールを採用する可能性があります。
持続的な品質検査人材不足
検査業務は、作業指示書に必ずしも記録されていない経験に依存しています。人員は繰り返しの観察を通じて、境界線上の表面変動、フィットの問題、および製品固有の欠陥パターンを認識することが多いです。欠陥検出ソフトウェア市場は、画像ライブラリと異常モデルを通じてこの知識の一部を記録・適用する方法を提供し、新しいスタッフにより一貫した出発点を与えることができます。自動化視覚検査はまた、人員レベルが変化しても品質工程を継続的に稼働させることができます。2025年の協働ロボットのレビューでは、視覚検査が効率改善の主要分野である一方、最終品質保証はあまり発展していないことが判明しました。このギャップは、最終検査判断を支援し、例外を資格のあるスタッフに転送する専用ソフトウェアの役割を残しており、経験豊富な検査員が判断を必要とするケースに集中できるようにします。また、チーム間で作業が移行し、生産スケジュールが変化する際に、工場が安定したレビュープロセスを維持するのにも役立ちます。
ルールベース検査からディープラーニングおよび異常検知へのシフト
ルールベースツールは、製品が安定していて欠陥定義が明確な場合に引き続き有用です。その限界は、複雑な部品、変化する形状、反射面、および高混合生産においてより顕著になります。Cognexは2026年4月にIn-Sight 6900コントローラーとともに少数サンプル分類を導入し、トレーニングにクラスあたり10〜20枚の画像を必要とします。これらの機能により、多くの部品バリアントを生産する製造業者の段取り替え作業を短縮できます。また、特に購買者が複数の生産ラインにわたって迅速な変更を必要とする場合に、各新製品に対して長いルール設定に依存するサプライヤーへの圧力を高めます。
制約の影響分析*
| 制約 | CAGRへの影響(概算)% | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| レガシーMES、ERP、SCADA、PLCの統合複雑性 | -0.7% | グローバル、特に北米・欧州 | 短期(2年以内) |
| 検証、監査可能性、および再適格化の負担 | -0.5% | 北米・欧州、製薬・医療機器ハブ | 中期(2〜4年) |
| センサー、照明、キャリブレーションの感度 | -0.3% | グローバル | 短期(2年以内) |
| 新規欠陥およびクラス不均衡リスク | -0.2% | グローバル、特にアジア太平洋 | 中期(2〜4年) |
| 情報源: Mordor Intelligence | |||
レガシーMES、ERP、SCADA、PLCの統合複雑性
検査ソフトウェアを古い生産システムに接続することは、依然として主要な導入課題です。多くの工場では、リアルタイム画像データ向けに設計されていない長年稼働しているSCADAヒストリアン、独自のPLCプロトコル、およびエンタープライズシステムで運用されています。各接続には個別のエンジニアリング作業とテストが必要になる場合があります。欠陥検出ソフトウェア市場は、大手製造業者が通常、両グループが自動化品質チェックの必要性を認識している場合でも、中規模工場よりもこの作業に資金を提供しやすいため、影響を受けます。OPC UAおよびREST APIのサポートは、SCADA-MESおよびMES-ERP境界で役立ちますが、すべての互換性問題を解消するわけではありません。したがって、統合作業はブラウンフィールド施設への設置予算の大部分を消費し、検査ユースケースが明確であっても購入を遅らせる可能性があります。
規制された生産における検証、監査可能性、および再適格化の負担
製薬および医療機器メーカーは、ソフトウェア変更の文書化された管理を必要とします。AI検査モデルは、分類ロジックがどのように変更され、誰が変更を承認したかを示す記録をサポートする必要があります。これらのニーズにより、監査証跡と再現可能な文書化が重要な製品要件となります。米国食品医薬品局は、医薬品および生物学的製品の規制上の意思決定を支援するための人工知能の使用に関する考慮事項についてガイダンスを提供しています。[1]米国食品医薬品局、「医薬品および生物学的製品の規制上の意思決定を支援するための人工知能の使用に関する考慮事項」、FDAガイダンス文書、fda.gov。 コンプライアンスの負担は、文書化された検証プロセスを持つ確立されたプロバイダーを優遇する可能性があります。AI重視の小規模プロバイダーは、技術テストでモデルが良好なパフォーマンスを発揮する場合でも、規制された生産環境の要件を満たすためにより多くの時間と投資が必要になる場合があります。
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
セグメント分析
ソフトウェアタイプ別:ルールベースビジョンが安定ラインを支援し、AIソフトウェアが成長を牽引
ルールベースビジョンソフトウェアは2025年の欠陥検出ソフトウェア市場シェアの43.56%を占めました。欠陥カテゴリが安定しており、製品変更が限定的な高速・低混合生産に引き続き適しています。プレス加工、鋳造、および連続印刷ラインは、頻繁な再トレーニングを必要としない一貫した合否判定から恩恵を受けることができます。その位置づけは、広範な適応性よりも予測可能な出力と確立された手順がより重要な生産ラインと一致しています。
ハイブリッド欠陥検出ソフトウェアは、純粋なルールベース検査を超えようとする製造業者にとって実用的な橋渡しを提供します。固定ルールでは捉えられない表面状態に対して異常検知を追加しながら、事前定義されたチェックを維持できます。この構造は、技術移行中に品質管理者が監査文書を維持するのに役立ちます。AI・機械学習ベース欠陥検出ソフトウェアは2031年にかけてCAGR 12.58%で成長する見込みです。系統的なレビューにより、トランスフォーマーモデルがより広いコンテキスト分析を通じて複雑な形状の評価を改善できる一方、リアルタイムYOLOモデルが高速生産をサポートできることが判明しました。OMRONは2025年10月にFHビジョンシステムをAI機能でアップデートし、過検出を減らすために適切なトレーニング画像を自動的に選択します。
注記: 個別セグメントのセグメントシェアはレポート購入時に入手可能


欠陥タイプ別:表面欠陥が現在の使用をリードし、組立欠陥が拡大
表面欠陥は2025年の欠陥検出ソフトウェア市場の34.78%を占めました。これらの欠陥は、自動車パネル、金属プレス品、ガラスシート、製薬包装、および消費財全体で発生します。光学システムは生産速度でそれらの多くを評価できます。寸法・形状欠陥は、公差が厳しく、すべての部品に接触測定が実用的でない精密工学において重要です。ロボット統合検査は、航空宇宙および医療機器加工においてこれらの用途をサポートします。材料・内部欠陥と汚染・異物欠陥は、X線およびCT検査システムと連携するソフトウェアの機会を生み出します。
組立・部品欠陥は2031年にかけてCAGR 12.43%で成長する見込みです。EVバッテリーモジュール製造とプリント回路基板組立は、アライメント、部品の存在、および組立順序の検証を必要とします。これらのチェックは製品が次の工程に進む前に必要であり、欠陥検出ソフトウェア市場は組立エラーのより早期の特定をサポートできます。OMRONは2026年6月に、ライフサイエンス、製薬、食品、および自動車用途向けのキャリブレーション済みインライン検証のためのVHV5-SRVバーコード検証システムをリリースしました。[2]OMRON Automation、「OMRONが100%インライン検査のためのVHV5-SRVバーコード検証システムを発表」、OMRON Automationプレスリリース、automation.omron.com。 ラベリングおよびパッケージング欠陥は、製薬流通および消費財における別の隣接分野です。
導入モデル別:エッジシステムが現在の需要をリードし、クラウド管理が拡大
オンプレミスおよびエッジ導入は2025年の欠陥検出ソフトウェア市場シェアの62.45%を占めました。生産ラインは50ミリ秒未満での合否判定を必要とすることが多いです。工場の接続性が遅延を追加したり、一貫したパフォーマンスを提供しない場合、ネットワーク依存の処理は使用が困難になる可能性があります。ローカル推論は検査判断をカメラとコントローラーの近くに保ち、外部接続性が変化しても生産を維持するのに役立ちます。
クラウドベース導入は2031年にかけてCAGR 12.37%で成長する見込みです。主な価値は、複数の工場にわたる集中型モデル開発、バージョン管理、検証、およびロールアウトです。Cognexは、OneVisionが100社以上の顧客とのベータプログラムの後、2026年5月に一般提供開始になったと述べました。同社は、モデルが中央で管理されながらランタイム推論がローカルで完了するクラウドからエッジへのアプローチを説明しました。したがって、ハイブリッドシステムは、生産ラインで必要な応答時間と中央ガバナンスを組み合わせることができます。
注記: 個別セグメントのセグメントシェアはレポート購入時に入手可能
産業垂直別:自動車が現在の収益をリードし、電子機器・半導体が最速成長
自動車・輸送は2025年の産業垂直セグメントの24.78%を占めました。OEM品質要件、EVバッテリー検査、およびボディおよびパワートレイン操作におけるマシンビジョンの使用がこの位置づけを支援しています。これらの生産ラインは、表面状態、アライメント、および組立完全性のチェックを必要とします。食品・飲料では、AI異常検知は、固定ルールでは定義が困難な予期しない汚染パターンがある場合に価値を追加できます。製薬・医療機器は、ソフトウェア記録の品質と監査文書がサプライヤー選定を形成するコンプライアンス主導の購買プロセスに従います。
電子機器・半導体は2031年にかけてCAGR 12.64%で成長する見込みです。先進パッケージングと小型デバイス機能により、自動光学検査の必要性が高まっています。欠陥検出ソフトウェア市場は、デバイス設計と製造方法が変化するにつれて欠陥タイプが変化するため、関連性があります。OMRONは、半導体検査のための自動光学検査および3D-CT X線プラットフォームへのNVIDIA Omniverseライブラリの統合を発表しました。金属、機械、ガラス、セラミックスは、表面検査の確立されたアプリケーションとして残っています。AIベースの異常検知は、過去の良品画像が利用可能な場合に、既知の欠陥カテゴリを超えてその使用を拡張できます。
地域分析
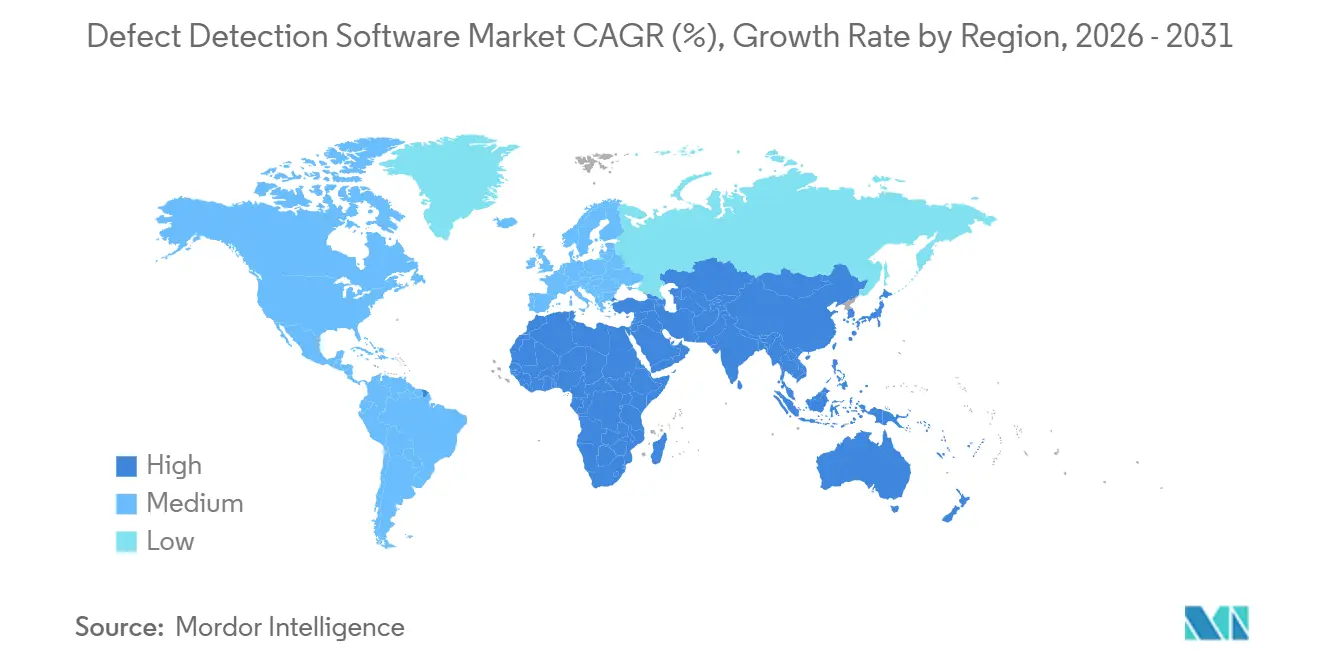
アジア太平洋は2025年の世界の欠陥検出ソフトウェア市場の35.87%を占め、2031年にかけてCAGR 12.46%で成長する見込みです。中国の電子機器・半導体製造基盤は、自動検査の大規模な導入環境を提供しています。2026年1月、中国の8つの政府省庁が、製造品質、生産監視、およびプロセス最適化をカバーするAI+製造特別行動計画を発表しました。北京情報産業協会は2026年7月に規格T/BIIA 081-2026を発行し、複数の製造セクターにわたるディープラーニングベースの産業欠陥検出のための技術仕様を提供しています。[3]北京情報産業協会、「T/BIIA 081-2026:ディープラーニングに基づく産業欠陥検出ステムの技術仕様」、国家デジタル標準ライブラリ、ndls.cnis.ac.cn。 日本は精密電子機器および自動車生産からの需要を追加しており、Panasonic Connectは2026年6月に溶接検査のための3Dセンシングとサポートされたアシスト学習を備えたBead Eye Mエディションを発売しました。
北米は欠陥検出ソフトウェア市場において2番目に大きな地域であり、国内産業能力と自動化への投資によって支援されています。半導体能力の拡大、自動車組立におけるロボティクスの採用、およびリショアリングプログラムが地域全体の品質文書化ニーズを強化しています。カナダは航空宇宙および資源処理における需要を支援し、メキシコの自動車製造基盤はTier-1サプライヤー施設での生産グレードの検査ソフトウェアを必要としています。欧州は、自動車および精密工学からの需要と製薬製造におけるコンプライアンス重視の投資を組み合わせています。SICK AGは2026年8月に、AIを活用した3D検査と異常ヒートマップ機能を備えたNovaマシンビジョンプラットフォームを発売しました。
南米は採用の初期段階にあり、需要はブラジルの自動車組立活動、アルゼンチンの食品・飲料加工、およびチリの鉱業操業に集中しています。価格感度とブラウンフィールドインフラは低コストのオンプレミス設置を支援していますが、多国籍企業の要件は地域のTier-2サプライヤーへの検査義務を拡大する可能性があります。中東は、特に石油化学処理が汚染および材料欠陥のチェックを必要とするサウジアラビアとUAEの製造多様化計画によって支援されています。アフリカは採用の初期段階にあり、南アフリカの自動車クラスターが近期の需要集中を代表しており、ローカルサポートネットワークが発展している場所ではクラウド導入が関連性を増しています。

競合ランドスケープ
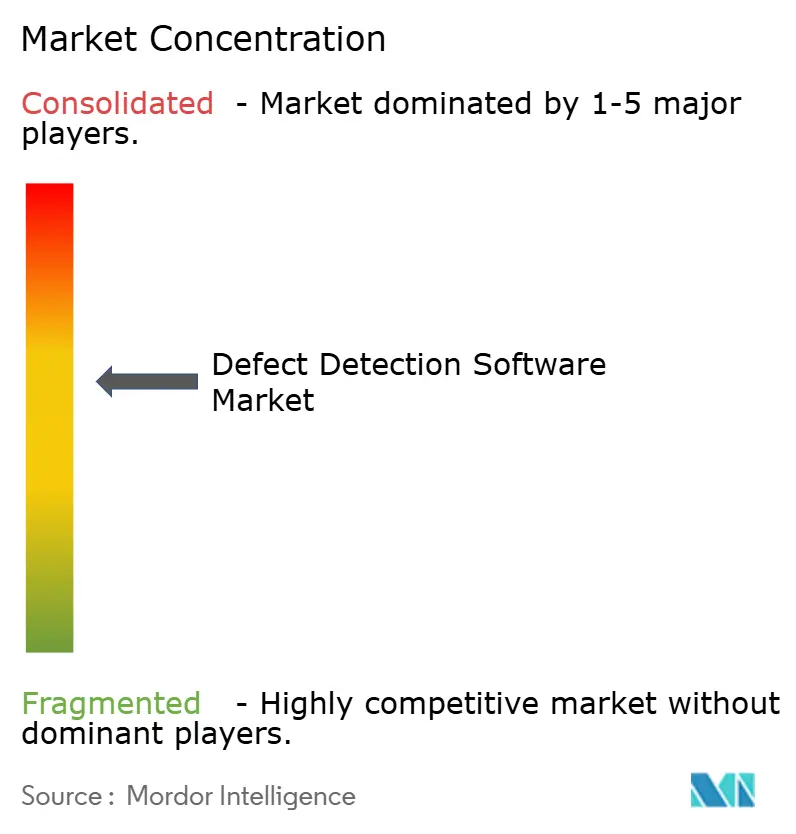
欠陥検出ソフトウェア市場は、確立されたマシンビジョンプロバイダー間で適度に集中しています。Cognex、KEYENCE、およびOMRONは、設置済みハードウェアベース、フィールドサービスカバレッジ、および産業用制御へのシステム接続の経験を持っています。これらの強みは、購買者が信頼性の高い設置と継続的なサポートを必要とする場合に引き続き重要ですが、ソフトウェア定義検査と集中型モデル管理により、ハードウェア統合単独の価値は低下しています。Cognexは2026年4月にIn-Sight 6900ビジョンコントローラーをリリースし、NVIDIAジェットソンを介して最大157 TOPSのAI処理を特徴としています。また、2026年5月に最大25メガピクセル能力とQualcomm Dragonwing処理を備えたIn-Sight 3900ビジョンシステムをリリースしました。
欠陥検出ソフトウェア市場はまた、ローコードモデルトレーニングとより柔軟な導入オプションを提供するAI重視のプロバイダーを引き付けており、製品設計が変化するにつれてプラントエンジニアにより多くの選択肢を与えています。Landing AI、Roboflow、およびInstrumentalは、検査ロジックを従来のマシンビジョンハードウェアから分離することで競争しています。ABBロボティクスは2025年9月にLanding AIへの戦略的投資を行い、LandingLensの機能をロボットビジョンアプリケーションと統合しました。このアプローチにより、検査導入をスタンドアロンのソフトウェアベンダーではなくロボティクスインテグレーターを通じてルーティングできます。Roboflowは2026年5月に、800万画素4Kセンサー、NVIDIA Jetson Orin NXコンピューティング、および内蔵リングライティングを備えたAI1オールインワンビジョンカメラを発表しました。[4]Roboflow、「Roboflow AI1の紹介:オールインワンビジョンAIカメラ」、Roboflow、blog.roboflow.com。 この製品は、コンパクトな統合構成で溶接ステーション、プレス、および組立ポイントでの検査をターゲットとしています。
少数ショットおよびオープンセット検査は、欠陥検出ソフトウェア市場のサプライヤーが高混合生産の再トレーニングワークフローを改善できる分野として残っています。複数工場の品質ガバナンスと検証済み検査プラットフォームは、製造業者が接続された欠陥情報を必要とし、規制セクターが文書化された管理を必要とするため、さらなる機会です。SICKのNovaプラットフォームは、ディープラーニングと高さデータを組み合わせることで色・コントラストに依存しない検出をサポートします。これらの動きは、確立されたサプライヤーが産業用ハードウェアの存在を維持しながらAI機能を追加している方法を示しています。
欠陥検出ソフトウェア業界リーダー
Cognex Corporation
Keyence Corporation
OMRON Corporation
MVTec Software GmbH
Basler AG
- *免責事項:主要選手の並び順不同

最近の業界動向
- 2026年8月:SICK AGは、Nova基盤ソフトウェアを介してディープラーニングと高さデータ分析を組み合わせたAIを活用した3D品質検査を備えたNovaマシンビジョンプラットフォームを発売しました。このソリューションにより、異常ヒートマップインターフェース備えた色・コントラストに依存しない表面および組立欠陥検出が可能になり、以前はルールベースの3D検査ではアクセスできなかった食品・飲料、消費財、および産業製造のアプリケーションをターゲットとしています。
- 2026年7月:KEYENCEは、完全にカスタマイズ可能なコントローラータイプのプラットフォームとして設計されたVS-GシリーズAIを活用した高性能ビジョンシステムを発表し、自動インライン外観検査の新しいベンチマークを確立しました。このシステムはAIベースのパラメータチューニングを統合し、100%の視覚的トレーサビリティを提供し、AIビジョン検査をパイロットスケールのツールから工場フロアの生産対応高速資産へと移行させます。
- 2026年6月:Panasonic Connectは、AIアシスト型パラメータ設定と自動非欠陥品学習により検査セットアップ作業を約90%削減する3Dセンシングとアシスト学習を組み合わせた溶接検査ソリューション「Bead Eye Mエディション」を発売し、製造業者が専門的なマシンビジョンの専門知識なしに自動インライン溶接ビード欠陥検出を実現できるようにしました。
- 2026年5月:Cognex Corporationは、NVIDIA Qualcomm Dragonwingプラットフォーム上に構築されたIn-Sight 3900ビジョンシステムを発売し、最大25メガピクセルの解像度と前世代比4倍の検査速度を持つ専用AIエッジ処理を提供し、外部PCインフラなしで要求の厳しいインライン欠陥検出アプリケーションを可能にします。


世界の欠陥検出ソフトウェア市場レポートの範囲
欠陥検出ソフトウェア市場は、人工知能、機械学習、コンピュータビジョン、データ分析などの技術を使用して、製品、部品、およびプロセスの欠陥を特定、分類、報告するソリューションで構成されています。これらのソリューションは、製造業者およびその他のエンドユーザーが品質管理を改善し、運用エラーを削減し、廃棄物を最小化し、生産効率を向上させるのに役立ちます。
欠陥検出ソフトウェア市場レポートは、ソフトウェアタイプ(ルールベースビジョンソフトウェア、AI・機械学習ベース欠陥検出ソフトウェア、ハイブリッド欠陥検出ソフトウェア)、欠陥タイプ(表面欠陥、寸法・形状欠陥、組立・部品欠陥、材料・内部欠陥、汚染・異物欠陥、ラベリング・パッケージング欠陥)、導入モデル(オンプレミス・エッジ、クラウドベース、ハイブリッド)、産業垂直(自動車・輸送、電子機器・半導体、食品・飲料、製薬・医療機器、金属・機械、ガラス・セラミックス、その他産業垂直)、地域(北米、南米、欧州、アジア太平洋、中東、アフリカ)別にセグメント化されています。市場予測は金額(米ドル)ベースで提供されます。
| ルールベースビジョンソフトウェア |
| AI・機械学習ベース欠陥検出ソフトウェア |
| ハイブリッド欠陥検出ソフトウェア |
| 表面欠陥 |
| 寸法・形状欠陥 |
| 組立・部品欠陥 |
| 材料・内部欠陥 |
| 汚染・異物欠陥 |
| ラベリング・パッケージング欠陥 |
| オンプレミス・エッジ |
| クラウドベース |
| ハイブリッド |
| 自動車・輸送 |
| 電子機器・半導体 |
| 食品・飲料 |
| 製薬・医療機器 |
| 金属・機械 |
| ガラス・セラミックス |
| その他産業垂直 |
| 北米 | 米国 |
| カナダ | |
| メキシコ | |
| 南米 | ブラジル |
| アルゼンチン | |
| チリ | |
| その他南米 | |
| 欧州 | ドイツ |
| 英国 | |
| フランス | |
| イタリア | |
| スペイン | |
| その他欧州 | |
| アジア太平洋 | 中国 |
| 日本 | |
| インド | |
| 韓国 | |
| ーストラリア | |
| その他アジア太平洋 | |
| 中東 | アラブ首長国連邦 |
| サウジアラビア | |
| カタール | |
| その他中東 | |
| アフリカ | 南アフリカ |
| エジプト | |
| ナイジェリア | |
| その他アフリカ |
| ソフトウェアタイプ別 | ルールベースビジョンソフトウェア | |
| AI・機械学習ベース欠陥検出ソフトウェア | ||
| ハイブリッド欠陥検出ソフトウェア | ||
| 欠陥タイプ別 | 表面欠陥 | |
| 寸法・形状欠陥 | ||
| 組立・部品欠陥 | ||
| 材料・内部欠陥 | ||
| 汚染・異物欠陥 | ||
| ラベリング・パッケージング欠陥 | ||
| 導入モデル別 | オンプレミス・エッジ | |
| クラウドベース | ||
| ハイブリッド | ||
| 産業垂直別 | 自動車・輸送 | |
| 電子機器・半導体 | ||
| 食品・飲料 | ||
| 製薬・医療機器 | ||
| 金属・機械 | ||
| ガラス・セラミックス | ||
| その他産業垂直 | ||
| 地域別 | 北米 | 米国 |
| カナダ | ||
| メキシコ | ||
| 南米 | ブラジル | |
| アルゼンチン | ||
| チリ | ||
| その他南米 | ||
| 欧州 | ドイツ | |
| 英国 | ||
| フランス | ||
| イタリア | ||
| スペイン | ||
| その他欧州 | ||
| アジア太平洋 | 中国 | |
| 日本 | ||
| インド | ||
| 韓国 | ||
| ーストラリア | ||
| その他アジア太平洋 | ||
| 中東 | アラブ首長国連邦 | |
| サウジアラビア | ||
| カタール | ||
| その他中東 | ||
| アフリカ | 南アフリカ | |
| エジプト | ||
| ナイジェリア | ||
| その他アフリカ | ||


レポートで回答される主要な質問
欠陥検出ソフトウェア市場の2026年の規模は?
欠陥検出ソフトウェア市場規模は2026年に1.17 ビリオン 米ドルであり、CAGR 11.87%で2031年までに2.05 ビリオン 米ドルに達すると予測されています。
2025年に最大のシェアを持ったソフトウェアタイプはどれですか?
ルールベースビジョンソフトウェアは、確立された欠陥定義を持つ安定した高速生産ラインに適しているため、2025年に43.56%のシェアでリードしました。
2031年にかけて最も速く成長している導入モデルはどれですか?
クラウドベース導入は、複数の工場にわたる集中型モデル管理をサポートするため、CAGR 12.37%で成長する見込みです。
最も速く成長すると予想されるエンドユーズセクターはどれですか?
電子機器・半導体は、先進パッケージングと自動光学検査ニーズに支援され、2031年にかけてCAGR 12.64%で成長する見込みです。
製造業者がエッジベースの欠陥検出システムを使用する理由は何ですか?
エッジシステムは50ミリ秒未満での合否判定をサポートでき、生産ラインがネットワーク関連の遅延を回避するのに役立ちます。
2031年にかけて最も速く成長すると予想される地域はどれですか?
アジア太平洋は、電子機器、半導体、自動車、および精密製造活動に支援され、2031年にかけてCAGR 12.46%で成長する見込みです。
最終更新日:



