
Marktgröße und Marktanteil für Fehlererkennung Software
Marktübersicht
| Studienzeitraum | 2020 - 2031 |
|---|---|
| Marktgröße (2026) | 1.17 Milliarden US-Dollar |
| Marktgröße (2031) | 2.05 Milliarden US-Dollar |
| Growth Rate (2026 - 2031) | 11.87 % |
| Schnellstwachsender Markt | Asien-Pazifik |
| Größter Markt | Asien-Pazifik |
| Marktkonzentration | Mittel |
Hauptakteure *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert Bild © Mordor Intelligence. Wiederverwendung erfordert Namensnennung gemäß CC BY 4.0. | |
Marktanalyse für Fehlererkennung Software von Mordor Intelligence
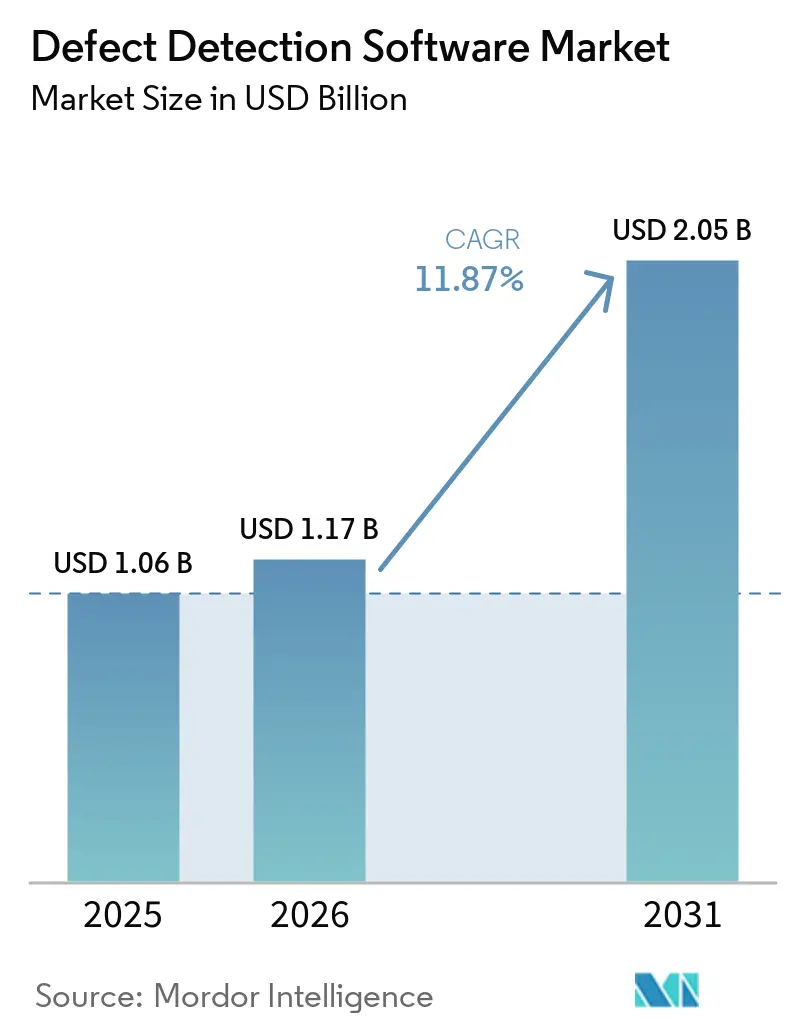
Die Marktgröße für Fehlererkennung Software wird für 2025 auf 1,06 Milliarden USD, für 2026 auf 1,17 Milliarden USD und bis 2031 auf 2,05 Milliarden USD prognostiziert, mit einer CAGR von 11,87 % von 2026 bis 2031. Der Markt für Fehlererkennung Software expandiert, da Hersteller mehr Inspektionsschritte direkt in Produktionslinien integrieren, wo die Qualitätsentscheidung Auswirkungen auf den Output, Nacharbeit und die Kundenakzeptanz haben kann. Automobil-, Elektronik- und Pharmahersteller benötigen konsistente Aufzeichnungen über Qualitätsentscheidungen und schnellere Reaktionen, wenn Fehler gefunden werden. Automatisierte Vision-Systeme werden Teil der Produktionssteuerung und nicht mehr als separate Qualitätsaktivität betrachtet, da Werke jedes Ergebnis für Linienentscheidungen, Qualitätsaufzeichnungen und spätere Überprüfungen benötigen. Dies rückt die Softwareauswahl näher an die operative Planung heran und macht zuverlässige Integration, klare Benutzer-Workflows und Unterstützung für das Änderungsmanagement zu wichtigen Käuferkriterien. Der Markt für Fehlererkennung Software profitiert auch, wenn Werke Inspektionswissen bewahren müssen, wenn erfahrenes Personal die Belegschaft verlässt. Der Wettbewerb im Markt für Fehlererkennung Software entwickelt sich hin zu Plattformen, die lokale Verarbeitung, zentrale Modellsteuerung und wiederholbare Bereitstellung über mehrere Standorte hinweg kombinieren.
Wichtigste Erkenntnisse des Berichts
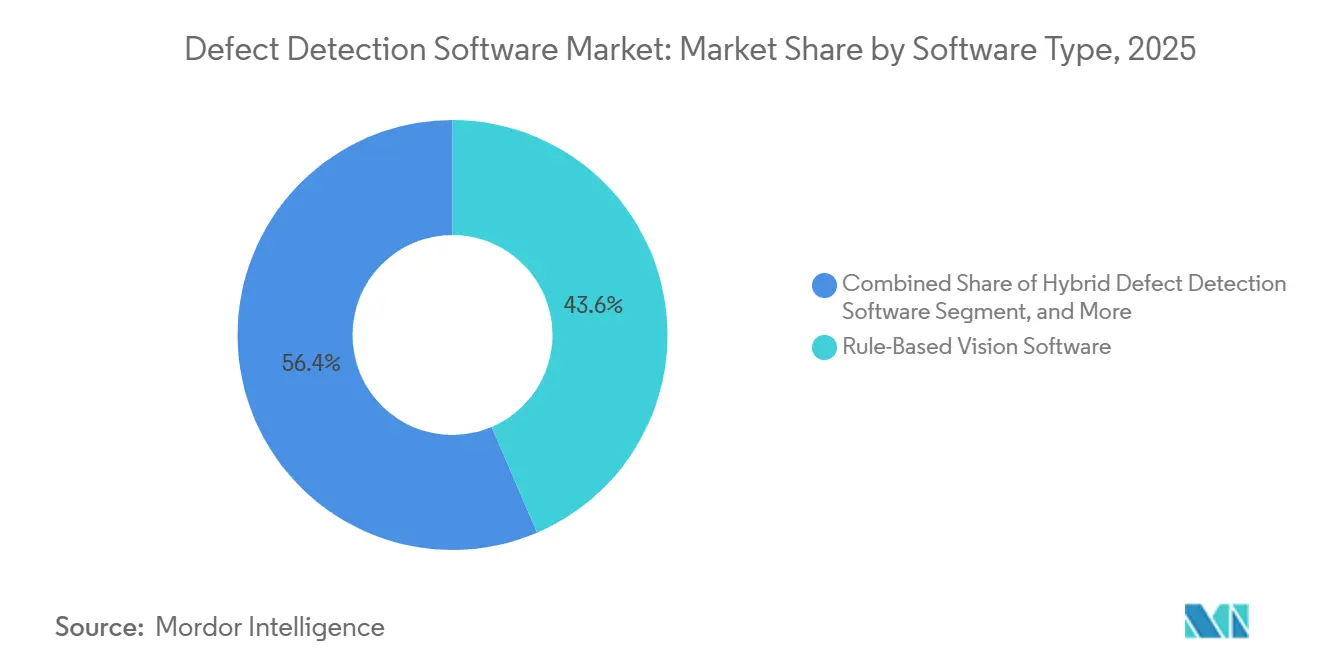
- Nach Softwaretyp hielt regelbasierte Vision-Software im Jahr 2025 einen Marktanteil von 43,56 % am Markt für Fehlererkennung Software, während KI/maschinelles Lernen-basierte Fehlererkennung Software bis 2031 voraussichtlich mit einer CAGR von 12,58 % wachsen wird.
- Nach Fehlertyp entfielen im Jahr 2025 34,78 % des Segments auf Oberflächenfehler, während Montage- und Komponentenfehler bis 2031 voraussichtlich mit einer CAGR von 12,43 % wachsen werden.
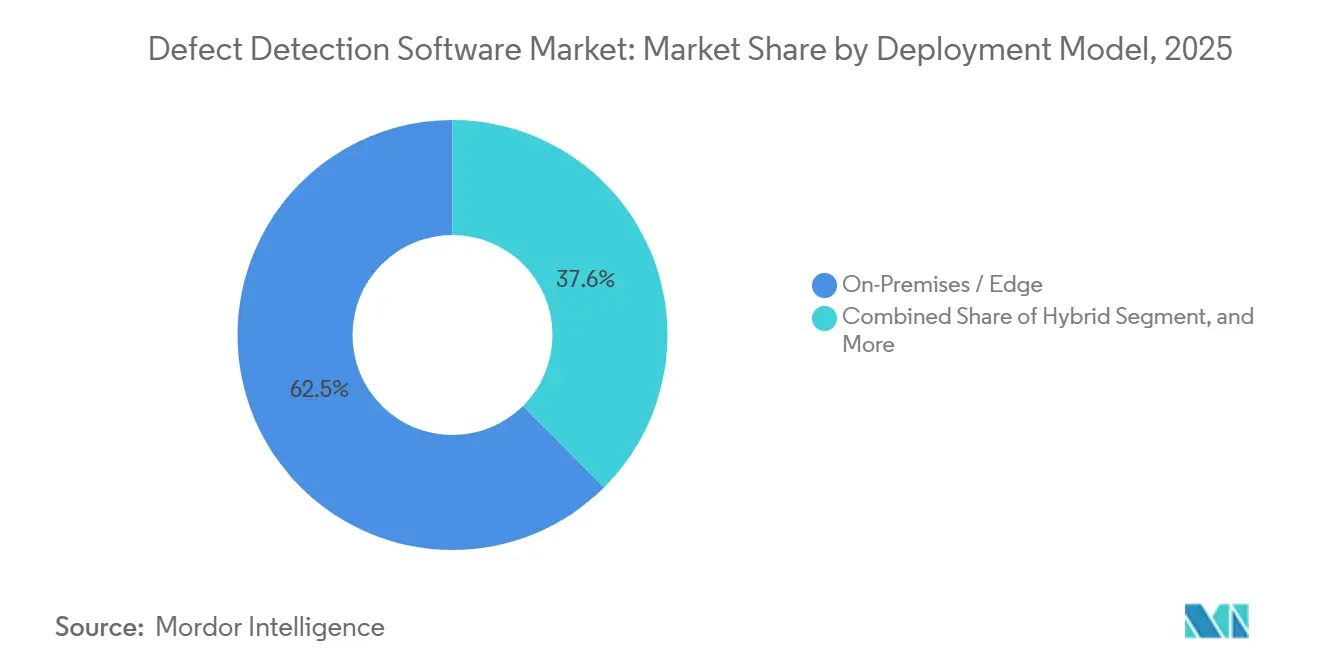
- Nach Bereitstellungsmodell hielten On-Premises und Edge im Jahr 2025 einen Marktanteil von 62,45 % am Markt für Fehlererkennung Software, während die cloudbasierte Bereitstellung bis 2031 voraussichtlich mit einer CAGR von 12,37 % wachsen wird.
- Nach Branchenvertikale hielten Automobil und Transport im Jahr 2025 einen Anteil von 24,78 % am Segment, während Elektronik und Halbleiter bis 2031 voraussichtlich mit einer CAGR von 12,64 % wachsen werden.
- Nach Geografie hielt Asien-Pazifik im Jahr 2025 einen Anteil von 35,87 % am globalen Umsatz und wird bis 2031 voraussichtlich mit einer CAGR von 12,46 % wachsen.
Hinweis: Die Marktgröße und Prognosezahlen in diesem Bericht werden mithilfe des proprietären Schätzungsrahmens von Mordor Intelligence erstellt und mit den neuesten verfügbaren Daten und Erkenntnissen vom Januar 2026 aktualisiert.
Globale Markttrends und Erkenntnisse für Fehlererkennung Software
Analyse der Treiberwirkung*
| Treiber | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Steigende Anforderungen an die Null-Fehler-Fertigung | +3.5% | Global | Kurzfristig (≤ 2 Jahre) |
| KI-Inspektion in Elektronik-, Halbleiter- und Batteriewerken | +2.5% | Asien-Pazifik als Kernregion, Ausstrahlungseffekte auf Nordamerika und Europa | Kurzfristig (≤ 2 Jahre) |
| Arbeitskräftemangel in der Qualitätsinspektion | +2.0% | Nordamerika und Europa, mit Ausstrahlungseffekten auf Asien-Pazifik | Kurzfristig (≤ 2 Jahre) |
| Wechsel zu Deep Learning und Anomalieerkennung | +1.5% | Global | Mittelfristig (2–4 Jahre) |
| Mehrwerksrückverfolgbarkeit und digitale Qualitätssteuerung | +1.0% | Nordamerika und Europa | Mittelfristig (2–4 Jahre) |
| Few-Shot- und Open-Set-Erkennung | +0.8% | Global | Langfristig (≥ 4 Jahre) |
| Quelle: Mordor Intelligence | |||
Steigende Anforderungen an die Null-Fehler-Fertigung
Null-Fehler-Erwartungen werden in Automobil- und Luft- und Raumfahrt-Lieferketten zu vertraglichen Anforderungen. Diese Veränderung erhöht die Bedeutung von Inspektionsaufzeichnungen, die Kundenüberprüfungen und Korrekturmaßnahmen unterstützen können. Hersteller erweitern zudem Qualitätsanforderungen von großen Lieferanten auf kleinere Komponentenproduzenten. Der Markt für Fehlererkennung Software profitiert von diesem Wandel, da automatisierte Inspektion eine konsistentere Aufzeichnung als manuelle Prüfungen erstellen und Überprüfungspraktiken leichter auf Lieferanten anwendbar machen kann. Systeme, die Fehler am Produktionspunkt identifizieren, können die Weitergabe fehlerhafter Teile an spätere Stufen begrenzen. Dieser Bedarf unterstützt eine breitere Nutzung von visueller Inspektionssoftware bei Lieferanten, die bisher auf manuelle Überprüfung angewiesen waren, insbesondere dort, wo Kundenvereinbarungen den Nachweis erfordern, dass jede Qualitätsprüfung abgeschlossen wurde.
KI-Inspektion in Elektronik-, Halbleiter- und Batteriewerken
Fortschrittliche Halbleiter- und Batterieproduktion erfordert Inspektionssysteme, die kleine, seltene Fehler erkennen können. Eine Studie aus dem Jahr 2026 zur VCSEL-Halbleiterproduktion reduzierte die Inspektionszeit von 17,7 Sekunden auf 1,5 Sekunden und berichtete dabei von einer Gesamtgenauigkeit von 98,7 % bei einem hybriden Deep-Learning-Ansatz. Diese Erkenntnisse unterstützen den Betriebsfall für schnellere automatisierte Inspektion in komplexen Produktionsumgebungen, wo ein übersehener Fehler die Ausbeute und nachgelagerte Montagearbeiten beeinflussen kann. Roboflow und NVIDIA demonstrierten im Juni 2026 einen Workflow mit synthetischen Daten, der eine mittlere durchschnittliche Präzision von 0,95 unter Verwendung von 8 echten Fehlerbildern und physikalisch konsistenten synthetischen Beispielen erzielte. Dieser Ansatz kann die Menge an realen Fehlerdaten reduzieren, die erforderlich sind, bevor ein Modell nützlich ist. Größere Hersteller sind besser positioniert, um die Rechenressourcen, Produktionsdaten und Validierungsprozesse bereitzustellen, die für den Einsatz dieser Systeme im großen Maßstab erforderlich sind, während Lieferanten die Werkzeuge möglicherweise später durch kundenseitig geführte Programme übernehmen.
Anhaltender Arbeitskräftemangel in der Qualitätsinspektion
Inspektionsrollen stützen sich auf Erfahrung, die nicht immer in Arbeitsanweisungen erfasst wird. Personal erkennt oft Grenzfälle bei Oberflächenabweichungen, Passungsproblemen und produktspezifischen Fehlermustern durch wiederholte Beobachtung. Der Markt für Fehlererkennung Software bietet eine Möglichkeit, einen Teil dieses Wissens durch Bildbibliotheken und Anomaliemodelle aufzuzeichnen und anzuwenden, was neuen Mitarbeitern einen konsistenteren Ausgangspunkt geben kann. Automatisierte visuelle Inspektion kann auch einen Qualitätsschritt aufrechterhalten, wenn sich die Personalstärke ändert. Eine Überprüfung aus dem Jahr 2025 zu kollaborativen Robotern ergab, dass visuelle Inspektion ein Schlüsselbereich für Effizienzverbesserungen ist, während die abschließende Qualitätssicherung weniger entwickelt bleibt. Diese Lücke lässt Raum für dedizierte Software, die abschließende Inspektionsentscheidungen unterstützt und Ausnahmen an qualifiziertes Personal weiterleitet, sodass erfahrene Inspektoren sich auf Fälle konzentrieren können, die Urteilsvermögen erfordern. Sie kann auch dazu beitragen, dass Werke einen stabilen Überprüfungsprozess aufrechterhalten, wenn die Arbeit zwischen Teams und Produktionsplänen wechselt.
Wechsel von regelbasierter Inspektion zu Deep Learning und Anomalieerkennung
Regelbasierte Werkzeuge bleiben nützlich, wenn ein Produkt stabil ist und Fehlerdefinitionen klar sind. Ihre Grenzen werden bei komplexen Teilen, wechselnder Geometrie, reflektierenden Oberflächen und Hochmix-Produktion deutlicher sichtbar. Cognex führte im April 2026 die Few-Sample-Klassifizierung mit seinem In-Sight 6900-Controller ein und benötigt dabei 10 bis 20 Bilder pro Klasse für das Training. Diese Fähigkeiten können den Rüstaufwand für Hersteller verkürzen, die viele Teilvarianten produzieren. Sie erhöhen auch den Druck auf Lieferanten, deren Angebote auf einer langen Regelkonfiguration für jedes neue Produkt basieren, insbesondere wenn Käufer schnelle Änderungen über mehrere Produktionslinien hinweg benötigen.
Analyse der Hemmnisauswirkung*
| Hemmnis | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Integrationskomplexität bei Legacy-MES, ERP, SCADA und SPS | -0.7% | Global, insbesondere Nordamerika und Europa | Kurzfristig (≤ 2 Jahre) |
| Validierungs-, Prüfbarkeits- und Requalifizierungsaufwand | -0.5% | Nordamerika und Europa, Pharma- und Medizinproduktezentren | Mittelfristig (2–4 Jahre) |
| Sensor-, Beleuchtungs- und Kalibrierungsempfindlichkeit | -0.3% | Global | Kurzfristig (≤ 2 Jahre) |
| Risiko durch neuartige Fehler und Klassenungleichgewicht | -0.2% | Global, insbesondere Asien-Pazifik | Mittelfristig (2–4 Jahre) |
| Quelle: Mordor Intelligence | |||
Integrationskomplexität bei Legacy-MES, ERP, SCADA und SPS
Die Verbindung von Inspektionssoftware mit älteren Produktionssystemen bleibt ein wesentliches Bereitstellungsproblem. Viele Fabriken betreiben noch immer seit langem etablierte SCADA-Historian-Systeme, proprietäre SPS-Protokolle und Unternehmenssysteme, die nicht für Echtzeit-Bilddaten ausgelegt wurden. Jede Verbindung kann separate Ingenieurarbeiten und Tests erfordern. Der Markt für Fehlererkennung Software ist davon betroffen, da große Hersteller diese Arbeiten in der Regel leichter finanzieren können als mittelgroße Werke, selbst wenn beide Gruppen einen Bedarf an automatisierten Qualitätsprüfungen sehen. OPC-UA- und REST-API-Unterstützung kann an den SCADA-MES- und MES-ERP-Schnittstellen helfen, beseitigt jedoch nicht alle Kompatibilitätsprobleme. Integrationsarbeiten können daher einen großen Teil des Budgets für Installationen in Bestandsanlagen verbrauchen und einen Kauf verzögern, selbst wenn der Inspektionsanwendungsfall klar ist.
Validierungs-, Prüfbarkeits- und Requalifizierungsaufwand in der regulierten Produktion
Pharma- und Medizinproduktehersteller benötigen eine dokumentierte Kontrolle von Softwareänderungen. KI-Inspektionsmodelle müssen Aufzeichnungen unterstützen, die zeigen, wie sich die Klassifizierungslogik geändert hat und wer die Änderung genehmigt hat. Diese Anforderungen machen Prüfpfade und reproduzierbare Dokumentation zu wichtigen Produktanforderungen. Die US-amerikanische Behörde für Lebens- und Arzneimittel stellt Leitlinien zu KI-Überlegungen zur Unterstützung regulatorischer Entscheidungsfindung für Arznei- und biologische Produkte bereit.[1]US-amerikanische Behörde für Lebens- und Arzneimittel, "Überlegungen zur Nutzung von Künstlicher Intelligenz zur Unterstützung regulatorischer Entscheidungsfindung für Arznei- und biologische Produkte," FDA-Leitliniendokumente, fda.gov. Die Compliance-Last kann etablierte Anbieter mit dokumentierten Validierungsprozessen begünstigen. Kleinere KI-fokussierte Anbieter benötigen möglicherweise mehr Zeit und Investitionen, um die Anforderungen regulierter Produktionsumgebungen zu erfüllen, selbst wenn ihre Modelle in technischen Tests gut abschneiden.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
Nach Softwaretyp: Regelbasierte Vision unterstützt stabile Linien, während KI-Software das Wachstum antreibt
Regelbasierte Vision-Software hielt im Jahr 2025 einen Marktanteil von 43,56 % am Markt für Fehlererkennung Software. Sie bleibt gut geeignet für Hochgeschwindigkeits-, Niedrigmix-Produktion, bei der Fehlerkategorien stabil sind und Produktänderungen begrenzt sind. Stanz-, Guss- und Endlosdrucklinien können von einer konsistenten Bestanden-oder-Nicht-Bestanden-Entscheidung profitieren, die kein häufiges Neutraining erfordert. Ihre Position entspricht Produktionslinien, bei denen vorhersehbare Ergebnisse und etablierte Verfahren wichtiger sind als breite Anpassungsfähigkeit.
Hybride Fehlererkennung Software bietet eine praktische Brücke für Hersteller, die über rein regelbasierte Inspektion hinausgehen möchten. Sie kann vordefinierte Prüfungen beibehalten und gleichzeitig Anomalieerkennung für Oberflächenzustände hinzufügen, die durch feste Regeln nicht erfasst werden. Diese Struktur kann Qualitätsmanagern helfen, die Prüfdokumentation während eines Technologiewechsels aufrechtzuerhalten. KI/maschinelles Lernen-basierte Fehlererkennung Software wird bis 2031 voraussichtlich mit einer CAGR von 12,58 % wachsen. Eine systematische Überprüfung ergab, dass Transformer-Modelle die Bewertung komplexer Geometrien durch eine breitere Kontextanalyse verbessern können, während Echtzeit-YOLO-Modelle die Hochgeschwindigkeitsproduktion unterstützen können. OMRON aktualisierte sein FH Vision System im Oktober 2025 mit KI-Funktionen, die automatisch geeignete Trainingsbilder auswählen, um Übererkennungen zu reduzieren.


Nach Fehlertyp: Oberflächenfehler führen die aktuelle Nutzung an, während Montagefehler expandieren
Oberflächenfehler machten im Jahr 2025 34,78 % des Marktes für Fehlererkennung Software aus. Diese Fehler treten bei Automobilkarosserien, Metallstanzteilen, Glasscheiben, Pharmaverpackungen und Konsumgütern auf. Optische Systeme können viele davon mit Produktionsgeschwindigkeit bewerten. Dimensionale und geometrische Fehler sind in der Präzisionstechnik wichtig, wo Toleranzen eng sind und eine Kontaktmessung nicht für jedes Teil praktikabel ist. Robotergestützte Inspektion unterstützt diese Anwendungen in der Luft- und Raumfahrt sowie bei der Bearbeitung von Medizinprodukten. Material- und interne Fehler sowie Kontaminations- und Fremdkörperfehler schaffen Möglichkeiten für Software, die mit Röntgen- und CT-Inspektionssystemen arbeitet.
Montage- und Komponentenfehler werden bis 2031 voraussichtlich mit einer CAGR von 12,43 % wachsen. Die Fertigung von EV-Batteriemodulen und die Bestückung von Leiterplatten erfordern die Überprüfung von Ausrichtung, Komponentenvorhandensein und Montagereihenfolge. Diese Prüfungen sind notwendig, bevor ein Produkt zur nächsten Stufe übergehen kann, und der Markt für Fehlererkennung Software kann eine frühere Identifizierung von Montagefehlern unterstützen. OMRON veröffentlichte im Juni 2026 das VHV5-SRV Barcode-Verifizierungssystem für kalibrierte Inline-Verifizierung in den Bereichen Biowissenschaften, Pharma, Lebensmittel und Automobil.[2]OMRON Automation, "OMRON stellt VHV5-SRV Barcode-Verifizierungssystem für 100% Inline-Inspektion vor," OMRON Automation Pressemitteilung, automation.omron.com. Kennzeichnungs- und Verpackungsfehler sind ein weiterer angrenzender Bereich im Pharmavertrieb und bei Konsumgütern.
Nach Bereitstellungsmodell: Edge-Systeme führen die aktuelle Nachfrage an, während das Cloud-Management expandiert
On-Premises- und Edge-Bereitstellungen machten im Jahr 2025 62,45 % des Marktanteils für Fehlererkennung Software aus. Produktionslinien benötigen oft Bestanden-oder-Nicht-Bestanden-Entscheidungen in weniger als 50 Millisekunden. Netzwerkabhängige Verarbeitung kann schwierig einzusetzen sein, wenn die Fabrikverbindung Verzögerungen hinzufügt oder keine konsistente Leistung bietet. Lokale Inferenz hält die Inspektionsentscheidung nah an Kamera und Controller, was dazu beiträgt, die Produktion aufrechtzuerhalten, wenn sich die externe Konnektivität ändert.
Cloudbasierte Bereitstellung wird bis 2031 voraussichtlich mit einer CAGR von 12,37 % wachsen. Der Hauptwert liegt in der zentralisierten Modellentwicklung, Versionskontrolle, Validierung und dem Rollout über mehrere Werke hinweg. Cognex erklärte, dass OneVision im Mai 2026 nach einem Betaprogramm mit mehr als 100 Kunden allgemein verfügbar wurde. Das Unternehmen beschrieb einen Cloud-to-Edge-Ansatz, bei dem Modelle zentral verwaltet werden, während die Laufzeitinferenz lokal abgeschlossen wird. Hybridsysteme können daher zentrale Governance mit der auf der Produktionslinie erforderlichen Reaktionszeit kombinieren.
Nach Branchenvertikale: Automobil führt den aktuellen Umsatz an, während Elektronik und Halbleiter am schnellsten wachsen
Automobil und Transport hielten im Jahr 2025 24,78 % des Branchenvertikale-Segments. OEM-Qualitätsanforderungen, EV-Batterieinspektion und der Einsatz von maschinellem Sehen in Karosserie- und Antriebsstrangoperationen unterstützen diese Position. Diese Produktionslinien erfordern Prüfungen auf Oberflächenzustände, Ausrichtung und Montagevollständigkeit. Im Bereich Lebensmittel und Getränke kann KI-Anomalieerkennung dort Mehrwert schaffen, wo unerwartete Kontaminationsmuster schwer durch feste Regeln zu definieren sind. Pharmazeutika und Medizinprodukte folgen einem compliance-geführten Kaufprozess, bei dem die Qualität von Softwareaufzeichnungen und Prüfdokumentation die Lieferantenauswahl beeinflusst.
Elektronik und Halbleiter werden bis 2031 voraussichtlich mit einer CAGR von 12,64 % wachsen. Fortschrittliche Verpackung und kleinere Gerätemerkmale erhöhen den Bedarf an automatisierter optischer Inspektion. Der Markt für Fehlererkennung Software ist relevant, da sich Fehlertypen ändern, wenn sich Gerätedesigns und Fertigungsmethoden ändern. OMRON kündigte die Integration von NVIDIA Omniverse-Bibliotheken in automatisierte optische Inspektions- und 3D-CT-Röntgenplattformen für die Halbleiterinspektion an. Metall, Maschinenbau, Glas und Keramik bleiben etablierte Anwendungen für die Oberflächeninspektion. KI-basierte Anomalieerkennung kann deren Einsatz über bekannte Fehlerkategorien hinaus erweitern, wo historische Gut-Teil-Bilder verfügbar sind.
Geografische Analyse
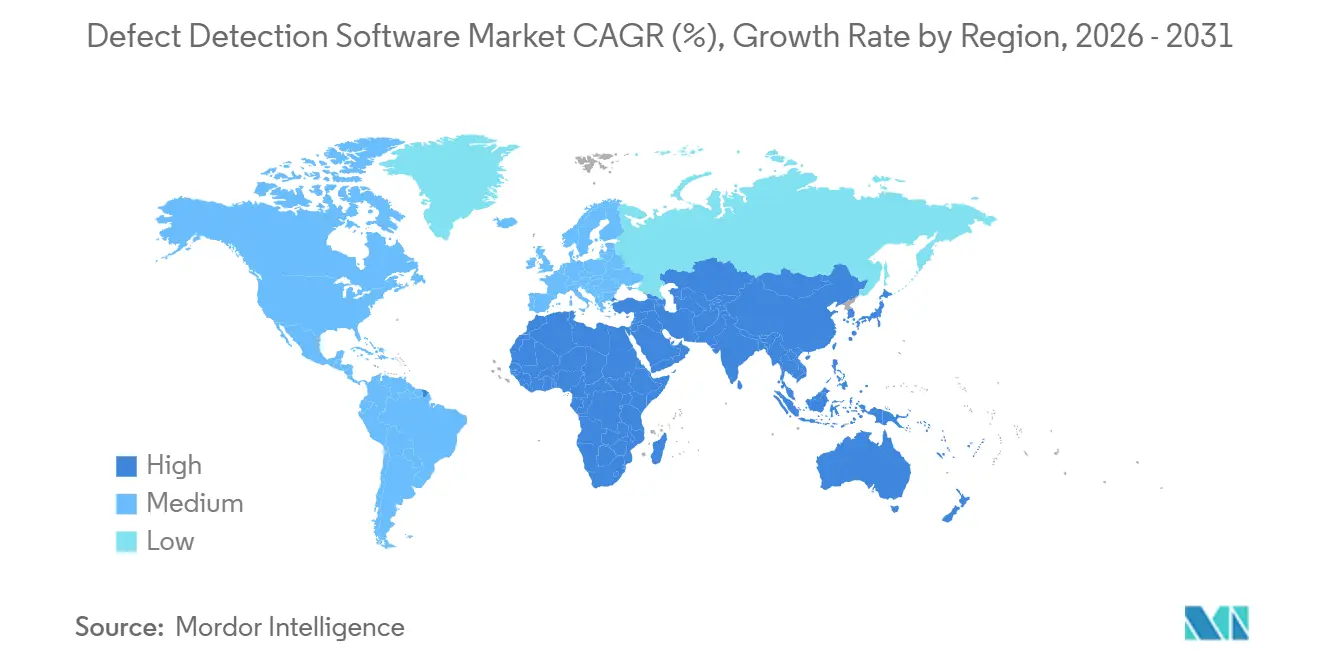
Asien-Pazifik machte im Jahr 2025 35,87 % des globalen Marktes für Fehlererkennung Software aus und wird bis 2031 voraussichtlich mit einer CAGR von 12,46 % wachsen. Chinas Elektronik- und Halbleiterfertigungsbasis bietet ein großes Einsatzumfeld für automatisierte Inspektion. Im Januar 2026 veröffentlichten 8 chinesische Regierungsministerien den KI + Fertigungs-Sonderaktionsplan, der Fertigungsqualität, Produktionsüberwachung und Prozessoptimierung abdeckt. Die Pekinger Informationsindustrievereinigung veröffentlichte im Juli 2026 den Standard T/BIIA 081-2026, der technische Spezifikationen für Deep Learning-basierte industrielle Fehlererkennung in mehreren Fertigungssektoren bereitstellt.[3]Pekinger Informationsindustrievereinigung, "T/BIIA 081-2026: Technische Spezifikation für industrielle Fehlererkennungssysteme auf Basis von Deep Learning," Nationale Digitale Normenbibliothek, ndls.cnis.ac.cn. Japan verzeichnet steigende Nachfrage aus der Präzisionselektronik und Automobilproduktion, und Panasonic Connect brachte im Juni 2026 die Bead Eye M Edition mit 3D-Sensorik und KI-gestütztem Lernen für die Schweißinspektion auf den Markt.
Nordamerika ist die zweitgrößte Region für den Markt für Fehlererkennung Software, unterstützt durch Investitionen in inländische Industriekapazität und Automatisierung. Die Erweiterung der Halbleiterkapazität, die Einführung von Robotik in der Automobilmontage und Reshoring-Programme stärken den Bedarf an Qualitätsdokumentation in der gesamten Region. Kanada unterstützt die Nachfrage in der Luft- und Raumfahrt sowie der Ressourcenverarbeitung, während Mexikos Automobilfertigungsbasis produktionsreife Inspektionssoftware bei Tier-1-Lieferantenwerken benötigt. Europa kombiniert Nachfrage aus dem Automobil- und Präzisionsmaschinenbau mit compliance-fokussierten Investitionen in die Pharmafertigung. SICK brachte im August 2026 seine Nova-Maschinenvision-Plattform mit KI-gestützter 3D-Inspektion und Anomalie-Heatmap-Funktionen auf den Markt.
Südamerika befindet sich in einem früheren Stadium der Einführung, wobei die Nachfrage auf Brasiliens Automobilmontageaktivitäten, Argentiniens Lebensmittel- und Getränkeverarbeitung sowie Chiles Bergbauoperationen konzentriert ist. Preissensitivität und Bestandsinfrastruktur begünstigen kostengünstigere On-Premises-Installationen, obwohl multinationale Anforderungen Inspektionsverpflichtungen auf regionale Tier-2-Lieferanten ausweiten können. Der Nahe Osten wird durch Fertigungsdiversifizierungspläne in Saudi-Arabien und den Vereinigten Arabischen Emiraten unterstützt, insbesondere dort, wo die petrochemische Verarbeitung Prüfungen auf Kontamination und Materialfehler erfordert. Afrika befindet sich noch in einem früheren Einführungsstadium, wobei Südafrikas Automobilcluster eine kurzfristige Nachfragekonzentration darstellt und Cloud-Bereitstellungen dort an Relevanz gewinnen, wo lokale Supportnetzwerke sich entwickeln.

Wettbewerbslandschaft
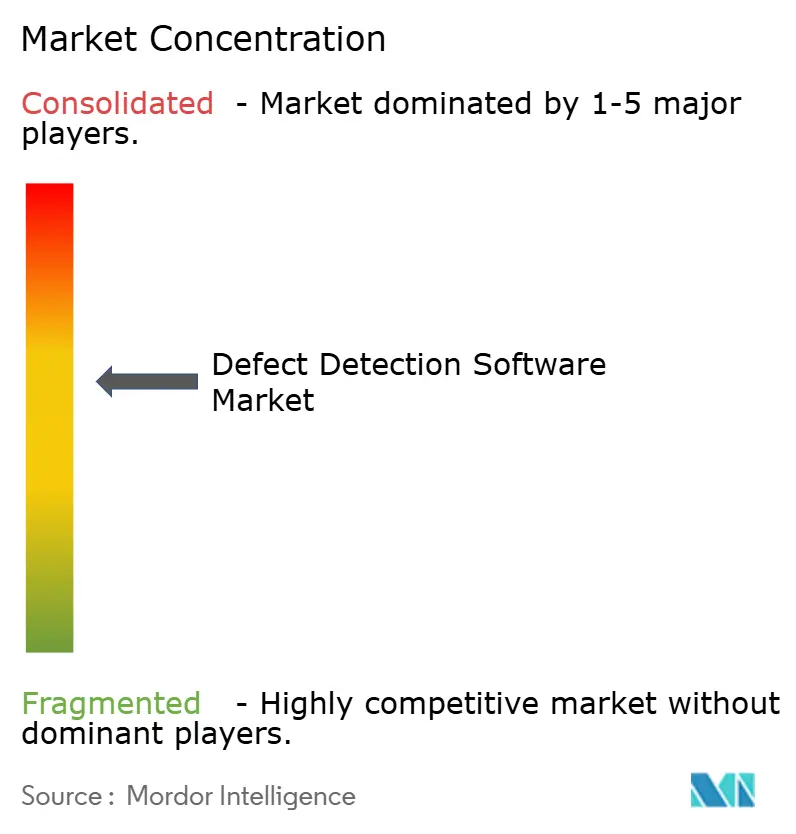
Der Markt für Fehlererkennung Software ist mäßig konsolidiert unter etablierten Maschinenvision-Anbietern. Cognex, KEYENCE und OMRON verfügen über installierte Hardware-Basen, Außendienstabdeckung und Erfahrung bei der Verbindung von Systemen mit industriellen Steuerungen. Diese Stärken bleiben wichtig, wenn Käufer eine zuverlässige Installation und laufende Unterstützung benötigen, obwohl softwaredefinierte Inspektion und zentralisiertes Modellmanagement den Wert der Hardware-Integration allein verringern. Cognex veröffentlichte im April 2026 den In-Sight 6900 Vision Controller mit bis zu 157 TOPS KI-Verarbeitungsleistung über ein NVIDIA Jetson. Es veröffentlichte auch im Mai 2026 das In-Sight 3900 Vision System mit bis zu 25-Megapixel-Fähigkeit und Qualcomm Dragonwing-Verarbeitung.
Der Markt für Fehlererkennung Software zieht auch KI-fokussierte Anbieter an, die Low-Code-Modelltraining und flexiblere Bereitstellungsoptionen anbieten und Werkingenieuren mehr Möglichkeiten geben, wenn sich Produktdesigns ändern. Landing AI, Roboflow und Instrumental konkurrieren, indem sie Inspektionslogik von traditioneller Maschinenvision-Hardware trennen. ABB Robotics tätigte im September 2025 eine strategische Investition in Landing AI, um LandingLens-Fähigkeiten mit Robotervision-Anwendungen zu integrieren. Dieser Ansatz kann Inspektionsbereitstellungen über Robotikintegratoren statt über eigenständige Softwareanbieter leiten. Roboflow stellte im Mai 2026 die KI1-All-in-One-Vision-Kamera mit einem 8-Megapixel-4K-Sensor, NVIDIA Jetson Orin NX-Computing und integrierter Ringbeleuchtung vor.[4]Roboflow, "Einführung von Roboflow AI1: Die All-in-One Vision KI-Kamera," Roboflow, blog.roboflow.com. Das Produkt zielt auf Inspektion an Schweißstationen, Pressen und Montagepunkten mit einer kompakten integrierten Konfiguration ab.
Few-Shot- und Open-Set-Inspektion bleiben Bereiche, in denen Anbieter im Markt für Fehlererkennung Software Neutraining-Workflows für die Hochmix-Produktion verbessern können. Mehrwerks-Qualitätssteuerung und validierte Inspektionsplattformen sind weitere Möglichkeiten, da Hersteller vernetzte Fehlerinformationen benötigen und regulierte Sektoren dokumentierte Kontrollen benötigen. SICKs Nova-Plattform unterstützt farb- und kontrastunabhängige Erkennung durch die Kombination von Deep Learning mit Höhendaten. Diese Schritte zeigen, wie etablierte Anbieter KI-Fähigkeiten hinzufügen und dabei ihre industrielle Hardware-Präsenz beibehalten.
Marktführer für Fehlererkennung Software
Cognex Corporation
Keyence Corporation
OMRON Corporation
MVTec Software GmbH
Basler AG
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert

Jüngste Branchenentwicklungen
- August 2026: SICK AG brachte die Nova-Maschinenvision-Plattform mit KI-gestützter 3D-Qualitätsinspektion auf den Markt, die Deep Learning mit Höhendatenanalyse über ihre Nova-Grundlagensoftware kombiniert. Die Lösung ermöglicht farb- und kontrastunabhängige Oberflächen- und Montagefehlerkennung mit einer Anomalie-Heatmap-Schnittstelle und zielt auf Anwendungen in den Bereichen Lebensmittel und Getränke, Konsumgüter und Industriefertigung ab, die bisher für regelbasierte 3D-Inspektion unzugänglich waren.
- Juli 2026: KEYENCE stellte das VS-G Series KI-gestützte Hochleistungs-Vision-System vor, das als vollständig anpassbare Controller-Typ-Plattform konzipiert ist und einen neuen Maßstab für automatisierte Inline-Erscheinungsinspektion setzt. Das System integriert KI-basierte Parameteroptimierung und liefert 100% visuelle Rückverfolgbarkeit, wodurch KI-Vision-Inspektion von Pilotmaßstab-Werkzeugen zu produktionsgehärteten Hochgeschwindigkeits-Assets auf Fabrikböden übergeht.
- Juni 2026: Panasonic Connect brachte „Bead Eye M Edition” auf den Markt, eine Schweißinspektionslösung, die 3D-Sensorik und KI-Technologie kombiniert und den Inspektionseinrichtungsaufwand durch KI-gestützte Parameterkonfiguration und automatisiertes Lernen fehlerfreier Produkte um ca. 90 % reduziert, sodass Hersteller eine automatisierte Inline-Schweißnahtfehlerkennung ohne spezialisiertes Maschinenvision-Fachwissen erreichen können.
- Mai 2026: Cognex Corporation brachte das In-Sight 3900 Vision System auf den Markt, das auf NVIDIA Qualcomm Dragonwing-Plattformen basiert und dedizierte KI-Edge-Verarbeitung mit Auflösungen bis zu 25 Megapixeln und Inspektionsgeschwindigkeiten liefert, die 4-mal schneller sind als die Vorgängergeneration, und anspruchsvolle Inline-Fehlererkennungsanwendungen ohne externe PC-Infrastruktur ermöglicht.


Berichtsumfang des globalen Marktes für Fehlererkennung Software
Der Markt für Fehlererkennung Software umfasst Lösungen, die Technologien wie künstliche Intelligenz, maschinelles Lernen, Computer Vision und Datenanalyse einsetzen, um Fehler in Produkten, Komponenten und Prozessen zu identifizieren, zu klassifizieren und zu melden. Diese Lösungen helfen Herstellern und anderen Endnutzern, die Qualitätskontrolle zu verbessern, Betriebsfehler zu reduzieren, Abfall zu minimieren und die Produktionseffizienz zu steigern.
Der Marktbericht für Fehlererkennung Software ist segmentiert nach Softwaretyp (regelbasierte Vision-Software, KI/maschinelles Lernen-basierte Fehlererkennung Software und hybride Fehlererkennung Software), Fehlertyp (Oberflächenfehler, dimensionale/geometrische Fehler, Montage- und Komponentenfehler, Material-/interne Fehler, Kontaminations- und Fremdkörperfehler sowie Kennzeichnungs- und Verpackungsfehler), Bereitstellungsmodell (On-Premises/Edge, cloudbasiert und hybrid), Branchenvertikale (Automobil und Transport, Elektronik und Halbleiter, Lebensmittel und Getränke, Pharmazeutika und Medizinprodukte, Metall und Maschinenbau, Glas und Keramik sowie weitere Branchenvertikalen) und Geografie (Nordamerika, Südamerika, Europa, Asien-Pazifik, Naher Osten und Afrika). Die Marktprognosen werden in Wertangaben (USD) bereitgestellt.
| Regelbasierte Vision-Software |
| KI / maschinelles Lernen-basierte Fehlererkennung Software |
| Hybride Fehlererkennung Software |
| Oberflächenfehler |
| Dimensionale / geometrische Fehler |
| Montage- und Komponentenfehler |
| Material- / interne Fehler |
| Kontaminations- und Fremdkörperfehler |
| Kennzeichnungs- und Verpackungsfehler |
| On-Premises / Edge |
| Cloudbasiert |
| Hybrid |
| Automobil und Transport |
| Elektronik und Halbleiter |
| Lebensmittel und Getränke |
| Pharmazeutika und Medizinprodukte |
| Metall und Maschinenbau |
| Glas und Keramik |
| Weitere Branchenvertikalen |
| Nordamerika | Vereinigte Staaten |
| Kanada | |
| Mexiko | |
| Südamerika | Brasilien |
| Argentinien | |
| Chile | |
| Übriges Südamerika | |
| Europa | Deutschland |
| Vereinigtes Königreich | |
| Frankreich | |
| Italien | |
| Spanien | |
| Übriges Europa | |
| Asien-Pazifik | China |
| Japan | |
| Indien | |
| Südkorea | |
| Australien | |
| Übriges Asien-Pazifik | |
| Naher Osten | Vereinigte Arabische Emirate |
| Saudi-Arabien | |
| Katar | |
| Übriger Naher Osten | |
| Afrika | Südafrika |
| Ägypten | |
| Nigeria | |
| Übriges Afrika |
| Nach Softwaretyp | Regelbasierte Vision-Software | |
| KI / maschinelles Lernen-basierte Fehlererkennung Software | ||
| Hybride Fehlererkennung Software | ||
| Nach Fehlertyp | Oberflächenfehler | |
| Dimensionale / geometrische Fehler | ||
| Montage- und Komponentenfehler | ||
| Material- / interne Fehler | ||
| Kontaminations- und Fremdkörperfehler | ||
| Kennzeichnungs- und Verpackungsfehler | ||
| Nach Bereitstellungsmodell | On-Premises / Edge | |
| Cloudbasiert | ||
| Hybrid | ||
| Nach Branchenvertikale | Automobil und Transport | |
| Elektronik und Halbleiter | ||
| Lebensmittel und Getränke | ||
| Pharmazeutika und Medizinprodukte | ||
| Metall und Maschinenbau | ||
| Glas und Keramik | ||
| Weitere Branchenvertikalen | ||
| Nach Geografie | Nordamerika | Vereinigte Staaten |
| Kanada | ||
| Mexiko | ||
| Südamerika | Brasilien | |
| Argentinien | ||
| Chile | ||
| Übriges Südamerika | ||
| Europa | Deutschland | |
| Vereinigtes Königreich | ||
| Frankreich | ||
| Italien | ||
| Spanien | ||
| Übriges Europa | ||
| Asien-Pazifik | China | |
| Japan | ||
| Indien | ||
| Südkorea | ||
| Australien | ||
| Übriges Asien-Pazifik | ||
| Naher Osten | Vereinigte Arabische Emirate | |
| Saudi-Arabien | ||
| Katar | ||
| Übriger Naher Osten | ||
| Afrika | Südafrika | |
| Ägypten | ||
| Nigeria | ||
| Übriges Afrika | ||


Im Bericht beantwortete Schlüsselfragen
Wie groß ist der Markt für Fehlererkennung Software im Jahr 2026?
Die Marktgröße für Fehlererkennung Software beträgt im Jahr 2026 1,17 Milliarden USD und wird bis 2031 voraussichtlich 2,05 Milliarden USD bei einer CAGR von 11,87 % erreichen.
Welcher Softwaretyp hatte 2025 den größten Marktanteil?
Regelbasierte Vision-Software führte im Jahr 2025 mit einem Anteil von 43,56 %, da sie zu stabilen Hochgeschwindigkeits-Produktionslinien mit etablierten Fehlerdefinitionen passt.
Welches Bereitstellungsmodell wächst bis 2031 am schnellsten?
Cloudbasierte Bereitstellung wird voraussichtlich mit einer CAGR von 12,37 % wachsen, da sie das zentralisierte Modellmanagement über mehrere Werke hinweg unterstützt.
Welcher Endnutzungssektor wird voraussichtlich am schnellsten wachsen?
Elektronik und Halbleiter werden bis 2031 voraussichtlich mit einer CAGR von 12,64 % wachsen, unterstützt durch fortschrittliche Verpackung und den Bedarf an automatisierter optischer Inspektion.
Warum nutzen Hersteller Edge-basierte Fehlererkennungssysteme?
Edge-Systeme können Bestanden-oder-Nicht-Bestanden-Entscheidungen in weniger als 50 Millisekunden unterstützen und helfen Produktionslinien, netzwerkbedingte Verzögerungen zu vermeiden.
Welche Region wird bis 2031 voraussichtlich am schnellsten wachsen?
Asien-Pazifik wird bis 2031 voraussichtlich mit einer CAGR von 12,46 % wachsen, unterstützt durch Elektronik-, Halbleiter-, Automobil- und Präzisionsfertigungsaktivitäten.
Seite zuletzt aktualisiert am:



