
Tamaño y Participación del Mercado de Software de Detección de Defectos
Visión General del Mercado
| Período de Estudio | 2020 - 2031 |
|---|---|
| Tamaño del Mercado (2026) | 1.17 Mil millones de dólares |
| Tamaño del Mercado (2031) | 2.05 Mil millones de dólares |
| Growth Rate (2026 - 2031) | 11.87 % |
| Mercado de Crecimiento Más Rápido | Asia-Pacífico |
| Mercado Más Grande | Asia-Pacífico |
| Concentración del Mercado | Medio |
Jugadores principales *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial Imagen © Mordor Intelligence. El uso requiere atribución según CC BY 4.0. | |
Análisis del Mercado de Software de Detección de Defectos por Mordor Intelligence
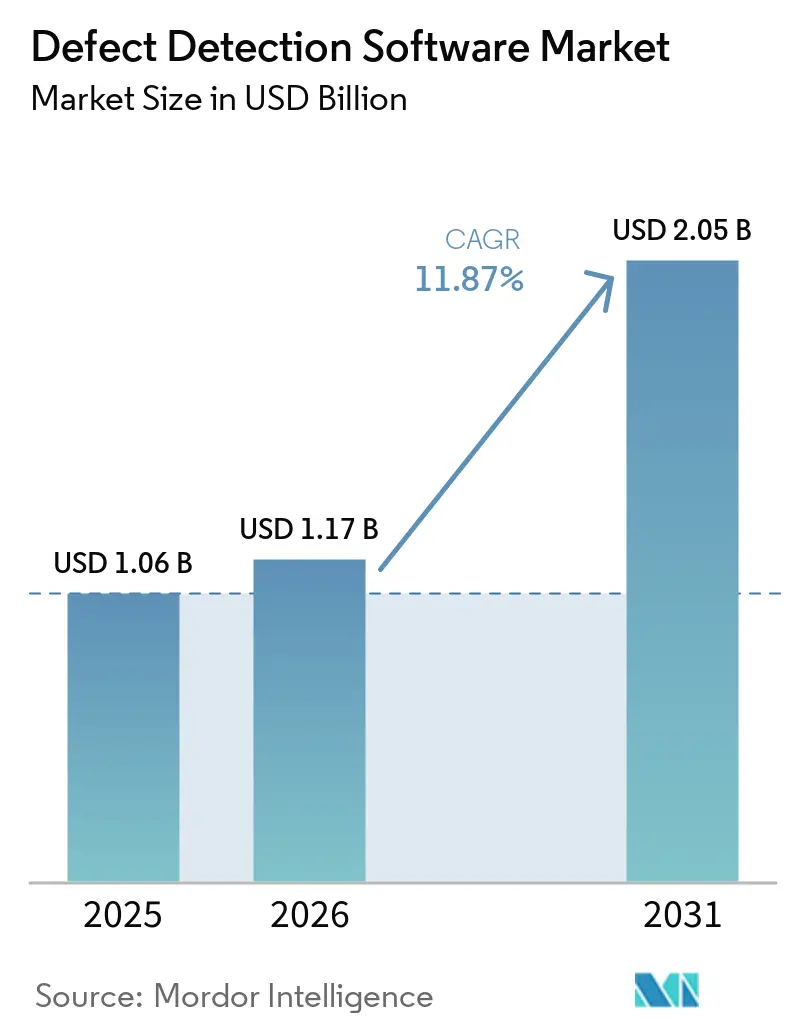
Se proyecta que el tamaño del mercado de software de detección de defectos será de 1,06 mil millones de USD en 2025, 1,17 mil millones de USD en 2026, y alcanzará los 2,05 mil millones de USD en 2031, creciendo a una CAGR del 11,87% de 2026 a 2031. El mercado de software de detección de defectos se está expandiendo a medida que los fabricantes incorporan más pasos de inspección directamente dentro de las líneas de producción, donde la decisión de calidad puede afectar la producción, el retrabajo y la aceptación del cliente. Los productores de los sectores automotriz, electrónico y farmacéutico necesitan registros consistentes de las decisiones de calidad y respuestas más rápidas cuando se detectan defectos. Los sistemas de visión automatizados están pasando a formar parte del control de producción en lugar de ser una actividad de calidad separada, porque las plantas necesitan que cada resultado informe las decisiones de línea, los registros de calidad y las revisiones posteriores. Esto acerca la selección de software a la planificación operativa y hace que la integración confiable, los flujos de trabajo claros para el usuario y el soporte para la gestión del cambio sean consideraciones importantes para los compradores. El mercado de software de detección de defectos también se beneficia cuando las plantas necesitan preservar el conocimiento de inspección a medida que el personal experimentado abandona la fuerza laboral. La competencia en el mercado de software de detección de defectos se está orientando hacia plataformas que combinan procesamiento local, control centralizado de modelos e implementación repetible en varios sitios.
Conclusiones Clave del Informe
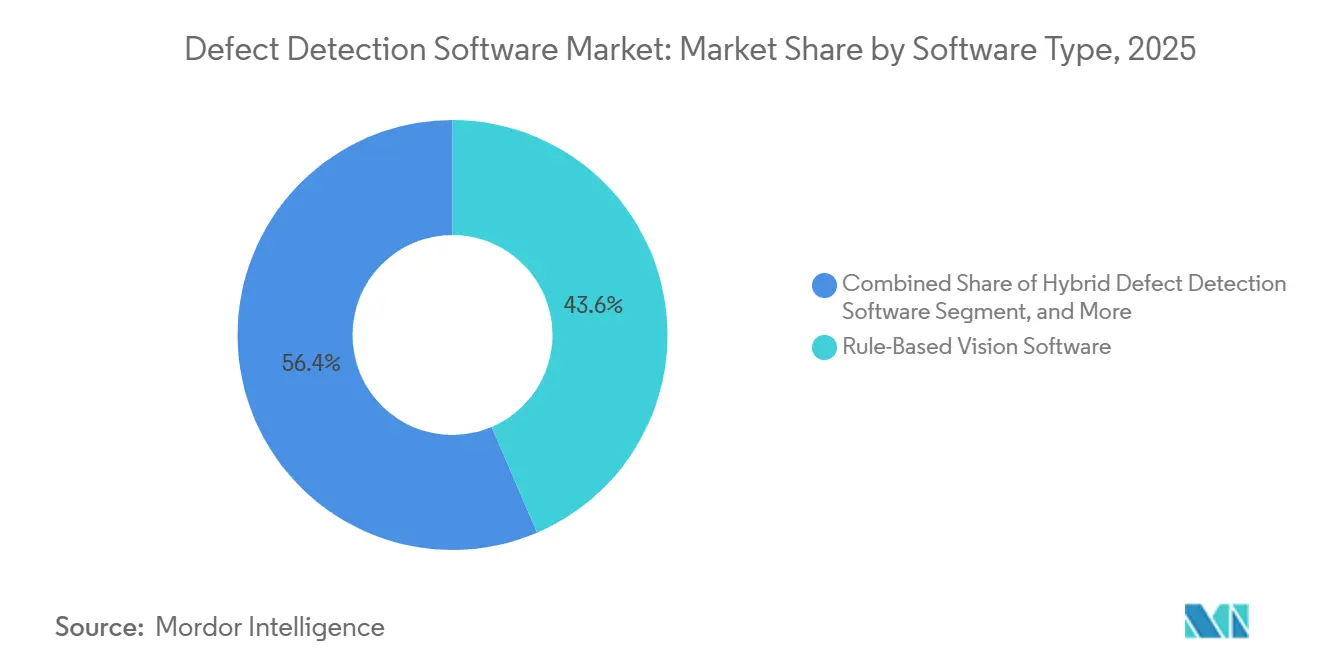
- Por tipo de software, el Software de Visión Basado en Reglas representó el 43,56% de la participación del mercado de software de detección de defectos en 2025, mientras que se proyecta que el Software de Detección de Defectos Basado en IA/Aprendizaje Automático se expandirá a una CAGR del 12,58% hasta 2031.
- Por tipo de defecto, los Defectos Superficiales representaron el 34,78% del segmento en 2025, mientras que se espera que los Defectos de Ensamblaje y Componentes se expandan a una CAGR del 12,43% hasta 2031.
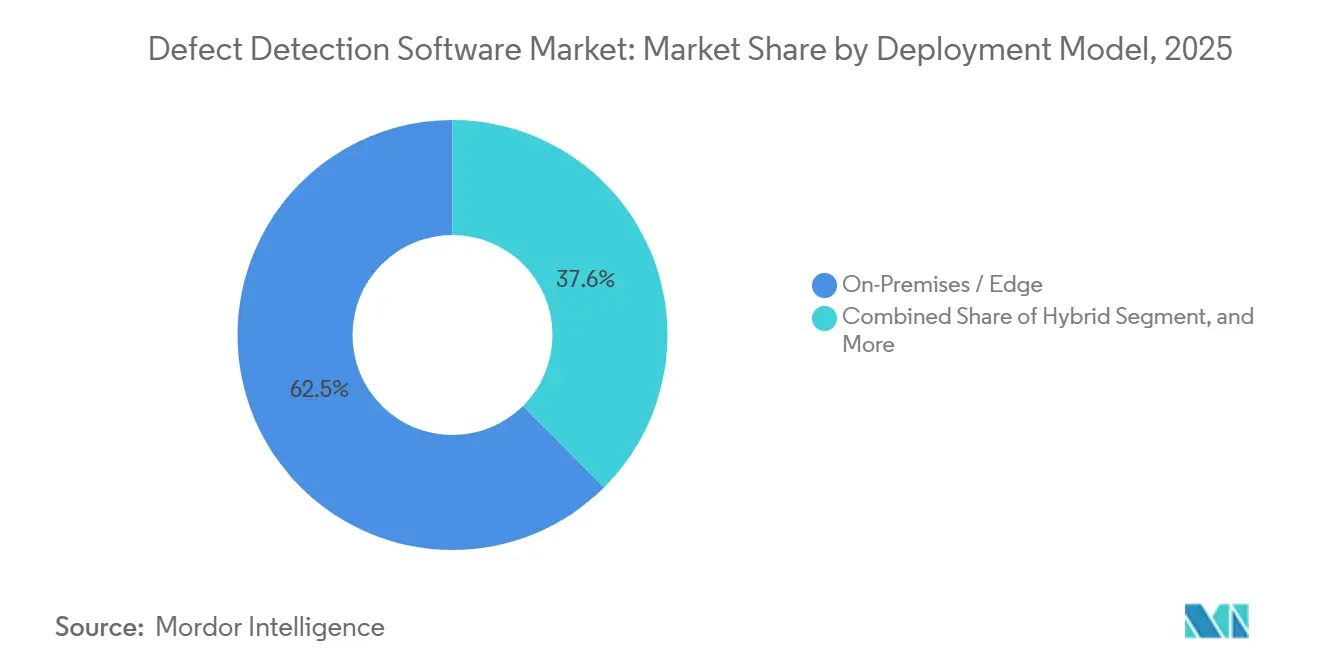
- Por modelo de implementación, Local y Perimetral representó el 62,45% de la participación del mercado de software de detección de defectos en 2025, mientras que se proyecta que la implementación Basada en la Nube crezca a una CAGR del 12,37% hasta 2031.
- Por vertical industrial, Automotriz y Transporte representó el 24,78% del segmento en 2025, mientras que se espera que Electrónica y Semiconductores se expanda a una CAGR del 12,64% hasta 2031.
- Por geografía, Asia-Pacífico representó el 35,87% de los ingresos globales en 2025 y se proyecta que crezca a una CAGR del 12,46% hasta 2031.
Nota: Las cifras del tamaño del mercado y los pronósticos de este informe se generan utilizando el marco de estimación patentado de Mordor Intelligence, actualizado con los datos y conocimientos más recientes disponibles a partir de enero de 2026.
Tendencias e Información del Mercado Global de Software de Detección de Defectos
Análisis del Impacto de los Impulsores*
| Impulsor | (~) % de Impacto en el Pronóstico de CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Crecientes Requisitos de Fabricación de Cero Defectos | +3.5% | Global | Corto plazo (≤ 2 años) |
| Inspección con IA en Plantas de Electrónica, Semiconductores y Baterías | +2.5% | Núcleo Asia-Pacífico, con extensión a América del Norte y Europa | Corto plazo (≤ 2 años) |
| Escasez de Mano de Obra en Inspección de Calidad | +2.0% | América del Norte y Europa, con extensión a Asia-Pacífico | Corto plazo (≤ 2 años) |
| Transición al Aprendizaje Profundo y la Detección de Anomalías | +1.5% | Global | Mediano plazo (2-4 años) |
| Trazabilidad Multiplanta y Gobernanza Digital de Calidad | +1.0% | América del Norte y Europa | Mediano plazo (2-4 años) |
| Detección con Pocos Ejemplos y de Conjunto Abierto | +0.8% | Global | Largo plazo (≥ 4 años) |
| Fuente: Mordor Intelligence | |||
Crecientes Requisitos de Fabricación de Cero Defectos
Las expectativas de cero defectos se están convirtiendo en requisitos contractuales en las cadenas de suministro automotriz y aeroespacial. Este cambio aumenta la importancia de los registros de inspección que pueden respaldar las revisiones de clientes y las acciones correctivas. Los fabricantes también están extendiendo los requisitos de calidad desde los grandes proveedores hasta los productores de componentes más pequeños. El mercado de software de detección de defectos se beneficia de este cambio porque la inspección automatizada puede crear un registro más consistente que las verificaciones manuales y puede facilitar la aplicación de prácticas de revisión entre proveedores. Los sistemas que identifican defectos en el punto de producción pueden limitar el movimiento de piezas defectuosas a etapas posteriores. Esta necesidad respalda un uso más amplio del software de inspección visual entre los proveedores que anteriormente dependían de la revisión manual, especialmente donde los acuerdos con los clientes requieren evidencia de que cada verificación de calidad fue completada.
Inspección con IA en Plantas de Electrónica, Semiconductores y Baterías
La producción avanzada de semiconductores y baterías requiere sistemas de inspección capaces de detectar defectos pequeños e infrecuentes. Un estudio de 2026 sobre la producción de semiconductores VCSEL redujo el tiempo de inspección de 17,7 segundos a 1,5 segundos, reportando una precisión general del 98,7% mediante un enfoque híbrido de aprendizaje profundo. Esta evidencia respalda el caso operativo para una inspección automatizada más rápida en entornos de producción complejos, donde un defecto no detectado puede afectar el rendimiento y el trabajo de ensamblaje posterior. Roboflow y NVIDIA demostraron en junio de 2026 un flujo de trabajo con datos sintéticos que logró una precisión media promedio de 0,95 utilizando 8 imágenes reales de defectos y ejemplos sintéticos físicamente consistentes. Este enfoque puede reducir la cantidad de datos reales de defectos necesarios antes de que un modelo sea útil. Los fabricantes más grandes están mejor posicionados para proporcionar los recursos informáticos, los datos de producción y los procesos de validación necesarios para utilizar estos sistemas a escala, mientras que los proveedores pueden adoptar las herramientas más tarde a través de programas liderados por los clientes.
Escasez Persistente de Mano de Obra en Inspección de Calidad
Los roles de inspección dependen de la experiencia que no siempre queda capturada en las instrucciones de trabajo. El personal a menudo reconoce variaciones superficiales limítrofes, problemas de ajuste y patrones de defectos específicos del producto a través de la observación repetida. El mercado de software de detección de defectos ofrece una forma de registrar y aplicar parte de este conocimiento a través de bibliotecas de imágenes y modelos de anomalías, lo que puede proporcionar al personal más nuevo un punto de partida más consistente. La inspección visual automatizada también puede mantener un paso de calidad en funcionamiento cuando los niveles de personal cambian. Una revisión de 2025 sobre robots colaborativos encontró que la inspección visual es un área clave para la mejora de la eficiencia, mientras que el aseguramiento de la calidad final sigue siendo menos desarrollado. Esta brecha deja un papel para el software dedicado que respalda las decisiones de inspección final y dirige las excepciones al personal calificado, permitiendo que los inspectores experimentados se concentren en los casos que requieren juicio. También puede ayudar a las plantas a mantener un proceso de revisión estable a medida que el trabajo se distribuye entre equipos y los programas de producción cambian.
Transición de la Inspección Basada en Reglas al Aprendizaje Profundo y la Detección de Anomalías
Las herramientas basadas en reglas siguen siendo útiles cuando un producto es estable y las definiciones de defectos son claras. Sus limitaciones se vuelven más visibles en piezas complejas, geometría cambiante, superficies reflectantes y producción de alta variedad. Cognex introdujo la Clasificación con Pocos Ejemplos con su controlador In-Sight 6900 en abril de 2026, requiriendo de 10 a 20 imágenes por clase para el entrenamiento. Estas capacidades pueden acortar el trabajo de cambio de formato para los fabricantes que producen muchas variantes de piezas. También aumentan la presión sobre los proveedores cuyas ofertas dependen de una configuración de reglas extensa para cada nuevo producto, especialmente cuando los compradores necesitan cambios rápidos en varias líneas de producción.
Análisis del Impacto de las Restricciones*
| Restricción | (~) % de Impacto en el Pronóstico de CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Complejidad de Integración con MES, ERP, SCADA y PLC Heredados | -0.7% | Global, particularmente América del Norte y Europa | Corto plazo (≤ 2 años) |
| Carga de Validación, Auditabilidad y Recalificación | -0.5% | América del Norte y Europa, centros farmacéuticos y de dispositivos médicos | Mediano plazo (2-4 años) |
| Sensibilidad de Sensores, Iluminación y Calibración | -0.3% | Global | Corto plazo (≤ 2 años) |
| Riesgo de Defectos Novedosos y Desequilibrio de Clases | -0.2% | Global, particularmente Asia-Pacífico | Mediano plazo (2-4 años) |
| Fuente: Mordor Intelligence | |||
Complejidad de Integración con MES, ERP, SCADA y PLC Heredados
Conectar el software de inspección a sistemas de producción más antiguos sigue siendo un problema importante de implementación. Muchas fábricas aún operan con historiadores SCADA establecidos desde hace mucho tiempo, protocolos PLC propietarios y sistemas empresariales que no fueron diseñados para datos de imágenes en tiempo real. Cada conexión puede requerir trabajo de ingeniería y pruebas por separado. El mercado de software de detección de defectos se ve afectado porque los grandes fabricantes generalmente pueden financiar este trabajo con mayor facilidad que las plantas medianas, incluso cuando ambos grupos ven la necesidad de controles de calidad automatizados. El soporte de OPC UA y API REST puede ayudar en los límites SCADA-MES y MES-ERP, pero no elimina todos los problemas de compatibilidad. Por lo tanto, el trabajo de integración puede consumir una gran parte del presupuesto para instalaciones en instalaciones existentes, retrasando una compra incluso cuando el caso de uso de inspección es claro.
Carga de Validación, Auditabilidad y Recalificación en la Producción Regulada
Los fabricantes de productos farmacéuticos y dispositivos médicos necesitan un control documentado de los cambios de software. Los modelos de inspección con IA deben respaldar registros que muestren cómo cambió la lógica de clasificación y quién aprobó el cambio. Estas necesidades hacen que las trazas de auditoría y la documentación reproducible sean requisitos importantes del producto. La Administración de Alimentos y Medicamentos de los Estados Unidos proporciona orientación sobre las consideraciones de IA para respaldar la toma de decisiones regulatorias para productos farmacéuticos y biológicos.[1]Administración de Alimentos y Medicamentos de los Estados Unidos, "Consideraciones para el Uso de la Inteligencia Artificial para Respaldar la Toma de Decisiones Regulatorias para Productos Farmacéuticos y Biológicos," Documentos de Orientación de la FDA, fda.gov. La carga de cumplimiento puede favorecer a los proveedores establecidos con procesos de validación documentados. Los proveedores más pequeños centrados en IA pueden necesitar más tiempo e inversión para cumplir con los requisitos de los entornos de producción regulados, incluso cuando sus modelos funcionan bien en pruebas técnicas.
*Nuestras previsiones consideran los impactos de impulsores y restricciones como direccionales, no aditivos. Las previsiones de impacto reflejan el crecimiento base, los efectos de mezcla y las interacciones entre variables.
Análisis de Segmentos
Por Tipo de Software: El Software de Visión Basado en Reglas Respalda las Líneas Estables Mientras el Software de IA Impulsa el Crecimiento
El Software de Visión Basado en Reglas representó el 43,56% de la participación del mercado de software de detección de defectos en 2025. Sigue siendo adecuado para la producción de alta velocidad y baja variedad donde las categorías de defectos son estables y los cambios de producto son limitados. Las líneas de estampado, fundición e impresión continua pueden beneficiarse de una decisión consistente de aprobación o rechazo que no requiere reentrenamiento frecuente. Su posición se alinea con las líneas de producción donde los resultados predecibles y los procedimientos establecidos son más importantes que la amplia adaptabilidad.
El Software Híbrido de Detección de Defectos proporciona un puente práctico para los fabricantes que buscan ir más allá de la inspección puramente basada en reglas. Puede retener verificaciones predefinidas mientras agrega detección de anomalías para condiciones superficiales que no están capturadas por reglas fijas. Esta estructura puede ayudar a los gerentes de calidad a mantener la documentación de auditoría durante una transición tecnológica. Se proyecta que el Software de Detección de Defectos Basado en IA/Aprendizaje Automático crezca a una CAGR del 12,58% hasta 2031. Una revisión sistemática encontró que los modelos de transformadores pueden mejorar la evaluación de geometrías complejas a través de un análisis contextual más amplio, mientras que los modelos YOLO en tiempo real pueden respaldar la producción de alta velocidad. OMRON actualizó su Sistema de Visión FH en octubre de 2025 con funciones de IA que seleccionan automáticamente imágenes de entrenamiento adecuadas para reducir la sobredetección.
Nota: Las participaciones de todos los segmentos individuales están disponibles con la compra del informe


Por Tipo de Defecto: Los Defectos Superficiales Lideran el Uso Actual Mientras los Defectos de Ensamblaje se Expanden
Los Defectos Superficiales representaron el 34,78% del mercado de software de detección de defectos en 2025. Estos defectos ocurren en paneles automotrices, estampados metálicos, láminas de vidrio, envases farmacéuticos y productos de consumo. Los sistemas ópticos pueden evaluarlos a la velocidad de producción. Los Defectos Dimensionales y Geométricos son importantes en la ingeniería de precisión donde las tolerancias son estrechas y la medición por contacto no es práctica para cada pieza. La inspección integrada en robots respalda estos usos en el mecanizado aeroespacial y de dispositivos médicos. Los Defectos de Material e Internos, junto con los Defectos de Contaminación y Objetos Extraños, crean oportunidades para el software que trabaja con sistemas de inspección por rayos X y tomografía computarizada.
Se proyecta que los Defectos de Ensamblaje y Componentes crezcan a una CAGR del 12,43% hasta 2031. La fabricación de módulos de baterías para vehículos eléctricos y el ensamblaje de placas de circuito impreso requieren verificación de alineación, presencia de componentes y orden de ensamblaje. Estas verificaciones son necesarias antes de que un producto pueda pasar a la siguiente etapa, y el mercado de software de detección de defectos puede respaldar la identificación temprana de errores de ensamblaje. OMRON lanzó el Sistema de Verificación de Códigos de Barras VHV5-SRV en junio de 2026 para la verificación en línea calibrada en aplicaciones de ciencias de la vida, farmacéuticas, alimentarias y automotrices.[2]OMRON Automation, "OMRON Introduces VHV5-SRV Barcode Verification System for 100% Inline Inspection," OMRON Automation Press Release, automation.omron.com. Los Defectos de Etiquetado y Embalaje son otra área adyacente en la distribución farmacéutica y los bienes de consumo.
Por Modelo de Implementación: Los Sistemas Perimetrales Lideran la Demanda Actual Mientras la Gestión en la Nube se Expande
Las implementaciones Local y Perimetral representaron el 62,45% de la participación del mercado de software de detección de defectos en 2025. Las líneas de producción a menudo necesitan decisiones de aprobación o rechazo en menos de 50 milisegundos. El procesamiento dependiente de la red puede ser difícil de usar cuando la conectividad de la fábrica agrega demora o no proporciona un rendimiento consistente. La inferencia local mantiene la decisión de inspección cerca de la cámara y el controlador, lo que ayuda a mantener la producción cuando la conectividad externa cambia.
Se proyecta que la implementación Basada en la Nube crezca a una CAGR del 12,37% hasta 2031. El principal valor es el desarrollo centralizado de modelos, el control de versiones, la validación y el despliegue en varias plantas. Cognex declaró que OneVision estuvo disponible de forma general en mayo de 2026 tras un programa beta con más de 100 clientes. La empresa describió un enfoque de nube a perímetro en el que los modelos se gestionan de forma centralizada mientras la inferencia en tiempo de ejecución se completa localmente. Los sistemas híbridos pueden, por lo tanto, combinar la gobernanza central con el tiempo de respuesta requerido en la línea de producción.
Nota: Las participaciones de todos los segmentos individuales están disponibles con la compra del informe
Por Vertical Industrial: Automotriz Lidera los Ingresos Actuales Mientras Electrónica y Semiconductores Crecen Más Rápido
Automotriz y Transporte representó el 24,78% del segmento de vertical industrial en 2025. Los requisitos de calidad de los fabricantes de equipos originales, la inspección de baterías para vehículos eléctricos y el uso de visión artificial en operaciones de carrocería y tren motriz respaldan esta posición. Estas líneas de producción requieren verificaciones de condiciones superficiales, alineación y completitud del ensamblaje. En Alimentos y Bebidas, la detección de anomalías con IA puede agregar valor donde los patrones de contaminación inesperados son difíciles de definir mediante reglas fijas. Los Productos Farmacéuticos y Dispositivos Médicos siguen un proceso de compra orientado al cumplimiento normativo donde la calidad de los registros de software y la documentación de auditoría determina la selección de proveedores.
Se proyecta que Electrónica y Semiconductores crezca a una CAGR del 12,64% hasta 2031. El envasado avanzado y las características de dispositivos más pequeñas aumentan la necesidad de inspección óptica automatizada. El mercado de software de detección de defectos es relevante porque los tipos de defectos cambian a medida que cambian los diseños de dispositivos y los métodos de fabricación. OMRON anunció la integración de las bibliotecas NVIDIA Omniverse en plataformas de inspección óptica automatizada y tomografía computarizada 3D por rayos X para la inspección de semiconductores. Los metales, la maquinaria, el vidrio y la cerámica siguen siendo aplicaciones establecidas para la inspección superficial. La detección de anomalías basada en IA puede ampliar su uso más allá de las categorías de defectos conocidas donde se dispone de imágenes históricas de piezas en buen estado.
Análisis Geográfico
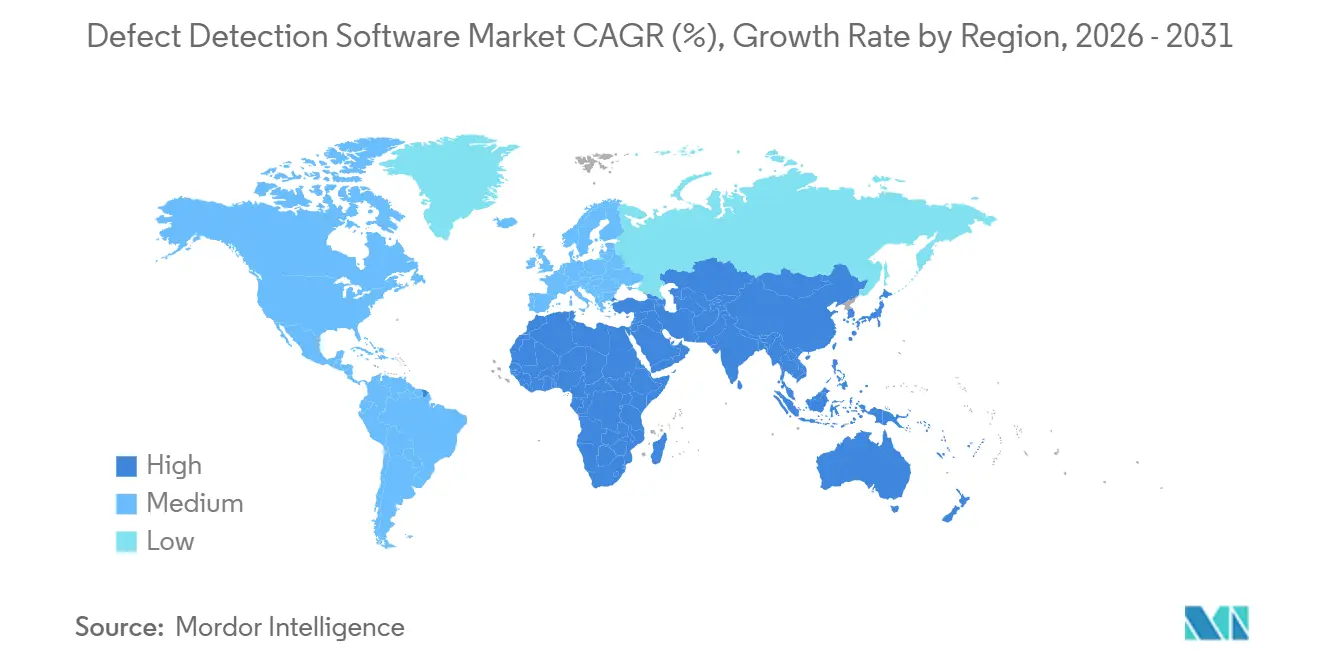
Asia-Pacífico representó el 35,87% del mercado global de software de detección de defectos en 2025 y se proyecta que crezca a una CAGR del 12,46% hasta 2031. La base de fabricación de electrónica y semiconductores de China proporciona un gran entorno de implementación para la inspección automatizada. En enero de 2026, 8 ministerios del gobierno chino emitieron el Plan de Acción Especial IA + Fabricación, que abarca la calidad de fabricación, el monitoreo de producción y la optimización de procesos. La Asociación de la Industria de la Información de Pekín emitió la norma T/BIIA 081-2026 en julio de 2026, que proporciona especificaciones técnicas para la detección industrial de defectos basada en aprendizaje profundo en varios sectores manufactureros.[3]Asociación de la Industria de la Información de Pekín, "T/BIIA 081-2026: Especificación Técnica para Sistemas de Detección Industrial de Defectos Basados en Aprendizaje Profundo," Biblioteca Nacional de Normas Digitales, ndls.cnis.ac.cn. Japón está agregando demanda proveniente de la electrónica de precisión y la producción automotriz, y Panasonic Connect lanzó la edición Bead Eye M en junio de 2026 con detección 3D y aprendizaje asistido por IA para la inspección de soldadura.
América del Norte es la segunda geografía más grande para el mercado de software de detección de defectos, respaldada por la inversión en capacidad industrial doméstica y automatización. La expansión de la capacidad de semiconductores, la adopción de robótica en el ensamblaje automotriz y los programas de relocalización están fortaleciendo las necesidades de documentación de calidad en toda la región. Canadá respalda la demanda en el procesamiento aeroespacial y de recursos, mientras que la base de fabricación automotriz de México necesita software de inspección de nivel productivo en las instalaciones de proveedores de primer nivel. Europa combina la demanda de la industria automotriz y la ingeniería de precisión con la inversión orientada al cumplimiento normativo en la fabricación farmacéutica. SICK lanzó su plataforma de visión artificial Nova en agosto de 2026 con inspección 3D impulsada por IA y capacidades de mapa de calor de anomalías.
América del Sur se encuentra en una etapa más temprana de adopción, con demanda centrada en la actividad de ensamblaje automotriz de Brasil, el procesamiento de alimentos y bebidas de Argentina y las operaciones mineras de Chile. La sensibilidad al precio y la infraestructura existente respaldan instalaciones locales de menor costo, aunque los requisitos de las multinacionales pueden extender las obligaciones de inspección a los proveedores regionales de segundo nivel. Oriente Medio está respaldado por los planes de diversificación manufacturera de Arabia Saudita y los Emiratos Árabes Unidos, especialmente donde el procesamiento petroquímico requiere verificaciones de contaminación y defectos de material. África se encuentra en una etapa de adopción más temprana, con el clúster automotriz de Sudáfrica representando una concentración de demanda a corto plazo y las implementaciones en la nube ganando relevancia donde las redes de soporte local se están desarrollando.

Panorama Competitivo
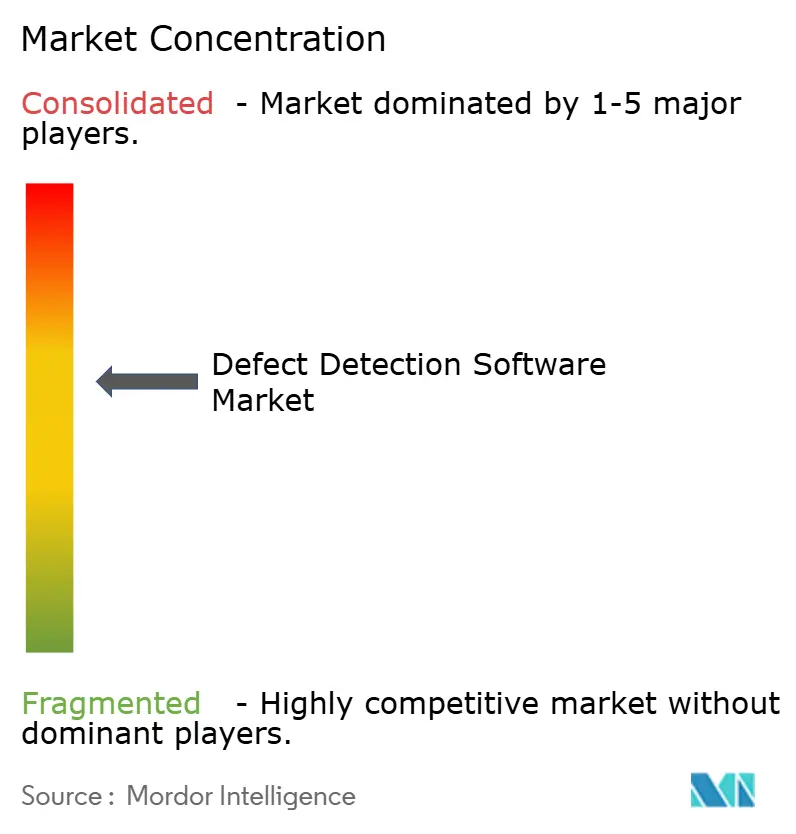
El mercado de software de detección de defectos está moderadamente consolidado entre los proveedores establecidos de visión artificial. Cognex, KEYENCE y OMRON cuentan con bases de hardware instaladas, cobertura de servicio de campo y experiencia en la conexión de sistemas a controles industriales. Estas fortalezas siguen siendo importantes cuando los compradores necesitan una instalación confiable y soporte continuo, aunque la inspección definida por software y la gestión centralizada de modelos están reduciendo el valor de la integración de hardware por sí sola. Cognex lanzó el Controlador de Visión In-Sight 6900 en abril de 2026, con hasta 157 TOPS de procesamiento de IA a través de un NVIDIA Jetson. También lanzó el Sistema de Visión In-Sight 3900 en mayo de 2026 con capacidad de hasta 25 megapíxeles y procesamiento Qualcomm Dragonwing.
El mercado de software de detección de defectos también está atrayendo a proveedores centrados en IA que ofrecen entrenamiento de modelos con poco código y opciones de implementación más flexibles, brindando a los ingenieros de planta más opciones a medida que los diseños de productos cambian. Landing AI, Roboflow e Instrumental compiten separando la lógica de inspección del hardware tradicional de visión artificial. ABB Robotics realizó una inversión estratégica en Landing AI en septiembre de 2025 para integrar las capacidades de LandingLens con aplicaciones de visión robótica. Este enfoque puede dirigir las implementaciones de inspección a través de integradores de robótica en lugar de proveedores de software independientes. Roboflow introdujo la cámara de visión todo en uno AI1 en mayo de 2026 con un sensor de 8 megapíxeles 4K, computación NVIDIA Jetson Orin NX e iluminación de anillo integrada.[4]Roboflow, "Introducing Roboflow AI1: The All-In-One Vision AI Camera," Roboflow, blog.roboflow.com. El producto está orientado a la inspección en estaciones de soldadura, prensas y puntos de ensamblaje con una configuración integrada compacta.
La inspección con pocos ejemplos y de conjunto abierto sigue siendo un área donde los proveedores en el mercado de software de detección de defectos pueden mejorar los flujos de trabajo de reentrenamiento para la producción de alta variedad. La gobernanza de calidad multiplanta y las plataformas de inspección validadas son oportunidades adicionales porque los fabricantes necesitan información de defectos conectada y los sectores regulados necesitan controles documentados. La plataforma Nova de SICK respalda la detección independiente del color y el contraste combinando el aprendizaje profundo con datos de altura. Estos movimientos muestran cómo los proveedores establecidos están agregando capacidad de IA mientras mantienen su presencia en hardware industrial.
Líderes de la Industria de Software de Detección de Defectos
Cognex Corporation
Keyence Corporation
OMRON Corporation
MVTec Software GmbH
Basler AG
- *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial

Desarrollos Recientes de la Industria
- Agosto de 2026: SICK AG lanzó la plataforma de visión artificial Nova con inspección de calidad 3D impulsada por IA, incorporando aprendizaje profundo con análisis de datos de altura a través de su software de base Nova. La solución permite la detección de defectos superficiales y de ensamblaje independiente del color y el contraste con una interfaz de mapa de calor de anomalías, orientada a aplicaciones en alimentos y bebidas, bienes de consumo y fabricación industrial que anteriormente eran inaccesibles para la inspección 3D basada en reglas.
- Julio de 2026: KEYENCE presentó el Sistema de Visión de Alto Rendimiento Impulsado por IA de la Serie VS-G, diseñado como una plataforma de tipo controlador totalmente personalizable que establece un nuevo estándar de referencia para la inspección de apariencia en línea automatizada. El sistema integra ajuste de parámetros basado en IA y ofrece trazabilidad visual del 100%, haciendo la transición de la inspección de visión con IA desde herramientas a escala piloto hasta activos de alta velocidad endurecidos para la producción en los pisos de fábrica.
- Junio de 2026: Panasonic Connect lanzó "Bead Eye M edition", una solución de inspección de soldadura que combina detección 3D y tecnología de IA que reduce el esfuerzo de configuración de inspección en aproximadamente un 90% mediante la configuración de parámetros asistida por IA y el aprendizaje automatizado de productos no defectuosos, permitiendo a los fabricantes lograr la detección automatizada en línea de defectos en cordones de soldadura sin experiencia especializada en visión artificial.
- Mayo de 2026: Cognex Corporation lanzó el Sistema de Visión In-Sight 3900, construido sobre plataformas NVIDIA Qualcomm Dragonwing, que ofrece procesamiento de IA perimetral dedicado con resoluciones de hasta 25 megapíxeles y velocidades de inspección 4 veces más rápidas que la generación anterior, permitiendo aplicaciones exigentes de detección de defectos en línea sin infraestructura de PC externa.


Alcance del Informe Global del Mercado de Software de Detección de Defectos
El mercado de software de detección de defectos comprende soluciones que utilizan tecnologías como la inteligencia artificial, el aprendizaje automático, la visión por computadora y el análisis de datos para identificar, clasificar e informar defectos en productos, componentes y procesos. Estas soluciones ayudan a los fabricantes y otros usuarios finales a mejorar el control de calidad, reducir los errores operativos, minimizar el desperdicio y mejorar la eficiencia de producción.
El Informe del Mercado de Software de Detección de Defectos está Segmentado por Tipo de Software (Software de Visión Basado en Reglas, Software de Detección de Defectos Basado en IA/Aprendizaje Automático y Software Híbrido de Detección de Defectos), Tipo de Defecto (Defectos Superficiales, Defectos Dimensionales/Geométricos, Defectos de Ensamblaje y Componentes, Defectos de Material/Internos, Defectos de Contaminación y Objetos Extraños, y Defectos de Etiquetado y Embalaje), Modelo de Implementación (Local/Perimetral, Basado en la Nube e Híbrido), Vertical Industrial (Automotriz y Transporte, Electrónica y Semiconductores, Alimentos y Bebidas, Productos Farmacéuticos y Dispositivos Médicos, Metal y Maquinaria, Vidrio y Cerámica, y Otras Verticales Industriales) y Geografía (América del Norte, América del Sur, Europa, Asia-Pacífico, Oriente Medio y África). Los Pronósticos del Mercado se Proporcionan en Términos de Valor (USD).
| Software de Visión Basado en Reglas |
| Software de Detección de Defectos Basado en IA / Aprendizaje Automático |
| Software Híbrido de Detección de Defectos |
| Defectos Superficiales |
| Defectos Dimensionales / Geométricos |
| Defectos de Ensamblaje y Componentes |
| Defectos de Material / Internos |
| Defectos de Contaminación y Objetos Extraños |
| Defectos de Etiquetado y Embalaje |
| Local / Perimetral |
| Basado en la Nube |
| Híbrido |
| Automotriz y Transporte |
| Electrónica y Semiconductores |
| Alimentos y Bebidas |
| Productos Farmacéuticos y Dispositivos Médicos |
| Metal y Maquinaria |
| Vidrio y Cerámica |
| Otras Verticales Industriales |
| América del Norte | Estados Unidos |
| Canadá | |
| México | |
| América del Sur | Brasil |
| Argentina | |
| Chile | |
| Resto de América del Sur | |
| Europa | Alemania |
| Reino Unido | |
| Francia | |
| Italia | |
| España | |
| Resto de Europa | |
| Asia-Pacífico | China |
| Japón | |
| India | |
| Corea del Sur | |
| Australia | |
| Resto de Asia-Pacífico | |
| Oriente Medio | Emiratos Árabes Unidos |
| Arabia Saudita | |
| Catar | |
| Resto de Oriente Medio | |
| África | Sudáfrica |
| Egipto | |
| Nigeria | |
| Resto de África |
| Por Tipo de Software | Software de Visión Basado en Reglas | |
| Software de Detección de Defectos Basado en IA / Aprendizaje Automático | ||
| Software Híbrido de Detección de Defectos | ||
| Por Tipo de Defecto | Defectos Superficiales | |
| Defectos Dimensionales / Geométricos | ||
| Defectos de Ensamblaje y Componentes | ||
| Defectos de Material / Internos | ||
| Defectos de Contaminación y Objetos Extraños | ||
| Defectos de Etiquetado y Embalaje | ||
| Por Modelo de Implementación | Local / Perimetral | |
| Basado en la Nube | ||
| Híbrido | ||
| Por Vertical Industrial | Automotriz y Transporte | |
| Electrónica y Semiconductores | ||
| Alimentos y Bebidas | ||
| Productos Farmacéuticos y Dispositivos Médicos | ||
| Metal y Maquinaria | ||
| Vidrio y Cerámica | ||
| Otras Verticales Industriales | ||
| Por Geografía | América del Norte | Estados Unidos |
| Canadá | ||
| México | ||
| América del Sur | Brasil | |
| Argentina | ||
| Chile | ||
| Resto de América del Sur | ||
| Europa | Alemania | |
| Reino Unido | ||
| Francia | ||
| Italia | ||
| España | ||
| Resto de Europa | ||
| Asia-Pacífico | China | |
| Japón | ||
| India | ||
| Corea del Sur | ||
| Australia | ||
| Resto de Asia-Pacífico | ||
| Oriente Medio | Emiratos Árabes Unidos | |
| Arabia Saudita | ||
| Catar | ||
| Resto de Oriente Medio | ||
| África | Sudáfrica | |
| Egipto | ||
| Nigeria | ||
| Resto de África | ||


Preguntas Clave Respondidas en el Informe
¿Cuál es el tamaño del mercado de software de detección de defectos en 2026?
El tamaño del mercado de software de detección de defectos es de 1,17 mil millones de USD en 2026 y se prevé que alcance los 2,05 mil millones de USD en 2031 a una CAGR del 11,87%.
¿Qué tipo de software tuvo la mayor participación en 2025?
El Software de Visión Basado en Reglas lideró con una participación del 43,56% en 2025 porque se adapta a las líneas de producción estables y de alta velocidad con definiciones de defectos establecidas.
¿Qué modelo de implementación está creciendo más rápido hasta 2031?
Se proyecta que la implementación Basada en la Nube crezca a una CAGR del 12,37% porque respalda la gestión centralizada de modelos en varias plantas.
¿Qué sector de uso final se espera que crezca más rápido?
Se proyecta que Electrónica y Semiconductores crezca a una CAGR del 12,64% hasta 2031, respaldado por el envasado avanzado y las necesidades de inspección óptica automatizada.
¿Por qué los fabricantes utilizan sistemas de detección de defectos perimetrales?
Los sistemas perimetrales pueden respaldar decisiones de aprobación o rechazo en menos de 50 milisegundos, ayudando a las líneas de producción a evitar demoras relacionadas con la red.
¿Qué región se espera que crezca más rápido hasta 2031?
Se proyecta que Asia-Pacífico crezca a una CAGR del 12,46% hasta 2031, respaldado por la actividad de fabricación de electrónica, semiconductores, automotriz y de precisión.
Última actualización de la página el:



