
Taille et part du marché des services de gestion de trésorerie
VUE D’ENSEMBLE DU MARCHÉ
| Période d'étude | 2020 - 2031 |
|---|---|
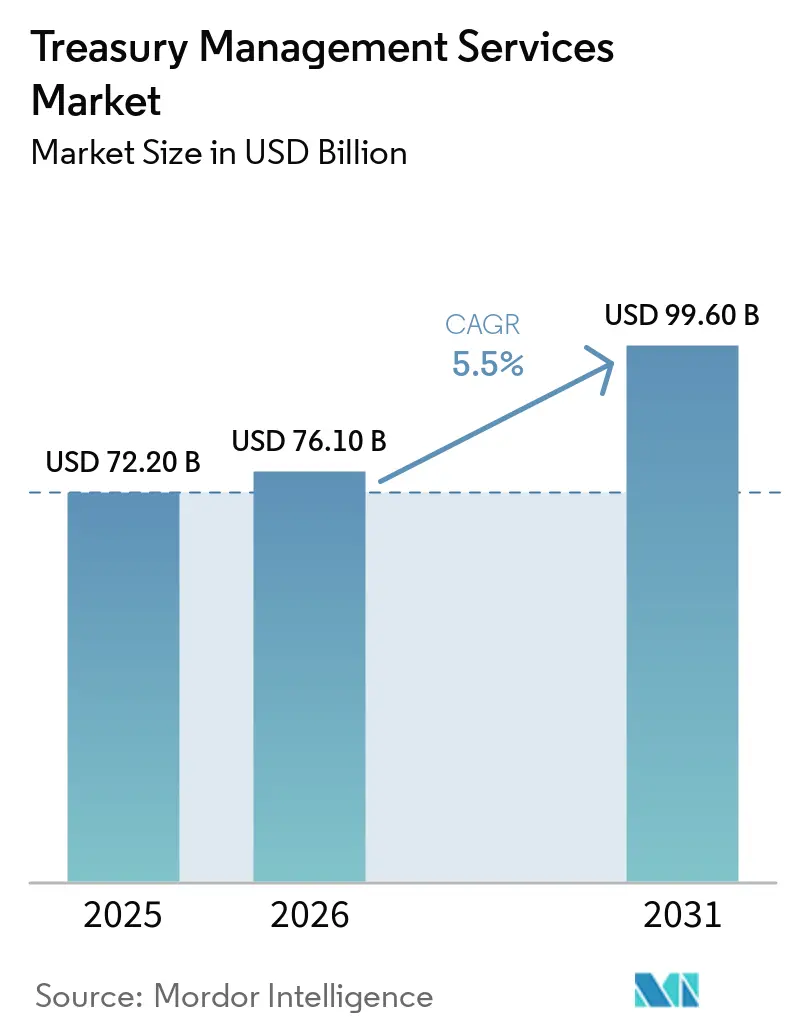
| Taille du Marché (2026) | 76.10 Milliards de dollars |
| Taille du Marché (2031) | 99.60 Milliards de dollars |
| Growth Rate (2026 - 2031) | 5.50 % |
| Marché à la Croissance la Plus Rapide | Amérique du Sud |
| Plus Grand Marché | Amérique du Nord |
| Concentration du Marché | Faible |
Acteurs majeurs *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier Image © Mordor Intelligence. La réutilisation nécessite une attribution sous CC BY 4.0. | |
Analyse du marché des services de gestion de trésorerie par Mordor Intelligence
La taille du marché des services de gestion de trésorerie était évaluée à 72,2 milliards USD en 2025 et devrait croître de 76,1 milliards USD en 2026 pour atteindre 99,6 milliards USD d'ici 2031, à un CAGR de 5,5 % durant la période de prévision (2026-2031).
Le marché des services de gestion de trésorerie est remodelé par les réseaux de paiement en temps réel, la migration vers la messagerie ISO 20022 et le recours plus large à l'intelligence artificielle dans la prévision de trésorerie. Ces évolutions font évoluer les activités de trésorerie vers une visibilité continue de la trésorerie et des décisions plus rapides, plutôt que vers une réconciliation nocturne. Les prestataires répondent avec des plateformes cloud, des outils de connectivité des données et des contrôles automatisés capables de prendre en charge des exigences complexes en matière de paiements, de liquidités et de conformité. La demande reste soutenue, bien que les coûts de mise en œuvre, les défis d'intégration, l'exposition à la cybersécurité et la pénurie de personnel de trésorerie qualifié puissent ralentir le rythme d'adoption des capacités avancées par les utilisateurs.
Points clés du rapport
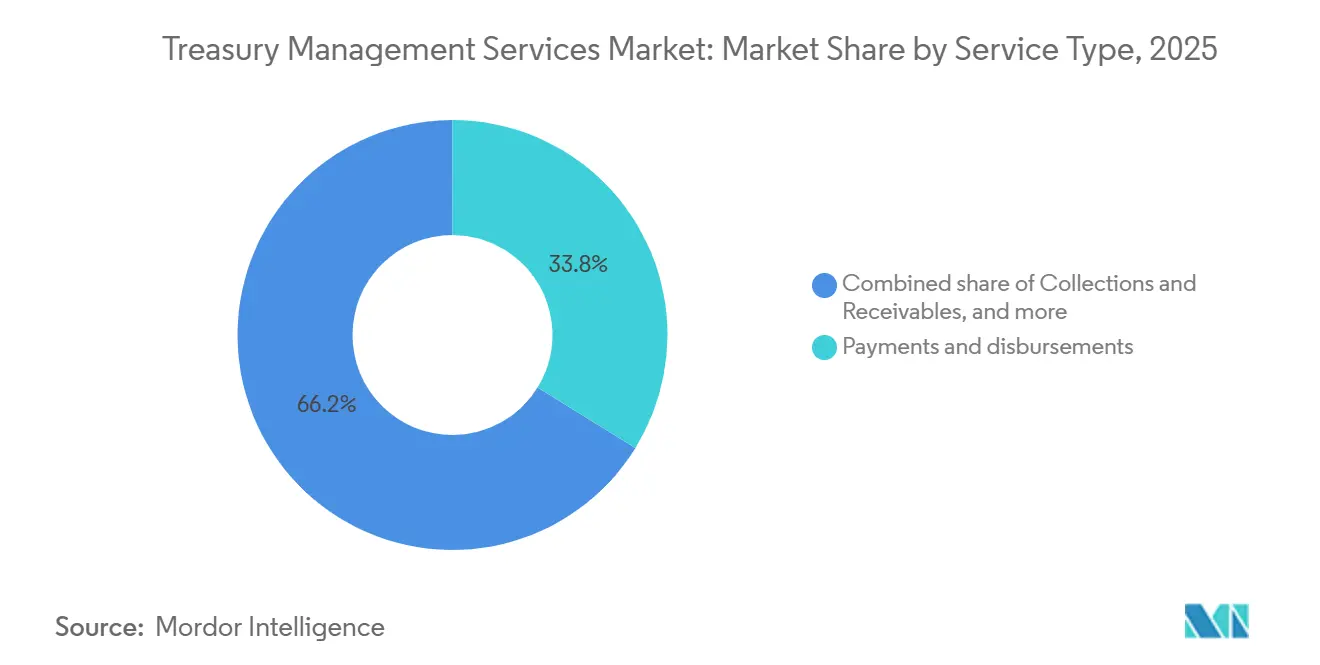
- Par type de service, les paiements et décaissements ont capté 33,8 % de la part du marché des services de gestion de trésorerie en 2025, tandis que les services de compte, le reporting d'information et la connectivité bancaire devraient croître à un CAGR de 7,1 % jusqu'en 2031.
- Par segment de clientèle, les grandes entreprises et les multinationales détenaient 37,2 % de la part du marché des services de gestion de trésorerie en 2025, tandis que les clients des marchés intermédiaires et des banques commerciales devraient croître à un CAGR de 6,6 % jusqu'en 2031.
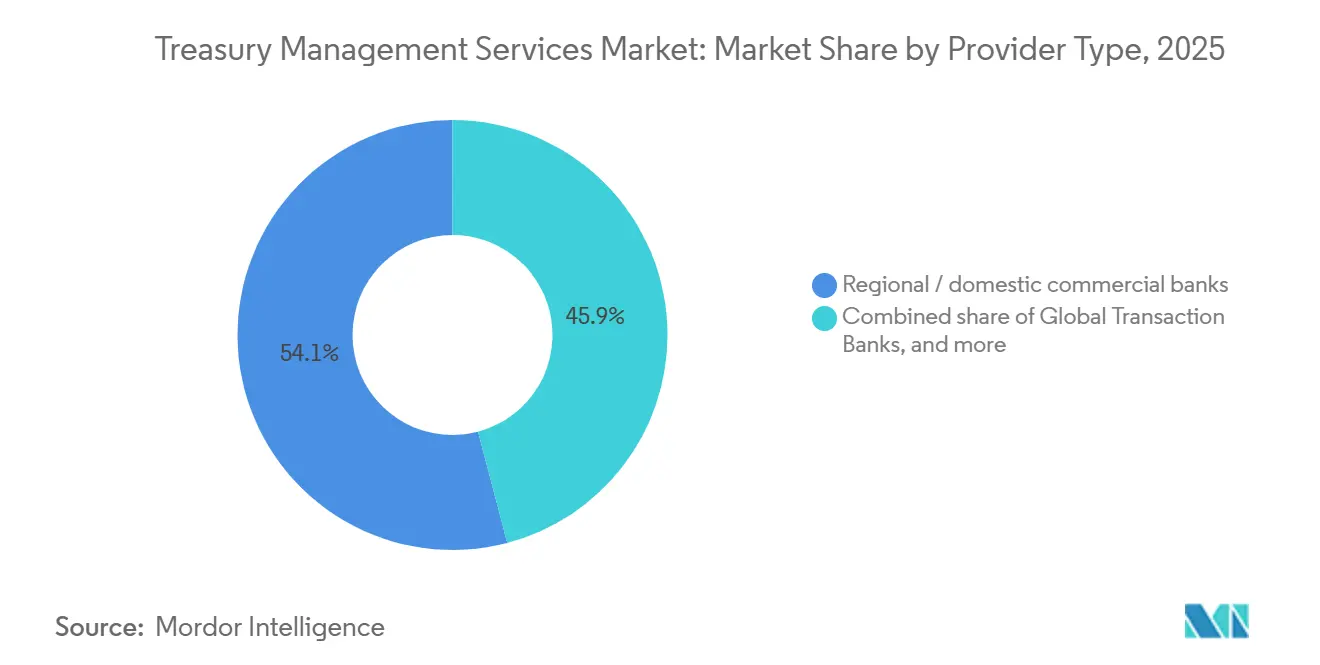
- Par type de prestataire, les banques commerciales régionales et nationales détenaient 54,1 % de la part du marché des services de gestion de trésorerie en 2025, tandis que les prestataires spécialisés non bancaires de trésorerie opérationnelle devraient croître à un CAGR de 9,2 % jusqu'en 2031.
- Par secteur d'activité, l'industrie manufacturière et industrielle détenait 19,6 % de la part du marché des services de gestion de trésorerie en 2025, tandis que le commerce de détail, les biens de consommation et le commerce électronique devraient croître à un CAGR de 7,3 % jusqu'en 2031.
- Par géographie, l'Amérique du Nord détenait 34,7 % de la part du marché des services de gestion de trésorerie en 2025, tandis que l'Amérique du Sud devrait croître à un CAGR de 7,5 % jusqu'en 2031.
Note : La taille du marché et les prévisions figurant dans ce rapport sont générées à l'aide du cadre d'estimation exclusif de Mordor Intelligence, mis à jour avec les dernières données et informations disponibles en janvier 2026.
Tendances et perspectives mondiales du marché des services de gestion de trésorerie
Analyse de l'impact des moteurs*
| Moteur | % d'impact sur les prévisions de CAGR | Pertinence géographique | Calendrier d'impact |
|---|---|---|---|
| Demande croissante de visibilité en temps réel de la trésorerie et des liquidités | +1.2% | Mondial : intensité la plus élevée en Amérique du Nord et en Asie-Pacifique | Court terme (≤ 2 ans) |
| Complexité croissante des paiements transfrontaliers et de la gestion des changes | +1.0% | Mondial ; concentré dans les corridors Amérique du Nord, Europe et Asie-Pacifique | Moyen terme (2–4 ans) |
| Automatisation de la trésorerie par l'intelligence artificielle et prévision avancée de trésorerie | +0.9% | Mondial ; déploiement le plus mature en Amérique du Nord | Court à moyen terme |
| Besoin croissant d'optimisation du fonds de roulement et des liquidités | +0.8% | Mondial, porté par l'Amérique du Nord et l'Europe | Moyen terme (2–4 ans) |
| Expansion des plateformes de gestion de trésorerie basées sur le cloud | +0.7% | Mondial ; accélération en Asie-Pacifique et en Amérique du Sud | Court terme (≤ 2 ans) |
| Exigences croissantes en matière de conformité réglementaire, de prévention de la fraude et de cybersécurité | +0.6% | Europe (PSD3/ISO 20022), Amérique du Nord, Asie-Pacifique | Moyen terme (2–4 ans) |
| Source: Mordor Intelligence | |||
Demande croissante de visibilité en temps réel de la trésorerie et des liquidités
Le marché des services de gestion de trésorerie bénéficie du besoin croissant d'informations actualisées sur la trésorerie et les liquidités. Ce besoin renforce la demande sur l'ensemble du marché des services de gestion de trésorerie. Les réseaux de paiement en temps réel ont supprimé une grande partie du délai de traitement nocturne que les équipes de trésorerie utilisaient auparavant pour les décisions de liquidité. FedNow, SEPA Instant et les réseaux comparables exigent des entreprises qu'elles surveillent leurs positions tout au long de la journée. L'Association for Financial Professionals a rapporté que 68 % des départements de trésorerie d'entreprise utilisaient l'intelligence artificielle ou l'apprentissage automatique dans les prévisions en 2025, contre 41 % en 2023. Une enquête sur la gestion de trésorerie en Asie-Pacifique de 2025 a révélé que tous les répondants classaient la gestion des flux de trésorerie en temps réel comme une priorité absolue. Une meilleure visibilité peut réduire les excédents de trésorerie et limiter le recours au crédit à court terme lorsque les organisations peuvent identifier leurs besoins de financement plus tôt.
Complexité croissante des paiements transfrontaliers et de la gestion des changes
L'activité transfrontalière augmente le nombre de corridors de paiement, de devises et de contrôles que les équipes de trésorerie doivent gérer. Standard Chartered a rapporté que les volumes de paiements transfrontaliers ont atteint 194 billions USD en 2024 et devraient atteindre 320 billions USD d'ici 2032. Ses recherches ont également révélé que 56 % des entreprises classaient la gestion du risque de change comme leur principale priorité de trésorerie. L'abandon des formats SWIFT MT103 et MT202 oblige les entreprises à prendre en charge des informations ISO 20022 structurées dans les systèmes de planification des ressources d'entreprise, de trésorerie et de connectivité bancaire. J.P. Morgan a noté en 2026 que 30 % du commerce mondial pourrait se déplacer vers des corridors alternatifs d'ici 2035, augmentant la nécessité de recalibrer les stratégies de couverture et de paiement[1]https://www.jpmorgan.com/insights/payments/fx-cross-border/2026-trends-for-financial-institutions. Le marché des services de gestion de trésorerie offre donc des opportunités pour les plateformes qui combinent les réseaux de paiement instantané locaux, SWIFT CBPR+ et les options de règlement émergentes au sein d'un flux de travail contrôlé unique.
Automatisation de la trésorerie par l'intelligence artificielle et prévision avancée de trésorerie
L'intelligence artificielle devient un outil courant sur le marché des services de gestion de trésorerie plutôt qu'un essai limité. L'Association for Financial Professionals a constaté que 68 % des départements de trésorerie utilisaient l'intelligence artificielle ou l'apprentissage automatique pour les prévisions en 2025, mais seulement 22 % déclaraient avoir une grande confiance dans la précision des prévisions. Cette différence montre que l'adoption a progressé plus vite que la fiabilité des modèles et la gouvernance. J.P. Morgan a déclaré que les modèles de prévision par intelligence artificielle peuvent réduire les taux d'erreur de prévision jusqu'à 50 %. Bank of America a rapporté en décembre 2025 que plus de 3 000 entreprises utilisaient CashPro Forecasting et avaient économisé plus de 250 000 heures cumulées[2]https://newsroom.bankofamerica.com/content/newsroom/press-releases/2025/12/bofa-s-ai-solution-cashpro-forecasting--helps-clients-navigate-y.html. La technologie peut réduire le travail manuel tout en orientant les besoins en personnel vers des personnes capables de gérer les risques, les données et les décisions stratégiques.
Expansion des plateformes de gestion de trésorerie basées sur le cloud
La livraison via le cloud élargit la base de clientèle adressable pour le marché des services de gestion de trésorerie. Elle favorise également un accès plus large au marché des services de gestion de trésorerie pour les organisations de plus petite taille. Elle réduit la charge d'infrastructure associée aux anciens déploiements sur site et peut raccourcir le délai nécessaire à l'introduction des modules de trésorerie de base. FIS a lancé Treasury and Risk Manager, Quantum Cloud Edition, en avril 2025 avec un Liquidity Hub, des connecteurs SAP et Oracle, et des analyses de trésorerie en temps réel. Frankfurt International Bank a sélectionné la plateforme en juillet 2026 pour établir des opérations de trésorerie et de gestion des risques sans infrastructure héritée[3]https://www.fisglobal.com/about-us/media-room/press-release/2026/frankfurt-international-bank-selects-fis-to-bypass-legacy-infrastructure. Cette approche peut rendre les systèmes de trésorerie formels plus accessibles aux utilisateurs des marchés intermédiaires qui se heurtaient auparavant à des obstacles élevés à la mise en œuvre. Les mises à jour automatiques aident également les entreprises à répondre aux exigences changeantes de l'ISO 20022 et de la directive sur les services de paiement dans les différentes juridictions.
Analyse de l'impact des freins*
| Frein | % d'impact sur les prévisions de CAGR | Pertinence géographique | Calendrier d'impact |
|---|---|---|---|
| Complexité élevée de mise en œuvre et d'intégration | -0.5% | Mondial ; plus aigu sur les marchés intermédiaires en Asie-Pacifique et en Amérique du Sud | Moyen terme (2–4 ans) |
| Coûts élevés de mise en œuvre, de personnalisation et d'exploitation continue | -0.4% | Mondial ; contrainte la plus forte dans les segments PME et marchés intermédiaires | Moyen terme (2–4 ans) |
| Risques liés à la sécurité des données, à la confidentialité et à la dépendance vis-à-vis des tiers | -0.3% | Mondial ; escalade réglementaire en Amérique du Nord et en Europe | Court à moyen terme |
| Pénurie d'expertise en technologie de trésorerie et en gestion des risques | -0.3% | Pénurie la plus élevée en Amérique du Nord ; s'élargissant en Asie-Pacifique et en Europe | Long terme (≥ 4 ans) |
| Source: Mordor Intelligence | |||
Complexité élevée de mise en œuvre et d'intégration
La complexité de mise en œuvre reste un frein important sur le marché des services de gestion de trésorerie. Elle peut retarder les décisions d'achat sur l'ensemble du marché des services de gestion de trésorerie. De nombreuses organisations travaillent avec des environnements de données fragmentés qui existaient avant l'adoption des plateformes de trésorerie modernes. NeuGroup a rapporté en 2026 que plus d'1 entreprise membre sur 5 interrogée exploitait plusieurs systèmes de planification des ressources d'entreprise[4]https://connect.neugroup.com/public/blogs/treasury-technology-benchmark. Des systèmes multiples peuvent utiliser des modèles de données incohérents et nécessiter un middleware avant qu'une plateforme de trésorerie puisse produire des prévisions cohérentes. Chaque entité, devise ou connexion bancaire supplémentaire élargit le travail nécessaire pour intégrer et tester la plateforme. L'effet est particulièrement significatif pour les entreprises des marchés intermédiaires qui disposent de ressources informatiques limitées et d'une capacité moindre à absorber un déploiement raté.
Risques liés à la sécurité des données, à la confidentialité et à la dépendance vis-à-vis des tiers
L'exposition aux tiers peut retarder les décisions relatives aux plateformes de trésorerie, car les systèmes connectent les banques, les intermédiaires de paiement et les applications d'entreprise. Le Bureau de l'inspecteur général du Trésor des États-Unis a décrit comment une clé de fournisseur compromise a permis à des pirates informatiques parrainés par l'État chinois d'accéder aux systèmes du Trésor lors de l'incident de 2025. L'incident a montré comment un point d'accès de confiance peut contourner les contrôles directs du périmètre. La Banque des règlements internationaux a publié un document de discussion sur le risque lié aux tiers pour les infrastructures des marchés financiers en septembre 2026, qui traite du risque de concentration dans les systèmes de paiement, de compensation et de règlement. Son orientation indique que la surveillance des écosystèmes de prestataires devient plus stricte. Les acheteurs accordent donc une plus grande importance à la sécurité, à la confidentialité, à la résilience et à la gouvernance avant d'étendre la connectivité de trésorerie.
*Nos prévisions considèrent les impacts des moteurs et des contraintes comme directionnels et non additifs. Les prévisions d'impact reflètent la croissance de référence, les effets de composition et les interactions entre variables.
Analyse des segments
Par type de service : les paiements dominent les revenus tandis que la connectivité mène la croissance
Les paiements et décaissements détenaient 33,8 % de la taille du marché des services de gestion de trésorerie en 2025, ce qui en fait la plus grande catégorie de services. Les entreprises acheminent d'importants volumes de transactions par les canaux bancaires, ce qui soutient cette position. J.P. Morgan a traité 16,1 billions USD de paiements en une seule journée en 2025 et a régulièrement déplacé près de 12 billions USD quotidiennement dans 120 devises. Les encaissements et les créances deviennent plus complexes à mesure que le commerce électronique crée des flux de paiement multidevises et multi-rails. Ces flux nécessitent un rapprochement et une réconciliation automatisés à grande échelle. Les services de liquidité et de concentration de trésorerie restent également pertinents pour les groupes multinationaux cherchant à centraliser la trésorerie entre entités. Les cartes de paiement commerciales restent plus modestes, mais J.P. Morgan Payments a introduit des capacités de carte virtuelle interentreprises en Europe avec Mastercard en 2025.
Les services de compte, le reporting d'information et la connectivité bancaire devraient croître à un CAGR de 7,1 % jusqu'en 2031. Le secteur des services de gestion de trésorerie constate une demande plus forte en matière de connectivité des données à mesure que l'ISO 20022 remplace les anciens formats de fichiers bancaires. L'exigence SWIFT de novembre 2026 concernant les adresses postales structurées dans les messages CBPR+ accélère les décisions de mise à niveau en Europe, en Asie-Pacifique et en Amérique du Nord. Les équipes de trésorerie ont besoin d'informations pouvant circuler entre les systèmes d'entreprise et les partenaires bancaires dans un format structuré. Kyriba a rapporté que son réseau couvre plus de 10 000 connexions bancaires et traite 51 billions USD de paiements annuellement pour plus de 4 000 clients. Cette échelle place la connectivité plus près d'une couche d'exploitation partagée que d'une fonctionnalité de produit autonome. Le taux de croissance plus rapide reflète la valeur des informations bancaires rapides et complètes pour les prévisions, les contrôles et le reporting.


Par segment de clientèle : les grandes entreprises définissent les exigences tandis que les clients des marchés intermédiaires se développent
Les grandes entreprises et les multinationales détenaient 37,2 % des revenus en 2025, la plus grande part de clientèle sur le marché des services de gestion de trésorerie. Leurs opérations comprennent souvent la centralisation de trésorerie multi-entités, la banque interne, la couverture des changes et le reporting dans plusieurs juridictions. Ces besoins créent une dépendance soutenue à l'égard des services bancaires et technologiques premium. Les institutions financières constituent un pool de revenus distinct grâce aux exigences de correspondance bancaire et de règlement interbancaire. Les utilisateurs du secteur public et les organisations à but non lucratif ont également besoin de fonctions de conformité et de reporting alignées sur les normes comptables et les règles de passation de marchés. La complexité opérationnelle de ces clients établit la base fonctionnelle pour les offres de trésorerie à plus haute valeur ajoutée.
Les clients des marchés intermédiaires et des banques commerciales devraient croître à un CAGR de 6,6 % jusqu'en 2031. Les plateformes SaaS ont rendu les outils de trésorerie structurés plus viables pour les entreprises dont le chiffre d'affaires est inférieur à 1 milliard USD. Le commerce transfrontalier des entreprises de commerce électronique de taille moyenne augmente également le besoin de gestion multidevises. Le secteur des services de gestion de trésorerie gagne des opportunités à mesure que les propriétaires de capital-investissement cherchent à remplacer les processus informels basés sur des tableurs par des plateformes standardisées. NeuGroup a rapporté que Kyriba était utilisé par près de 30 % des 226 entreprises interrogées en 2026, suivi de FIS à 20 % et ION Group à 17 %. L'Association for Financial Professionals a constaté que 57 % des répondants identifiaient l'automatisation des processus manuels comme la deuxième tâche de trésorerie la plus difficile en 2025. Les exigences de l'ISO 20022, de la directive sur les services de paiement 3 et du règlement sur la résilience opérationnelle numérique peuvent ajouter de l'urgence aux dépenses que certaines entreprises reporteraient autrement.
Par type de prestataire : les banques régionales dominent les revenus tandis que les spécialistes croissent plus vite
Les banques commerciales régionales et nationales détenaient 54,1 % des revenus en 2025, la plus grande part de prestataires sur le marché des services de gestion de trésorerie. La banque relationnelle, la connaissance réglementaire locale et les facilités de crédit intégrées confèrent à ces banques un avantage établi. Ces caractéristiques peuvent créer des coûts de changement significatifs pour les clients entreprises. Les banques de transaction mondiales, notamment J.P. Morgan, Citi, HSBC, BNY et BNP Paribas, servent un segment premium. Leurs offres combinent la correspondance bancaire, les paiements transfrontaliers, la gestion de trésorerie, les changes, le financement du commerce et les capacités d'investissement. Cette étendue est précieuse pour les organisations qui préfèrent une relation institutionnelle intégrée.
Les prestataires spécialisés non bancaires de trésorerie opérationnelle devraient croître à un CAGR de 9,2 % jusqu'en 2031. Leur croissance reflète la volonté des entreprises des marchés intermédiaires et des grandes entreprises de séparer leurs relations bancaires de leur technologie de trésorerie. Les logiciels modulaires et les coûts de déploiement SaaS plus faibles soutiennent ce choix. Ripple a acquis GTreasury pour 1 milliard USD en octobre 2025, ajoutant une plateforme utilisée par plus de 1 000 clients dans 160 pays. L'entreprise a ensuite lancé une plateforme de trésorerie et de paiements au Brésil en mars 2026. Le marché des services de gestion de trésorerie crée donc de la place pour les prestataires capables de coordonner plusieurs rails de paiement sans dépendre d'une infrastructure unique appartenant à une banque.
Par secteur d'activité : l'industrie manufacturière maintient les revenus tandis que le commerce de détail et le commerce électronique se modernisent
L'industrie manufacturière et industrielle détenait 19,6 % des revenus en 2025, la plus grande part sectorielle sur le marché des services de gestion de trésorerie. Les opérations à forte intensité de capital nécessitent une gestion étroite du fonds de roulement, des créances et des prévisions de trésorerie. Bottomline a rapporté en 2025 que 62 % des entreprises manufacturières utilisaient l'intelligence artificielle dans les prévisions de trésorerie, 63 % l'utilisaient dans les comptes fournisseurs et 51 % l'utilisaient dans la détection des fraudes. La National Association of Manufacturers a constaté dans son enquête de 2024 que 67 % des fabricants identifiaient le fonds de roulement comme une préoccupation financière clé. Les sociétés financières, les technologies de l'information et les télécommunications, la santé, l'énergie et les services publics, le transport et la logistique, et les utilisateurs gouvernementaux ont des besoins réglementaires et de reporting distincts. Ces exigences soutiennent la demande de fonctions et de contrôles spécifiques aux secteurs.
Le commerce de détail, les biens de consommation et le commerce électronique devraient croître à un CAGR de 7,3 % jusqu'en 2031. Le commerce numérique génère des flux à haute fréquence, multidevises et multi-rails que les anciens systèmes de trésorerie par lots ont du mal à gérer. Les grandes plateformes peuvent traiter des millions de transactions chaque jour sur des dizaines de rails de paiement et dans plus de 50 devises. Le marché des services de gestion de trésorerie peut prendre en charge cette charge de travail grâce à la réconciliation automatisée et à des données de collecte plus actualisées. Standard Chartered a constaté que Singapour, la Malaisie et l'Indonésie avaient relevé les seuils de transaction sur les systèmes de paiement en temps réel, ouvrant des cas d'utilisation interentreprises supplémentaires dans les chaînes d'approvisionnement du commerce de détail. Le règlement sur la résilience opérationnelle numérique crée également une demande en Europe pour des contrôles de résilience et de risque lié aux tiers parmi les groupes de commerce de détail ayant des filiales de services financiers. Ces facteurs soutiennent la modernisation des infrastructures dans un secteur où la complexité des paiements augmente rapidement.
Analyse géographique
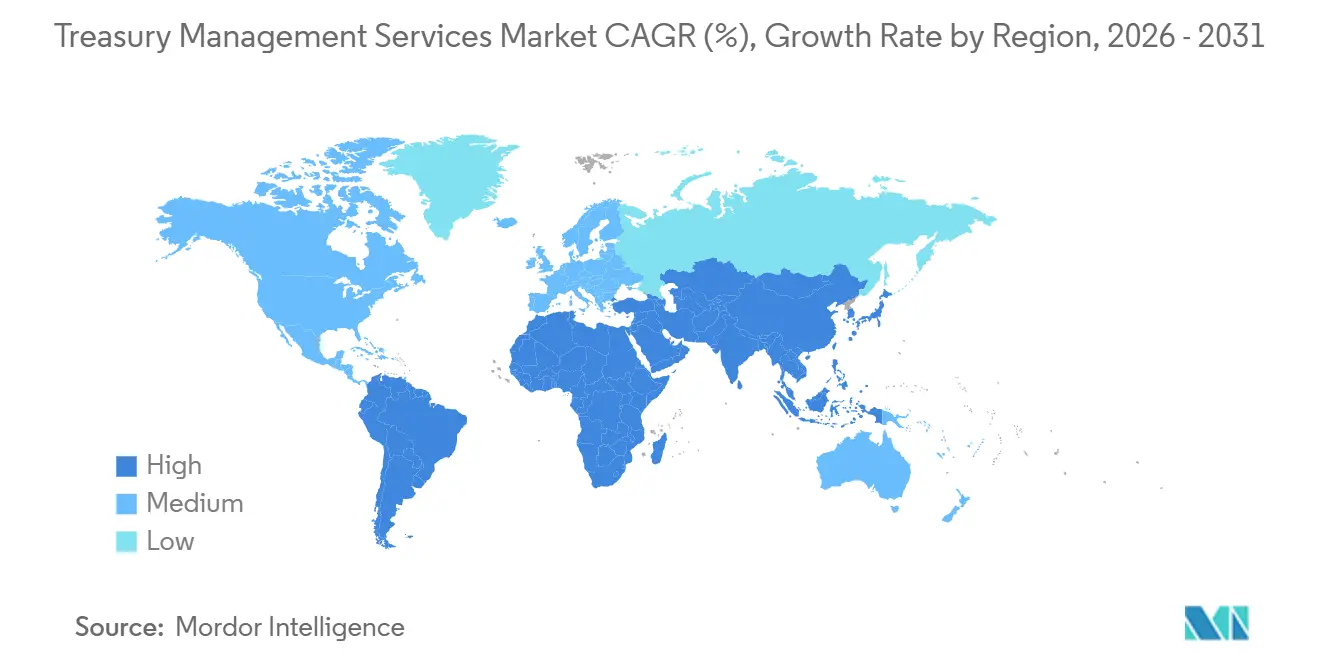
L'Amérique du Nord détenait 34,7 % des revenus en 2025, la plus grande part géographique sur le marché des services de gestion de trésorerie. Les États-Unis disposent de 2 rails de paiement en temps réel, FedNow et The Clearing House RTP, et d'une forte concentration de fonctions de trésorerie d'entreprise. J.P. Morgan a rapporté 19,3 milliards USD de revenus de services de paiement en 2025, une augmentation de 7 %, tandis que les dépôts ont augmenté de 13 % et les commissions de 10 %. Le Canada contribue par les exigences du secteur des ressources, où les revenus liés aux matières premières créent une exposition multidevises continue. Le Mexique bénéficie de l'activité de délocalisation de proximité qui ajoute des besoins de gestion de trésorerie inter-entités et de paiements transfrontaliers pour les fabricants.
L'Europe reste façonnée par un calendrier réglementaire intensif. Les textes de la directive sur les services de paiement 3 et du règlement sur les services de paiement ont été finalisés avant la commission des affaires économiques et monétaires du Parlement européen en avril 2026, avec une application attendue au premier semestre 2028 après une période de transposition de 21 mois. Le mandat de l'ISO 20022 sur les adresses structurées de novembre 2026 accélère les mises à niveau de connectivité, notamment en Allemagne et aux Pays-Bas. Le système CHAPS du Royaume-Uni utilisait l'ISO 20022 depuis juin 2023, laissant les entreprises britanniques relativement avancées dans la migration vers les données structurées. L'AFTE a rapporté en janvier 2026 que 36 % des trésoriers d'entreprise français interrogés s'attendaient à des améliorations en 2026, tandis que 35 % s'attendaient à une stabilité. Ces conditions soutiennent un investissement technologique régulier et font de la liquidité programmable et de la connectivité par interface de programmation d'application des caractéristiques concurrentielles importantes.
L'Amérique du Sud devrait croître à un CAGR de 7,5 % jusqu'en 2031, le taux régional le plus rapide sur le marché des services de gestion de trésorerie. Cette expansion élargit le marché des services de gestion de trésorerie au-delà de sa base nord-américaine établie. Le système Pix du Brésil a traité 63,4 milliards de transactions en 2024, tandis que son cadre de finance ouverte a traité plus de 1,5 milliard d'appels d'interface de programmation d'application chaque semaine. Ripple a lancé une plateforme d'infrastructure bancaire numérique complète au Brésil et a demandé une licence VASP en mars 2026. L'Asie-Pacifique progresse également, car HSBC a constaté que 90 % des trésoriers régionaux accordaient la priorité à la gestion des changes et des taux d'intérêt en 2025. Citi a lancé le financement en temps réel pour les clients entreprises à Singapour en août 2025, permettant des transferts de liquidités transfrontaliers automatisés en continu. Le Moyen-Orient et l'Afrique sont des opportunités émergentes à mesure que l'Arabie saoudite et les Émirats arabes unis investissent dans les capacités bancaires numériques et de paiement.

Paysage concurrentiel
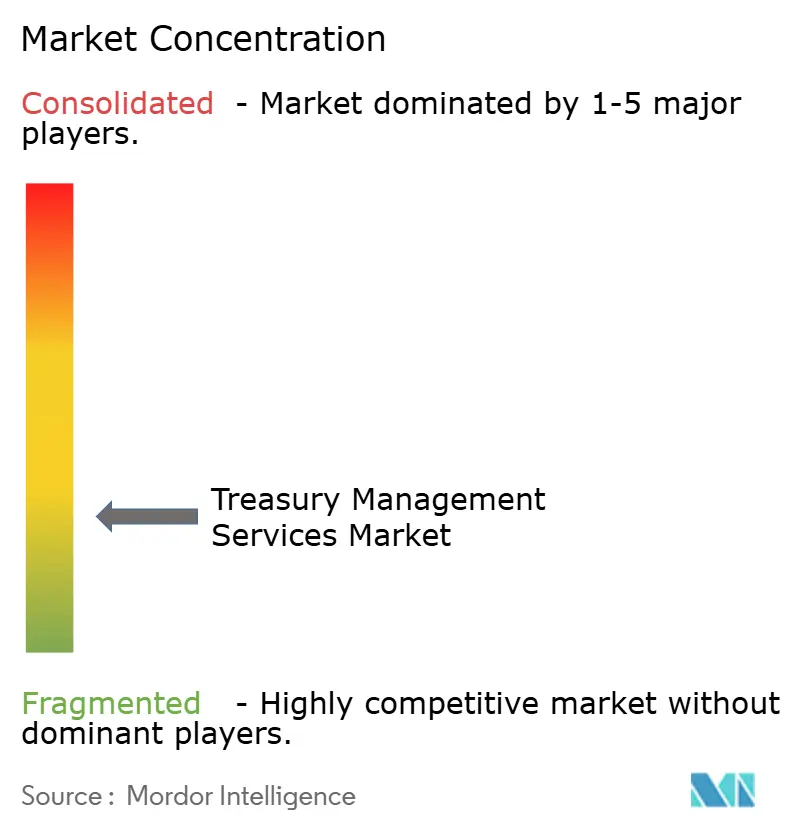
Le marché des services de gestion de trésorerie est fragmenté entre les banques de transaction mondiales, les banques régionales et les prestataires de logiciels spécialisés. Les banques de transaction mondiales conservent d'importants pools de revenus grâce à leurs réseaux de correspondance bancaire et à leurs plateformes propriétaires. Les fournisseurs spécialisés se démarquent par un déploiement modulaire, une tarification plus flexible et des fonctionnalités d'intelligence artificielle qui séduisent les utilisateurs des marchés intermédiaires. J.P. Morgan détenait une part des services de trésorerie mondiale supérieure à 10 % en 2025, après une augmentation de 400 points de base depuis 2019. L'entreprise intègre également des outils de prévision de trésorerie dans ses opérations de paiement. La tranche de revenus de 250 millions USD à 2 milliards USD reste importante car le déploiement cloud peut réduire le délai de mise en œuvre à moins de 90 jours.
Les prestataires spécialisés renforcent leurs positions grâce à des partenariats et des acquisitions. Kyriba s'est associé à J.P. Morgan Asset Management en avril 2026 pour intégrer Morgan Money dans sa plateforme. Cela permet aux équipes d'identifier les liquidités investissables, d'examiner les options de fonds du marché monétaire et d'exécuter des décisions dans un flux de travail gouverné. Kyriba a également annoncé un partenariat avec Merge en juillet 2026 pour apporter une infrastructure de paiement en stablecoin réglementée et autorisée par la Banque d'Angleterre à ses plus de 4 000 clients entreprises. L'acquisition de GTreasury par Ripple pour 1 milliard USD combine une infrastructure d'actifs numériques avec une plateforme de trésorerie d'entreprise établie. Ces mouvements montrent comment les prestataires cherchent à intégrer de nouvelles options de règlement dans les flux de travail de trésorerie habituels.
FIS a introduit sa suite Neural Treasury en septembre 2025 avec Treasury GPT, des prévisions de trésorerie, une réconciliation automatisée et des capacités de surveillance de la fraude. Le marché des services de gestion de trésorerie récompense les prestataires capables de démontrer une automatisation fiable aux côtés de contrôles établis. La conformité à l'ISO 20022, les contrôles du règlement sur la résilience opérationnelle numérique, et l'automatisation de la lutte contre le blanchiment d'argent et de la connaissance du client deviennent des critères d'achat pour les acheteurs réglementés. Les banques continuent d'utiliser leurs larges relations de service comme avantage concurrentiel. Les spécialistes continuent de bénéficier d'une architecture neutre vis-à-vis des rails et d'une mise en œuvre plus rapide. L'équilibre concurrentiel favorise donc un mélange d'offres bancaires intégrées et de plateformes technologiques indépendantes plutôt qu'un modèle de prestataire unique.
Leaders du secteur des services de gestion de trésorerie
J.P. Morgan Chase & Co.
Citigroup Inc.
HSBC Holdings plc
Bank of America Corporation
FIS Global
- *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier

Développements récents du secteur
- Septembre 2026 : Le CPMI-IOSCO de la Banque des règlements internationaux a publié son document de discussion sur le risque lié aux tiers pour les infrastructures des marchés financiers, traitant directement du risque de concentration dans les systèmes de paiement, de compensation et de règlement. Le document devrait façonner les futurs cadres de surveillance réglementaire pour les prestataires de services de trésorerie ayant une dépendance significative vis-à-vis des tiers, notamment les plateformes de connectivité bancaire et les fournisseurs de hubs de paiement.
- Juillet 2026 : FIS a annoncé que Frankfurt International Bank AG a sélectionné Treasury & Risk Manager, Quantum Cloud Edition, pour alimenter ses opérations de trésorerie et de gestion des risques dès le départ, choisissant une architecture cloud native plutôt qu'une infrastructure sur site dès le premier jour. Le déploiement démontre que la trésorerie cloud-first est désormais la posture architecturale par défaut pour les entités bancaires en création cherchant une capacité de niveau institutionnel sans héritage technologique.
- Juillet 2026 : Kyriba et Merge ont annoncé un partenariat pour apporter une infrastructure de paiement en stablecoin réglementée et autorisée par la Banque d'Angleterre aux plus de 4 000 clients entreprises de Kyriba dans le monde, permettant un règlement transfrontalier plus rapide, moins coûteux et entièrement traçable. L'intégration est la première capacité en stablecoin intégrée nativement dans un système de gestion de trésorerie d'entreprise de premier plan dans un cadre réglementé et prêt pour la production.
- Juin 2026 : Kyriba et Fipto ont confirmé que Ledger et Mantu ont déployé des flux de paiement en stablecoin en direct directement dans le système de gestion de trésorerie de Kyriba en utilisant les rails européens réglementés de Fipto, faisant de ces entreprises les premières à exécuter des opérations de trésorerie en stablecoin prêtes pour la production intégrées dans un système de gestion de trésorerie d'entreprise en Europe. Les équipes de trésorerie initient et surveillent les paiements en stablecoin dans Kyriba, avec des soldes réconciliés en temps réel.


Portée du rapport mondial sur le marché des services de gestion de trésorerie
| Paiements et décaissements |
| Encaissements et créances |
| Liquidité et concentration de trésorerie |
| Services de compte, reporting d'information et connectivité bancaire |
| Cartes de paiement commerciales |
| Grandes entreprises et multinationales |
| Clients des marchés intermédiaires / banques commerciales |
| Clients institutions financières |
| Secteur public et organisations à but non lucratif |
| Banques de transaction mondiales |
| Banques commerciales régionales / nationales |
| Prestataires spécialisés non bancaires de trésorerie opérationnelle |
| Sociétés financières |
| Industrie manufacturière et industrielle |
| Commerce de détail, biens de consommation et commerce électronique |
| Technologies de l'information et télécommunications |
| Santé et sciences de la vie |
| Énergie et services publics |
| Transport et logistique |
| Gouvernement et secteur public |
| Autres secteurs d'activité |
| Amérique du Nord | États-Unis |
| Canada | |
| Mexique | |
| Amérique du Sud | Brésil |
| Argentine | |
| Reste de l'Amérique du Sud | |
| Europe | Royaume-Uni |
| Allemagne | |
| France | |
| Italie | |
| Espagne | |
| Reste de l'Europe | |
| Asie-Pacifique | Chine |
| Japon | |
| Inde | |
| Corée du Sud | |
| Australie | |
| Indonésie | |
| Thaïlande | |
| Malaisie | |
| Singapour | |
| Viêt Nam | |
| Reste de l'Asie-Pacifique | |
| Moyen-Orient et Afrique | Arabie saoudite |
| Émirats arabes unis | |
| Turquie | |
| Afrique du Sud | |
| Égypte | |
| Reste du Moyen-Orient et de l'Afrique |
| Par type de service | Paiements et décaissements | |
| Encaissements et créances | ||
| Liquidité et concentration de trésorerie | ||
| Services de compte, reporting d'information et connectivité bancaire | ||
| Cartes de paiement commerciales | ||
| Par segment de clientèle | Grandes entreprises et multinationales | |
| Clients des marchés intermédiaires / banques commerciales | ||
| Clients institutions financières | ||
| Secteur public et organisations à but non lucratif | ||
| Par type de prestataire | Banques de transaction mondiales | |
| Banques commerciales régionales / nationales | ||
| Prestataires spécialisés non bancaires de trésorerie opérationnelle | ||
| Par secteur d'activité | Sociétés financières | |
| Industrie manufacturière et industrielle | ||
| Commerce de détail, biens de consommation et commerce électronique | ||
| Technologies de l'information et télécommunications | ||
| Santé et sciences de la vie | ||
| Énergie et services publics | ||
| Transport et logistique | ||
| Gouvernement et secteur public | ||
| Autres secteurs d'activité | ||
| Par géographie | Amérique du Nord | États-Unis |
| Canada | ||
| Mexique | ||
| Amérique du Sud | Brésil | |
| Argentine | ||
| Reste de l'Amérique du Sud | ||
| Europe | Royaume-Uni | |
| Allemagne | ||
| France | ||
| Italie | ||
| Espagne | ||
| Reste de l'Europe | ||
| Asie-Pacifique | Chine | |
| Japon | ||
| Inde | ||
| Corée du Sud | ||
| Australie | ||
| Indonésie | ||
| Thaïlande | ||
| Malaisie | ||
| Singapour | ||
| Viêt Nam | ||
| Reste de l'Asie-Pacifique | ||
| Moyen-Orient et Afrique | Arabie saoudite | |
| Émirats arabes unis | ||
| Turquie | ||
| Afrique du Sud | ||
| Égypte | ||
| Reste du Moyen-Orient et de l'Afrique | ||


Questions clés auxquelles le rapport répond
Qu'est-ce qui stimule l'adoption des services de gestion de trésorerie ?
Les rails de paiement en temps réel, la migration vers l'ISO 20022, les plateformes cloud et les prévisions basées sur l'intelligence artificielle augmentent la demande d'outils de trésorerie connectés.
Quelle catégorie de service détient la plus grande part de revenus des services de gestion de trésorerie ?
Les paiements et décaissements détenaient une part de revenus de 33,8 % en 2025.
Quel service de trésorerie devrait connaître la croissance la plus rapide ?
Les services de compte, le reporting d'information et la connectivité bancaire devraient croître à un CAGR de 7,1 % jusqu'en 2031.
Quel groupe de clients utilise le plus largement les plateformes de trésorerie ?
Les grandes entreprises et les multinationales détenaient une part de revenus de 37,2 % en 2025 en raison de leurs besoins multi-entités, transfrontaliers et de couverture.
Quelle région se développe le plus rapidement pour les services de trésorerie ?
L'Amérique du Sud devrait croître à un CAGR de 7,5 % jusqu'en 2031, soutenue par l'infrastructure de paiement et de finance ouverte du Brésil.
Qu'est-ce qui limite l'adoption de la technologie de trésorerie ?
La complexité d'intégration et les risques de sécurité liés aux tiers peuvent retarder le déploiement, en particulier pour les organisations disposant de systèmes fragmentés.
Dernière mise à jour de la page le:



