
Taille et part du marché des paiements instantanés de compte à compte (A2A)
VUE D’ENSEMBLE DU MARCHÉ
| Période d'étude | 2020 - 2031 |
|---|---|
| Taille du Marché (2026) | 125.30 Trillions de dollars américains |
| Taille du Marché (2031) | 188.60 Trillions de dollars américains |
| Growth Rate (2026 - 2031) | 8.50 % |
| Marché à la Croissance la Plus Rapide | Moyen-Orient et Afrique |
| Plus Grand Marché | Asie-Pacifique |
| Concentration du Marché | Faible |
Acteurs majeurs *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier Image © Mordor Intelligence. La réutilisation nécessite une attribution sous CC BY 4.0. | |
Analyse du marché des paiements instantanés de compte à compte (A2A) par Mordor Intelligence
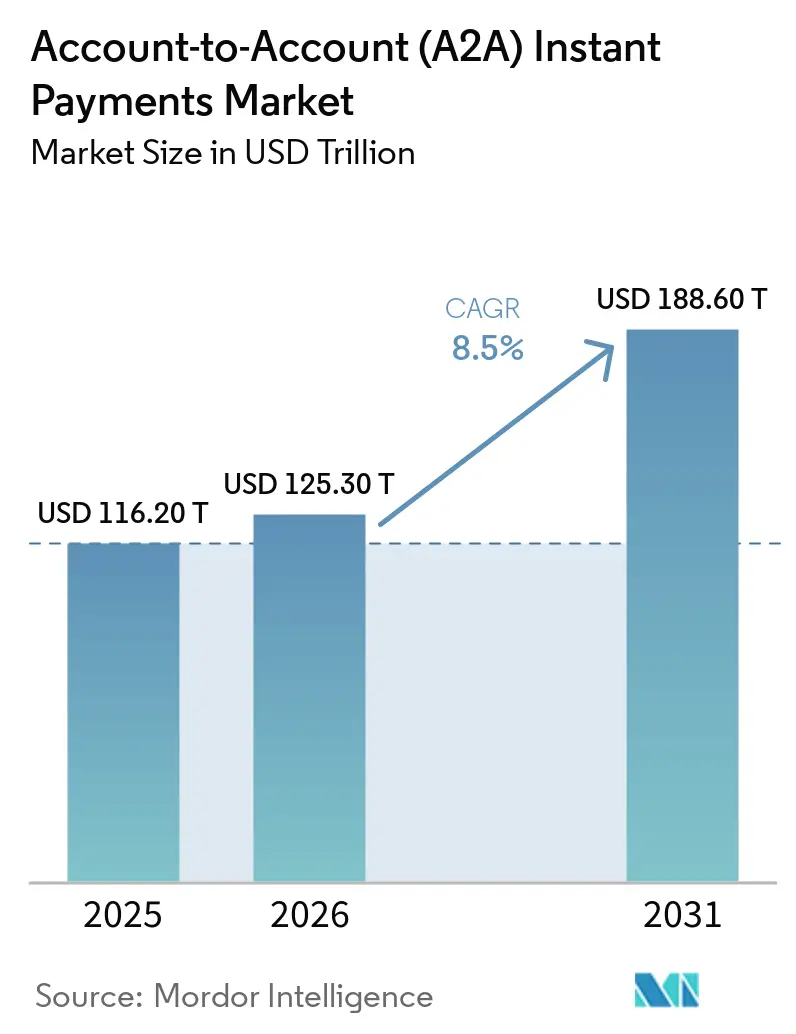
La taille du marché des paiements instantanés de compte à compte (A2A) devrait passer de 116,20 trillions USD en 2025 à 125,30 trillions USD en 2026 et devrait atteindre 188,60 trillions USD d'ici 2031 à un CAGR de 8,5 % sur la période 2026-2031.
Le marché des paiements instantanés de compte à compte s'éloigne du règlement par lots et des circuits de paiement reposant sur plusieurs intermédiaires. Les systèmes de paiement en temps réel nationaux fournissent désormais une infrastructure de base qui arrive à maturité au sein des marchés nationaux et commence à se connecter au-delà des frontières. La réglementation accélère cette transition en faisant des virements instantanés et des capacités de vérification des exigences de service standard dans les principales juridictions de paiement. Des coûts de transaction réduits peuvent créer des marges permettant aux commerçants de soutenir les incitations aux consommateurs et de modifier les choix lors du passage en caisse. Le marché des paiements instantanés de compte à compte doit également renforcer la prévention de la fraude, la gestion des litiges et la protection des consommateurs s'il veut concurrencer plus directement les méthodes de paiement par carte établies.
Principaux enseignements du rapport
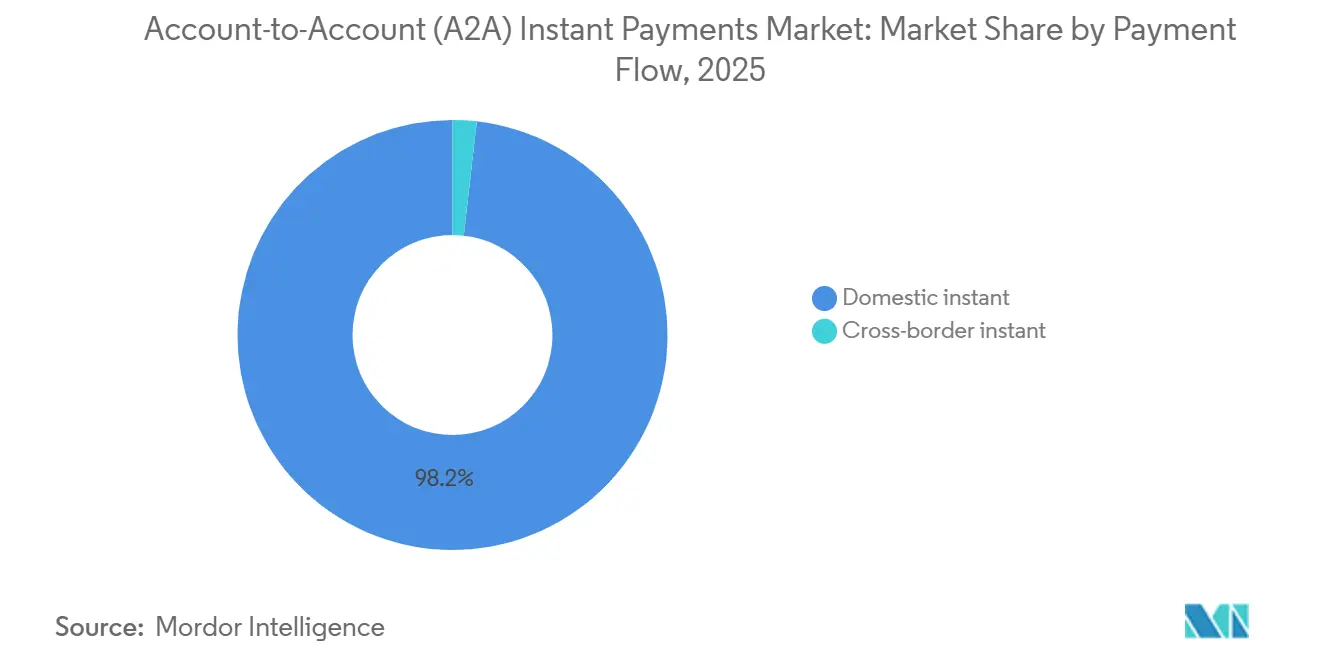
- Par flux de paiement, les paiements instantanés nationaux ont capturé 98,2 % de la part du marché des paiements instantanés de compte à compte (A2A) en 2025, tandis que les paiements instantanés transfrontaliers devraient croître à un CAGR de 15,2 % jusqu'en 2031.
- Par type de transaction, les paiements B2B ont capturé 49,7 % de la part du marché des paiements instantanés de compte à compte (A2A) en 2025, tandis que les paiements P2B devraient croître à un CAGR de 12,3 % jusqu'en 2031.
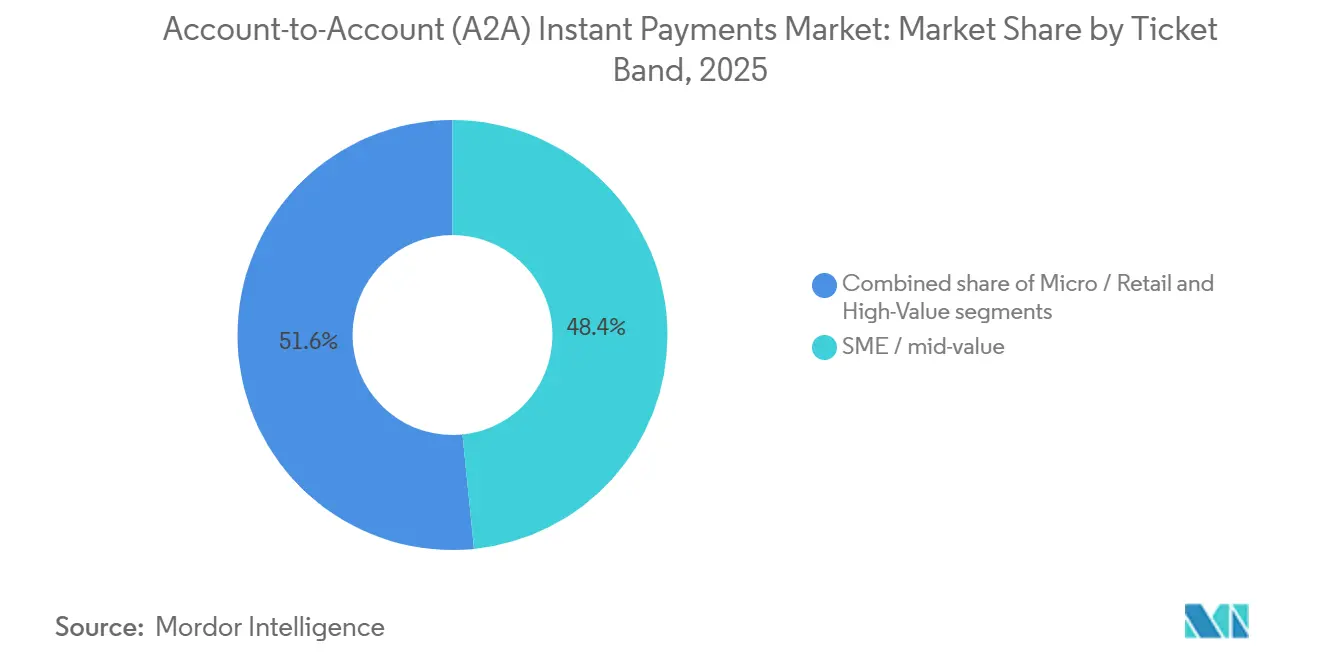
- Par tranche de montant, les transactions PME et de valeur moyenne ont capturé 48,4 % de la part du marché des paiements instantanés de compte à compte (A2A) en 2025, tandis que les transactions micro et de détail devraient croître à un CAGR de 13,6 % jusqu'en 2031.
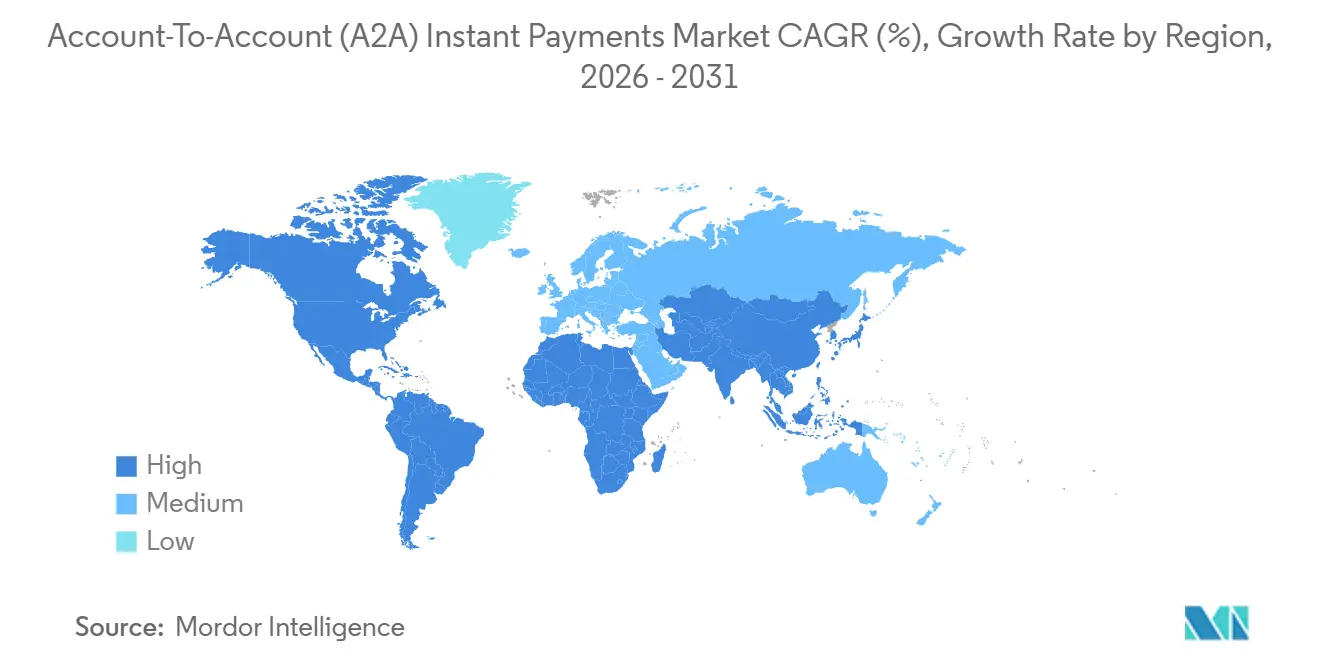
- Par géographie, l'Asie-Pacifique a capturé 67,5 % de la part du marché des paiements instantanés de compte à compte (A2A) en 2025, tandis que le Moyen-Orient et l'Afrique devraient croître à un CAGR de 14,7 % jusqu'en 2031.
Note : La taille du marché et les prévisions figurant dans ce rapport sont générées à l'aide du cadre d'estimation exclusif de Mordor Intelligence, mis à jour avec les dernières données et informations disponibles en janvier 2026.
Tendances et perspectives mondiales du marché des paiements instantanés de compte à compte (A2A)
Analyse de l'impact des moteurs*
| Moteur | (~) % d'impact sur les prévisions de CAGR | Pertinence géographique | Calendrier d'impact |
|---|---|---|---|
| Mandats réglementaires et soutien du secteur public | +2.3% | Mondial, Union européenne, Inde, Royaume-Uni, Brésil, Moyen-Orient et Afrique | Court terme (≤ 2 ans) |
| Demande des consommateurs et des commerçants pour des paiements plus rapides et moins coûteux | +1.7% | Mondial, avec un accent sur l'Europe, l'Asie-Pacifique et l'Amérique du Nord | Moyen terme (2-4 ans) |
| Open Banking et initiation de paiement basée sur les API | +1.5% | Union européenne, Royaume-Uni, Brésil, Australie et activité nord-américaine émergente | Moyen terme (2-4 ans) |
| Expansion des cas d'usage pour les consommateurs, les commerçants et les entreprises | +1.1% | Mondial | Moyen terme (2-4 ans) |
| Participation accrue des prestataires de services de paiement non bancaires | +0.8% | Union européenne, Royaume-Uni et Asie-Pacifique | Court terme (≤ 2 ans) |
| Interopérabilité transfrontalière des systèmes de paiement instantané | +0.7% | Association des nations de l'Asie du Sud-Est, Moyen-Orient et Afrique, Union européenne et Amérique du Sud | Long terme (≥ 4 ans) |
| Source: Mordor Intelligence | |||
Mandats réglementaires et soutien du secteur public pour les paiements instantanés
Le règlement de l'Union européenne sur les paiements instantanés a transformé une capacité facultative en obligation de référence pour les prestataires de services de paiement. Le règlement a appliqué les délais d'envoi et de vérification du bénéficiaire à partir d'octobre 2025 pour les prestataires de la zone euro et aligne la tarification des virements instantanés sur celle des virements conventionnels[1]https://www.ecb.europa.eu/paym/retail/instant_payments/html/instant_payments_regulation.en.html. La Banque centrale européenne a également permis aux prestataires de services de paiement non bancaires éligibles d'accéder directement à TARGET en octobre 2025, réduisant la dépendance aux bilans bancaires pour le règlement des paiements instantanés en euros et élargissant la participation au marché des paiements instantanés de compte à compte (A2A). Le Brésil et l'Inde montrent comment les règles opérationnelles et les politiques de tarification peuvent stimuler l'adoption. Le Pix brésilien fonctionne comme un rail à frais nuls et a atteint 86 % de participation de la population adulte. L'UPI indien fonctionne selon un modèle à taux d'escompte marchand nul et représentait 84 % du volume des paiements de détail en juin 2026. Ces modèles réduisent les obstacles de coût pour les consommateurs et les commerçants tout en offrant aux prestataires une large base installée pour des services supplémentaires. Le marché des paiements instantanés de compte à compte (A2A) dépend autant des choix politiques régissant l'accès, la tarification et la participation que du déploiement technologique.
Open Banking et initiation de paiement A2A basée sur les API
L'open banking connecte de plus en plus directement les comptes bancaires des clients aux flux de paiement des commerçants. Au deuxième trimestre 2026, 247 des 357 prestataires tiers réglementés par l'EEE détenaient des autorisations d'initiation de paiement, représentant plus de 69 % de l'écosystème. L'activité d'initiation de paiement est également en expansion, avec une augmentation de 53 % en glissement annuel de l'activité d'open banking liée aux paiements au Royaume-Uni. Le 2 juin 2026, l'initiative de paiement du Royaume-Uni a lancé son dispositif commercial de paiements récurrents variables (cVRP), permettant des paiements récurrents via l'infrastructure d'open banking[2]https://www.fca.org.uk/news/statements/open-banking-launch-uk-payments-initiative-scheme. eBay a introduit Pay by Bank à sa caisse au Royaume-Uni via TrueLayer, tandis que Stripe et TrueLayer ont lancé Pay by Bank en France et en Allemagne, étendant les paiements de compte à compte (A2A) au commerce européen. Par ailleurs, le projet Aperta de la BRI, publié le 29 mai 2026, a démontré l'interopérabilité de la finance ouverte transfrontalière entre le Royaume-Uni, les Émirats arabes unis, le Brésil, Hong Kong RAS et l'Inde. Le projet a mis en évidence le potentiel d'une infrastructure commune basée sur les API pour connecter les réseaux nationaux. Ces développements renforcent les perspectives des paiements A2A à mesure que l'interopérabilité, les capacités de paiement récurrent et l'acceptation par les commerçants s'améliorent sur les marchés.
Expansion des cas d'usage A2A instantanés dans les paiements des consommateurs, des commerçants et des entreprises
La Réserve fédérale a porté la limite par transaction de FedNow à 10 millions USD en novembre 2025, élargissant son utilisation aux paiements de trésorerie, aux grands fournisseurs et aux paiements immobiliers commerciaux. FedNow a réglé 8 413 402 transactions d'une valeur de 853,4 milliards USD en 2025, avec un volume de transactions en hausse de 458,9 % par rapport à 2024[3]https://www.frbservices.org/resources/financial-services/fednow/volume-value-stats. Au deuxième trimestre 2026, le volume a augmenté de 83,2 % pour atteindre 4 997 811 transactions, tandis que la valeur moyenne des paiements a diminué à 54 957 USD, indiquant une utilisation plus large par les petites et moyennes entreprises et les consommateurs. Les entreprises évaluent également les paiements instantanés pour la gestion de la liquidité. Selon Adaptive, 7 directeurs financiers sur 10 utilisent le calendrier des paiements instantanés comme décision de trésorerie, permettant aux entreprises de conserver leur liquidité jusqu'à l'échéance des obligations. Le marché des paiements instantanés de compte à compte (A2A) peut donc soutenir les décisions de fonds de roulement en plus d'un règlement plus rapide. RTP et FedNow ont ensemble réglé plus de 2 trillions USD en 2025, soulignant pourquoi les banques et les prestataires de paiement étendent les services de paiement instantané au-delà des transferts de personne à personne.
Demande des consommateurs et des commerçants pour des paiements plus rapides et moins coûteux
La demande des consommateurs et des commerçants s'élargit à mesure que les méthodes basées sur les comptes deviennent disponibles dans des parcours de paiement familiers. TrueLayer a traité plus de 1 milliard USD de transactions lors du week-end du Black Friday 2025, démontrant que Pay by Bank peut fonctionner pendant les périodes de forte demande de commerce électronique. GoCardless a servi plus de 350 000 entreprises dans le monde. Son expansion de juillet 2026 vers Sage Business Cloud Accounting a intégré Pay by Bank dans le flux de travail utilisé par les petites et moyennes entreprises au Royaume-Uni et en Irlande, réduisant le travail de mise en œuvre pour les petites entreprises. Le modèle de paiement indien illustre les différents rôles du volume et de la valeur des transactions. UPI a traité 85,5 % des transactions de paiement indiennes en volume mais représentait 9,5 % de la valeur totale des paiements[4]https://economictimes.indiatimes.com/industry/banking/finance/upi-processes-85-of-indias-payment-volumes-but-just-9-5-of-value-rtgs-dominates-at-68-6/articleshow/131179619.cms. Les transactions des consommateurs peuvent générer des volumes de paiement élevés même lorsque les transactions commerciales représentent une valeur plus importante. Le marché des paiements instantanés de compte à compte (A2A) peut soutenir les deux types d'activité. Les paiements à haute fréquence et de faible valeur renforcent l'utilisation quotidienne, tandis que les paiements plus importants soutiennent la création de valeur commerciale. L'adoption par les commerçants dépendra d'une confirmation de paiement fiable, d'une intégration simple et de contrôles anti-fraude.
Analyse de l'impact des freins*
| Frein | (~) % d'impact sur les prévisions de CAGR | Pertinence géographique | Calendrier d'impact |
|---|---|---|---|
| Fraude par virement autorisé et coûts de responsabilité | -0.6% | Royaume-Uni, Union européenne et mondial | Court terme (≤ 2 ans) |
| Avantages des paiements par carte en matière de crédit, de récompenses et de protection des consommateurs | -0.8% | Amérique du Nord, Union européenne et Australie | Long terme (≥ 4 ans) |
| Fragmentation des rails de paiement, des normes et de la gouvernance transfrontalière | -0.5% | Corridors transfrontaliers mondiaux | Long terme (≥ 4 ans) |
| Complexité de la fraude en temps réel, de la liquidité et de la gestion des exceptions | -0.4% | Mondial | Moyen terme (2-4 ans) |
| Source: Mordor Intelligence | |||
Fraude par virement autorisé et coûts de responsabilité associés
La fraude par virement autorisé reste une contrainte importante car les virements instantanés sont difficiles à annuler après le règlement. Au cours de la première année du régime de remboursement obligatoire du régulateur des systèmes de paiement du Royaume-Uni, 269 000 demandes de remboursement pour fraude par virement autorisé ont été déposées. Parmi celles-ci, 188 000 étaient éligibles et 88 % ont été remboursées. Les remboursements ont totalisé 173 millions GBP (220 millions USD), avec un plafond de 85 000 GBP (108 000 USD) par demande. Les prestataires de services de paiement émetteurs et récepteurs ont partagé les coûts à parts égales, encourageant l'investissement dans la surveillance des comptes bénéficiaires et la détection des comptes mules. Le risque de fraude accroît également le besoin de contrôles préventifs. Visa a signalé que les virements frauduleux ont coûté aux consommateurs et aux entreprises de l'Union européenne 2,5 milliards EUR (2,7 milliards USD) en 2024. En 2025, le Conseil européen des paiements a averti que l'intelligence artificielle générative pourrait permettre aux fraudeurs d'utiliser des deepfakes audio et vidéo à grande échelle, réduisant le temps disponible pour l'intervention humaine. Le marché des paiements instantanés de compte à compte (A2A) nécessite un filtrage en temps réel pour identifier les bénéficiaires suspects avant que les fonds ne quittent un compte. Les règles de responsabilité continueront d'influencer le coût de la mise en œuvre de ces contrôles.
Avantages concurrentiels des paiements par carte en matière de crédit, de récompenses et de protection des consommateurs
Les paiements par carte conservent des avantages en matière de crédit, de programmes de fidélité et de protection des acheteurs. Les cartes représentaient 84 % des dépenses de détail au Royaume-Uni en termes de chiffre d'affaires en 2026. Les paiements par virement basés sur les comptes ne fournissent pas de droits automatiques de rétrofacturation après l'exécution d'un virement. Le recouvrement peut nécessiter une négociation directe avec le destinataire. Cela préoccupe les consommateurs qui achètent des biens défectueux ou non livrés. Cela place également la protection des clients au cœur de la concurrence entre les méthodes de paiement. La Réserve fédérale a noté en juillet 2025 que certaines implémentations de paiement basées sur les comptes manquaient de voies claires d'escalade des litiges. La responsabilité peut se déplacer entre la banque, le prestataire tiers et le commerçant. Visa a lancé A2A Protect amélioré le 1er septembre 2026, intégrant l'intelligence artificielle de Featurespace pour un score de fraude unifié en temps réel. Le produit aide les banques à intervenir avant que les fonds ne quittent le compte d'un client. Le marché des paiements instantanés de compte à compte (A2A) pourrait donc inclure des prestataires de réseaux de cartes qui fournissent des capacités de gestion des risques et de protection plutôt que de s'appuyer uniquement sur l'interchange. Cela pourrait limiter la compression des frais que les commerçants attendent des paiements directs par compte.
*Nos prévisions considèrent les impacts des moteurs et des contraintes comme directionnels et non additifs. Les prévisions d'impact reflètent la croissance de référence, les effets de composition et les interactions entre variables.
Analyse des segments
Par flux de paiement : les rails nationaux soutiennent le volume actuel, tandis que les paiements transfrontaliers mènent la croissance prévisionnelle
Les paiements instantanés nationaux représentaient 98,2 % de la taille du marché des paiements instantanés de compte à compte (A2A) en 2025. L'UPI indien a traité 24 162 crore de transactions au cours de l'exercice 2025-26. Ces transactions étaient évaluées à 3,7 trillions USD, et l'UPI représentait 84 % des transactions de paiement de détail en juin 2026. Le Pix brésilien a traité 79,8 milliards de transactions en 2025. C'était 25,7 % de plus qu'en 2024. Les transactions Pix étaient évaluées à 35,36 trillions BRL (6,04 trillions USD) et représentaient une part de 54,7 % des transactions de détail brésiliennes.
Les rails nationaux ont encore besoin de normes communes avant de pouvoir se connecter efficacement entre les juridictions. SWIFT a rendu ISO 20022 obligatoire pour les instructions de paiement transfrontalier en novembre 2025. Les paiements instantanés transfrontaliers devraient croître à un CAGR de 15,2 % de 2026 à 2031, ce qui en fait le flux de paiement le plus rapide. La Banque des règlements internationaux a identifié l'interconnexion des systèmes de paiement rapide comme le mécanisme à plus fort potentiel pour réduire les coûts des paiements de détail transfrontaliers. Le projet Aperta a également montré qu'une couche API neutre peut soutenir l'interopérabilité entre 5 juridictions. Des règles divergentes en matière de lutte contre le blanchiment d'argent, de finalité du règlement et de modèles de change continueront d'affecter le rythme du déploiement transfrontalier.


Par type de transaction : les paiements B2B ancrent la valeur, tandis que les paiements P2B étendent l'adoption par les commerçants
Les paiements B2B représentaient 49,7 % de la taille du marché des paiements instantanés de compte à compte (A2A) en 2025. La limite de 10 millions USD de FedNow a offert aux paiements de trésorerie et de fournisseurs plus importants une option pratique de paiement instantané. FedNow a enregistré une moyenne de 99 414 USD par transaction au cours de 2025. Ce niveau d'activité soutient le rôle des paiements basés sur les comptes dans le règlement des entreprises. Une enquête a révélé que 29 % des entreprises américaines dont le chiffre d'affaires dépasse 25 millions USD considèrent l'intégration des systèmes de planification des ressources d'entreprise et de trésorerie comme l'amélioration la plus importante nécessaire pour la performance des paiements en temps réel. Cela montre que l'intégration opérationnelle reste une condition d'adoption importante.
Les paiements P2B devraient se développer à un CAGR de 12,3 % de 2026 à 2031. Le dispositif de paiements récurrents variables commerciaux de l'initiative de paiement du Royaume-Uni permet la facturation récurrente Pay by Bank. Le lancement d'eBay au Royaume-Uni et le déploiement de Stripe en France et en Allemagne montrent une utilisation croissante du côté des commerçants. Les paiements de gouvernement à personne et de personne à gouvernement s'étendent également via des programmes de prestations directes en Inde et en Arabie saoudite. Les données de remise structurées ISO 20022 peuvent aider les paiements interentreprises et entre entreprises et gouvernements en permettant la réconciliation automatisée des factures. Le secteur des paiements instantanés de compte à compte (A2A) devient donc pertinent pour les processus de commerce récurrent et de paiement administratif, et pas seulement pour les transferts immédiats des consommateurs.
Par tranche de montant : les paiements PME et de valeur moyenne mènent en valeur, tandis que les paiements micro et de détail ajoutent du volume
Les transactions PME et de valeur moyenne représentaient 48,4 % de la taille du marché des paiements instantanés de compte à compte (A2A) en 2025. L'augmentation de la limite de FedNow ciblait les paiements de trésorerie, de fournisseurs, de paie et immobiliers. Sa valeur moyenne de transaction de 99 414 USD en 2025 indiquait une utilisation institutionnelle avant une adoption plus large par les consommateurs. Les paiements instantanés de haute valeur peuvent réduire la dépendance au crédit intrajournalier pour les décaissements urgents. L'adoption de RTP était de 17 % parmi les entreprises américaines dont le chiffre d'affaires dépasse 25 millions USD. L'adoption était de 3 % parmi les petites entreprises, liant l'adoption à la complexité de la trésorerie.
Les transactions micro et de détail devraient croître à un CAGR de 13,6 % de 2026 à 2031. FedNow a traité 4 997 811 transactions au deuxième trimestre 2026, tandis que la valeur agrégée était de 274,7 milliards USD. Sa valeur moyenne de paiement a chuté de 44,7 % à 54 957 USD. Ce schéma indique une participation accrue des petites institutions et des cas d'usage de paiement des consommateurs. La part élevée du volume de transactions de l'UPI et sa part plus faible de la valeur totale des paiements démontrent de même le rôle des micropaiements dans la croissance de l'utilisation. Les champs de données ISO 20022 peuvent réduire le travail de réconciliation pour les micro-commerçants qui participent aux chaînes d'approvisionnement des entreprises.
Analyse géographique
L'Asie-Pacifique détenait 67,5 % du marché mondial des paiements instantanés de compte à compte (A2A) en 2025. L'UPI a traité 24 162 crore de transactions au cours de l'exercice 2025-26, et les volumes mensuels ont dépassé 2 300 crore pour la première fois en mai 2026. L'UPI opère dans 11 pays et représente 49 % des volumes mondiaux de paiements en temps réel. Le Pix brésilien a enregistré 79,8 milliards de transactions au cours de 2025. Pix a atteint plus de 170 millions d'utilisateurs individuels en 2026 et a dépassé 7 milliards de transactions mensuelles. PayNow de Singapour est opérationnel avec l'UPI, tandis que DuitNow de Malaisie, PromptPay de Thaïlande, QRIS d'Indonésie et NAPAS du Vietnam progressent à travers des corridors de paiement bilatéraux.
La région Moyen-Orient et Afrique devrait croître à un CAGR de 14,7 % de 2026 à 2031. La plateforme Buna du Fonds monétaire arabe s'est étendue au Raast du Pakistan en octobre 2025. Cette expansion reflète l'intérêt de la région pour la connexion des systèmes de paiement instantané nationaux à travers les corridors. En Amérique du Nord, FedNow et RTP ont ensemble réglé plus de 2 trillions USD en 2025. La règle de la section 1033 du Bureau de protection financière des consommateurs reste une variable pour le développement de l'open banking aux États-Unis. Les prestataires de paiement dans la région doivent également aborder l'accès pour les petites institutions financières à mesure qu'ils étendent les services de paiement basés sur les comptes.
L'environnement réglementaire européen a accéléré l'adoption structurelle en 2025. Le règlement de l'Union européenne a exigé des prestataires de services de paiement de la zone euro qu'ils proposent des virements instantanés et la vérification du bénéficiaire à partir d'octobre 2025. Le règlement s'applique à 3 000 prestataires de services de paiement. PSD3 et le règlement sur les services de paiement ont été approuvés par le COREPER en avril 2026 et devraient soutenir des règles d'open banking harmonisées d'ici 2028. En Amérique du Sud, Pix représentait 54,7 % des paiements de détail au second semestre 2025. L'Argentine et d'autres pays d'Amérique du Sud maintiennent des systèmes de paiement instantané émergents soutenus par des mandats de numérisation des banques centrales.

Paysage concurrentiel
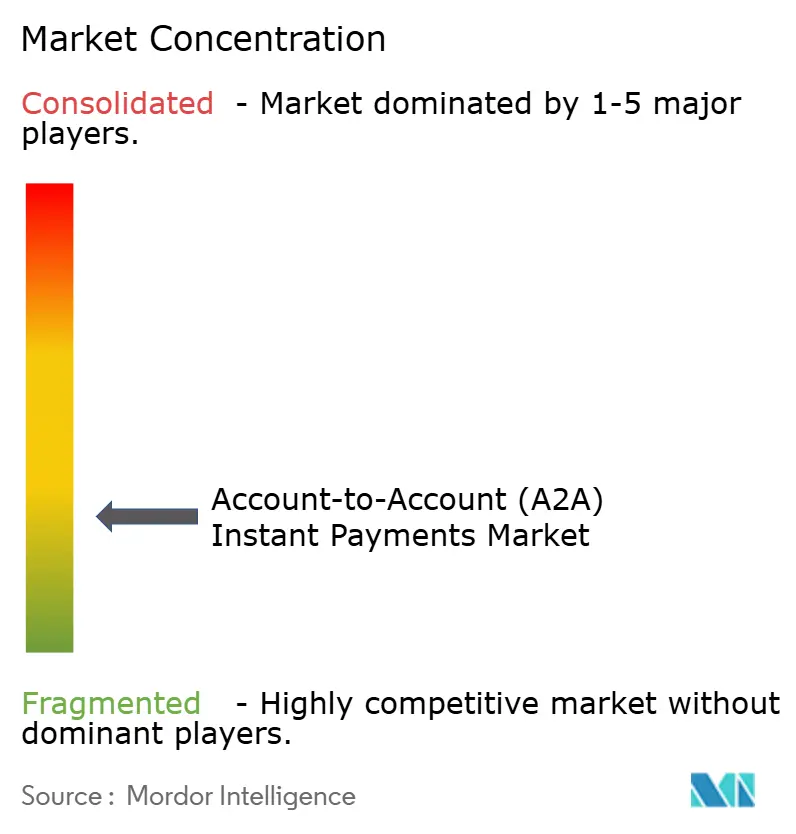
Le marché des paiements instantanés de compte à compte (A2A) est fragmenté. Trustly, TrueLayer, GoCardless, Token.io, Yapily, Volt, Brite Payments, Plaid et Dwolla se font concurrence par la couverture API, la fiabilité et la profondeur de la gestion de la fraude. Mollie a acquis GoCardless en août 2026, formant une entité combinée servant plus de 350 000 entreprises dans plus de 30 marchés. TrueLayer a finalisé l'acquisition de Zimpler en mai 2026 après approbation réglementaire. Elle a également acquis la fintech néerlandaise de paiement différé in3 au cours de 2026. La consolidation peut aider les prestataires à élargir leur couverture géographique, leurs capacités de paiement récurrent et leurs options de paiement complémentaires.
La différenciation technologique se concentre sur le renseignement anti-fraude en temps réel et la vérification des bénéficiaires. Visa a lancé A2A Protect amélioré le 1er septembre 2026, combinant l'intelligence artificielle de Featurespace avec un score de fraude unifié. ACI Worldwide a intégré l'application Confirm de Kinexys by J.P. Morgan dans sa plateforme anti-fraude en avril 2026. L'intégration intègre la vérification des bénéficiaires dans tous les types de flux de paiement. L'IQ Score de Feedzai fournit un score de risque de fraude en temps réel en utilisant des renseignements anonymisés et agrégés dérivés de son réseau de transactions annuelles mondiales de 9 trillions USD. La solution permet aux institutions financières d'évaluer les transactions par rapport aux signaux de fraude à l'échelle du réseau et d'identifier les activités à haut risque avant que les fonds ne quittent le compte, aidant les prestataires de paiement à renforcer la prévention de la fraude pour les paiements en temps réel et de compte à compte.
Le marché des paiements instantanés de compte à compte (A2A) présente des opportunités ouvertes en matière d'interopérabilité transfrontalière pour les corridors PME. Les prestataires peuvent également offrir une réconciliation B2B en temps réel qui connecte les données de paiement aux systèmes de planification des ressources d'entreprise. L'identité numérique et les justificatifs de bénéficiaire vérifiés sont pertinents pour les transferts de haute valeur. Les petites institutions au Moyen-Orient et en Afrique et en Asie du Sud-Est peuvent avoir besoin d'une connectivité de paiement instantané plus accessible. Les exigences ISO 20022 et de vérification du bénéficiaire favorisent les prestataires disposant de connexions bancaires établies sur plusieurs marchés. L'investissement stratégique de HSBC dans Token.io en juin 2025 illustre comment les relations bancaires peuvent aider à développer cette infrastructure.
Leaders du secteur des paiements instantanés de compte à compte (A2A)
National Payments Corporation of India
Banco Central do Brasil
Visa
The Clearing House Payments Company
- *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier

Développements récents du secteur
- Septembre 2026 : Visa a lancé A2A Protect amélioré avec l'intégration de l'intelligence artificielle de Featurespace, fournissant aux banques un score de fraude unifié en temps réel pour stopper la fraude par virement autorisé avant que l'argent ne quitte les comptes.
- Août 2026 : Mollie a finalisé l'acquisition de GoCardless, formant une entité combinée servant plus de 350 000 entreprises dans plus de 30 marchés.
- Juillet 2026 : GoCardless et Sage ont élargi leur partenariat pour intégrer Pay by Bank directement dans Sage Business Cloud Accounting pour les PME au Royaume-Uni et en Irlande.
- Juin 2026 : GoCardless a lancé la fonctionnalité de paiement récurrent Pay by Bank parallèlement au dispositif de paiements récurrents variables commerciaux de l'initiative de paiement du Royaume-Uni.


Périmètre du rapport mondial sur le marché des paiements instantanés de compte à compte (A2A)
| Paiements instantanés nationaux |
| Paiements instantanés transfrontaliers |
| De personne à personne (P2P) |
| De personne à entreprise (P2B) |
| D'entreprise à personne (B2P) |
| D'entreprise à entreprise (B2B) |
| De personne à gouvernement (P2G) |
| De gouvernement à personne (G2P) |
| D'entreprise à gouvernement (B2G) |
| Autres |
| Micro / Détail |
| PME / Valeur moyenne |
| Haute valeur |
| Amérique du Nord | États-Unis |
| Canada | |
| Mexique | |
| Amérique du Sud | Brésil |
| Argentine | |
| Reste de l'Amérique du Sud | |
| Europe | Royaume-Uni |
| Allemagne | |
| France | |
| Italie | |
| Espagne | |
| Reste de l'Europe | |
| Asie-Pacifique | Chine |
| Japon | |
| Inde | |
| Corée du Sud | |
| Australie | |
| Indonésie | |
| Thaïlande | |
| Malaisie | |
| Singapour | |
| Vietnam | |
| Reste de l'Asie-Pacifique | |
| Moyen-Orient et Afrique | Arabie saoudite |
| Émirats arabes unis | |
| Turquie | |
| Afrique du Sud | |
| Égypte | |
| Reste du Moyen-Orient et de l'Afrique |
| Par flux de paiement | Paiements instantanés nationaux | |
| Paiements instantanés transfrontaliers | ||
| Par type de transaction | De personne à personne (P2P) | |
| De personne à entreprise (P2B) | ||
| D'entreprise à personne (B2P) | ||
| D'entreprise à entreprise (B2B) | ||
| De personne à gouvernement (P2G) | ||
| De gouvernement à personne (G2P) | ||
| D'entreprise à gouvernement (B2G) | ||
| Autres | ||
| Par tranche de montant | Micro / Détail | |
| PME / Valeur moyenne | ||
| Haute valeur | ||
| Par géographie | Amérique du Nord | États-Unis |
| Canada | ||
| Mexique | ||
| Amérique du Sud | Brésil | |
| Argentine | ||
| Reste de l'Amérique du Sud | ||
| Europe | Royaume-Uni | |
| Allemagne | ||
| France | ||
| Italie | ||
| Espagne | ||
| Reste de l'Europe | ||
| Asie-Pacifique | Chine | |
| Japon | ||
| Inde | ||
| Corée du Sud | ||
| Australie | ||
| Indonésie | ||
| Thaïlande | ||
| Malaisie | ||
| Singapour | ||
| Vietnam | ||
| Reste de l'Asie-Pacifique | ||
| Moyen-Orient et Afrique | Arabie saoudite | |
| Émirats arabes unis | ||
| Turquie | ||
| Afrique du Sud | ||
| Égypte | ||
| Reste du Moyen-Orient et de l'Afrique | ||


Questions clés auxquelles le rapport répond
Quels sont les facteurs qui stimulent l'adoption des paiements instantanés de compte à compte ?
La réglementation, l'initiation de paiement par open banking, l'acceptation par les commerçants et la demande de règlement immédiat soutiennent l'adoption. L'accès direct pour les prestataires non bancaires éligibles et les normes de données communes peuvent également élargir l'éventail des entreprises pouvant offrir des services de paiement basés sur les comptes.
Quelle est la taille du marché des paiements instantanés de compte à compte en 2026 ?
Le secteur s'élève à 125,3 trillions USD en 2026 et devrait atteindre 188,6 trillions USD d'ici 2031. Cette prévision reflète l'utilisation croissante des rails nationaux en temps réel et l'expansion progressive des arrangements de paiement transfrontaliers interopérables.
Quel flux de paiement connaît la croissance la plus rapide jusqu'en 2031 ?
Les paiements instantanés transfrontaliers devraient croître à un CAGR de 15,2 % de 2026 à 2031. La croissance dépend de l'interconnexion des systèmes de paiement, de la mise en œuvre d'ISO 20022 et d'approches praticables en matière de lutte contre le blanchiment d'argent, de règlement et d'exigences de change.
Quel type de transaction est en tête par valeur ?
Les paiements B2B représentaient 49,7 % de la valeur des transactions en 2025. Des limites de paiement plus élevées et des données de paiement qui soutiennent la réconciliation des factures peuvent accroître la pertinence des paiements instantanés pour la trésorerie, les fournisseurs, la paie et d'autres processus de paiement des entreprises.
Pourquoi les paiements par carte restent-ils une option concurrente ?
Les cartes conservent des fonctionnalités établies de crédit, de récompenses, de rétrofacturation et de protection des consommateurs. Les prestataires de paiement basés sur les comptes ont besoin d'une surveillance efficace de la fraude, de voies de litige claires et de protections crédibles des clients pour répondre aux préoccupations créées par les transferts de paiement irrévocables.
Quelle région connaît la croissance prévisionnelle la plus rapide ?
Le Moyen-Orient et l'Afrique devraient croître à un CAGR de 14,7 % de 2026 à 2031. Les efforts d'interconnexion transfrontalière et un accès plus large à l'infrastructure de paiement instantané peuvent soutenir la croissance dans les corridors de paiement nationaux et régionaux.
Dernière mise à jour de la page le:



