
Taille et part du marché du financement vert
VUE D’ENSEMBLE DU MARCHÉ
| Période d'étude | 2020 - 2031 |
|---|---|
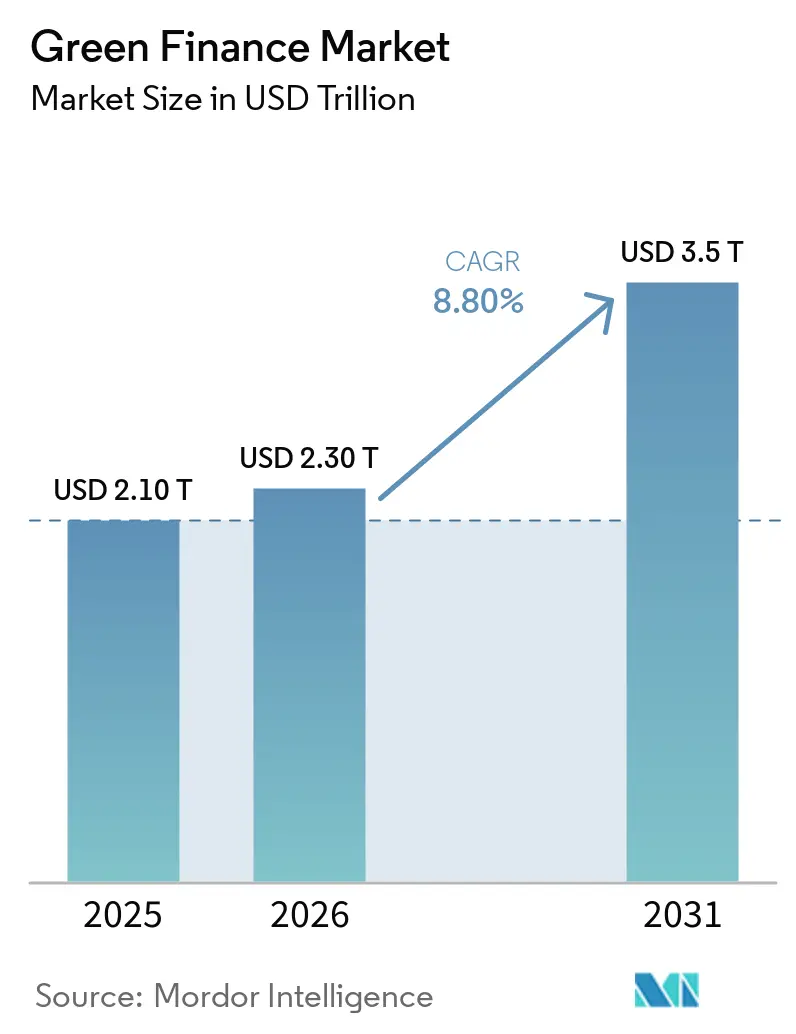
| Taille du Marché (2026) | 2.30 Trillions de dollars américains |
| Taille du Marché (2031) | 3.5 Trillions de dollars américains |
| Taux de croissance (2026 - 2031) | 8.80 % |
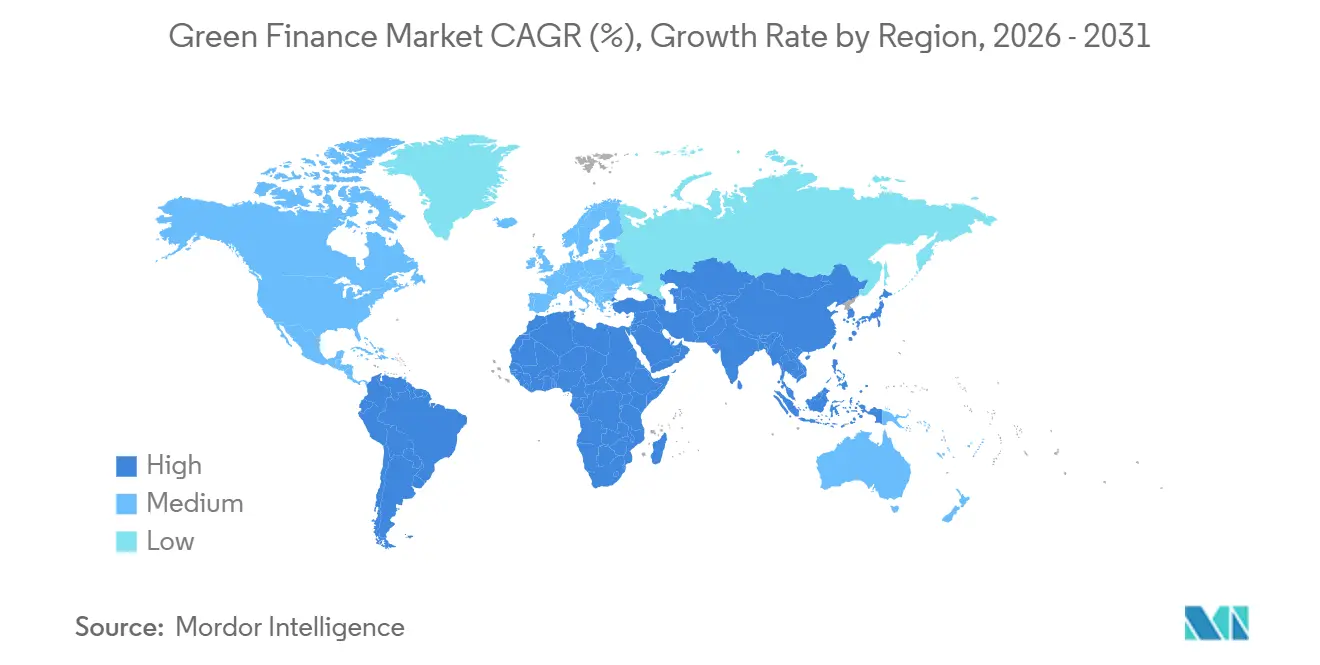
| Marché à la Croissance la Plus Rapide | Moyen-Orient et Afrique |
| Plus Grand Marché | Asie-Pacifique |
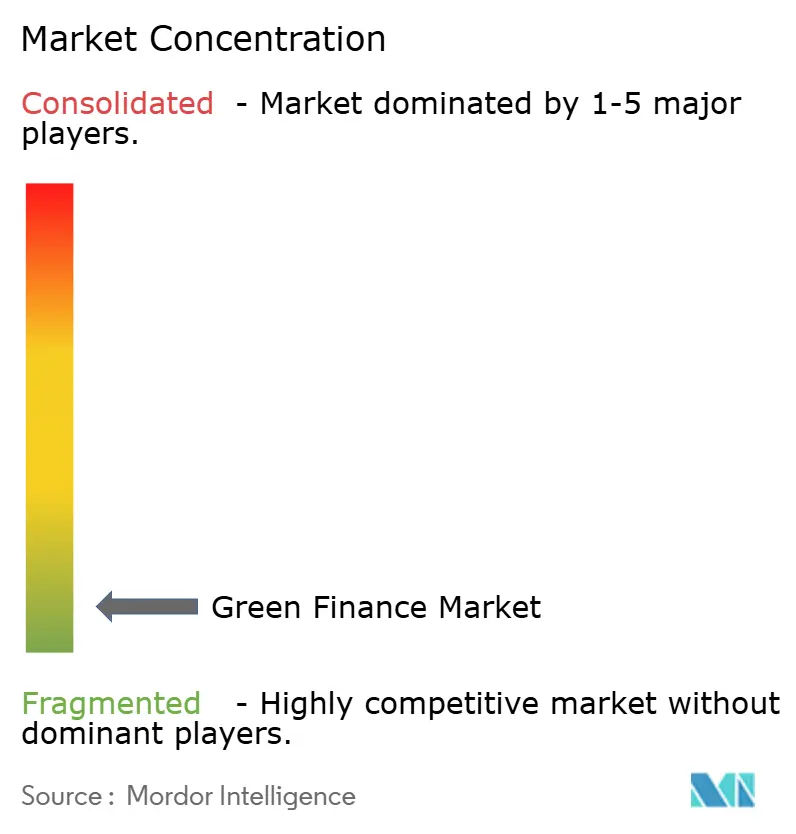
| Concentration du Marché | Faible |
Acteurs majeurs *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier Image © Mordor Intelligence. La réutilisation nécessite une attribution sous CC BY 4.0. | |
Analyse du marché du financement vert par Mordor Intelligence
Le marché du financement vert devrait croître de 2 100 milliards USD en 2025 à 3 500 milliards USD d'ici 2031, à un CAGR de 8,8 % sur la période 2026-2031. Le marché est soutenu par un rééquilibrage de l'allocation du capital vers des instruments labellisés, le volume cumulé des obligations durables labellisées atteignant 7 520 milliards USD en juin 2026. Les besoins annuels de financement de l'atténuation sont estimés à 7 800 milliards USD pour 2025-2030, créant des besoins de financement substantiels dans les secteurs de l'énergie, des transports, du bâtiment et des projets de résilience. La réglementation accroît l'importance des reportings crédibles et des examens externes, tandis que les prêteurs et les investisseurs développent des produits soutenant les actifs bas carbone. Cet environnement favorise les institutions capables de combiner des capacités de structuration, des données fiables et un accès à de larges pipelines de projets. Il crée également des opportunités pour le financement mixte, dans lequel les investisseurs commerciaux nécessitent un soutien public ou concessionnel pour participer à des projets en phase précoce.
Points clés du rapport
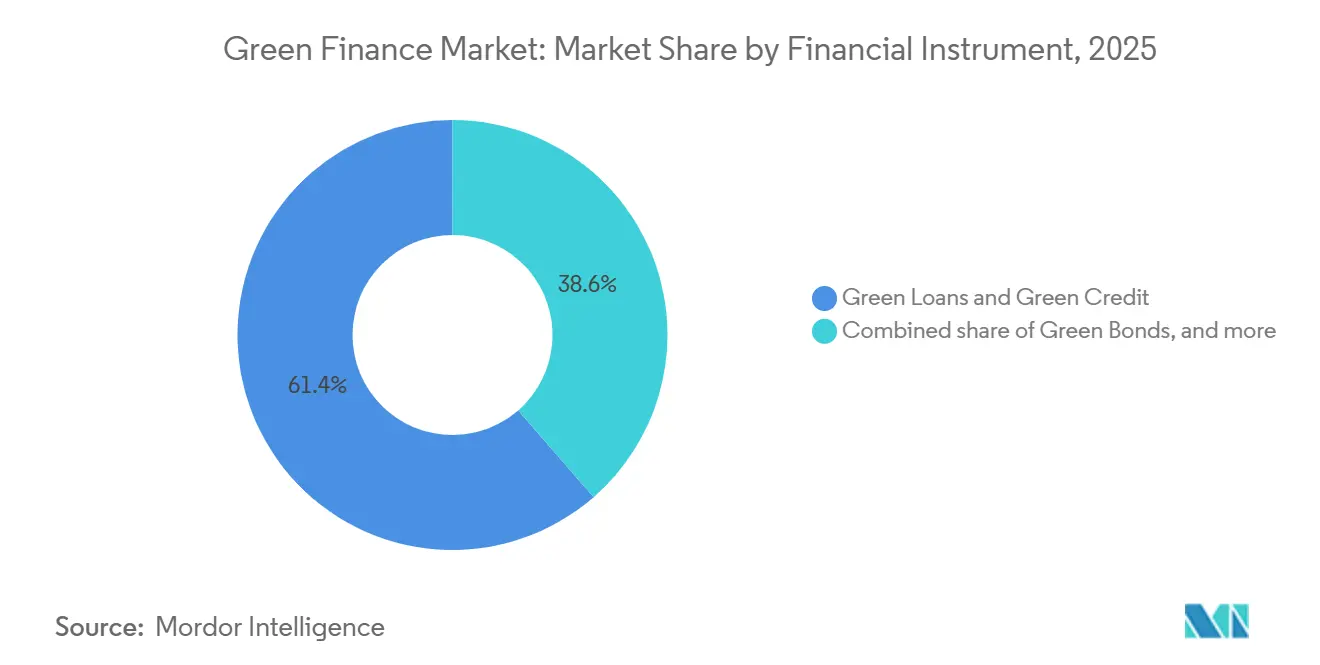
- Par instrument financier, les prêts verts et le crédit vert représentaient 61,4 % du marché du financement vert en 2025, tandis que les autres instruments de dette verte et de financement devraient croître à un CAGR de 11,5 % jusqu'en 2031.
- Par thème environnemental, l'efficacité énergétique, le stockage, les réseaux et les bâtiments verts représentaient 29,8 % du marché du financement vert en 2025, tandis que l'adaptation au changement climatique et la résilience devraient croître à un CAGR de 12,6 % jusqu'en 2031.
- Par émetteur ou emprunteur, les grandes entreprises non financières représentaient 39,3 % du marché du financement vert en 2025, tandis que les ménages et les particuliers devraient croître à un CAGR de 12,1 % jusqu'en 2031.
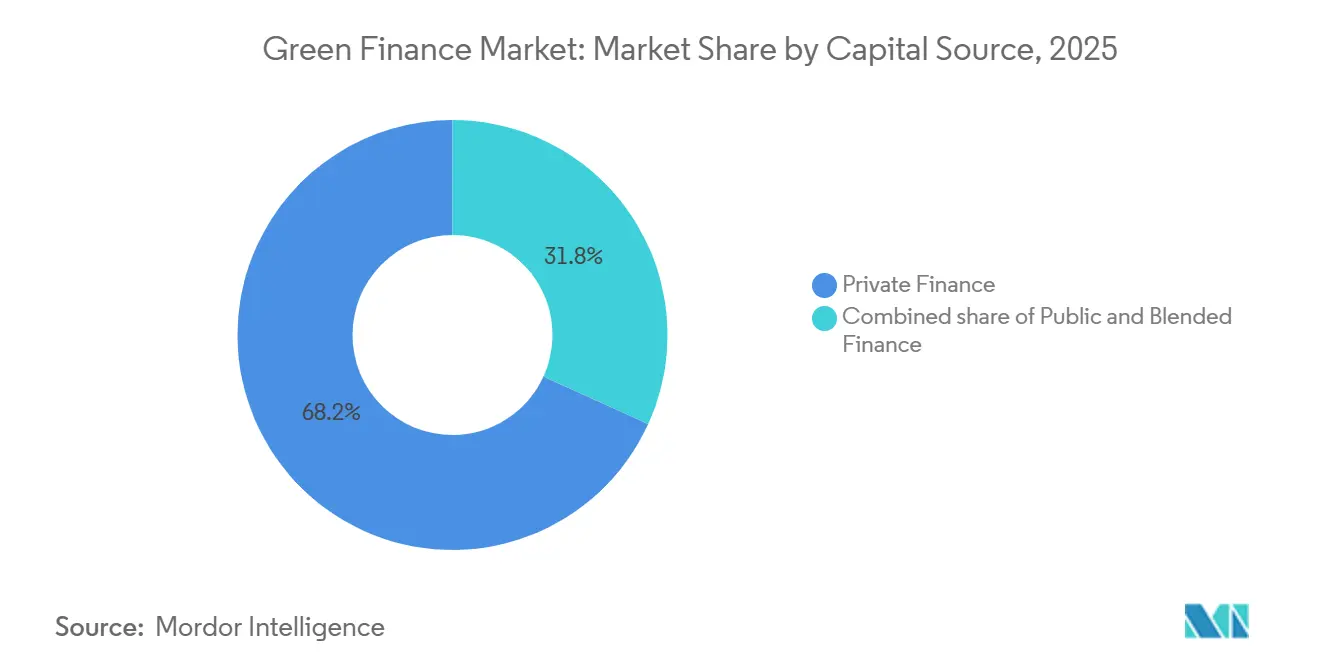
- Par source de capital, le financement privé représentait 68,2 % du marché du financement vert en 2025, tandis que le financement public-privé et le financement mixte devraient croître à un CAGR de 13,0 % jusqu'en 2031.
- Par objet du financement, le nouveau financement représentait 52,8 % du marché du financement vert en 2025, tandis que le refinancement devrait croître à un CAGR de 10,5 % jusqu'en 2031.
- Par géographie, l'Asie-Pacifique représentait 54,1 % du marché du financement vert en 2025, tandis que le Moyen-Orient et l'Afrique devraient croître à un CAGR de 11,0 % jusqu'en 2031.
Note : La taille du marché et les prévisions figurant dans ce rapport sont générées à l'aide du cadre d'estimation exclusif de Mordor Intelligence, mis à jour avec les dernières données et informations disponibles en janvier 2026.
Tendances et perspectives du marché mondial du financement vert
Analyse de l'impact des moteurs*
| Moteur | (~) % d'impact sur les prévisions de CAGR | Pertinence géographique | Horizon temporel |
|---|---|---|---|
| Expansion des taxonomies vertes et des réglementations en matière de finance durable | +1.8% | Mondial, avec des gains précoces en Europe, en Chine et dans l'Association des nations de l'Asie du Sud-Est | Court terme (≤ 2 ans) |
| Demande institutionnelle de produits d'investissement verts | +1.5% | Mondial, concentré en Amérique du Nord et en Europe | Moyen terme (2-4 ans) |
| Besoins croissants de financement des infrastructures bas carbone | +2.0% | Mondial | Long terme (≥ 4 ans) |
| Croissance et standardisation des marchés des obligations vertes et des prêts verts | +1.4% | Mondial, plus fort en Europe et en Asie-Pacifique | Moyen terme (2-4 ans) |
| Intégration du risque climatique dans l'allocation du capital des institutions financières | +1.0% | Mondial, avec des gains précoces en Europe et en Amérique du Nord | Moyen terme (2-4 ans) |
| Expansion des instruments de financement vert dans les marchés émergents | +1.2% | Asie-Pacifique, Moyen-Orient et Afrique, et Amérique du Sud | Long terme (≥ 4 ans) |
| Source: Mordor Intelligence | |||
Expansion des taxonomies vertes et des réglementations en matière de finance durable
La norme européenne en matière d'obligations vertes est devenue une infrastructure active pour le marché du financement vert en 2026. Le registre des examinateurs externes de l'Autorité européenne des marchés financiers est devenu opérationnel le 22 juin 2026, en vertu du règlement (UE) 2023/2631. Le règlement délégué de la Commission (UE) 2026/73 a également simplifié les critères d'examen technique pour les activités alignées sur la taxonomie. L'examen externe obligatoire renforce les exigences de vérification pour les émetteurs et accroît la valeur des prestataires disposant d'une capacité d'examen établie. Le catalogue des projets de soutien à la finance verte de la Chine, version 2025, est entré en vigueur en octobre 2025 et a créé un standard d'identification unique couvrant 9 domaines avec des champs d'éligibilité au niveau des activités et de réduction des émissions de gaz à effet de serre[1]. Ces cadres parallèles soutiennent la reconnaissance transfrontalière des produits, notamment l'émission d'obligations Panda et Dim Sum, bien que les émetteurs doivent encore satisfaire à des exigences locales distinctes.
Demande institutionnelle de produits d'investissement verts
La demande institutionnelle étend le marché du financement vert au-delà de l'émission traditionnelle d'obligations. L'Association de gestion d'actifs de Chine a publié des lignes directrices en juin 2026 exigeant que les fonds d'investissement durables investissent au moins 80 % de leurs actifs conformément aux objectifs de durabilité déclarés[2]. Cette exigence confère aux objectifs de durabilité un rôle plus formel dans la construction des fonds et le suivi des portefeuilles. Les dépenses mondiales d'investissement dans les énergies propres ont atteint 2 200 milliards USD en 2025, soit 65 % du total des dépenses d'investissement dans le secteur de l'énergie. Goldman Sachs Asset Management a lancé un fonds dédié aux obligations biodiversité en février 2025, structuré en tant que produit relevant de l'article 9 du règlement sur la publication d'informations en matière de durabilité dans le secteur des services financiers, aligné sur les objectifs de développement durable 6, 12, 14 et 15 des Nations Unies. Ces produits élargissent la base d'investisseurs pour les actifs thématiques et soutiennent la demande de nouvelles formes de financement environnemental.
Besoins croissants de financement des infrastructures bas carbone
La hausse des besoins en infrastructures constitue un moteur à long terme du marché du financement vert. La réalisation des objectifs de l'Accord de Paris dans les marchés émergents et les économies en développement nécessite un investissement climatique de plus de 2 400 milliards USD par an d'ici 2030[3]. Sur ce montant, 250 milliards USD sont nécessaires pour l'adaptation et la résilience, où les structures de projets commerciaux évolutifs restent limitées. Cet écart de financement soutient le CAGR projeté de 12,6 % pour le financement de l'adaptation et de la résilience. L'adaptation est une application clé pour le capital concessionnel, car la réduction du risque par le secteur public doit souvent précéder l'investissement commercial. Cette exigence place les structures de financement mixte et les pipelines de projets vérifiés au cœur de la croissance du financement dans les zones sous-financées.
Croissance et standardisation des marchés des obligations vertes et des prêts verts
Les obligations vertes et les prêts verts se standardisent de plus en plus sur l'ensemble du marché du financement vert. Les obligations vertes et les prêts verts devraient représenter 60 % du total des émissions de dette durable en 2026, contre 50 % en 2024 et 40 % en 2021[4]. Le deuxième trimestre 2026 a enregistré 210,8 milliards USD d'émissions d'obligations vertes, tandis que le volume vert aligné a atteint 364,1 milliards USD au premier semestre. La standardisation rend l'émission plus efficace pour les emprunteurs récurrents qui peuvent appliquer des cadres établis à de grands programmes de transactions. Les emprunteurs plus modestes des marchés émergents et des économies en développement font encore face à des coûts de vérification susceptibles de réduire l'avantage tarifaire d'un label vert. Ce même écart encourage les banques, les institutions de développement et les émetteurs à adopter des pratiques de reporting communes susceptibles de réduire les coûts de transaction au fil du temps.
Analyse de l'impact des freins*
| Frein | (~) % d'impact sur les prévisions de CAGR | Pertinence géographique | Horizon temporel |
|---|---|---|---|
| Risque d'écoblanchiment et exigences de vérification accrues | -0.8% | Mondial, concentré en Europe | Court terme (≤ 2 ans) |
| Fragmentation des taxonomies vertes et des normes de données environnementales, sociales et de gouvernance | -0.7% | Asie-Pacifique, Moyen-Orient et Afrique, et Amérique du Sud | Moyen terme (2-4 ans) |
| Pipeline limité de projets verts prêts à l'investissement | -0.6% | Moyen-Orient, Afrique et Amérique du Sud | Long terme (≥ 4 ans) |
| Risque élevé et longues périodes de retour sur investissement des projets d'infrastructure verte | -0.5% | Mondial | Long terme (≥ 4 ans) |
| Source: Mordor Intelligence | |||
Risque d'écoblanchiment et exigences de vérification accrues
Le risque d'écoblanchiment freine le marché du financement vert car les émetteurs doivent démontrer que leur utilisation des produits, leurs pratiques de reporting et leurs déclarations en matière de durabilité sont conformes au cadre applicable. Les exigences d'examen externe augmentent les coûts de conformité pour les émetteurs ne disposant pas de systèmes de reporting établis. Elles accroissent également l'importance d'un reporting fiable sur l'utilisation des produits et de la mesure de l'impact. Les responsabilités réglementaires peuvent être partagées entre la supervision des examinateurs externes et l'application au niveau des émetteurs par les autorités nationales. Les différences d'application nationale peuvent créer des résultats inégaux selon les juridictions et ajouter de la complexité pour les émetteurs transfrontaliers.
Fragmentation des taxonomies vertes et des normes de données environnementales, sociales et de gouvernance
La fragmentation des taxonomies et des normes de publication d'informations crée des défis pour le marché du financement vert, en particulier dans les transactions transfrontalières. Les émetteurs doivent naviguer entre des critères d'éligibilité et des exigences de reporting différents en Europe, en Chine, dans l'Association des nations de l'Asie du Sud-Est et en Inde. Les cadres conçus pour les marchés matures peuvent ne pas être alignés avec la technologie, la capacité réglementaire et les conditions de financement des économies émergentes. Les banques multilatérales de développement peuvent souvent gérer les coûts de structuration associés plus efficacement que les emprunteurs privés. Les pipelines limités de projets prêts à l'investissement et les longues périodes de retour sur investissement contraignent davantage le financement dans les marchés à faible capacité. En conséquence, les émetteurs de grande taille et sophistiqués peuvent accéder plus facilement au financement vert que les emprunteurs plus modestes des marchés émergents et des économies en développement.
*Nos prévisions considèrent les impacts des moteurs et des contraintes comme directionnels et non additifs. Les prévisions d'impact reflètent la croissance de référence, les effets de composition et les interactions entre variables.
Analyse des segments
Par instrument financier : le crédit bancaire ancre les volumes tandis que les alternatives aux marchés de capitaux s'accélèrent
Les prêts verts et le crédit vert détenaient 61,4 % du marché du financement vert en 2025, faisant du crédit bancaire la plus grande catégorie d'instruments financiers. L'encours des prêts verts de la Chine a atteint 43 510 milliards RMB (6 200 milliards USD) au troisième trimestre 2025, en hausse de 17,5 % en glissement annuel. Cette base de prêts confère aux canaux bancaires une plateforme de volumes substantiellement plus importante que le marché obligataire. Les banques européennes et nord-américaines utilisent également le crédit vert pour financer des programmes dans les secteurs de l'énergie, du bâtiment, des transports et de la transition des entreprises. Les obligations vertes sont restées le principal instrument du marché des capitaux au deuxième trimestre 2026, représentant 69 % des émissions d'obligations durables labellisées au cours du trimestre.
Les autres instruments de dette verte et de financement devraient croître à un CAGR de 11,5 % jusqu'en 2031, représentant la croissance la plus rapide parmi les instruments financiers. Cette catégorie comprend les obligations liées à la durabilité, les obligations de transition et les titrisations vertes. La dette liée à la durabilité devrait se stabiliser au-dessus de 10 % du total des émissions à mesure que les cadres pour les secteurs difficiles à décarboner arrivent à maturité. La croissance des obligations de transition s'étend au-delà de sa concentration initiale en Asie. Ces instruments offrent des options supplémentaires aux emprunteurs dont les actifs ou les plans de transition ne s'alignent pas sur les structures conventionnelles d'utilisation des produits des obligations vertes. Leur expansion souligne également l'importance de normes claires, car la confiance des investisseurs dépend d'objectifs crédibles et d'un reporting transparent.
Par thème environnemental : le capital de l'environnement bâti domine, le financement de la résilience prend de l'élan
L'efficacité énergétique, le stockage, les réseaux et les bâtiments verts représentaient 29,8 % de la taille du marché du financement vert par thème environnemental en 2025. Les mandats de décarbonation des bâtiments, les rénovations profondes et les programmes de modernisation des réseaux soutiennent cette position. Ces usages disposent d'actifs identifiables et de besoins de financement clairs dans les économies avancées et en développement. Les énergies renouvelables et l'énergie bas carbone constituent le deuxième thème environnemental en importance. Les transports et les bâtiments nécessitent encore 3 à 4 fois les flux de financement annuels actuels pour combler l'écart d'atténuation. Cet écart de financement maintient la demande de programmes de prêts et d'obligations liés aux infrastructures physiques.
L'adaptation au changement climatique et la résilience devraient croître à un CAGR de 12,6 % jusqu'en 2031, le taux le plus rapide parmi les thèmes environnementaux. Ce rythme reflète l'écart entre des besoins d'adaptation élevés et une offre limitée de projets investissables. Le secteur du financement vert s'étend également à la biodiversité, à la capture du carbone, à l'économie circulaire, à l'agriculture durable, à l'eau, à la prévention de la pollution et aux transports propres. Goldman Sachs Asset Management a lancé un fonds d'obligations biodiversité en février 2025 pour soutenir un produit thématique environnemental dédié. L'Organisation des Nations Unies pour l'alimentation et l'agriculture a publié des orientations en mai 2026 sur la mobilisation de capitaux privés pour les systèmes agroalimentaires par le biais d'obligations vertes. Le lancement du fonds et les orientations soutiennent une couverture thématique plus large tout en maintenant la nécessité d'une sélection de projets et d'un reporting crédibles.
Par émetteur/emprunteur : les emprunteurs ménages émergent comme le segment à la croissance la plus rapide
Les grandes entreprises non financières représentaient 39,3 % de la taille du marché du financement vert par émetteur et emprunteur en 2025. La demande des entreprises est soutenue par les règles de publication d'informations et les objectifs de réduction des émissions de portée 1 et de portée 2. Ces exigences encouragent de grands programmes d'obligations vertes et de prêts verts. Les États souverains accroissent également leur participation, représentant 45 % du total des émissions de dette souveraine au premier trimestre 2026. Leur activité peut soutenir les taxonomies nationales, les courbes de référence et la visibilité du marché. L'agrégation des petites et moyennes entreprises reste sous-développée, ce qui laisse un besoin de structures combinant des transactions plus modestes.
Les ménages et les particuliers devraient croître à un CAGR de 12,1 % jusqu'en 2031, le taux le plus rapide parmi les groupes d'emprunteurs. Les prêts hypothécaires verts au détail et les prêts à la consommation pour l'efficacité énergétique se développent en Europe, en Amérique du Nord et en Australie. Santander Royaume-Uni et Octopus Energy ont lancé un prêt hypothécaire pour les logements à factures nulles en juillet 2026. Les acheteurs éligibles peuvent emprunter jusqu'à 30 000 GBP (38 700 USD), soit plus que dans le cadre d'un produit standard comparable. La structure exclut les factures d'énergie mensuelles des évaluations de solvabilité pour les propriétés éligibles. Ce type de produit montre comment le financement des ménages peut relier la performance énergétique à la souscription hypothécaire.
Par source de capital : le financement privé est en tête, les structures mixtes reconfigurent l'architecture du risque
Le financement privé représentait 68,2 % du marché du financement vert en 2025. Le recours croissant aux produits d'investissement verts dans les portefeuilles institutionnels soutient leur rôle de premier plan. Le capital commercial joue un rôle central dans le financement des énergies renouvelables, de l'énergie bas carbone, des bâtiments et d'autres classes d'actifs matures. L'investissement institutionnel est de plus en plus aligné sur les exigences de transition de l'économie réelle. Les dépenses d'investissement dans les énergies propres ont atteint 2 200 milliards USD en 2025. Les investisseurs privés restent les plus actifs dans les projets disposant de flux de revenus prévisibles, d'une échelle suffisante et de pratiques de reporting établies.
Le financement public-privé et le financement mixte devraient se développer à un CAGR de 13,0 % jusqu'en 2031, ce qui en fait la source de capital à la croissance la plus rapide. Ces structures sont particulièrement importantes pour les projets en phase précoce et d'adaptation qui nécessitent un financement concessionnel avant d'attirer des capitaux commerciaux. Le Programme des Nations Unies pour le développement identifie le financement mixte comme un mécanisme important pour les projets d'adaptation, où les risques liés aux projets et les antécédents limités peuvent contraindre l'investissement privé. La participation du secteur public peut absorber des risques spécifiques, fournir des garanties ou soutenir la préparation des projets. Ces mesures peuvent améliorer la bancabilité des projets dans les marchés émergents et les économies en développement. Le financement mixte complète le financement privé en permettant l'investissement dans des projets qui pourraient autrement rester non financés.
Par objet du financement : l'accélération du refinancement portée par le mur de maturité des obligations vertes, sociales et durables
Le nouveau financement représentait 52,8 % de l'activité de financement vert par objet du financement en 2025. Les énergies renouvelables, les infrastructures de véhicules électriques et les bâtiments durables ont soutenu les nouveaux pipelines de projets. Le nouveau financement reste essentiel car la transition nécessite des actifs physiques supplémentaires et des mises à niveau des infrastructures. Il fournit des capitaux pour la construction, les équipements et d'autres besoins en phase de projet. Le catalogue des projets approuvés pour les obligations vertes de la Chine contribue également à identifier les activités éligibles. Des critères d'éligibilité clairs peuvent aider les prêteurs et les emprunteurs à orienter les nouveaux capitaux vers des usages verts reconnus.
Le refinancement devrait croître à un CAGR de 10,5 % jusqu'en 2031, le taux le plus rapide parmi les objets de financement. Cette croissance est liée à la maturité du marché des obligations vertes, sociales et durables. Crédit Agricole Corporate and Investment Bank prévoit une augmentation de 37 % du volume de refinancement des obligations durables en 2026, alors que 425 milliards EUR (463,3 milliards USD) d'obligations vertes, sociales et durables émises entre 2019 et 2022 arrivent à maturité. Les décisions de refinancement détermineront si la dette arrivant à maturité conserve une structure labellisée et influenceront le volume de la dette durable en circulation. Le cycle de renouvellement permet aux émetteurs de mettre à jour leur reporting, de réviser leurs cadres et de s'aligner sur des normes plus récentes.
Analyse géographique
L'Asie-Pacifique représentait 54,1 % du marché du financement vert en 2025, ce qui en fait le principal marché régional. La Chine était le principal contributeur, soutenue par son vaste système de prêts verts et l'expansion de son activité de dette durable. La Chine a émis 111,1 milliards USD d'obligations vertes, sociales, durables et liées à la durabilité en 2025, représentant une augmentation de 56,5 % par rapport à 2024. À la fin du premier semestre 2026, la Chine avait accumulé 729 milliards USD d'émissions d'obligations vertes, sociales et liées à la durabilité alignées. Hong Kong représentait 40 % du volume régional d'arrangement d'obligations vertes et durables, tandis que ses instruments de dette durable dépassaient 76 milliards USD en 2025.
Le Moyen-Orient et l'Afrique devraient croître à un CAGR de 11,0 % jusqu'en 2031, le taux le plus rapide parmi les régions. L'Europe reste un pôle réglementaire, la norme européenne en matière d'obligations vertes ayant établi un cadre formel pour les émetteurs et les examinateurs externes. Les émissions mondiales d'obligations durables devraient atteindre 870 milliards EUR (948,3 milliards USD) en 2026, soutenues par le refinancement de 425 milliards EUR (463,3 milliards USD) d'obligations vertes, sociales et durables arrivant à maturité. Les États-Unis restent un marché d'origination majeur, Goldman Sachs, JPMorgan Chase et Bank of America souscrivant d'importantes émissions d'obligations vertes. Le programme GreenCHOICE Mortgages de Freddie Mac soutient également le financement au niveau des ménages par le biais de canaux d'agences.
L'Égypte a émis 80 milliards JPY (500 millions USD) d'obligations samouraï durables avec une garantie de crédit partielle de la Banque africaine de développement en 2026. Le pays a également émis sa première obligation sociale souveraine de 1 milliard USD en mai 2026, qui a reçu un carnet d'ordres final de 3,9 milliards USD. Le Fonds international de développement agricole et Equity Group ont lancé un mécanisme de financement de l'adaptation de 200 millions USD en septembre 2026. Le mécanisme est conçu pour fournir des financements aux micro, petites et moyennes entreprises et aux petits exploitants agricoles d'Afrique de l'Est. Nasdaq Dubai soutient également les émissions transfrontalières en connectant les émetteurs du Conseil de coopération du Golfe avec les investisseurs internationaux.
Paysage concurrentiel
Le marché du financement vert reste fragmenté dans les activités d'arrangement et de souscription, bien qu'un petit groupe de banques mondiales soit en tête de l'origination d'obligations durables et de la structuration de prêts verts. BNP Paribas a maintenu sa position de leader dans les obligations et prêts durables pour la troisième année consécutive jusqu'en 2025, avec des volumes de finance durable atteignant 69 milliards USD, dont 26,2 milliards USD en obligations vertes. La technologie joue également un rôle de plus en plus important à travers les plateformes d'émission numérique, les outils d'analyse environnementale, sociale et de gouvernance et les systèmes de comptabilité carbone, permettant aux banques de renforcer leurs capacités de durabilité en interne et de réduire potentiellement leur dépendance vis-à-vis des prestataires externes d'opinions de seconde partie.
Les institutions multilatérales de développement, notamment la Banque européenne d'investissement, la Société financière internationale et le Groupe Banque mondiale, jouent le rôle de teneurs de marché, de normalisateurs et d'investisseurs d'ancrage. Leur rôle est particulièrement significatif dans les transactions inédites et sur les marchés émergents que les banques commerciales peuvent ensuite reproduire. Les opportunités inexploitées comprennent l'agrégation des petites et moyennes entreprises, les instruments en monnaie locale dans les marchés émergents et les économies en développement, ainsi que le financement de la biodiversité et de la nature positive. BlackRock et Amundi développent les actifs verts sous gestion à travers des structures de fonds standardisées et la distribution au détail. Les plateformes spécialisées de finance climatique et les prestataires de comptabilité carbone numérique pourraient réduire les coûts de vérification pour les émetteurs et accroître la pression sur les institutions en place pour qu'elles développent ces fonctions en interne.
En septembre 2026, la Banque industrielle et commerciale de Chine a coté des obligations vertes bidevises de 713 millions USD sur le thème de la coopération en matière d'énergie renouvelable entre la Chine et les États arabes sur Nasdaq Dubai. En janvier 2026, Emirates NBD a réalisé une première émission d'obligations bleues-vertes bitranche de 1 milliard USD dans le cadre de son cadre de finance durable mis à jour. En juillet 2026, la Société financière internationale a investi jusqu'à 100 millions USD en tant qu'investisseur d'ancrage dans la deuxième obligation verte de Jordan Kuwait Bank. Ces actions témoignent de la concurrence dans les domaines de l'émission, de la distribution et du développement de pipelines d'actifs verts. La concentration du marché est plus élevée dans l'arrangement mondial que dans l'ensemble plus large des émetteurs, des projets et des produits d'investissement.
Leaders du secteur du financement vert
-
BNP Paribas
-
HSBC Holdings plc
-
JPMorgan Chase & Co.
-
BlackRock, Inc.
-
Crédit Agricole S.A.
- *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier
Développements récents dans le secteur
- Septembre 2026 : ICBC a coté des obligations vertes bidevises de 713 millions USD sur le thème « Coopération sino-arabe en matière d'énergie renouvelable » sur Nasdaq Dubai. La tranche en USD a été sursouscrite 3,8 fois, portant le total des obligations en circulation d'ICBC sur Nasdaq Dubai à 4,24 milliards USD et institutionnalisant les flux de capitaux verts transfrontaliers entre la Chine et le Conseil de coopération du Golfe via l'infrastructure de marché des Émirats arabes unis.
- Septembre 2026 : La Banque mondiale, Banque internationale pour la reconstruction et le développement, a émis une obligation de développement durable de 3 milliards EUR (3,27 milliards USD) sur 10 ans avec Goldman Sachs, Crédit Agricole, Citigroup et JPMorgan comme chefs de file. Elle a été cotée à la Bourse de Luxembourg avec un coupon annuel de 3,45 %.
- Août 2026 : Climate Bonds Initiative a publié son rapport sur le marché des obligations Panda et Dim Sum vertes, sociales, durables et liées à la durabilité. Le rapport a confirmé que le marché aligné de la Chine avait atteint 4 600 milliards CNY (682,2 milliards USD) en volume cumulé à fin 2025.
- Juillet 2026 : Santander Royaume-Uni et Octopus Energy ont lancé le premier prêt hypothécaire de banque de réseau du Royaume-Uni pour les logements à factures nulles. Les acheteurs éligibles peuvent emprunter jusqu'à 30 000 GBP (38 700 USD) de plus que sur un produit standard.
Périmètre du rapport mondial sur le marché du financement vert
| Obligations vertes |
| Prêts verts et crédit vert |
| Autres instruments de dette verte et de financement |
| Énergies renouvelables et énergie bas carbone |
| Efficacité énergétique, stockage, réseaux et bâtiments verts |
| Transports propres |
| Gestion durable de l'eau, des eaux usées et des inondations |
| Prévention et contrôle de la pollution |
| Économie circulaire, efficacité des ressources et produits/procédés éco-efficients |
| Agriculture, sylviculture, pêche et utilisation des terres durables |
| Conservation de la biodiversité terrestre et aquatique et des écosystèmes |
| Adaptation au changement climatique et résilience |
| Capture, utilisation, élimination et stockage du carbone |
| États souverains, entités sous-souveraines et agences publiques |
| Banques de développement et autres institutions financières officielles |
| Institutions financières commerciales |
| Grandes entreprises non financières |
| Petites et moyennes entreprises |
| Ménages et particuliers |
| Financement public |
| Financement privé |
| Financement public-privé / mixte |
| Nouveau financement |
| Refinancement |
| Amérique du Nord | États-Unis |
| Canada | |
| Mexique | |
| Amérique du Sud | Brésil |
| Argentine | |
| Reste de l'Amérique du Sud | |
| Europe | Royaume-Uni |
| Allemagne | |
| France | |
| Italie | |
| Espagne | |
| Reste de l'Europe | |
| Asie-Pacifique | Chine |
| Japon | |
| Inde | |
| Corée du Sud | |
| Australie | |
| Indonésie | |
| Thaïlande | |
| Malaisie | |
| Singapour | |
| Viêt Nam | |
| Reste de l'Asie-Pacifique | |
| Moyen-Orient et Afrique | Arabie saoudite |
| Émirats arabes unis | |
| Turquie | |
| Afrique du Sud | |
| Égypte | |
| Reste du Moyen-Orient et de l'Afrique |
| Par instrument financier | Obligations vertes | |
| Prêts verts et crédit vert | ||
| Autres instruments de dette verte et de financement | ||
| Par thème environnemental | Énergies renouvelables et énergie bas carbone | |
| Efficacité énergétique, stockage, réseaux et bâtiments verts | ||
| Transports propres | ||
| Gestion durable de l'eau, des eaux usées et des inondations | ||
| Prévention et contrôle de la pollution | ||
| Économie circulaire, efficacité des ressources et produits/procédés éco-efficients | ||
| Agriculture, sylviculture, pêche et utilisation des terres durables | ||
| Conservation de la biodiversité terrestre et aquatique et des écosystèmes | ||
| Adaptation au changement climatique et résilience | ||
| Capture, utilisation, élimination et stockage du carbone | ||
| Par émetteur / emprunteur | États souverains, entités sous-souveraines et agences publiques | |
| Banques de développement et autres institutions financières officielles | ||
| Institutions financières commerciales | ||
| Grandes entreprises non financières | ||
| Petites et moyennes entreprises | ||
| Ménages et particuliers | ||
| Par source de capital | Financement public | |
| Financement privé | ||
| Financement public-privé / mixte | ||
| Par objet du financement | Nouveau financement | |
| Refinancement | ||
| Par géographie | Amérique du Nord | États-Unis |
| Canada | ||
| Mexique | ||
| Amérique du Sud | Brésil | |
| Argentine | ||
| Reste de l'Amérique du Sud | ||
| Europe | Royaume-Uni | |
| Allemagne | ||
| France | ||
| Italie | ||
| Espagne | ||
| Reste de l'Europe | ||
| Asie-Pacifique | Chine | |
| Japon | ||
| Inde | ||
| Corée du Sud | ||
| Australie | ||
| Indonésie | ||
| Thaïlande | ||
| Malaisie | ||
| Singapour | ||
| Viêt Nam | ||
| Reste de l'Asie-Pacifique | ||
| Moyen-Orient et Afrique | Arabie saoudite | |
| Émirats arabes unis | ||
| Turquie | ||
| Afrique du Sud | ||
| Égypte | ||
| Reste du Moyen-Orient et de l'Afrique | ||
Questions clés auxquelles répond le rapport
Quels sont les moteurs de la croissance du financement vert ?
L'expansion est soutenue par les normes réglementaires, la demande d'investissement institutionnel et les besoins de financement des infrastructures bas carbone et de l'adaptation. Le marché devrait croître à un CAGR de 8,8 % de 2026 à 2031.
Quel instrument financier est en tête du financement vert ?
Les prêts verts et le crédit vert étaient en tête avec une part de 61,4 % en 2025, soutenus par de grands programmes de prêts bancaires, notamment en Chine.
Quel thème de financement vert connaît la croissance la plus rapide ?
L'adaptation au changement climatique et la résilience devraient croître à un CAGR de 12,6 % jusqu'en 2031, car les besoins d'adaptation sont importants et le pipeline de projets reste sous-développé.
Pourquoi l'Asie-Pacifique est-elle importante pour le financement vert ?
L'Asie-Pacifique détenait une part de 54,1 % en 2025. Le système de prêts de la Chine et son activité d'obligations durables sont des contributeurs majeurs à la position de la région.
Comment le financement mixte soutient-il les projets climatiques ?
Les structures mixtes peuvent utiliser des financements publics ou concessionnels pour réduire le risque et attirer des capitaux commerciaux vers des projets en phase précoce et d'adaptation.
Quels sont les principaux risques pour les émetteurs ?
L'examen de l'écoblanchiment, les exigences de vérification, les différentes taxonomies et les normes incohérentes en matière de données environnementales, sociales et de gouvernance peuvent augmenter les coûts de transaction.