
Taille et part du marché du transport maritime de fret en mer de Chine
VUE D’ENSEMBLE DU MARCHÉ
| Période d'étude | 2020 - 2031 |
|---|---|
| Période de Données Prévisionnelles | 2026 - 2031 |
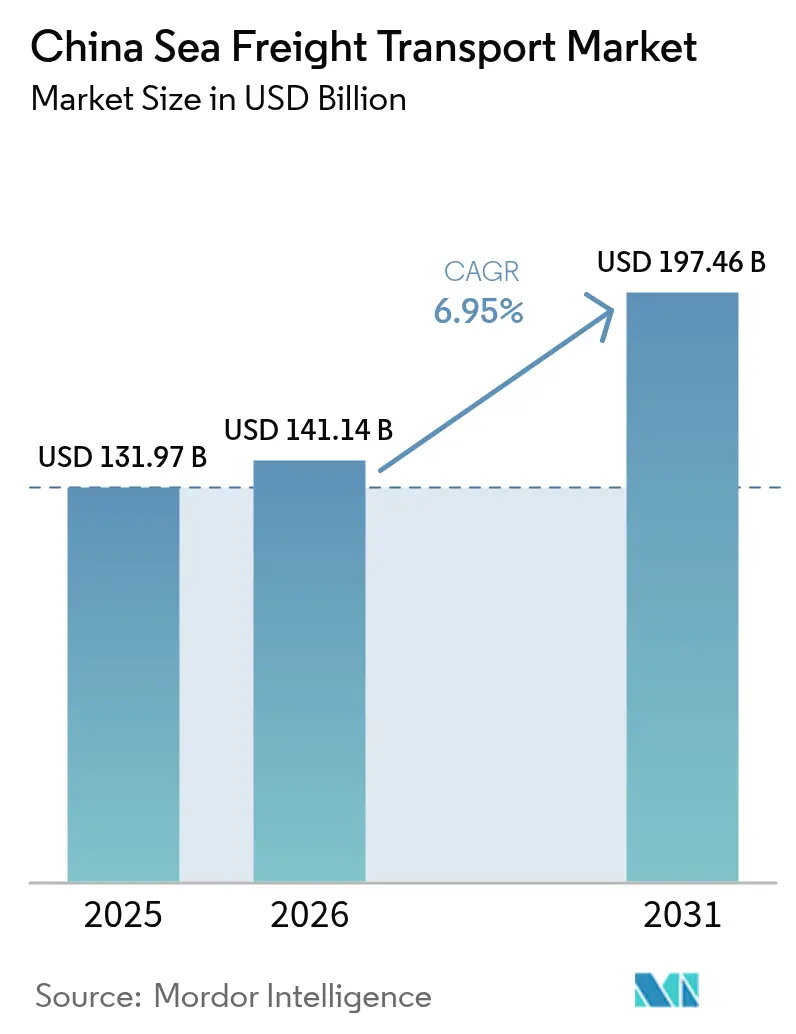
| Taille du marché de l'année de base (2025) | 131.97 Milliards de dollars |
| Taille du Marché (2026) | 141.14 Milliards de dollars |
| Taille du Marché (2031) | 197.46 Milliards de dollars |
| Growth Rate (2026 - 2031) | 6.95 % |
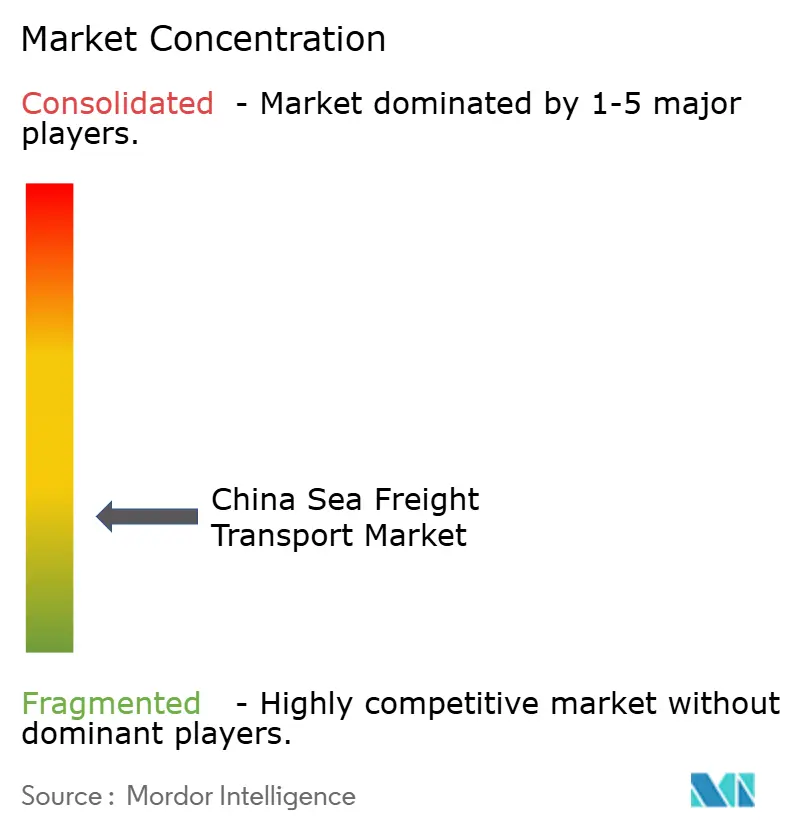
| Concentration du Marché | Faible |
Acteurs majeurs *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier Image © Mordor Intelligence. La réutilisation nécessite une attribution sous CC BY 4.0. | |
Analyse du marché du transport maritime de fret en mer de Chine par Mordor Intelligence
La taille du marché du transport maritime de fret en mer de Chine était évaluée à 131,97 milliards USD en 2025 et devrait croître de 141,14 milliards USD en 2026 pour atteindre 197,46 milliards USD d'ici 2031, à un TCAC de 6,95 % pendant la période de prévision (2026-2031).
Même en période de tensions géopolitiques, la domination du pays perdure, les projets portuaires de plusieurs milliards de dollars déployés dans le cadre de la Ceinture et Route ouvrant de nouveaux corridors commerciaux et ancrant des contrats d'expédition à long terme. Les déploiements d'automatisation dans les terminaux phares — associés à la mise en service de navires toujours plus grands et économes en carburant — améliorent la productivité des postes à quai tout en maîtrisant les coûts d'exploitation [1]Willow Liu Yang, « Le port de Xiamen réalise une transformation entièrement intelligente », China.org.cn, china.org.cn. La hausse des volumes du commerce électronique transfrontalier remplit désormais des conteneurs qui naviguaient autrefois avec une capacité insuffisamment utilisée, incitant les transporteurs à affiner leurs réseaux et à sécuriser des accords de chargement garanti. Parallèlement, l'adoption accélérée de navires bi-carburant et prêts au méthanol réduit les émissions et positionne favorablement les armateurs chinois face aux prochaines taxes environnementales, créant un cercle vertueux dans lequel des coûts de fret plus bas attirent davantage de marchandises et justifient des investissements supplémentaires.
Principaux enseignements du rapport
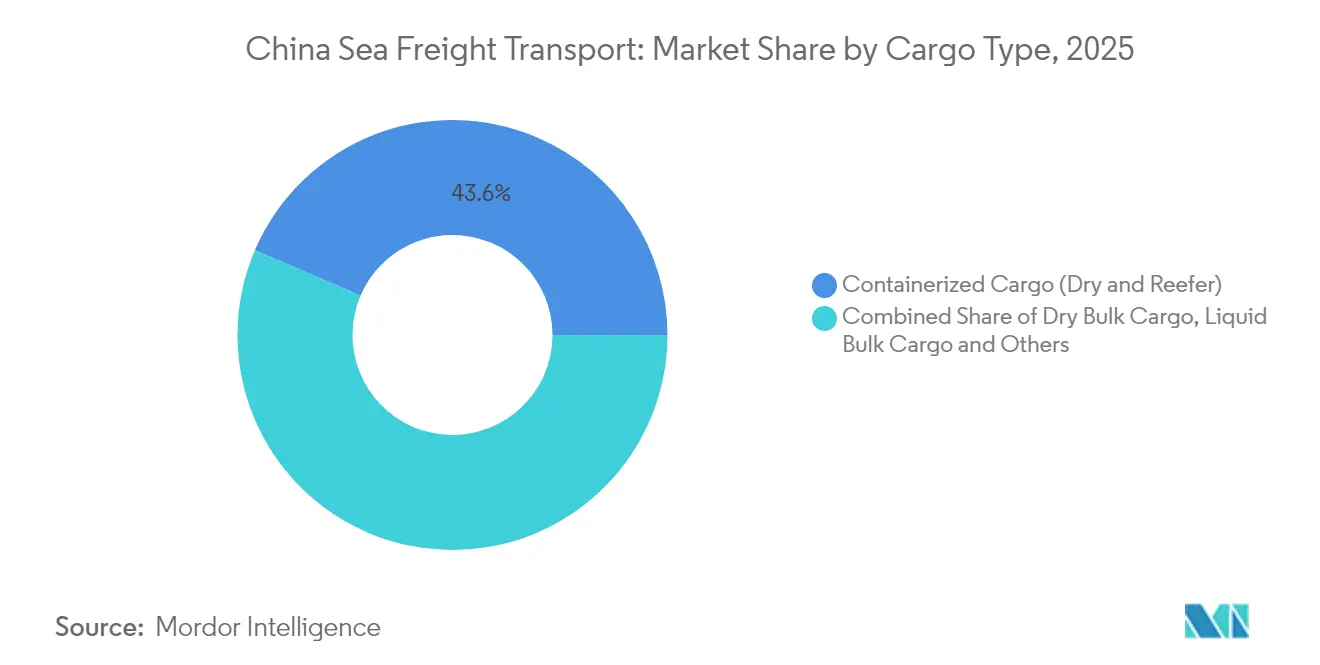
- Par type de marchandise, le fret conteneurisé a capturé 43,55 % de la part de marché du transport maritime de fret en mer de Chine en 2025, tandis que la taille du marché du transport maritime de fret en mer de Chine pour les expéditions RoRo devrait se développer à un TCAC de 7,95 % sur la période 2026-2031.
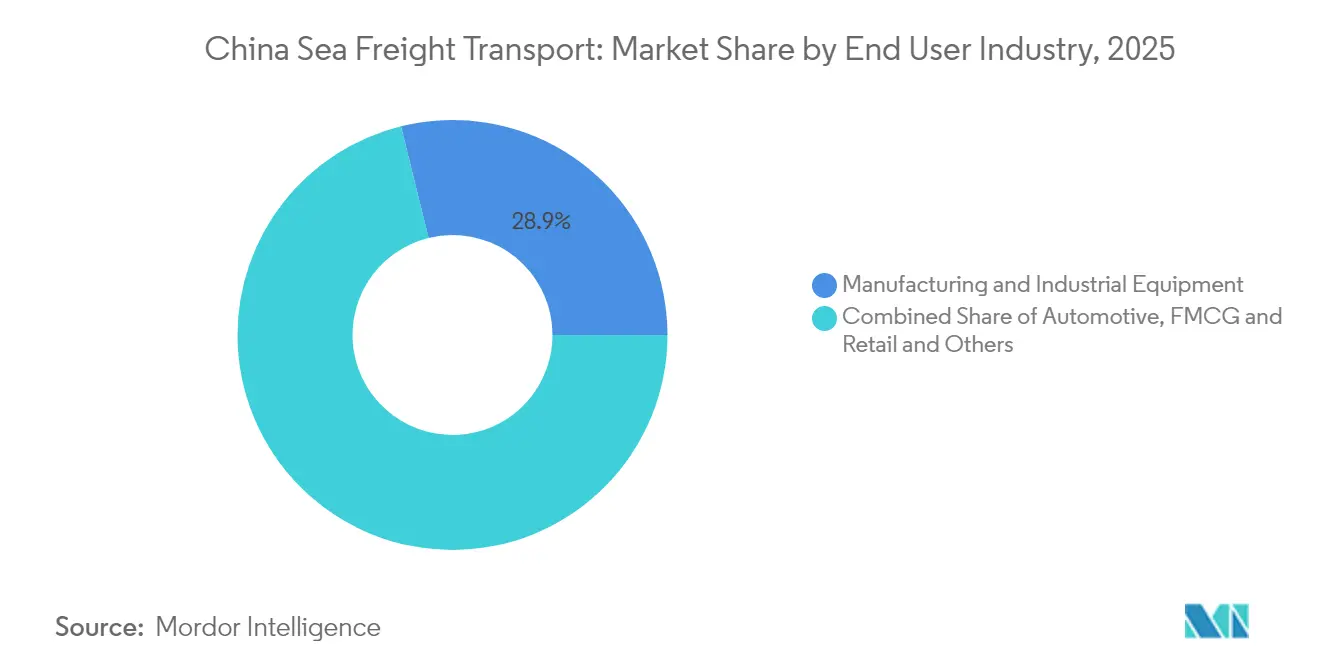
- Par secteur d'utilisation finale, la fabrication a maintenu une part de marché de 28,85 % dans le transport maritime de fret en mer de Chine en 2025, tandis que la taille du marché du transport maritime de fret en mer de Chine attribuée aux FMCG et à la distribution devrait progresser à un TCAC de 9,45 % sur la période 2026-2031.
- Par couloir commercial, les services intra-Asie ont commandé une part de marché de 37,35 % dans le transport maritime de fret en mer de Chine en 2025, et la taille du marché du transport maritime de fret en mer de Chine liée aux routes à destination de l'Afrique devrait enregistrer un TCAC de 7,9 % d'ici 2031.
Remarque : Les chiffres de la taille du marché et des prévisions de ce rapport sont générés à l’aide du cadre d’estimation propriétaire de Mordor Intelligence, mis à jour avec les données et analyses les plus récentes disponibles en 2026.
Tendances et perspectives du marché du transport maritime de fret en mer de Chine
Analyse d'impact des moteurs*
| Moteur | (~) % d'impact sur les prévisions de TCAC | Pertinence géographique | Calendrier d'impact |
|---|---|---|---|
| Développement des infrastructures de la Route maritime de la Soie dans le cadre de la Ceinture et Route amplifiant les volumes de fret maritime sortant | +1.8% | Focus mondial sur l'Afrique et l'Amérique latine | Moyen terme |
| Essor du commerce électronique transfrontalier stimulant les expéditions conteneurisées d'origine chinoise | +1.5% | Amérique du Nord et Europe | Court terme |
| Automatisation portuaire et expansion des postes à quai pour méga-navires dans les deltas du Yangtsé et de la rivière des Perles améliorant la capacité de traitement | +1.2% | Hubs du Yangtsé et de la rivière des Perles | Moyen terme |
| Hausse de la demande d'importations de GNL et de produits pétrochimiques stimulant le trafic de pétroliers spécialisés | +0.9% | Routes Moyen-Orient et Australie | Moyen terme |
| Augmentation des importations de minerai de fer de haute qualité alimentant l'utilisation des vraquiers Capesize | +0.8% | Routes Australie et Brésil | Court terme |
| Incitations gouvernementales pour les navires écologiques et bi-carburant accélérant le renouvellement de la flotte | +0.7% | Routes nationales et UE | Long terme |
| Source: Mordor Intelligence | |||
Développement des infrastructures de la Route maritime de la Soie dans le cadre de la Ceinture et Route amplifiant les volumes de fret maritime sortant
Les investissements portuaires soutenus de la Chine dans le cadre de la Route maritime de la Soie ajoutent de la capacité de traitement plus rapidement que la plupart des partenaires commerciaux ne peuvent en absorber, permettant aux expéditeurs de réorienter les flux de marchandises avec un minimum de friction. Les nouveaux hubs en eaux profondes récemment achevés en Amérique latine et en Asie du Sud-Est raccourcissent les délais de transit sur des corridors auparavant mal desservis, un changement qui encourage les exportateurs à diversifier leurs portefeuilles de destinations. En combinant des participations au capital avec des concessions terminales à long terme, les opérateurs chinois garantissent des fenêtres d'accostage préférentielles qui verrouillent les engagements de volume. Cette approche intégrée renforce le pouvoir de négociation lors des négociations sur les taux de fret, un avantage qui devrait perdurer à mesure que les ports monétisent des services annexes tels que l'entreposage sous douane.
Essor du commerce électronique transfrontalier stimulant les expéditions conteneurisées d'origine chinoise
La croissance à deux chiffres du commerce en ligne transfrontalier continue de remodeler les schémas d'expédition, attirant les marchandises à la pièce vers des chargements de conteneurs consolidés à destination de centres de micro-fulfilment à l'étranger. Les zones pilotes dédiées au commerce électronique au sein des zones de libre-échange offrent un dédouanement simplifié, comprimant les délais de traitement des commandes et rendant le fret maritime viable pour des catégories autrefois acheminées par voie aérienne. Les grandes plateformes négocient désormais des contrats de service annuels directement avec les transporteurs, garantissant des volumes de base qui facilitent la planification des capacités. Ce profil de demande prévisible incite les armateurs à allouer davantage de conteneurs frigorifiques et de grande hauteur aux segments de grande consommation, orientant les flottes d'équipements vers une plus grande spécialisation.
Automatisation portuaire et expansion des postes à quai pour méga-navires dans les deltas du Yangtsé et de la rivière des Perles améliorant la capacité de traitement
Les réaménagements de ports intelligents intégrant l'intelligence artificielle, les jumeaux numériques et la connectivité 5G améliorent la productivité des grues et réduisent l'intensité de main-d'œuvre sur les quais les plus fréquentés de Chine. La capacité à accueillir simultanément des navires de classe 24 000 EVP dans plusieurs terminaux répartit le risque opérationnel et minimise la congestion lors des pics de saison d'exportation. Les cours de regroupement de camions automatisées réduisent encore les temps de rotation, convertissant efficacement les économies d'espace en longueur de quai supplémentaire pour la croissance future. L'effet en cascade est que les ports de second rang adoptent des technologies similaires pour rester pertinents, formant un maillage national de portails à haute efficacité qui réduit les coûts logistiques intérieurs.
Hausse de la demande d'importations de GNL et de produits pétrochimiques stimulant le trafic de pétroliers spécialisés
La politique de gazéification à long terme de la Chine et son engagement envers l'autosuffisance pétrochimique sous-tendent une hausse régulière des escales de pétroliers spécialisés [2]Administration nationale de l'énergie, « Rapport 2025 sur la construction des terminaux de réception de GNL en Chine », Administration nationale de l'énergie, nea.gov.cn. Les terminaux de regazéification supplémentaires le long de la côte est créent une demande de postes à quai incrémentale pour les méthaniers Q-Max, stimulant les commandes de navires cryogéniques de construction locale. Les investissements parallèles dans les complexes de déshydrogénation de l'éthane et du propane attirent davantage de cargaisons liquides en vrac, encourageant les chantiers navals à prioriser les conceptions de pétroliers bi-carburant. Le résultat combiné est un mix de flotte orienté vers des navires à plus haute valeur ajoutée, ce qui soutient la résilience des taux d'affrètement même en période de mollesse générale du marché.
Analyse d'impact des freins*
| Frein | (~) % d'impact sur les prévisions de TCAC | Pertinence géographique | Calendrier d'impact |
|---|---|---|---|
| Surcapacité de la flotte de conteneurs après la vague de nouvelles constructions post-2023 supprimant les taux de fret | -1.6% | Asie-Europe et transpacifique | Court terme |
| Substitution par le rail et les pipelines réduisant les volumes de charbon et de marchandises en vrac transportés par voie maritime | -0.9% | Corridors intérieurs nationaux | Moyen terme |
| Hausse des coûts de conformité aux émissions de l'OMI et de la Chine impactant les marges des opérateurs | -0.8% | Lignes UE-Chine | Moyen terme |
| Perturbations commerciales géopolitiques introduisant une volatilité des routes et une incertitude de la demande | -1.2% | Mer de Chine méridionale et États-Unis-Chine | Court terme |
| Source: Mordor Intelligence | |||
Surcapacité de la flotte de conteneurs après la vague de nouvelles constructions post-2023 supprimant les taux de fret
L'expansion du carnet de commandes qui a atteint son pic en 2024 entre désormais en service actif, dépassant la demande incrémentale et exerçant une pression à la baisse sur les taux au comptant sur les routes principales. Les transporteurs répondent par des suppressions stratégiques de traversées, mais les livraisons persistantes de navires continuent de gonfler la capacité inutilisée, notamment dans la tranche des 8 000 à 12 000 EVP. Cet excédent pousse certains opérateurs à repositionner le tonnage vers des échanges secondaires, une tactique qui freine le redressement des taux même là où la demande est ferme. Une conséquence non intentionnelle est que les expéditeurs obtiennent plus de poids dans les négociations contractuelles, les encourageant à négocier des périodes de validité plus longues à des taux de base plus bas.
Substitution par le rail et les pipelines réduisant les volumes de charbon et de marchandises en vrac transportés par voie maritime
Les incitations gouvernementales pour les corridors intermodaux rail-eau détournent les marchandises en vrac telles que le charbon des points de chargement côtiers vers les dépôts ferroviaires intérieurs, réduisant le nombre de voyages des navires Handymax et Panamax. Les services de conteneurs sur wagons plats captent désormais une plus grande part de la distribution intérieure, indiquant que les expéditeurs valorisent la faible empreinte carbone et la prévisibilité du rail. À mesure que les corridors ferroviaires électrifiés s'étendent vers l'ouest, certains producteurs d'énergie revoient des projets de pipelines qui pourraient contourner entièrement les exportations côtières. Ces évolutions constituent un vent contraire structurel pour la croissance des vracs maritimes, tout en créant une demande complémentaire pour les services de navires-feeders en bout de chaîne depuis les ports intérieurs.
*Nos prévisions considèrent les impacts des moteurs et des contraintes comme directionnels et non additifs. Les prévisions d'impact reflètent la croissance de référence, les effets de composition et les interactions entre variables.
Analyse des segments
Type de marchandise : le fret conteneurisé domine au milieu d'une diversification
Le segment conteneurisé commande une part de marché de 43,55 % dans le transport maritime de fret en mer de Chine en 2025, une position ancrée par l'envergure manufacturière du pays et l'essor des exportations issues du commerce électronique. Les améliorations continues des postes à quai dans les ports phares permettent aux navires de 24 000 EVP d'accoster sans restrictions liées aux marées, donnant aux expéditeurs confiance dans la fiabilité des horaires. Au sein du pool de conteneurs, la demande de conteneurs frigorifiques croît plus vite que celle des unités sèches, à mesure que les exportateurs pharmaceutiques et de produits frais recherchent une intégrité à température contrôlée. Cette évolution incite les transporteurs à rééquilibrer le mix de flotte vers des groupes électrogènes plus puissants, un investissement qui augmente le rendement par emplacement et par voyage.
Le fret roulier se développe à un TCAC prévisionnel de 7,95 %, porté par la hausse des exportations de véhicules et des expéditions de véhicules à nouvelles énergies nécessitant des car-carriers dédiés. La dynamique du segment incite les terminaux spécialisés à ajouter des rampes à plusieurs niveaux, ce qui augmente le débit horaire et réduit la variance du temps d'accostage. Les flux de vrac sec restent substantiels, mais les gains incrémentaux se concentrent dans les minerais de qualité supérieure qui soutiennent les objectifs de décarbonisation de l'acier, indiquant un glissement qualitatif plutôt qu'une croissance pure en volume. Dans le liquide en vrac, les programmes robustes d'importation de GNL soutiennent la demande de méthaniers à membrane, renforçant la valeur stratégique des chantiers navals capables de constructions cryogéniques.


Secteur d'utilisation finale : la domination de la fabrication contestée par la croissance de la distribution
La fabrication conserve une part de 28,85 % de la taille du marché du transport maritime de fret en mer de Chine en 2025, soulignant son poids durable dans le PIB national malgré de légères contractions d'une année sur l'autre. Les machines et l'électronique grand public occupent les plus grands emplacements dans les conteneurs, et leur complexité maintient un besoin en logistique à valeur ajoutée telle que le conditionnement et la personnalisation différée. Une nouvelle implication est que les transporteurs offrant des outils intégrés de visibilité de la chaîne d'approvisionnement sont désormais plus fortement préférés par les exportateurs, suggérant que la capacité technologique supplante la simple échelle comme facteur de différenciation.
Les biens de grande consommation et la distribution affichent un TCAC prévisionnel de 9,45 %, les marquant comme la classe de marchandises la plus dynamique dans le secteur du transport maritime de fret en mer de Chine. Les promotions à haute fréquence des plateformes en ligne compriment les cycles de réapprovisionnement, contraignant les expéditeurs à traiter le fret maritime comme un quasi-tampon de stocks plutôt qu'un centre de coûts. Ce changement comportemental accroît l'attrait des services océaniques à délai garanti, créant une opportunité pour des garanties sans roulage premium portant des marges plus élevées. Les exportations automobiles augmentent également fortement, les modèles à nouvelles énergies stimulant l'utilisation des ponts RoRo tout en soulignant la nécessité de normes améliorées de suppression des incendies à bord.
Couloir commercial / Destination : l'intra-Asie domine tandis que l'Afrique émerge
Les corridors intra-Asie représentent une part de marché de 37,35 % dans le transport maritime de fret en mer de Chine en 2025, illustrant l'attraction gravitationnelle du regroupement régional des chaînes d'approvisionnement dans le cadre du Partenariat économique régional global. Les services à courte distance bénéficient de fréquences de navigation hebdomadaires qui lissent la planification des stocks pour les fabricants en flux tendu, un arrangement qui resserre les liens économiques à travers la région. Comme les distances de voyage sont plus courtes, les transporteurs déploient des navires plus petits sans équipement de manutention qui tournent plus rapidement, libérant indirectement un tonnage plus important pour les échanges long-courriers.
Les volumes à destination de l'Afrique enregistrent le TCAC prévisionnel le plus rapide à 7,9 %, soutenus par l'accès en franchise de droits pour les importations agricoles et une vague de concessions portuaires financées par des capitaux chinois qui garantissent la priorité d'accostage. Le trafic émergent soutient une hausse des services directs depuis le centre-sud de la Chine, évitant le transbordement et réduisant les délais de séjour des marchandises. Les lignes nord-américaines et européennes restent essentielles à la rentabilité des armateurs de conteneurs, mais la hausse des taxes de conformité et de sécurité tempère la croissance, incitant les expéditeurs à évaluer des passerelles alternatives telles que le Mexique et la Méditerranée.
Paysage réglementaire
Le transport maritime chinois fonctionne dans un cadre national dirigé par le ministère des Transports (MOT), avec des mesures et normes axées sur le commerce qui influencent les coûts des transporteurs, la documentation et la conception des services. Un point d'inflexion clé en 2026 a été le Plan d'ajustement tarifaire pour 2026, entré en vigueur le 1er janvier 2026, publié par la Commission des tarifs douaniers du Conseil des affaires d'État. Celui-ci a ajusté les tarifs d'importation sur 935 articles et remodelé la demande et l'acheminement de certaines marchandises transitant par les ports chinois.
La politique de 2026 a également mis l'accent sur la réduction des coûts logistiques et l'efficacité intermodale, ce qui alimente l'utilisation des ports et des expéditions. En juin 2026, le MOT et d'autres départements ont publié le Plan de mise en œuvre pour la résolution des points de blocage du transport multimodal (2026-2030), visant la modernisation des installations nodales, la connectivité informationnelle et l'harmonisation des normes entre les modes. Parallèlement, le MOT a continué à publier des normes du secteur des transports, dont un lot en avril 2026, soutenant une planification et des opérations normalisées à travers le système de fret et renforçant les exigences de conformité et de données qui affectent les transporteurs maritimes et leurs services groupés.
Analyse de la chaîne de valeur
La chaîne de valeur englobe les propriétaires de marchandises (fabricants, marchands e-commerce, importateurs/exportateurs d'énergie et de matières premières), les transitaires et NVOCC, les transporteurs maritimes (ligne régulière, vrac et RoRo), les groupes portuaires et exploitants de terminaux, les prestataires de services maritimes (pilotage, remorquage, soutage, agence maritime), et les connecteurs de l'arrière-pays tels que le rail, le camionnage et les voies navigables intérieures. La capacité portuaire et des terminaux reste un levier de valeur central. En 2025, les ports chinois ont manutentionné 18,34 milliards de tonnes de marchandises et environ 350 millions d'EVP, soutenus par une base croissante d'automatisation, avec 30 terminaux à conteneurs automatisés et 30 terminaux de vrac sec automatisés en 2025. Cela augmente la productivité des postes à quai et réduit le temps de rotation des navires.
Le risque d'exécution dans la chaîne se concentre autour des perturbations nodales et de la variabilité des horaires, ce qui se propage ensuite vers un déséquilibre des équipements et des tampons de stock plus élevés pour les expéditeurs. En 2026, les intempéries saisonnières et les chocs opérationnels, y compris le brouillard épais et les typhons tels que le typhon Bavi, ainsi que le regroupement de navires lié à des perturbations plus larges du réseau, ont refait surface comme des points de blocage aux portes d'entrée d'Asie du Nord. Cela a accru la valeur de la planification numérique des terminaux, de l'accostage dynamique et de la coordination fluvio-maritime. La constitution de réseaux via des plateformes sectorielles et des partenariats port-logistique soutient également la connectivité. L'Association maritime de la Route de la soie a signalé 375 membres après l'ajout de huit nouveaux membres en mars 2026, et SIPG Logistics a signé un accord de coopération avec FESCO Transportation Group en juin 2026 pour développer le transport de conteneurs, la logistique intermodale et le développement de routes, renforçant les offres de services intégrés autour des principaux nœuds portuaires chinois.
Paysage concurrentiel
Les entreprises d'État dominent le marché du transport maritime de fret en mer de Chine, mais leur posture concurrentielle est de plus en plus façonnée par l'adoption des technologies plutôt que par le seul tonnage de la flotte. COSCO Shipping, le leader du marché, exploite 1 417 navires avec 116 millions de tonnes de port en lourd de capacité, lui conférant une flexibilité d'ordonnancement et un pouvoir de négociation avec les terminaux sans égal [3]COSCO SHIPPING, « COSCO SHIPPING est pionnière avec la première initiative nationale de ravitaillement en méthanol pour un grand navire porte-conteneurs bi-carburant », COSCO SHIPPING, en.coscoshipping.com. La décision du groupe de standardiser les plateformes numériques entre ses filiales signale un pivot vers l'orchestration de réseau pilotée par les données qui comprime le coût par boîte.
Les acteurs de second rang se couvrent contre les désavantages d'échelle grâce à des alliances stratégiques qui offrent une portée mondiale sans dupliquer les actifs. Les coentreprises avec les opérateurs portuaires sécurisent des postes à quai prioritaires et préservent l'intégrité du service pendant les périodes de pointe, illustrant comment le capital relationnel se traduit en résilience opérationnelle. Les transporteurs de niche plus petits se différencient en se concentrant sur des échanges spécialisés tels que les cargaisons de projet ou les boucles de navires-feeders à courte distance, où l'agilité et la connaissance locale l'emportent sur la simple taille. Cette structure à plusieurs niveaux produit un marché concentré mais concurrentiel, encourageant des améliorations de service continues et une discipline tarifaire.
La technologie est la nouvelle ligne de fracture dans le positionnement concurrentiel. La visibilité en temps réel des cargaisons, la maintenance prédictive propulsée par l'apprentissage automatique et la documentation basée sur la chaîne de blocs passent du statut d'options à celui d'exigences de base. Les entreprises qui intègrent ces capacités font état de charges de détention et de surestaries plus faibles, convertissant efficacement les dépenses technologiques en protection des revenus. L'avantage en cascade est un écart de performance croissant qui accélère la consolidation, les retardataires peinent à sécuriser la confiance des investisseurs face à la hausse des coûts de conformité.
Leaders du secteur du transport maritime de fret en mer de Chine
COSCO Shipping Lines
SINOTRANS Limited
China Merchants Group
SITC International Holdings Company Limited
Hebei Ocean Shipping (HOSCO)
- *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier

Opportunités de marché et perspectives d'avenir
L'automatisation portuaire et le déploiement de terminaux à haute capacité créent un espace permettant aux transporteurs et prestataires logistiques de regrouper des services à échéance fixe, des outils de visibilité et des solutions d'équipement autour de portes d'entrée à haut débit. Shanghai International Port Group a annoncé que la phase 4 du port de Yangshan atteint une capacité annuelle de 8 millions d'EVP, soutenue par une empreinte de terminal automatisé de 2,23 millions de mètres carrés utilisant des grues télécommandées et des véhicules autonomes. Cela soutient des configurations de service premium telles que les coupures garanties, les produits sans report et les flux documentaires intégrés qui réduisent le temps de séjour pour le commerce électronique et le réapprovisionnement de détail à haute fréquence.
Les nouveaux corridors et ajouts de littoral élargissent les options d'acheminement et déplacent la gravité des marchandises vers les ports et voies commerciales capables d'absorber des navires plus grands et de soutenir une distribution intérieure plus fluide. Le port de Guangzhou a signalé l'acceptation de projets incluant la phase IV du port de Nansha et des expansions associées, ajoutant 4,7 km de littoral de commerce extérieur et augmentant la capacité de conteneurs de commerce extérieur de 4,9 millions d'EVP. Cela renforce le potentiel d'escale directe et réduit la dépendance au transbordement pour certains flux d'exportation. La connectivité des voies navigables intérieures vers la mer est également renforcée par des ouvrages tels que le canal Pinglu, dont la progression globale de la construction était supérieure à 96 % en juin 2026, avec des essais en eau en cours. Ces développements élargissent les options pour que les marchandises d'origine intérieure atteignent les portes d'entrée côtières via des tronçons fluviaux qui peuvent compléter les services maritimes et réduire la dépendance routière.
Développements récents du secteur
- Mai 2026 : Sinotrans Limited a commandé 12 nouveaux porte-conteneurs auprès de chantiers navals affiliés (dont China Merchants Heavy Industry, China Merchants Jinling Shipbuilding et Wuhan Qingshan Shipyard), ajoutant une capacité déclarée de 52 000 EVP avec des livraisons débutant en 2027. La commande renforce l'accès à long terme au tonnage et aligne la planification de la flotte sur les flux de conteneurs axés sur l'exportation. Elle resserre également les liens entre les opérateurs logistiques soutenus par l'État et la construction navale nationale.
- Mars 2026 : COSCO Shipping Special Transport a lancé une coentreprise avec FOTON Motor et Guangzhou Yuanfu Automotive Supply Chain Co., Ltd. pour intégrer le transport de navires RoRo dans la chaîne d'approvisionnement d'exportation de véhicules outre-mer de FOTON. La coentreprise approfondit l'intégration expéditeur-transporteur dans le segment de l'exportation automobile. Elle soutient une capacité et une planification de bout en bout plus maîtrisées pour les véhicules finis.
- Mars 2025 : COSCO a mené un ravitaillement parallèle avec du biocarburant B24 sur deux porte-conteneurs afin de collecter des données opérationnelles en vue d'une utilisation plus large de carburants biomélangés. L'essai a soutenu la préparation pratique pour des carburants marins à plus faible teneur en carbone. Il a également aidé à orienter les procédures d'approvisionnement en carburant et d'exploitation des navires dans un contexte d'exigences de conformité aux émissions de plus en plus strictes.


Cadre de la méthodologie de recherche et portée du rapport
Définition et périmètre du marché
Ce marché couvre la valeur des services de transport maritime de fret liés au déplacement de marchandises commerciales par navires de mer connectés à la Chine, mesurée comme le revenu perçu pour le trajet maritime et les frais associés généralement inclus dans la facture de fret.
Exclusions de périmètre : nous excluons le cabotage côtier, les services de traversier pour passagers, le camionnage ou le transport ferroviaire intérieur au-delà de la porte du port, les revenus immobiliers portuaires, et l'entreposage autonome facturé hors de la facture de fret maritime.
Aperçu de la segmentation
- Par type de marchandise
- Fret conteneurisé
- Sec
- Frigorifique
- Fret en vrac sec
- Fret liquide en vrac
- Marchandises générales
- Fret roulier
- Fret conteneurisé
- Par secteur d'utilisation finale
- Fabrication et équipements industriels
- Automobile
- FMCG et distribution (e-commerce inclus)
- Agriculture et produits alimentaires
- Énergie et mines (charbon, minéraux et minerais)
- Produits chimiques et pétrochimiques
- Pharmaceutique et soins de santé
- Autres
- Par couloir commercial / Région de destination
- Intra-Asie
- Amérique du Nord
- Europe
- Moyen-Orient
- Afrique
- Amérique du Sud
- Océanie
Sources de données, dimensionnement du marché et validation
Recherche documentaire
La recherche documentaire a commencé par la cartographie des volumes de commerce maritime liés à la Chine, de l'activité des navires et des signaux de taux de fret afin que le modèle reste ancré dans une demande de transport observable. Des sources publiques ont été utilisées pour établir la direction de référence et la saisonnalité, telles que les statistiques commerciales des douanes chinoises, UN Comtrade, les indicateurs de transport maritime de la CNUCED et les publications de débit des autorités portuaires (EVP et tonnage) des principaux groupes portuaires côtiers.
Pour traduire l'activité en valeur, nous avons associé ces indicateurs de demande à des marqueurs publiés de prix et de coûts d'expédition, y compris les séries de matières premières et de carburant de la Banque mondiale pour les mouvements liés au soutage, ainsi que les indices de taux de fret et les commentaires de marché des associations sectorielles et de la presse réputée. Nous avons également examiné les dépôts d'entreprises et les présentations aux investisseurs pour comprendre la répartition des revenus, les inclusions de service et les pratiques de surtaxe qui peuvent modifier ce qui est facturé. Le cas échéant, des abonnements payants pour l'actualité et les données financières, des bases de données de brevets, et des renseignements sur les importations-exportations au niveau des expéditions ont été utilisés pour vérifier les hypothèses sur les flux de marchandises et la dispersion des prix. Ces sources sont illustratives, et nous avons examiné de nombreuses autres références publiques et payantes pour la collecte, la validation et la clarification des données.
Entretiens et enquêtes primaires
Les travaux primaires ont porté sur la validation de la manière dont les revenus sont comptabilisés dans les factures de fret maritime chinois et de la manière dont la tarification est appliquée par voie, type de marchandise et structure contractuelle. Nous nous sommes entretenus avec des transporteurs, des intermédiaires de fret, des parties prenantes portuaires et de terminaux, et de grands expéditeurs pour confirmer les regroupements de surtaxes typiques, la part du spot par rapport au contrat, et les évolutions récentes en matière de discipline de capacité.
Pour réduire les angles morts, nous avons couvert des répondants liés aux principaux corridors d'exportation et d'importation, ainsi qu'aux pôles manufacturiers côtiers nationaux. Nous avons également utilisé des vérifications de suivi lorsque les signaux documentaires et les enseignements des entretiens ne concordaient pas.
Répartition des répondants au travail de terrain de la recherche primaire
| Type d'entreprise | Poste du répondant |
|---|---|
| Premier niveau : 33 % | Cadres dirigeants (CXO) : 13 % |
| Niveau intermédiaire : 47 % | Responsables fonctionnels/d'unité : 30 % |
| Acteurs plus petits : 20 % | Managers : 57 % |
Dimensionnement du marché et prévisions
Le modèle de dimensionnement commence par une approche descendante où les signaux de commerce maritime et de débit portuaire sont convertis en un bassin de demande de transport, qui est ensuite traduit en valeur à l'aide de schémas de prix par voie et de structures de surtaxe typiques. Pour que les totaux restent réalistes, des approximations ascendantes sélectives ont été utilisées comme vérifications, telles que des examens échantillonnés de grilles tarifaires, des répartitions de revenus entre transporteurs et intermédiaires, et des vérifications croisées volume multiplié par prix moyen pour les mouvements de conteneurs, de vrac sec et de vrac liquide.
Les principales entrées qui ont façonné le modèle comprenaient le débit d'EVP, le tonnage de vrac sec et liquide, les tendances des prix du carburant de soutage, la part de la tarification spot par rapport au contrat, et les signaux d'utilisation de la capacité qui influencent la fermeté des taux. Nous avons ajusté pour les changements de mix tels que la part du reefer, l'activité roll-on roll-off, et les changements dans l'équilibre exportation-importation, car ceux-ci peuvent modifier le revenu moyen réalisé par unité déplacée.
Pour les prévisions, nous avons utilisé une analyse de scénarios afin que les perspectives reflètent différentes trajectoires plausibles pour la croissance commerciale, la normalisation des taux de fret et les surtaxes liées au carburant. Lorsque les vérifications ascendantes étaient incomplètes pour certains corridors ou types de marchandises, nous avons traité les lacunes par une tarification par proxy prudente basée sur des voies similaires, puis retesté avec les retours d'entretiens avant de finaliser les séries.
Validation des données et cycle de mise à jour
Les résultats ont été validés par de multiples vérifications afin que la valeur finale du marché corresponde à des signaux réels, et non uniquement à des calculs de modèle. Nous avons comparé le revenu implicite par EVP et par tonne à des marqueurs de taux indépendants, aux mouvements du carburant et aux regroupements de surtaxes confirmés par entretiens. Nous avons également examiné les ruptures marquées qui ne correspondaient pas à des événements commerciaux ou de capacité connus.
Avant validation finale, le travail passe par des revues d'analystes étape par étape où les hypothèses, conversions et limites de périmètre sont revérifiées, suivies de recontacts ciblés si un écart reste inexpliqué. Les rapports sont actualisés annuellement, et des mises à jour intermédiaires sont effectuées lorsque des événements importants surviennent, tels que des perturbations commerciales majeures, des évolutions réglementaires affectant le transport côtier, ou des pics inhabituels de taux de fret. Juste avant la livraison, une dernière revue est effectuée afin que les clients reçoivent la vue la plus récemment actualisée.
Taille du marché du transport maritime de fret chinois selon Mordor Intelligence par rapport à d'autres estimations publiées
Les valeurs de marché publiées pour le transport maritime de fret chinois peuvent varier considérablement, car chaque éditeur trace les frontières différemment et applique une logique de tarification différente pour convertir les volumes en revenus. Les plus grands écarts proviennent généralement de ce qui est comptabilisé dans la facture de fret, de la manière dont les mouvements côtiers domestiques sont traités, et de savoir si la trajectoire tarifaire suppose une normalisation rapide ou une période prolongée de taux élevés.
En suivant les regroupements de surtaxes au niveau des factures et en actualisant la frontière de périmètre chez Mordor Intelligence afin que le cabotage côtier et les tronçons intérieurs au-delà du port restent exclus, l'estimation reste liée aux revenus du fret maritime plutôt que de déraper vers des totaux logistiques plus larges.
Comparaison de référence
| Source | Taille du marché | Lacunes dans la méthodologie de recherche |
|---|---|---|
| Mordor Intelligence | 131,97 milliards USD (2025) | |
| Association sectorielle A | 118,40 milliards USD (2025) | Utilise une définition de revenu plus étroite qui exclut les compléments courants facturés par le transporteur (tels que la manutention terminale et les surtaxes liées au carburant), ce qui peut sous-estimer la valeur les années à intensité de surtaxe plus élevée. |
| Cabinet de conseil mondial B | 154,60 milliards USD (2025) | Combine le fret maritime avec des services logistiques adjacents autour des ports (par exemple, le transport routier intérieur ou la manutention par des tiers facturée hors du trajet maritime), ce qui augmente le total même lorsque les volumes maritimes sont similaires. |
L'écart entre les sources s'explique principalement par ce qui est compté comme revenu de fret maritime par rapport aux services logistiques connexes, et par la manière dont le traitement des surtaxes est géré lorsque le carburant et les taux évoluent rapidement. Notre approche maintient le marché traçable aux indicateurs de débit, de commerce et de prix, et les hypothèses sont formulées de manière à pouvoir être revérifiées et mises à jour lorsque les conditions changent.


Questions clés traitées dans le rapport
Quelle est la taille actuelle du marché du transport maritime de fret en mer de Chine ?
Le marché est évalué à 141,14 milliards USD en 2026, reflétant une demande solide dans les catégories de fret conteneurisé, en vrac et liquide.
À quelle vitesse le marché du transport maritime de fret en mer de Chine devrait-il croître ?
Les analystes prévoient un TCAC de 6,95 % jusqu'en 2031, soutenu par les investissements en infrastructures, l'adoption des technologies et l'élargissement des partenariats commerciaux.
Quel type de marchandise détient la plus grande part du marché du transport maritime de fret en mer de Chine ?
Le fret conteneurisé représente la plus grande part à 43,55 %, porté par une fabrication robuste et des volumes croissants du commerce électronique transfrontalier.
Pourquoi l'Afrique devient-elle une destination clé pour le fret maritime chinois ?
Les développements portuaires financés par la Chine et l'accès en franchise de droits pour les importations africaines propulsent une croissance rapide sur les couloirs commerciaux Chine-Afrique.
Comment les réglementations environnementales affectent-elles le secteur du transport maritime de fret en mer de Chine ?
Les normes d'émissions sur le cycle de vie et les règles FuelEU Maritime augmentent les coûts de conformité, mais accélèrent également le passage aux navires bi-carburant et à carburants alternatifs.
Quelles entreprises dominent le marché du transport maritime de fret en mer de Chine ?
Les grandes entreprises d'État, menées par COSCO Shipping, contrôlent la majorité de la capacité de flotte et des investissements terminaux, fixant les références de service pour le secteur.
Dernière mise à jour de la page le:



