
Taille et part du marché de l'immobilier de bureaux en Chine
VUE D’ENSEMBLE DU MARCHÉ
| Période d'étude | 2020 - 2031 |
|---|---|
| Période de Données Prévisionnelles | 2026 - 2031 |
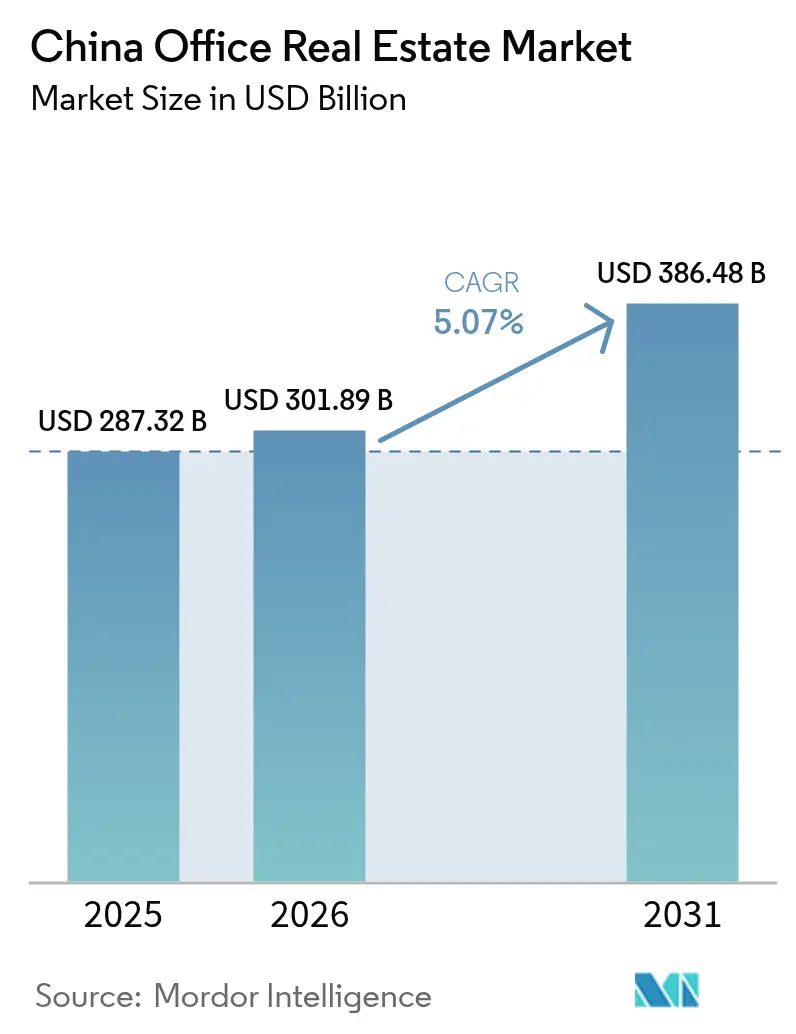
| Taille du marché de l'année de base (2025) | 287.32 Milliards de dollars |
| Taille du Marché (2026) | 301.89 Milliards de dollars |
| Taille du Marché (2031) | 386.48 Milliards de dollars |
| Growth Rate (2026 - 2031) | 5.07 % |
| Concentration du Marché | Moyen |
Acteurs majeurs *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier Image © Mordor Intelligence. La réutilisation nécessite une attribution sous CC BY 4.0. | |
Analyse du marché de l'immobilier de bureaux en Chine par Mordor Intelligence
La taille du marché de l'immobilier de bureaux en Chine devrait passer de 287,32 milliards USD en 2025 à 301,89 milliards USD en 2026 et atteindre 386,48 milliards USD d'ici 2031, avec un TCAC de 5,07 % sur la période 2026-2031. La stabilité à court terme du marché puise sa force dans la levée partielle par le gouvernement des plafonds d'effet de levier des « trois lignes rouges », qui ont libéré de nouvelles capacités de bilan pour les acquisitions d'actifs en difficulté. La liquidité s'est également élargie grâce au fonds de prévoyance pour le logement de 1 500 milliards USD, qui a dépassé les banques en matière d'octroi de prêts hypothécaires et témoigné de la volonté des autorités de soutenir la confiance dans l'immobilier commercial. Par ailleurs, la décision de la Commission de réglementation des valeurs mobilières de Chine d'étendre le cadre des REIT publics aux infrastructures liées à la consommation a créé une plateforme cotée de 11,9 milliards USD qui canalise les capitaux propres directement vers le secteur. Du côté de la demande, le travail hybride a accéléré une recherche de qualité : les espaces de Catégorie A représentent désormais 51,2 % du stock occupé et connaissent la croissance la plus rapide à 5,71 %, grâce aux entreprises qui consolident leurs hubs d'équipes pour fidéliser les talents. La politique régionale, notamment le « Plan de fabrication de Chengdu 2025 », réoriente les nœuds de la chaîne d'approvisionnement vers l'intérieur du pays et stimule l'absorption de bureaux dans les villes intérieures, Chengdu affichant un TCAC de 6,31 % en tant que marché métropolitain à la croissance la plus rapide du pays[1]Association chinoise de l'immobilier, « Rapport annuel 2024 sur l'immobilier de bureaux », Association chinoise de l'immobilier, crea.org.cn.
Principaux enseignements du rapport
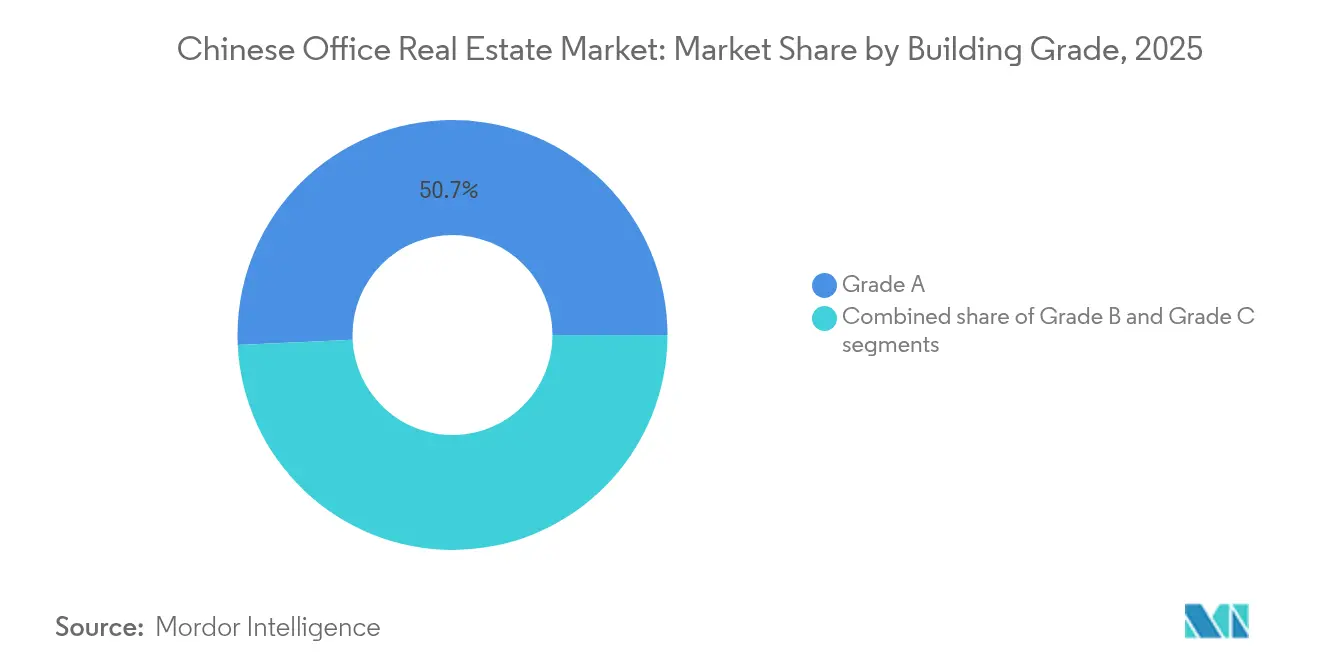
- Par catégorie de bâtiment, les bureaux de Catégorie A ont dominé avec 50,74 % de la part du marché de l'immobilier de bureaux en Chine en 2025 ; le stock de Catégorie A est également le segment à la croissance la plus rapide, avec un TCAC de 5,63 % jusqu'en 2031.
- Par type de transaction, les locations ont représenté 70,62 % de la taille du marché de l'immobilier de bureaux en Chine en 2025, tandis que les transactions de vente devraient progresser à un TCAC de 5,79 % jusqu'en 2031.
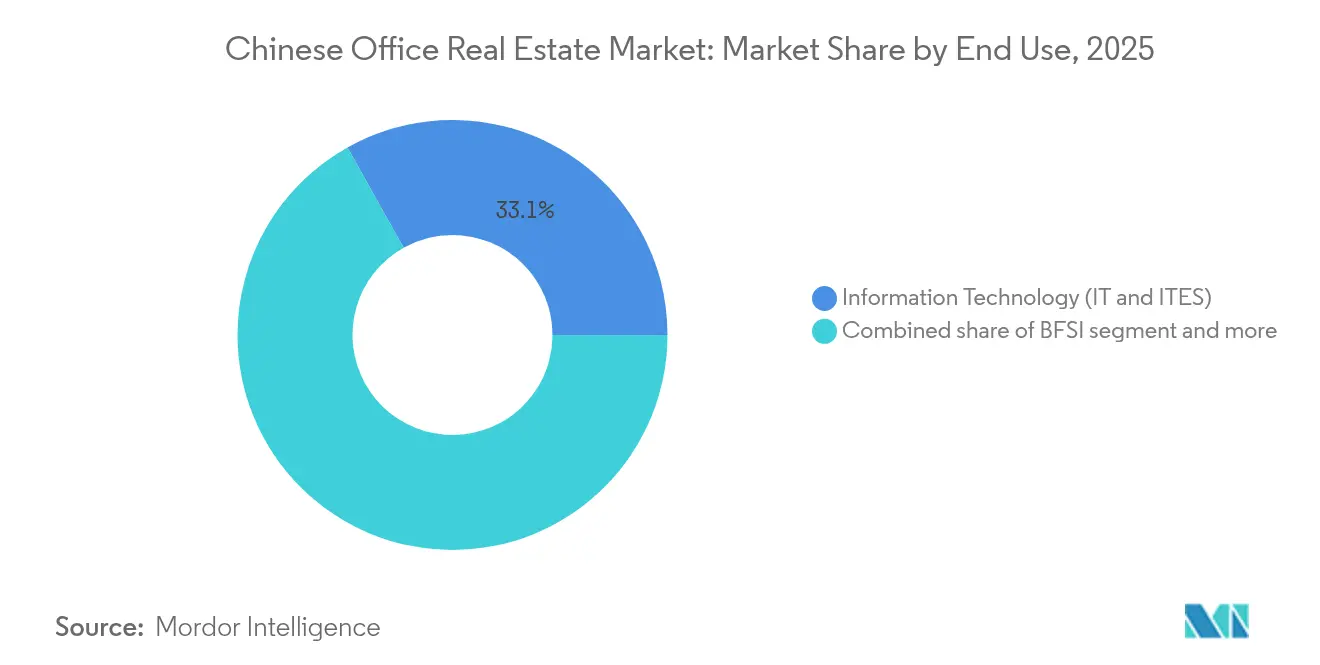
- Par utilisation finale, le segment des technologies de l'information a détenu une part de 33,12 % de la taille du marché de l'immobilier de bureaux en Chine en 2025 et progresse à un TCAC de 5,96 % jusqu'en 2031.
- Par zone géographique, Shanghai a contrôlé 22,05 % des revenus 2025, tandis que Chengdu devrait afficher le TCAC le plus rapide à 6,21 % jusqu'en 2031.
Remarque : Les chiffres de la taille du marché et des prévisions de ce rapport sont générés à l’aide du cadre d’estimation propriétaire de Mordor Intelligence, mis à jour avec les données et analyses les plus récentes disponibles en 2026.
Tendances et perspectives du marché de l'immobilier de bureaux en Chine
Analyse de l'impact des moteurs*
| Moteur | ( ~ ) % d'impact sur la prévision du TCAC | Pertinence géographique | Horizon temporel |
|---|---|---|---|
| Recherche de qualité portée par le travail hybride | +1.2% | Principaux CBD de Shanghai, Pékin, Shenzhen | Court terme (≤ 2 ans) |
| Délocalisation des chaînes d'approvisionnement vers les villes intérieures | +0.9% | Chengdu, Chongqing, Wuhan, Xi'an | Long terme (≥ 4 ans) |
| Mesures de relance gouvernementales pour l'expansion des REIT | +0.8% | Villes de rang 1 à l'échelle nationale | Moyen terme (2-4 ans) |
| Adoption des services numériques grâce au déploiement de l'IA générative | +0.7% | Zhongguancun à Pékin, Pudong à Shanghai, Nanshan à Shenzhen | Moyen terme (2-4 ans) |
| Mandats de « verdissement » pour les bâtiments publics | +0.5% | À l'échelle nationale, plus stricts dans les villes de rang 1 | Long terme (≥ 4 ans) |
| Développement de centres d'innovation d'entreprise | +0.6% | Pékin, Shanghai, Shenzhen, Hangzhou | Moyen terme (2-4 ans) |
| Source: Mordor Intelligence | |||
Mesures de relance gouvernementales pour l'expansion des REIT
L'élargissement du régime de REIT publics en Chine pour englober les centres commerciaux et les grands magasins a transformé la manière dont les actifs commerciaux obtiennent des capitaux à long terme. Permettre aux investisseurs de négocier des participations titrisées dans des projets stabilisés s'attaque au décalage de durée entre la dette bancaire à court terme et les flux de revenus immobiliers à plusieurs décennies. Le calendrier coïncide avec un assouplissement mesuré des critères des « trois lignes rouges » pour les acquisitions d'actifs qualifiés, offrant un filet de sécurité de liquidité coordonné qui soutient la réévaluation des actifs sans compromettre les objectifs de stabilité financière. Les investisseurs nationaux représentant déjà plus de 80 % du flux de transactions, le canal REIT amélioré leur fournit des voies de sortie évolutives tout en offrant aux promoteurs une alternative à l'emprunt au bilan. Les propriétés de rang 1 sont les premières à bénéficier de cette situation car elles offrent la visibilité des flux de trésorerie exigée par les investisseurs institutionnels.
Demande de fuite vers la qualité portée par le travail hybride
Les enquêtes sur les taux d'occupation post-pandémie montrent que les employés ne sont prêts à retourner que dans des espaces de travail qui améliorent leur bien-être et la collaboration ; les employeurs rationalisent donc leurs surfaces tout en améliorant la qualité des emplacements. Ce pivot a fait progresser les loyers effectifs de Catégorie A de 2,4 % depuis 2023, même si les taux de Catégorie B/C ont reculé de 1,2 %. Des données de Hong Kong indiquent que 27 % des employés exigeraient une augmentation de salaire d'au moins 6 % pour revenir à une semaine de travail de cinq jours au bureau, ce qui incite les entreprises à investir dans les équipements plutôt que dans les hausses de rémunération. À Shanghai, les tours premium affichent un taux de vacance de 11,5 %, bien inférieur au chiffre global de 22,9 % pour l'ensemble de la ville, soulignant un écart croissant entre les loyers premium et secondaires. La bifurcation qui en résulte concentre l'allocation de capital sur les actifs de prestige et accentue la pression sur le stock plus ancien pour qu'il soit réaménagé ou repositionné[2]Qian Wang, « Travail hybride et consolidation des espaces de bureaux dans la Chine post-Covid », Journal of Real Estate Research, jrer.org.
Délocalisation des chaînes d'approvisionnement vers les villes intérieures
Les entreprises transfèrent leurs opérations auxiliaires vers l'intérieur du pays pour modérer les charges salariales et diversifier leur exposition géopolitique. Dans le cadre du « Plan de fabrication de Chengdu 2025 », l'absorption de bureaux dans le district financier et d'affaires de Jiaozi Park à Chengdu a progressé parallèlement au PIB de 48,5 milliards USD de la Zone de haute technologie en 2024. Le TCAC de 6,31 % qui en résulte fait de Chengdu le nœud en expansion la plus rapide du marché de l'immobilier de bureaux en Chine, aidé par des liaisons de transport intégrées, un vivier de jeunes diplômés et des incitations locales qui réduisent les coûts d'entrée pour les locataires du secteur de la fabrication avancée.
Adoption des services numériques grâce au déploiement de l'IA générative
Les programmes d'IA générative en entreprise alimentent les besoins en lieux de travail sécurisés et à forte densité énergétique. Le hub de R&D de Huawei de 1,4 milliard USD dans le district de Qingpu à Shanghai illustre la demande d'environnements de type campus intégrant des alimentations électriques redondantes et un refroidissement haute capacité. Les entreprises étrangères ont porté leurs effectifs de R&D en Chine à 716 000 personnes en 2024, doublant leurs dépenses à 338 milliards CNY au cours de la dernière décennie, ce qui stimule directement la location par les occupants du secteur TI et ITES.
Analyse de l'impact des freins*
| Frein | ( ~ ) % d'impact sur la prévision du TCAC | Pertinence géographique | Horizon temporel |
|---|---|---|---|
| Pression de l'offre excédentaire dans les villes de rang 2 et rang 3 affectant la croissance des loyers | -1.3% | Villes de rang 2 et rang 3 à l'échelle nationale | Moyen terme (2-4 ans) |
| Ralentissement économique et durcissement réglementaire affectant l'appétit des entreprises pour la location | -1.1% | National | Court terme (≤ 2 ans) |
| Taux de vacance élevés dans les CBD nouvellement développés retardant l'absorption | -1.0% | CBD émergents dans les principales agglomérations | Moyen terme (2-4 ans) |
| Rationalisation des surfaces par les grands occupants en raison de l'adoption du travail hybride | -0.8% | National, avec un poids plus important pour les CBD de rang 1 | Court terme (≤ 2 ans) |
| Source: Mordor Intelligence | |||
Vacance élevée persistante dans le stock de Catégorie B/C
Le taux de vacance hors CBD de Shanghai de 12,2 % (contre 11,5 % dans le cœur de Catégorie A) illustre la façon dont les locataires fuient les actifs secondaires, contraignant les propriétaires à accorder des concessions allant jusqu'à 50 % pour retenir les occupants. Pékin reflète cet écart, enregistrant un taux de vacance global de 21 % en 2024 malgré une demande stable de la part des entreprises d'État. Les risques d'offre persistent, avec 953 000 m² de nouvelles livraisons de Catégorie A à Shanghai au second semestre 2024, soit plus du double des livraisons du premier semestre, aggravant les contraintes liées au stock fantôme. Tant que les propriétaires ne recapitaliseront pas et ne repositionneront pas leurs locaux vétustes, des flux de trésorerie structurellement plus faibles plafonneront la croissance des loyers au niveau du marché global.
Durcissement du financement des promoteurs (« trois lignes rouges »)
Bien que des exemptions de secours s'appliquent aux acquisitions d'actifs en difficulté, les seuils fondamentaux — ratio dettes/actifs inférieur à 70 %, endettement net inférieur à 100 % et ratio trésorerie/dette à court terme supérieur à 1 — continuent de contraindre la majorité des promoteurs de rang intermédiaire[3]Commission nationale du développement et de la réforme, « 14e plan quinquennal pour l'efficacité énergétique des bâtiments et les bâtiments verts », Commission nationale du développement et de la réforme, ndrc.gov.cn. Le financement global des 100 premiers promoteurs a chuté de 26 % en 2024, les banques prudentes maintenant des critères de souscription plus stricts. La pression sur le financement détourne les capitaux vers les stocks résidentiels à rotation plus rapide, limitant le pipeline spéculatif de nouveaux bureaux et restreignant les futurs choix d'absorption pour les locataires. Les institutions bien capitalisées peuvent en bénéficier grâce à des acquisitions d'actifs à prix réduit, mais le nombre global de transactions diminue et la diversité du développement se réduit.
*Nos prévisions considèrent les impacts des moteurs et des contraintes comme directionnels et non additifs. Les prévisions d'impact reflètent la croissance de référence, les effets de composition et les interactions entre variables.
Analyse des segments
Par catégorie de bâtiment : les actifs premium entraînent une bifurcation du marché
Les bureaux de Catégorie A détenaient une part dominante de 50,74 % du marché de l'immobilier de bureaux en Chine en 2025, dépassant largement les autres niveaux. Portés par des occupants en cours de consolidation, ce segment devrait se développer à un TCAC de 5,63 % jusqu'en 2031, surpassant régulièrement la taille globale du marché de l'immobilier de bureaux en Chine. La consolidation permet aux entreprises de réduire la superficie totale tout en améliorant la qualité de l'emplacement, la maturité technologique et les critères ESG. Les propriétaires capables de fournir des équipements certifiés WELL tels que l'accès sans contact, la filtration d'air améliorée et les suites de réunion flexibles imposent des primes de loyer de 10 % à 15 % par rapport aux taux de prélouation de 2023.
Les actifs de Classe B font face à une pression de sélection prolongée, de nombreuses tours approchant l'obsolescence fonctionnelle. Les propriétaires envisagent des conversions en co-entrepôts, en incubateurs de sciences de la vie ou en lofts mixtes vie-travail, mais de tels projets nécessitent de lourds investissements en capital. Une cohorte d'investisseurs a commencé à acquérir des ensembles de Classe B/C à des décotes supérieures à 35 % des prix record de 2018, pariant sur les avantages liés au renouvellement urbain. L'initiative s'inscrit dans le cadre des orientations municipales visant à revitaliser les emprises dormantes, bien que les autorisations réglementaires pour les rénovations structurelles restent un processus pluriannuel.


Par type de transaction : les locations soutiennent la stabilité du marché
Les contrats de location ont représenté 70,62 % des revenus de 2025, ancrant la part du marché de l'immobilier de bureaux en Chine comme format principal d'occupation commerciale. Ces contrats offrent aux occupants une flexibilité à risque maîtrisé et permettent aux promoteurs à forte intensité d'actifs d'associer des revenus récurrents à une plus-value potentielle lors des événements en capital. Les transactions de vente pure, bien que moins importantes, devraient afficher le TCAC le plus rapide à 5,79 %, car la réévaluation des prix a attiré des groupes nationaux orientés valeur qui avaient manqué le cycle haussier précédent. La prise en main accélérée marque une fenêtre tactique créée par des cessions étrangères totalisant 11,2 milliards USD depuis 2021.
L'élan dans l'arène de la location est soutenu par une politique d'État qui cible un rendement de trésorerie minimum de 3 % pour les portefeuilles locatifs gérés professionnellement. Les ratios loyer/revenu à l'échelle nationale se situent plus près de 35 % pour les ménages à revenus moyens, ce qui plafonne l'inflation des loyers tout en assurant des pipelines d'occupation durables pour les propriétaires financièrement disciplinés. En parallèle, la plateforme REIT publique associe les flux de trésorerie des baux aux liquidités des marchés boursiers, hybridant efficacement le continuum location-vente et approfondissant la participation au marché.
Par utilisation finale : le secteur technologique ancre la transformation numérique
Les occupants des secteurs des technologies de l'information et ITES contrôlaient 33,12 % de la demande de 2025, la plus grande part de la taille du marché de l'immobilier de bureaux en Chine, et sont appelés à croître à un TCAC de 5,96 % jusqu'en 2031. La masse critique provient des entreprises à forte intensité en science et technologie de Pékin et des écosystèmes matériels de Shenzhen, chacun nourrissant des clusters verticalement intégrés qui préfèrent des étages à haute spécification prêts à l'emploi. Les locataires du secteur bancaire et des services financiers représentent la deuxième catégorie la plus importante, mais leur utilisation de l'espace se stabilise à mesure que les canaux numériques remplacent les modèles basés sur les agences.
Les multinationales des sciences de la vie et de l'énergie ajoutent une absorption incrémentale dans le cadre de généreux régimes d'incitations provinciales, mais les entreprises du commerce de détail sont des libérateurs nets d'espace dans un contexte de désintermédiation par le commerce électronique. Il en résulte une asymétrie croissante de la demande en faveur des locataires technologiques avancés dont les budgets permettent la personnalisation des friches industrielles. Les propriétaires de bâtiments intègrent désormais des conceptions en enveloppe alimentée capables de densités de 120 W/m², d'un refroidissement N+1 et de salles de connexion cloud de Niveau III pour se préparer aux cycles de renouvellement du matériel.
Analyse géographique
Shanghai a dominé le paysage 2025 avec une part de revenus de 22,05 %, mais son secteur de bureaux est aux prises avec des vacances de 22,9 % alors que les entreprises étrangères consolident leurs activités à l'étranger ou se délocalisent vers des hubs satellites plus rentables. Les loyers effectifs dans les sous-marchés périphériques ont reculé à 41,6 USD par m² par mois, tandis que les tours prime de Pudong maintiennent un taux plus étroit de 58,3 USD, illustrant la durabilité de l'exposition aux actifs de Catégorie A en zone centrale. Le mix de politiques de Shanghai — crédits d'impôt pour les exportateurs technologiques et subventions pour la rénovation verte — vise à stimuler l'absorption, mais les cycles de décision des locataires restent prolongés.
Pékin, centre névralgique politique, a enregistré un taux de vacance de 21 % en 2024 malgré des engagements stables des entreprises d'État. Des marques internationales de droit et de gestion d'actifs telles que Cleary Gottlieb et BlackRock ont réduit leurs surfaces dans le CBD central, faisant baisser les loyers de Catégorie A de 7,3 % en glissement annuel à 41,3 USD par m² par mois. Les autorités locales accordent désormais des réductions fiscales combinées à des congés de loyer de trois ans pour les start-ups d'IA à Zhongguancun afin de stabiliser l'absorption nette.
Chengdu se distingue avec un TCAC prévu de 6,21 % jusqu'en 2031, catalysé par son pivot manufacturier et la Zone pilote d'innovation financière de l'Ouest (Section B) qui promeut le règlement transfrontalier en RMB. Des multinationales telles qu'Intel et Siemens ont récemment loué respectivement 13 000 m² et 9 000 m² dans la nouvelle zone de Tianfu, citant des coûts de main-d'œuvre plus faibles et la proximité des fournisseurs de composants. Les quotas de mise en vente des terrains restent limités, soutenant le pouvoir de fixation des prix des propriétaires malgré la hausse des livraisons.
Paysage réglementaire
La politique est passée d'une expansion progressive à une modernisation basée sur les stocks, les agences nationales restreignant l'accès aux nouveaux terrains commerciaux tout en élargissant les sorties sur le marché des capitaux pour les actifs stabilisés. En mars 2026, le ministère des Ressources naturelles a introduit un mécanisme de liaison de revitalisation des stocks pour les terrains de construction, et les orientations politiques de 2026 ont mis l'accent sur le contrôle de la nouvelle offre et la réduction des stocks d'immobilier commercial, ce qui a influencé le rythme de développement des bureaux dans les sous-marchés en surcapacité.
Sur le plan du financement et de la circulation des actifs, la China Securities Regulatory Commission a officialisé le programme pilote de REIT commercial en décembre 2025 (Annonce n° 21), intégrant les immeubles de bureaux dans l'ensemble des actifs éligibles et renforçant une voie de cession et de recyclage pour les propriétaires et promoteurs. En complément, le Conseil des affaires d'État a publié le 15e plan quinquennal de renouvellement urbain (2026-2030) en mai 2026, soutenant explicitement la reconversion des actifs commerciaux sous-utilisés, et le mécanisme spécial de refinancement de 300 milliards de RMB de la Banque populaire de Chine pour le logement abordable (activé en juillet 2026) a renforcé la capacité des gouvernements locaux à acquérir et convertir les stocks, resserrant le lien entre les conditions de vacance des bureaux et l'exécution du renouvellement urbain.
Analyse de la chaîne de valeur
La chaîne de valeur de l'immobilier de bureau en Chine s'étend de la libération des terrains et des approbations de planification jusqu'au développement, à la livraison de la construction, à la location et à l'exploitation immobilière, puis au refinancement ou à la sortie via des transactions d'actifs et la titrisation cotée. En amont, la discipline de l'offre de terrains est devenue un facteur contraignant : la poussée de 2026 pour restreindre la nouvelle offre de terrains de construction commerciale redirige les promoteurs vers des pipelines de repositionnement et de renouvellement urbain plutôt que vers de nouveaux projets de bureaux sur terrain vierge.
En aval, les intermédiaires de location et les occupants d'entreprise déterminent la stabilité des flux de trésorerie, ce qui affecte ensuite les options de refinancement et la liquidité des transactions. L'émergence des REIT commerciaux ajoute une nouvelle couche de distribution et de sortie, la CSRC ayant approuvé l'enregistrement du premier lot le 24 avril 2026 et la Bourse de Shanghai ayant coté le premier lot le 18 juin 2026, permettant aux actifs de bureaux matures d'accéder au financement des marchés publics et offrant une voie de recyclage pour les capitaux immobilisés dans des immeubles stabilisés. Avec une vacance élevée dans les principales villes suivies (25,4 % en 2025) et un stock de qualité A de 99,2 millions de m² signalé dans 21 grandes villes à fin 2025, la différenciation se concentre de plus en plus sur la gestion des actifs, notamment la composition des locataires, les mises à niveau des bâtiments et la performance énergétique, plutôt que sur le seul volume de construction.
Paysage concurrentiel
Le marché de l'immobilier de bureaux en Chine est modérément concentré. Les fonds étrangers ont enregistré leur quatrième année consécutive de vente nette en 2024, cédant pour 11,2 milliards USD de tours depuis 2021 et se retirant des projets spéculatifs de construction en blanc. Les assureurs nationaux, les sociétés de valeurs mobilières et les véhicules de financement des gouvernements locaux ont comblé le vide, capturant plus de 80 % du volume des transactions, contre 60 % il y a cinq ans. Ce changement reflète à la fois l'aversion mondiale au risque et l'encouragement continu de Pékin pour que les entités de l'« équipe nationale » acquièrent des actifs stratégiques à des valorisations cycliquement avantageuses.
Sur le plan stratégique, les promoteurs à grande capitalisation réduisent leurs participations non essentielles pour dégager des liquidités destinées au désendettement. Shanghai Lujiazui Finance & Trade Zone Development Co. a mis sur le marché 20 bâtiments d'une valeur de 4,1 milliards USD, tandis que BlackRock a accepté une décote de 30 % sur une paire de tours à Shanghai achetées en 2018 pour accélérer sa sortie. La vague de réévaluation des prix ramène les rendements vers 6,2 % pour les actifs CBD de Catégorie A en zone centrale, contre des pics inférieurs à 5 % en 2019, offrant une hausse du rendement total pour le capital patient.
L'adoption technologique est devenue un facteur de différenciation décisif. CapitaLand Integrated Commercial Trust et Yuexiu REIT ont chacun modernisé les tours de leur portefeuille avec des compteurs intelligents, la modélisation de jumeaux numériques et des services de bien-être basés sur des applications pour capter la demande de relocalisation des occupants du secteur TMT. À l'inverse, les propriétaires plus petits aux contraintes de trésorerie ont eu du mal à financer les rénovations, créant un fossé croissant en termes de performance d'occupation et d'attention des investisseurs.
Leaders du secteur de l'immobilier de bureaux en Chine
WANDA Group
Country Garden Property Development Co., Ltd
Vanke Co., Ltd.
Sunac China Holdings Limited
Poly Developments & Holdings
- *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier

Opportunités de marché et perspectives d'avenir
Le renouvellement urbain et la réaffectation adaptative constituent le principal ensemble d'opportunités, la politique nationale orientant les capitaux vers la revitalisation des stocks commerciaux sous-utilisés. Le 15e plan quinquennal de renouvellement urbain (2026-2030) promeut explicitement la reconversion des actifs de bureaux commerciaux et industriels sous-utilisés en logements abordables ou en infrastructures communautaires, tandis que le mécanisme spécial de refinancement de 300 milliards de RMB de la Banque populaire de Chine (activé en juillet 2026) fournit un canal de financement soutenant les programmes locaux d'acquisition et de conversion. Pour les propriétaires de bureaux, cela ouvre des voies pour monétiser les immeubles de catégorie B/C structurellement en difficulté par la conversion, des partenariats de redéveloppement ou la cession dans des pipelines d'achat-transformation soutenus par les politiques publiques.
Les mises à niveau qualitatives et les rénovations de conformité écologique représentent également un second domaine d'opportunité, en particulier pour les actifs en concurrence pour attirer des occupants technologiques et de R&D qui privilégient la performance et la fiabilité des bâtiments. La China Association for Engineering Construction Standardization a publié la norme T/CCIAT 0111-2026 (en vigueur depuis le 1er juin 2026), renforçant les pratiques de construction écologique normalisées qui peuvent se traduire en spécifications de rénovation et critères d'approvisionnement pour les propriétaires et les entrepreneurs. Parallèlement, le canal des REIT commerciaux est opérationnalisé grâce à l'approbation d'enregistrement du premier lot (avril 2026) et à sa cotation à la Bourse de Shanghai (juin 2026), soutenant les propriétaires capables de regrouper des actifs de catégorie A stabilisés et bien loués dans des véhicules conformes et de recycler les produits vers le repositionnement ou les dépenses d'investissement pilotées par les locataires. Des achèvements phares tels que Hang Lung Properties Westlake 66 à Hangzhou (ouvert en avril 2026, avec plusieurs tours de bureaux de catégorie A) relèvent également la barre en matière d'aménités, de certifications de durabilité et d'exploitation institutionnelle, ce qui accroît la prime accordée aux actifs différenciés.
Développements récents du secteur
- Juillet 2026 : China Vanke a programmé une assemblée générale extraordinaire pour le 31 juillet 2026 afin de voter sur une nouvelle structure de conseil d'administration et la rémunération des dirigeants. Cette réinitialisation de la gouvernance s'est produite parallèlement à des actions continues sur le bilan, maintenant l'attention du marché sur la capacité d'exécution et la discipline de gestion des actifs chez un grand promoteur national ayant une exposition commerciale étendue.
- Juin 2026 : Trois compagnies d'assurance ont investi environ 3 milliards de CNY pour acquérir près de 50 % du Beijing Dinghao Plaza, soulignant le rôle des assureurs comme source de liquidité pour les actifs commerciaux. La transaction a mis en évidence un changement dans la composition des acheteurs vers des capitaux domestiques à long terme capables de détenir et de repositionner des complexes liés aux bureaux tout au long du cycle.
- Décembre 2025 : La China Securities Regulatory Commission a publié l'Annonce n° 21 pour lancer le programme pilote de REIT commercial, autorisant les immeubles de bureaux parmi les actifs sous-jacents éligibles. Cela a élargi le cadre des REIT publics des infrastructures à l'immobilier commercial, renforçant l'option de sortie pour les propriétaires de bureaux stabilisés et liant plus directement la performance locative à l'accès au marché des capitaux.


Cadre de la méthodologie de recherche et portée du rapport
Définition et couverture du marché
Pour cette étude, le marché chinois de l'immobilier de bureau est dimensionné comme la valeur générée par les activités de location et de vente pure d'immeubles de bureaux construits à cet effet et utilisés pour l'occupation par des entreprises dans les principales villes chinoises.
Exclusions de périmètre : Nous excluons les extensions de sièges sociaux occupés par leurs propriétaires, les actifs à usage mixte où les bureaux représentent moins de 60 % de la surface locative brute, et les sous-locations de coworking à court terme.
Aperçu de la segmentation
- Par catégorie de bâtiment
- Catégorie A
- Catégorie B
- Catégorie C
- Par type de transaction
- Location
- Vente
- Par utilisation finale
- Technologies de l'information (TI et ITES)
- BFSI (services bancaires, services financiers et assurance)
- Conseil aux entreprises et services professionnels
- Autres services (commerce de détail, sciences de la vie, énergie, droit)
- Par grandes villes
- Pékin
- Shanghai
- Shenzhen
- Guangzhou
- Chengdu
- Reste de la Chine
Sources de données, dimensionnement du marché et validation
Recherche documentaire
Nous avons commencé par établir une base factuelle sur les signaux d'offre, de demande et de prix pouvant être vérifiés de manière répétée à travers les cycles. Des sources publiques ont été utilisées pour le contexte de marché et les séries de référence, telles que les publications du Bureau national des statistiques de Chine, les déclarations de politique de la Banque populaire de Chine, les mises à jour du ministère du Logement et du Développement urbain-rural, et les statistiques de la SAFE ou des douanes lorsque les flux de capitaux et les intrants de construction sont pertinents. Nous avons également examiné les portails de planification et de statistiques au niveau municipal pour les principales métropoles, ainsi que des revues à comité de lecture en économie urbaine et en immobilier pour comprendre comment la vacance, l'absorption nette et les indices de loyer sont couramment mesurés.
Du côté de l'industrie, nous avons utilisé les dépôts de promoteurs cotés et de sociétés de services immobiliers, les annonces de bourse et les présentations aux investisseurs pour suivre la superficie du portefeuille, la performance locative et les rendements locatifs divulgués. Des ensembles de données d'actualité et financières ont soutenu les vérifications chronologiques des lancements majeurs et des changements de politique, et une base de données d'expéditions import/export a été utilisée de manière sélective pour percevoir l'activité des matériaux de construction lorsque cela aidait à expliquer le calendrier de l'offre. Les sources documentaires listées ici sont illustratives, et de nombreux autres documents et ensembles de données publics ont été consultés pour la collecte, la vérification croisée et la clarification.
Entretiens et enquêtes primaires
Pour combler les lacunes laissées par les données publiques, nous avons validé les hypothèses par des entretiens et des enquêtes structurées avec des propriétaires, des courtiers, des occupants, des gestionnaires immobiliers, des évaluateurs et des parties prenantes du financement qui suivent les locations et les transactions. Ces discussions ont clarifié la manière dont le stock de catégories A, B et C est comptabilisé en pratique, comment les incitations modifient les loyers effectifs par rapport aux loyers affichés, et comment les tendances de vacance et d'absorption varient selon le niveau de ville et le sous-marché.
Répartition des répondants aux travaux de recherche primaire sur le terrain
| Type d'entreprise | Poste du répondant |
|---|---|
| Premier niveau : 39 % | CXO : 16 % |
| Niveau intermédiaire : 44 % | Responsables fonctionnels/d'unité : 40 % |
| Acteurs plus petits : 17 % | Managers : 44 % |
Dimensionnement et prévision du marché
Le marché a été modélisé selon une approche descendante où le stock de bureaux au niveau municipal et les calendriers de mise en service sont d'abord reconstitués, puis filtrés par l'occupation, l'absorption nette et les trajectoires de loyer pour estimer le pool de valeur. Étant donné qu'un chiffre unique peut masquer des variations de prix effectif, nous avons séparé les loyers affichés des loyers nets effectifs en appliquant des ajustements d'incitation et de vacance validés lors des entretiens primaires.
Pour maintenir le modèle ancré dans la réalité, nous avons utilisé un petit ensemble d'intrants ayant une signification concrète claire, notamment les ajouts de stock de catégories A/B/C, la direction du taux de vacance, l'absorption nette, les indices de loyer (et la profondeur des incitations), ainsi que l'activité transactionnelle comme contrôle de confiance sur les prix. Les prévisions ont été produites à l'aide d'une analyse de scénarios, où les trajectoires de base de loyer et d'occupation ont été établies par niveau de ville, puis soumises à des tests de stress pour un resserrement du crédit, un retard de livraison des projets ou une reprise plus rapide de la demande. Nous avons ensuite corroboré les totaux avec des approximations ascendantes sélectives, telles que des loyers échantillonnés par mètre carré appliqués au stock occupé dans des villes représentatives, suivies de vérifications par rapport à la performance des portefeuilles divulguée dans les dépôts. Lorsque les preuves étaient limitées, nous avons utilisé des proxys prudents par niveau de ville jusqu'à ce que de meilleures données soient disponibles.
Validation des données et cycle de mise à jour
Nous avons testé les résultats par rapport à des signaux indépendants, notamment les tendances signalées de vacance et d'absorption, la direction de l'indice des loyers, et la performance locative divulguée pour les principaux portefeuilles, afin que les incohérences évidentes puissent être détectées tôt. Les valeurs aberrantes ont été examinées en plusieurs étapes, commençant par la réconciliation des sources et des vérifications de cohérence des unités, suivies d'un examen par les analystes des hypothèses telles que les taux d'incitation, le calendrier de mise en service et les points de conversion monétaire.
Si un changement significatif est observé, tel qu'une évolution politique majeure affectant le financement ou une hausse inattendue de l'offre dans les principales villes, les hypothèses sont revues et les experts concernés sont recontactés. Le rapport est mis à jour annuellement, et des mises à jour intermédiaires sont effectuées lorsque des événements majeurs du marché l'exigent, suivies d'une dernière révision avant livraison afin que les clients reçoivent la vision la plus actuelle.
Taille du marché chinois de l'immobilier de bureau selon Mordor Intelligence par rapport à d'autres estimations publiées
Les tailles de marché publiées pour l'immobilier de bureau en Chine peuvent sembler très éloignées les unes des autres, même lorsque le nom du sujet semble identique. Les différences proviennent généralement de ce qui est compté comme bureau (bureau pur versus usage mixte), de la question de savoir si les valeurs sont basées sur les loyers, la valeur des actifs ou les transactions, et de la manière dont les incitations et les vacances sont traitées dans le prix effectif.
Les tendances de vacance et d'absorption nette, ainsi que la direction de l'indice des loyers et les pipelines de mise en service, constituent les vérifications qui maintiennent l'estimation de Mordor Intelligence liée à un pool défini d'immeubles de bureaux construits à cet effet et à une logique de loyer effectif cohérente. Un autre facteur fréquent d'écart est la géographie, car certaines sources ne couvrent que les villes de niveau 1 ou uniquement la catégorie A, et certaines incluent les sous-locations de coworking ou les espaces occupés par leurs propriétaires qui ne se comportent pas comme un marché échangé ou loué. Le calendrier des devises importe également, car l'utilisation de différents points de conversion RMB-USD peut modifier le total en USD même lorsque les chiffres locaux sont similaires.
Comparaison de référence
| Source | Taille du marché | Lacunes dans la méthodologie de recherche |
|---|---|---|
| Mordor Intelligence | 287,32 milliards USD (2025) | |
| Rapport de courtage mondial A | 214,60 milliards USD (2025) | Souvent limité au stock de catégorie A dans un ensemble plus restreint de grandes villes, avec une valeur de marché déduite principalement des loyers premium, et ne normalise pas entièrement les incitations en loyers nets effectifs. |
| Note de recherche sectorielle B | 352,90 milliards USD (2025) | Élargit fréquemment le périmètre aux bureaux à usage mixte et aux sous-locations de bureaux avec services, et peut appliquer une trajectoire de reprise des loyers plus agressive sans la faire correspondre aux contraintes de vacance et d'absorption. |
L'écart entre les valeurs publiées s'explique principalement par les limites de périmètre et la manière dont les loyers effectifs sont traités lorsque les taux de vacance sont élevés. En ancrant le modèle sur des signaux observables de stock, de mise en service, de vacance et d'absorption locative, puis en validant les ajustements de prix par des entretiens, notre chiffre reste traçable à des étapes reproductibles que les utilisateurs peuvent suivre.


Questions clés auxquelles répond le rapport
Quelle est la valeur actuelle du marché de l'immobilier de bureaux en Chine ?
Le marché est valorisé à 301,89 milliards USD en 2026 et devrait atteindre 386,48 milliards USD d'ici 2031.
Pourquoi les bureaux de Catégorie A surpassent-ils les autres segments ?
Le travail hybride incite les entreprises à se consolider dans des emplacements à haute spécification offrant de meilleures commodités et des critères ESG, propulsant la Catégorie A à un TCAC de 5,63 %.
Quelle ville est le marché de bureaux à la croissance la plus rapide en Chine ?
Chengdu arrive en tête avec un TCAC prévu de 6,21 %, aidée par la délocalisation manufacturière et les politiques d'innovation.
Comment le programme de REIT publics affecte-t-il l'investissement dans les bureaux ?
Le cadre REIT élargi canalise les capitaux propres dans des projets de bureaux stabilisés, offrant aux propriétaires des voies de sortie alternatives et aux investisseurs une exposition liquide.
Quel est l'impact des mandats de bâtiments verts sur le taux de vacance ?
Les bâtiments certifiés commandent des primes de loyer et affichent des taux de vacance plus faibles, tandis que le stock non conforme est exposé à l'obsolescence et à un risque locatif plus élevé.
Qui sont les acheteurs dominants sur le marché de bureaux en Chine aujourd'hui ?
Les institutions nationales représentent désormais plus de 80 % des transactions, comblant le vide laissé par quatre années consécutives de vente nette étrangère.
Dernière mise à jour de la page le:



