
Taille et part du marché des principes actifs pharmaceutiques en Chine
VUE D’ENSEMBLE DU MARCHÉ
| Période d'étude | 2020 - 2031 |
|---|---|
| Période de Données Prévisionnelles | 2026 - 2031 |
| Période de Données Historiques | 2020 - 2024 |
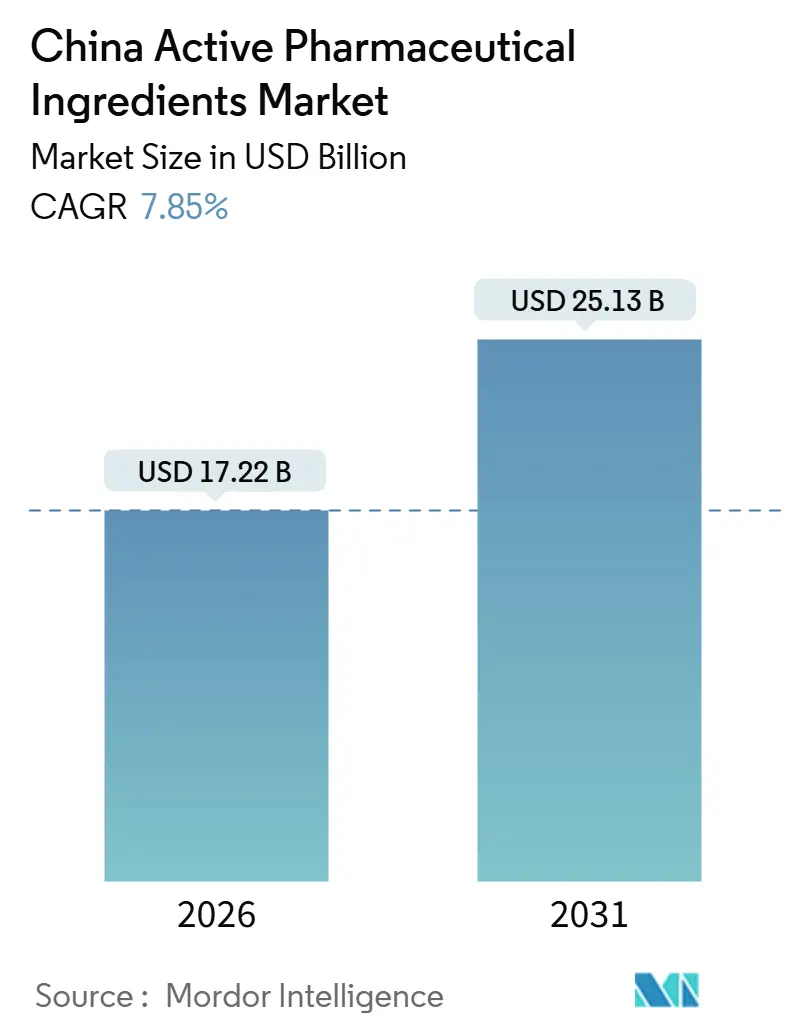
| Taille du Marché (2026) | 17.22 Milliards de dollars |
| Taille du Marché (2031) | 25.13 Milliards de dollars |
| Growth Rate (2026 - 2031) | 7.85 % |
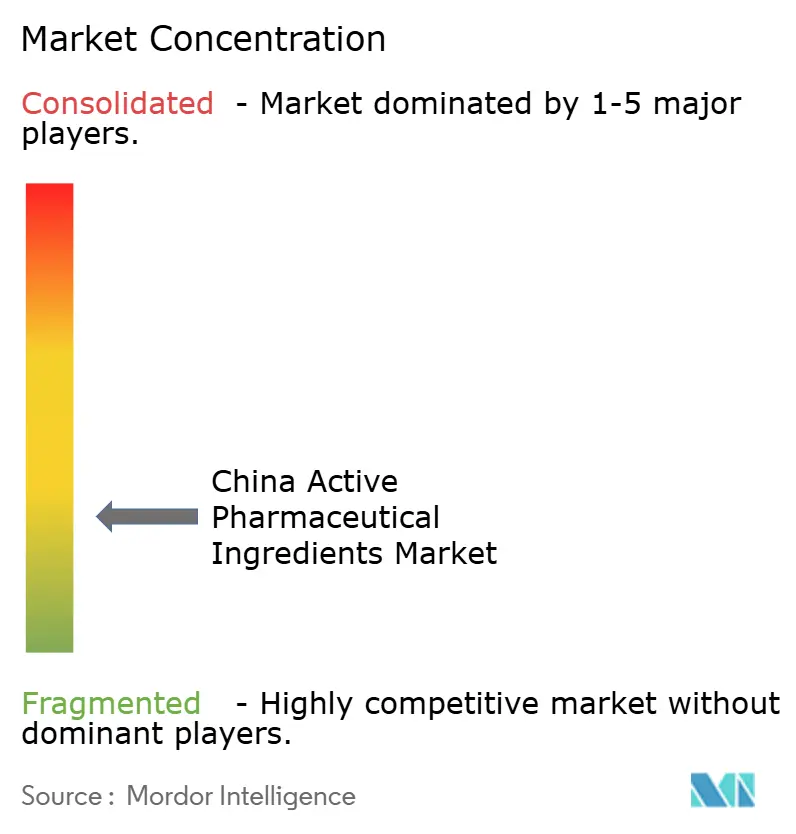
| Concentration du Marché | Faible |
Acteurs majeurs *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier Image © Mordor Intelligence. La réutilisation nécessite une attribution sous CC BY 4.0. | |
Analyse du marché des principes actifs pharmaceutiques en Chine par Mordor Intelligence
La taille du marché des principes actifs pharmaceutiques en Chine est estimée à 17,22 milliards USD en 2026 et devrait atteindre 25,13 milliards USD d'ici 2031, à un CAGR de 7,85 % au cours de la période de prévision (2026-2031).
La trajectoire du marché repose sur des voies d'examen accélérées, des avantages de coûts intégrés verticalement et une capacité marchande en expansion qui relient les solvants à base de charbon en amont à la cristallisation en aval. Dans le même temps, les achats groupés nationaux par volume (VBP) et la législation américaine sur la sécurité exercent une pression sur les marges, forçant les fournisseurs à se réorienter vers des molécules complexes à haute valeur ajoutée. Les API biotechnologiques connaissent la croissance la plus rapide, portés par un pipeline national de produits biologiques qui a fait passer 3 575 candidats en développement actif entre 2015 et 2024. La dépréciation de la monnaie renforce la compétitivité des prix à l'exportation, mais la volatilité des coûts du charbon et des solvants en compense en partie le bénéfice. Les stratégies concurrentielles s'articulent désormais autour de la modernisation de la fabrication écologique, des usines satellites régionales et des technologies de niche telles que la synthèse de peptides et les conjugués anticorps-médicament.
Principaux enseignements du rapport
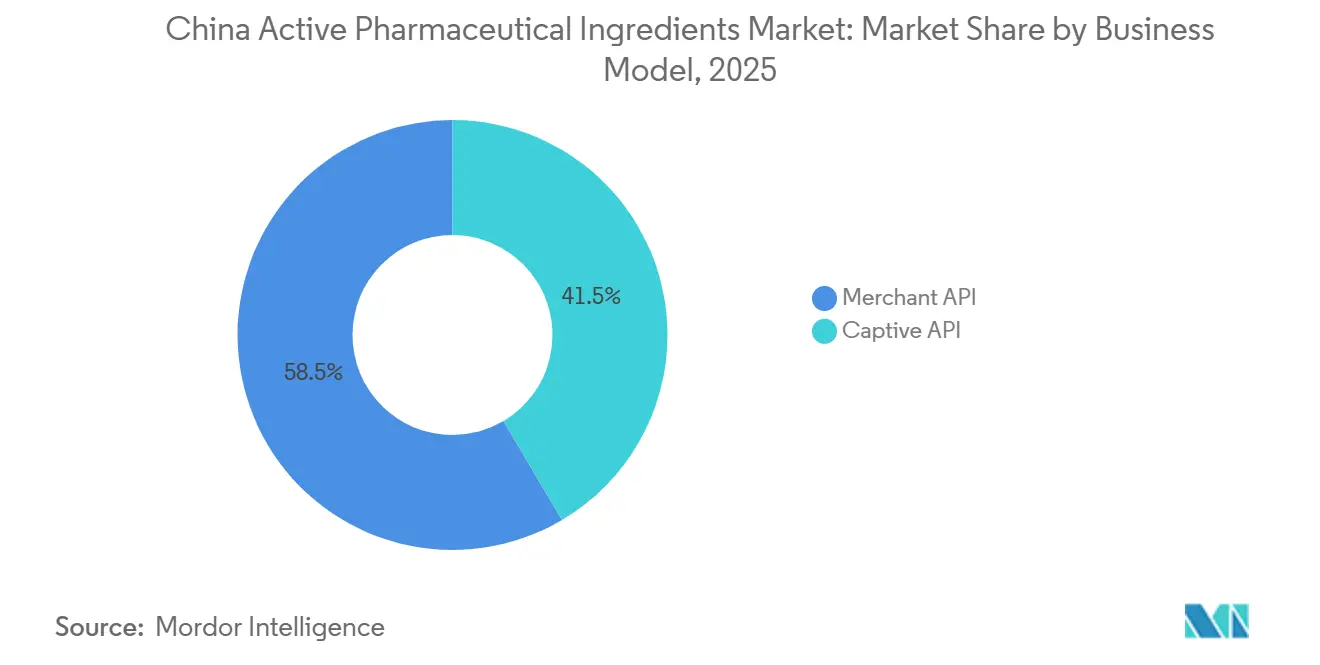
- Par modèle commercial, les opérations d'API marchand ont dominé avec 58,55 % de la part de marché des principes actifs pharmaceutiques en Chine en 2025 ; les installations captives devraient rester en retrait, la capacité marchande progressant à un CAGR de 8,25 % jusqu'en 2031.
- Par type de synthèse, les voies synthétiques représentaient 70,53 % de la taille du marché des principes actifs pharmaceutiques en Chine en 2025, tandis que les API biotechnologiques devraient afficher le CAGR le plus élevé, à 11,85 %, jusqu'en 2031.
- Par type de médicament, les molécules génériques détenaient 73,63 % de la taille du marché des principes actifs pharmaceutiques en Chine en 2025, mais les API de marque devraient croître à un CAGR de 10,87 % entre 2026 et 2031.
- Par application, l'oncologie a maintenu une part de revenus de 24,3 % en 2025 ; les API de neurologie progressent à un CAGR de 12,81 % jusqu'en 2031, à mesure que la prévalence de la maladie d'Alzheimer et de la maladie de Parkinson augmente.
Note : La taille du marché et les prévisions figurant dans ce rapport sont générées à l'aide du cadre d'estimation exclusif de Mordor Intelligence, mis à jour avec les dernières données et informations disponibles en janvier 2026.
Tendances et perspectives du marché des principes actifs pharmaceutiques en Chine
Analyse de l'impact des moteurs*
| Moteur | (~) % d'impact sur les prévisions de CAGR | Pertinence géographique | Calendrier d'impact |
|---|---|---|---|
| Prévalence croissante des maladies chroniques et liées au mode de vie | +1.4% | Provinces de l'Est | Long terme (≥ 4 ans) |
| Utilisation domestique croissante des produits biologiques et biosimilaires | +1.8% | Pékin, Shanghai, Suzhou | Moyen terme (2-4 ans) |
| La dépréciation du yuan élargit l'avantage de prix à l'exportation | +0.9% | Zhejiang, Jiangsu, Shandong | Court terme (≤ 2 ans) |
| Le recadrage des chaînes d'approvisionnement stimule les commandes CDMO en Chine | +1.2% | Mondial | Moyen terme (2-4 ans) |
| Politiques gouvernementales favorisant la fabrication locale | +1.1% | National | Long terme (≥ 4 ans) |
| Demande croissante de génériques abordables | +1.0% | National | Moyen terme (2-4 ans) |
| Source: Mordor Intelligence | |||
Prévalence croissante des maladies chroniques et liées au mode de vie
Les maladies cardiovasculaires, le diabète et le cancer représentent plus de 80 % de la mortalité en Chine, et 75 % des citoyens âgés de 60 ans et plus gèrent au moins une maladie chronique[1]CDC chinois, "Tendances des maladies chroniques 2025," chinacdc.cn. Cette charge garantit des commandes soutenues de statines, de précurseurs de metformine et d'intermédiaires en oncologie, malgré les compressions de prix liées au VBP. Les cas diagnostiqués de diabète ont atteint 140 millions, ancrant une forte demande de base pour les API antidiabétiques. Les mandats provinciaux de dépistage du cancer introduits dans le cadre de Chine en bonne santé 2030 accélèrent encore davantage les commandes d'intermédiaires pour les inhibiteurs PD-1 et les inhibiteurs de kinases. Étant donné que la population âgée de 65 ans et plus dépassera 300 millions d'ici 2030, la demande d'API en neurologie et en ostéoporose devrait rester solide tout au long de la période de prévision.
Utilisation domestique croissante des produits biologiques et biosimilaires
La Chine a lancé 4 382 programmes de médicaments innovants entre 2015 et 2024, et 18 produits d'origine chinoise ont obtenu des approbations à l'étranger, catalysant la demande locale d'API d'anticorps monoclonaux et de protéines recombinantes[2]Rédacteurs de Nature Biotechnology, "Le paysage de l'innovation biologique en Chine," nature.com. Kelun-BPC a investi dans les intermédiaires de conjugués anticorps-médicament, tandis que Luye Pharma a développé des capacités en nanomédecine pour conserver davantage de marges de valeur que le VBP des génériques a érodées. Les règles simplifiées d'examen des biosimilaires introduites en 2020 ont permis aux suiveurs du trastuzumab de capter une part domestique significative en 18 mois. L'indice 2025 de Cytiva a évalué la capacité de biofabrication de la Chine à 5,72 et a indiqué que 61 % des commanditaires interrogés prévoient d'augmenter l'approvisionnement régional. Ces indicateurs étayent les prévisions de CAGR de 11,85 % pour les API biotechnologiques sur la période 2026-2031.
La dépréciation du yuan élargit l'avantage de prix à l'exportation
Un affaiblissement progressif du yuan a amélioré les coûts unitaires libellés en dollars pour les exportateurs du Zhejiang et du Jiangsu de 3 à 4 % lorsque la monnaie a perdu 5 % face au dollar américain. Le bénéfice est le plus marqué pour les molécules antalgiques et vitaminées à fort volume, mais les entreprises endettées en dollars ou utilisant des catalyseurs importés subissent une inflation des coûts compensatoire. Les producteurs intégrés verticalement tels que CSPC, qui s'approvisionnent en acétone et en méthanol sur le marché intérieur, captent l'intégralité de l'avantage de change. Les acheteurs insèrent toutefois de plus en plus des clauses d'ajustement de prix trimestrielles, reportant le risque de change sur les fournisseurs.
Le recadrage des chaînes d'approvisionnement stimule les commandes CDMO en Chine
Malgré les discours politiques, le recadrage des chaînes d'approvisionnement a accru les volumes CDMO à court terme, car les régions alternatives ne disposent pas d'une capacité de réacteurs équivalente. Les usines de Taixing et de Changzhou de WuXi AppTec ont passé les inspections de la FDA sans observation en mars 2025, renforçant la confiance des clients étrangers. Asymchem a ouvert un site au Royaume-Uni en 2024, et Pharmaron a acquis des installations à Cramlington et à Coventry, offrant des domiciles réglementaires occidentaux tout en conservant une production principale en Chine continentale à faible coût. Toutefois, la loi américaine Biosecure introduite en 2024 a conduit des commanditaires à suspendre de nouvelles commandes, réduisant le chiffre d'affaires de WuXi Advanced Therapies de 17 % jusqu'au troisième trimestre 2024. Cette dualité devrait persister jusqu'en 2027.
Analyse de l'impact des contraintes*
| Contrainte | (~) % d'impact sur les prévisions de CAGR | Pertinence géographique | Calendrier d'impact |
|---|---|---|---|
| Contrôle des prix des médicaments et achats groupés nationaux par volume | -1.6% | Villes de niveau 1 et de niveau 2 | Court terme (≤ 2 ans) |
| Concurrence intense et règles BPF / environnementales plus strictes | -1.1% | Pôles côtiers | Moyen terme (2-4 ans) |
| Droits de douane américains/européens émergents sur les matières premières des médicaments essentiels | -0.7% | Zhejiang, Jiangsu, Shandong | Court terme (≤ 2 ans) |
| Volatilité des prix du charbon et des solvants pénalisant les petits producteurs | -0.5% | National | Court terme (≤ 2 ans) |
| Source: Mordor Intelligence | |||
Contrôle des prix des médicaments et achats groupés nationaux par volume
L'extension du VBP 2024 à l'oncologie a déclenché des demandes de réduction des coûts d'API qui ont effacé 1,6 point de pourcentage des projections de CAGR du marché. Le chiffre d'affaires des médicaments en vrac de CSPC a reculé de 1,6 % en glissement annuel en 2024, malgré des volumes plus élevés, illustrant l'érosion des marges. La politique accélère la marchandisation en neutralisant la différenciation par les marques, poussant les fournisseurs vers des peptides complexes et des HPAPI où le levier du VBP est plus faible.
Concurrence intense et règles BPF / environnementales plus strictes
Le 14e Plan quinquennal impose des mises à niveau des eaux usées et des émissions qui peuvent coûter 50 millions de RMB pour une usine de taille moyenne. La lettre d'avertissement de la FDA adressée à Zhejiang Huahai en juin 2025 pour des lacunes en matière d'intégrité des données a mis en lumière la rigueur croissante des contrôles de conformité. Les petites entreprises sont exposées à des risques de sortie si elles ne peuvent pas récupérer leur capital dans un contexte de prix VBP compressés, ce qui accélère la consolidation dans les pôles du Jiangsu et du Zhejiang.
*Nos prévisions considèrent les impacts des moteurs et des contraintes comme directionnels et non additifs. Les prévisions d'impact reflètent la croissance de référence, les effets de composition et les interactions entre variables.
Analyse des segments
Par modèle commercial : les opérations marchandes sécurisent une plus grande part de volume
Les acteurs marchands ont capté 58,55 % du chiffre d'affaires 2025 sur le marché des principes actifs pharmaceutiques en Chine et suivent une trajectoire de CAGR de 8,25 % jusqu'en 2031. Les sociétés pharmaceutiques occidentales externalisent pour préserver leurs budgets de R&D, et les portefeuilles multi-clients permettent de répartir les coûts fixes. Le complexe de Taixing de WuXi, couvrant 169 acres avec plus de 1 000 m³ de réacteurs, illustre l'avantage d'échelle. Les installations captives risquent une faible utilisation lorsque les actifs en développement échouent ou que les brevets expirent, tandis que les fournisseurs marchands peuvent redéployer rapidement la capacité. Toutefois, la dépendance à une base de clients étrangers concentrée expose les entreprises marchandes à des chocs géopolitiques tels que la vague de suspension liée à la loi Biosecure qui a affecté le chiffre d'affaires de WuXi Advanced Therapies en 2024.
Le modèle marchand facilite également la diversification géographique. L'acquisition britannique d'Asymchem et les sites britanniques de Pharmaron permettent aux CDMO chinois d'afficher des adresses réglementaires occidentales tout en conservant une production continentale à faible coût. Les lignes à haute puissance et à peptides bénéficient de prix premium, protégeant les marges du VBP, et constituent les points focaux de la plupart des nouveaux investissements marchands en capital jusqu'en 2031.


Par type de synthèse : la voie biotechnologique enregistre la croissance la plus rapide
La chimie synthétique détient encore 70,53 % de la valeur du marché 2025 dans le marché des principes actifs pharmaceutiques en Chine, mais les API biotechnologiques progressent à un CAGR de 11,85 % grâce à un pipeline de produits biologiques accéléré. Les capacités de culture cellulaire de mammifères se développent dans les parcs de Suzhou et de Shanghai, Cytiva évaluant la biofabrication chinoise à 5,72 dans son indice 2025.
Les API biotechnologiques se négocient 3 à 5 fois le prix unitaire des petites molécules, amortissant les fournisseurs contre les fluctuations des prix des intrants. Les API synthétiques font face à des marges en réduction alors que le VBP couvre davantage de molécules, orientant les chimies vers les intermédiaires chiraux et les HPAPI où le confinement spécialisé justifie des prix plus élevés.
Par type de médicament : les molécules de marque gagnent en dynamisme
Les molécules génériques représentaient 73,63 % de la taille du marché des principes actifs pharmaceutiques en Chine en 2025, mais les API de marque progressent à un CAGR de 10,87 %, portés par une vague d'actifs de pipeline chinois sous licence qui a atteint 31 % en 2024. Les intermédiaires de marque bénéficient d'un plus grand pouvoir de fixation des prix sous exclusivité et incluent souvent des clauses de partage des bénéfices.
Les API génériques continuent de soutenir les flux de trésorerie ; CSPC a déclaré des ventes de vitamine C de 1 994 millions de RMB en 2024, en hausse de 3,4 % en glissement annuel. Néanmoins, les fournisseurs réorientent leurs investissements en capital vers la fabrication continue et les plateformes de synthèse enzymatique pour défendre les marges sur les API de marque, à mesure que l'examen accéléré de la NMPA comprime les délais de lancement.

Par application : la neurologie progresse fortement sous l'effet du vieillissement démographique
L'oncologie a maintenu une part de revenus de 24,3 % en 2025, mais les API de neurologie sont prévus pour un CAGR de 12,81 % à mesure que l'incidence de la maladie d'Alzheimer et de la maladie de Parkinson augmente avec le vieillissement de la population. Le dépistage dans le cadre de Chine en bonne santé 2030 et l'expansion des thérapies soutiennent la base de l'oncologie.
La croissance en neurologie reflète le succès inédit de produits à l'étranger ; les traitements modificateurs de la maladie approuvés aux États-Unis catalysent des essais cliniques analogues en Chine, incitant Luye Pharma à investir dans des nanomédecines ciblant le système nerveux central. Les API de pneumologie restent stables, tandis que la cardiologie demeure à fort volume mais à faibles marges sous VBP.
Analyse géographique
La production provinciale est concentrée : le Jiangsu, le Zhejiang et le Shandong contribuent à un pourcentage significatif du volume national d'API en tirant parti de la proximité des matières premières, de la logistique portuaire et des incitations des parcs industriels[3]Zhejiang Medicine Co., "Présentation corporate 2025," zmc.com.cn. Les usines de Taizhou et de Lianyungang au Jiangsu se spécialisent dans les intermédiaires analgésiques et pénicilliniques ; les pôles du Zhejiang dominent les vitamines E et la biotine ; le Shandong exploite les chimiques issus du charbon pour les précurseurs d'antibiotiques.
Les dynamiques d'exportation montrent une stratégie duale. Les HPAPI et les peptides à haute valeur ajoutée sont destinés à l'Amérique du Nord et à l'Europe, tandis que les API de commodité servent l'ASEAN, l'Amérique latine et l'Afrique. Toutefois, 59 % des usines chinoises attendent une inspection de la FDA, un risque mis en évidence par la couverture du Wall Street Journal. Les droits de douane de la section 301 et la loi américaine Biosecure ajoutent de l'incertitude, incitant WuXi à planifier un site à Singapour pour 2027 et Asymchem à établir une capacité au Royaume-Uni.
La consommation intérieure se diffuse dans les villes de niveau 2 et de niveau 3 à mesure que le VBP pénètre les hôpitaux de comté, élargissant les réseaux de distribution des API. Les besoins en chaîne du froid pour les produits biologiques et les goulets d'étranglement provinciaux en contrôle qualité représentent des défis logistiques, mais ce glissement réduit à long terme la dépendance à des revenus d'exportation volatils.
Paysage réglementaire
Le marché chinois des API fonctionne dans le cadre de la National Medical Products Administration (NMPA) et de la Drug Administration Law, avec une mise à jour notable en 2026 du Conseil des affaires d'État : les règlements d'application révisés ont été promulgués le 27 janvier 2026 et entrent en vigueur le 15 mai 2026. Les règlements de 2026 formalisent l'examen et l'approbation groupés des API chimiques en faisant évoluer le concept antérieur d'« avis » vers un « certificat d'approbation » et en établissant une base juridique pour le transfert de ce certificat d'approbation, un changement qui affecte directement la manière dont les enregistrements d'API chimiques et les relations d'approvisionnement peuvent être structurés entre les détenteurs d'API et les MAH en aval.
Parallèlement, la NMPA fait progresser la mise en œuvre de la protection des données d'essais de médicaments en 2026, y compris la protection des données pour les médicaments contenant de nouvelles substances chimiques et des dispositions d'exclusivité commerciale pour les médicaments pédiatriques éligibles et les médicaments destinés aux maladies rares. Pour les fournisseurs d'API et les CDMO, ces évolutions renforcent l'importance d'une gestion conforme et traçable de la propriété des enregistrements et du cycle de vie des API chimiques, tout en renforçant les incitations autour des programmes innovants et complexes situés en amont de la demande de fabrication de produits de marque et de biologiques.
Paysage concurrentiel
L'arène des API en Chine est fragmentée. Les 10 premiers fournisseurs représentent un pourcentage significatif du chiffre d'affaires, laissant une longue traîne de petites entreprises concentrées sur les molécules banalisées. Les principaux CDMO captent les niches à haute puissance : Asymchem a lancé une installation OEB5 à Tianjin avec une capacité annuelle de 500 kg en juillet 2025. WuXi AppTec a levé 7,7 milliards de HKD en juillet 2025 pour financer l'expansion à l'étranger et la modernisation écologique.
La stratégie se divise selon l'échelle. Les grandes entreprises déploient des usines satellites à l'étranger pour rassurer les clients occidentaux, tandis que les spécialistes misent triplement sur la chimie en flux continu, les substances contrôlées ou les adjacences agrochimiques. Viva Biotech et Porton Pharma intègrent les services CRO, CMC et API, raccourcissant les délais pour les commanditaires biotechnologiques.
L'adoption technologique reste inégale. La fabrication continue est concentrée parmi les CDMO de premier rang, mais les mandats écologiques du 14e Plan quinquennal poussent même les installations plus petites à investir dans la récupération de solvants en circuit fermé. La conformité réglementaire est un rempart décisif ; la lettre de la FDA adressée à Zhejiang Huahai souligne les enjeux de réputation et accélère la consolidation du secteur.
Leaders du secteur des principes actifs pharmaceutiques en Chine
Reyoung Pharmaceuticals
Sandoz Group AG
CSPC Pharmaceutical Group Ltd.
WuXi AppTec (STA Pharmaceutical)
Lonza Guangzhou Ltd.
- *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier

Opportunités de marché et perspectives d'avenir
Un espace blanc net se situe dans les modalités complexes et le travail sur les substances médicamenteuses à plus forte valeur, où les prix sont moins liés aux cycles d'achat de génériques banalisés. WuXi AppTec a divulgué une augmentation d'au moins 17 % de ses dépenses d'investissement 2026 (6,5 à 7,5 milliards de RMB) pour développer sa capacité de fabrication de substances médicamenteuses et de produits finis, et a fait état d'une croissance de son activité TIDES D&M au premier trimestre 2026 (hausse de 28 % en glissement annuel du nombre de clients et de 59 % du nombre de molécules). Cette combinaison indique une demande active pour les chaînes d'approvisionnement des peptides et des oligonucléotides, et soutient les opportunités pour les fournisseurs nationaux capables de proposer un confinement élevé, une synthèse spécialisée et des services intégrés de montée en échelle du CMC vers l'API.
Les changements réglementaires de 2026 ouvrent également des opportunités autour des enregistrements d'API transférables et de protections renforcées de l'innovation. L'entrée en vigueur le 15 mai 2026 des règlements d'application révisés de la Drug Administration Law, incluant des mécanismes formalisés de « certificat d'approbation » pour les API chimiques et une base juridique pour le transfert de certificat, crée une marge de manœuvre pour des partenariats plus flexibles entre producteurs d'API marchands, MAH et CDMO. L'accent mis par CSPC dans son rapport annuel 2025 sur la découverte de médicaments assistée par l'IA et les domaines thérapeutiques avancés (y compris la thérapie génique et la thérapie cellulaire) souligne davantage la poussée stratégique vers les plateformes technologiques et les pipelines différenciés, ce qui à son tour accroît la demande d'intermédiaires spécialisés et de chimies habilitantes plutôt que d'API de commodité purement axées sur le volume.
Développements récents du secteur
- Juin 2026 : WuXi AppTec a annoncé l'accélération de l'expansion de sa capacité de fabrication à l'échelle mondiale, incluant deux nouvelles usines d'API à petites molécules sur le site de Taixing, qui devraient devenir opérationnelles en 2026, et deux usines supplémentaires pour la production d'oligonucléotides, de peptides et de PMO, en construction pour 2027. Cette expansion renforce la capacité d'approvisionnement en aval pour les marchés clés et les modalités complexes. Cette démarche élargit l'empreinte de fabrication et les capacités de WuXi AppTec dans les API à forte valeur.
- Mars 2026 : le rapport annuel de CSPC Pharmaceutical Group Ltd. a réaffirmé la stratégie mondiale, passant d'une expansion des produits à l'étranger à des partenariats basés sur des plateformes technologiques. Ce virage met l'accent sur les collaborations stratégiques en R&D et la croissance tirée par les plateformes. Il positionne CSPC pour tirer parti des technologies d'administration activées par l'IA grâce à de nouveaux partenariats.
- Janvier 2026 : CSPC Pharmaceutical Group Ltd. a conclu une deuxième collaboration stratégique avec AstraZeneca portant sur les petites molécules assistées par IA, les technologies d'administration à action prolongée et les plateformes de médicaments peptidiques. Cet accord élargit la plateforme technologique de CSPC et le potentiel de co-développement avec une multinationale de premier plan. Il signale la poussée de CSPC dans les technologies d'administration activées par l'IA et les plateformes peptidiques.


Cadre de la méthodologie de recherche et portée du rapport
Définition et périmètre du marché
Ce marché couvre la valeur des ingrédients pharmaceutiques actifs produits et vendus en Chine pour être utilisés dans la fabrication de médicaments finis, qu'ils soient fournis à des tiers ou utilisés en interne par des fabricants de médicaments intégrés. Les valeurs sont exprimées en USD au niveau du fabricant d'API.
Exclusions de périmètre : sont exclus les formes pharmaceutiques finies, les excipients, l'emballage et les marges de distribution qui ne reflètent pas la valeur de fabrication de l'API.
Aperçu de la segmentation
- Par mode opératoire
- API captif
- API marchand
- Par type de synthèse
- Synthétique
- Biotechnologique
- Par type de médicament
- Générique
- De marque
- Par application
- Cardiologie
- Oncologie
- Pneumologie
- Neurologie
- Orthopédie
- Ophtalmologie
- Autres applications
Sources de données, dimensionnement du marché et validation
Recherche documentaire
La recherche documentaire est utilisée pour cartographier les signaux d'offre et de demande d'API en Chine dans une base de données cohérente, puis pour aligner ces signaux avec la manière dont le secteur rapporte la production et le commerce. Nous nous appuyons généralement sur des sources publiques telles que le Bureau national des statistiques de Chine, les statistiques commerciales des douanes chinoises, les annonces de la National Medical Products Administration, ainsi que les séries macroéconomiques de l'Organisation mondiale de la santé et de la Banque mondiale afin de garder des dénominateurs cohérents.
En complément, nous utilisons les rapports annuels des entreprises, les dépôts boursiers, les présentations aux investisseurs, les communiqués d'associations et la presse économique reconnue pour confirmer les ajouts de capacité, les événements de conformité et les changements d'orientation produit. Si nécessaire, des abonnements payants pour les données financières des entreprises, les registres d'importation et d'exportation au niveau des expéditions, les brevets, ainsi que l'actualité et les informations financières, sont utilisés pour accélérer la validation et réduire les données manquantes dans le modèle. Les sources listées ici ne sont qu'illustratives, et de nombreuses autres références publiques et payantes ont été vérifiées pour la collecte de données, la vérification croisée et la clarification.
Entretiens et enquêtes primaires
Le travail primaire est réalisé par des entretiens d'experts et des enquêtes structurées auprès de fabricants d'API, de distributeurs, d'équipes d'achats chez les fabricants de médicaments, et de consultants qui suivent l'utilisation des usines et les changements réglementaires. Nous utilisons ces apports pour confirmer ce qui se vend réellement en Chine, comment les prix évoluent selon la complexité des molécules, et où la recherche documentaire est plus faible, par exemple dans la répartition entre API captif et API marchand.
Pour un marché exclusivement chinois, nous couvrons également les principales provinces de fabrication grâce à des répondants ayant une exposition opérationnelle directe, ce qui nous aide à tester la robustesse des hypothèses avant de finaliser le modèle.
Répartition des répondants au travail de terrain de la recherche primaire
| Type d'entreprise | Fonction du répondant |
|---|---|
| Premier rang : 26 % | Cadres dirigeants : 13 % |
| Rang intermédiaire : 56 % | Responsables fonctionnels/d'unité : 29 % |
| Acteurs plus petits : 18 % | Managers : 58 % |
Dimensionnement du marché et prévisions
Le dimensionnement débute par une construction descendante où la demande chinoise d'API est reconstituée à partir d'une vue du bassin de demande traitée sur les principaux besoins thérapeutiques, mise en correspondance avec l'intensité en API, puis vérifiée par rapport aux flux de production et de commerce rapportés dans les statistiques officielles. Le modèle est ensuite corroboré par des approximations ascendantes sélectives telles que des répartitions de revenus d'échantillons de fabricants, des vérifications de canaux sur les volumes d'API marchands, et des contrôles de cohérence prix de vente moyen fois volume pour les molécules très visibles.
Les principaux facteurs qui font évoluer les totaux comprennent les tendances de valeur et de volume des exportations d'API, les signaux de production nationale de formulations, l'orientation de la capacité et de l'utilisation des usines, les actions de conformité environnementale et GMP qui limitent l'offre, et le glissement vers des API de plus grande complexité qui fait augmenter les prix de vente moyens. Pour les prévisions, nous utilisons principalement une analyse de scénarios appuyée par des lignes de tendance sur l'utilisation, la dynamique des exportations et l'évolution des prix, puis nous ajustons les hypothèses selon ce que les personnes interrogées anticipent en matière de pression sur les achats et de nouvelle capacité à venir. Lorsque le revenu au niveau du produit n'est pas divulgué, les lacunes sont traitées par une allocation par proxy utilisant des indicateurs de production et des fourchettes de prix de vente moyen validées, plutôt que de forcer une consolidation complète des fournisseurs.
Validation des données et cycle de mise à jour
Avant validation finale, les résultats sont recoupés avec des signaux indépendants tels que les exportations douanières, les tendances de revenus sectoriels et les revenus d'API divulgués dans les dépôts des sociétés cotées, puis les écarts importants sont revus lors d'un second passage par un analyste. Si une valeur aberrante est déterminée par une seule hypothèse, nous revérifions la série de données, réexaminons le calendrier de conversion des devises, et reprenons contact avec un petit groupe de répondants pour confirmer si le changement est réel ou simplement un décalage de déclaration.
Les rapports sont actualisés annuellement, et des mises à jour intermédiaires sont déclenchées lorsque des événements importants se produisent, tels que des actions réglementaires majeures, de fortes variations de prix sur des API clés, ou des changements marqués des volumes d'exportation. Juste avant la livraison, un analyste effectue une nouvelle analyse des dernières données publiques disponibles afin que les clients reçoivent la vue la plus récente possible.
Comparaison du dimensionnement du marché chinois des ingrédients pharmaceutiques actifs par Mordor Intelligence avec d'autres estimations publiées
Les chiffres de marché publiés pour les API chinoises ne coïncident souvent pas, et les écarts proviennent généralement du calendrier, des limites de périmètre et de la manière dont les prix sont traités selon des molécules ayant une valeur par kilogramme très différente. Même une petite différence dans le calendrier de conversion FX moyenné sur l'année, ou dans la façon dont l'API captif est traité par rapport aux ventes marchandes, peut faire varier le total en USD.
Comme le modèle est actualisé lorsque de nouvelles séries commerciales et divulgations de sociétés cotées sont publiées, et que la progression du prix de vente moyen est reajustée à l'aide de signaux de mix actualisés plutôt qu'une progression linéaire, le point de départ 2026 utilisé par Mordor Intelligence peut différer des chiffres établis sur une fenêtre de devises antérieure ou une courbe de prix plus simple.
Comparaison de référence
| Source | Taille du marché | Lacunes dans la méthodologie de recherche |
|---|---|---|
| Mordor Intelligence | 17,22 milliards USD (2026) | |
| Revue professionnelle A | 15,90 milliards USD (2025) | Utilise un point de départ de l'année précédente et présente un total national unique, avec une visibilité limitée sur la répartition entre API captif et marchand, et une approche plus simple du calendrier de conversion en USD. |
| Blog sectoriel B | 23,30 milliards USD (2030) | S'appuie sur une année future qui pourrait refléter un glissement de mix plus optimiste et une hausse des prix, avec moins d'éléments démontrant comment les contraintes de capacité liées à la conformité ont été traitées. |
Globalement, l'écart s'explique mieux par le choix de l'année et par la manière dont le prix et le mix sont actualisés, plutôt que par un désaccord selon lequel un seul chiffre serait valable pour tous les usages. En maintenant des hypothèses ancrées à des signaux observables de commerce et de production, puis en revalidant par des entretiens, l'estimation reste traçable à des étapes reproductibles à mesure que de nouvelles données paraissent.


Questions clés auxquelles le rapport répond
Quelle est la taille du marché des principes actifs pharmaceutiques en Chine en 2026 ?
Il est évalué à 17,22 milliards USD et devrait atteindre 25,13 milliards USD d'ici 2031, enregistrant un CAGR de 7,85 %.
Quel segment se développe le plus rapidement par type de synthèse ?
Les API dérivés de la biotechnologie progressent à un CAGR de 11,85 % grâce à un solide pipeline national de produits biologiques.
Quelle part détiennent les fournisseurs marchands ?
Les opérations marchandes contrôlaient 58,55 % du chiffre d'affaires 2025 et sont en voie d'atteindre un CAGR de 8,25 % jusqu'en 2031.
Pourquoi la demande d'API en neurologie s'accélère-t-elle ?
La prévalence croissante de la maladie d'Alzheimer et de la maladie de Parkinson dans une population vieillissante entraîne un CAGR de 12,81 % pour les molécules de neurologie.
Comment le VBP affecte-t-il la rentabilité des API ?
Les achats publics nationaux exigent des baisses de prix de 30 % ou plus, comprimant les marges sur les API génériques et poussant les producteurs vers des niches à haute valeur ajoutée.
Quelles réglementations environnementales influencent les investissements futurs ?
Le 14e Plan quinquennal impose des mises à niveau coûteuses des eaux usées et des émissions, contraignant les petites usines à se consolider ou à quitter le marché.
Dernière mise à jour de la page le:



