
Tamaño y Cuota del Mercado de Ingredientes Farmacéuticos Activos de China
Visión General del Mercado
| Período de Estudio | 2020 - 2031 |
|---|---|
| Período de Datos Pronosticados | 2026 - 2031 |
| Período de Datos Históricos | 2020 - 2024 |
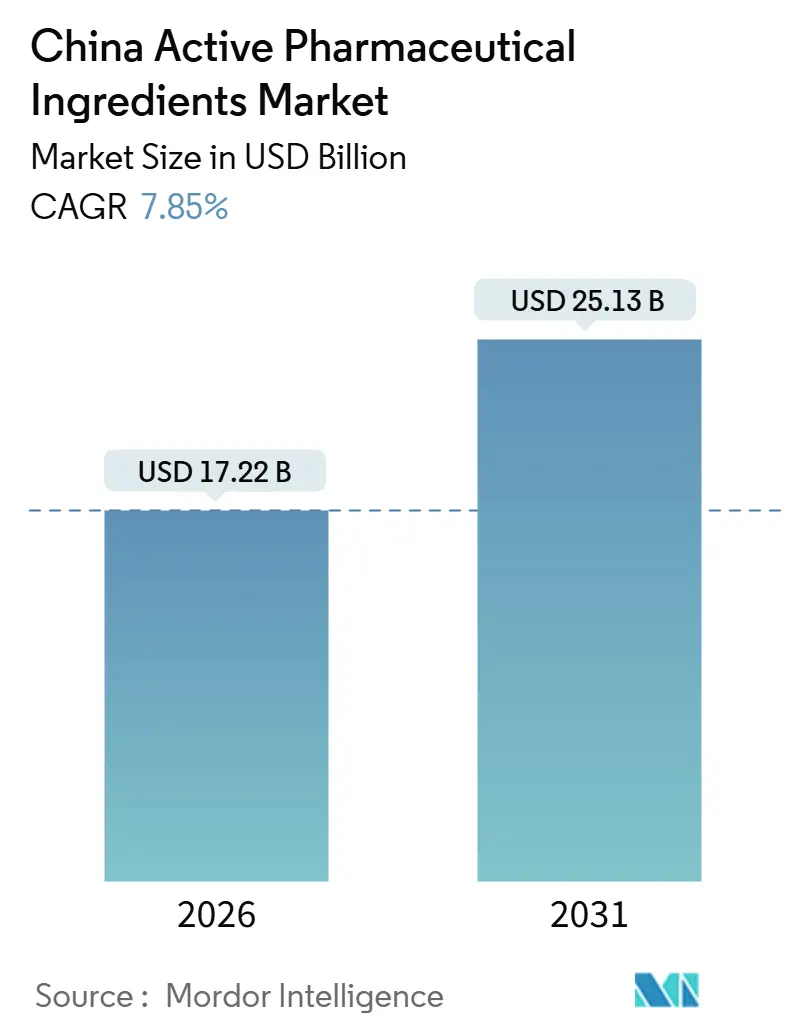
| Tamaño del Mercado (2026) | 17.22 Mil millones de dólares |
| Tamaño del Mercado (2031) | 25.13 Mil millones de dólares |
| Growth Rate (2026 - 2031) | 7.85 % |
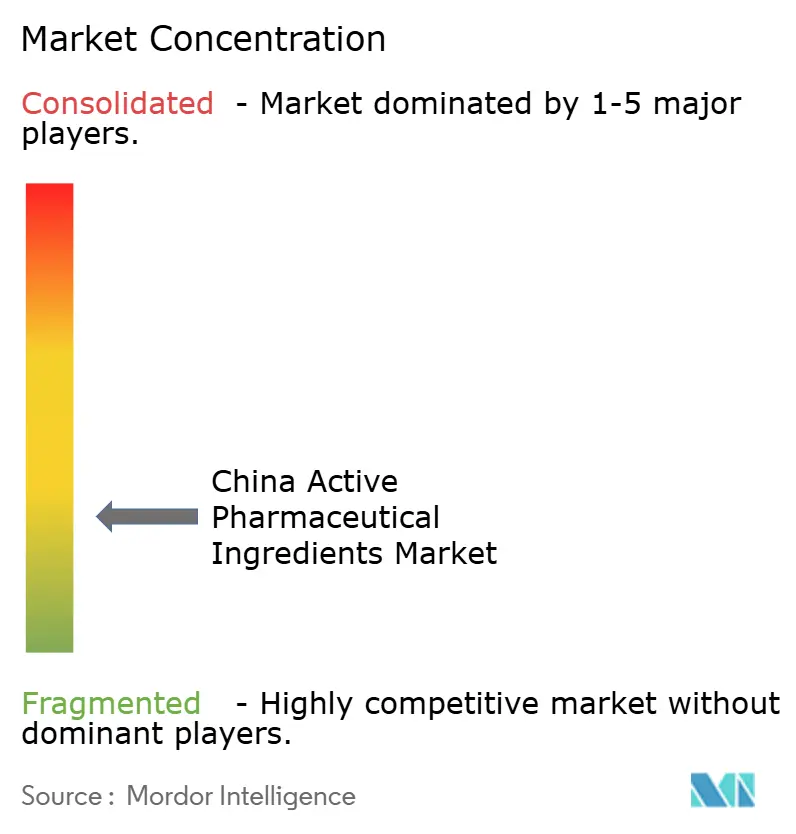
| Concentración del Mercado | Bajo |
Jugadores principales *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial Imagen © Mordor Intelligence. El uso requiere atribución según CC BY 4.0. | |
Análisis del Mercado de Ingredientes Farmacéuticos Activos de China por Mordor Intelligence
El tamaño del Mercado de Ingredientes Farmacéuticos Activos de China se estima en USD 17,22 mil millones en 2026, y se espera que alcance los USD 25,13 mil millones en 2031, a una CAGR del 7,85% durante el período de pronóstico (2026-2031).
La trayectoria del mercado se sustenta en vías de revisión acelerada, ventajas de costos por integración vertical y una capacidad comerciante en expansión que vincula los solventes upstream a base de carbón con la cristalización downstream. Al mismo tiempo, la contratación pública nacional basada en volumen (VBP) y la legislación de seguridad de EE. UU. están presionando los márgenes, obligando a los proveedores a orientarse hacia moléculas complejas de alto valor. Los API biotecnológicos son los de mayor crecimiento, impulsados por un pipeline de biológicos doméstico que incorporó 3.575 candidatos en desarrollo activo entre 2015 y 2024. La depreciación de la moneda fortalece los precios de exportación, aunque los costos volátiles del carbón y los solventes compensan parcialmente ese beneficio. Las estrategias competitivas giran ahora en torno a actualizaciones de fabricación sostenible, plantas satélite regionales y tecnologías de nicho como la síntesis de péptidos y los conjugados anticuerpo-fármaco.
Conclusiones Clave del Informe
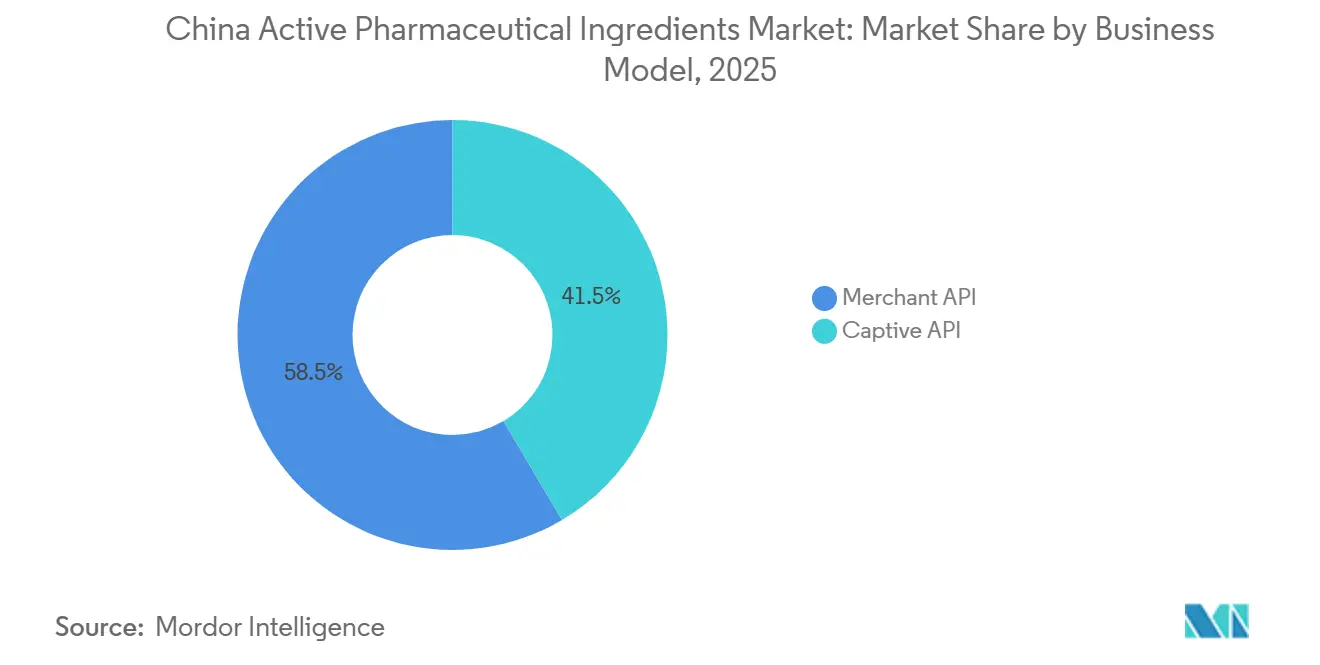
- Por modelo de negocio, las operaciones de API comerciante lideraron con el 58,55% de la cuota del mercado de ingredientes farmacéuticos activos de China en 2025; se proyecta que las plantas cautivas quedarán rezagadas a medida que la capacidad comerciante se expanda a una CAGR del 8,25% hasta 2031.
- Por tipo de síntesis, las rutas sintéticas representaron el 70,53% del tamaño del mercado de ingredientes farmacéuticos activos de China en 2025, mientras que se prevé que los API biotecnológicos registren la CAGR más alta del 11,85% hasta 2031.
- Por tipo de fármaco, las moléculas genéricas representaron el 73,63% de la cuota del tamaño del mercado de ingredientes farmacéuticos activos de China en 2025, pero se estima que los API de marca crecerán a una CAGR del 10,87% entre 2026 y 2031.
- Por aplicación, la oncología mantuvo una cuota de ingresos del 24,3% en 2025; los API de neurología avanzan a una CAGR del 12,81% hasta 2031 a medida que aumenta la prevalencia del Alzheimer y el Parkinson.
Nota: Las cifras del tamaño del mercado y los pronósticos de este informe se generan utilizando el marco de estimación patentado de Mordor Intelligence, actualizado con los datos y conocimientos más recientes disponibles a partir de enero de 2026.
Tendencias e Información del Mercado de Ingredientes Farmacéuticos Activos de China
Análisis del Impacto de los Impulsores*
| Impulsor | (~) % de Impacto en el Pronóstico de CAGR | Relevancia Geográfica | Plazo de Impacto |
|---|---|---|---|
| Creciente prevalencia de enfermedades crónicas y de estilo de vida | +1.4% | Provincias orientales | Largo plazo (≥ 4 años) |
| Aumento del uso doméstico de biológicos y biosimilares | +1.8% | Pekín, Shanghái, Suzhou | Mediano plazo (2-4 años) |
| La depreciación del yuan amplía la ventaja de precio de exportación | +0.9% | Zhejiang, Jiangsu, Shandong | Corto plazo (≤ 2 años) |
| El friend-shoring de la cadena de suministro impulsa los pedidos de CDMO en China | +1.2% | Global | Mediano plazo (2-4 años) |
| Políticas gubernamentales que favorecen la fabricación local | +1.1% | Nacional | Largo plazo (≥ 4 años) |
| Creciente demanda de genéricos asequibles | +1.0% | Nacional | Mediano plazo (2-4 años) |
| Fuente: Mordor Intelligence | |||
Creciente Prevalencia de Enfermedades Crónicas y de Estilo de Vida
Las enfermedades cardiovasculares, la diabetes y el cáncer representan más del 80% de la mortalidad china, y el 75% de los ciudadanos de 60 años o más gestiona al menos una enfermedad crónica[1]Centro para el Control y Prevención de Enfermedades de China, "Tendencias de Enfermedades Crónicas 2025," chinacdc.cn. Esta carga garantiza una demanda sostenida de estatinas, precursores de metformina e intermedios de oncología a pesar de las reducciones de precios derivadas de la VBP. Los casos diagnosticados de diabetes alcanzaron los 140 millones, consolidando una alta demanda base de API antidiabéticos. Los mandatos provinciales de detección de cáncer introducidos en el marco de China Saludable 2030 aceleran aún más los pedidos de intermedios de inhibidores de PD-1 y de cinasas. Dado que la población de 65 años o más superará los 300 millones en 2030, se proyecta que la demanda de API de neurología y osteoporosis se mantendrá resiliente durante todo el período de pronóstico.
Aumento del Uso Doméstico de Biológicos y Biosimilares
China inició 4.382 programas de medicamentos innovadores entre 2015 y 2024, y 18 productos de origen chino obtuvieron aprobaciones en el extranjero, catalizando la demanda local de API de anticuerpos monoclonales y proteínas recombinantes[2]Editores de Nature Biotechnology, "Panorama de Innovación en Biológicos de China," nature.com. Kelun-BPC invirtió en intermedios de conjugados anticuerpo-fármaco, mientras que Luye Pharma avanzó en capacidades de nanomedicina para retener mayores márgenes de valor que la VBP genérica ha erosionado. Las normas simplificadas de revisión de biosimilares introducidas en 2020 permitieron que los productos similares al trastuzumab capturaran una cuota doméstica significativa en 18 meses. El índice de Cytiva de 2025 calificó a China con 5,72 en capacidad de biofabricación e informó que el 61% de los patrocinadores encuestados planea aumentar el aprovisionamiento regional. Estos indicadores respaldan una CAGR del 11,85% para los API biotecnológicos durante 2026-2031.
La Depreciación del Yuan Amplía la Ventaja de Precio de Exportación
Un debilitamiento gradual del yuan mejoró los costos unitarios denominados en dólares para los exportadores de Zhejiang y Jiangsu en un 3-4% cuando la moneda se depreció un 5% frente al dólar estadounidense. El beneficio es mayor para las moléculas de analgésicos y vitaminas de alto volumen, aunque las empresas con deudas en dólares o catalizadores importados experimentan una inflación de costos compensatoria. Los productores verticalmente integrados como CSPC, que obtienen acetona y metanol a nivel doméstico, capturan el beneficio cambiario completo. Sin embargo, los compradores insertan cada vez más cláusulas de ajuste de precios trimestrales, transfiriendo el riesgo cambiario de vuelta a los proveedores.
El Friend-Shoring de la Cadena de Suministro Impulsa los Pedidos de CDMO en China
A pesar de la retórica política, el friend-shoring ha incrementado los volúmenes de CDMO a corto plazo porque las regiones alternativas carecen de capacidad de reactores equivalente. Las plantas de WuXi AppTec en Taixing y Changzhou superaron las inspecciones de la FDA sin observaciones en marzo de 2025, reforzando la confianza de los clientes extranjeros. Asymchem inauguró un sitio en el Reino Unido en 2024, y Pharmaron adquirió instalaciones en Cramlington y Coventry, ofreciendo domicilios occidentales mientras mantiene la fabricación principal en China continental. Sin embargo, la Ley de Bioseguridad de EE. UU. introducida en 2024 llevó a los patrocinadores a pausar nuevos pedidos, reduciendo los ingresos de WuXi Advanced Therapies en un 17% hasta el tercer trimestre de 2024. Se espera que esta dualidad persista hasta 2027.
Análisis del Impacto de las Restricciones*
| Restricción | (~) % de Impacto en el Pronóstico de CAGR | Relevancia Geográfica | Plazo de Impacto |
|---|---|---|---|
| Control de precios de medicamentos y contratación pública nacional basada en volumen | -1.6% | Ciudades de Nivel 1 y Nivel 2 | Corto plazo (≤ 2 años) |
| Competencia feroz y normas más estrictas de BPF / medioambientales | -1.1% | Clusters costeros | Mediano plazo (2-4 años) |
| Aranceles emergentes de EE. UU./UE sobre materias primas de medicamentos críticos | -0.7% | Zhejiang, Jiangsu, Shandong | Corto plazo (≤ 2 años) |
| Precios volátiles del carbón y los solventes que presionan a los pequeños productores | -0.5% | Nacional | Corto plazo (≤ 2 años) |
| Fuente: Mordor Intelligence | |||
Control de Precios de Medicamentos y Contratación Pública Nacional Basada en Volumen
La extensión de la VBP en 2024 a la oncología desencadenó solicitudes de reducción de costos de API que eliminaron 1,6 puntos porcentuales de las proyecciones de CAGR del mercado. Los ingresos de fármacos a granel de CSPC cayeron un 1,6% interanual en 2024 a pesar de mayores volúmenes, lo que ilustra la erosión de los márgenes. La política acelera la comoditización al neutralizar la diferenciación de marca, obligando a los proveedores a orientarse hacia péptidos complejos e IHPAPI donde el apalancamiento de la VBP es menor.
Competencia Feroz y Normas Más Estrictas de BPF / Medioambientales
El 14.° Plan Quinquenal exige actualizaciones de aguas residuales y emisiones que pueden costar RMB 50 millones para una planta de tamaño mediano. La carta de advertencia de la FDA de junio de 2025 a Zhejiang Huahai por irregularidades en la integridad de datos puso de relieve el aumento del escrutinio regulatorio. Las empresas más pequeñas enfrentan riesgos de salida si no pueden recuperar capital bajo los precios comprimidos de la VBP, lo que acelera la consolidación en los clusters de Jiangsu y Zhejiang.
*Nuestras previsiones consideran los impactos de impulsores y restricciones como direccionales, no aditivos. Las previsiones de impacto reflejan el crecimiento base, los efectos de mezcla y las interacciones entre variables.
Análisis de Segmentos
Por Modelo de Negocio: Las Operaciones Comerciantes Aseguran una Mayor Cuota de Volumen
Los actores comerciantes capturaron el 58,55% de los ingresos de 2025 en el mercado de ingredientes farmacéuticos activos de China y registran una CAGR del 8,25% hasta 2031. La industria farmacéutica occidental está externalizando para preservar los presupuestos de I+D, y las carteras multicliente ayudan a distribuir los costos fijos. El complejo de Taixing de WuXi, que abarca 169 acres con más de 1.000 m³ de reactores, demuestra la ventaja de escala. Las instalaciones cautivas corren el riesgo de baja utilización cuando los activos del pipeline fracasan o expiran las patentes, mientras que los proveedores comerciantes pueden reasignar capacidad rápidamente. Sin embargo, la dependencia de una base de clientes extranjeros concentrada hace que las empresas comerciantes sean vulnerables a las perturbaciones geopolíticas, como la ola de suspensiones de la Ley de Bioseguridad que afectó los ingresos de WuXi Advanced Therapies en 2024.
El modelo comerciante también facilita la diversificación geográfica. La adquisición del Reino Unido por parte de Asymchem y los sitios británicos de Pharmaron permiten a los CDMO chinos registrar domicilios regulatorios occidentales mientras conservan la producción en tierra firme a bajo costo. Las líneas de alta potencia y péptidos obtienen precios premium, protegiendo los márgenes de la VBP, y son los puntos focales de la mayor parte del nuevo CAPEX comerciante hasta 2031.


Por Tipo de Síntesis: La Ruta Biotecnológica Registra el Mayor Crecimiento
La química sintética aún representa el 70,53% del valor del mercado de 2025 en el mercado de ingredientes farmacéuticos activos de China, aunque los API biotecnológicos se escalan a una CAGR del 11,85% gracias a un pipeline de biológicos acelerado. La capacidad de cultivo celular de mamíferos se está expandiendo en los parques de Suzhou y Shanghái, con Cytiva calificando la biofabricación china en 5,72 en su índice de 2025.
Los API biotecnológicos obtienen entre 3 y 5 veces el precio unitario de las moléculas pequeñas, amortiguando a los proveedores frente a las fluctuaciones de precios de los insumos. Los API sintéticos enfrentan márgenes decrecientes a medida que la VBP cubre más moléculas, orientando las químicas hacia intermedios quirales e IHPAPI donde la contención especializada justifica cotizaciones más altas.
Por Tipo de Fármaco: Las Moléculas de Marca Ganan Impulso
Las moléculas genéricas representaron el 73,63% del tamaño del mercado de ingredientes farmacéuticos activos de China en 2025, pero los API de marca avanzan a una CAGR del 10,87%, impulsados por un aumento en los activos del pipeline chino con licencia interna que alcanzó el 31% en 2024. Los intermedios de marca gozan de mayor poder de fijación de precios bajo exclusividad y a menudo incluyen cláusulas de participación en las ganancias.
Los API genéricos continúan sustentando el flujo de caja; CSPC reportó ventas de vitamina C de RMB 1.994 millones en 2024, un aumento del 3,4% interanual. No obstante, los proveedores están redirigiendo el CAPEX hacia plataformas de fabricación continua y síntesis enzimática para defender los márgenes en API de marca a medida que la revisión acelerada de la NMPA comprime los plazos de lanzamiento.

Por Aplicación: La Neurología Surge ante el Envejecimiento Demográfico
La oncología mantuvo una cuota de ingresos del 24,3% en 2025, pero los API de neurología están destinados a una CAGR del 12,81% a medida que la incidencia del Alzheimer y el Parkinson crece con una base de población envejecida. La detección en el marco de China Saludable 2030 y la expansión terapéutica sustentan la base de oncología.
El crecimiento de la neurología refleja el éxito de nuevos productos en el extranjero; los tratamientos modificadores de la enfermedad aprobados en EE. UU. catalizan ensayos chinos análogos, lo que lleva a Luye Pharma a invertir en nanomedicinas dirigidas al sistema nervioso central. Los API de neumología se mantienen estables, mientras que la cardiología conserva alto volumen pero márgenes reducidos bajo la VBP.
Análisis Geográfico
La producción provincial está concentrada: Jiangsu, Zhejiang y Shandong contribuyen con un porcentaje significativo del volumen nacional de API aprovechando la proximidad a materias primas, la logística portuaria y los incentivos de los parques industriales[3]Zhejiang Medicine Co., "Presentación Corporativa 2025," zmc.com.cn. Las plantas de Taizhou y Lianyungang en Jiangsu se especializan en intermedios analgésicos y de penicilina; los clusters de Zhejiang dominan las vitaminas E y la biotina; Shandong aprovecha los productos químicos derivados del carbón para los precursores de antibióticos.
La dinámica de exportación muestra una estrategia dividida. Los IHPAPI y péptidos de alto valor se destinan a América del Norte y Europa, mientras que los API de consumo masivo sirven a los mercados de la ASEAN, América Latina y África. Sin embargo, el 59% de las plantas chinas aguarda inspección de la FDA, un riesgo destacado en la cobertura del Wall Street Journal. Los aranceles de la Sección 301 y la Ley de Bioseguridad de EE. UU. añaden incertidumbre, lo que llevó a WuXi a planificar un sitio en Singapur para 2027 y a Asymchem a establecer capacidad en el Reino Unido.
El consumo doméstico se está difundiendo hacia ciudades de Nivel 2 y Nivel 3 a medida que la VBP penetra en los hospitales de condado, ampliando las redes de distribución de API. Las necesidades de cadena de frío para biológicos y los cuellos de botella de control de calidad provinciales representan un desafío logístico, aunque el cambio reduce la dependencia de los ingresos de exportación volátiles a largo plazo.
Panorama regulatorio
El mercado de API de China opera bajo el marco de la Administración Nacional de Productos Médicos (NMPA) y la Ley de Administración de Medicamentos, con una notable actualización de 2026 por parte del Consejo de Estado: las Regulaciones de Implementación revisadas se promulgaron el 27 de enero de 2026 y entran en vigor el 15 de mayo de 2026. Las Regulaciones de 2026 formalizan la revisión y aprobación combinada de API químicos al actualizar el concepto previo de "aviso" a un "Certificado de Aprobación" y al establecer una base legal para transferir dicho Certificado de Aprobación, un cambio que afecta directamente la forma en que se pueden estructurar los registros de API químicos y las relaciones de suministro entre los titulares de API y los MAH aguas abajo.
En paralelo, la NMPA avanza en la implementación de la protección de datos de ensayos de medicamentos en 2026, incluida la protección de datos para medicamentos que contienen nuevas sustancias químicas y disposiciones de exclusividad de mercado para medicamentos pediátricos elegibles y medicamentos para enfermedades raras. Para los proveedores de API y las CDMO, estas medidas aumentan la importancia de una titularidad de registro y una gestión del ciclo de vida cumplida y trazable para los API químicos, al tiempo que refuerzan los incentivos en torno a programas innovadores y complejos que se ubican en las etapas previas a la demanda de fabricación de productos de marca y biológicos.
Panorama Competitivo
El ámbito de API de China está fragmentado. Los 10 principales proveedores concentran un porcentaje significativo de los ingresos, dejando una larga cola de pequeñas empresas enfocadas en moléculas comoditizadas. Los principales CDMO están capturando nichos de alta potencia: Asymchem lanzó una instalación OEB5 en Tianjin con una capacidad anual de 500 kg en julio de 2025. WuXi AppTec recaudó HKD 7.700 millones en julio de 2025 para financiar la expansión en el extranjero y las actualizaciones de fabricación sostenible.
La estrategia se divide según la escala. Las grandes empresas despliegan plantas satélite en el extranjero para tranquilizar a los clientes occidentales, mientras que los especialistas refuerzan con énfasis la química de flujo, las sustancias controladas o las adyacencias agroquímicas. Viva Biotech y Porton Pharma integran servicios de OIC, CMC y API, acortando los plazos de entrega para los patrocinadores biotecnológicos.
La adopción de tecnología sigue siendo desigual. La fabricación continua está concentrada entre los CDMO de primer nivel, pero los mandatos de sostenibilidad del 14.° Plan Quinquenal están impulsando incluso a las instalaciones más pequeñas a invertir en recuperación de solventes de circuito cerrado. El cumplimiento regulatorio es una ventaja competitiva decisiva; la carta de la FDA a Zhejiang Huahai subraya los riesgos reputacionales y acelera la consolidación del sector.
Líderes de la Industria de Ingredientes Farmacéuticos Activos de China
Reyoung Pharmaceuticals
Sandoz Group AG
CSPC Pharmaceutical Group Ltd.
WuXi AppTec (STA Pharmaceutical)
Lonza Guangzhou Ltd.
- *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial

Oportunidades de mercado y perspectivas futuras
Existe un espacio claro en modalidades complejas y trabajos de sustancias farmacéuticas de mayor valor, donde los precios están menos vinculados a los ciclos de adquisición de genéricos comoditizados. WuXi AppTec divulgó un aumento de al menos el 17% en el gasto de capital de 2026 (6,5-7,5 mil millones de RMB) para expandir la capacidad de fabricación de sustancias farmacéuticas y productos farmacéuticos, e informó un crecimiento en su negocio TIDES D&M en el primer trimestre de 2026 (aumento del 28% interanual en clientes y aumento del 59% en moléculas). Esta combinación apunta a una demanda activa de cadenas de suministro de péptidos y adyacentes a oligonucleótidos, y respalda oportunidades para proveedores nacionales que puedan ofrecer síntesis especializada de alta contención y servicios integrados de escalado de CMC a API.
Los cambios regulatorios de 2026 también abren oportunidades en torno a los registros de API transferibles y protecciones de innovación más sólidas. La entrada en vigor el 15 de mayo de 2026 de las Regulaciones de Implementación revisadas de la Ley de Administración de Medicamentos, incluidos los mecanismos formalizados de "Certificado de Aprobación" de API químicos y una base legal para la transferencia de certificados, crea espacio para asociaciones más flexibles entre productores mercantes de API, MAH y CDMO. El énfasis del informe anual de 2025 de CSPC en el descubrimiento de fármacos impulsado por IA y áreas de terapia avanzada (incluidas la terapia génica y la terapia celular) subraya aún más el impulso estratégico hacia plataformas tecnológicas y pipelines diferenciados, lo que a su vez amplía la demanda de intermediarios especializados y químicas habilitadoras, en lugar de API básicos puramente impulsados por volumen.
Desarrollos recientes del sector
- Junio de 2026: WuXi AppTec anunció la aceleración de la expansión de la capacidad de fabricación a nivel mundial, incluidas dos nuevas plantas de API de moléculas pequeñas en el sitio de Taixing que se espera entren en funcionamiento en 2026, y dos plantas adicionales para la producción de oligonucleótidos, péptidos y PMO en construcción para 2027. La expansión refuerza la capacidad de suministro aguas abajo para mercados clave y modalidades complejas. El movimiento amplía la huella de fabricación y las capacidades de WuXi AppTec en API de alto valor.
- Marzo de 2026: el informe anual de CSPC Pharmaceutical Group Ltd. reafirmó la estrategia global, pasando de la expansión de productos en el extranjero a plataformas tecnológicas y asociaciones basadas en plataformas. El cambio enfatiza las colaboraciones estratégicas de I+D y el crecimiento impulsado por plataformas. Posiciona a CSPC para aprovechar las tecnologías de administración habilitadas por IA a través de nuevas asociaciones.
- Enero de 2026: CSPC Pharmaceutical Group Ltd. entró en su segunda colaboración estratégica con AstraZeneca, centrada en moléculas pequeñas basadas en IA, tecnología de administración de acción prolongada y plataformas de fármacos peptídicos. El acuerdo amplía la plataforma tecnológica de CSPC y el potencial de codesarrollo con una multinacional líder. Señala el impulso de CSPC hacia la administración habilitada por IA y las plataformas de péptidos.


Marco de la metodología de investigación y alcance del informe
Definición y alcance del mercado
Este mercado abarca el valor de los ingredientes farmacéuticos activos producidos y vendidos dentro de China para uso en la fabricación de medicamentos terminados, ya sea suministrados a terceros o utilizados internamente por fabricantes de medicamentos integrados. Los valores se expresan en USD a nivel del fabricante de API.
Exclusiones del alcance: excluye las formas farmacéuticas terminadas, los excipientes, el envasado y los márgenes de distribución que no reflejan el valor de fabricación de API.
Descripción general de la segmentación
- Por Modo de Negocio
- API Cautivo
- API Comerciante
- Por Tipo de Síntesis
- Sintético
- Biotecnológico
- Por Tipo de Fármaco
- Genérico
- De Marca
- Por Aplicación
- Cardiología
- Oncología
- Neumología
- Neurología
- Ortopedia
- Oftalmología
- Otras Aplicaciones
Fuentes de datos, dimensionamiento del mercado y validación
Investigación documental
La investigación documental se utiliza para trazar las señales de oferta y demanda de API en China dentro de una estructura de datos consistente, y luego alinear esas señales con la forma en que el sector informa la producción y el comercio. Normalmente nos basamos en fuentes públicas como la Oficina Nacional de Estadísticas de China, las estadísticas comerciales de la Aduana de China, los anuncios de la Administración Nacional de Productos Médicos, y las series macroeconómicas de la Organización Mundial de la Salud y el Banco Mundial para mantener denominadores consistentes.
Además, utilizamos informes anuales de empresas, presentaciones ante organismos reguladores bursátiles, presentaciones a inversores, comunicados de asociaciones y prensa empresarial reconocida para confirmar ampliaciones de capacidad, eventos de cumplimiento y cambios en el enfoque de productos. Cuando es necesario, se utilizan suscripciones de pago para datos financieros de empresas, registros de importación y exportación a nivel de envío, patentes, y noticias y datos financieros para acelerar la validación y reducir las entradas faltantes en el modelo. Las fuentes mencionadas aquí son solo ilustrativas, y se verificaron muchas otras referencias públicas y de pago para la recopilación de datos, la verificación cruzada y la aclaración.
Entrevistas primarias y encuestas
El trabajo primario se realiza mediante entrevistas con expertos y encuestas estructuradas con fabricantes de API, distribuidores, equipos de adquisiciones en fabricantes de medicamentos y consultores que monitorean la utilización de plantas y los cambios regulatorios. Utilizamos estas entradas para confirmar qué se está vendiendo realmente en China, cómo varían los precios según la complejidad de la molécula, y dónde la investigación documental es más débil, por ejemplo, en la división entre API cautivo y mercante.
Para un mercado exclusivo de China, también cubrimos las principales provincias de fabricación a través de encuestados con exposición operativa directa, lo que nos ayuda a poner a prueba los supuestos antes de finalizar el modelo.
Distribución de encuestados del trabajo de campo de la investigación primaria
| Tipo de empresa | Puesto del encuestado |
|---|---|
| Nivel superior: 26% | Directivos (CXO): 13% |
| Nivel medio: 56% | Líderes funcionales/de unidad: 29% |
| Actores más pequeños: 18% | Gerentes: 58% |
Dimensionamiento y previsión del mercado
El dimensionamiento comienza con una construcción de arriba hacia abajo, donde la demanda de API de China se reconstruye utilizando una vista de grupo de demanda tratada en las principales necesidades terapéuticas, vinculada a la intensidad de API, y luego se verifica frente a los flujos de producción y comercio informados en las estadísticas oficiales. El modelo se corrobora luego con aproximaciones selectivas de abajo hacia arriba, como divisiones de ingresos de fabricantes muestreados, verificaciones de canal sobre volúmenes de API mercante, y verificaciones de coherencia de ASP por volumen para moléculas de alta visibilidad.
Las entradas clave que mueven los totales incluyen las tendencias de valor y volumen de exportación de API, las señales de producción de formulaciones domésticas, la dirección de la capacidad y utilización de plantas, las acciones de cumplimiento ambiental y de BPM que restringen la oferta, y el cambio hacia API de mayor complejidad que eleva los precios de venta promedio. Para la previsión, utilizamos principalmente el análisis de escenarios respaldado por líneas de tendencia sobre la utilización, el impulso exportador y la progresión de precios, y luego ajustamos los supuestos según lo que los entrevistados esperan en cuanto a la presión de adquisiciones y la nueva capacidad que entra en funcionamiento. Cuando no se divulgan los ingresos a nivel de producto, las brechas se gestionan mediante una asignación proxy utilizando indicadores de producción y bandas de ASP validadas, en lugar de forzar una consolidación completa de proveedores.
Validación de datos y ciclo de actualización
Antes de la aprobación final, los resultados se verifican de forma cruzada frente a señales independientes, como las exportaciones aduaneras, las tendencias de ingresos del sector y los ingresos de API divulgados en las presentaciones de empresas cotizadas, y luego las grandes variaciones se revisan en una segunda ronda de análisis. Si un valor atípico se debe a un único supuesto, revisamos nuevamente la serie de entradas, reconsideramos el momento de la conversión de divisas y volvemos a contactar con un pequeño grupo de encuestados para confirmar si el cambio es real o solo un desfase de informes.
Los informes se actualizan anualmente, y se activan actualizaciones intermedias cuando ocurren eventos importantes, como acciones regulatorias significativas, fuertes oscilaciones de precios en API clave, o cambios abruptos en los volúmenes de exportación. Justo antes de la entrega, un analista realiza un nuevo escaneo de los puntos de datos públicos más recientes, de modo que los clientes reciban la vista más actualizada.
Comparación del dimensionamiento del mercado de ingredientes farmacéuticos activos de China de Mordor Intelligence con otras estimaciones publicadas
Las cifras de mercado publicadas para los API de China a menudo no coinciden, y las brechas suelen provenir del momento temporal, los límites del alcance y la forma en que se trata el precio entre moléculas con un valor por kilogramo muy diferente. Incluso una pequeña diferencia en el momento de conversión de divisas promedio anual, o en cómo se trata el API cautivo frente a las ventas mercantes, puede modificar el total en USD.
Debido a que el modelo se actualiza cuando se publican nuevas series comerciales y divulgaciones de empresas cotizadas, y debido a que la progresión de ASP se reajusta utilizando señales de mezcla actualizadas en lugar de una escalada plana, el punto de partida de 2026 utilizado por Mordor Intelligence puede diferir de las cifras que se establecieron en una ventana de divisas anterior o en una curva de precios más simple.
Comparación de referencia
| Fuente | Tamaño del mercado | Brechas en la metodología de investigación |
|---|---|---|
| Mordor Intelligence | 17,22 mil millones de USD (2026) | |
| Publicación Comercial A | 15,90 mil millones de USD (2025) | Utiliza un punto de partida del año anterior y presenta un total nacional único, con visibilidad limitada sobre API cautivo frente a mercante y un enfoque más simple para el momento de conversión a USD. |
| Blog Sectorial B | 23,30 mil millones de USD (2030) | Se apoya en un año futuro que puede reflejar un cambio de mezcla y un aumento de precios más optimistas, con menos evidencia mostrada sobre cómo se trataron las restricciones de capacidad impulsadas por el cumplimiento normativo. |
En general, la dispersión se explica mejor por la selección del año y la forma en que se actualizan el precio y la mezcla, en lugar de un desacuerdo sobre que una sola cifra sea correcta para cada caso de uso. Al mantener los supuestos vinculados a señales observables de comercio y producción, y luego revalidar con entrevistas, la estimación se mantiene rastreable a pasos que pueden repetirse a medida que surgen nuevos datos.


Preguntas Clave Respondidas en el Informe
¿Cuál es el tamaño del mercado de ingredientes farmacéuticos activos de China en 2026?
Está valorado en USD 17,22 mil millones y se proyecta que alcanzará los USD 25,13 mil millones en 2031, registrando una CAGR del 7,85%.
¿Qué segmento se expande más rápido por tipo de síntesis?
Los API de origen biotecnológico crecen a una CAGR del 11,85% gracias a un sólido pipeline doméstico de biológicos.
¿Qué cuota tienen los proveedores comerciantes?
Las operaciones comerciantes controlaron el 58,55% de los ingresos de 2025 y están en camino de registrar una CAGR del 8,25% hasta 2031.
¿Por qué se acelera la demanda de API de neurología?
La creciente prevalencia del Alzheimer y el Parkinson en una población envejecida impulsa una CAGR del 12,81% para las moléculas de neurología.
¿Cómo afecta la VBP a la rentabilidad de los API?
La contratación pública nacional exige reducciones de precios del 30% o más, comprimiendo los márgenes de los API genéricos y empujando a los productores hacia nichos de alto valor.
¿Qué normas medioambientales dan forma a las inversiones futuras?
El 14.° Plan Quinquenal exige costosas actualizaciones de aguas residuales y emisiones, obligando a las plantas más pequeñas a consolidarse o salir del mercado.
Última actualización de la página el:



