
Taille et part du marché canadien des espaces de bureaux flexibles
VUE D’ENSEMBLE DU MARCHÉ
| Période d'étude | 2020 - 2031 |
|---|---|
| Période de Données Prévisionnelles | 2026 - 2031 |
| Taille du marché de l'année de base (2025) | 2.19 Milliards de dollars |
| Taille du Marché (2026) | 2.55 Milliards de dollars |
| Taille du Marché (2031) | 5.45 Milliards de dollars |
| Growth Rate (2026 - 2031) | 16.42 % |
| Concentration du Marché | Moyen |
Acteurs majeurs *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier Image © Mordor Intelligence. La réutilisation nécessite une attribution sous CC BY 4.0. | |
Analyse du marché canadien des espaces de bureaux flexibles par Mordor Intelligence
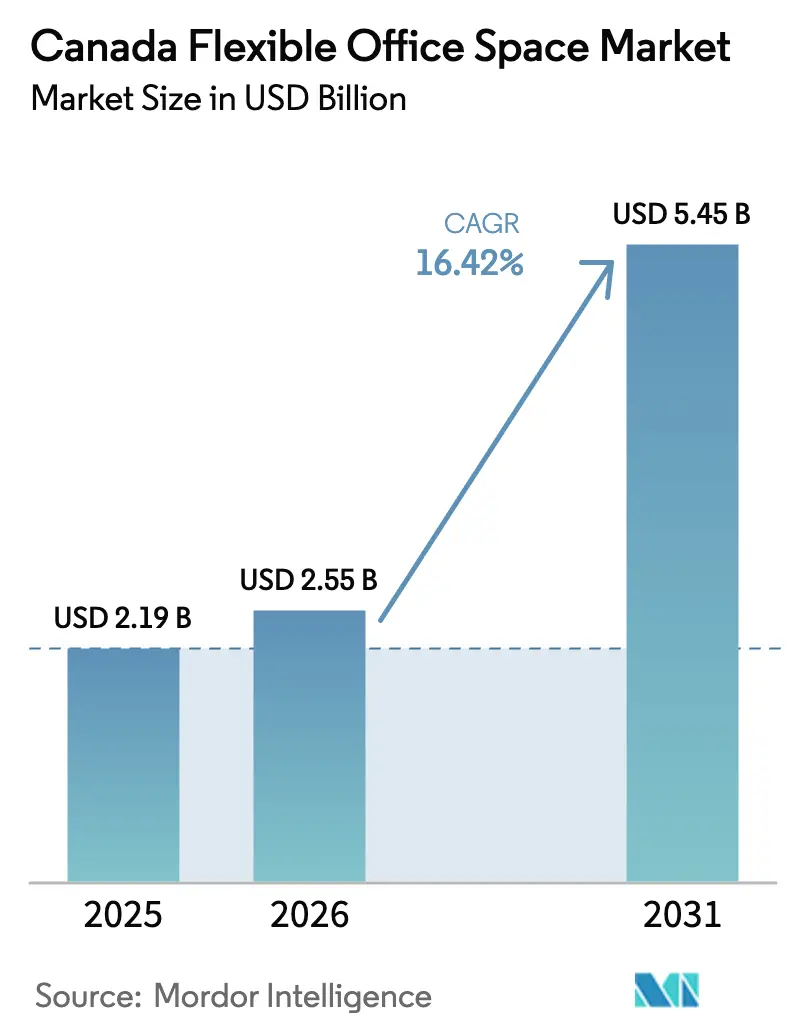
La taille du marché canadien des espaces de bureaux flexibles en 2026 est estimée à 2,55 milliards USD, en hausse par rapport à la valeur de 2025 de 2,19 milliards USD, avec des projections pour 2031 indiquant 5,45 milliards USD, croissant à un CAGR de 16,42 % sur la période 2026-2031. L'adoption accélérée des politiques de travail hybride, la recherche de données d'utilisation des espaces en temps réel et l'essor des modèles de partenariat à actifs allégés reconfigurent les stratégies immobilières à travers les provinces. La demande n'est plus limitée aux startups soucieuses des coûts ; les grandes entreprises intègrent désormais les espaces flexibles dans leurs portefeuilles immobiliers de base pour améliorer la rétention des talents et l'agilité opérationnelle. Les services à forte composante technologique, les certifications environnementales et la diversification provinciale aident les opérateurs à contrer l'inflation locative dans les grandes villes. La consolidation — illustrée au mieux par l'acquisition d'Industrious par CBRE pour 800 millions USD — confirme la confiance des investisseurs dans le marché canadien des espaces de bureaux flexibles.
Principaux enseignements du rapport
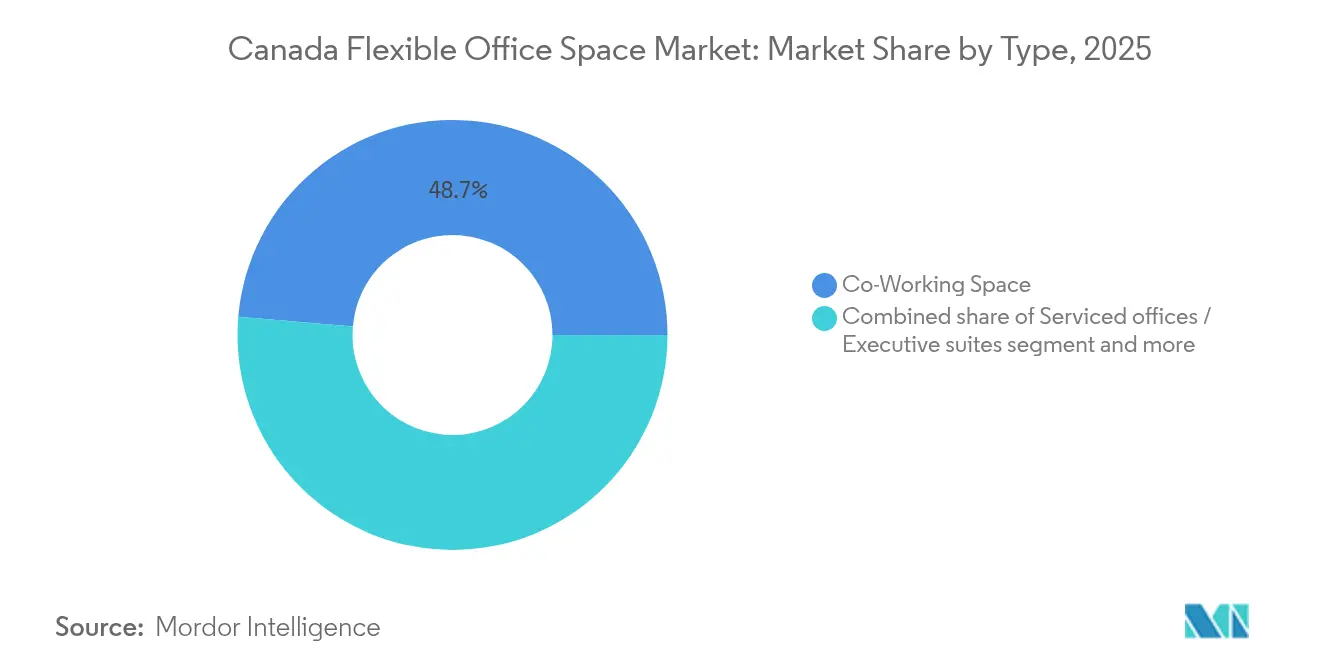
- Par type, le coworking a représenté 48,65 % de la part du marché canadien des espaces de bureaux flexibles en 2025, tandis que les solutions de bureau hybride et virtuel devraient croître à un CAGR de 17,32 % jusqu'en 2031.
- Par secteur, les technologies de l'information ont représenté 30,85 % de la taille du marché canadien des espaces de bureaux flexibles en 2025 ; le conseil aux entreprises et les services professionnels affichent la croissance la plus rapide avec un CAGR de 17,75 % jusqu'en 2031.
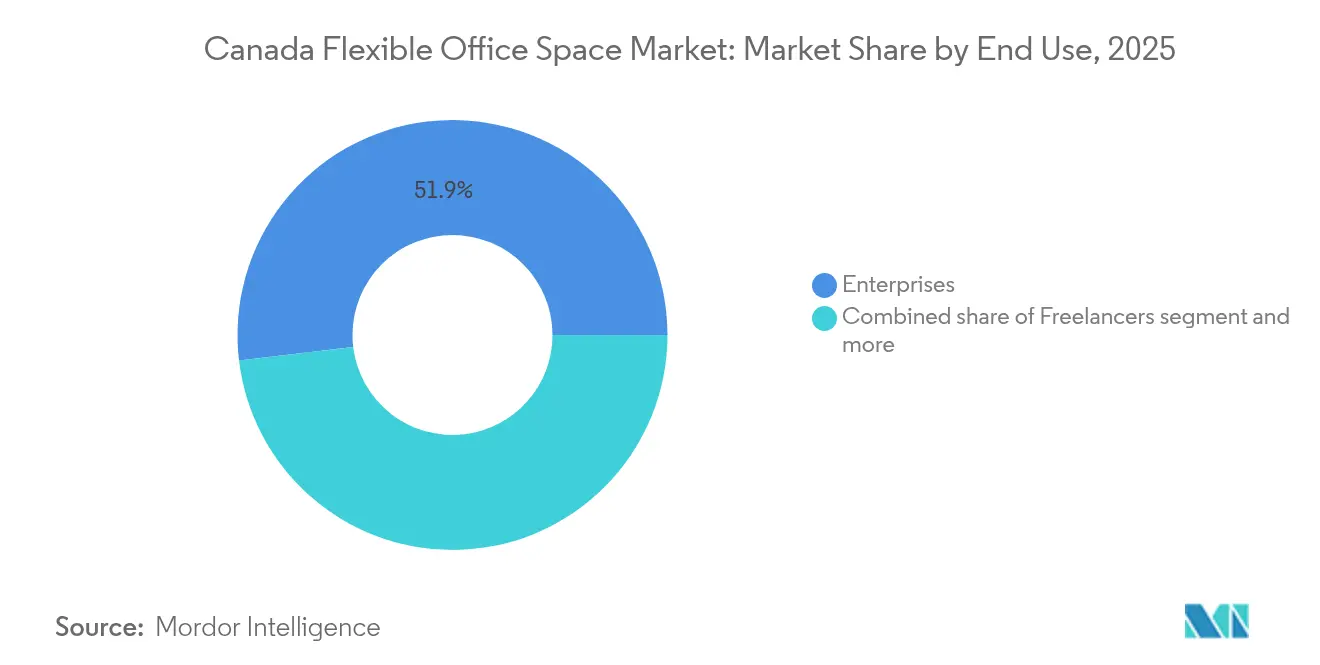
- Par utilisateur final, les entreprises ont détenu 51,90 % de la taille du marché canadien des espaces de bureaux flexibles en 2025, mais les startups et les entreprises émergentes progresseront à un CAGR de 18,29 % jusqu'en 2031.
- Par province, l'Ontario a capturé 40,75 % de la part du marché canadien des espaces de bureaux flexibles en 2025, tandis que l'Alberta devrait s'étendre à un CAGR de 18,62 % jusqu'en 2031.
Remarque : Les chiffres de la taille du marché et des prévisions de ce rapport sont générés à l’aide du cadre d’estimation propriétaire de Mordor Intelligence, mis à jour avec les données et analyses les plus récentes disponibles en 2026.
Tendances et perspectives du marché canadien des espaces de bureaux flexibles
Analyse de l'impact des moteurs de croissance*
| Moteur | (~) % d'impact sur les prévisions de CAGR | Pertinence géographique | Calendrier d'impact |
|---|---|---|---|
| Projets pilotes de bureau en tant que service pour les entreprises | +4.1% | Priorité nationale en Ontario et au Québec | Long terme (≥ 4 ans) |
| Mandats hybrides dans le secteur financier | +3.2% | Ontario, Québec, Colombie-Britannique | Moyen terme (2-4 ans) |
| Migration des startups technologiques de Vancouver | +2.8% | Colombie- Britannique ; répercussions en Alberta | Court terme (≤ 2 ans) |
| Pôles hybrides dans les villes secondaires | +2.5% | Alberta et reste du Canada | Moyen terme (2-4 ans) |
| Adoption des technologies de bâtiments intelligents | +1.9% | Ontario, Colombie-Britannique | Long terme (≥ 4 ans) |
| Demande axée sur les critères ESG pour les certifications environnementales | +1.5% | National, avec adoption précoce en Ontario et en C.-B. | Long terme (≥ 4 ans) |
| Source: Mordor Intelligence | |||
Les mandats de travail hybride transforment le secteur financier
L'évolution des dynamiques du lieu de travail entraîne des changements significatifs dans les stratégies immobilières de différents secteurs. Les banques et les assureurs reconfigurent leurs portefeuilles immobiliers, en mettant l'accent sur des mandats de présence de deux à trois jours par semaine qui nécessitent des espaces satellites conformes pour la collaboration sécurisée. Les fournisseurs d'espaces de bureaux flexibles proposent désormais des suites de marque avec contrôle d'accès qui respectent les normes réglementaires, atténuant ainsi les préoccupations liées aux risques pour leur clientèle fortement réglementée. L'appui de GCcoworking, une entité fédérale, apporte une crédibilité supplémentaire à ces environnements partagés. Par conséquent, le marché des bureaux flexibles au Canada connaît une demande constante de la part des entreprises, les opérateurs concluant des contrats à long terme dans les zones suburbaines[1]Lucie O'Donnell, « Travail hybride et utilisation des bureaux fédéraux », Services publics et Approvisionnement Canada, tpsgc-pwgsc.gc.ca.
La migration des startups technologiques accélère l'adoption du coworking
Le marché des espaces de bureaux flexibles au Canada connaît une transformation significative portée par l'évolution des besoins des entreprises. Les jeunes entreprises de Vancouver s'éloignent des baux traditionnels, optant plutôt pour des abonnements à des espaces de coworking alignés sur leurs jalons de financement par capital-risque. Ces espaces partagés sont devenus des réseaux informels de recrutement de talents et de conclusion d'accords, renforçant leur attrait. Dans le même ordre d'idées, Calgary et Toronto illustrent comment la prudence budgétaire et les avantages en matière de réseautage stimulent le marché canadien des espaces de bureaux flexibles. Cette évolution souligne l'importance croissante de l'adaptabilité et de la collaboration dans le paysage moderne du lieu de travail.
Les modèles de bureau en tant que service pour les entreprises reconfigurent l'immobilier d'entreprise
Le concept des espaces de travail flexibles transforme la manière dont les grandes organisations gèrent leurs besoins en bureaux. Les grandes organisations considèrent désormais les espaces de travail comme des abonnements, leur permettant de libérer des capitaux et de gérer les fluctuations d'occupation. Au Vanguard Building d'Ottawa, les entreprises testent le terrain avec des outils de réservation sophistiqués, des mesures de sécurité à confiance zéro et des essais de postes de travail non attribués. Ces programmes pilotes ne sont pas de simples expériences ; ils valident la demande de solutions premium à forte composante technologique sur le marché canadien des espaces de bureaux flexibles.
L'expansion dans les villes secondaires crée une diversification géographique
La tendance vers les marchés suburbains prend de l'ampleur à mesure que les opérateurs s'adaptent à l'évolution des tendances du lieu de travail. Les opérateurs s'étendent à Ottawa, Calgary et Halifax, dans le but de se rapprocher des employés et de profiter d'un immobilier plus abordable. L'ambitieuse initiative « ville des 15 minutes » d'IWG, qui vise à porter le nombre de ses emplacements canadiens de 150 à 250, témoigne d'une forte conviction dans la demande croissante d'espaces suburbains. Cette diversification géographique protège non seulement les revenus contre l'imprévisibilité des marchés du centre-ville, mais élargit également la base de clientèle potentielle. Ces mouvements stratégiques reflètent une approche proactive pour répondre à l'évolution des demandes du marché tout en assurant une croissance durable.
Analyse de l'impact des freins*
| Frein | (~) % d'impact sur les prévisions de CAGR | Pertinence géographique | Calendrier d'impact |
|---|---|---|---|
| La flambée des loyers dans les grandes villes comme Toronto réduit la rentabilité des opérateurs | -2.1% | Ontario, Colombie-Britannique | Court terme (≤ 2 ans) |
| La surabondance d'offre dans les grands pôles entraîne une hausse des taux d'inoccupation et des pressions à la baisse sur les prix | -1.8% | Ontario, Québec, Colombie-Britannique | Moyen terme (2-4 ans) |
| La diversité des réglementations en matière de baux et de construction selon les provinces complique l'expansion nationale | -1.4% | National, touchant particulièrement les opérateurs multi-provinciaux | Long terme (≥ 4 ans) |
| Les préoccupations liées à la cybersécurité dans les environnements partagés dissuadent les clients entreprises | -1.2% | National, concentré dans les secteurs BFSI et gouvernemental | Moyen terme (2-4 ans) |
| Source: Mordor Intelligence | |||
L'inflation des loyers pèse sur les marges des opérateurs
Toronto connaît une hausse des loyers qui comprime les marges des opérateurs d'espaces de bureaux flexibles et entraîne des changements dans les stratégies de tarification et d'implantation. Le taux d'inoccupation dans le Grand Toronto est passé à 12,6 % au T3 2024, tandis que les loyers demandés pour les immeubles de classe A ont tout de même légèrement augmenté pour atteindre 26,15 CAD par pied carré. Les fournisseurs qui détiennent des baux conventionnels subissent la pression la plus forte sur leurs marges et réévaluent leurs abonnements à la hausse ou se relocalise vers des sites suburbains où les coûts sont plus bas. Beaucoup privilégient désormais des accords de partage de revenus avec les propriétaires pour réduire les charges fixes et maintenir leurs plans d'expansion sur la bonne voie. Les données du marché révèlent une division entre les actifs Trophy, qui affichent leur plus faible taux d'inoccupation depuis quatre ans, et les tours plus anciennes de classe B/C qui sont à moitié vides, laissant les opérateurs pris en étau entre des loyers plus élevés pour les étages premium et la demande des locataires pour des environnements professionnels.
La surabondance d'offre sur le marché crée des pressions concurrentielles
Les principaux marchés canadiens, notamment Toronto, Vancouver et Montréal, font face à une surabondance d'offre en espaces de bureaux flexibles, ce qui fait monter les taux d'inoccupation et pèse sur la rentabilité des opérateurs. Le taux d'inoccupation des bureaux à l'échelle nationale a atteint 17,7 % au T1 2023, tandis que le centre-ville de Toronto a enregistré 15,3 % et d'autres grandes métropoles ont établi des records historiques. Les sous-locations représentaient 18,1 % de l'ensemble des inoccupations fin 2022, signalant que de nombreuses entreprises ne peuvent pas utiliser pleinement l'espace qu'elles détiennent déjà. Les propriétaires traditionnels ont rejoint la tendance des espaces flexibles, en ajoutant des commodités et des baux à court terme qui intensifient la concurrence par les prix pour les opérateurs dédiés. L'absorption nette est redevenue positive début 2024, mais l'inventaire de sous-locations s'élève toujours à 15 millions de pieds carrés, maintenant les loyers sous pression. Les grandes marques disposant de ressources importantes ciblent désormais les actifs en difficulté et les concurrents plus modestes, pariant que des acquisitions rétabliront l'équilibre et amélioreront la rentabilité à long terme.
*Nos prévisions considèrent les impacts des moteurs et des contraintes comme directionnels et non additifs. Les prévisions d'impact reflètent la croissance de référence, les effets de composition et les interactions entre variables.
Analyse des segments
Par type : les modèles hybrides redéfinissent les schémas d'utilisation
Les espaces de coworking ont représenté 48,65 % de la taille du marché canadien des espaces de bureaux flexibles en 2025, soulignant leur attrait bien établi auprès des startups et des freelances. Cependant, les solutions hybrides et virtuelles afficheront un CAGR de 17,32 % jusqu'en 2031, les entreprises combinant le télétravail avec la collaboration en présentiel ponctuelle. Les formules hybrides permettent aux employés de réserver des postes de travail uniquement lorsque nécessaire, permettant aux opérateurs d'optimiser la densité d'occupation et aux entreprises de réduire leurs engagements fixes. Les grandes marques telles que IWG et WeWork ont introduit des forfaits journaliers et des jetons de salle de réunion pour répondre à cette demande épisodique. Les équipements axés sur la communauté, autrefois la marque de fabrique du coworking, coexistent désormais avec des zones de confidentialité de niveau entreprise et des équipements de conférence avancés, reflétant l'élargissement du mix clients du secteur.
L'adoption de l'accès par abonnement s'accélère à mesure que les employeurs privilégient la flexibilité plutôt que la superficie. Les forfaits de bureau virtuel fournissent des adresses postales et un soutien administratif, permettant aux entreprises d'établir une présence canadienne sans espace physique. À mesure que l'adoption du modèle hybride progresse, les opérateurs affinent les algorithmes de réservation pour étaler les pics d'utilisation et maintenir la qualité de service. Parallèlement, les bureaux avec services traditionnels conservent un créneau solide auprès des cabinets juridiques et de conseil qui apprécient les suites fermées et l'assistance administrative, assurant la diversité des produits au sein du marché canadien des espaces de bureaux flexibles.
Note: Les parts de segment pour tous les segments individuels sont disponibles à l'achat du rapport


Par secteur : les services professionnels gagnent en dynamisme
Les entreprises de technologies de l'information ont détenu 30,85 % de la demande en 2025, confirmant leur rôle d'adopteurs précoces à l'aise avec les configurations collaboratives et les cycles de planification courts. Le conseil aux entreprises et les services professionnels, portés par un CAGR prévu de 17,75 %, réduisent l'écart car les engagements basés sur des projets nécessitent une montée en charge rapide des équipes et une couverture nationale auprès des clients. Les cabinets de conseil en management tirent désormais parti de modèles d'implantation en étoile (hub-and-spoke), accueillant les équipes centrales au centre-ville et déployant le personnel de projet dans des centres régionaux. Ce modèle réduit les coûts de déplacement et favorise la dotation en personnel à la demande pour les missions clients. Les locataires du secteur des TI continuent d'exiger une connectivité robuste et des salles réseau sécurisées, incitant les opérateurs à installer des fibres multi-opérateurs et des alimentations électriques redondantes. L'afflux d'occupants du secteur des services professionnels élargit la demande de salles de conseil prêtes pour la réception de clients et d'une réception de niveau conciergerie, diversifiant les sources de revenus sur l'ensemble du marché canadien des espaces de bureaux flexibles.
La diversification sectorielle atténue également le risque cyclique : les pratiques juridiques et comptables contracycliques tempèrent la volatilité associée aux flux de financement des startups. Les marques d'espaces de bureaux flexibles se différencient en adaptant les aménagements — salles insonorisées pour les dépositions juridiques, salles de données sécurisées pour les vérifications préalables — répondant à des besoins de conformité variés sans s'éloigner des économies de services partagés.
Par utilisateur final : la demande des entreprises soutient la croissance à grande échelle
Les entreprises ont représenté 51,90 % des revenus en 2025, confirmant que les offres flexibles sont devenues une stratégie immobilière de base. Les programmes pilotes dans les secteurs des télécommunications, de la banque et de l'assurance se convertissent désormais en cadres pluriannuels qui ancrent les flux de trésorerie des opérateurs. La croissance la plus rapide provient cependant des startups et des entreprises émergentes, projetées à un CAGR de 18,29 % jusqu'en 2031. Les équipes soutenues par des capitaux-risqueurs privilégient les abonnements mensuels qui correspondent aux cycles de financement, renforçant le débit pour les petites salles de réunion et les zones communautaires. Les freelances restent une base stable, stimulant l'utilisation des postes de travail en journée mais exerçant un pouvoir de négociation limité. À mesure que les deux cohortes coexistent, les opérateurs créent des forfaits d'accès à plusieurs niveaux — suites d'entreprise, studios pour entreprises en croissance et postes de travail nomades pour freelances — maximisant le rendement par pied carré.
Les entreprises exigent également l'intégration avec les systèmes RH et de sécurité pour un accès sans badge et une authentification à authentification unique. Les opérateurs qui offrent une intégration fluide et des rapports basés sur les données renforcent la fidélisation. Parallèlement, les opérateurs orientés vers les startups se différencient via des programmes de mentorat, des événements de pitch pour investisseurs et des tableaux de bord numériques des talents, assurant que leur part du marché canadien des espaces de bureaux flexibles s'étende régulièrement.
Note: Les parts de segment pour tous les segments individuels sont disponibles à l'achat du rapport
Analyse géographique
L'Ontario reste le centre de gravité, captant 40,75 % des parts en 2025, grâce à l'écosystème dense de services financiers de Toronto et à la concentration de sièges sociaux de multinationales. Les politiques de travail hybride poussent les entreprises à réserver des suites premium de classe A au centre-ville tout en ajoutant des pôles satellites en banlieue comme Mississauga et Markham, où des loyers plus bas améliorent les marges. Des cadres de baux clairs en vertu de la Loi sur la location commerciale simplifient les négociations contractuelles et réduisent les frictions juridiques pour les opérateurs. L'accent mis par la province sur les initiatives de ville intelligente encourage davantage l'adoption des technologies IoT au sein des espaces de bureaux flexibles, renforçant le positionnement premium.
L'Alberta, dont la croissance devrait atteindre un CAGR de 18,62 % jusqu'en 2031, bénéficie d'initiatives de diversification économique qui attirent des locataires issus des secteurs technologique et des services professionnels à Calgary et Edmonton. Des programmes d'incitation publics financent la conversion de tours de bureaux, accélérant la croissance de l'inventaire tout en maintenant des frais généraux gérables. Les grandes entreprises énergétiques qui créent des incubateurs de technologies propres s'appuient sur des étages clés en main avec des espaces de laboratoire avancés, ajoutant de la profondeur sectorielle au marché canadien des espaces de bureaux flexibles. De plus, les coûts de logement compétitifs de l'Alberta favorisent l'attraction des talents, augmentant la volonté des entreprises d'ouvrir des bureaux satellites dans l'Ouest.
La Colombie-Britannique et le Québec affichent des taux de croissance intermédiaires ancrés par le corridor technologique de Vancouver et les secteurs de l'aérospatiale et des sciences de la vie de Montréal. L'accent mis par Vancouver sur la durabilité s'aligne sur les préférences des locataires soucieux des critères ESG, incitant les opérateurs à obtenir les certifications LEED Or et BOMA BEST Platine. La main-d'œuvre bilingue de Montréal nécessite une réception et une signalétique en deux langues, ce qui amène à localiser les offres de services. Au-delà des quatre plus grandes provinces, les villes secondaires telles qu'Ottawa, Halifax et Winnipeg entrent dans la lumière. Les déploiements fédéraux de GCcoworking et les programmes provinciaux ShareSpace valident la demande dans les milieux du secteur public, tout en permettant aux opérateurs privés d'établir des positions de pionniers avant la saturation.
Paysage réglementaire
Les activités de bureaux flexibles au Canada se situent à l'intersection des règles provinciales relatives à la propriété et aux bâtiments et des orientations fédérales en matière de milieu de travail, ce qui influence la manière dont les opérateurs structurent leurs contrats et gèrent leurs installations. La plupart des abonnements de coworking sont formalisés sous forme d'accords de type licence plutôt que de baux traditionnels, ce qui affecte les droits des membres (par exemple en matière de possession exclusive) et la capacité de l'opérateur à gérer l'accès et les équipements partagés dans des environnements multi-locataires. La conformité fiscale entre également en jeu dans les opérations quotidiennes, car les opérateurs dépassant le seuil de revenu annuel de 30 000 CAD doivent généralement s'inscrire à la TPS/TVH et adopter des pratiques de facturation appropriées.
Les règles varient selon la province en matière d'accessibilité et d'exigences relatives aux bâtiments, la Loi de 2005 sur l'accessibilité pour les personnes handicapées de l'Ontario (LAPHO) faisant office de référence commune pour la conception et l'exploitation des espaces de travail destinés au public. Du côté de la demande, les orientations fédérales en matière de milieu de travail émanant du Secrétariat du Conseil du Trésor, notamment le passage au 6 juillet 2026 à quatre jours de présence par semaine sur site pour les fonctionnaires, recoupent les initiatives immobilières de Services publics et Approvisionnement Canada (SPAC), telles que son plan sur dix ans visant à réduire de 50 % le portefeuille de bureaux fédéraux. Cette combinaison façonne les zones où se concentre la demande du secteur public et la manière dont les espaces flexibles tiers sont utilisés ou remplacés par des espaces contrôlés par le gouvernement.
Analyse de la chaîne de valeur
La chaîne de valeur des bureaux flexibles au Canada commence avec les propriétaires d'actifs et les bailleurs, notamment les promoteurs et les investisseurs institutionnels, qui fournissent des étages de bureaux sous-utilisés. Les opérateurs d'espaces de travail flexibles louent, gèrent ou s'associent ensuite pour convertir ces espaces en produits par abonnement, notamment le coworking, les suites de bureaux avec services et les offres hybrides/virtuelles. La conception des espaces de travail, les entrepreneurs en aménagement et les fournisseurs de technologie soutiennent à la fois la conversion et l'exploitation continue, couvrant le contrôle d'accès, les analyses de réservation et d'utilisation, la connectivité et les outils de sécurité que les entreprises exigent de plus en plus dans les environnements partagés.
La commercialisation s'effectue généralement par le biais des équipes de vente des opérateurs, des recommandations de courtage et de la distribution pilotée par plateforme, comme les places de marché d'espaces de travail et les systèmes de réservation. Elle alimente ensuite la prestation de services continue, notamment la gestion communautaire, les installations, le traitement du courrier et la gestion des salles de réunion. Un changement structurel clair s'oriente vers des modèles de partenariat allégés en actifs avec les bailleurs. IWG a rapporté que les accords de partenariat représentaient 99 % de ses nouvelles signatures d'emplacements en 2025, renforçant les modes de partage des revenus et de contrats de gestion qui réduisent l'exposition au loyer fixe pour les opérateurs. Tout au long de la chaîne, la documentation juridique, souvent des accords de coworking de type licence, ainsi que les exigences de conformité telles que l'inscription à la TPS/TVH une fois les seuils de revenu atteints, contribuent à standardiser les conditions des membres, la facturation et la répartition des risques.
Paysage concurrentiel
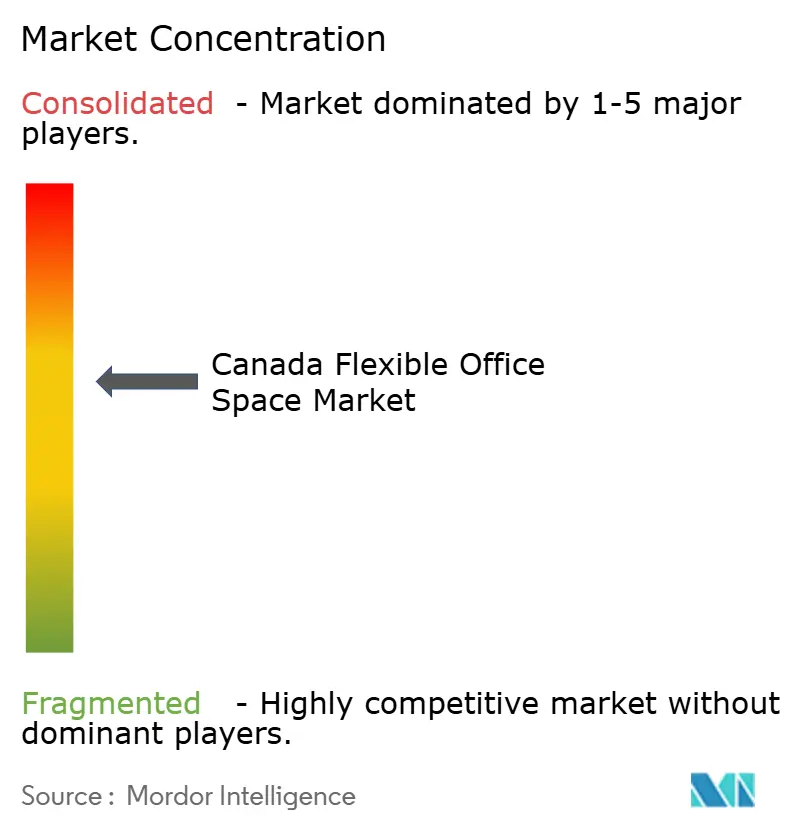
Le marché canadien des espaces de bureaux flexibles est modérément concentré. Les géants internationaux IWG et WeWork coexistent avec des marques canadiennes nationales dont Workhaus, iQ Offices et TCC Canada, ce qui donne un secteur modérément fragmenté mais qui se resserre. L'opération CBRE–Industrious de 800 millions USD en janvier 2025 signale une convergence croissante entre le courtage, la gestion immobilière et les opérations flexibles. Une telle intégration verticale dote les acteurs mondiaux d'un accès aux capitaux, de canaux de vente aux entreprises et de plateformes de données que les indépendants de taille modeste ont du mal à égaler.
Le secteur canadien des espaces de bureaux flexibles est modérément concentré. La concurrence s'articule de plus en plus autour de modèles de partage de revenus à actifs allégés plutôt que de baux fixes, réduisant les risques et permettant des déploiements provinciaux plus rapides. Les opérateurs s'associent avec des propriétaires pour rénover des étages sous-utilisés, partageant les bénéfices tout en se prémunissant contre la volatilité locative. La technologie devient le nouveau champ de bataille : les applications de réservation en marque blanche, les tableaux de bord d'occupation basés sur l'IA et le contrôle d'accès mobile différencient les offres premium. Les entreprises qui intègrent des indicateurs ESG en temps réel gagnent également du terrain auprès des entreprises mandatées pour suivre leur empreinte carbone[3]Bureau de la concurrence Canada, « Examen des fusions d'entreprises de services immobiliers 2025 », competitionbureau.gc.ca.
La spécialisation s'impose comme une défense efficace pour les marques de taille intermédiaire. Workhaus se concentre sur des environnements axés sur la communauté avec des événements de réseautage organisés pour les entreprises en croissance, tandis que iQ Offices cible des suites boutique au design soigné qui séduisent les locataires du secteur juridique et financier. Les opérateurs régionaux tels que The Hive Vancouver et Launch Coworking captent une demande de niche grâce à une programmation hyper-locale et à des partenariats avec des agences municipales d'innovation. Parallèlement, les propriétaires traditionnels proposent de plus en plus des étages flex en formule spec-suite, ce qui intensifie la concurrence mais valide également l'ensemble du marché canadien des espaces de bureaux flexibles.
Leaders du secteur canadien des espaces de bureaux flexibles
International Workplace Group plc
Spaces
WeWork
Workhaus
iQ Offices
- *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier

Opportunités de marché et perspectives d'avenir
La politique gouvernementale en matière de milieu de travail et les actions liées au portefeuille immobilier créent à court terme des espaces vacants pour les opérateurs capables de fournir une capacité distribuée et conforme. Le passage du Secrétariat du Conseil du Trésor à quatre jours de présence par semaine sur site (à compter du 6 juillet 2026) accroît le besoin opérationnel en espaces de débordement et de collaboration satellite, tandis que le plan sur dix ans de SPAC visant à réduire de 50 % le portefeuille de bureaux fédéraux indique une reconfiguration continue des modalités de satisfaction de la demande de bureaux. La décision de SPAC de fermer les sites GCcoworking à compter du 30 septembre 2026 réaffecte également des espaces aux besoins des ministères fédéraux, restreignant l'accès au coworking fourni par le gouvernement dans certains pôles et créant des opportunités pour les fournisseurs privés de concurrencer la demande adjacente au secteur public dans les marchés secondaires où les trajets et les contraintes de capacité sont les plus aigus.
Du côté de l'offre et de la mise sur le marché, le modèle d'expansion axé sur les partenariats élargit l'inventaire adressable sans obliger les opérateurs à assumer l'intégralité du risque locatif, ce qui favorise un déploiement provincial plus rapide et des conversions menées par les bailleurs de la vacance en espaces flexibles gérés. La croissance continue d'IWG au Canada, atteignant 166 emplacements au total, montre que les réseaux à grande échelle élargissent leur couverture, en particulier hors des zones centrales des quartiers d'affaires, en cohérence avec les thèmes du rapport sur l'expansion vers les villes secondaires et les projets pilotes de bureau à la demande pour les entreprises. Les opportunités se concentrent sur (i) des suites de niveau entreprise à accès contrôlé pour les secteurs réglementés, (ii) des partenariats de conversion avec des bailleurs souhaitant stabiliser l'occupation dans les anciennes tours de catégorie B/C, et (iii) des solutions de reporting technologique, incluant l'utilisation, la sécurité et les indicateurs ESG, qui soutiennent la gouvernance des portefeuilles d'entreprise dans des provinces aux cadres bâtimentaires et locatifs différents.
Développements récents du secteur
- Juillet 2026 : International Workplace Group plc (IWG) a annoncé de nouveaux emplacements d'espaces de travail flexibles à Toronto et Montréal pour juillet 2026, avec des ouvertures prévues à Mission, en Colombie-Britannique, et à East Gwillimbury, en Ontario, plus tard en 2026. Cette expansion élargit l'empreinte des espaces de bureaux flexibles au Canada et renforce les canaux de vente aux entreprises. Cette action renforce un modèle de croissance allégé en actifs à travers le Canada.
- Mars 2026 : International Workplace Group plc (IWG) a publié des résultats préliminaires pour l'exercice clos le 31 décembre 2025, accompagnés de prévisions prudentes pour 2026. Les résultats offrent une visibilité sur la trajectoire de rentabilité et présentent les investissements prévus au Canada. La publication signale une possible montée en puissance au Canada grâce à la poursuite de l'expansion et à l'optimisation des opérations.
- Octobre 2025 : International Workplace Group plc (IWG) est entré sur le marché du Nouveau-Brunswick avec deux emplacements d'espaces de travail flexibles à Moncton. Cette expansion élargit la portée géographique vers le Canada atlantique. Elle diversifie l'exposition provinciale d'IWG au Canada.


Cadre de la méthodologie de recherche et portée du rapport
Définition et couverture du marché
Ce marché couvre les revenus générés au Canada par les offres d'espaces de bureaux flexibles vendues comme des espaces de travail prêts à l'emploi, avec des durées courtes et ajustables, et incluant des services partagés dans le prix.
Exclusions du périmètre : nous excluons la location de bureaux traditionnelle à long terme qui n'est pas conditionnée ou vendue en tant que produit d'espace de travail flexible.
Aperçu de la segmentation
- Par type
- Espace de coworking
- Bureaux avec services / suites exécutives
- Autres (bureau hybride, bureau virtuel)
- Par secteur
- Technologies de l'information (TI et ITES)
- BFSI (banque, services financiers et assurance)
- Conseil aux entreprises et services professionnels
- Autres services (commerce de détail, sciences de la vie, énergie, services juridiques)
- Par utilisation finale
- Freelances
- Entreprises
- Startups et autres
- Par province
- Ontario
- Québec
- Colombie-Britannique
- Alberta
- Reste du Canada
Sources de données, dimensionnement du marché et validation
Recherche documentaire
La recherche documentaire a été utilisée pour construire la structure initiale du marché, puis pour ancrer le modèle à des signaux observables tels que le stock de bureaux, l'emploi et la vacance. Des sources publiques ont été examinées, comme Statistique Canada pour la population active et l'emploi par secteur, les publications de la SCHL lorsque le contexte du marché des bureaux et de la location est mentionné, ainsi que les portails de données ouvertes provinciaux ou municipaux qui suivent les permis et l'activité de développement commercial. Nous avons également consulté les séries officielles de la Banque du Canada et les données de change et d'inflation afin de maintenir une cohérence dans le calendrier des devises et les hypothèses d'escalade des prix.
Cette couche documentaire a ensuite été complétée par les divulgations des opérateurs et des sources secondaires générales telles que les dépôts d'entreprise, les présentations aux investisseurs, une couverture de presse fiable et les sites web d'associations liées à l'immobilier commercial et aux services de milieu de travail. Dans certains cas, des abonnements payants ont été utilisés uniquement pour combler des lacunes, comme les données financières d'entreprises privées, les signaux de brevets et d'innovation pour les technologies de milieu de travail, et les vérifications commerciales au niveau des expéditions pour le mobilier de bureau et les indicateurs d'aménagement lorsque nécessaire pour la vraisemblance. Les sources documentaires listées ci-dessus sont illustratives, et de nombreuses autres sources publiques et payantes ont également été utilisées pour la collecte, la validation et la clarification.
Entretiens et enquêtes primaires
Les travaux primaires ont été réalisés par le biais d'entretiens avec des experts et d'enquêtes structurées auprès d'opérateurs d'espaces de travail flexibles, de bailleurs et courtiers commerciaux, d'équipes immobilières et d'installations d'entreprise, et de locataires d'entreprise utilisant activement des espaces flexibles. Comme cette étude est spécifique au Canada, la couverture a été équilibrée entre les principaux centres de demande et les villes secondaires, puis revérifiée en tenant compte du contexte provincial là où les schémas de disponibilité et de tarification diffèrent. Lors de ces échanges, nous avons clarifié ce qui est réellement vendu comme espace flexible, la manière dont l'utilisation et les conditions contractuelles évoluent, et à quoi ressemble le corridor de prix réaliste pour les postes de travail et les suites privées.
Répartition des répondants au travail de terrain de la recherche primaire
| Type d'entreprise | Poste du répondant |
|---|---|
| Premier niveau : 33 % | Cadres dirigeants : 14 % |
| Niveau intermédiaire : 52 % | Responsables fonctionnels/d'unité : 26 % |
| Petits acteurs : 15 % | Managers : 60 % |
Dimensionnement et prévision du marché
Le dimensionnement débute par une construction descendante du bassin de demande qui reconstitue les revenus des bureaux flexibles à partir de l'emploi utilisant des bureaux, de l'adoption du travail hybride et d'une pénétration réaliste des espaces flexibles par secteur, avant de traduire ces éléments en postes payants et en revenus mensuels. Pour garder cette approche ancrée dans la réalité, nous avons utilisé des empreintes de marché telles que les fourchettes de prix des postes de travail et des bureaux privés, la répartition moyenne de la durée des contrats, les normes d'occupation ou d'utilisation par type d'installation, et la part des revenus provenant des salles de réunion et des services (le cas échéant). Lorsque les données n'étaient pas entièrement disponibles au niveau provincial, les lacunes ont été traitées à l'aide de proxys au niveau des villes, puis mises à l'échelle en utilisant des pondérations liées au stock de bureaux et à l'emploi.
Afin de ne pas dépendre d'une seule méthode, nous avons corroboré les résultats avec des approximations ascendantes sélectives, telles que l'agrégation d'échantillons de nombre de sites dans les villes clés, l'application d'une fourchette plausible de postes par emplacement, puis la multiplication par une tarification moyenne validée. Des vérifications de canaux avec des courtiers et des répondants du côté des locataires ont également été utilisées pour tester la cohérence des volumes de postes implicites et de la croissance des prix avec ce qui est réellement contracté. Pour les prévisions, une analyse de scénarios a été utilisée car la demande est sensible aux conditions macroéconomiques, aux cycles de vacance et à l'application des politiques de retour au bureau par les entreprises, et ces facteurs évoluent de manière inégale à travers le Canada. Les hypothèses ont été ajustées à l'aide des avis d'experts primaires sur la tarification à court terme, les ajouts d'offre et le rythme d'adoption par les entreprises, puis vérifiées pour assurer une cohérence interne année après année.
Validation des données et cycle de mise à jour
Les résultats du modèle sont vérifiés par rapport à des signaux indépendants, tels que l'orientation de la vacance des bureaux, la dynamique de location et les changements rapportés dans les empreintes d'espaces flexibles, puis les écarts majeurs sont examinés avant validation finale. Les valeurs aberrantes sont retracées jusqu'à leurs intrants, tels que la tarification, la pénétration ou les hypothèses d'utilisation, puis la logique est soit corrigée, soit documentée afin que la traçabilité reste claire.
Le travail est examiné en plusieurs étapes, à commencer par des vérifications croisées entre analystes, suivies d'une révision distincte axée sur l'intégrité des calculs et la vraisemblance des hypothèses. Lorsque les résultats évoluent fortement en raison de nouvelles données, les répondants sont recontactés pour confirmer si cela reflète un véritable changement de marché ou un point de données isolé. Les rapports sont actualisés annuellement, avec des mises à jour intermédiaires lorsque des événements importants surviennent, et avant la livraison, un analyste effectue une dernière vérification afin que les clients reçoivent la vision la plus récente.
Taille du marché des espaces de bureaux flexibles au Canada selon Mordor Intelligence comparée à d'autres estimations publiées
Les valeurs de marché publiées pour les espaces de bureaux flexibles au Canada peuvent sembler très éloignées les unes des autres, même lorsqu'elles semblent renvoyer au même concept. Les différences proviennent généralement de ce qui est comptabilisé comme revenu d'espace flexible, de la manière dont la tarification et l'utilisation sont traitées, et de la question de savoir si les chiffres sont mis à jour en fonction des derniers signaux du cycle des bureaux.
Le tableau montre un écart visible, et dans le modèle de Mordor Intelligence, le marché comptabilise les revenus provenant des offres de bureaux flexibles telles que le coworking et les bureaux avec services, tout en excluant la location de bureaux standard à long terme qui n'est pas vendue comme un produit flexible. Un autre écart courant concerne la manière dont les fournisseurs traitent les services de bureau virtuel et les offres hybrides groupées, qui peuvent soit être inclus comme revenu de marché à part entière, soit être traités comme un complément adjacent avec un poids moindre. La fréquence de mise à jour importe également, car les évolutions de vacance et l'adoption par les entreprises peuvent modifier rapidement le taux d'exécution, ce qui affecte alors l'année de référence et le TCAC implicite.
Comparaison de référence
| Source | Taille du marché | Lacunes dans la méthodologie de recherche |
|---|---|---|
| Mordor Intelligence | 2,19 milliards USD (2025) | |
| Revue professionnelle A | 0,29 milliard USD (2023) | Se concentre souvent uniquement sur les revenus du coworking et un ensemble limité d'emplacements rapportés, ce qui peut sous-estimer les bureaux avec services et les suites flexibles gérées qui se situent hors de la catégorie coworking. |
| Association sectorielle B | 3,20 milliards USD (2024) | Peut appliquer des hypothèses agressives d'utilisation et de tarification et intégrer des services d'espace de travail plus larges, ce qui augmente les totaux lorsque le bureau virtuel et les abonnements groupés sont traités comme équivalents aux revenus des postes physiques. |
En lisant la comparaison dans son ensemble, le principal enseignement est que le périmètre et les hypothèses de taux d'exécution modifient le chiffre bien plus que de petits choix de calcul. En maintenant la limite des revenus liée à l'utilisation payante d'espaces de travail flexibles, puis en testant la cohérence des postes et des prix implicites avec les retours d'entretiens, l'estimation reste traçable à des intrants reproductibles plutôt qu'à des totaux immobiliers globaux.


Principales questions traitées dans le rapport
Quelle est la valeur actuelle du marché canadien des espaces de bureaux flexibles ?
Le marché est évalué à 2,55 milliards USD en 2026 et devrait atteindre 5,45 milliards USD en 2031.
À quelle vitesse le marché canadien des espaces de bureaux flexibles croîtra-t-il jusqu'en 2031 ?
Il devrait s'étendre à un CAGR de 16,42 %, portant la valeur totale à 5,45 milliards USD d'ici 2031.
Quel type d'espace est en tête du marché canadien des espaces de bureaux flexibles ?
Les espaces de coworking sont en tête avec une part de 48,65 %, tandis que les solutions hybrides et virtuelles affichent la croissance prévisionnelle la plus forte.
Pourquoi l'Alberta est-elle la province à la croissance la plus rapide pour les espaces de bureaux flexibles ?
La diversification économique, les coûts immobiliers plus bas et les incitations municipales alimentent la perspective de CAGR de 18,62 % de l'Alberta.
Comment les entreprises utilisent-elles les espaces de bureaux flexibles différemment des startups ?
Les entreprises déploient des modèles de bureau en tant que service pour des pôles satellites, tandis que les startups privilégient des abonnements à court terme alignés sur les cycles de financement.
Quelles technologies sont essentielles dans les espaces de bureaux flexibles modernes ?
Les capteurs IoT, l'analyse spatiale basée sur l'IA et les plateformes de réservation axées sur le mobile améliorent l'utilisation, l'efficacité énergétique et l'expérience des locataires.
Dernière mise à jour de la page le:



