
VUE D’ENSEMBLE DU MARCHÉ
| Période d'étude | 2020 - 2032 |
|---|---|
| Période de Données Prévisionnelles | 2027 - 2032 |
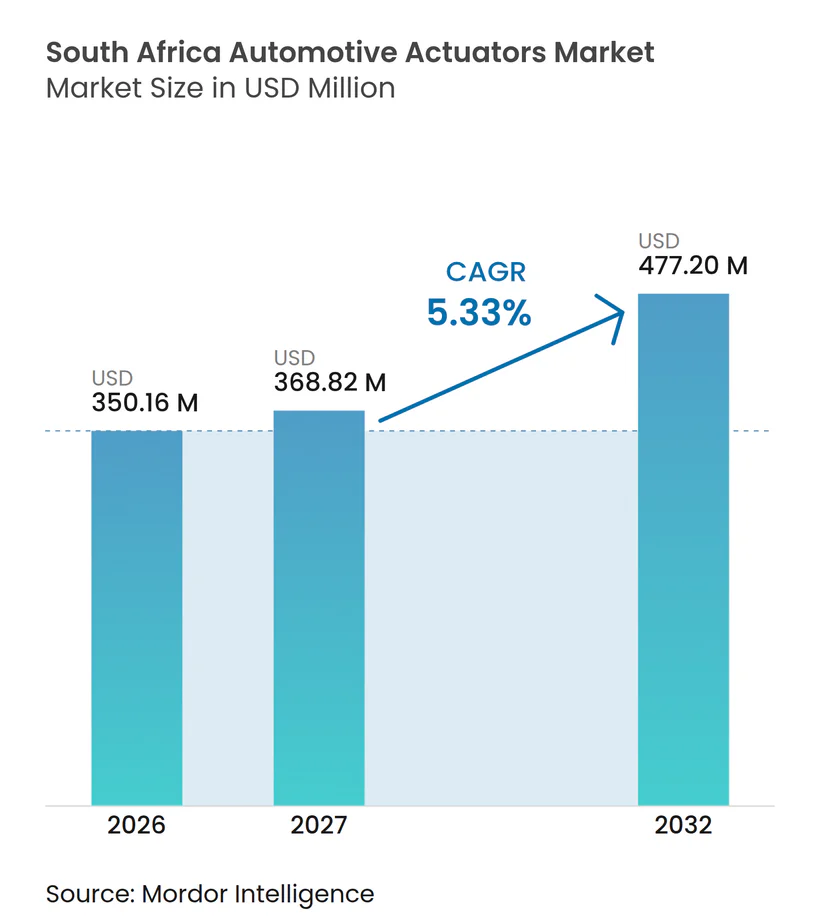
| Taille du marché de l'année de base (2026) | 350.16 Millions de dollars américains |
| Taille du Marché (2027) | 368.82 Millions de dollars américains |
| Taille du Marché (2032) | 477.20 Millions de dollars américains |
| Taux de croissance (2027 - 2032) | 5.33 % |
| Concentration du Marché | Élevé |
Acteurs majeurs *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier Image © Mordor Intelligence. La réutilisation nécessite une attribution sous CC BY 4.0. | |
Analyse du marché des actionneurs automobiles en Afrique du Sud par Mordor Intelligence
La taille du marché des actionneurs automobiles en Afrique du Sud était évaluée à 350,16 millions USD en 2026, estimée à 368,82 millions USD en 2027, et devrait atteindre 477,20 millions USD d'ici 2032, avec un CAGR de 5,33% pendant la période de prévision (2027-2032). L'assemblage de véhicules orienté vers l'exportation soutient la demande, car les composants destinés aux véhicules vendus à l'étranger doivent répondre aux spécifications établies pour ces programmes. L'Afrique du Sud a exporté 414 271 véhicules en 2025, dont 332 695 unités, soit 80,3% de ces exportations, ont été reçues par l'Europe. Le marché des actionneurs automobiles en Afrique du Sud bénéficie également d'une teneur électronique plus élevée dans les systèmes de freinage, de direction, de sièges et de gestion thermique. Les incitations à la production de véhicules à nouvelle énergie et l'utilisation croissante de l'actionnement électrique soutiennent le développement des produits, bien que les véhicules à combustion interne restent la principale base de volume jusqu'en 2032. Les stratégies des fournisseurs sont donc axées sur le maintien des nominations des équipementiers mondiaux, le développement des capacités d'assemblage local et l'amélioration du support en matière d'étalonnage, de diagnostic et de service.
Principaux enseignements du rapport
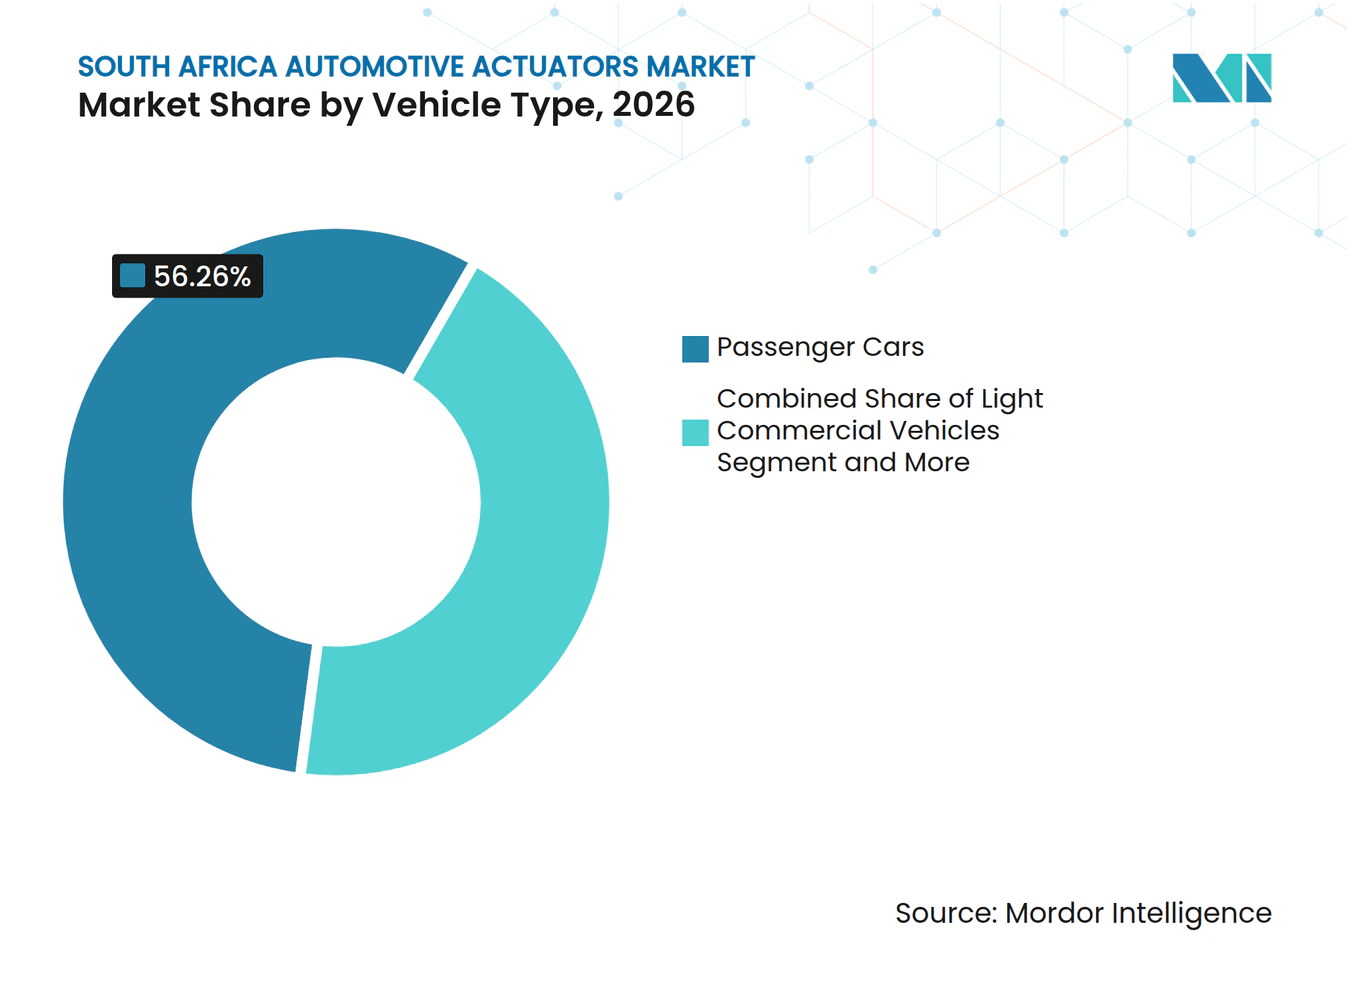
- Par type de véhicule, les voitures particulières détenaient une part de revenus de 56,26% en 2026, tandis que les véhicules utilitaires légers, y compris les bakkies, devraient progresser à un CAGR de 5,62% jusqu'en 2032.
- Par type d'actionneur, les actionneurs électriques détenaient une part de revenus de 63,87% en 2026 et devraient progresser à un CAGR de 5,84% jusqu'en 2032.
- Par type d'application, les actionneurs de freinage, y compris le frein de stationnement électrique et les chambres de frein à air, détenaient une part de revenus de 23,18% en 2026, tandis que les actionneurs de réglage de siège devraient progresser à un CAGR de 6,22% jusqu'en 2032.
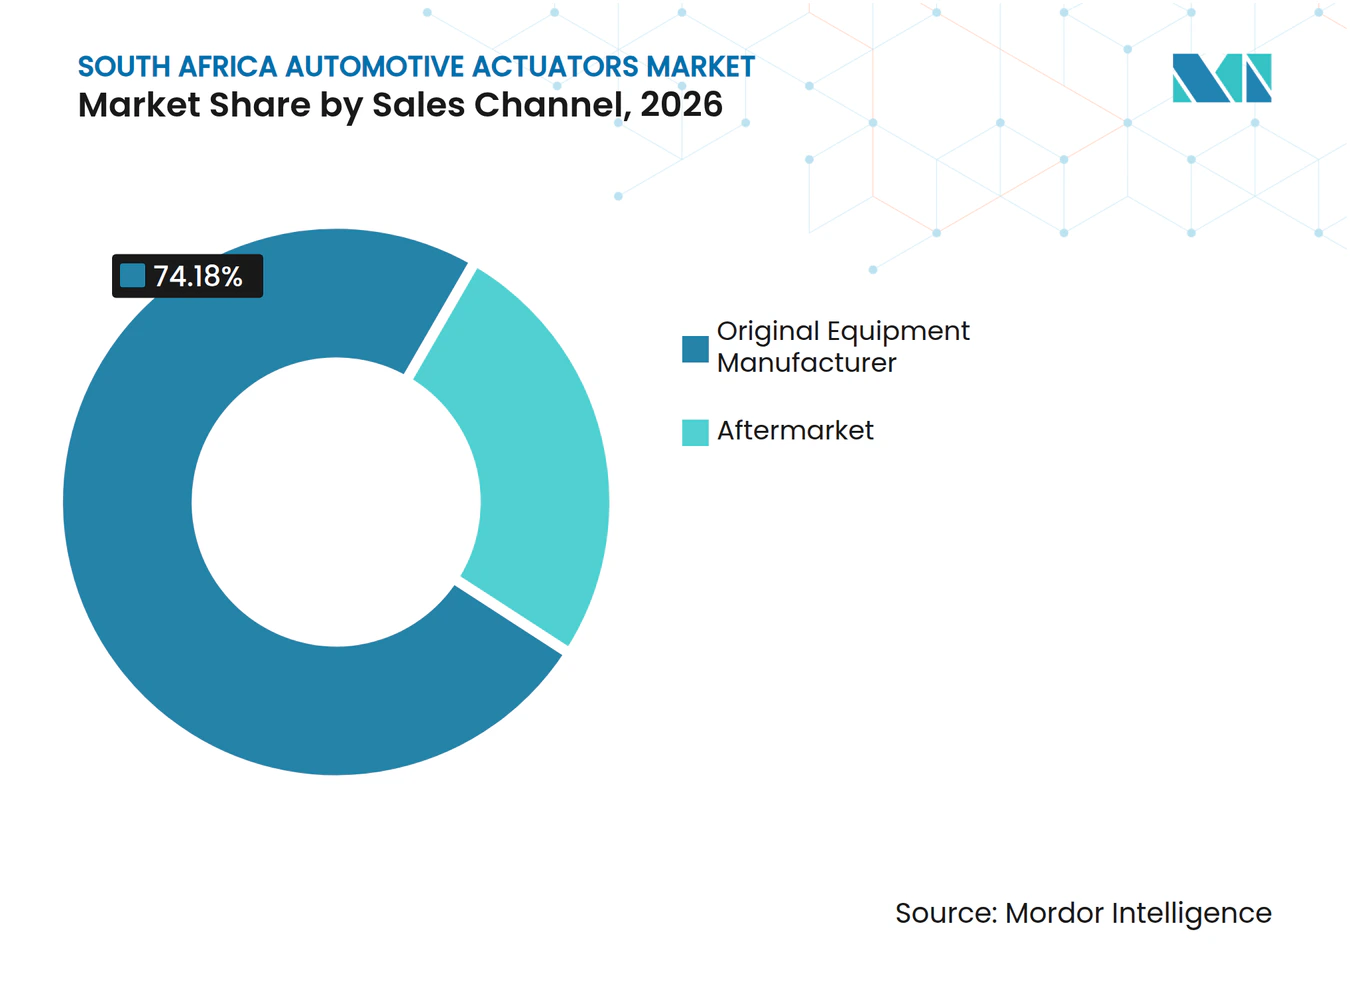
- Par canal de vente, les équipementiers d'origine détenaient une part de revenus de 74,18% en 2026 et devraient progresser à un CAGR de 5,57% jusqu'en 2032.
- Par propulsion, les véhicules à moteur à combustion interne détenaient une part de revenus de 88,27% en 2026, tandis que les véhicules électriques à batterie devraient progresser à un CAGR de 11,19% jusqu'en 2032.
- Par province, le Gauteng détenait une part de revenus de 41,27% en 2026 et devrait progresser à un CAGR de 5,50% jusqu'en 2032.
Remarque : Les chiffres du marché présentés dans ce rapport reposent sur le cadre d'estimation exclusif de Mordor Intelligence, qui combine neuf mois de données réelles avec les projections du quatrième trimestre pour l'année de référence 2026.
Tendances et Analyses du Marché
Analyse de l'impact des moteurs*
| Moteur | (~)% d'impact sur les prévisions de CAGR | Pertinence géographique | Calendrier d'impact |
|---|---|---|---|
| Production de véhicules orientée vers l'exportation pour les marchés européens et mondiaux | +1.2% | Gauteng, Cap-Oriental, KwaZulu-Natal | Court terme (≤ 2 ans) |
| Exigences de localisation du plan directeur automobile SA 2035 | +0.7% | National, avec des gains précoces au Gauteng et dans le Cap-Oriental | Moyen terme (2-4 ans) |
| Incitations à la production de véhicules à nouvelle énergie à partir de 2026 | +0.6% | Gauteng, Cap-Oriental, KwaZulu-Natal | Moyen terme (2-4 ans) |
| Vieillissement du parc automobile soutenant la demande de remplacement des actionneurs | +0.5% | National | Court terme (≤ 2 ans) |
| Augmentation de la teneur électronique dans les systèmes de confort et de sécurité des véhicules | +1.0% | Gauteng, Cap-Oriental | Moyen terme (2-4 ans) |
| Expansion de la production de véhicules commerciaux et de bakkies | +0.8% | Gauteng, KwaZulu-Natal, Cap-Oriental | Court terme (≤ 2 ans) |
| Source: Mordor Intelligence | |||
Production de véhicules orientée vers l'exportation pour les marchés européens et mondiaux
Le modèle d'assemblage à l'exportation de l'Afrique du Sud soutient la demande d'actionneurs, car les plateformes d'exportation nécessitent des composants approuvés par les équipementiers répondant aux exigences des marchés de destination. Le pays a exporté un record de 414 271 véhicules en 2025, l'Europe ayant reçu 332 695 unitésLe manuel du commerce automobile 1, naamsa, naamsa.net">[1]. L'Allemagne était la principale destination, recevant près d'un véhicule exporté sur cinq. Les exigences de sécurité européennes influencent les spécifications des systèmes de freinage, de direction et de confort sur les programmes de production sud-africains. Les fournisseurs du marché des actionneurs automobiles en Afrique du Sud doivent donc satisfaire aux exigences de validation mondiales pour intégrer les programmes de véhicules, ce qui favorise les fournisseurs de rang 1 établis qui servent déjà des programmes similaires en Europe et en Asie.
Exigences de localisation du plan directeur automobile SA 2035
Le SAAM 2035 vise 60% de contenu local dans les véhicules assemblés, contre un niveau actuel déclaré de 39%Le manuel du commerce automobile 2, naamsa, naamsa.net">[2]. Cet écart crée une préférence d'approvisionnement pour les fournisseurs capables d'apporter de la valeur ajoutée en Afrique du Sud plutôt que de simplement distribuer des produits importés. L'assemblage local de moteurs, d'électronique de commande et de boîtiers peut soutenir les objectifs de localisation des équipementiers. Les exigences en matière de développement des fournisseurs et de transformation accroissent également l'importance de la propriété locale, du transfert de compétences et des partenariats de fabrication nationaux. Le marché des actionneurs automobiles en Afrique du Sud offre des opportunités aux entreprises qui combinent des conceptions mondiales avec une production locale et un support technique. Cet environnement favorise les fournisseurs capables de documenter la valeur ajoutée locale tout au long de leurs chaînes d'approvisionnement.
Incitations à la production de véhicules à nouvelle énergie à partir de 2026
L'abattement fiscal de 150% pour les actifs de production de véhicules électriques et à hydrogène éligibles est entré en vigueur le 1er mars 2026 et s'applique pour une période de 10 ansL'Afrique du Sud incite à la production locale de véhicules électriques, Reuters, reuters.com">[3]. Le Trésor national a alloué 1 milliard ZAR (environ 60,88 millions USD) pour soutenir l'investissement dans les véhicules à nouvelle énergie et prévoyait 30 milliards ZAR (environ 1,83 milliard USD) en co-investissement privé. Les véhicules électriques à batterie nécessitent des freins de stationnement électroniques, des systèmes de freinage par câble, une gestion thermique et des fonctions de fermeture active, renforçant le rôle des composants électromécaniques. L'Afrique du Sud a enregistré 16 716 ventes de véhicules à nouvelle énergie en 2025, soit 2,8% du total des ventes de nouveaux véhicules. Le marché des actionneurs automobiles en Afrique du Sud peut en bénéficier à mesure que les nouveaux programmes de véhicules passent des décisions d'investissement à la production locale. La demande devrait se développer progressivement, car la pénétration des véhicules électriques reste faible dans le parc national.
Vieillissement du parc automobile soutenant la demande de remplacement des actionneurs
Un parc automobile en expansion soutient la demande de remplacement au-delà du cycle de production de nouveaux véhicules. Les importations de pièces de rechange ont augmenté de 104,8 milliards ZAR (environ 6,38 milliards USD) en 2024 à 107,5 milliards ZAR (environ 6,54 milliards USD) en 2025. L'Afrique du Sud a importé 391 287 véhicules légers en 2025, créant une demande future de pièces de rechange. L'Inde a fourni 56,2% et la Chine 23,3% de ces importations. Les marques de véhicules chinoises sont passées de 8 en 2024 à 15 en 2025, élargissant le catalogue d'actionneurs requis par les distributeurs du marché secondaire. Le marché des actionneurs automobiles en Afrique du Sud nécessitera donc une couverture d'applications plus large et un support d'identification des pièces plus solide.
Analyse de l'impact des freins*
| Frein | (~)% d'impact sur les prévisions de CAGR | Pertinence géographique | Calendrier d'impact |
|---|---|---|---|
| Délestage et perturbations portuaires augmentant les risques de production et de stocks | -0.7% | Afrique du Sud à l'échelle nationale | Court terme (≤ 2 ans) |
| Volatilité du rand et dépendance aux importations pour les composants d'actionneurs électroniques | -0.5% | Afrique du Sud à l'échelle nationale | Moyen terme (2-4 ans) |
| Échelle nationale limitée pour la localisation des actionneurs à haute technologie | -0.4% | KwaZulu-Natal (port de Durban) | Long terme (≥ 4 ans) |
| Adoption retardée des véhicules électriques à batterie en dehors des segments premium et des flottes | -0.3% | Cap-Oriental et Gauteng | Court terme (≤ 2 ans) |
| Source: Mordor Intelligence | |||
Délestage et perturbations portuaires augmentant les risques de production et de stocks
Le délestage, les perturbations portuaires et les sous-performances ferroviaires augmentent les coûts de production et de logistique pour les fournisseurs automobiles. Volkswagen Afrique du Sud a dépensé plus de 130 millions ZAR (environ 7,91 millions USD) en générateurs diesel, tandis que les coûts journaliers des générateurs ont atteint 1,6 million ZAR (environ 97 383 USD). Le corridor ferroviaire de Durban a enregistré une baisse de 12% des volumes ferroviaires à la suite du déraillement de Thornwood en 2025. Les retards obligent les fournisseurs à maintenir des stocks de sécurité plus importants et à engager des fonds de roulement supplémentaires pour les stocks. Cela accroît les pressions sur les coûts pour les distributeurs plus petits et les assembleurs locaux du marché des actionneurs automobiles en Afrique du Sud. Le transport routier reste également important pour les exportations de véhicules, exposant les chaînes d'approvisionnement à des coûts de fret plus élevés.
Volatilité du rand et dépendance aux importations pour les composants d'actionneurs électroniques
Les composants importés restent importants dans les véhicules assemblés localement, en particulier l'électronique et les pièces mécaniques spécialisées. Cette dépendance rend les coûts des actionneurs sensibles aux fluctuations du rand par rapport à l'USD et à l'EUR. Un droit de douane américain de 25% sur les pièces automobiles sud-africaines à partir de mai 2025 a également affecté les conditions d'exportation. La NAACAM a signalé que 12 entreprises de fabrication automobile ont fermé au cours des deux années précédant mi-2025, avec plus de 4 000 emplois perdus. Des coûts d'intrants importés plus élevés peuvent faire augmenter les prix du marché secondaire et encourager la substitution par des produits non validés. L'échelle nationale limitée dans la production d'actionneurs à haute technologie et la lenteur de l'adoption des véhicules électriques en dehors des applications premium et de flotte restent des contraintes supplémentaires pour le marché des actionneurs automobiles en Afrique du Sud.
*Nos prévisions considèrent les impacts des moteurs et des contraintes comme directionnels et non additifs. Les prévisions d'impact reflètent la croissance de référence, les effets de composition et les interactions entre variables.
Analyse des segments
Par type de véhicule :
les voitures particulières ancrent le volume, les bakkies propulsent la croissanceLes voitures particulières détenaient 56,26% de la part de marché des actionneurs automobiles en Afrique du Sud en 2026. Cette position reflète les programmes d'assemblage de voitures particulières et le large parc de véhicules installés qui génère une demande de remplacement. Les véhicules utilitaires légers, y compris les bakkies, devraient enregistrer un CAGR de 5,62% entre 2027 et 2032. Les exportations de véhicules utilitaires légers ont atteint 153 855 unités en 2025 après une croissance de 33,3%. La production du Ford Ranger et du Toyota Hilux confère à cette catégorie un rôle distinct sur le marché des actionneurs automobiles en Afrique du Sud. Les plateformes de bakkies nécessitent des systèmes de freinage, de sièges, de fermeture, de groupe motopropulseur et d'habitacle adaptés à la fois à l'usage local et à l'exportation.
Les ventes de voitures particulières ont atteint 422 463 unités en 2025, bien que 82,8% de ces ventes soient des importations. Cette concentration limite la demande en équipement d'origine à un groupe plus restreint d'usines locales de voitures particulières. Elle accroît également l'importance du marché secondaire à mesure que les voitures importées entrent dans le cycle de réparation. Les véhicules commerciaux moyens et lourds continuent de nécessiter des systèmes de freinage pneumatique et de freinage électronique pour les opérations de transport routier de marchandises. Stellantis prévoit d'assembler le Peugeot Landtrek à Coega à partir de 2027, ajoutant une nouvelle base d'approvisionnement pour les véhicules commerciaux. Le secteur des actionneurs automobiles en Afrique du Sud doit répondre aux exigences de freinage et de direction pour chaque catégorie de véhicules.



Par type d'actionneur :
l'actionnement électrique domine la part et mène la croissanceLes actionneurs électriques détenaient 63,87% de la part de marché des actionneurs automobiles en Afrique du Sud en 2026 et devraient croître à un CAGR de 5,84% jusqu'en 2032. Leur position reflète leur utilisation dans les applications de papillon des gaz, de réglage de siège, de fermeture et de freinage. Les programmes de voitures particulières et de bakkies axés sur l'exportation favorisent les systèmes électromécaniques qui s'intègrent aux commandes électroniques. Le concept d'actionneur de direction CES 2026 de Schaeffler utilisait une détection sans aimant et des profils de couple configurables par logiciel. Cette orientation favorise les composants qui se connectent aux contrôleurs centraux du véhicule plutôt que de fonctionner comme des unités séparées. Le marché des actionneurs automobiles en Afrique du Sud devrait voir cette transition en premier dans les programmes d'équipementiers nominés à l'échelle mondiale.
Les actionneurs hydrauliques restent pertinents dans les véhicules commerciaux lourds en raison des besoins en pression du système et des cycles de fonctionnement exigeants. Les actionneurs pneumatiques continuent de servir les systèmes de freinage des véhicules commerciaux moyens et lourds. L'équipement à air comprimé existant dans les flottes soutient l'utilisation continue de ces systèmes. Knorr-Bremse a présenté un eCompresseur Multi Tumble Piston électrique sans huile à l'IAA Transportation 2026, avec une production en série prévue pour 2027. Le produit indique une relation plus étroite entre les technologies pneumatiques et électriques au fil du temps. Les fournisseurs devront prendre en charge à la fois les équipements installés et les nouveaux systèmes intégrés.
Par type d'application :
les actionneurs de sécurité ancrent les revenus, les actionneurs de confort stimulent la croissance incrémentaleLes actionneurs de freinage, y compris le frein de stationnement électrique et les chambres de frein à air, représentaient 23,18% de la taille du marché des actionneurs automobiles en Afrique du Sud en 2026. Leur avance reflète les exigences de sécurité des voitures particulières et le parc installé de véhicules commerciaux utilisant des systèmes de freinage à air. Les programmes de véhicules d'exportation nécessitent également des systèmes de freinage répondant aux spécifications des marchés de destination. Les actionneurs de réglage de siège devraient croître à un CAGR de 6,22% de 2027 à 2032. Les sièges multi-axes motorisés deviennent plus courants sur les gammes de finition des bakkies et des SUV. Les véhicules chinois riches en fonctionnalités accroissent également la familiarité des consommateurs avec les fonctions de confort motorisées.
Les actionneurs de papillon des gaz, d'air moteur, de wastegate de turbocompresseur, de volet de climatisation, de fermeture, de direction et d'embrayage constituent la demande d'application restante. La demande de wastegate de turbocompresseur reste soutenue par les véhicules à moteur à combustion interne turbocompressés dans la production de voitures particulières et de bakkies. Les produits de climatisation et de fermeture servent des fonctions de confort, d'efficacité énergétique et de commodité en habitacle. Le marché des actionneurs automobiles en Afrique du Sud récompense les fournisseurs disposant de larges portefeuilles, car un seul programme de véhicule nécessite plusieurs familles d'actionneurs. Les capacités de réparation, d'étalonnage et de diagnostic peuvent renforcer davantage les relations avec les fournisseurs après le lancement du véhicule.
Par canal de vente :
la domination des équipementiers reflète un approvisionnement intégré aux plateformesLes canaux des équipementiers d'origine ont détenu 74,18% du marché des actionneurs automobiles en Afrique du Sud en 2026 et devraient croître à un CAGR de 5,57% jusqu'en 2032. Les fournisseurs d'actionneurs sont généralement nominés avant la production en série, ce qui intègre le composant dans les spécifications de la plateforme. Le changement de fournisseur au cours d'un cycle de véhicule peut nécessiter des travaux de validation, d'outillage et de systèmes. Cette structure donne un avantage clair aux fournisseurs mondiaux de rang 1 établis. Les lancements de nouveaux modèles ajoutent des volumes d'approvisionnement via les accords d'approvisionnement mondiaux existants. Le secteur des actionneurs automobiles en Afrique du Sud dépend fortement de l'obtention de nominations avant le lancement du programme.
Le marché secondaire représentait les 25,82% restants de la demande de 2026. Les véhicules importés élargissent la base de remplacement future et rendent le catalogue de pièces plus varié. Les marques de véhicules chinoises ajoutent une variation supplémentaire dans l'architecture des actionneurs et les exigences de service. Des coûts d'intrants importés plus élevés peuvent faire augmenter les prix de détail des pièces de rechange validées. Cela peut créer de la place pour des produits de marché gris à moindre coût là où l'application est incohérente. Les partenariats avec des distributeurs certifiés peuvent aider les fournisseurs de marques reconnues à se distinguer sur le marché des actionneurs automobiles en Afrique du Sud.

Par propulsion :
le moteur à combustion interne maintient sa domination tandis que la demande en véhicules électriques à batterie se construit à partir d'une base faibleLes véhicules à moteur à combustion interne (MCI) détenaient 88,27% du marché des actionneurs automobiles en Afrique du Sud en 2026. Cette part est en ligne avec les ventes de véhicules à nouvelle énergie de 16 716 unités en 2025, soit 2,8% des ventes de nouveaux véhicules. Les véhicules électriques à batterie devraient croître à un CAGR de 11,19% de 2027 à 2032. Ils utilisent des freins de stationnement électroniques, une gestion thermique et des fonctions de fermeture active qui diffèrent de celles requises dans les véhicules à MCI. L'abattement fiscal à l'investissement dans la production de 2026 améliore le cas pour la fabrication de véhicules électrifiés. Le marché des actionneurs automobiles en Afrique du Sud peut en bénéficier à mesure que ces fonctions font partie des programmes de production locaux.
Les véhicules à MCI resteront néanmoins la principale source de volume pendant la période de prévision. Les actionneurs de papillon des gaz, de wastegate de turbocompresseur et de gestion moteur continueront de servir le parc installé, tandis que les longs cycles de remplacement des véhicules préservent la demande du marché secondaire. Les modèles hybrides occupent un rôle plus modeste et sont principalement liés aux programmes premium. Les mesures de développement de la production couvrant les composants de véhicules électriques et à hydrogène peuvent soutenir l'assemblage local futur. Les fournisseurs ont besoin d'un portefeuille qui répond à la fois à la demande établie en MCI et à l'opportunité émergente des véhicules électriques.
Analyse géographique
Le Gauteng représentait 41,27% du marché des actionneurs automobiles en Afrique du Sud en 2026. Sa position reflète le cluster Pretoria-Johannesburg d'usines d'équipementiers, de fournisseurs de rang, de sociétés de logistique et de prestataires de services techniques. Le chiffre d'affaires déclaré de Bosch de 6,9 milliards ZAR (environ 420,00 millions USD) en Afrique du Sud en 2025 illustre l'ampleur de l'activité des fournisseurs établis près de la province. La Zone économique spéciale automobile de Tshwane soutient le développement de la main-d'œuvre grâce à des installations de formation et d'incubation, contribuant à répondre au besoin de compétences en étalonnage et en diagnostic dans l'assemblage d'actionneurs. Les liaisons routières existantes vers les ports de Durban et du Cap-Oriental soutiennent également la production basée au Gauteng.
Le Cap-Oriental est un centre majeur de fabrication de véhicules, avec les opérations de Volkswagen, Mercedes-Benz et Isuzu. Ces usines ont produit un total combiné de 278 000 véhicules en 2025. L'usine Volkswagen d'Uitenhage a produit 180 000 véhicules, tandis que l'usine Mercedes-Benz d'East London a produit 72 500 unités. La zone industrielle de Coega accueillera également la production du Stellantis Landtrek à partir de 2027. KwaZulu-Natal est centré sur l'usine Toyota de Prospecton à Durban, qui a produit 115 000 véhicules en 2025. Toyota a réaffirmé son engagement à long terme envers la région en août 2025 et l'a lié à des améliorations routières, électriques et hydrauliques.
Le reste de l'Afrique du Sud ne dispose pas de base d'assemblage majeure d'équipementiers, mais soutient la demande du marché secondaire provenant des flottes commerciales, de l'agriculture et des opérations minières. La demande de remplacement d'actionneurs pneumatiques et hydrauliques est pertinente pour les véhicules lourds et les équipements dans les corridors logistiques miniers. Le transport routier reste important là où les performances ferroviaires sont limitées, soutenant l'utilisation des véhicules commerciaux dans les provinces intérieures. Les règles d'origine automobiles de la Zone de libre-échange continentale africaine adoptées en février 2026 pourraient soutenir une demande régionale plus large de pièces de véhicules sud-africains compatibles. Les distributeurs indépendants dans les provinces plus petites disposent d'une infrastructure d'assurance qualité moins développée que les grands pôles automobiles, créant des opportunités pour des réseaux de distribution et de service certifiés.
Paysage concurrentiel
Concentration du Marché
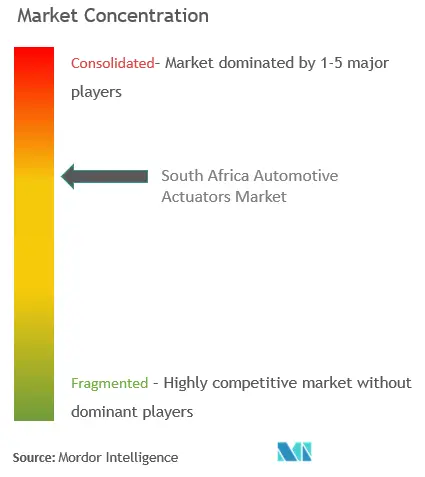
Le marché des actionneurs automobiles en Afrique du Sud est modérément consolidé dans l'approvisionnement des équipementiers, où Robert Bosch, ZF Friedrichshafen, Knorr-Bremse, Brose, Valeo et DENSO détiennent des positions nominées à l'échelle mondiale. Ces fournisseurs proposent des familles d'actionneurs validées au niveau des programmes des équipementiers. Une usine sud-africaine assemblant un véhicule aux spécifications européennes utilise généralement la même famille de composants approuvés que les usines apparentées à l'étranger. La substitution au cours d'un cycle de modèle est difficile car elle peut nécessiter des modifications d'ingénierie, de validation, d'outillage et commerciales. Cette structure favorise les fournisseurs disposant de capacités mondiales de recherche, de fabrication et de support client, tout en limitant les opportunités pour les entreprises locales sans accès aux nominations de plateformes mondiales.
ZF a annoncé un contrat de production en série de direction par câble avec Mercedes-Benz en juillet 2025, avec un démarrage de la production en 2026. Bosch a engagé un investissement en EUR à neuf chiffres sur trois ans dans les logiciels de gestion du mouvement des véhicules et l'actionnement par câble à l'IAA Mobility 2025. Knorr-Bremse a présenté son système de freinage redondant rGSBC en août 2026, avec une production en série prévue pour 2027. Ces développements soulignent le passage vers des systèmes intégrés de freinage, de direction, de logiciel et de sécurité. Le marché des actionneurs automobiles en Afrique du Sud est exposé à ces feuilles de route mondiales de produits via les programmes de véhicules assemblés localement. Les fournisseurs proposant du matériel accompagné de logiciels d'étalonnage et d'intégration de contrôleurs sont mieux alignés avec les futures exigences d'approvisionnement.
Les marques de véhicules chinoises sont passées de 8 en 2024 à 15 en 2025, apportant des relations d'approvisionnement qui peuvent différer des pratiques des équipementiers européens et japonais. Leurs relations existantes avec les composants peuvent créer des opportunités d'entrée pour les fournisseurs d'actionneurs chinois dans la distribution et le service. Bosch a déclaré avoir enregistré 6 300 brevets dans le monde en 2025, soulignant la profondeur de la propriété intellectuelle des fournisseurs établis. Des opportunités subsistent dans les services de réparation, d'étalonnage, de diagnostic et dans l'assemblage local d'actionneurs électriques. Les partenariats locaux peuvent également aider les fournisseurs mondiaux à répondre aux attentes en matière de localisation et de transformation.
Leaders du secteur des actionneurs automobiles en Afrique du Sud
-
Denso Corporation
-
Robert Bosch GmbH
-
ZF Friedrichshafen AG
-
AUMOVIO SE
-
Knorr-Bremse AG
- *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier
Marché des actionneurs automobiles en Afrique du Sud Entreprises couvertes dans ce rapport
- DENSO Corporation
- Mitsubishi Electric Corporation
- Nidec Corporation
- AUMOVIO SE
- Robert Bosch GmbH
- BorgWarner Inc.
- Aptiv PLC
- Astemo, Ltd.
- ZF Friedrichshafen AG
- Knorr-Bremse AG
- Brose Fahrzeugteile SE & Co. KG
- FORVIA SE
- Valeo SE
- Johnson Electric Holdings Limited
- MAHLE GmbH
- Schaeffler AG
- Tenneco Inc.
Lire l’analyse des entreprises de actionneurs automobiles en Afrique du Sud
Développements industriels récents dans Marché des actionneurs automobiles en Afrique du Sud
- Juillet 2026 : Toyota Afrique du Sud a lancé la production pilote de sa Hilux de nouvelle génération dans son usine de Durban dans le cadre d'un programme d'investissement de 10,4 milliards ZAR (environ 633 millions USD). Le programme comprend des modernisations d'usine, de nouvelles infrastructures logistiques, des installations de traitement de châssis et des outillages fournisseurs, avec une production annuelle ciblée à 140 000 véhicules. La montée en cadence de la production pourrait soutenir la demande d'actionneurs automobiles utilisés dans la gestion moteur, le freinage, la direction et d'autres systèmes de véhicules.
- Juin 2026 : Isuzu Motors Afrique du Sud a investi 510 millions ZAR (environ 31,04 millions USD) dans l'outillage fournisseur et le développement des capacités pour son nouveau programme D-MAX. L'investissement a soutenu le développement de 729 outils fournisseurs et de 250 composants d'approvisionnement local, renforçant les capacités de fabrication nationales et la préparation des fournisseurs. Ce développement pourrait soutenir la demande de composants automobiles fournis localement, y compris les actionneurs utilisés dans les systèmes de véhicules.
Périmètre du rapport sur le marché des actionneurs automobiles en Afrique du Sud
Le marché des actionneurs automobiles en Afrique du Sud est segmenté par type de véhicule, type d'actionneur, type d'application, canal de vente, propulsion et province. Par type de véhicule, le marché est segmenté en (voitures particulières, véhicules utilitaires légers (VUL), y compris les bakkies, et véhicules commerciaux moyens et lourds (VCML), y compris les bus). Par type d'actionneur, le marché est segmenté en (actionneurs électriques, actionneurs hydrauliques et actionneurs pneumatiques). Par type d'application, le marché est segmenté en (actionneurs de papillon des gaz et d'air moteur, actionneurs de wastegate de turbocompresseur et de turbocompresseur à géométrie variable, actionneurs de freinage, y compris le frein de stationnement électrique et les chambres de frein à air, actionneurs de réglage de siège, actionneurs de fermeture, actionneurs de volet de climatisation, actionneurs de direction et d'embrayage, et autres applications d'actionneurs automobiles). Par canal de vente, le marché est segmenté en (équipementier d'origine et marché secondaire). Par propulsion, le marché est segmenté en (véhicules à moteur à combustion interne, véhicules hybrides et véhicules électriques à batterie). Par province, le marché est segmenté en (Gauteng, Cap-Oriental, KwaZulu-Natal et le reste de l'Afrique du Sud). La taille du marché et les prévisions sont fournies en valeur (USD) et en volume en unités.
Aperçu de la segmentation
Par type de véhicule
| Voitures particulières |
| Véhicules utilitaires légers |
| Véhicules commerciaux moyens et lourds |
Par type d'actionneur
| Actionneurs électriques |
| Actionneurs hydrauliques |
| Actionneurs pneumatiques |
Par type d'application
| Actionneurs de papillon des gaz et d'air moteur |
| Actionneurs de wastegate de turbocompresseur et de turbocompresseur à géométrie variable |
| Actionneurs de freinage, y compris le frein de stationnement électrique et les chambres de frein à air |
| Actionneurs de réglage de siège |
| Actionneurs de fermeture |
| Actionneurs de volet de climatisation |
| Actionneurs de direction et d'embrayage |
| Autres applications d'actionneurs automobiles |
Par canal de vente
| Équipementier d'origine |
| Marché secondaire |
Par propulsion
| Véhicules à moteur à combustion interne |
| Véhicules hybrides |
| Véhicules électriques à batterie |
Par province
| Gauteng |
| Cap-Oriental |
| KwaZulu-Natal |
| Reste de l'Afrique du Sud |
| Par type de véhicule | Voitures particulières |
| Véhicules utilitaires légers | |
| Véhicules commerciaux moyens et lourds | |
| Par type d'actionneur | Actionneurs électriques |
| Actionneurs hydrauliques | |
| Actionneurs pneumatiques | |
| Par type d'application | Actionneurs de papillon des gaz et d'air moteur |
| Actionneurs de wastegate de turbocompresseur et de turbocompresseur à géométrie variable | |
| Actionneurs de freinage, y compris le frein de stationnement électrique et les chambres de frein à air | |
| Actionneurs de réglage de siège | |
| Actionneurs de fermeture | |
| Actionneurs de volet de climatisation | |
| Actionneurs de direction et d'embrayage | |
| Autres applications d'actionneurs automobiles | |
| Par canal de vente | Équipementier d'origine |
| Marché secondaire | |
| Par propulsion | Véhicules à moteur à combustion interne |
| Véhicules hybrides | |
| Véhicules électriques à batterie | |
| Par province | Gauteng |
| Cap-Oriental | |
| KwaZulu-Natal | |
| Reste de l'Afrique du Sud |
Questions clés auxquelles le rapport répond
Quelle est la taille actuelle du marché des actionneurs automobiles en Afrique du Sud ?
La taille du marché des actionneurs automobiles en Afrique du Sud était évaluée à 350,16 millions USD en 2026
Quelle catégorie de véhicules présente la plus forte demande d'actionneurs automobiles en Afrique du Sud ?
Les voitures particulières détenaient la plus grande part par type de véhicule à 56,26% en 2026, tandis que les véhicules utilitaires légers devraient connaître la croissance la plus rapide avec un CAGR de 5,62%.
Quelle technologie d'actionneur connaît la croissance la plus rapide en Afrique du Sud ?
Les actionneurs électriques devraient croître à un CAGR de 5,84% jusqu'en 2032 et détenaient une part de 63,87% en 2026.
Comment l'électrification affecte-t-elle la demande d'actionneurs en Afrique du Sud ?
Les véhicules électriques à batterie devraient croître à un CAGR de 11,19% et nécessitent des fonctions de freinage électronique, de gestion thermique et de fermeture.