
Tamaño y participación del mercado inmobiliario de Baréin
Visión General del Mercado
| Período de Estudio | 2020 - 2031 |
|---|---|
| Período de Datos Pronosticados | 2026 - 2031 |
| Tamaño del mercado en el año base (2025) | 6.29 Mil millones de dólares |
| Tamaño del Mercado (2026) | 6.68 Mil millones de dólares |
| Tamaño del Mercado (2031) | 9.01 Mil millones de dólares |
| Tasa de crecimiento (2026 - 2031) | 6.18 % |
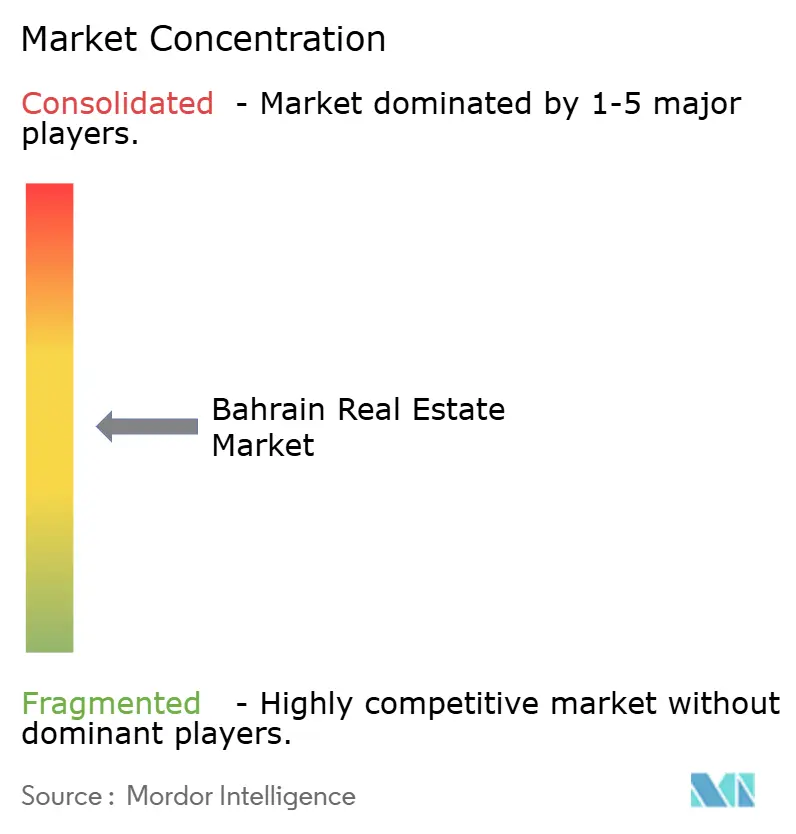
| Concentración del Mercado | Medio |
Jugadores principales *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial Imagen © Mordor Intelligence. El uso requiere atribución según CC BY 4.0. | |
Análisis del mercado inmobiliario de Baréin por Mordor Intelligence
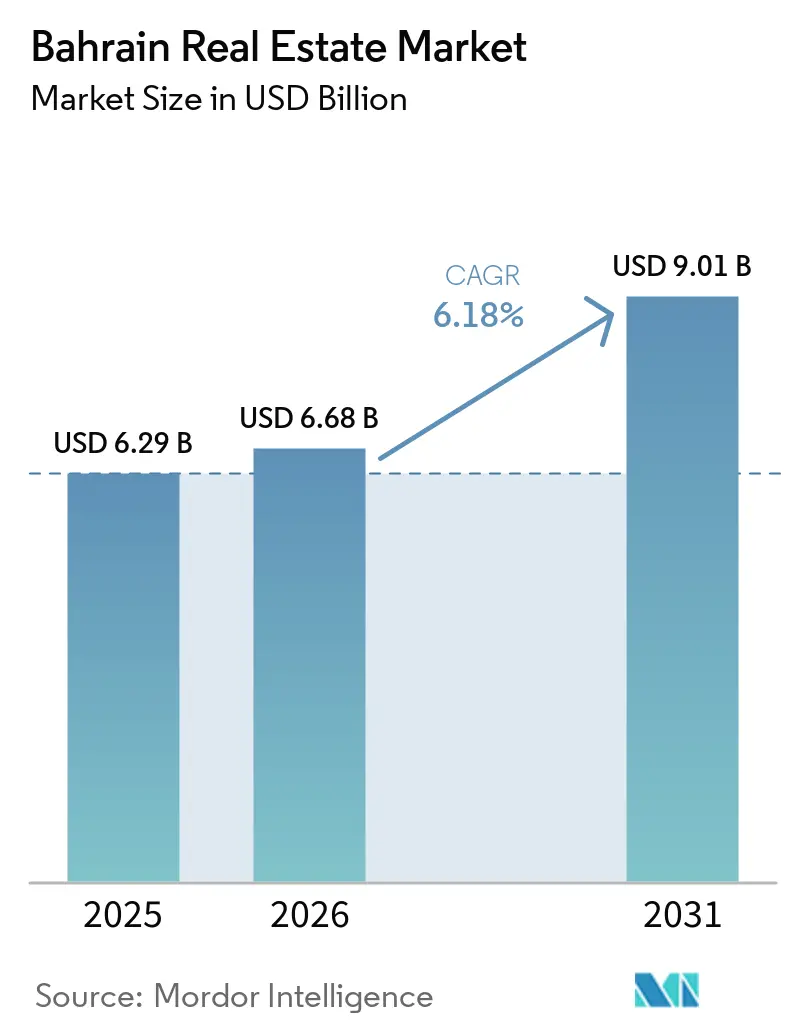
Se proyecta que el tamaño del mercado inmobiliario de Baréin se expanda desde 6,29 mil millones de USD en 2025 y 6,68 mil millones de USD en 2026 hasta 9,01 mil millones de USD en 2031, registrando una CAGR del 6,18% entre 2026 y 2031.
El mercado inmobiliario de Baréin está respaldado por la economía no petrolera del país, donde la actividad inmobiliaria creció un 4,3% en 2025, y las actividades no petroleras representaron el 85,8% del producto interior bruto a precios constantes. La demanda está cada vez más determinada por programas de vivienda, comunidades en régimen de propiedad libre y requisitos logísticos cerca de zonas industriales vinculadas a puertos. El mercado inmobiliario de Baréin también se beneficia del registro electrónico y otros sistemas regulatorios destinados a hacer más eficientes las transacciones inmobiliarias. Los promotores responden con lanzamientos escalonados de parcelas, proyectos de uso mixto y planes de pago más extensos. El desarrollo costero, las condiciones de financiación y la demanda desigual entre clases de activos siguen siendo limitaciones importantes para el mercado inmobiliario de Baréin.
Conclusiones clave del informe
- Por tipo de propiedad en el modelo de ventas, la propiedad residencial representó el 68,1% de la participación del mercado inmobiliario de Baréin en 2025, mientras que se prevé que la propiedad comercial crezca a una CAGR del 6,89% hasta 2031.
- Por ciudad en el modelo de ventas, Manama representó el 36,6% de la participación del mercado inmobiliario de Baréin en 2025, mientras que se prevé que Muharraq crezca a una CAGR del 7,02% hasta 2031.
- Por tipo de propiedad en el modelo de alquiler, la propiedad residencial representó el 72,3% del tamaño del mercado inmobiliario de Baréin en 2025, mientras que se prevé que la propiedad comercial crezca a una CAGR del 7,21% hasta 2031.
- Por ciudad en el modelo de alquiler, Manama representó el 38,7% del tamaño del mercado inmobiliario de Baréin en 2025, mientras que se prevé que Muharraq crezca a una CAGR del 7,33% hasta 2031.
Nota: Las cifras del tamaño del mercado y los pronósticos de este informe se generan utilizando el marco de estimación patentado de Mordor Intelligence, actualizado con los datos y conocimientos más recientes disponibles a partir de enero de 2026.
Tendencias e información del mercado inmobiliario de Baréin
Análisis del impacto de los impulsores*
| Impulsores | (~) % de impacto en el pronóstico de CAGR | Relevancia geográfica | Horizonte temporal del impacto |
|---|---|---|---|
| Diversificación económica no petrolera y flujos de inversión extranjera directa | +1.4% | Global, concentrado en Manama y Muharraq | Mediano plazo (2-4 años) |
| Reforma de la propiedad extranjera y demanda de visado dorado | +1.2% | Zonas de propiedad libre en Diyar Al Muharraq, Amwaj Islands, Bilaj Al Jazayer, Riffa Views, Durrat Al Bahrain y Marsa Al Seef | Corto plazo (≤ 2 años) |
| Demanda de vivienda asequible y de mercado medio | +1% | Nacional, concentrado en las gobernaciones norte y sur, con avances en Muharraq y Riffa. | Mediano plazo (2-4 años) |
| Comunidades planificadas en frente marítimo y residencias de marca | +0.9% | Muharraq y gobernación de la Capital | Largo plazo (≥ 4 años) |
| Requisitos de logística y almacenamiento impulsados por el comercio electrónico | +0.8% | Muharraq, zona industrial de Hidd y el corredor del puerto Khalifa Bin Salman | Mediano plazo (2-4 años) |
| Registro digital de tierras y suscripción basada en datos | +0.6% | Nacional, con avances tempranos en los corredores de transacciones de Manama | Corto plazo (≤ 2 años) |
| Fuente: Mordor Intelligence | |||
Diversificación económica no petrolera y flujos de inversión extranjera directa
El giro de Baréin hacia la actividad no petrolera está ampliando la base de la demanda inmobiliaria. Las actividades inmobiliarias crecieron un 4,3% en 2025, por encima del crecimiento del 4,1% en las actividades no petroleras en general. Los servicios profesionales y técnicos crecieron un 6,4% en 2025, mientras que las actividades financieras y de seguros crecieron un 5,6%[1]. Estas actividades respaldan los requisitos de oficinas, vivienda para empleados y servicios relacionados en los distritos urbanos consolidados. Los sectores no petroleros representaron el 85,8% del producto interior bruto a precios constantes en 2025. Esta composición otorga al mercado inmobiliario de Baréin un conjunto más amplio de impulsores de demanda de ocupantes que un ciclo basado únicamente en los precios de la energía.
Reforma de la propiedad extranjera y demanda de visado dorado
Las reformas de propiedad extranjera están ampliando el conjunto de compradores que pueden considerar la propiedad en régimen de propiedad libre en Baréin. Las zonas de propiedad libre pueden ampliar las opciones de ubicación disponibles para compradores extranjeros elegibles. Bilaj Al Jazayer fue añadida al mapa de zonas de propiedad libre en abril de 2025, expandiendo las ubicaciones disponibles para el desarrollo futuro[2]. Este marco puede atraer la atención hacia apartamentos de mercado medio, así como hacia viviendas de primera categoría. También ofrece a los promotores un grupo más amplio de perfiles de compradores a considerar al planificar proyectos. La oferta de vivienda en zonas de propiedad libre debe seguir ajustándose a la capacidad adquisitiva de los compradores y a las condiciones de entrega. Estos factores pueden influir en la demanda en todo el mercado inmobiliario de Baréin.
Demanda de vivienda asequible y de mercado medio
La demanda de vivienda respaldada por el gobierno proporciona una fuente estable de actividad residencial. Baréin se comprometió a invertir 2,1 mil millones de USD para entregar 50.000 nuevas unidades de vivienda. El programa incluye el pueblo de Ras Hayan y apartamentos en propiedad en el proyecto Wahat en Qalali. Los programas de financiación de vivienda como Mazaya, Tas'heel y Tas'heel Plus apoyan a los ciudadanos elegibles mediante condiciones de reembolso vinculadas a los ingresos. El proyecto Madinat Salman Island 14 fue licitado en febrero de 2025 para 69 unidades de vivienda[3]. Estas medidas pueden apoyar a los promotores locales y mantener la demanda en el mercado inmobiliario de Baréin cuando las condiciones para los compradores privados son menos favorables.
Requisitos de logística y almacenamiento impulsados por el comercio electrónico
El comercio digital y la actividad comercial están incrementando la necesidad de espacio logístico moderno. Baréin ocupó el 1.er lugar a nivel mundial en legislación de comercio electrónico en el Índice de Preparación para las Redes 2025. Este entorno respalda la demanda de centros de distribución, almacenes aduaneros y instalaciones de temperatura controlada cerca de Hidd y el puerto Khalifa Bin Salman. Se prevé que la propiedad comercial en el modelo de alquiler se expanda a una CAGR del 7,21% hasta 2031. Los promotores también están considerando espacios de almacenamiento y servicios dentro de comunidades de uso mixto más amplias. Dichos proyectos pueden ampliar el papel de la propiedad logística en el mercado inmobiliario de Baréin más allá de los polígonos industriales convencionales.
Análisis del impacto de las restricciones*
| Restricciones | (~) % de impacto en el pronóstico de CAGR | Relevancia geográfica | Horizonte temporal del impacto |
|---|---|---|---|
| Asequibilidad hipotecaria y sensibilidad a los tipos de interés | -0.7% | Nacional, más aguda en la capital y las gobernaciones del norte | Corto plazo (≤ 2 años) |
| Sobreoferta y corrección de precios en submercados de lujo seleccionados | -0.5% | Zonas de lujo y frente marítimo de Muharraq y la gobernación de la Capital | Mediano plazo (2-4 años) |
| Suelo urbanizable limitado y costes de riesgo costero | -0.4% | Franjas costeras de todas las gobernaciones, especialmente las costas norte y de la Capital | Largo plazo (≥ 4 años) |
| Obsolescencia de activos secundarios y costes de rehabilitación de edificios | -0.3% | Inmuebles comerciales más antiguos en el centro de Manama, el distrito de Seef y los corredores comerciales secundarios | Mediano plazo (2-4 años) |
| Fuente: Mordor Intelligence | |||
Asequibilidad hipotecaria y sensibilidad a los tipos de interés
La asequibilidad hipotecaria sigue afectando a los hogares que dependen de la financiación. Los mayores costes de financiación pueden limitar la demanda en el segmento residencial de mercado medio. Los requisitos de préstamo sobre valor también pueden limitar la capacidad de endeudamiento de los compradores no residentes. Estas condiciones son relevantes para los compradores que consideran la propiedad en régimen de propiedad libre. Las restricciones de financiación pueden ralentizar la respuesta de los compradores elegibles a las reformas de propiedad. Este entorno puede limitar la demanda en el mercado inmobiliario de Baréin.
Sobreoferta y corrección de precios en submercados de lujo seleccionados
Las ubicaciones residenciales de lujo y algunos locales comerciales se enfrentan a presión de oferta. La nueva entrega de proyectos en frente marítimo y de comunidades planificadas en Muharraq puede intensificar la competencia entre proyectos de primera categoría. Los activos comerciales secundarios pueden enfrentarse a un perfil de demanda diferente al de los grandes desarrollos de destino. Los proyectos posicionados entre la vivienda asequible y la ultralujo pueden enfrentarse a una absorción particularmente desigual. Los promotores deben alinear la nueva oferta con la demanda local y las condiciones específicas de cada propiedad. Esta restricción puede afectar a las decisiones de desarrollo en todo el mercado inmobiliario de Baréin.
*Nuestras previsiones consideran los impactos de impulsores y restricciones como direccionales, no aditivos. Las previsiones de impacto reflejan el crecimiento base, los efectos de mezcla y las interacciones entre variables.
Análisis de segmentos
Por tipo de propiedad – modelo de ventas: la propiedad residencial ancla el volumen mientras el sector comercial acelera
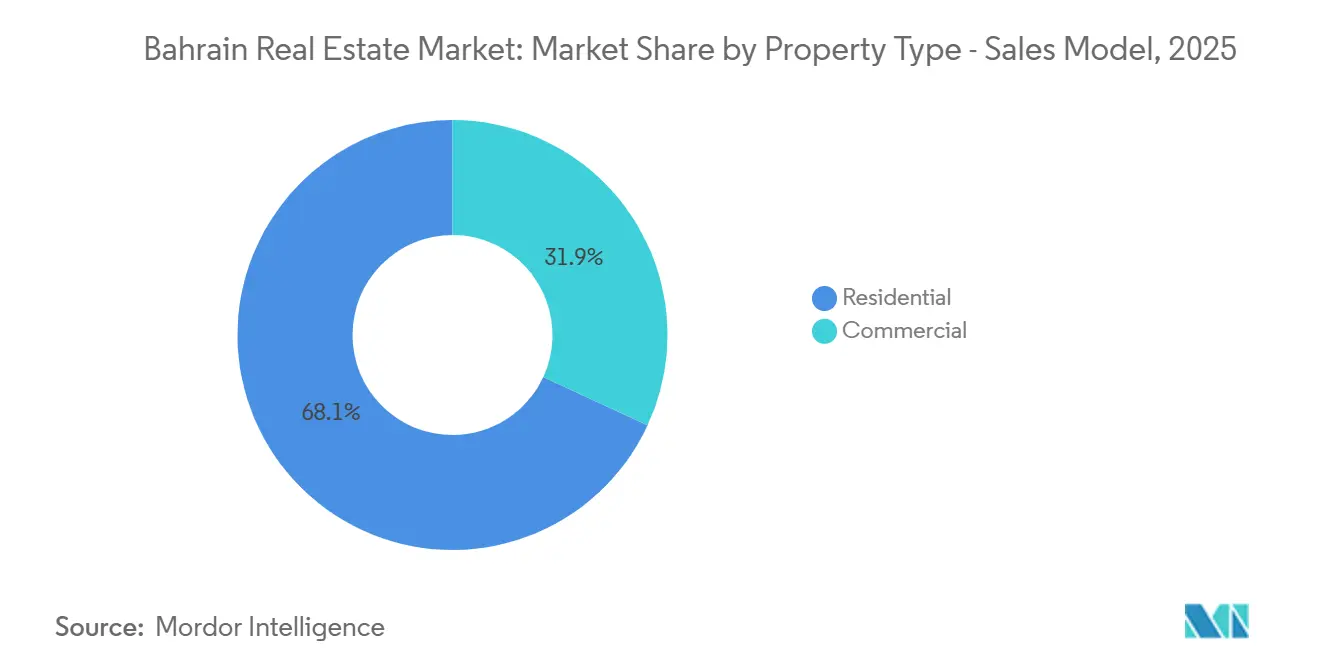
La propiedad residencial representó el 68,1% del modelo de ventas en 2025, convirtiéndola en el mayor tipo de propiedad del sector inmobiliario de Baréin. Los apartamentos y condominios sirven a inversores expatriados y compradores locales por primera vez. Tas'heel y Tas'heel Plus apoyan a los compradores bareiníes elegibles a través de estructuras de financiación de vivienda. Las villas y casas unifamiliares sirven a familias que priorizan el espacio privado y las viviendas más amplias. Los valores de las villas mostraron mayor resiliencia por unidad incluso cuando los precios medios cayeron en 2025. La demanda residencial también está vinculada a la disponibilidad de programas de propiedad respaldados por el gobierno. Esto otorga al mercado inmobiliario de Baréin una base sustancial de demanda de vivienda en varios rangos de precios. También expone a los promotores a las condiciones de asequibilidad para las compras financiadas de forma privada.
Se prevé que la propiedad comercial crezca a una CAGR del 6,89% hasta 2031 en el modelo de ventas. La categoría incluye oficinas, locales comerciales, instalaciones logísticas, activos industriales y propiedades de hostelería. La demanda de oficinas de categoría A está cada vez más vinculada a inquilinos que se trasladan a espacios preacondicionados y flexibles. Las condiciones del comercio minorista difieren según la ubicación, ya que los destinos en frente marítimo compiten de manera más efectiva que los centros comerciales secundarios. Las instalaciones logísticas se benefician de los requisitos cerca de puertos y corredores industriales. La Autoridad Reguladora del Sector Inmobiliario exige licencias sobre plano, acuerdos de depósito en garantía y aprobaciones escalonadas para los lanzamientos aplicables. Estos requisitos favorecen a los promotores que pueden mantener el cumplimiento normativo y la entrega de la construcción. Las perspectivas comerciales ofrecen al sector inmobiliario de Baréin una vía de crecimiento que no se limita a la vivienda.


Por ciudad – modelo de ventas: primacía de Manama y competencia suburbana integrada
Manama representó el 36,6% del modelo de ventas en 2025, respaldada por oficinas de categoría A, distritos comerciales consolidados y densas zonas residenciales. La capital incluye ubicaciones como Seef, el Área Diplomática, Juffair, Reef Island y Bahrain Bay. Su combinación de inmuebles comerciales y residenciales ofrece a los compradores acceso tanto a opciones de inversión como de uso propio. El mercado inmobiliario de Baréin en Manama también se beneficia de su consolidada infraestructura de transacciones y servicios. Muharraq es la ciudad de más rápido crecimiento en el modelo de ventas con una CAGR del 7,02% hasta 2031. Este crecimiento refleja la escala del desarrollo de comunidades planificadas y los continuos lanzamientos de proyectos en la ciudad. Manama sigue siendo el punto de referencia para la actividad de ventas en el país.
Muharraq es el principal competidor de Manama a través del gran desarrollo de comunidades planificadas. Diyar Al Muharraq abarca 12 km² en 7 islas y 40 km de costa. Sus lanzamientos de 2025 y 2026 incluyeron parcelas de Suhail, Mozoon y Al Nuzha. Naseej inició las obras de infraestructura del proyecto de uso mixto Amwaj Avenue en agosto de 2026. Riffa sigue sirviendo a los hogares nacionales de mercado medio, incluidos los compradores apoyados por programas de vivienda. El resto de Baréin ofrece opciones sensibles al coste para compradores y ocupantes comerciales cerca de corredores industriales. Estas ubicaciones amplían las opciones de oferta disponibles en todo el mercado inmobiliario de Baréin. Su desempeño dependerá de los calendarios de entrega, la infraestructura y la capacidad adquisitiva de los compradores.
Por tipo de propiedad – modelo de alquiler: el sector comercial lidera el crecimiento mientras el residencial sigue siendo el mayor
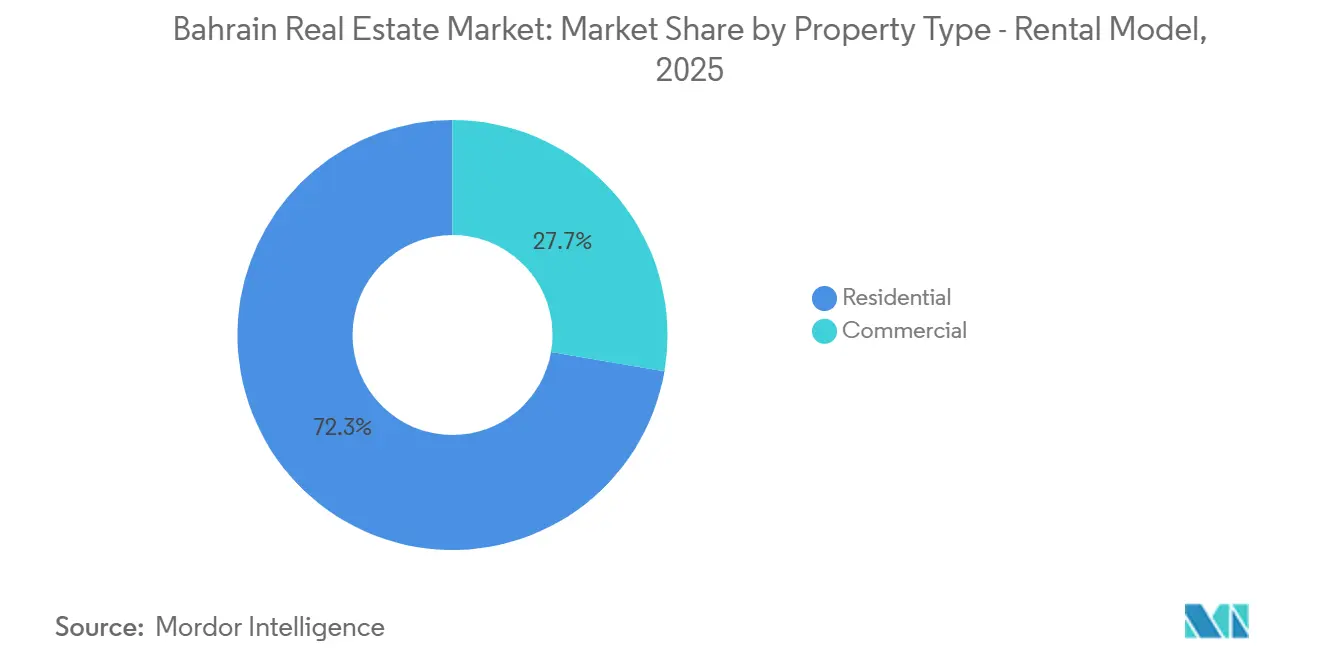
La propiedad residencial representó el 72,3% del modelo de alquiler en 2025, la mayor participación entre los tipos de propiedad en alquiler. La fuerza laboral expatriada de Baréin respalda el volumen de arrendamiento de apartamentos y condominios. Juffair, Amwaj Islands y Seef siguen siendo ubicaciones importantes para la demanda de alquiler de gama media. Las villas de primera categoría en frente marítimo pueden atraer a inquilinos corporativos y residentes que buscan residencias de marca. Los alquileres medios solicitados para unidades residenciales cayeron un 1,4% en 2025. El mercado inmobiliario de Baréin combina, por tanto, una amplia base de alquiler con un desempeño variable según el barrio y la calidad de la propiedad. El nuevo inmueble de marca compite con los apartamentos urbanos más antiguos por la demanda de inquilinos. Los propietarios residenciales deben diferenciarse a través de la calidad, la ubicación y las condiciones del arrendamiento.
La propiedad comercial es el tipo de propiedad en alquiler de más rápido crecimiento, con una CAGR prevista del 7,21% hasta 2031. Los operadores de comercio electrónico, los proveedores de logística de terceros y los distribuidores de bienes de consumo de alta rotación necesitan instalaciones construidas a medida cerca de los enlaces de transporte. Los centros de demanda incluyen el corredor portuario y la zona industrial de Hidd. El espacio de almacén de categoría A puede ofrecer a los inquilinos especificaciones que el inmueble industrial más antiguo no proporciona. Los alquileres de oficinas prime en Manama se mantuvieron estables en 2025, ya que los inquilinos prefirieron edificios preacondicionados y con certificación medioambiental. Los rendimientos del comercio minorista siguieron bajo presión en los centros comerciales heredados. El mercado inmobiliario de Baréin puede, por tanto, registrar un crecimiento de alquiler más fuerte en la propiedad comercial que en la residencial. Las instalaciones logísticas siguen siendo un contribuyente importante a la demanda comercial cerca de la infraestructura integrada.
Nota: Las participaciones de todos los segmentos individuales están disponibles con la compra del informe
Análisis geográfico
Manama representó el 36,6% de la actividad de ventas y el 38,7% del valor de alquiler en 2025, convirtiéndola en la mayor geografía inmobiliaria de Baréin. El distrito de Seef y Bahrain Bay concentran las oficinas prime y el comercio minorista de alta gama, mientras que Juffair y Reef Island absorben un volumen sustancial de arrendamiento de apartamentos por parte de hogares expatriados. El arrendamiento en Manama durante 2025 estuvo determinado por inquilinos que se trasladaron a oficinas preacondicionadas y con certificación de sostenibilidad. La Oficina de Topografía y Registro de la Propiedad amplió el registro electrónico de propiedades con capacidades de sistemas de información geográfica y datos que cubren más de 300.000 propiedades. El servicio de verificación Taakkad atrajo a más de 5.700 usuarios en los 2 meses posteriores a su lanzamiento en 2025, y Bilaj Al Jazayer añade una futura zona de desarrollo en frente de playa a la gobernación de la capital en sentido amplio.
Se prevé que Muharraq crezca a una CAGR del 7,33% en el modelo de alquiler hasta 2031, la tasa geográfica más alta del mercado inmobiliario de Baréin. Diyar Al Muharraq sigue siendo el mayor catalizador de oferta, con 12 km² en 7 islas y 40 km de costa. La gobernación está recibiendo lanzamientos de parcelas, proyectos residenciales y obras de infraestructura en sus comunidades planificadas. Binaa Al Bahrain lanzó Marassi Views en septiembre de 2025 con 192 apartamentos y 6 locales comerciales. El Plan Nacional de Inversión en Adaptación de Baréin establece que la reclamación de tierras ha modificado más del 80% de la línea costera, una consideración que puede influir en la planificación, los costes y los plazos de los proyectos en frente marítimo.
Riffa es una ubicación residencial clave de mercado medio para las familias bareiníes que utilizan financiación de vivienda y programas de oferta asequible. El proyecto Madinat Salman incluyó 512 unidades de apartamentos sociales licitadas en parcelas en 2025. El resto de Baréin incluye zonas vinculadas al puerto Khalifa Bin Salman y la zona industrial de Hidd, lo que las hace relevantes para la propiedad logística e industrial ligera. La Autoridad de Planificación Urbana y Desarrollo amplió el área protegida de la Reserva de la Bahía de Tubli de 15,59 km² a 16,03 km², y las condiciones de planificación territorial y costera pueden afectar a los costes de los proyectos y a los calendarios de desarrollo.
Panorama competitivo
El mercado inmobiliario de Baréin está moderadamente concentrado en torno a promotores vinculados al gobierno y grandes promotores privados con importantes carteras de proyectos. Diyar Al Muharraq influye en la oferta residencial premium y de uso mixto en Muharraq a través de su gran ciudad planificada. Edamah desarrolla proyectos de uso mixto y ocio que apoyan el desarrollo de destinos más amplios. GFH Financial Group presentó una oferta voluntaria por las acciones de Seef Properties, lo que aumentaría su participación al 27,98% a septiembre de 2026. Este grupo de promotores puede influir en el calendario y el tipo de grandes proyectos en el país.
Los promotores compiten a través de lanzamientos escalonados, diseño de proyectos y estructuras de pago. Diyar Al Muharraq lanzó 126 parcelas residenciales Al Nuzha en mayo de 2026 y completó las obras de infraestructura secundaria en Al Wasem en agosto de 2026. Estos lanzamientos muestran cómo los promotores utilizan la oferta escalonada y la finalización de infraestructuras para mantener el interés de los compradores. El mercado inmobiliario de Baréin es cada vez más sensible a las condiciones de financiación, la entrega de proyectos y las asociaciones de marca.
La regulación eleva los requisitos para las ventas sobre plano, los acuerdos de depósito en garantía y las aprobaciones publicitarias. La Autoridad Reguladora del Sector Inmobiliario licitó un proyecto de automatización de servicios digitales en septiembre de 2025 para los servicios regulatorios principales, mientras que el registro digitalizado recompensa los registros de titularidad precisos y el cumplimiento normativo. Seef Properties completó la renovación de Fraser Suites Seef e instaló sistemas solares en 4 activos durante 2025. Su alianza con Majd Investment para un proyecto de uso mixto en Dammam señala una estrategia de expansión regional.
Líderes del sector inmobiliario de Baréin
-
Diyar Al Muharraq
-
Edamah
-
Naseej B.S.C.
-
Bin Faqeeh Real Estate Investment Company W.L.L.
-
Seef Properties B.S.C.
- *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial

Desarrollos recientes del sector
- Agosto de 2026: Naseej B.S.C. inició la fase de infraestructura del desarrollo de uso mixto Amwaj Avenue en la entrada de Amwaj Islands, gobernación de Muharraq. El proyecto de 125.000 m² comprende 253 parcelas residenciales y 27 parcelas de inversión, marcando la entrada de Naseej como promotor insignia de comunidades integradas en Muharraq.
- Agosto de 2026: GFH Financial Group, a través de su vehículo Investment Growth Equity Seef, gestionado por GFH Fund Management Partners, presentó una oferta voluntaria por acciones de Seef Properties B.S.C., con la participación de GFH ampliándose al 27,98%. La transacción fue sometida a las autoridades reguladoras para su aprobación, marcando una consolidación significativa en el sector inmobiliario comercial cotizado de Baréin.
- Agosto de 2026: Diyar Al Muharraq completó las obras de infraestructura secundaria en la comunidad Al Wasem en las Islas del Norte, un hito clave en el desarrollo de la ciudad planificada integrada que abarca 12 km² y 7 islas.


Alcance del informe del mercado inmobiliario de Baréin
| Residencial | Apartamentos y condominios |
| Villas y casas unifamiliares | |
| Comercial | Oficinas |
| Comercio minorista | |
| Logística | |
| Otros tipos de propiedad comercial, incluidos industrial y hostelería |
| Manama |
| Muharraq |
| Riffa |
| Resto de Baréin |
| Por tipo de propiedad | Residencial | Apartamentos y condominios |
| Villas y casas unifamiliares | ||
| Comercial | Oficinas | |
| Comercio minorista | ||
| Logística | ||
| Otros tipos de propiedad comercial, incluidos industrial y hostelería | ||
| Por gobernación | Manama | |
| Muharraq | ||
| Riffa | ||
| Resto de Baréin | ||


Preguntas clave respondidas en el informe
¿Cuál es el tamaño proyectado del mercado inmobiliario de Baréin para 2031?
Se prevé que el mercado inmobiliario de Baréin alcance los 9,01 mil millones de USD en 2031, expandiéndose a una CAGR del 6,18% desde 2026.
¿Qué tipo de propiedad tiene la mayor participación en ventas en Baréin?
La propiedad residencial lideró el modelo de ventas con una participación del 68,1% en 2025.
¿Qué tipo de propiedad en alquiler tiene el pronóstico de crecimiento más rápido en Baréin?
Se prevé que la propiedad comercial se expanda a una CAGR del 7,21% hasta 2031, respaldada por los requisitos de oficinas, comercio minorista, logística, industria y hostelería.
¿Qué gobernación lidera la actividad de alquiler en Baréin?
Manama lideró el modelo de alquiler con una participación del 38,7% en 2025, mientras que Muharraq tiene el crecimiento previsto más rápido con una CAGR del 7,33%.
¿Qué impulsa la demanda de propiedad logística en Baréin?
El comercio electrónico, la actividad comercial y la demanda de instalaciones cerca del puerto Khalifa Bin Salman y la zona industrial de Hidd están respaldando los requisitos logísticos.
¿Cómo afectan las reformas de propiedad extranjera a la demanda inmobiliaria en Baréin?
Las zonas de propiedad libre pueden ampliar el rango de compradores extranjeros elegibles y las opciones de propiedad.


 Sus datos están seguros y nunca se venden ni se comparten.
