
Bahrain Immobilienmarkt Größe und Marktanteil
Marktübersicht
| Studienzeitraum | 2020 - 2031 |
|---|---|
| Prognosedatenzeitraum | 2026 - 2031 |
| Marktgröße im Basisjahr (2025) | 6.29 Milliarden US-Dollar |
| Marktgröße (2026) | 6.68 Milliarden US-Dollar |
| Marktgröße (2031) | 9.01 Milliarden US-Dollar |
| Wachstumsrate (2026 - 2031) | 6.18 % |
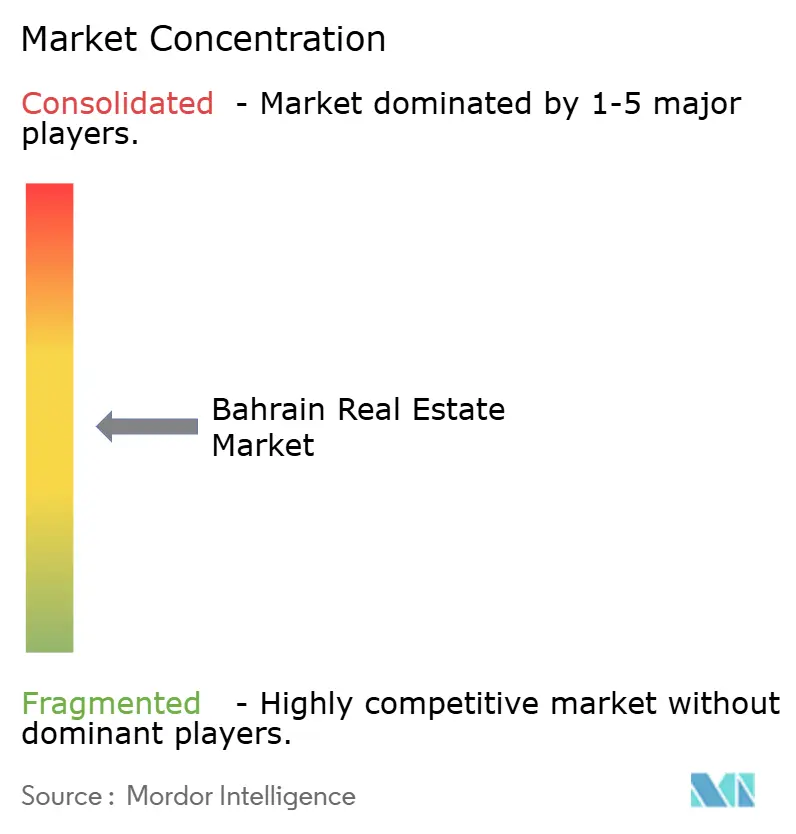
| Marktkonzentration | Mittel |
Hauptakteure *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert Bild © Mordor Intelligence. Wiederverwendung erfordert Namensnennung gemäß CC BY 4.0. | |
Bahrain Immobilienmarkt Analyse von Mordor Intelligence
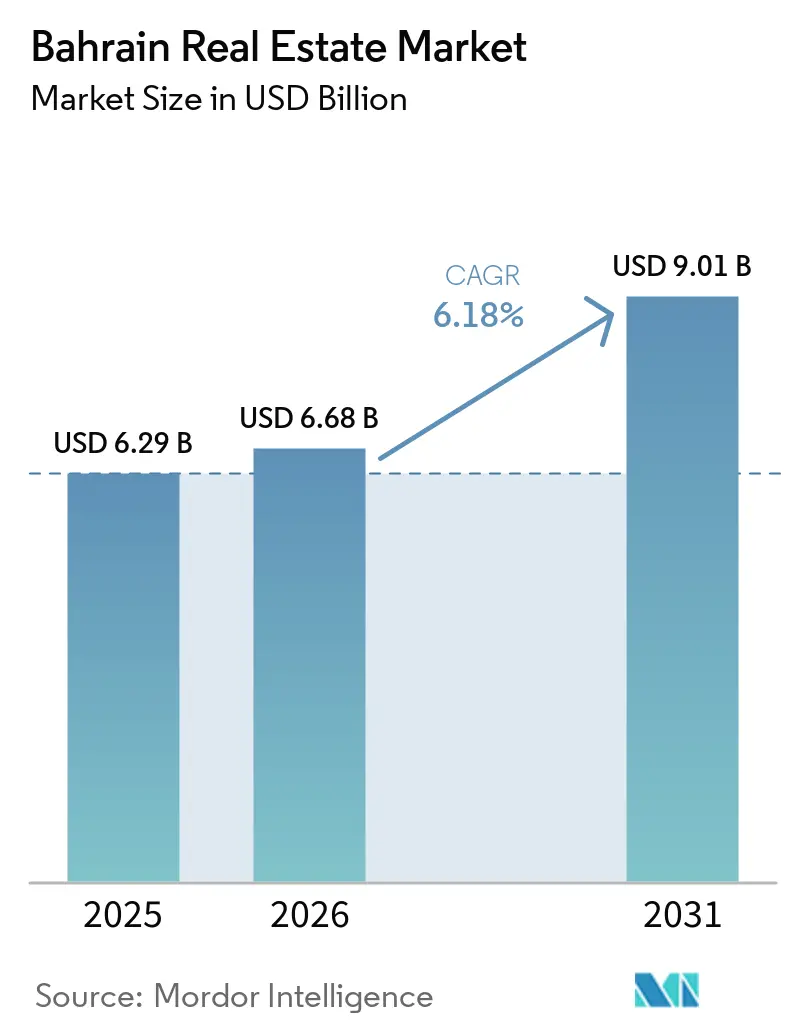
Die Größe des Bahrain Immobilienmarkts wird voraussichtlich von 6,29 Milliarden USD im Jahr 2025 und 6,68 Milliarden USD im Jahr 2026 auf 9,01 Milliarden USD bis 2031 anwachsen, mit einer CAGR von 6,18 % zwischen 2026 und 2031.
Der Bahrain Immobilienmarkt wird durch die Nicht-Öl-Wirtschaft des Landes gestützt, in der die Immobilienaktivitäten im Jahr 2025 um 4,3 % wuchsen und Nicht-Öl-Aktivitäten 85,8 % des Bruttoinlandsprodukts zu konstanten Preisen ausmachten. Die Nachfrage wird zunehmend durch Wohnbauprogramme, Freehold-Gemeinschaften und Logistikanforderungen in der Nähe von hafengebundenen Industriegebieten geprägt. Der Bahrain Immobilienmarkt profitiert auch von der elektronischen Registrierung und anderen regulatorischen Systemen, die Immobilientransaktionen effizienter gestalten sollen. Entwickler reagieren mit phasenweisen Grundstücksfreigaben, gemischt genutzten Projekten und längeren Zahlungsplänen. Küstenentwicklung, Finanzierungsbedingungen und ungleichmäßige Nachfrage über Anlageklassen hinweg bleiben wichtige Einschränkungen für den Bahrain Immobilienmarkt.
Wichtigste Erkenntnisse des Berichts
- Nach Immobilientyp im Verkaufsmodell hielten Wohnimmobilien im Jahr 2025 einen Marktanteil von 68,1 % am Bahrain Immobilienmarkt, während Gewerbeimmobilien bis 2031 mit einer CAGR von 6,89 % wachsen sollen.
- Nach Stadt im Verkaufsmodell hielt Manama im Jahr 2025 einen Marktanteil von 36,6 % am Bahrain Immobilienmarkt, während Muharraq bis 2031 mit einer CAGR von 7,02 % wachsen soll.
- Nach Immobilientyp im Mietmodell hielten Wohnimmobilien im Jahr 2025 einen Anteil von 72,3 % an der Bahrain Immobilienmarktgröße, während Gewerbeimmobilien bis 2031 mit einer CAGR von 7,21 % wachsen sollen.
- Nach Stadt im Mietmodell hielt Manama im Jahr 2025 einen Anteil von 38,7 % an der Bahrain Immobilienmarktgröße, während Muharraq bis 2031 mit einer CAGR von 7,33 % wachsen soll.
Hinweis: Die Marktgröße und Prognosezahlen in diesem Bericht werden mithilfe des proprietären Schätzungsrahmens von Mordor Intelligence erstellt und mit den neuesten verfügbaren Daten und Erkenntnissen vom Januar 2026 aktualisiert.
Bahrain Immobilienmarkt Trends und Erkenntnisse
Analyse der Treiberwirkung*
| Treiber | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Diversifizierung der Nicht-Öl-Wirtschaft und Zuflüsse ausländischer Direktinvestitionen | +1.4% | Global, konzentriert in Manama und Muharraq | Mittelfristig (2–4 Jahre) |
| Reform des Auslandseigentums und Nachfrage nach dem Goldenen Visum | +1.2% | Freehold-Zonen in Diyar Al Muharraq, Amwaj Islands, Bilaj Al Jazayer, Riffa Views, Durrat Al Bahrain und Marsa Al Seef | Kurzfristig (≤ 2 Jahre) |
| Nachfrage nach erschwinglichem Wohnraum und Wohnraum im mittleren Preissegment | +1% | National, konzentriert in den nördlichen und südlichen Gouvernements, mit Zuwächsen in Muharraq und Riffa. | Mittelfristig (2–4 Jahre) |
| Wasserfront-Masterplan-Gemeinschaften und Markenresidenzen | +0.9% | Muharraq und das Hauptstadtgouvernement | Langfristig (≥ 4 Jahre) |
| E-Commerce-getriebene Logistik- und Lageranforderungen | +0.8% | Muharraq, Hidd-Industriegebiet und der Khalifa Bin Salman Port-Korridor | Mittelfristig (2–4 Jahre) |
| Digitale Grundstücksregistrierung und datengestütztes Underwriting | +0.6% | National, mit frühen Gewinnen in den Transaktionskorridoren von Manama | Kurzfristig (≤ 2 Jahre) |
| Quelle: Mordor Intelligence | |||
Diversifizierung der Nicht-Öl-Wirtschaft und Zuflüsse ausländischer Direktinvestitionen
Bahrains Wandel hin zu Nicht-Öl-Aktivitäten verbreitert die Basis der Immobiliennachfrage. Die Immobilienaktivitäten wuchsen im Jahr 2025 um 4,3 %, was über dem Wachstum der gesamten Nicht-Öl-Aktivitäten von 4,1 % liegt. Professionelle und technische Dienstleistungen wuchsen im Jahr 2025 um 6,4 %, während Finanz- und Versicherungsaktivitäten um 5,6 % wuchsen[1]. Diese Aktivitäten unterstützen den Bedarf an Büros, Mitarbeiterwohnungen und verwandten Dienstleistungen in etablierten städtischen Bezirken. Nicht-Öl-Sektoren machten im Jahr 2025 85,8 % des Bruttoinlandsprodukts zu konstanten Preisen aus. Diese Zusammensetzung gibt dem Bahrain Immobilienmarkt eine breitere Basis an Nachfragetreibern durch Nutzer als ein Zyklus, der nur auf Energiepreisen basiert.
Reform des Auslandseigentums und Nachfrage nach dem Goldenen Visum
Reformen des Auslandseigentums erweitern die Gruppe der Käufer, die Freehold-Immobilien in Bahrain in Betracht ziehen können. Freehold-Gebiete können die Standortmöglichkeiten für berechtigte ausländische Käufer erweitern. Bilaj Al Jazayer wurde im April 2025 in die Freehold-Zonenkarte aufgenommen, wodurch die für zukünftige Entwicklungen verfügbaren Standorte erweitert wurden[2]. Dieser Rahmen kann sowohl Aufmerksamkeit auf Wohnungen im mittleren Preissegment als auch auf Premiumhäuser lenken. Er gibt Entwicklern auch eine größere Gruppe von Käuferprofilen, die bei der Projektplanung berücksichtigt werden können. Das Wohnungsangebot in Freehold-Gebieten muss weiterhin der Kaufkraft der Käufer und den Lieferbedingungen entsprechen. Diese Faktoren können die Nachfrage im gesamten Bahrain Immobilienmarkt beeinflussen.
Nachfrage nach erschwinglichem Wohnraum und Wohnraum im mittleren Preissegment
Die staatlich geförderte Wohnungsnachfrage bietet eine stabile Quelle für Wohnaktivitäten. Bahrain hat sich verpflichtet, 2,1 Milliarden USD für die Lieferung von 50.000 neuen Wohneinheiten bereitzustellen. Das Programm umfasst das Ras Hayan Village und Eigentumswohnungen im Wahat-Projekt in Qalali. Wohnungsfinanzierungsprogramme wie Mazaya, Tas'heel und Tas'heel Plus unterstützen berechtigte Bürger durch einkommensgebundene Rückzahlungsbedingungen. Das Projekt Madinat Salman Island 14 wurde im Februar 2025 für 69 Wohneinheiten ausgeschrieben[3]. Diese Maßnahmen können lokale Entwickler unterstützen und die Nachfrage im gesamten Bahrain Immobilienmarkt aufrechterhalten, wenn die Bedingungen für private Käufer weniger günstig sind.
E-Commerce-getriebene Logistik- und Lageranforderungen
Digitaler Handel und Handelsaktivitäten erhöhen den Bedarf an modernen Logistikflächen. Bahrain belegte im Network Readiness Index 2025 den 1. Platz weltweit für E-Commerce-Gesetzgebung. Dieses Umfeld unterstützt die Nachfrage nach Fulfillment-Centern, Zolllagern und temperaturkontrollierten Einrichtungen in der Nähe von Hidd und dem Khalifa Bin Salman Port. Gewerbeimmobilien im Mietmodell sollen bis 2031 mit einer CAGR von 7,21 % wachsen. Entwickler erwägen auch Lager- und Serviceflächen innerhalb größerer gemischt genutzter Gemeinschaften. Solche Projekte können die Rolle von Logistikimmobilien im Bahrain Immobilienmarkt über konventionelle Industriegebiete hinaus erweitern.
Analyse der Hemmnisse*
| Hemmnisse | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Hypothekenerschwinglichkeit und Zinssensitivität | -0.7% | National, am stärksten in der Hauptstadt und den nördlichen Gouvernements | Kurzfristig (≤ 2 Jahre) |
| Überangebot und Preiskorrektur in ausgewählten Luxus-Teilmärkten | -0.5% | Luxus- und Wasserfrontzonen in Muharraq und dem Hauptstadtgouvernement | Mittelfristig (2–4 Jahre) |
| Begrenzte bebaubare Flächen und Kosten für Küstenrisiken | -0.4% | Küstenränder aller Gouvernements, insbesondere die nördlichen und Hauptstadtküstenlinien | Langfristig (≥ 4 Jahre) |
| Veralterung von Sekundäranlagen und Gebäudesanierungskosten | -0.3% | Älterer Gewerbebestand im Zentrum von Manama, im Seef-Distrikt und in sekundären Einzelhandelskorridoren | Mittelfristig (2–4 Jahre) |
| Quelle: Mordor Intelligence | |||
Hypothekenerschwinglichkeit und Zinssensitivität
Die Hypothekenerschwinglichkeit betrifft weiterhin Haushalte, die auf Finanzierung angewiesen sind. Höhere Finanzierungskosten können die Nachfrage im mittleren Wohnpreissegment einschränken. Beleihungsauslauf-Anforderungen können auch die Kreditkapazität von Nicht-Ansässigen einschränken. Diese Bedingungen sind für Käufer relevant, die Freehold-Immobilien in Betracht ziehen. Finanzierungsbeschränkungen können die Reaktion berechtigter Käufer auf Eigentumsreformen verlangsamen. Dieses Umfeld kann die Nachfrage im Bahrain Immobilienmarkt einschränken.
Überangebot und Preiskorrektur in ausgewählten Luxus-Teilmärkten
Luxuswohnimmobilien und einige Einzelhandelsstandorte stehen unter Angebotsdruck. Neue Wasserfront- und Masterplan-Lieferungen in Muharraq können den Wettbewerb bei Premiumprojekten verschärfen. Sekundäre Einzelhandelsanlagen können ein anderes Nachfrageprofil als große Zieldestinationsentwicklungen aufweisen. Projekte, die zwischen erschwinglichem und Ultra-Luxus-Wohnraum positioniert sind, können besonders ungleichmäßige Absorption erfahren. Entwickler müssen neues Angebot mit der lokalen Nachfrage und immobilienspezifischen Bedingungen in Einklang bringen. Dieses Hemmnis kann Entwicklungsentscheidungen im gesamten Bahrain Immobilienmarkt beeinflussen.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
Nach Immobilientyp Verkaufsmodell: Wohnimmobilien verankern das Volumen, während Gewerbeimmobilien beschleunigen
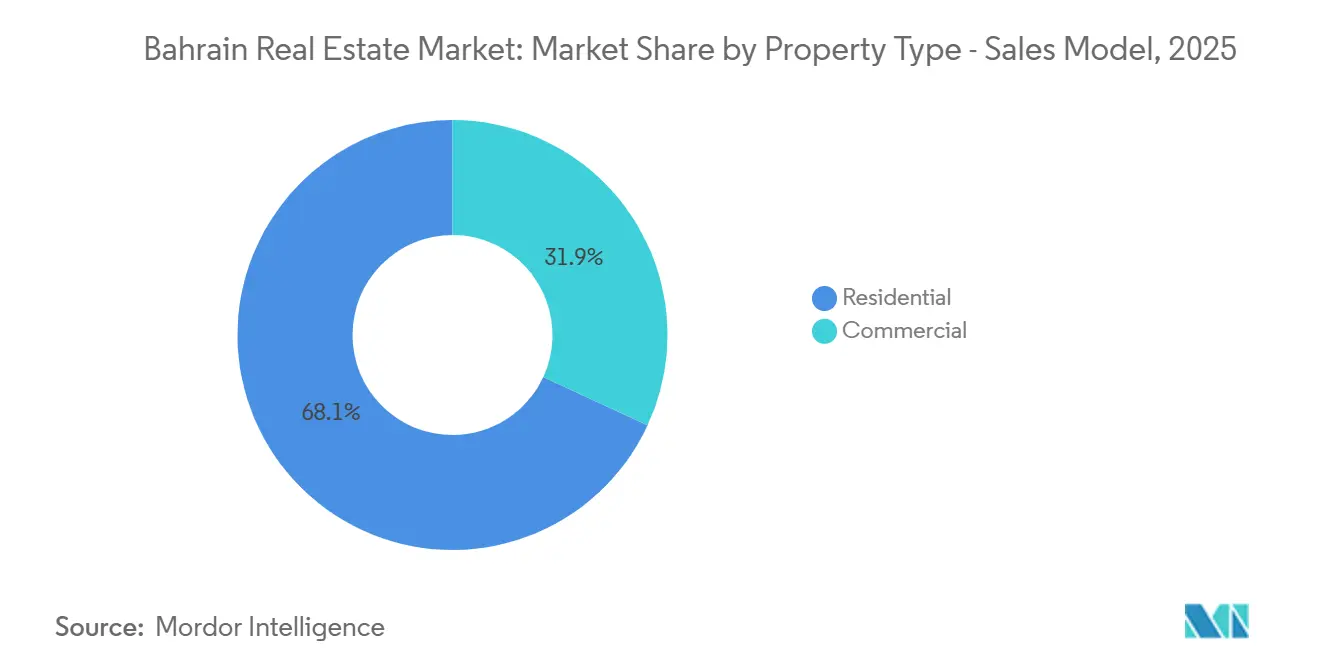
Wohnimmobilien hielten im Jahr 2025 einen Anteil von 68,1 % am Verkaufsmodell und waren damit der größte Immobilientyp in der Bahrain Immobilienbranche. Wohnungen und Eigentumswohnungen bedienen expatriierte Investoren und lokale Erstkäufer. Tas'heel und Tas'heel Plus unterstützen berechtigte bahrainische Käufer durch Wohnungsfinanzierungsstrukturen. Villen und Einfamilienhäuser bedienen Familien, die privaten Raum und größere Häuser priorisieren. Villenwerte zeigten auf Pro-Einheit-Basis eine größere Widerstandsfähigkeit, auch als die Durchschnittspreise im Jahr 2025 sanken. Die Wohnungsnachfrage ist auch an die Verfügbarkeit staatlich geförderter Eigentumsprogramme gebunden. Dies gibt dem Bahrain Immobilienmarkt eine substanzielle Basis der Wohnungsnachfrage über mehrere Preispunkte hinweg. Es setzt Entwickler auch den Erschwinglichkeitsbedingungen für privat finanzierte Käufe aus.
Gewerbeimmobilien sollen im Verkaufsmodell bis 2031 mit einer CAGR von 6,89 % wachsen. Die Kategorie umfasst Büros, Einzelhandelsflächen, Logistikeinrichtungen, Industrieanlagen und Gastgewerbeimmobilien. Die Nachfrage nach Büros der Klasse A ist zunehmend mit Mietern verbunden, die in vorausgestattete und flexible Flächen wechseln. Die Einzelhandelsbedingungen unterscheiden sich je nach Standort, da Wasserfrontziele effektiver konkurrieren als sekundäre Einkaufszentren. Logistikeinrichtungen profitieren von Anforderungen in der Nähe von Häfen und Industriekorridoren. Die Immobilienregulierungsbehörde verlangt Off-Plan-Lizenzen, Treuhandvereinbarungen und phasenweise Genehmigungen für entsprechende Markteinführungen. Diese Anforderungen begünstigen Entwickler, die Compliance und Baulieferung aufrechterhalten können. Der gewerbliche Ausblick gibt der Bahrain Immobilienbranche einen Wachstumspfad, der nicht auf Wohnungsbau beschränkt ist.


Nach Stadt Verkaufsmodell: Vorrang von Manama und integrierter Vorstadtwettbewerb
Manama hielt im Jahr 2025 einen Anteil von 36,6 % am Verkaufsmodell, gestützt durch Büros der Klasse A, etablierte Einzelhandelsbezirke und dichte Wohngebiete. Die Hauptstadt umfasst Standorte wie Seef, das Diplomatenviertel, Juffair, Reef Island und Bahrain Bay. Ihre Mischung aus Gewerbe- und Wohnbestand gibt Käufern Zugang zu sowohl Investitions- als auch Eigennutzeroptionen. Der Bahrain Immobilienmarkt in Manama profitiert auch von seiner etablierten Transaktions- und Dienstleistungsinfrastruktur. Muharraq ist die am schnellsten wachsende Stadt im Verkaufsmodell mit einer CAGR von 7,02 % bis 2031. Dieses Wachstum spiegelt das Ausmaß der Masterplan-Gemeinschaftsentwicklung und die fortgesetzten Projektfreigaben in der Stadt wider. Manama bleibt der Referenzpunkt für Verkaufsaktivitäten im Land.
Muharraq ist durch große Masterplan-Entwicklungen der stärkste Herausforderer von Manama. Diyar Al Muharraq erstreckt sich über 12 km² auf 7 Inseln und 40 km Küstenlinie. Zu seinen Freigaben in 2025 und 2026 gehörten Suhail-, Mozoon- und Al Nuzha-Grundstücke. Naseej begann im August 2026 mit den Infrastrukturarbeiten für das gemischt genutzte Amwaj Avenue-Projekt. Riffa bedient weiterhin nationale Haushalte im mittleren Preissegment, einschließlich Käufer, die durch Wohnbauprogramme unterstützt werden. Der Rest von Bahrain bietet kostensensible Optionen für Käufer und gewerbliche Nutzer in der Nähe von Industriekorridoren. Diese Standorte erweitern die verfügbaren Angebotsoptionen im gesamten Bahrain Immobilienmarkt. Ihre Leistung wird von Lieferplänen, Infrastruktur und der Kaufkraft der Käufer abhängen.
Nach Immobilientyp Mietmodell: Gewerbeimmobilien führen das Wachstum an, während Wohnimmobilien die größte Kategorie bleiben
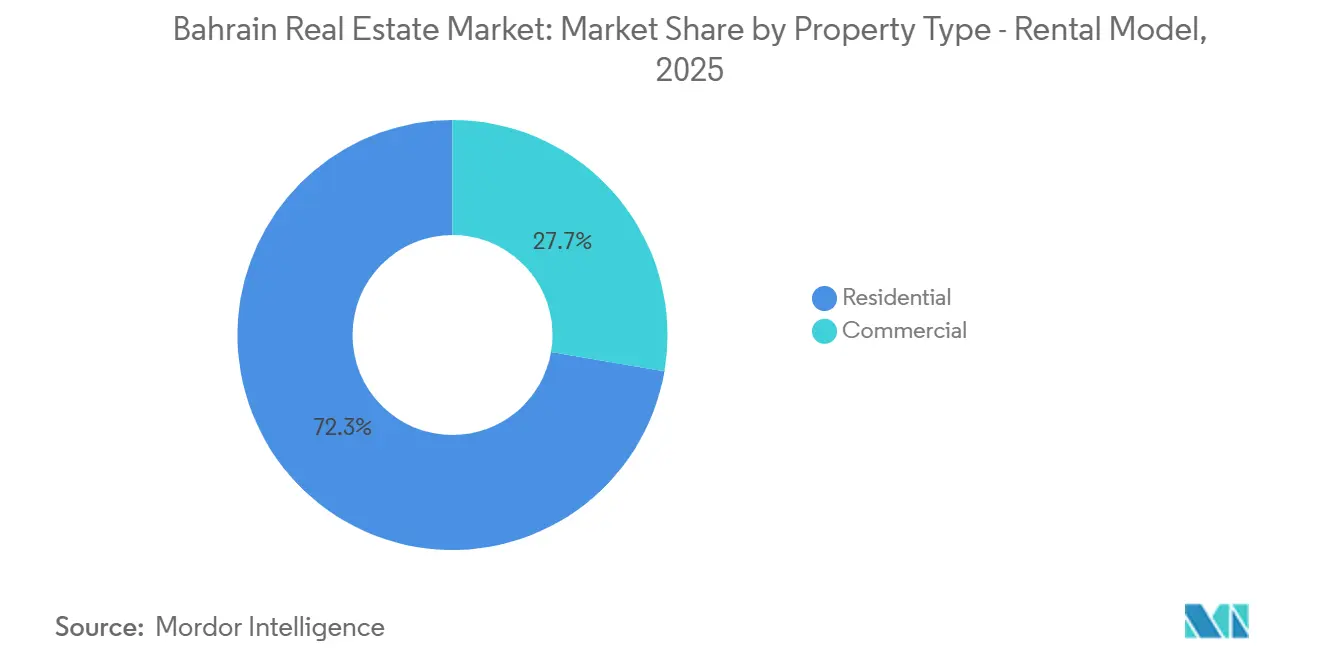
Wohnimmobilien hielten im Jahr 2025 einen Anteil von 72,3 % am Mietmodell, den größten Anteil unter allen Mietimmobilientypen. Bahrains expatriierte Belegschaft unterstützt das Volumen der Wohnungs- und Eigentumswohnungsvermietung. Juffair, Amwaj Islands und Seef bleiben wichtige Standorte für die Mieternachfrage im mittleren Preissegment. Premium-Wasserfrontvillen können Unternehmensmieter und Bewohner anziehen, die Markenresidenzen suchen. Die durchschnittlichen Angebotsmieten für Wohneinheiten sanken im Jahr 2025 um 1,4 %. Der Bahrain Immobilienmarkt kombiniert daher eine große Mietbasis mit unterschiedlicher Leistung nach Stadtviertel und Immobilienqualität. Neuerer Markenbestand konkurriert mit älteren städtischen Wohnungen um die Mieternachfrage. Wohnungsvermieter müssen sich durch Qualität, Lage und Mietbedingungen differenzieren.
Gewerbeimmobilien sind der am schnellsten wachsende Mietimmobilientyp mit einer prognostizierten CAGR von 7,21 % bis 2031. E-Commerce-Betreiber, Drittanbieter-Logistikdienstleister und Distributoren von schnelldrehenden Konsumgütern benötigen zweckgebaute Einrichtungen in der Nähe von Verkehrsverbindungen. Nachfragezentren umfassen den Hafenkorridor und das Hidd-Industriegebiet. Lagerraum der Klasse A kann Mietern Spezifikationen bieten, die älterer Industriebestand nicht bietet. Die Spitzenbüromieten in Manama blieben im Jahr 2025 stabil, da Mieter vorausgestattete und umweltzertifizierte Gebäude bevorzugten. Die Einzelhandelsrenditen blieben in älteren Einkaufszentren unter Druck. Der Bahrain Immobilienmarkt kann daher ein stärkeres Mietwachstum bei Gewerbeimmobilien als bei Wohnimmobilien verzeichnen. Logistikeinrichtungen bleiben ein wichtiger Beitrag zur gewerblichen Nachfrage in der Nähe integrierter Infrastruktur.

Geografische Analyse
Manama hielt im Jahr 2025 einen Anteil von 36,6 % der Verkaufsaktivitäten und 38,7 % des Mietwerts und ist damit Bahrains größte Immobiliengeografie. Der Seef-Distrikt und Bahrain Bay konzentrieren erstklassige Büros und hochwertigen Einzelhandel, während Juffair und Reef Island erhebliche Wohnungsvermietungen durch expatriierte Haushalte absorbieren. Die Vermietung in Manama im Jahr 2025 wurde durch Mieter geprägt, die in vorausgestattete und nachhaltig zertifizierte Büros umzogen. Das Vermessungs- und Grundbuchamt erweiterte die elektronische Immobilienregistrierung mit geografischen Informationssystemfähigkeiten und Daten zu mehr als 300.000 Immobilien. Der Taakkad-Verifizierungsdienst zog innerhalb von 2 Monaten nach seiner Einführung im Jahr 2025 mehr als 5.700 Nutzer an, und Bilaj Al Jazayer fügt dem weiteren Hauptstadtgouvernement ein zukünftiges Strandentwicklungsgebiet hinzu.
Muharraq soll im Mietmodell bis 2031 mit einer CAGR von 7,33 % wachsen, der höchsten geografischen Rate im Bahrain Immobilienmarkt. Diyar Al Muharraq bleibt der größte Angebotskatalysator mit 12 km² auf 7 Inseln und 40 km Küstenlinie. Das Gouvernement erhält Grundstücksfreigaben, Wohnprojekte und Infrastrukturarbeiten in seinen Masterplan-Gemeinschaften. Binaa Al Bahrain startete im September 2025 Marassi Views mit 192 Wohnungen und 6 Einzelhandelseinheiten. Bahrains Nationaler Anpassungsinvestitionsplan stellt fest, dass die Landgewinnung mehr als 80 % der Küstenlinie verändert hat, eine Überlegung, die Planung, Kosten und Zeitplanung für Wasserfrontprojekte beeinflussen kann.
Riffa ist ein wichtiger Wohnstandort im mittleren Preissegment für bahrainische Familien, die Wohnungsfinanzierung und erschwingliche Angebotsprogramme nutzen. Das Madinat Salman-Projekt umfasste 512 Sozialwohnungseinheiten, die 2025 auf Grundstücken ausgeschrieben wurden. Der Rest von Bahrain umfasst Gebiete, die mit dem Khalifa Bin Salman Port und dem Hidd-Industriegebiet verbunden sind, was sie für Logistik- und Leichtindustrieimmobilien relevant macht. Die Stadtplanungs- und Entwicklungsbehörde erweiterte das Schutzgebiet des Tubli Bay-Reservats von 15,59 km² auf 16,03 km², und Boden- und Küstenplanungsbedingungen können Projektkosten und Entwicklungspläne beeinflussen.
Wettbewerbslandschaft
Der Bahrain Immobilienmarkt ist mäßig konzentriert um staatlich verbundene Entwickler und große private Entwickler mit bedeutenden Projektpipelines. Diyar Al Muharraq beeinflusst das Premium-Wohn- und gemischt genutzte Angebot in Muharraq durch seine große Masterplan-Stadt. Edamah entwickelt gemischt genutzte und Freizeitprojekte, die eine breitere Zieldestinationsentwicklung unterstützen. GFH Financial Group hat ein freiwilliges Angebot für Seef Properties-Aktien vorgelegt, das seinen Anteil bis September 2026 auf 27,98 % erhöhen würde. Diese Gruppe von Entwicklern kann den Zeitplan und die Art großer Projekte im Land beeinflussen.
Entwickler konkurrieren durch phasenweise Freigaben, Projektdesign und Zahlungsstrukturen. Diyar Al Muharraq startete im Mai 2026 126 Al Nuzha-Wohngrundstücke und schloss im August 2026 sekundäre Infrastrukturarbeiten in Al Wasem ab. Diese Freigaben zeigen, wie Entwickler phasenweises Angebot und Infrastrukturabschluss nutzen, um das Käuferinteresse aufrechtzuerhalten. Der Bahrain Immobilienmarkt wird zunehmend sensibler gegenüber Finanzierungsbedingungen, Projektlieferung und Markenpartnerschaften.
Die Regulierung erhöht die Anforderungen für Off-Plan-Verkäufe, Treuhandvereinbarungen und Werbegenehmigungen. Die Immobilienregulierungsbehörde hat im September 2025 ein digitales Dienstleistungsautomatisierungsprojekt für zentrale Regulierungsdienstleistungen ausgeschrieben, während die digitalisierte Registrierung genaue Eigentumsunterlagen und Compliance belohnt. Seef Properties schloss die Renovierung der Fraser Suites Seef ab und installierte im Jahr 2025 Solarsysteme auf 4 Anlagen. Seine Allianz mit Majd Investment für ein gemischt genutztes Projekt in Dammam signalisiert eine regionale Expansionsstrategie.
Bahrain Immobilienbranche Marktführer
-
Diyar Al Muharraq
-
Edamah
-
Naseej B.S.C.
-
Bin Faqeeh Real Estate Investment Company W.L.L.
-
Seef Properties B.S.C.
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert

Jüngste Branchenentwicklungen
- August 2026: Naseej B.S.C. begann mit der Infrastrukturphase der gemischt genutzten Amwaj Avenue-Entwicklung am Eingang zu Amwaj Islands, Gouvernement Muharraq. Das 125.000 m² große Projekt umfasst 253 Wohngrundstücke und 27 Investitionsgrundstücke und markiert Naseeqs Einstieg als Flaggschiff-Entwickler integrierter Gemeinschaften in Muharraq.
- August 2026: GFH Financial Group hat über ihr Vehikel Investment Growth Equity Seef, verwaltet von GFH Fund Management Partners, ein freiwilliges Angebot für Aktien von Seef Properties B.S.C. vorgelegt, wobei GFHs Anteil auf 27,98 % ausgeweitet wurde. Die Transaktion wurde den Regulierungsbehörden zur Genehmigung vorgelegt und markiert eine bedeutende Konsolidierung im börsennotierten gewerblichen Immobiliensektor Bahrains.
- August 2026: Diyar Al Muharraq schloss sekundäre Infrastrukturarbeiten in der Al Wasem-Gemeinschaft auf den Nordinseln ab, ein wichtiger Meilenstein beim Aufbau der integrierten Masterplan-Stadt, die sich über 12 km² und 7 Inseln erstreckt.


Bahrain Immobilienmarkt Berichtsumfang
| Wohnimmobilien | Wohnungen und Eigentumswohnungen |
| Villen und Einfamilienhäuser | |
| Gewerbeimmobilien | Büro |
| Einzelhandel | |
| Logistik | |
| Sonstige Gewerbeimmobilientypen, einschließlich Industrie und Gastgewerbe |
| Manama |
| Muharraq |
| Riffa |
| Rest von Bahrain |
| Nach Immobilientyp | Wohnimmobilien | Wohnungen und Eigentumswohnungen |
| Villen und Einfamilienhäuser | ||
| Gewerbeimmobilien | Büro | |
| Einzelhandel | ||
| Logistik | ||
| Sonstige Gewerbeimmobilientypen, einschließlich Industrie und Gastgewerbe | ||
| Nach Gouvernement | Manama | |
| Muharraq | ||
| Riffa | ||
| Rest von Bahrain | ||


Im Bericht beantwortete Schlüsselfragen
Wie groß ist der prognostizierte Bahrain Immobilienmarkt bis 2031?
Der Bahrain Immobilienmarkt soll bis 2031 9,01 Milliarden USD erreichen und ab 2026 mit einer CAGR von 6,18 % wachsen.
Welcher Immobilientyp hat den größten Verkaufsanteil in Bahrain?
Wohnimmobilien führten das Verkaufsmodell im Jahr 2025 mit einem Anteil von 68,1 % an.
Welcher Mietimmobilientyp soll in Bahrain am schnellsten wachsen?
Gewerbeimmobilien sollen bis 2031 mit einer CAGR von 7,21 % wachsen, unterstützt durch Büro-, Einzelhandels-, Logistik-, Industrie- und Gastgewerbeanforderungen.
Welches Gouvernement führt Bahrains Mietaktivitäten an?
Manama führte das Mietmodell im Jahr 2025 mit einem Anteil von 38,7 % an, während Muharraq das schnellste prognostizierte Wachstum mit einer CAGR von 7,33 % aufweist.
Was treibt die Nachfrage nach Logistikimmobilien in Bahrain an?
E-Commerce, Handelsaktivitäten und die Nachfrage nach Einrichtungen in der Nähe des Khalifa Bin Salman Port und des Hidd-Industriegebiets unterstützen die Logistikanforderungen.
Wie wirken sich Reformen des Auslandseigentums auf die Immobiliennachfrage in Bahrain aus?
Freehold-Gebiete können die Bandbreite berechtigter ausländischer Käufer und Immobilienoptionen erweitern.


 Ihre Daten sind sicher und werden niemals verkauft oder weitergegeben.
