
Taille et part du marché des rétroviseurs à atténuation automatique
VUE D’ENSEMBLE DU MARCHÉ
| Période d'étude | 2019 - 2031 |
|---|---|
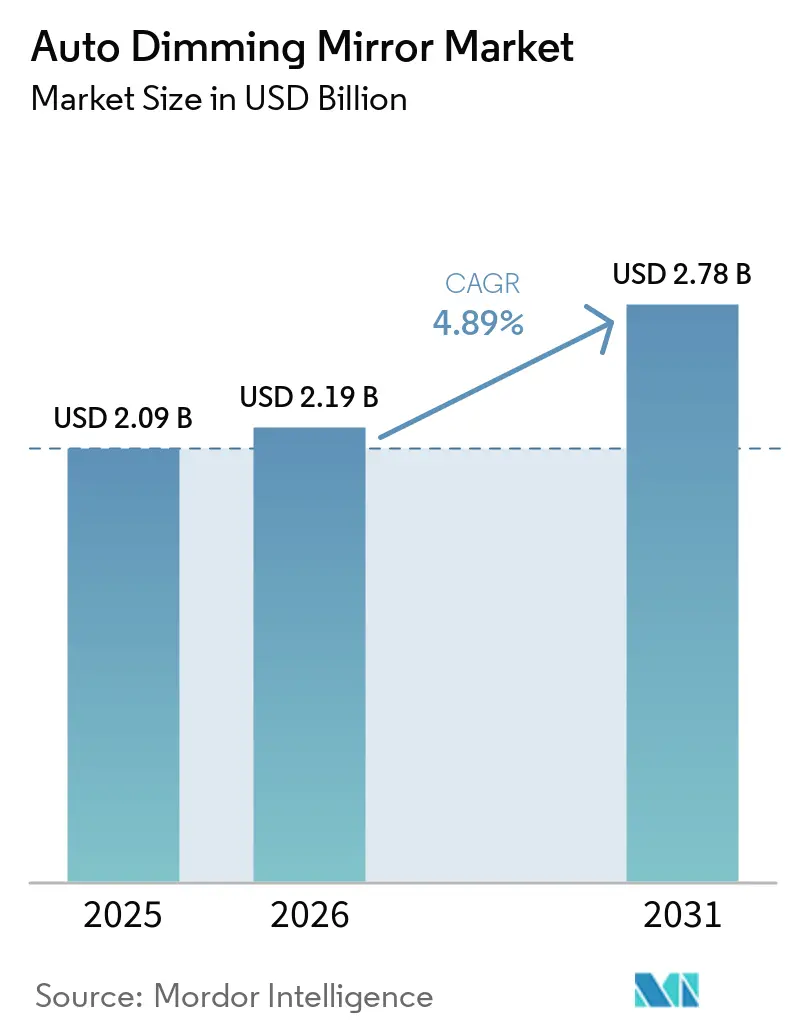
| Taille du Marché (2026) | 2.19 Milliards de dollars |
| Taille du Marché (2031) | 2.78 Milliards de dollars |
| Taux de croissance (2026 - 2031) | 4.89 % |
| Marché à la Croissance la Plus Rapide | Asie-Pacifique |
| Plus Grand Marché | Asie-Pacifique |
| Concentration du Marché | Moyen |
Acteurs majeurs *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier Image © Mordor Intelligence. La réutilisation nécessite une attribution sous CC BY 4.0. | |
Analyse du marché des rétroviseurs à atténuation automatique par Mordor Intelligence
La taille du marché des rétroviseurs à atténuation automatique était évaluée à 2,09 milliards USD en 2025 et devrait croître de 2,19 milliards USD en 2026 pour atteindre 2,78 milliards USD d'ici 2031, à un CAGR de 4,89 % sur la période 2026-2031. Le marché dépasse le cadre d'une fonctionnalité réservée aux véhicules haut de gamme, les fabricants intégrant le contrôle de l'éblouissement dans davantage de programmes de véhicules de milieu de gamme et dans des ensembles d'options plus larges. La demande reflète également l'adoption plus large des fonctions de véhicules connectés, de la surveillance du conducteur et des dispositifs de sécurité électroniques au sein des ensembles de rétroviseurs. Le développement des véhicules électriques soutient l'intérêt pour des conceptions de rétroviseurs extérieurs plus compacts et des systèmes de visualisation numériques, là où ces solutions satisfont aux exigences d'homologation des véhicules. La concurrence repose de plus en plus sur les logiciels, l'intégration des caméras, la fiabilité de fabrication, le soutien technique et la capacité à servir des programmes de véhicules dans toutes les régions.
Principaux enseignements du rapport
- Par type de produit, les rétroviseurs électrochromiques détenaient 68,98 % de la part du marché des rétroviseurs à atténuation automatique en 2025, tandis que les rétroviseurs adaptatifs devraient enregistrer le CAGR le plus élevé de 5,95 % jusqu'en 2031.
- Par fonctionnalité, les rétroviseurs à atténuation automatique connectés représentaient 64,48 % du chiffre d'affaires de la catégorie en 2025 et devraient afficher un CAGR de 5,12 % durant 2026-2031.
- Par technologie, l'atténuation automatique représentait 71,95 % du chiffre d'affaires de la catégorie en 2025 et devrait enregistrer le CAGR le plus élevé de 6,79 % jusqu'en 2031.
- Par application, les rétroviseurs intérieurs détenaient 62,56 % du chiffre d'affaires de la catégorie en 2025, tandis que les rétroviseurs extérieurs devraient enregistrer le CAGR le plus élevé de 7,54 % jusqu'en 2031.
- Par type de véhicule, les véhicules particuliers représentaient 74,15 % du chiffre d'affaires de la catégorie en 2025 et devraient enregistrer le CAGR le plus élevé de 6,19 % jusqu'en 2031.
- Par type de propulsion, les véhicules à moteur à combustion interne détenaient 77,84 % de la part du chiffre d'affaires de la catégorie en 2025, tandis que les véhicules électriques à batterie devraient enregistrer le CAGR le plus élevé de 8,34 % jusqu'en 2031.
- Par canal de distribution, les ventes OEM détenaient 82,87 % de la part du chiffre d'affaires de la catégorie en 2025, tandis que le marché secondaire devrait enregistrer le CAGR le plus élevé de 7,21 % jusqu'en 2031.
- Par géographie, l'Asie-Pacifique dominait le marché des rétroviseurs à atténuation automatique, avec une part de 40,51 % en 2025, et devrait continuer à afficher la croissance la plus rapide avec un CAGR de 5,38 % durant la période de prévision (2026-2031).
Note : La taille du marché et les prévisions figurant dans ce rapport sont générées à l'aide du cadre d'estimation exclusif de Mordor Intelligence, mis à jour avec les dernières données et informations disponibles en janvier 2026.
Tendances et Analyses du Marché
Analyse de l'impact des moteurs*
| Moteur | (~) % d'impact sur les prévisions de TCAC | Pertinence géographique | Horizon temporel de l'impact |
|---|---|---|---|
| Course à l'Équipement OEM dans les Voitures de Milieu de Gamme | +1.2% | Asie-Pacifique (Chine, Inde), Amérique du Nord | Moyen terme (2 à 4 ans) |
| Essor de la Production de Véhicules et du Boom des Véhicules Électriques | +1.1% | Cœur Asie-Pacifique, extension vers le Moyen-Orient et l'Afrique | Moyen terme (2 à 4 ans) |
| Intégration des Fonctionnalités ADAS | +0.9% | Amérique du Nord et Europe, extension vers l'Asie-Pacifique | Long terme (≥ 4 ans) |
| Réglementations plus strictes en matière de sécurité anti-éblouissement | +0.7% | Mondial (marchés UNECE), Chine, Inde | Court terme (≤ 2 ans) |
| Feu Vert Réglementaire pour les Systèmes de Rétroviseurs Numériques | +0.4% | Europe, Japon, Corée du Sud | Moyen terme (2 à 4 ans) |
| Réduction de la Traînée Aérodynamique dans les Véhicules Électriques | +0.3% | Europe, Amérique du Nord, Chine | Long terme (≥ 4 ans) |
| Source: Mordor Intelligence | |||
Course à l'équipement OEM dans les voitures du segment intermédiaire
Les rétroviseurs à atténuation automatique s'intègrent dans des gammes de véhicules qui utilisaient auparavant des rétroviseurs conventionnels, notamment dans les véhicules particuliers de milieu de gamme. La Chine, l'Inde et d'autres centres de production d'Asie-Pacifique restent importants à mesure que la production de véhicules et le contenu en équipements augmentent. Le marché des rétroviseurs à atténuation automatique bénéficie lorsque les constructeurs automobiles proposent cette fonction en option d'usine, bien que les fournisseurs doivent satisfaire aux exigences locales de validation, de coût, de livraison et de qualité. Les systèmes installés en usine modifient la sélection des fournisseurs. Les constructeurs automobiles exigent que les ensembles de rétroviseurs s'alignent sur l'architecture électrique du véhicule, le câblage, les logiciels, les besoins en matière de sécurité et les plans de service. Cela favorise les fournisseurs capables de soutenir des cycles de production complets et de gérer les modifications techniques. Cependant, les programmes sensibles aux coûts peuvent conserver des rétroviseurs manuels sur certaines finitions, maintenant l'accessibilité au cœur de la croissance du marché.
Hausse de la production de véhicules en Asie-Pacifique et essor des véhicules électriques
Les fabricants de véhicules électriques évaluent attentivement les composants extérieurs car la traînée aérodynamique affecte la consommation d'énergie, l'autonomie de conduite et l'efficacité du véhicule. La forme et le positionnement des rétroviseurs latéraux soutiennent l'intérêt pour des conceptions compactes et des alternatives basées sur des caméras. Cela renforce l'argumentaire technique en faveur d'une refonte de l'architecture des rétroviseurs extérieurs dans les véhicules électriques à longue autonomie et les plateformes associées. Les fabricants de rétroviseurs peuvent avoir besoin de nouveaux matériaux, capteurs, éléments chauffants, logiciels et intégrations de caméras, bien que tous les véhicules électriques n'adopteront pas des systèmes uniquement à caméra ni ne supprimeront les rétroviseurs extérieurs conventionnels. Le marché des rétroviseurs à atténuation automatique bénéficiera là où les ensembles de rétroviseurs avancés conservent la capacité d'atténuation automatique, mais subira une pression lorsque les systèmes à caméra-moniteur remplaceront les modules électrochromiques extérieurs.
Intégration avec les fonctionnalités ADAS et des voitures connectées
Les ensembles de rétroviseurs jouent un rôle croissant à mesure que les véhicules intègrent des caméras, des écrans, des capteurs et des fonctions de surveillance du conducteur. Ces fonctionnalités peuvent fournir aux conducteurs les informations nécessaires sans écran séparé. Magna a annoncé l'attribution d'un programme de surveillance du conducteur et des occupants par un constructeur automobile européen en 2026, témoignant de l'intérêt continu pour les systèmes de caméras derrière la glaceMAGNA AWARDED DRIVER AND OCCUPANT MONITORING SYSTEM PROGRAM WITH EUROPEAN OEM, Magna International, magna.com">[1]. Un contenu électronique plus élevé, notamment les rétroviseurs à affichage, aide les fournisseurs à se différencier au-delà de l'atténuation tout en ajoutant des exigences en matière d'intégration logicielle, de gestion des données, de performances thermiques, de validation et de support à long terme. Les rétroviseurs connectés peuvent augmenter la valeur de l'ensemble, mais ajoutent des contrôles d'approvisionnement concernant la fiabilité du réseau et la cybersécurité. Les produits non connectés restent pertinents pour les flottes, les véhicules commerciaux et la demande de remplacement où des conceptions plus simples sont préférées.
Réglementations plus strictes en matière de sécurité anti-éblouissement
La réduction de l'éblouissement reste l'objectif principal des rétroviseurs à atténuation automatique et continue de soutenir la demande. Les constructeurs automobiles utilisent ces systèmes pour améliorer la visibilité vers l'arrière dans des conditions de faible luminosité, tandis que les réglementations et les programmes d'évaluation des véhicules accordent une attention accrue au contrôle de l'éblouissement et aux fonctions de sécurité associées. Les règles autorisant les systèmes à caméra-moniteur permettent également des alternatives numériques aux rétroviseurs extérieurs physiques, créant une demande pour de nouvelles conceptions et remodelant les chaînes d'approvisionnement électrochromiques extérieures conventionnelles. Les modifications d'homologation des rétroviseurs numériques influencent les décisions produits des fabricants. Ces systèmes soutiennent le style, l'aérodynamique et la visibilité du conducteur, mais nécessitent des caméras, des écrans, des logiciels, des systèmes de chauffage, de nettoyage et des mesures de visibilité par mauvais temps.
Analyse de l'impact des freins*
| Frein | (~) % d'impact sur les prévisions de TCAC | Pertinence géographique | Horizon temporel de l'impact |
|---|---|---|---|
| Coût élevé de la nomenclature des matériaux | −0.9% | Mondial, plus aigu dans les voitures d'entrée de gamme en Asie-Pacifique | Court terme (≤ 2 ans) |
| Remplacement croissant par des rétroviseurs uniquement à caméra | −0.8% | Camions lourds en UE, débordement mondial | Long terme (≥ 4 ans) |
| Sensibilité aux prix dans les véhicules d'entrée de gamme | −0.6% | Asie-Pacifique et Amérique du Sud | Moyen terme (2-4 ans) |
| Goulots d'étranglement dans l'approvisionnement en verre électrochrome | −0.4% | Usines mondiales, hubs Asie-Pacifique | Court terme (≤ 2 ans) |
| Source: Mordor Intelligence | |||
Coût élevé de la nomenclature des matériaux par rapport aux rétroviseurs traditionnels
Les rétroviseurs à atténuation automatique coûtent plus cher que les rétroviseurs traditionnels car ils nécessitent du verre électrochromique, des capteurs, de l'électronique et une intégration spécifique au véhicule. Les constructeurs automobiles trouvent ce coût plus difficile à absorber dans les véhicules d'entrée de gamme, où les budgets des composants restent serrés. En conséquence, ils peuvent restreindre la fonctionnalité aux finitions supérieures lorsqu'elle ne correspond pas au prix cible du véhicule. La pression sur les coûts peut également pousser les fournisseurs à privilégier des conceptions éprouvées plutôt que des systèmes avancés. Ces facteurs peuvent ralentir l'adoption plus large, notamment dans les marchés de véhicules sensibles aux prix.
Adoption croissante des remplacements de rétroviseurs par des systèmes à caméra uniquement
Les systèmes à caméra-moniteur peuvent remplacer les rétroviseurs extérieurs dans les programmes de véhicules où les réglementations autorisent leur utilisation et où les acheteurs acceptent les vues arrière numériques. Cette tendance remet directement en question les fournisseurs qui dépendent des ventes de rétroviseurs électrochromiques extérieurs conventionnels. Ces systèmes soutiennent les conceptions aérodynamiques et intègrent la visibilité vers l'arrière avec des affichages numériques, mais ils nécessitent des caméras, des écrans, des logiciels, des systèmes de chauffage et des performances fiables par mauvais temps. Les rétroviseurs conventionnels restent attrayants car les conducteurs les connaissent, les équipes de service peuvent les réparer plus facilement et les marchés automobiles les acceptent largement.
*Nos prévisions considèrent les impacts des moteurs et des contraintes comme directionnels et non additifs. Les prévisions d'impact reflètent la croissance de référence, les effets de composition et les interactions entre variables.
Analyse des segments
Par Type de Produit :
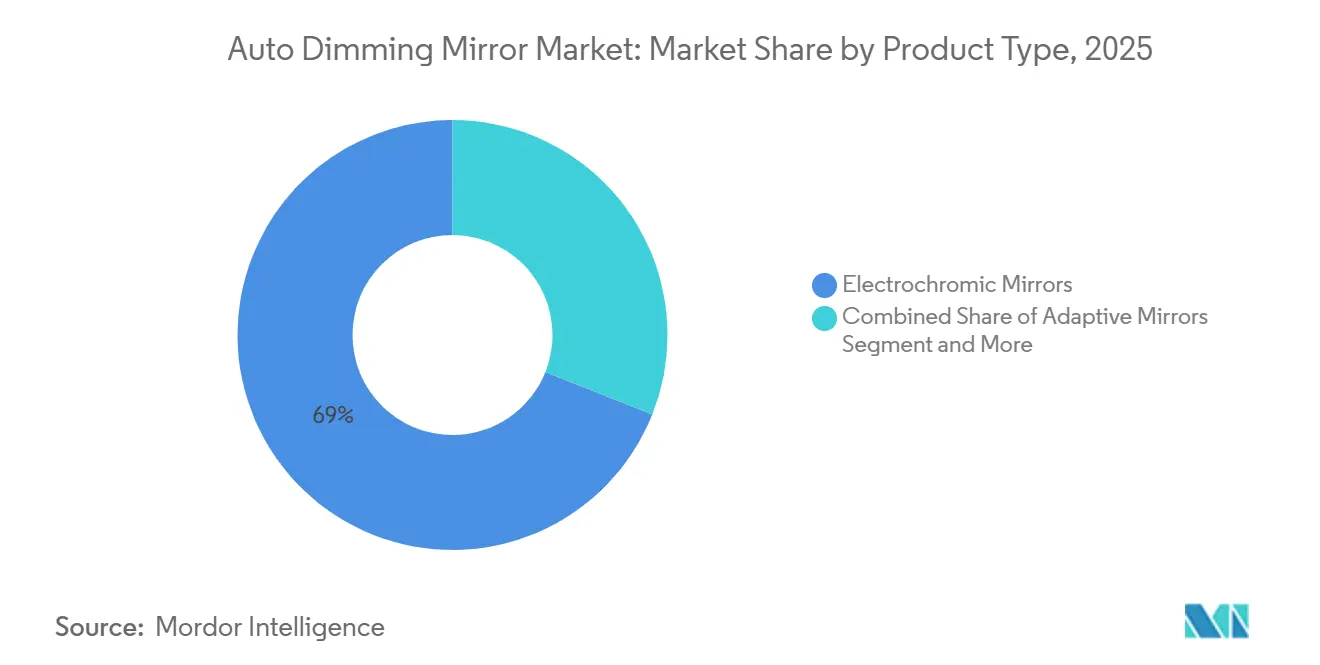
Les Rétroviseurs Électrochromiques Restent la Base Technologique PrincipaleLes rétroviseurs électrochromiques détenaient une part de 68,98 % en 2025, tandis que les rétroviseurs adaptatifs devraient croître à un CAGR de 5,95 % jusqu'en 2031. Les produits électrochromiques restent centraux car ils offrent un moyen éprouvé de réduire l'éblouissement réfléchi lors de la conduite nocturne habituelle. Leur utilisation établie dans les programmes de véhicules installés en usine soutient la demande continue et offre aux constructeurs automobiles un choix de composant familier. Les fabricants comprennent les exigences de validation pour ces produits et peuvent les intégrer aux conceptions de rétroviseurs existantes et aux commandes du véhicule. Cette familiarité soutient leur position dans les véhicules particuliers, certaines applications commerciales et plusieurs catégories de prix de véhicules.
Les rétroviseurs adaptatifs attirent l'attention car ils peuvent combiner l'atténuation avec des fonctions supplémentaires de détection, de contrôle ou de connectivité dans un seul ensemble. Ces produits peuvent s'adapter plus précisément aux conditions lumineuses changeantes que les conceptions de base et prendre en charge un ensemble plus large de fonctionnalités du véhicule. Ils peuvent également s'intégrer aux plans plus larges des véhicules pour l'intégration des caméras et les fonctions basées sur des logiciels qui deviennent de plus en plus courantes. Les développeurs de produits doivent s'assurer que la capacité supplémentaire ne rend pas le rétroviseur difficile à fabriquer, à diagnostiquer ou à entretenir. Le coût reste une considération importante lorsque des systèmes adaptatifs sont proposés sur des véhicules de milieu de gamme avec des budgets de composants plus serrés.



Par Fonctionnalité :
Les Systèmes Connectés Soutiennent les Programmes de Véhicules à Contenu ÉlevéLes rétroviseurs à atténuation automatique connectés représentaient 64,48 % du chiffre d'affaires de la catégorie en 2025 et devraient croître à un CAGR de 5,12 %. Leur rôle s'est élargi à mesure que les constructeurs automobiles intègrent davantage de fonctions dans des architectures de véhicules gérées électroniquement et des systèmes de contrôle centralisés. La connectivité peut prendre en charge des fonctions d'affichage, des fonctions de caméra et des échanges de données au sein d'un système de véhicule lorsque la conception le requiert. Elle peut également aider un fabricant à proposer différentes fonctions de rétroviseur selon les finitions du véhicule sans modifier l'emplacement fondamental du rétroviseur. Le parc installé de véhicules connectés confère à ces rétroviseurs un rôle clair dans les nouveaux programmes de véhicules particuliers utilisant des interfaces numériques. Leur utilisation reste liée à la disponibilité d'une architecture électrique, logicielle et de cybersécurité de soutien au sein de chaque plateforme de véhicule.
Les rétroviseurs non connectés continuent de servir les clients qui préfèrent un produit plus simple avec moins de dépendances électroniques. Les flottes, les opérateurs commerciaux et les acheteurs de remplacement peuvent accorder plus de valeur à la durabilité, au fonctionnement prévisible et à la maintenance simple. Ces rétroviseurs peuvent assurer la réduction de l'éblouissement sans les exigences supplémentaires d'intégration réseau ou de mises à jour logicielles. Cela les rend adaptés là où l'infrastructure de véhicules connectés est moins développée, indisponible ou inutile pour l'acheteur. Les fournisseurs peuvent maintenir les deux gammes de produits car leurs clients ont des besoins opérationnels, des modèles de service et des priorités d'achat différents.
Par Technologie :
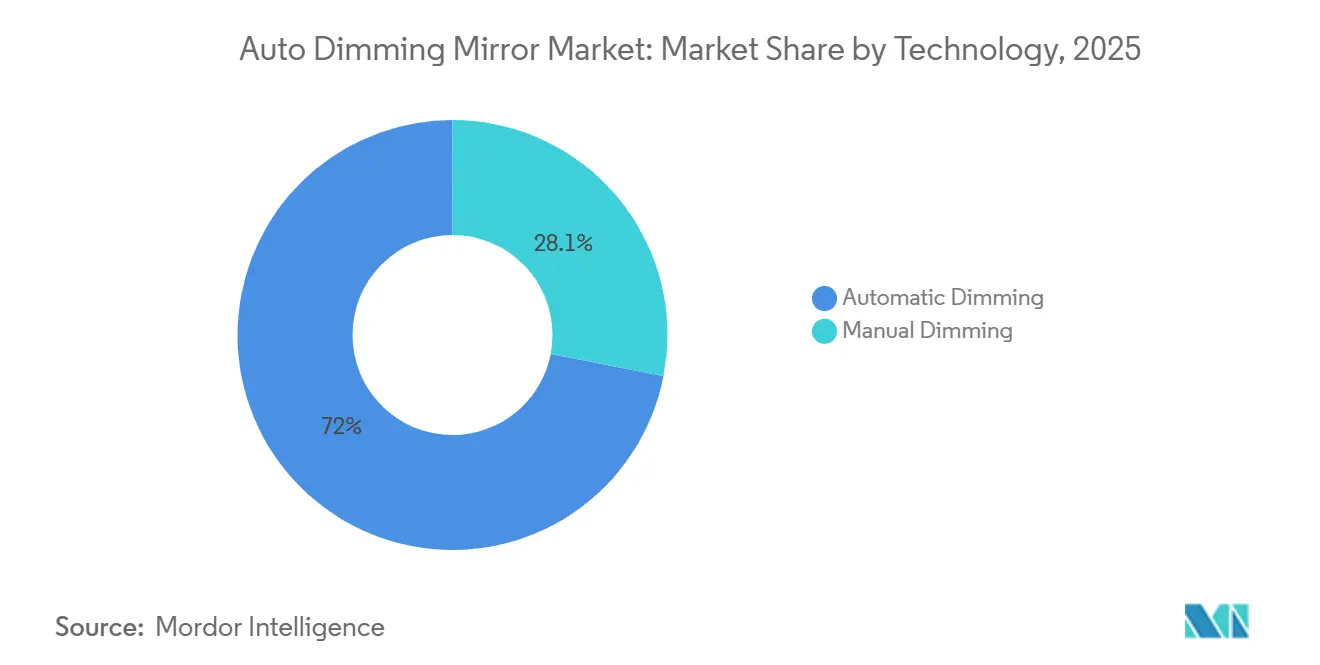
L'Atténuation Automatique Domine la Combinaison TechnologiqueL'atténuation automatique représentait 71,95 % du chiffre d'affaires de la catégorie en 2025 et devrait croître à un CAGR de 6,79 % jusqu'en 2031. La technologie réagit aux changements de lumière vers l'arrière sans que le conducteur ait à modifier le réglage du rétroviseur pendant un trajet. Cet avantage direct la rend adaptée aux véhicules qui mettent l'accent sur le confort nocturne, la visibilité et la réduction de la distraction du conducteur. Les fabricants peuvent utiliser des systèmes automatiques sur plusieurs niveaux de finition lorsque le coût est acceptable et que l'architecture du véhicule les prend en charge. La technologie s'intègre également clairement aux ensembles de rétroviseurs électroniques qui contiennent déjà des capteurs, des commandes, des caméras ou des fonctions d'affichage.
Les systèmes d'atténuation manuelle restent pertinents là où le coût du véhicule est le principal facteur d'achat et où le contenu en équipements doit être maîtrisé. Ils offrent une solution mécanique familière et nécessitent moins de composants électroniques, de capteurs et d'étapes d'intégration que les alternatives automatiques. Cela peut les rendre utiles sur les véhicules commerciaux d'entrée de gamme et les modèles de tourisme moins chers vendus dans des régions sensibles aux prix. Cependant, le fonctionnement manuel offre moins de commodité lorsque les conditions de conduite changent fréquemment ou que l'éblouissement vers l'arrière apparaît de manière inattendue. Les constructeurs automobiles peuvent progressivement réduire leur utilisation à mesure que les systèmes automatiques deviennent plus faciles à intégrer et plus largement acceptés.

Par Application :
Les Rétroviseurs Intérieurs Conservent leur Rôle CentralLes rétroviseurs intérieurs détenaient 62,56 % de la part du chiffre d'affaires de la catégorie en 2025, tandis que les rétroviseurs extérieurs devraient croître à un CAGR de 7,54 % jusqu'en 2031. Les rétroviseurs intérieurs restent importants car ils se trouvent dans le champ de vision normal du conducteur et offrent un cas d'usage clair pour la réduction de l'éblouissement. Ils peuvent également accueillir des écrans, des caméras, des fonctions de contrôle de garage et des équipements de surveillance du conducteur sans modifier le design extérieur du véhicule. Cela permet aux fournisseurs d'ajouter des fonctions tout en maintenant le rétroviseur dans une position familière pour les conducteurs et les équipes de service des véhicules. Il en résulte un rôle stable pour les produits intérieurs dans une large gamme de programmes de véhicules particuliers et de packages de fonctionnalités.
Les rétroviseurs extérieurs font l'objet de davantage de travaux de développement car ils affectent la visibilité du véhicule, le style, les performances aérodynamiques et la conception électronique extérieure. Les fabricants envisagent des fonctions d'atténuation automatique, de support de caméra et de visualisation numérique pour les systèmes extérieurs sur différents types de véhicules. Ces changements peuvent augmenter les exigences techniques pour les boîtiers, le câblage, le chauffage, l'étanchéité, la qualité d'image et la résistance aux intempéries. Le développement des rétroviseurs extérieurs dépend également des réglementations et de l'acceptation par les clients des affichages numériques qui remplacent une vue réfléchie conventionnelle. Les fournisseurs capables de satisfaire à ces exigences peuvent accéder à des programmes de véhicules plus avancés et à des travaux de développement à long terme.
Par Type de Véhicule :
Les Véhicules Particuliers Constituent la Base de Demande la Plus LargeLes véhicules particuliers détenaient 74,15 % de la part du chiffre d'affaires de la catégorie en 2025 et devraient croître à un CAGR de 6,19 % jusqu'en 2031. Leur position dominante reflète le grand nombre de modèles de véhicules où les conducteurs valorisent le confort, la commodité et la réduction de l'éblouissement. Les modèles de milieu de gamme sont particulièrement importants car l'adoption de fonctionnalités dans ce groupe peut créer une demande unitaire substantielle sur plusieurs gammes de véhicules. Les constructeurs de véhicules particuliers utilisent également les fonctions de rétroviseur pour soutenir des packages de sécurité et de commodité plus larges qui aident à différencier les finitions. Cela rend la catégorie importante à la fois pour les rétroviseurs électrochromiques de base et les produits d'affichage à contenu élevé avec des équipements électroniques supplémentaires.
Les véhicules utilitaires légers peuvent également générer de la demande lorsque les opérateurs de flottes privilégient la visibilité du conducteur, une conduite nocturne plus sûre et des performances fiables des composants. Leurs décisions d'achat tiennent souvent compte de la durabilité, des besoins de maintenance, de la disponibilité des pièces de rechange et du coût total d'exploitation sur la durée de vie utile du véhicule. Les véhicules commerciaux moyens et lourds peuvent avoir des configurations de rétroviseurs et des exigences de qualification différentes de celles des voitures particulières et des camionnettes légères. Ces différences peuvent limiter le transfert direct d'une conception de véhicule particulier à une application commerciale sans ingénierie supplémentaire. Les fournisseurs doivent adapter les boîtiers, les interfaces électroniques, les points de montage et les plans de service pour chaque classe de véhicule.
Par Type de Propulsion :
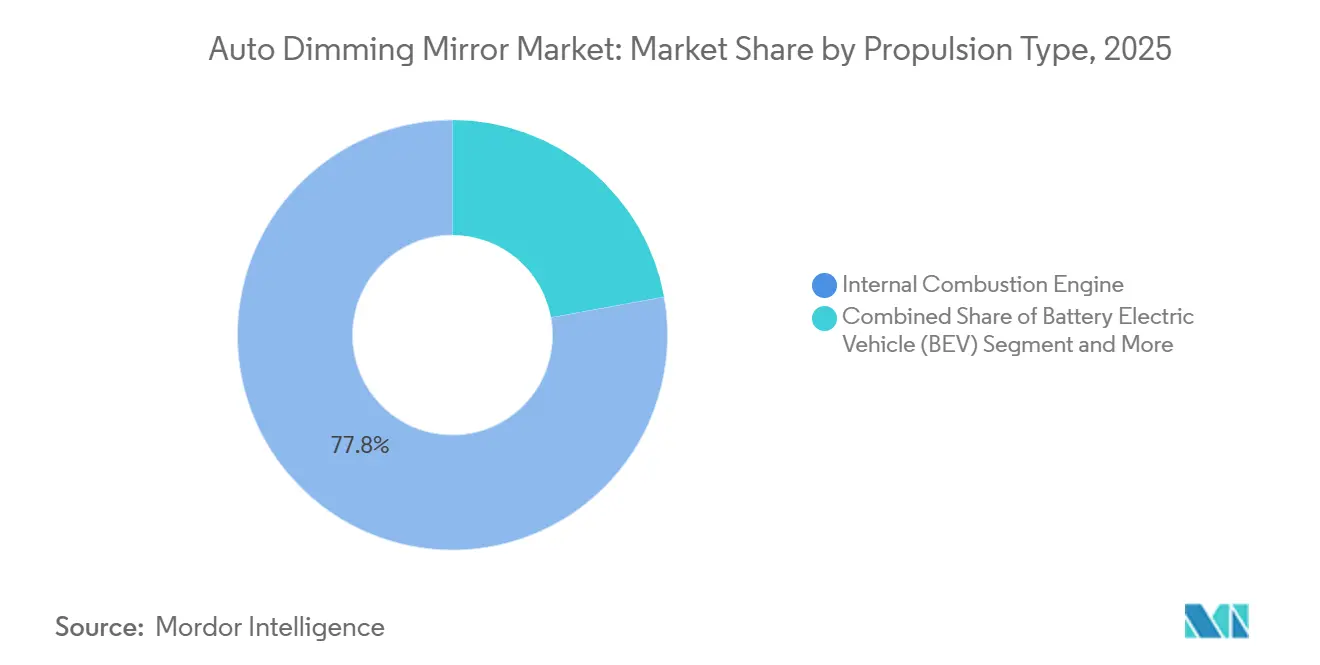
Les Véhicules Électriques Créent l'Opportunité à la Croissance la Plus RapideLes véhicules à moteur à combustion interne détenaient 77,84 % de la part du chiffre d'affaires de la catégorie en 2025, tandis que les véhicules électriques à batterie devraient croître à un CAGR de 8,34 % jusqu'en 2031. Les véhicules à combustion interne restent importants car ils représentent un parc installé et une base de production importants dans les principales régions automobiles. Ils soutiennent également la demande continue de rétroviseurs intérieurs à atténuation automatique standard et de certains produits extérieurs dans les gammes de modèles établies. Les fabricants peuvent ajouter des fonctions de rétroviseur pour rafraîchir un modèle sans reconcevoir l'architecture complète du véhicule ni modifier le groupe motopropulseur. Cela confère aux plateformes de groupe motopropulseur établies un rôle continu dans la demande de rétroviseurs, même à mesure que la production de véhicules électriques se développe.
Les véhicules électriques à batterie peuvent favoriser les systèmes de rétroviseurs avancés car les concepteurs de véhicules accordent une attention particulière à la consommation d'énergie et aux performances aérodynamiques. Ils utilisent également souvent des interfaces numériques pouvant prendre en charge des affichages, des caméras, des fonctions d'avertissement et d'autres fonctionnalités contrôlées électroniquement. Certains fabricants peuvent utiliser des rétroviseurs avancés pour positionner un véhicule électrique comme un produit à contenu élevé dans sa gamme de modèles. Les véhicules hybrides et hybrides rechargeables peuvent partager des packages de fonctionnalités avec des variantes électriques et à combustion lorsqu'ils utilisent des plateformes communes. Les véhicules à pile à combustible sont susceptibles de suivre des orientations de conception similaires là où ils utilisent des architectures électroniques avancées et des composants de véhicules partagés.
Par Canal de Distribution :
Les Programmes OEM Restent la Voie Principale vers le MarchéLes ventes OEM détenaient 82,87 % de la part du chiffre d'affaires de la catégorie en 2025, tandis que le marché secondaire devrait croître à un CAGR de 7,21 % jusqu'en 2031. L'installation en usine reste dominante car les systèmes de rétroviseurs doivent correspondre aux interfaces électriques, aux capteurs, à la conception physique et aux spécifications du programme du véhicule. Les constructeurs automobiles ont également besoin de composants qui satisfont à leurs normes de validation spécifiques au programme en matière de qualité, de performance, d'exposition environnementale et de durabilité. Cela favorise les fournisseurs capables de travailler avec les constructeurs automobiles dès les premières phases de conception jusqu'à la production en série et le support après-vente. Les activités OEM peuvent offrir de longues séries de production, mais nécessitent également un contrôle qualité rigoureux, une planification des livraisons et une coordination technique.
Le marché secondaire offre aux fournisseurs un canal distinct vers les clients souhaitant mettre à niveau ou remplacer un rétroviseur après l'achat du véhicule. Ce canal peut séduire les détaillants spécialisés, les passionnés, les flottes et les propriétaires de véhicules plus anciens n'ayant pas bénéficié d'un équipement d'usine. Les produits doivent être suffisamment simples à installer et fonctionner de manière fiable sans le même niveau d'intégration en usine et d'étalonnage spécifique au véhicule. L'opportunité est plus forte pour les produits offrant des avantages clairs en matière de confort, de visibilité ou de style que les clients peuvent comprendre avant l'achat. Elle peut également permettre aux fournisseurs de tester des produits de marque en dehors de leurs relations OEM établies et des programmes de véhicules traditionnels.
Analyse géographique
Marché des Rétroviseurs à Atténuation Automatique en Asie-Pacifique
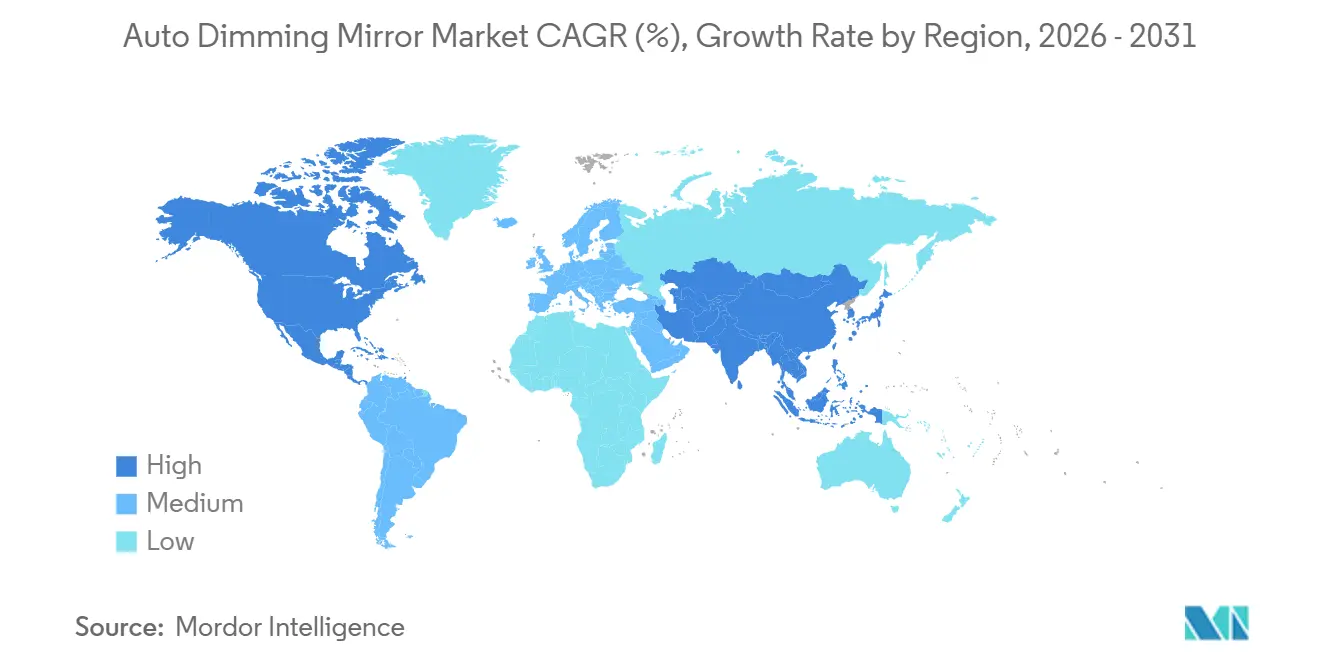
L'Asie-Pacifique a représenté 40,51 % du chiffre d'affaires de la catégorie en 2025 et devrait croître à un CAGR de 5,38 % jusqu'en 2031. La région combine d'importants centres de production automobile avec une demande croissante pour des équipements améliorant la conduite nocturne et apportant une valeur visible aux véhicules particuliers. La Chine et le Japon restent importants pour la technologie des véhicules, la capacité des fournisseurs et le développement des fonctions de rétroviseurs électroniques pour les programmes nationaux et d'exportation. L'Inde offre une autre voie de croissance, les constructeurs élargissant leur production de véhicules et introduisant davantage d'équipements sur les modèles de milieu de gamme qui deviennent de plus en plus compétitifs. Les fournisseurs régionaux doivent satisfaire aux exigences locales de qualification et rivaliser avec les grandes entreprises mondiales établies sur les plans du coût, de la fiabilité et du soutien technique.
Marché des Rétroviseurs à Atténuation Automatique en Amérique du Nord
Le marché des rétroviseurs à atténuation automatique en Amérique du Nord est significatif pour les rétroviseurs à contenu élevé utilisés dans les véhicules particuliers et les ensembles d'équipements premium. Les constructeurs automobiles de la région continuent de manifester de l'intérêt pour les rétroviseurs à affichage, l'intégration de caméras et les fonctions connectées pouvant être incorporées dans les plateformes de véhicules existantes. Le marché de la rechange offre également une voie pour les mises à niveau et les produits spécialisés destinés aux acheteurs recherchant un confort accru, une meilleure visibilité arrière ou un intérieur de véhicule plus distinctif. Le Mexique est important en tant que site d'assemblage de véhicules pour les modèles distribués dans toute la région et en tant que partie intégrante des réseaux de production des fournisseurs. Le Canada contribue à la demande grâce à sa connexion à la production automobile nord-américaine, à la distribution, aux activités de service et aux relations d'approvisionnement transfrontalières.
Marché des Rétroviseurs à Atténuation Automatique en EMEA et en Amérique du Sud
L'Europe se développe à un rythme plus lent, car les fournisseurs font face à la fois à des changements réglementaires et à des pressions pour adopter des systèmes de vision extérieure numériques. La fermeture de FLABEG Automotive Germany en 2025 a modifié la situation d'approvisionnement européenne pour les produits de rétroviseurs électrochromes[2]. Les constructeurs européens envisagent également des systèmes caméra-moniteur pour les programmes de véhicules premium et électriques nécessitant une conception électronique plus intégrée. L'Amérique du Sud ainsi que le Moyen-Orient et l'Afrique restent des opportunités plus modestes, mais les besoins en matière de sécurité des flottes et la production locale de véhicules peuvent soutenir une demande sélective. Ces régions nécessitent des produits qui équilibrent la réduction de l'éblouissement avec l'accessibilité financière, la disponibilité des pièces de rechange et un soutien pratique après-vente.
Paysage concurrentiel
Concentration du Marché
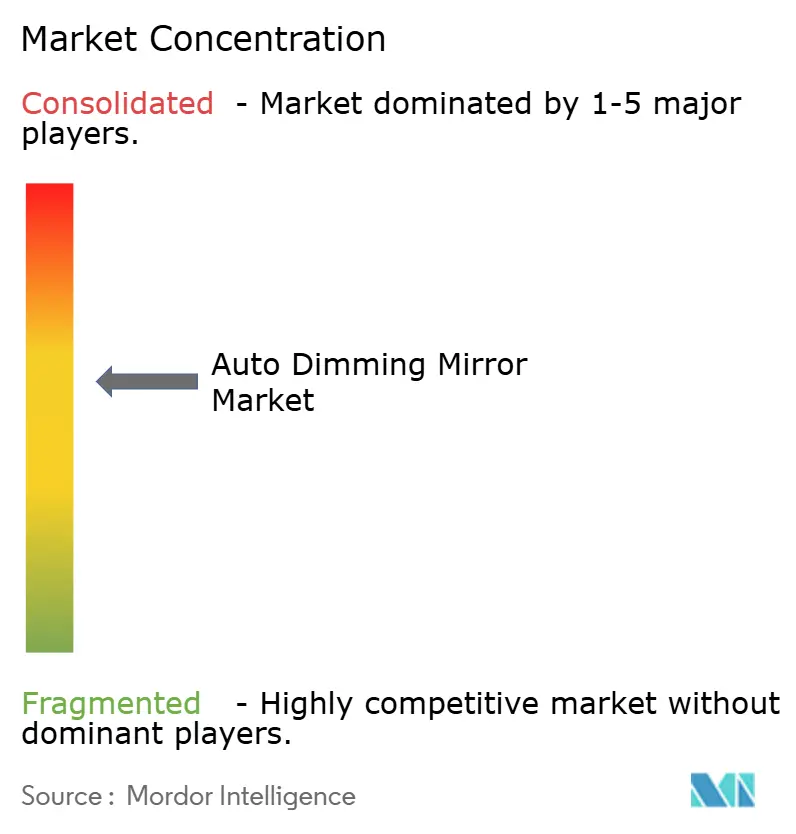
Le marché des rétroviseurs à atténuation automatique présente une concentration modérée car les principaux fournisseurs occupent des positions établies, mais aucun fournisseur unique n'est décrit comme ayant une position inattaquable. Gentex, Magna, Samvardhana Motherson Reflectec, Ficosa et Murakami figurent parmi les entreprises actives dans la catégorie. Leur concurrence porte sur l'échelle de fabrication, la qualité des produits, les relations clients, l'intégration électronique et la capacité à respecter les calendriers des programmes dans plusieurs régions. Les fournisseurs établis bénéficient de relations existantes avec les constructeurs automobiles et d'une expérience en matière de technologie électrochromique, d'exigences de validation et de production à grande échelle. Les nouveaux entrants peuvent encore concurrencer en offrant des capacités de caméra, d'affichage ou de logiciel qui complètent le matériel de rétroviseur et répondent aux besoins émergents des véhicules.
Gentex élargit son focus sur les produits à contenu électronique accru, notamment les fonctions d'affichage et d'assistance à la conduite. La société a également introduit le rétroviseur à atténuation automatique en fibre de carbone GNTX-R pour la vente au détail spécialisée, étendant son approche au marché secondaire. Magna a continué à développer des systèmes de surveillance du conducteur et des occupants pouvant être intégrés derrière la glace du rétroviseur. Ces évolutions montrent que les fournisseurs du marché des rétroviseurs à atténuation automatique cherchent des positions produits qui vont au-delà d'un simple rétroviseur à atténuation et répondent à des exigences plus larges du système de véhicule. Elles indiquent également que les fabricants valorisent les systèmes capables de prendre en charge plusieurs fonctions du véhicule en un seul emplacement tout en préservant la visibilité et une interface conducteur familière. L'avantage concurrentiel pourrait se déplacer vers les entreprises capables de combiner performance optique, électronique, support logiciel et production automobile fiable.
Samvardhana Motherson Reflectec et Ficosa sont positionnés autour des systèmes de rétroviseurs et des technologies numériques adjacentes pouvant soutenir l'évolution des conceptions de véhicules. Murakami reste pertinent grâce à son expérience établie dans les rétroviseurs automobiles et ses travaux de développement technique pour les constructeurs automobiles. Les entreprises doivent décider de renforcer la capacité électrochromique conventionnelle, de développer des systèmes à caméra-moniteur, ou de servir les deux voies de produits à mesure que les besoins des clients évoluent. Le déficit d'approvisionnement européen a créé une ouverture pour les fournisseurs capables de répondre aux besoins des constructeurs automobiles locaux avec une production fiable, un soutien technique et des procédures de qualité établies. Cependant, la nouvelle capacité seule ne garantira pas le succès car les constructeurs automobiles exigent une fiabilité à long terme, une assurance de livraison et la capacité à soutenir les changements de modèles.
Leaders du secteur des rétroviseurs à atténuation automatique
-
Gentex Corporation
-
Magna International Inc.
-
Samvardhana Motherson Reflectec
-
Ficosa International S.A.
-
Murakami Corporation
- *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier
Marché des Rétroviseurs à Atténuation Automatique Entreprises couvertes dans ce rapport
- Gentex Corporation
- Magna International Inc.
- Samvardhana Motherson Reflectec
- Ficosa International S.A.
- Murakami Corporation
- Tokai Rika Co., Ltd.
- SL Corporation
- Global Media Industry Group Co., Ltd. (GERMID)
- Hyundai Mobis Co., Ltd.
- Metagal Industria E-commercio Ltd.
- Hella GmbH & Co. KGaA
- Fuyao Glass Industry Group Co., Ltd.
- Ambilight Inc.
- Continental AG
- Robert Bosch GmbH
Développements industriels récents dans Marché des Rétroviseurs à Atténuation Automatique
- Juillet 2026 : Gentex Corp a annoncé un site de production au Maroc d'ici 2028 pour le marché automobile européen, avec une production locale soutenue par le gouvernement de rétroviseurs électrochromiques et de modules électroniques avancés.
- Juin 2026 : Ruihua Optoelectronics a achevé le gros œuvre de sa base de production de Gaochun, à Nankin, le 12 juin, pour du verre à atténuation à cristaux liquides piloté par l'intelligence artificielle, visant 700 000 ensembles annuels à partir du quatrième trimestre 2026.
- Mars 2026 : Gentex Corporation a dévoilé des plans pour introduire en 2027 un pare-soleil transparent et atténuable afin de réduire l'éblouissement aveuglant causé par les phares des véhicules venant en sens inverse.
Portée du rapport mondial sur le marché des rétroviseurs à atténuation automatique
Le marché des rétroviseurs à atténuation automatique est segmenté par type de produit, fonctionnalité, technologie, application, type de véhicule, type de propulsion, canal de distribution et géographie.
Par type de produit, le marché est segmenté en rétroviseurs électrochromiques, rétroviseurs adaptatifs et rétroviseurs à atténuation manuelle. Par fonctionnalité, le marché est segmenté en rétroviseurs à atténuation automatique connectés et rétroviseurs à atténuation automatique non connectés. Par technologie, le marché est segmenté en atténuation automatique et atténuation manuelle. Par application, le marché est segmenté en rétroviseur intérieur et rétroviseur extérieur. Par type de véhicule, le marché est segmenté en véhicules particuliers, véhicules utilitaires légers et véhicules commerciaux moyens et lourds. Par type de propulsion, le marché est segmenté en moteur à combustion interne, véhicule électrique à batterie (BEV), véhicule électrique hybride (HEV), véhicule électrique hybride rechargeable (PHEV) et véhicule électrique à pile à combustible (FCEV). Par canal de distribution, le marché est segmenté en OEM et marché secondaire. Par géographie, le marché est segmenté en Amérique du Nord (États-Unis, Canada et reste de l'Amérique du Nord), Amérique du Sud (Brésil, Argentine et reste de l'Amérique du Sud), Europe (Royaume-Uni, Allemagne, Espagne, Italie, France, Russie et reste de l'Europe), Asie-Pacifique (Inde, Chine, Japon, Corée du Sud et reste de l'Asie-Pacifique) et Moyen-Orient et Afrique (Émirats arabes unis, Arabie saoudite, Turquie, Égypte, Afrique du Sud et reste du Moyen-Orient et de l'Afrique).
Les prévisions du marché sont fournies en termes de valeur (USD) et de volume (unités).
Aperçu de la segmentation
| Rétroviseurs électrochromes |
| Rétroviseurs adaptatifs |
| Rétroviseurs à atténuation manuelle |
| Rétroviseurs à atténuation automatique connectés |
| Rétroviseurs à atténuation automatique non connectés |
| Atténuation automatique |
| Atténuation manuelle |
| Rétroviseur intérieur |
| Rétroviseur extérieur |
| Véhicules particuliers |
| Véhicules commerciaux légers |
| Véhicules commerciaux moyens et lourds |
| Moteur à combustion interne |
| Véhicule électrique à batterie (VEB) |
| Véhicule électrique hybride (VEH) |
| Véhicule électrique hybride rechargeable (VEHR) |
| Véhicule électrique à pile à combustible (VEPC) |
| OEM |
| Marché secondaire |
| Amérique du Nord | États-Unis |
| Canada | |
| Reste de l'Amérique du Nord | |
| Amérique du Sud | Brésil |
| Argentine | |
| Reste de l'Amérique du Sud | |
| Europe | Royaume-Uni |
| Allemagne | |
| Espagne | |
| Italie | |
| France | |
| Russie | |
| Reste de l'Europe | |
| Asie-Pacifique | Inde |
| Chine | |
| Japon | |
| Corée du Sud | |
| Reste de l'Asie-Pacifique | |
| Moyen-Orient et Afrique | Émirats arabes unis |
| Arabie saoudite | |
| Turquie | |
| Égypte | |
| Afrique du Sud | |
| Reste du Moyen-Orient et de l'Afrique |
| Par type de produit | Rétroviseurs électrochromes | |
| Rétroviseurs adaptatifs | ||
| Rétroviseurs à atténuation manuelle | ||
| Par fonctionnalité | Rétroviseurs à atténuation automatique connectés | |
| Rétroviseurs à atténuation automatique non connectés | ||
| Par technologie | Atténuation automatique | |
| Atténuation manuelle | ||
| Par application | Rétroviseur intérieur | |
| Rétroviseur extérieur | ||
| Par type de véhicule | Véhicules particuliers | |
| Véhicules commerciaux légers | ||
| Véhicules commerciaux moyens et lourds | ||
| Par type de propulsion | Moteur à combustion interne | |
| Véhicule électrique à batterie (VEB) | ||
| Véhicule électrique hybride (VEH) | ||
| Véhicule électrique hybride rechargeable (VEHR) | ||
| Véhicule électrique à pile à combustible (VEPC) | ||
| Par canal de distribution | OEM | |
| Marché secondaire | ||
| Par géographie | Amérique du Nord | États-Unis |
| Canada | ||
| Reste de l'Amérique du Nord | ||
| Amérique du Sud | Brésil | |
| Argentine | ||
| Reste de l'Amérique du Sud | ||
| Europe | Royaume-Uni | |
| Allemagne | ||
| Espagne | ||
| Italie | ||
| France | ||
| Russie | ||
| Reste de l'Europe | ||
| Asie-Pacifique | Inde | |
| Chine | ||
| Japon | ||
| Corée du Sud | ||
| Reste de l'Asie-Pacifique | ||
| Moyen-Orient et Afrique | Émirats arabes unis | |
| Arabie saoudite | ||
| Turquie | ||
| Égypte | ||
| Afrique du Sud | ||
| Reste du Moyen-Orient et de l'Afrique | ||
Questions clés auxquelles le rapport répond
Quels sont les facteurs qui stimulent la demande de rétroviseurs à atténuation automatique ?
L'équipement en usine sur davantage de véhicules de milieu de gamme, les fonctions de véhicules connectés et la nécessité de réduire l'éblouissement soutiennent la demande de rétroviseurs à atténuation automatique. Ces facteurs encouragent les constructeurs automobiles à traiter le rétroviseur comme faisant partie d'un package de sécurité et de commodité plus large pour la conduite quotidienne à différents niveaux de prix des véhicules.
Quel type de produit domine la catégorie des rétroviseurs à atténuation automatique ?
Les rétroviseurs électrochromiques ont dominé le chiffre d'affaires par type de produit avec une part de 68,98 % en 2025. Leur utilisation établie en usine et leur fonction éprouvée de réduction de l'éblouissement soutiennent leur position dans de nombreux programmes de véhicules particuliers et commerciaux dans le monde entier.
Quel type de véhicule génère la plus grande demande de rétroviseurs à atténuation automatique ?
Les véhicules particuliers représentaient le plus grand segment par type de véhicule avec une part de 74,15 % en 2025. La large gamme de modèles de véhicules particuliers permet aux fabricants d'étendre les fonctions de rétroviseur sur plusieurs finitions, carrosseries, régions et préférences des clients.
Pourquoi les véhicules électriques à batterie sont-ils importants pour les fournisseurs de rétroviseurs ?
Les véhicules électriques à batterie constituent le segment de propulsion à la croissance la plus rapide avec un CAGR de 8,34 % jusqu'en 2031 et peuvent soutenir des conceptions de rétroviseurs avancées. Leur développement accorde une plus grande attention à l'efficacité des véhicules, aux interfaces numériques, à la différenciation des fonctionnalités et aux systèmes électroniques intégrés dans les nouveaux programmes de modèles.