
Tamaño y Participación del Mercado de Fabricación de Textiles Técnicos en Asia-Pacífico
Visión General del Mercado
| Período de Estudio | 2021 - 2032 |
|---|---|
| Período de Datos Pronosticados | 2027 - 2032 |
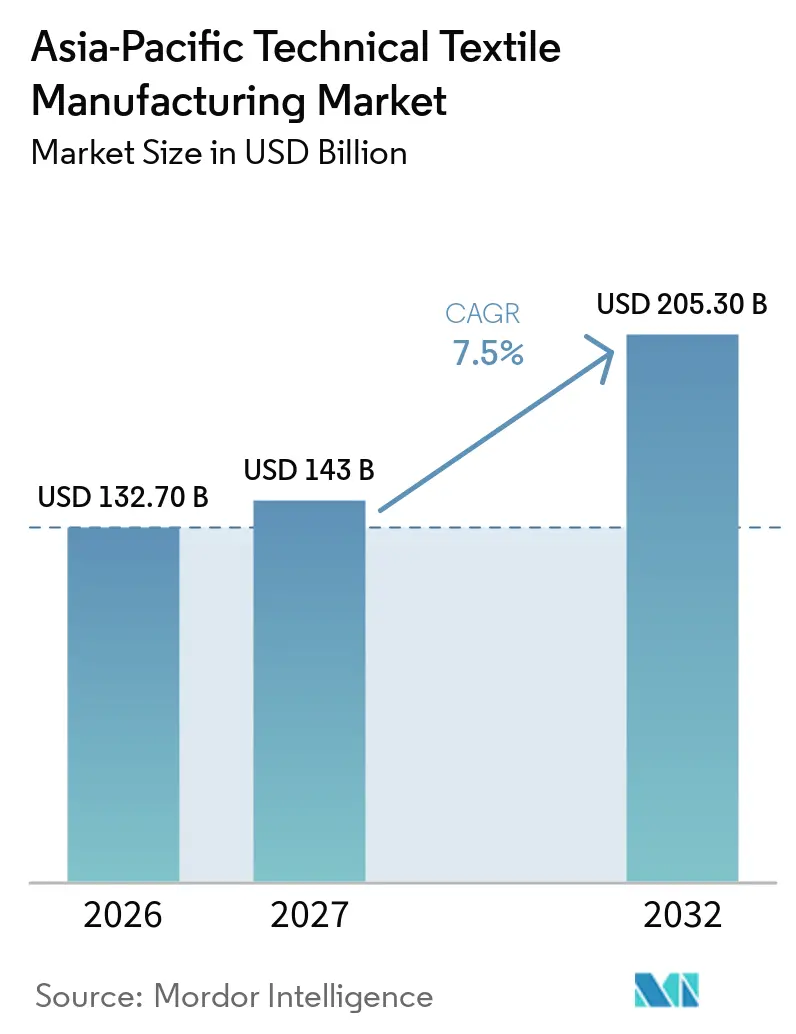
| Tamaño del mercado en el año base (2026) | 132.70 Mil millones de dólares |
| Tamaño del Mercado (2027) | 143 Mil millones de dólares |
| Tamaño del Mercado (2032) | 205.30 Mil millones de dólares |
| Tasa de crecimiento (2027 - 2032) | 7.50 % |
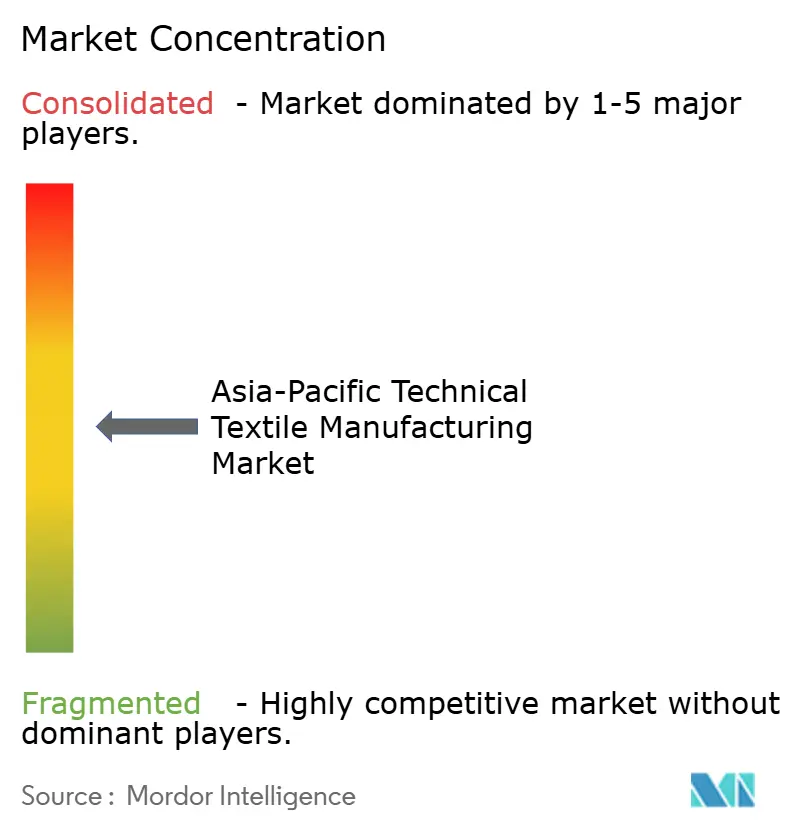
| Concentración del Mercado | Medio |
Jugadores principales *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial Imagen © Mordor Intelligence. El uso requiere atribución según CC BY 4.0. | |
Análisis del Mercado de Fabricación de Textiles Técnicos en Asia-Pacífico por Mordor Intelligence
Se proyecta que el tamaño del Mercado de Fabricación de Textiles Técnicos en Asia-Pacífico sea de 132,70 mil millones de USD en 2026, 143 mil millones de USD en 2027, y alcance los 205,30 mil millones de USD en 2032, creciendo a una CAGR del 7,5% de 2027 a 2032.
El mercado de Asia-Pacífico se beneficia de la creciente adopción de textiles técnicos de alto rendimiento en aplicaciones automotrices, industriales, de construcción y médicas. Los fabricantes invierten cada vez más en telas no tejidas especializadas, textiles recubiertos y materiales de refuerzo compuesto para satisfacer los requisitos de resistencia térmica, durabilidad, reducción de peso y eficiencia de filtración. La expansión de la fabricación de vehículos eléctricos está creando oportunidades para barreras resistentes a las llamas, aislamiento de baterías y materiales acústicos, mientras que el desarrollo de infraestructura apoya la demanda de geotextiles, membranas de techado y telas de refuerzo. Al mismo tiempo, las empresas están diversificando las redes de abastecimiento y producción en India y el Sudeste Asiático para mejorar la resiliencia de la cadena de suministro y reducir la dependencia de centros de fabricación concentrados. Sin embargo, las diferencias en estándares técnicos, los altos requisitos de inversión para equipos de procesamiento avanzado y los precios fluctuantes de los polímeros continúan influyendo en la economía de producción. Los proveedores que fortalezcan la I+D específica por aplicación, establezcan asociaciones a largo plazo con fabricantes de equipos originales y mejoren las capacidades de materiales sostenibles probablemente obtendrán una ventaja competitiva a medida que la demanda se desplace hacia soluciones de textiles técnicos de mayor valor.
Conclusiones Clave del Informe
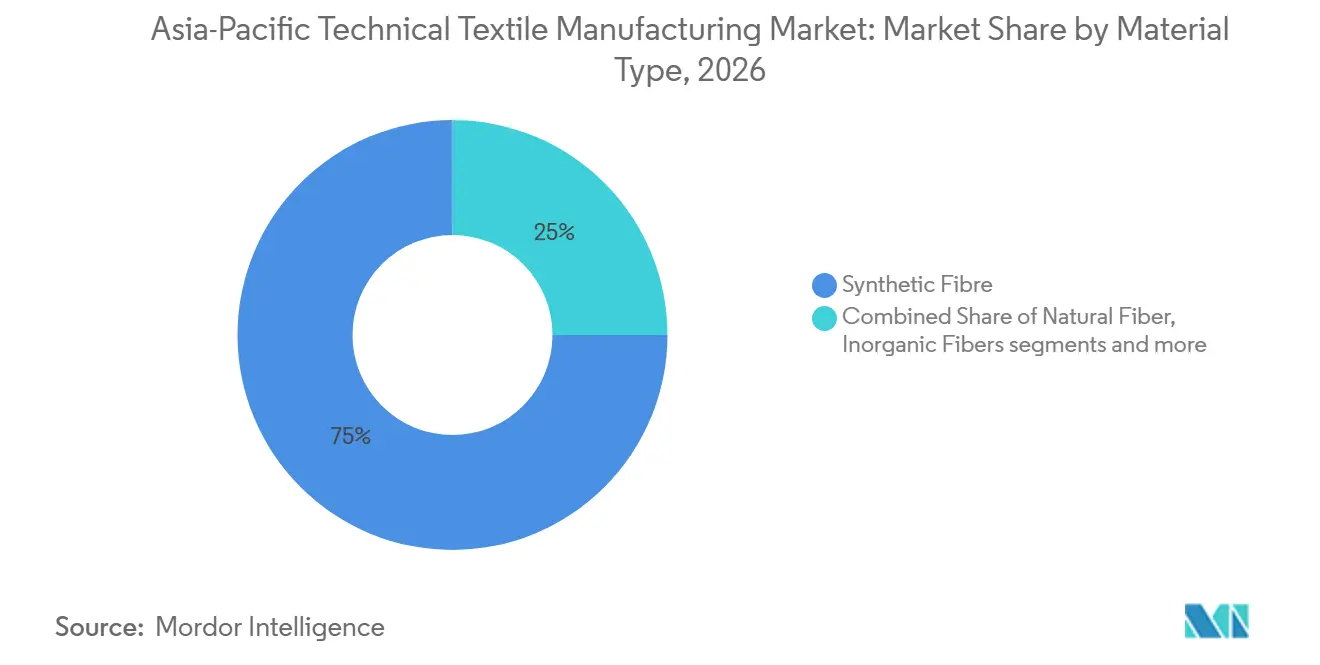
- Por tipo de material, la fibra sintética representó el 75% de la participación del mercado de fabricación de textiles técnicos en Asia-Pacífico en 2026, mientras que se prevé que las fibras regeneradas y otras fibras especiales crezcan a una CAGR del 8,5% hasta 2032.
- Por forma y estructura, los textiles técnicos no tejidos representaron el 40% del tamaño del mercado de fabricación de textiles técnicos en Asia-Pacífico en 2026 y se prevé que se expandan a una CAGR del 8,0% hasta 2032.
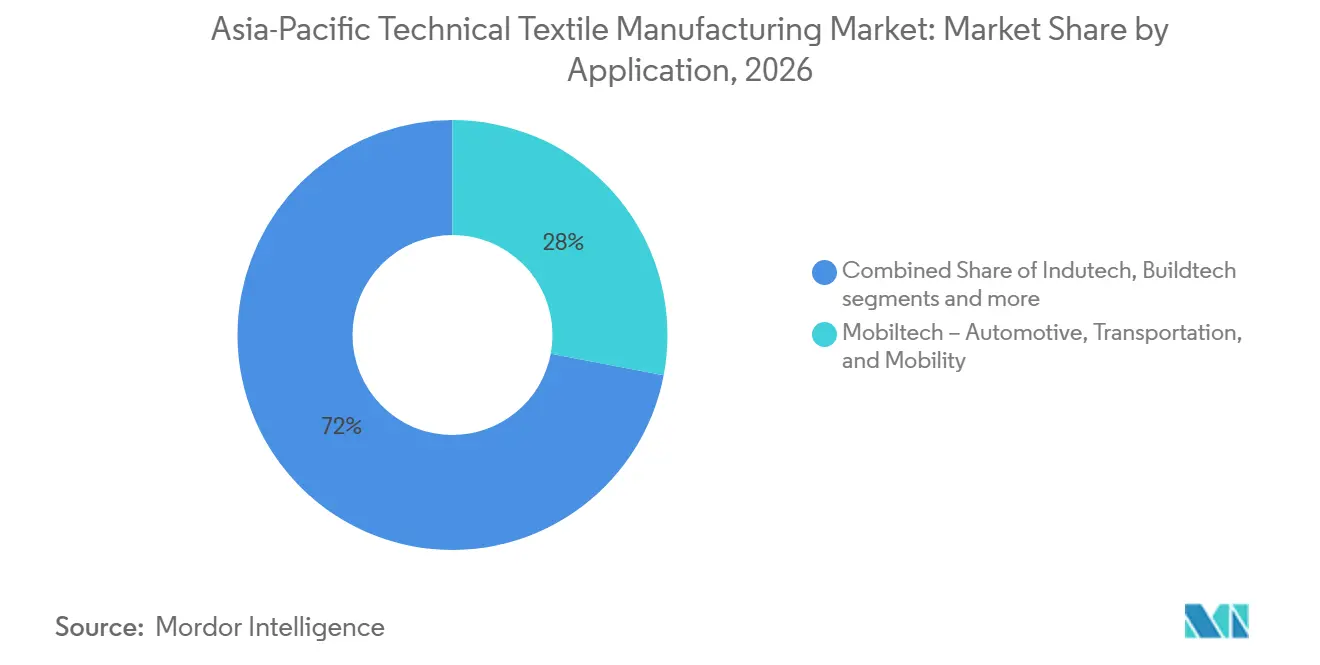
- Por aplicación, Mobiltech representó el 28% de los ingresos en 2026 y se prevé que registre la CAGR más alta del 9,0% hasta 2032.
- Por geografía, China representó el 58% de la producción regional en 2026, mientras que se prevé que India crezca a una CAGR del 9,0% hasta 2032.
Nota: Las cifras de mercado de este informe se basan en el marco de estimación propietario de Mordor Intelligence, que combina nueve meses de datos reales con proyecciones del cuarto trimestre para el año base 2026.
Tendencias e Información del Mercado de Fabricación de Textiles Técnicos en Asia-Pacífico
Análisis del Impacto de los Impulsores*
| Impulsor | (~) % de Impacto en el Pronóstico de CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Reducción de Peso Automotriz y Sistemas Térmico-Acústicos para Vehículos Eléctricos | +1.8% | China, Japón, Corea del Sur, India | Corto plazo (≤ 2 años) |
| Inversión en Infraestructura, Geotecnia y Resiliencia Climática | +1.5% | China, India, Indonesia, Vietnam, Filipinas | Mediano plazo (2-4 años) |
| Expansión de Capacidad Médica, de Higiene y Filtración | +1.2% | Asia-Pacífico, concentrado en China, India y el Sudeste Asiático | Mediano plazo (2-4 años) |
| Diversificación de Fabricación China-Plus-One | +0.9% | India, Vietnam, Tailandia, Indonesia | Mediano plazo (2-4 años) |
| Sustitución de Textiles Técnicos e I+D Respaldados por el Gobierno | +0.7% | India, China, Vietnam | Largo plazo (≥ 4 años) |
| Trazabilidad Digital y Calificación de Fibras Recicladas | +0.4% | Exportadores de Asia-Pacífico a mercados de la UE, China e India | Largo plazo (≥ 4 años) |
| Fuente: Mordor Intelligence | |||
Reducción de Peso Automotriz y Sistemas Térmico-Acústicos para Vehículos Eléctricos
El mercado de fabricación de textiles técnicos en Asia-Pacífico se beneficia de la mayor intensidad de materiales de las plataformas de vehículos eléctricos de batería. Estos vehículos utilizan capas adicionales de gestión térmica, barreras de aislamiento de baterías, materiales de amortiguación acústica y componentes de blindaje electromagnético. Los vehículos eléctricos de batería utilizan entre 10 y 15 kilogramos de tela no tejida, en comparación con los 8-12 kilogramos de un vehículo de combustión interna comparable. Asia-Pacífico produjo entre 48 y 50 millones de vehículos ligeros en 2025, con China aportando más de 26 millones de unidades. El programa Honda 0 Series y el concepto Integrated Cabin 2030 de Toyota Boshoku muestran cómo los programas de vehículos están trasladando los textiles de aplicaciones de acabado hacia componentes funcionales de múltiples sistemas.
Inversión en Infraestructura, Geotecnia y Resiliencia Climática
El gasto en infraestructura apoya una demanda constante de geotextiles, compuestos de drenaje y telas de control de erosión en el mercado de fabricación de textiles técnicos en Asia-Pacífico. El 14.º Plan Quinquenal de China dirige recursos hacia infraestructura de transporte, resiliencia urbana ante inundaciones y proyectos de recuperación costera. La asociación industrial identifica más de 150 mil millones de USD en gasto en 2025 para proyectos chinos de carreteras y ferrocarriles de alta velocidad que utilizan geotextiles para la estabilización de subrasante y drenaje. El Plan Nacional de Infraestructura de India tiene como objetivo más de 1,4 billones de USD en inversión acumulada hasta 2030, apoyando la demanda de textiles de refuerzo del suelo para carreteras y ferrocarriles. Indonesia, Vietnam y Filipinas están invirtiendo en autopistas, puertos y mejoras de drenaje urbano. Las especificaciones de adquisición en zonas propensas a inundaciones favorecen cada vez más los productos con rendimiento documentado a largo plazo, lo que eleva el estándar para los proveedores que compiten más allá del precio.
Expansión de Capacidad Médica, de Higiene y Filtración
Las aplicaciones médicas, de higiene y filtración están ampliando la demanda de textiles técnicos especializados en Asia-Pacífico, respaldadas por la inversión en infraestructura sanitaria, los requisitos de control de infecciones y la fabricación farmacéutica. La capacidad reportada de 1,863 millones de toneladas de meltblown, spunbond y spunlace en el Sudeste Asiático en 2025, junto con una utilización del 66,9%, indica una base de producción en crecimiento con margen para mejorar la absorción de capacidad. La demanda de paños quirúrgicos antimicrobianos, materiales avanzados para el cuidado de heridas y medios de filtración de alta eficiencia está alentando a los fabricantes a avanzar hacia productos de mayor valor con requisitos de rendimiento y calidad más estrictos. Las exportaciones de textiles médicos de Vietnam reportadas en más de 2,96 mil millones de USD en 2025 también destacan oportunidades para integrar la fabricación regional con las cadenas de suministro internacionales de atención médica, respaldadas por el acceso comercial bajo el CPTPP y el EVFTA. En Japón, la decisión de Asahi Kasei en agosto de 2025 de construir una nueva instalación de hilado de fibra hueca para filtros de eliminación de virus Planova demuestra además la inversión en materiales de filtración especializados para la producción biofarmacéutica. Estos desarrollos favorecen a los fabricantes con procesos de producción validados, calidad de producto consistente y capacidades en tecnologías avanzadas de fibra, aunque el cumplimiento normativo, los plazos de calificación y los costos de inversión pueden limitar la entrada de proveedores más pequeños.[1]
Diversificación de Fabricación China-Plus-One
La presión de la política comercial está fomentando adiciones de capacidad fuera de China y está remodelando el mercado de fabricación de textiles técnicos en Asia-Pacífico. Kolon Industries anunció una inversión de 70 mil millones de KRW (48,57 mil millones de USD) en una planta integrada de tela para airbags en Ciudad Ho Chi Minh que abarca tejido, procesamiento y recubrimiento. Hyosung TNC recibió aprobación para una instalación de bio-spandex de 730 millones de USD en Vietnam que integra la fabricación de bio-butanodiol y bio-spandex. Freudenberg Performance Materials amplió su operación en Chennai en 2025, añadiendo líneas para entretelas de algodón y poliéster previamente abastecidas desde China. TWE Group inició la construcción de una instalación de no tejidos en Bhopal con espacio para hasta 6 líneas de higiene. Estas inversiones indican que la actividad de calificación se está desplazando con la capacidad de fabricación, en lugar de limitarse a la producción de productos básicos.
Análisis del Impacto de las Restricciones*
| Restricción | (~) % de Impacto en el Pronóstico de CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Costos Volátiles de Insumos de Polímeros, Energía y Fibras Especiales | -2.0% | Asia-Pacífico, especialmente India, China y el Sudeste Asiático | Corto plazo (≤ 2 años) |
| Alto Costo de Calificación y Largos Ciclos de Aprobación de Clientes | -1.4% | Exportadores de Asia-Pacífico que atienden a fabricantes de equipos originales automotrices, médicos y de defensa | Mediano plazo (2-4 años) |
| Gasto de Capital en Descarga Cero de Líquidos y Cumplimiento de Carbono | -0.9% | India, China, Indonesia, Vietnam | Mediano plazo (2-4 años) |
| Escasez de Ingenieros de Procesos, Operadores de Telares y Talento en Pruebas | -0.7% | Vietnam, India, ASEAN | Largo plazo (≥ 4 años) |
| Fuente: Mordor Intelligence | |||
Costos Volátiles de Insumos de Polímeros, Energía y Fibras Especiales
El poliéster es un canal importante a través del cual los cambios en el precio del petróleo afectan al mercado de fabricación de textiles técnicos en Asia-Pacífico. El poliéster representó el 59% de la producción mundial de fibras en 2025, lo que deja muchas cadenas de suministro textiles regionales expuestas a los costos del paraxileno, el ácido tereftálico purificado y el monoetilenglicol.[2] Según informes de asociaciones industriales, las interrupciones en los flujos de productos petrolíferos a través del Estrecho de Ormuz han aumentado la incertidumbre para estas materias primas. El inventario chino de monoetilenglicol cayó un 4% semana a semana en marzo de 2026, añadiendo dificultades para los productores de no tejidos e hilados que planifican la producción. Los productores de nylon enfrentan un problema similar porque la polimerización requiere insumos de energía sustanciales. Los contratos automotrices e de infraestructura de ciclo largo limitan la capacidad de los proveedores de trasladar los aumentos abruptos a los clientes.
Alto Costo de Calificación y Largos Ciclos de Aprobación de Clientes
Los requisitos de calificación restringen la entrada a los segmentos premium del mercado de fabricación de textiles técnicos en Asia-Pacífico. Los programas automotrices que utilizan los estándares IATF 16949 y VDA requieren validación de rendimiento térmico, vibración, inflamabilidad y durabilidad a largo plazo. La asociación industrial señala que la aprobación puede tardar entre 18 y 36 meses antes de que un proveedor sea añadido a una lista de proveedores aprobados. La Organización Asiática de Productividad identificó una discrepancia entre la capacidad de formación y los requisitos prácticos para pruebas avanzadas en el sector textil y de confección de Vietnam.[3] La Organización Internacional del Trabajo informó que los trabajadores capacitados satisfacen el 40% de las necesidades del sector textil de Vietnam, retrasando tanto las pruebas como el aumento de la producción. Los productos médicos también requieren evaluación de conformidad con la norma ISO 13485, y la capacidad subutilizada puede persistir entre 1 y 3 años después de la puesta en marcha.
*Nuestras previsiones consideran los impactos de impulsores y restricciones como direccionales, no aditivos. Las previsiones de impacto reflejan el crecimiento base, los efectos de mezcla y las interacciones entre variables.
Análisis de Segmentos
Por Tipo de Material: El Dominio de los Polímeros se Desplaza a Medida que Escalan las Alternativas Circulares
La fibra sintética representó el 75% de la participación del mercado de fabricación de textiles técnicos en Asia-Pacífico en 2026. El poliéster, el polipropileno y la poliamida se benefician de sistemas de procesamiento establecidos en China, India, Corea del Sur y Tailandia. El poliéster sirve para telas de cuerda de neumáticos, hilados industriales, medios de filtración y sustratos no tejidos. La poliamida y el nylon se utilizan en cinturones de seguridad, cojines de airbags y cuerdas industriales. El negocio de aramida de Kolon Industries experimentó una recuperación del precio de exportación en 2025 a medida que la demanda mundial creció un 5% con la expansión de las redes 5G. El polipropileno sigue siendo importante para los geotextiles y los no tejidos de higiene porque proporciona resistencia química y menores costos de procesamiento. El polietileno de ultra alto peso molecular está ganando uso en materiales de protección resistentes a cortes y cuerdas marinas.
Se prevé que las fibras regeneradas y otras fibras especiales crezcan a una CAGR del 8,5% de 2027 a 2032, la tasa más alta entre las categorías de materiales. Esta parte del mercado de fabricación de textiles técnicos en Asia-Pacífico responde a la creciente demanda de cadenas de suministro de materiales trazables y circulares. Grasim Industries introdujo Raysileco en agosto de 2025 como un hilo de filamento de viscosa trazable utilizando la tecnología TextileGenesis Fibercoin. Las fibras inorgánicas, incluidas las de carbono, vidrio y basalto, mantienen roles de alto valor en compuestos aeroespaciales, de energía eólica y de construcción. Toray Advanced Materials Korea completó una expansión de fibra PPS en 2025, añadiendo capacidad de material de alta temperatura para usos automotrices y electrónicos. Las fibras naturales y las fibras especiales conductoras continúan sirviendo a aplicaciones más específicas. Los geotextiles a base de yute se utilizan donde los proyectos indios especifican biodegradabilidad. La selección de materiales, por lo tanto, combina cada vez más el rendimiento mecánico, el costo, el tratamiento regulatorio y la capacidad de demostrar contenido reciclado o renovable. Los productores con operaciones integradas de polímero, fibra y tela están mejor posicionados para controlar la calidad a lo largo de esa cadena.
Nota: Las participaciones de todos los segmentos individuales están disponibles con la compra del informe


Por Forma y Estructura: Los No Tejidos Impulsan el Crecimiento tanto en Volumen como en Valor
Los textiles técnicos no tejidos capturaron el 40% del tamaño del mercado de fabricación de textiles técnicos en Asia-Pacífico en 2026 y se prevé que crezcan a una CAGR del 8,0% hasta 2032. Los procesos de spunbond, meltblown, agujeteado y spunlace sirven a productos de higiene desechables, medios de filtración, aislamiento de baterías y refuerzo de geotextiles. Esta variedad permite a los productores abastecer aplicaciones con requisitos de rendimiento sustancialmente diferentes. The LYCRA Company inauguró una instalación en Yinchuan en noviembre de 2025, con una inversión de más de 800 millones de RMB (114,26 millones de USD) y una capacidad inicial de 30.000 toneladas de spandex. La instalación ilustra la inversión continua en insumos de fibras de rendimiento utilizados en diversas formas textiles posteriores.
Spunweb India añadió 2 líneas de spunbond en agosto de 2025, elevando la capacidad del grupo a 39.140 toneladas métricas por año y dirigiendo el suministro hacia aplicaciones de embalaje, agricultura e industriales. Wisdom Group puso en marcha una línea de unión por aire de 4,2 metros en China en 2025 y reportó una capacidad anual de cardado por aire superior a 45.000 toneladas. Los textiles técnicos tejidos mantienen un papel importante en la cuerda de neumáticos, las correas industriales, las geomallas y las telas de filtración tejidas. Su resistencia direccional y estabilidad dimensional siguen siendo difíciles de igualar en algunos usos de alta carga. SRF mantuvo un plan de gasto de capital para el ejercicio fiscal 26 de entre 22.000 y 23.000 millones de INR (244,9 - 256,0 millones de USD) y puso en marcha capacidad de tela para correas y mejoras de máquinas de inmersión en 2025. Los productos tejidos de punto, trenzados, hilados, cordones y mechas apoyan aplicaciones de asientos, compresión médica, marina, compuestos, aeroespacial y recipientes a presión.
Por Aplicación: La Transición hacia Vehículos Eléctricos Acelera la Demanda de Mobiltech
Mobiltech representó el 28% de los ingresos por aplicación en 2026 y se proyecta que crezca a una CAGR del 9,0% hasta 2032. Esta área de aplicación tiene la tasa de pronóstico más alta en el mercado de fabricación de textiles técnicos en Asia-Pacífico. La electrificación de vehículos aumenta la demanda de capas de aislamiento de baterías no tejidas, revestimientos acústicos de techo, forro de protección térmica y materiales de asientos diseñados para la gestión pasiva de energía. Los requisitos reflejan condiciones de ruido, vibración y temperatura que difieren de las de los vehículos convencionales. Los programas de reducción de peso de los fabricantes de equipos originales añaden otra vía para aumentar el uso de textiles. Los proveedores de materiales deben cumplir exigentes requisitos de calificación antes de poder participar en estos programas.
Indutech es el segundo mayor grupo de uso final, respaldado por correas industriales, medios de filtración, sustratos de transportadores y sellado mecánico. La expansión manufacturera en toda la ASEAN apoya la demanda de estos textiles de proceso. Buildtech incluye geotextiles, sustratos de techado, membranas de fachada y revestimientos de túneles, y se beneficia de la inversión en transporte y construcción. Medtech tiene los valores unitarios promedio más altos y requiere una inversión sustancial en investigación y desarrollo. Geotech, Protech, Agrotech y Oekotech sirven a la resiliencia climática, la seguridad de los trabajadores, la agricultura, la acuicultura y la remediación ambiental. Packtech, Hometech, Clothtech y Sporttech son individualmente más pequeños, pero colectivamente apoyan la demanda de no tejidos e hilados especiales. Su contribución ayuda a los proveedores a equilibrar la exposición a programas más grandes de automoción, construcción y atención médica. La diversidad de estas aplicaciones también favorece a los fabricantes con capacidad de proceso flexible y una amplia base de calificación de productos.
Nota: Las participaciones de todos los segmentos individuales están disponibles con la compra del informe
Análisis Geográfico
China representó el 58% de la participación del mercado de fabricación de textiles técnicos en Asia-Pacífico en 2026. Su posición se basa en el suministro integrado de polímeros, la infraestructura de fabricación a gran escala y la proximidad a los principales mercados automotrices y de construcción. El 14.º Plan Quinquenal de China trata los textiles técnicos como una prioridad de materiales avanzados y apoya la demanda a través de proyectos de infraestructura. Yanpai Filtration Technology ordenó 2 líneas de agujeteado de alto rendimiento en diciembre de 2025, con puesta en marcha prevista para el tercer trimestre de 2026. La línea de unión por aire de Wisdom Group también refleja inversión en capacidad de proceso. Estos proyectos sugieren que los productores chinos compiten en tecnología e integración, más que solo en costo laboral.
Se prevé que India crezca a una CAGR del 9,0% de 2027 a 2032, la tasa más rápida entre las geografías. El Esquema PLI para Textiles tuvo 32 solicitantes de textiles técnicos, con compromisos de 15.681 crore de INR (1.745,3 millones de USD) y una facturación proyectada de 90.422 crore de INR (10,1 mil millones de USD) a febrero de 2026. El programa cubrió 113 unidades en desarrollo en 17 estados y 1 territorio de la unión. La Misión Nacional de Textiles Técnicos asignó 177 millones de USD en 168 proyectos de investigación y desarrollo en fibra de carbono, aramida y geosintéticos de alto rendimiento. Japón y Corea del Sur siguen siendo importantes centros de fabricación de alto valor. Toray Advanced Materials Korea amplió la capacidad de meta-aramida a 5.400 toneladas por año, fortaleciendo el suministro regional para materiales de protección resistentes al calor y refuerzo de cables.
Vietnam, Indonesia, Tailandia, Malasia y Filipinas están absorbiendo la inversión en diversificación de la cadena de suministro. Vietnam combina el acceso al CPTPP y al EVFTA, una fuerza laboral textil de 3 millones de personas e inversión en no tejidos técnicos y fibras. La Decisión N.º 1643/QD-TTg de Vietnam tiene como objetivo una reducción del 15% en el consumo de energía textil y una reducción del 20% en el uso de agua para 2030. Indonesia y Tailandia cuentan con cadenas de suministro de textiles industriales establecidas para geotextiles y no tejidos de filtración. Malasia y Filipinas están desarrollando la demanda de textiles médicos a través de ecosistemas farmacéuticos y de dispositivos médicos establecidos. Oceancash Pacific Berhad duplicó su capacidad de no tejidos a 16.000 toneladas por año hasta 2025, apuntando a la demanda de equipos de protección personal y medios de higiene.
Panorama Competitivo
El mercado de fabricación de textiles técnicos en Asia-Pacífico exhibe un nivel medio de concentración de mercado. Toray, Teijin y Asahi Kasei mantienen posiciones sólidas en categorías de fibras de alto valor, filtración y materiales de ingeniería. Sus ventajas incluyen relaciones duraderas con los clientes, investigación técnica y la capacidad de cumplir con exigentes requisitos de rendimiento. Teijin lanzó productos de aramida y fibra de carbono conformes con el Pasaporte Digital de Producto en abril de 2025 utilizando la tecnología de trazabilidad Circularise. La decisión de la instalación Planova de Asahi Kasei es otro ejemplo de inversión en aplicaciones reguladas de alto valor. Estas acciones conectan la innovación de materiales con la trazabilidad y la calificación de clientes.
Los proveedores coreanos están expandiendo su huella de producción regional a través de materiales especiales. Hyosung TNC está construyendo una posición de bio-spandex en Vietnam, mientras que Kolon Industries está integrando la producción de tela para airbags en el mismo país. Empresas indias como SRF, Garware Technical Fibres y Strata Geosystems están construyendo posiciones domésticas y de exportación en cuerda de neumáticos, redes de acuicultura y geosintéticos. Los productores chinos de nivel medio están utilizando la integración vertical y la automatización para mejorar su posición competitiva. La instalación de Yinchuan de The LYCRA Company y las inversiones en agujeteado de Yanpai demuestran un enfoque en la tecnología de fabricación. Los productores que atienden a clientes automotrices y médicos son evaluados cada vez más en datos de sostenibilidad verificados, además del rendimiento del material. Los pasaportes digitales de producto pueden convertir la trazabilidad de un requisito de cumplimiento en una característica diferenciadora durante las licitaciones de clientes. Los fabricantes del Sudeste Asiático también pueden competir acortando los plazos de entrega regionales para no tejidos de higiene y fibras especiales.
La automatización se está convirtiendo en una respuesta práctica a las limitaciones de calidad, rendimiento y fuerza laboral. Rockwell Automation informó que el 94% de los fabricantes regionales estaban invirtiendo en inteligencia artificial para abordar los desafíos operativos y de fuerza laboral en 2025. Esta tendencia apoya el monitoreo de producción en tiempo real, el control de calidad y la trazabilidad en la producción compleja de textiles técnicos. La oportunidad de mercado es más sólida donde los proveedores regionales pueden calificar materiales de alto rendimiento para clientes de defensa y aeroespacial que actualmente dependen de importaciones. Dicho negocio requiere inversión en pruebas, control de procesos y sistemas de suministro certificados. Los segmentos de volumen estándar siguen siendo más expuestos a la competencia de precios y las fluctuaciones de materias primas. Estas condiciones explican por qué la escala por sí sola no asegura posiciones de liderazgo en el mercado de fabricación de textiles técnicos en Asia-Pacífico. El segmento premium recompensa a las empresas que pueden mantener un rendimiento repetible, documentar el origen de las materias primas y satisfacer largos procesos de aprobación. Los productores estándar aún pueden ganar negocios a través de la seguridad del suministro regional, la disciplina de costos y la entrega confiable. La división entre estos modelos hace que el entorno competitivo sea diverso entre tipos de materiales y grupos de clientes.
Líderes de la Industria de Fabricación de Textiles Técnicos en Asia-Pacífico
-
Toray Industries, Inc.
-
Asahi Kasei Corporation
-
Teijin Limited
-
Toyobo Co., Ltd.
-
Mitsubishi Chemical Group Corporation
- *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial

Desarrollos Recientes de la Industria
- Febrero de 2026: El Ministerio de Textiles de India confirmó 113 unidades de fabricación en desarrollo por parte de 91 empresas del esquema PLI en 17 estados; 84 nuevas propuestas desde las enmiendas de octubre de 2025 prevén 10.789 crore de INR (1.200,8 millones de USD) en inversión y 86.740 nuevos empleos, ampliando la base de producción de textiles técnicos antes de la fecha límite de solicitud de marzo de 2026.
- Octubre de 2025: El Ministerio de Textiles de India notificó enmiendas importantes al Esquema PLI para Textiles, reduciendo a la mitad el umbral mínimo de inversión a 150 crore de INR (16,69 millones de USD) para los solicitantes de la Parte 1, reduciendo el criterio de facturación incremental del 25% al 10%, y extendiendo la fecha límite del portal de solicitudes al 31 de marzo de 2026, para atraer a empresas medianas y pymes.
- Agosto de 2025: Asahi Kasei anunció la construcción de una nueva instalación de hilado para su filtro de fibra hueca de eliminación de virus Planova en respuesta al crecimiento del mercado biofarmacéutico; Planova FG1 se lanzó en 2024 como una variante de alta permeabilidad al agua, y la nueva capacidad aborda la creciente demanda de fabricantes farmacéuticos que requieren medios de filtración conformes con las BPF.
- Noviembre de 2025: The LYCRA Company inauguró oficialmente su mayor instalación de producción de spandex a nivel mundial en Yinchuan, Provincia de Ningxia, China, con una inversión total de más de 800 millones de RMB (114,26 millones de USD) en asociación con Yinchuan Financial Capital Investment Group; la capacidad inicial de 30.000 toneladas está diseñada para escalar a 120.000 toneladas anuales, atendiendo la creciente demanda de fibras elásticas de alto rendimiento en Asia-Pacífico.


Alcance del Informe del Mercado de Fabricación de Textiles Técnicos en Asia-Pacífico
El Informe del Mercado de Fabricación de Textiles Técnicos en Asia-Pacífico está segmentado por Tipo de Material (Fibra Natural, Fibra Sintética y Más), por Forma y Estructura (Textiles Técnicos Tejidos, Textiles Técnicos No Tejidos y Más), por Aplicación (Mobiltech – Automotriz, Transporte y Movilidad, Indutech y Más), y por Geografía (China, India, Japón y Más). Los Pronósticos del Mercado se Proporcionan en Términos de Valor (USD).
| Fibra Natural | Algodón |
| Yute | |
| Otros - Lino, Lana, Cáñamo, Coco, etc. | |
| Fibra Sintética | Poliéster |
| Poliamida / Nylon | |
| Polipropileno | |
| Polietileno / UHMWPE | |
| Aramida y Otras Fibras Sintéticas Especiales | |
| Fibra Regenerada - Viscosa, Lyocell y Modal | |
| Fibras Inorgánicas (Vidrio, Carbono, Basalto, etc.) | |
| Otras (Fibras Metálicas, Conductoras y Otras Fibras Especiales) |
| Hilados Técnicos, Cordones y Mechas |
| Textiles Técnicos Tejidos |
| Textiles Técnicos No Tejidos |
| Textiles Técnicos de Punto |
| Textiles Técnicos Trenzados |
| Otras Estructuras Textiles de Ingeniería |
| Mobiltech - Automotriz, Transporte y Movilidad |
| Indutech - Aplicaciones Industriales y de Fabricación |
| Buildtech - Edificación y Construcción |
| Medtech - Médico e Higiene |
| Protech - Protección Personal y de Bienes |
| Agrotech - Agricultura, Horticultura, Silvicultura y Pesca |
| Geotech - Geotextiles e Ingeniería Civil |
| Packtech - Embalaje y Contención |
| Oekotech - Protección Medioambiental |
| Hometech - Mobiliario, Revestimientos de Suelos y Aplicaciones Técnicas Domésticas |
| Clothtech - Componentes Funcionales para Ropa y Calzado |
| Sporttech - Aplicaciones Deportivas y de Ocio |
| China |
| India |
| Japón |
| Corea del Sur |
| Indonesia |
| Vietnam |
| Tailandia |
| Malasia |
| Filipinas |
| Resto de Asia-Pacífico |
| Por Tipo de Material | Fibra Natural | Algodón |
| Yute | ||
| Otros - Lino, Lana, Cáñamo, Coco, etc. | ||
| Fibra Sintética | Poliéster | |
| Poliamida / Nylon | ||
| Polipropileno | ||
| Polietileno / UHMWPE | ||
| Aramida y Otras Fibras Sintéticas Especiales | ||
| Fibra Regenerada - Viscosa, Lyocell y Modal | ||
| Fibras Inorgánicas (Vidrio, Carbono, Basalto, etc.) | ||
| Otras (Fibras Metálicas, Conductoras y Otras Fibras Especiales) | ||
| Por Forma y Estructura | Hilados Técnicos, Cordones y Mechas | |
| Textiles Técnicos Tejidos | ||
| Textiles Técnicos No Tejidos | ||
| Textiles Técnicos de Punto | ||
| Textiles Técnicos Trenzados | ||
| Otras Estructuras Textiles de Ingeniería | ||
| Por Aplicación | Mobiltech - Automotriz, Transporte y Movilidad | |
| Indutech - Aplicaciones Industriales y de Fabricación | ||
| Buildtech - Edificación y Construcción | ||
| Medtech - Médico e Higiene | ||
| Protech - Protección Personal y de Bienes | ||
| Agrotech - Agricultura, Horticultura, Silvicultura y Pesca | ||
| Geotech - Geotextiles e Ingeniería Civil | ||
| Packtech - Embalaje y Contención | ||
| Oekotech - Protección Medioambiental | ||
| Hometech - Mobiliario, Revestimientos de Suelos y Aplicaciones Técnicas Domésticas | ||
| Clothtech - Componentes Funcionales para Ropa y Calzado | ||
| Sporttech - Aplicaciones Deportivas y de Ocio | ||
| Por Geografía | China | |
| India | ||
| Japón | ||
| Corea del Sur | ||
| Indonesia | ||
| Vietnam | ||
| Tailandia | ||
| Malasia | ||
| Filipinas | ||
| Resto de Asia-Pacífico | ||


Preguntas Clave Respondidas en el Informe
¿Cuál es la tasa de crecimiento esperada para la fabricación de textiles técnicos en Asia-Pacífico hasta 2032?
Se prevé que el mercado de fabricación de textiles técnicos en Asia-Pacífico crezca a una CAGR del 7,5% de 2027 a 2032 y alcance los 205,3 mil millones de USD. Esta perspectiva refleja la electrificación de vehículos, la demanda de infraestructura, las necesidades de filtración y la inversión en cadenas de suministro regionales.
¿Qué categoría de material lidera la demanda regional?
La fibra sintética lidera con una participación del 75% en 2026, respaldada por sistemas de procesamiento establecidos de poliéster, polipropileno y poliamida. Las fibras regeneradas y especiales tienen la perspectiva más rápida con una CAGR del 8,5% hasta 2032.
¿Qué forma textil crece más rápido en Asia-Pacífico?
Los textiles técnicos no tejidos son la forma más grande con una participación del 40% en 2026 y la de más rápido crecimiento con una CAGR del 8,0% hasta 2032. Su rango de usos incluye productos de higiene, filtración, geotextiles y aislamiento de vehículos.
¿Por qué es importante la electrificación de vehículos para los proveedores de textiles técnicos?
Los vehículos eléctricos de batería requieren materiales adicionales de aislamiento, gestión térmica, acústica y blindaje. Entre 10 y 15 kilogramos de tela no tejida por vehículo eléctrico de batería, en comparación con los 8-12 kilogramos de un vehículo convencional.
¿Qué país tiene el pronóstico de crecimiento más rápido hasta 2032?
Se prevé que India crezca a una CAGR del 9,0%, impulsada por la inversión del Esquema PLI y la Misión Nacional de Textiles Técnicos.
¿Qué limita la expansión en el suministro regional de textiles técnicos?
La volatilidad de las materias primas, los largos ciclos de aprobación de clientes, la inversión en cumplimiento normativo y las brechas en habilidades de proceso y pruebas son las principales restricciones. Estas barreras son más desafiantes para los proveedores que ingresan a aplicaciones automotrices, médicas y otras altamente reguladas en el mercado de fabricación de textiles técnicos en Asia-Pacífico.


 Sus datos están seguros y nunca se venden ni se comparten.
