
Taille et Part du Marché de la Fabrication de Textiles Techniques en Chine
VUE D’ENSEMBLE DU MARCHÉ
| Période d'étude | 2021 - 2032 |
|---|---|
| Période de Données Prévisionnelles | 2027 - 2032 |
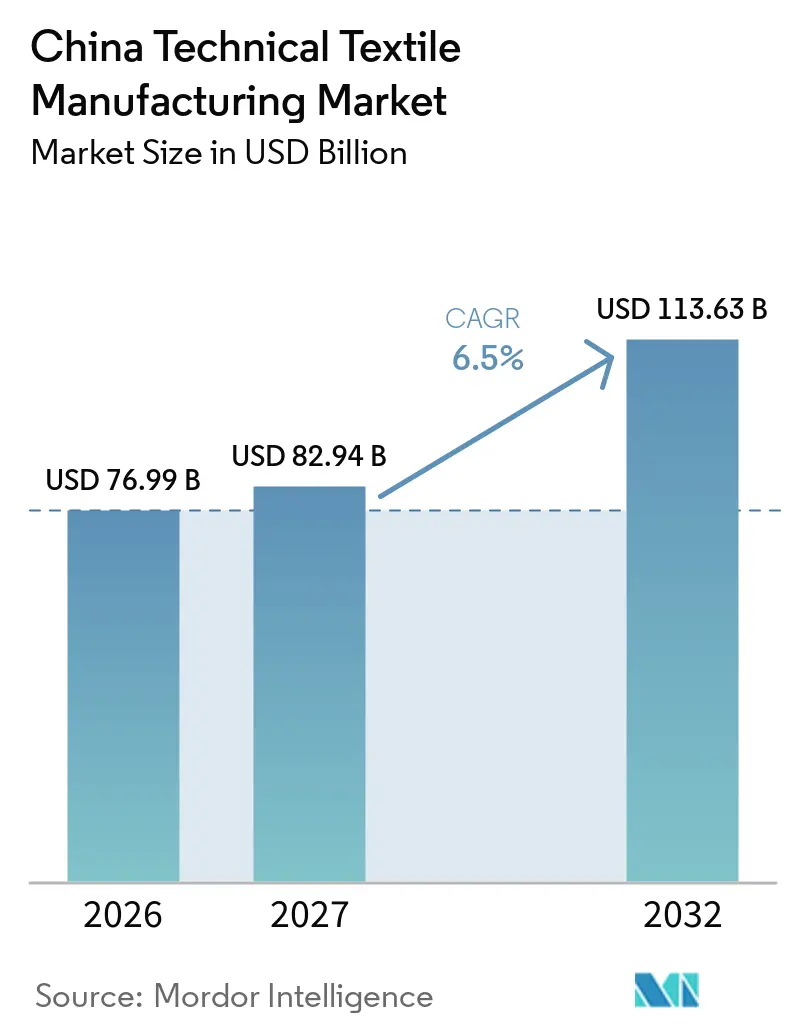
| Taille du marché de l'année de base (2026) | 76.99 Milliards de dollars |
| Taille du Marché (2027) | 82.94 Milliards de dollars |
| Taille du Marché (2032) | 113.63 Milliards de dollars |
| Taux de croissance (2027 - 2032) | 6.50 % |
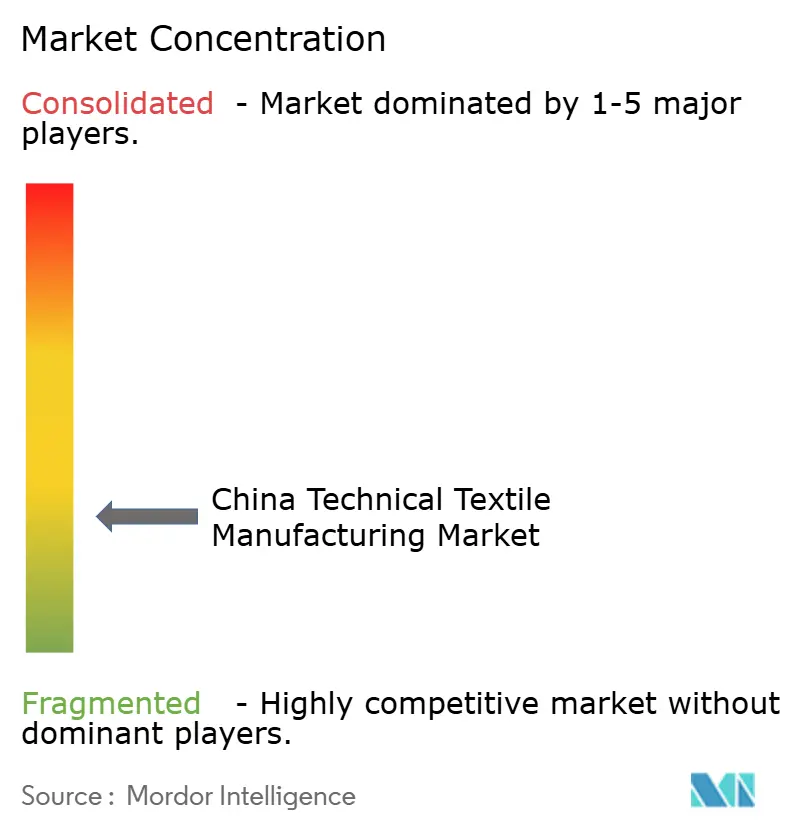
| Concentration du Marché | Faible |
Acteurs majeurs *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier Image © Mordor Intelligence. La réutilisation nécessite une attribution sous CC BY 4.0. | |
Analyse du Marché de la Fabrication de Textiles Techniques en Chine par Mordor Intelligence
La taille du Marché de la Fabrication de Textiles Techniques en Chine devrait s'étendre de 76,99 milliards USD en 2026 et 82,94 milliards USD en 2027 à 113,63 milliards USD d'ici 2032, enregistrant un CAGR de 6,5 % entre 2027 et 2032.
Le marché de la fabrication de textiles techniques en Chine est façonné par la demande des véhicules à nouvelle énergie, des soins de santé, de l'hygiène, des infrastructures et des applications environnementales. Des spécifications plus élevées pour l'isolation des batteries, la filtration, les vêtements de protection et les matériaux géotechniques font évoluer la demande vers des produits nécessitant une certification et des performances constantes. Ce changement offre aux fabricants intégrés une voie plus claire pour défendre leurs marges que les producteurs de non-tissés conventionnels et de fils synthétiques standard. Dans le même temps, la surcapacité, la volatilité des prix des polymères et les barrières commerciales continuent de peser sur les fournisseurs orientés vers les produits de base. La demande à l'exportation des économies de l'Initiative Ceinture et Route offre un débouché à certains producteurs, bien que les applications médicales, aérospatiales et de défense à haute spécification nécessitent encore de longs cycles de qualification.
Points Clés du Rapport
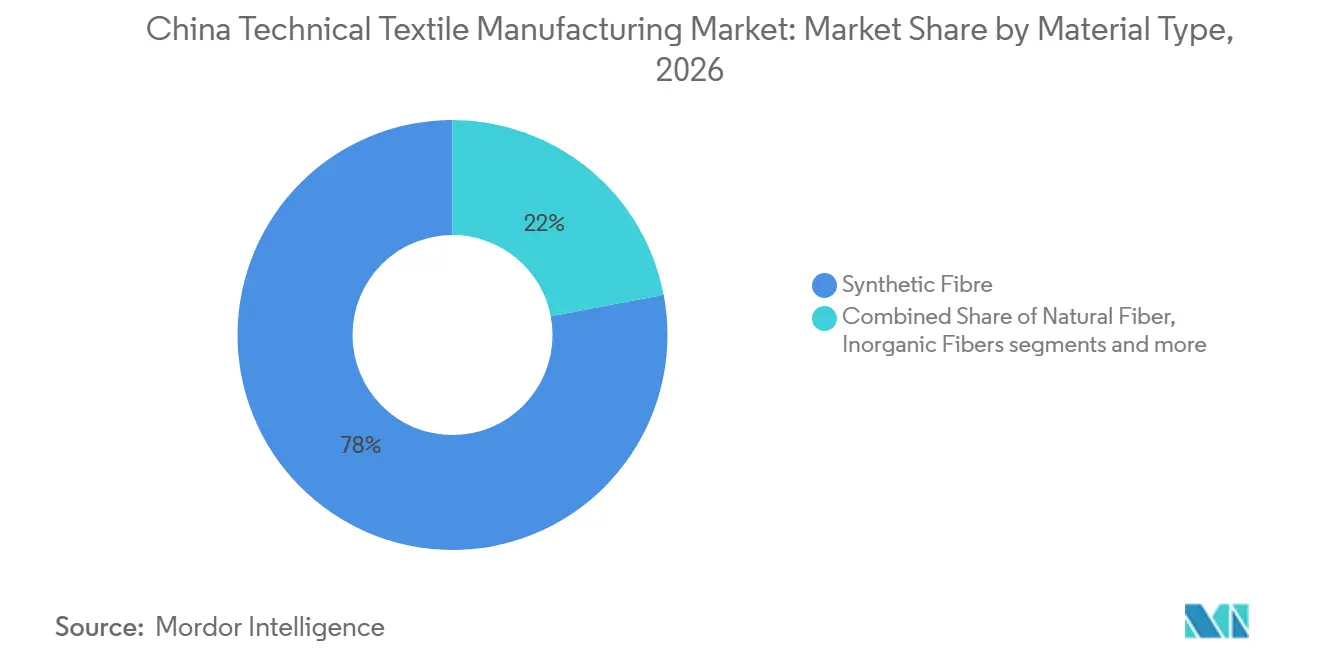
- Par type de matériau, la fibre synthétique détenait 78 % de la part du marché de la fabrication de textiles techniques en Chine en 2026, tandis que les fibres régénérées et autres fibres devraient se développer à un CAGR de 7,4 % jusqu'en 2032.
- Par forme et structure, les textiles techniques non tissés représentaient 44 % de la taille du marché de la fabrication de textiles techniques en Chine en 2026 et devraient croître à un CAGR de 6,9 % jusqu'en 2032.
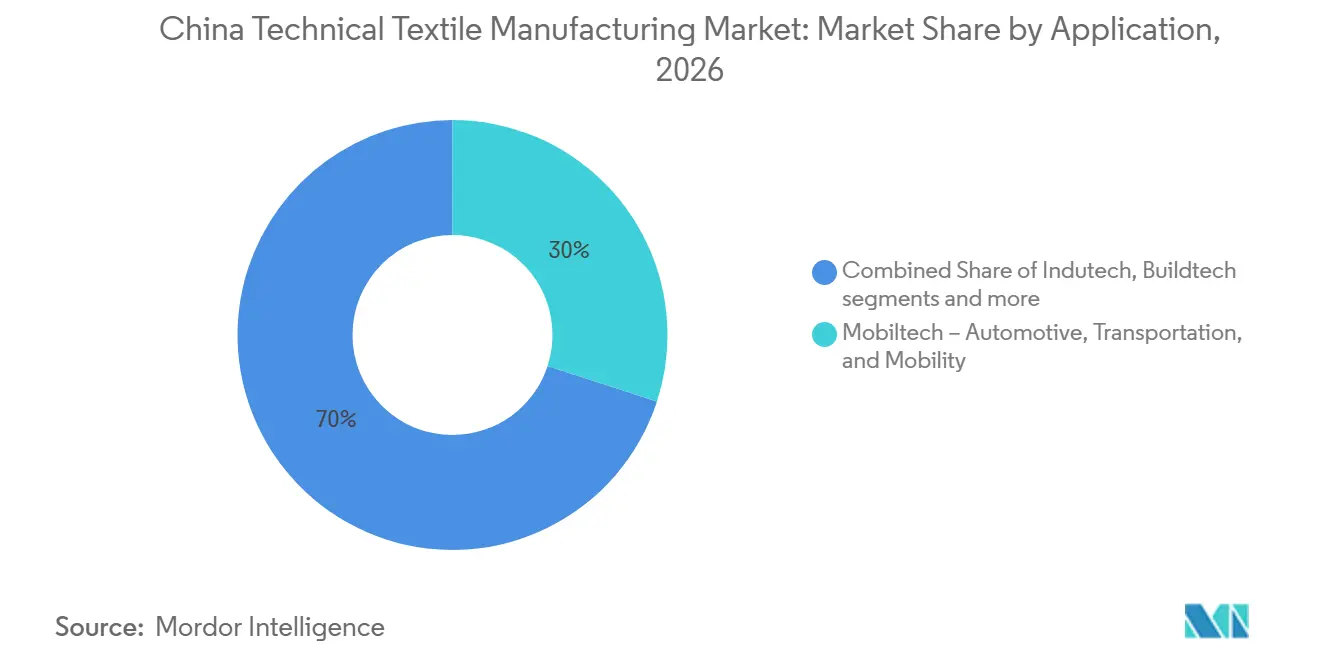
- Par application, le mobiltech détenait 30 % de la part du marché de la fabrication de textiles techniques en Chine en 2026 et devrait croître à un CAGR de 8,5 % jusqu'en 2032.
Remarque : Les chiffres du marché présentés dans ce rapport reposent sur le cadre d'estimation exclusif de Mordor Intelligence, qui combine neuf mois de données réelles avec les projections du quatrième trimestre pour l'année de référence 2026.
Tendances et Perspectives du Marché de la Fabrication de Textiles Techniques en Chine
Analyse de l'Impact des Moteurs*
| Moteur | (~) % d'Impact sur les Prévisions de CAGR | Pertinence Géographique | Horizon Temporel de l'Impact |
|---|---|---|---|
| Demande en Matériaux pour Véhicules à Nouvelle Énergie, Batteries et Mobilité | +1.5% | National, avec des gains principaux dans les pôles de véhicules à nouvelle énergie du Guangdong, du Jiangsu, de l'Anhui et du Sichuan | Court terme (≤ 2 ans) |
| Modernisation des Infrastructures et Demande Géotechnique | +1.2% | National, concentré dans les corridors d'infrastructure du centre, de l'ouest et des zones côtières. | Moyen terme (2-4 ans) |
| Expansion des Non-Tissés Médicaux, d'Hygiène et de Santé | +1% | National, plus fort au Jiangsu, Zhejiang, Fujian et Shandong | Court terme (≤ 2 ans) |
| Compétitivité à l'Export et Chaînes d'Approvisionnement Intégrées de la Fibre à l'Article | +0.8% | Provinces côtières, notamment Jiangsu, Zhejiang, Guangdong et Fujian, avec des retombées vers les bases de relocalisation en ASEAN | Moyen terme (2-4 ans) |
| Substitution Nationale des Matériaux Techniques à Haute Spécification Importés | +0.6% | National, piloté par les pôles de fabrication du Jiangsu, du Zhejiang et du Shandong | Long terme (≥ 4 ans) |
| Traçabilité Numérique et Personnalisation en Petites Séries pour les Acheteurs Industriels | +0.4% | National, avec des gains précoces dans les provinces côtières orientées vers l'exportation | Long terme (≥ 4 ans) |
| Source: Mordor Intelligence | |||
Demande en Matériaux pour Véhicules à Nouvelle Énergie, Batteries et Mobilité
L'expansion des véhicules à nouvelle énergie en Chine accroît à la fois le volume et les exigences de performance pour les textiles techniques. Les matériaux utilisés dans les blocs-batteries nécessitent une protection thermique, une isolation, une séparation, un contrôle acoustique et des performances structurelles légères. Le marché de la fabrication de textiles techniques en Chine en bénéficie, car les constructeurs automobiles requièrent davantage de contenu en matériaux dans les véhicules électriques que dans les véhicules conventionnels. Les constructeurs automobiles accordent également plus d'attention aux matériaux traçables et aux informations cohérentes sur le cycle de vie. Le papier d'isolation en aramide domestique peut offrir un avantage de coût par rapport aux alternatives importées. L'opportunité reste donc la plus forte pour les fournisseurs capables de qualifier des produits de qualité batterie et de documenter leurs performances matérielles.
Modernisation des Infrastructures et Demande Géotechnique
Les transports, la gestion de l'eau et la construction urbaine continuent de soutenir la demande de géotextiles et de matériaux connexes. La première année du 15e Plan Quinquennal est 2026, maintenant le cadre politique pour les investissements dans les routes, le rail à grande vitesse, la lutte contre les inondations et le drainage municipal. L'Association Chinoise des Textiles Industriels a rapporté que la demande de produits d'essuyage, de produits de support automobile et d'applications éoliennes a chacune augmenté de plus de 10 % en 2025. Le marché de la fabrication de textiles techniques en Chine peut bénéficier d'exigences d'approvisionnement plus élevées pour les géocomposites durables et certifiés. Plus de 1 200 producteurs opèrent dans les matériaux de construction géotechnique, ce qui maintient une concurrence intense sur les prix pour les produits standard. Les fournisseurs qui répondent aux exigences de produits recyclables ou biosourcés peuvent être mieux positionnés à mesure que les acheteurs d'infrastructures relèvent leurs normes matérielles.
Expansion des Non-Tissés Médicaux, d'Hygiène et de Santé
Les non-tissés médicaux et d'hygiène sont moins exposés à la pression sur les prix qui affecte de nombreuses qualités industrielles. Les données du Bureau National des Statistiques ont montré que la production de tissus non tissés a augmenté de 8,9 % d'une année sur l'autre au premier trimestre 2025, soutenue par la demande de soins de santé.[1] L'approbation de plus de 2 400 projets hospitaliers entre 2023 et 2025 indique une demande continue pour les champs opératoires, les blouses, les emballages de stérilisation et les substrats pour soins des plaies, bien que ce décompte historique ne soit pas utilisé comme nouvelle prévision. Le marché de la fabrication de textiles techniques en Chine dispose également d'une base adressable plus large pour les consommables premium à mesure que la réforme des soins de santé progresse. La norme d'évaluation fonctionnelle T/CNHAW 0017-2025 a été publiée en octobre 2025 et relève les attentes de performance pour les textiles de santé. Cela favorise les producteurs capables de distinguer les produits de qualité clinique des matériaux à usage général.
Compétitivité à l'Export et Chaînes d'Approvisionnement Intégrées de la Fibre à l'Article
La production intégrée de la fibre aux articles finis reste un avantage majeur pour les fournisseurs chinois. Cette structure peut raccourcir les délais de livraison et réduire le coût de coordination du fil, du tissu, du revêtement, de la conversion et de la livraison finale. Les exportations de textiles techniques vers l'Union Européenne ont augmenté de 3,8 %, les exportations vers l'Amérique Latine ont progressé de 5,3 %, et les exportations vers l'Afrique ont crû de 11,6 % en 2025, même si les expéditions vers l'Amérique du Nord ont subi une pression tarifaire. Les exportations vers les économies de l'Initiative Ceinture et Route ont atteint 23,43 milliards USD en 2025, soit 60,7 % des exportations du secteur, en hausse de 4,2 % d'une année sur l'autre. Le marché de la fabrication de textiles techniques en Chine peut utiliser la demande de l'Asie du Sud-Est, de l'Asie Centrale, du Moyen-Orient et de l'Afrique pour soutenir les ventes d'infrastructures, d'hygiène et de filtration. L'usine de câbles pour pneus de Zhejiang Hailide au Vietnam montre comment une capacité à l'étranger peut aider les fournisseurs à répondre à la demande automobile régionale via une base de production locale.
Analyse de l'Impact des Contraintes*
| Contrainte | (~) % d'Impact sur les Prévisions de CAGR | Pertinence Géographique | Horizon Temporel de l'Impact |
|---|---|---|---|
| Surcapacité et Compression des Marges dans les Non-Tissés de Base | -1.2% | National, plus aigu dans les pôles de non-tissés de base du Shandong, du Jiangsu et du Zhejiang | Court terme (≤ 2 ans) |
| Volatilité des Coûts des Intrants en Polymères, Énergie et Produits Chimiques | -0.9% | National, amplifié dans les régions de production à forte intensité de polypropylène et de polyester. | Court terme (≤ 2 ans) |
| Droits de Douane à l'Export, Fragmentation des Échanges et Coûts de Conformité | -0.7% | Provinces côtières exportatrices, avec des retombées sur les chaînes d'approvisionnement orientées vers l'Amérique du Nord | Moyen terme (2-4 ans) |
| Cycles de Qualification Inégaux pour les Applications à Haute Spécification | -0.5% | National, plus aigu pour les chaînes d'approvisionnement médicales, aérospatiales et de défense | Long terme (≥ 4 ans) |
| Source: Mordor Intelligence | |||
Surcapacité et Compression des Marges dans les Non-Tissés de Base
Les non-tissés de base présentent le risque de marge le plus élevé sur le marché de la fabrication de textiles techniques en Chine. Les données du Bureau National des Statistiques ont montré que les bénéfices dans le secteur textile chinois ont chuté de 12 % en 2025. Les données d'enquête de l'Association Chinoise des Textiles Industriels ont établi les marges opérationnelles du secteur à 4,1 % en 2025, en baisse de 0,2 point de pourcentage par rapport à 2024, tandis que le chiffre d'affaires et le bénéfice total des entreprises dépassant la taille désignée ont reculé de 2,4 % et 7 %. Plus de 700 000 tonnes de capacité de non-tissés ont été contractées en 2025, dont 140 lignes à aiguilleter et 70 lignes de filage-liage ou soufflage en fusion. Seulement 36 % des entreprises interrogées fonctionnaient à plus de 80 % d'utilisation, tandis que l'utilisation moyenne était de 73,5 %. Cet environnement favorise la consolidation et rend les applications différenciées plus importantes pour maintenir la rentabilité.
Volatilité des Coûts des Intrants en Polymères, Énergie et Produits Chimiques
Les coûts des polymères et de l'énergie peuvent réduire les marges lorsque les prix augmentent et peuvent aggraver la suroffre lorsque les prix restent faibles. Les données du Bureau National des Statistiques ont montré que le matériau de tréfilage en polypropylène est passé de 7 290 CNY (1 041,2 USD) par tonne métrique début avril 2025 à 6 115 CNY (873,4 USD) par tonne métrique fin décembre 2025. L'indice des prix à la production industrielle a enregistré une baisse moyenne de 2,7 % d'une année sur l'autre de janvier à octobre 2025. Les rapports de l'Association Chinoise des Fibres Chimiques ont montré que le chiffre d'affaires du secteur des fibres chimiques a reculé de 7,31 % en 2025, avec un bénéfice du polyester en baisse de 18,72 % et un bénéfice du nylon en baisse de 37,64 %.[2] Les groupes intégrés peuvent gérer l'exposition aux matières premières plus efficacement que les transformateurs indépendants. La plupart des producteurs restent néanmoins exposés aux variations des marchés des polymères et des écarts de transformation.
*Nos prévisions considèrent les impacts des moteurs et des contraintes comme directionnels et non additifs. Les prévisions d'impact reflètent la croissance de référence, les effets de composition et les interactions entre variables.
Analyse des Segments
Par Type de Matériau : Les Fibres Synthétiques Dominent, Tandis que les Fibres Spéciales Croissent Plus Vite
La fibre synthétique représentait 78 % de la valeur du secteur en 2026. Elle constitue la base volumique pour le polyester, le polyamide, l'UHMWPE, les fibres inorganiques et d'autres matériaux de performance utilisés dans le transport, la protection, la construction, l'aérospatiale et la filtration. Le marché de la fabrication de textiles techniques en Chine continue de dépendre des matériaux synthétiques pour l'échelle, tandis que les exigences de certification séparent de plus en plus les produits spécialisés des qualités standard. Le polyamide et l'UHMWPE gagnent en importance là où les applications de protection et de défense nécessitent des performances vérifiées.
Les fibres régénérées et autres fibres constituent la catégorie de matériaux à la croissance la plus rapide, avec un CAGR prévu de 7,4 % jusqu'en 2032. Ce groupe comprend le Lyocell, les fibres biosourcées, les intrants recyclés et d'autres alternatives spéciales pouvant répondre aux exigences de durabilité et de traçabilité. Les données de l'Association Chinoise des Fibres Chimiques ont montré que les bénéfices des fibres chimiques biosourcées ont augmenté de 88,28 % en 2025. Les programmes d'évaluation des usines vertes et de circularité encouragent les producteurs orientés vers l'exportation à utiliser des intrants traçables et d'origine biologique, en particulier pour les acheteurs étrangers exigeants. Les fibres synthétiques resteront essentielles pour de nombreuses utilisations finales, mais les fournisseurs qui combinent performance, matières premières documentées et qualité constante ont une proposition plus solide.

Par Forme et Structure : Les Non-Tissés Dominent Tandis que les Produits de Renforcement Conservent une Valeur Stratégique
Les textiles techniques non tissés détenaient 44 % de la taille du marché de la fabrication de textiles techniques en Chine en 2026 et devraient croître à un CAGR de 6,9 % jusqu'en 2032. Leur utilisation couvre l'hygiène, les produits médicaux, la filtration, les composants automobiles et les géotextiles, leur conférant une base de demande exceptionnellement large. Les lignes de filage-liage, de soufflage en fusion, d'aiguilleter et de liage hydraulique servent différentes utilisations finales et permettent aux producteurs d'ajuster leur gamme de produits. Cette flexibilité n'élimine pas le risque de surcapacité dans les qualités de non-tissés de base. Les producteurs disposant de produits qualifiés pour le médical, la filtration, les batteries ou d'autres applications ont une base de tarification plus solide que les entreprises axées sur les matériaux standard.
Les rapports du Bureau National des Statistiques ont montré que la production de tissu de câble a augmenté de 3,8 % au cours des 5 premiers mois de 2026. L'intégration verticale du filage au tissage et au trempage est importante dans l'industrie chinoise de fabrication de textiles techniques, car la cohérence du produit affecte la qualification des clients. Les textiles techniques tissés servent des applications exigeantes telles que le renforcement par géogrille et la protection balistique, où la cohérence des performances est centrale dans la sélection des fournisseurs. La classification des produits et les exigences d'approvisionnement font de la capacité de conformité un point de différenciation clé entre les fournisseurs.
Par Application : Le Mobiltech Mène la Croissance Tandis que les Autres Applications Stabilisent la Demande
Le mobiltech détenait 30 % de la valeur du secteur en 2026 et devrait se développer à un CAGR de 8,5 % jusqu'en 2032. Les véhicules électriques nécessitent davantage de non-tissés et de matériaux spécialisés pour l'isolation des batteries, les barrières thermiques, les couches acoustiques et les structures légères. L'application combine une production croissante de véhicules avec un contenu plus important en textiles techniques par véhicule. Le marché de la fabrication de textiles techniques en Chine est également soutenu par le Medtech et le Geotech, qui bénéficient de la capacité hospitalière, de la demande d'hygiène et des investissements en infrastructures. Le Buildtech, l'Industech, le Protech et l'Oekotech forment une large couche intermédiaire de demande pour la filtration, les vêtements de protection et la dépollution environnementale.
L'Agrotech, le Packtech, le Hometech, le Clothtech et le Sporttech sont des domaines d'application plus petits mais stables. Les finitions fonctionnelles, la durabilité, les caractéristiques de sécurité et la personnalisation peuvent créer un pouvoir de tarification sélectif dans ces catégories. Les fournisseurs doivent aligner leurs décisions d'investissement sur les exigences spécifiques aux applications plutôt que de dépendre d'ajouts de capacité généraux. Les applications médicales, aérospatiales et de défense peuvent offrir des marges plus élevées mais nécessitent des cycles de validation plus longs, ce qui peut retarder la croissance pour les nouveaux entrants. Cette différence sépare l'expansion axée sur la capacité de la croissance axée sur la qualification sur l'ensemble du marché de la fabrication de textiles techniques en Chine.
Analyse Géographique
Le pôle côtier oriental, piloté par le Jiangsu, le Zhejiang et le Fujian, est la principale base de fabrication du marché de la fabrication de textiles techniques en Chine. Au sein du marché de la fabrication de textiles techniques en Chine, la concentration des entreprises aide les fournisseurs côtiers à coordonner la production de fibres, la conversion, les tests, la logistique d'exportation et l'accès aux chaînes d'approvisionnement à haute spécification. Hengli Group a signé un accord de projet de 12 milliards CNY (1,7 milliard USD) à Wujiang, Suzhou, en février 2026 pour un pôle de fabrication avancée comprenant une capacité de 500 000 tonnes de fibres polyester haute performance et un siège de R&D.[3] Les producteurs du Zhejiang font progresser l'industrialisation des fibres LCP et PPS pour l'électronique haute fréquence et les usages industriels spéciaux, où l'approvisionnement national peut réduire la dépendance aux matériaux importés. Des ports tels que Ningbo-Zhoushan et Shanghai renforcent les liens avec les marchés d'exportation, les clients automobiles et les acheteurs d'électronique, aidant les fournisseurs à combiner la demande nationale avec les ventes internationales.
La Chine du Nord, incluant le Shandong, le Hebei et Tianjin, est une base majeure pour les médias de filtration, les géotextiles industriels, les non-tissés et les vêtements de protection. Les exportations de textiles techniques vers l'Afrique ont augmenté de 11,6 % en 2025, créant des conditions de demande adaptées aux capacités géotextiles et de filtration de la région. La zone industrielle de matériaux propres de Tianjin TEDA soutient une capacité de filtration avancée et l'accès aux projets d'infrastructure du nord, où la livraison locale et le support technique peuvent être déterminants dans les appels d'offres. La région dispose également d'une capacité substantielle de non-tissés de base, ce qui accroît son exposition à la pression sur les marges lorsque l'utilisation baisse. Les producteurs qui répondent à des spécifications de filtration et de protection plus élevées peuvent réduire leur dépendance à la concurrence par les prix et améliorer leur accès aux clients spécialisés.
Les provinces du centre et du sud-ouest, notamment le Hubei, le Sichuan, Chongqing et l'Anhui, émergent comme des centres de production secondaires. Leur position à proximité des pôles de véhicules à nouvelle énergie relie les fournisseurs régionaux à la demande en matériaux pour batteries et mobilité, notamment l'isolation, le renforcement et les produits non tissés connexes. Des coûts de main-d'œuvre et d'énergie plus bas peuvent soutenir la production intérieure, tandis que la demande locale peut réduire la dépendance aux voies de transport côtières et raccourcir les distances de livraison. Ce déplacement régional est cohérent avec l'accent du 15e Plan Quinquennal sur le développement coordonné et peut réduire la concentration logistique à mesure que les réseaux d'approvisionnement automobile se développent.
Paysage Concurrentiel
Le marché de la fabrication de textiles techniques en Chine présente un faible niveau de concentration. Les grandes entreprises nationales à opérations intégrées sont en concurrence dans la fibre polyester, le fil industriel, le câble pour pneus et les matériaux spéciaux, tandis que les fabricants plus petits se concurrencent souvent par les prix dans les qualités standard. Jiangsu Hengli Chemical Fiber dispose d'une capacité annuelle de 600 000 tonnes de fibres polyester. Zhejiang Hailide New Material est un autre participant national important dans le fil industriel, le câble pour pneus et les spécifications spéciales. Le contraste entre ces groupes montre pourquoi la qualification technique et l'intégration verticale deviennent plus importantes que la seule capacité.
L'investissement de 12 milliards CNY (1,7 milliard USD) de Hengli Group à Wujiang en février 2026 est un mouvement notable vers une capacité à haute spécification et à forte intensité de capital. L'usine de tissu de câble pour pneus de Zhejiang Hailide de 52 millions USD à Tay Ninh, au Vietnam, est entrée en phase d'installation et de mise en service des équipements en 2026, soutenant son plan de servir les clients automobiles d'Asie du Sud-Est et de préserver une option d'origine conforme pour les ventes à destination des États-Unis. Les fabricants internationaux tels que Toray Industries, Freudenberg Group, Asahi Kasei, Ahlstrom, Berry Global et DuPont maintiennent des opérations en Chine dans la filtration, l'automobile et les non-tissés médicaux, où la production locale peut raccourcir les chaînes d'approvisionnement. DuPont a posé la première pierre d'une usine de lubrifiants spéciaux MOLYKOTE à Zhangjiagang en novembre 2025, ce qui soutient les chaînes de valeur de fabrication avancée en Chine. Les actions de portefeuille d'Ahlstrom en 2025 ont mis l'accent sur la filtration, les sciences de la vie et les matériaux de protection, avec une pertinence pour la demande de non-tissés industriels et médicaux.
La capacité de qualification reste la principale ligne de démarcation concurrentielle dans les chaînes d'approvisionnement aérospatiales, de dispositifs médicaux et de défense. Les importations de matériaux techniques à haute spécification ont augmenté de 3,8 % pour atteindre 5,51 milliards USD en 2025, montrant une dépendance étrangère persistante dans les produits qualifiés cliniquement et de qualité aérospatiale. Les fournisseurs nationaux cherchent à combler ces lacunes grâce au développement de fibres spéciales, aux brevets, aux commandes pilotes et aux investissements en R&D, mais la validation par les clients peut prendre du temps. Cela favorise les producteurs établis capables de financer le développement, les tests et les travaux de qualification répétés avant le début des ventes en volume.
Leaders du Secteur de la Fabrication de Textiles Techniques en Chine
-
Jiangsu Hengli Chemical Fiber Co., Ltd.
-
Zhejiang Hailide New Material Co., Ltd.
-
Shanghai Shenda Co., Ltd.
-
Zhejiang Unifull Industrial Fibre Co., Ltd.
-
Shandong Helon Polytex Chemical Fibre Co., Ltd.
- *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier
Développements Récents du Secteur
- Février 2026 : Hengli Group a signé un accord de 12 milliards CNY (1,7 milliard USD) pour le Pôle Industriel de Fabrication Intelligente Avancée Hengli à Wujiang, Suzhou, comprenant une base de fibres polyester haute performance de 500 000 tonnes, une base de R&D et de fabrication de générateurs marins haut de gamme, et un siège de R&D. L'investissement consolide le leadership technique de Hengli dans la fabrication de polyester haut de gamme tout en établissant une capacité nationale dans les composants de qualité marine.
- Novembre 2025 : DuPont a tenu une cérémonie de pose de première pierre pour une usine de fabrication de lubrifiants spéciaux MOLYKOTE à Zhangjiagang, dans la province du Jiangsu, visant un démarrage opérationnel début 2027. L'investissement soutient la demande croissante de lubrifiants avancés dans les secteurs du transport, de l'industrie, de l'énergie et de la fabrication électronique desservis par les chaînes de production de textiles techniques en Chine.
- Octobre 2025 : Ahlstrom a finalisé la cession de son activité Abrasifs et acquis EBF, basée aux États-Unis, pour renforcer sa position dans les laboratoires et les sciences de la vie, financée par la rationalisation du portefeuille. Ce changement reflète un pivot délibéré des médias abrasifs banalisés vers la filtration et les matériaux spéciaux, renforçant les segments Filtration et Sciences de la Vie et Matériaux de Protection d'Ahlstrom avec une pertinence directe pour les marchés de non-tissés industriels et médicaux en Chine.
Périmètre du Rapport sur le Marché de la Fabrication de Textiles Techniques en Chine
Le Rapport sur le Marché de la Fabrication de Textiles Techniques en Chine est Segmenté par Type de Matériau (Fibre Naturelle, Fibre Synthétique, et Plus), par Forme et Structure (Textiles Techniques Tissés, Textiles Techniques Non Tissés, et Plus), et par Application (Mobiltech – Automobile, Transport et Mobilité, Indutech – Applications Industrielles et de Fabrication, et Plus). Les Prévisions du Marché sont Fournies en Termes de Valeur (USD).
| Fibre Naturelle | Coton |
| Jute | |
| Autres – Lin, Laine, Chanvre, Coco, etc. | |
| Fibre Synthétique | Polyester |
| Polyamide / Nylon | |
| Polypropylène | |
| Polyéthylène / UHMWPE | |
| Aramide et Autres Fibres Synthétiques Spéciales | |
| Fibre Régénérée – Viscose, Lyocell et Modal | |
| Fibres Inorganiques (Verre, Carbone, Basalte, etc.) | |
| Autres (Fibres Métalliques, Conductrices et Autres Fibres Spéciales) |
| Textiles Techniques Tissés |
| Textiles Techniques Non Tissés |
| Textiles Techniques Tricotés |
| Textiles Techniques Tressés |
| Autres Structures Textiles Techniques (Fils Techniques, Câbles, Stratifils, etc.) |
| Mobiltech – Automobile, Transport et Mobilité |
| Indutech – Applications Industrielles et de Fabrication |
| Buildtech – Bâtiment et Construction |
| Medtech – Médical et Hygiène |
| Protech – Protection des Personnes et des Biens |
| Agrotech – Agriculture, Horticulture, Sylviculture et Pêche |
| Geotech – Géotextiles et Génie Civil |
| Packtech – Emballage et Conditionnement |
| Oekotech – Protection de l'Environnement |
| Hometech – Mobilier, Revêtements de Sol et Applications Techniques Domestiques |
| Clothtech – Composants Fonctionnels pour Vêtements et Chaussures |
| Sporttech – Applications Sportives et de Loisirs |
| Par Type de Matériau | Fibre Naturelle | Coton |
| Jute | ||
| Autres – Lin, Laine, Chanvre, Coco, etc. | ||
| Fibre Synthétique | Polyester | |
| Polyamide / Nylon | ||
| Polypropylène | ||
| Polyéthylène / UHMWPE | ||
| Aramide et Autres Fibres Synthétiques Spéciales | ||
| Fibre Régénérée – Viscose, Lyocell et Modal | ||
| Fibres Inorganiques (Verre, Carbone, Basalte, etc.) | ||
| Autres (Fibres Métalliques, Conductrices et Autres Fibres Spéciales) | ||
| Par Forme et Structure | Textiles Techniques Tissés | |
| Textiles Techniques Non Tissés | ||
| Textiles Techniques Tricotés | ||
| Textiles Techniques Tressés | ||
| Autres Structures Textiles Techniques (Fils Techniques, Câbles, Stratifils, etc.) | ||
| Par Application | Mobiltech – Automobile, Transport et Mobilité | |
| Indutech – Applications Industrielles et de Fabrication | ||
| Buildtech – Bâtiment et Construction | ||
| Medtech – Médical et Hygiène | ||
| Protech – Protection des Personnes et des Biens | ||
| Agrotech – Agriculture, Horticulture, Sylviculture et Pêche | ||
| Geotech – Géotextiles et Génie Civil | ||
| Packtech – Emballage et Conditionnement | ||
| Oekotech – Protection de l'Environnement | ||
| Hometech – Mobilier, Revêtements de Sol et Applications Techniques Domestiques | ||
| Clothtech – Composants Fonctionnels pour Vêtements et Chaussures | ||
| Sporttech – Applications Sportives et de Loisirs | ||
Questions Clés Répondues dans le Rapport
Quelles sont les prévisions pour la fabrication de textiles techniques en Chine jusqu'en 2032 ?
Le marché de la fabrication de textiles techniques en Chine devrait atteindre 113,63 milliards USD d'ici 2032 contre 76,99 milliards USD en 2026, avec une croissance à un CAGR de 6,5 % de 2027 à 2032. La croissance est liée à la mobilité, au médical, aux infrastructures et aux usages industriels à plus haute valeur ajoutée.
Quelle application présente les meilleures perspectives de croissance en Chine ?
Le mobiltech domine les applications avec une part de 30 % en 2026 et le CAGR prévisionnel le plus élevé de 8,5 % jusqu'en 2032. Les systèmes de batteries pour véhicules électriques, l'isolation, les couches acoustiques et les composants légers soutiennent cette position.
Pourquoi les non-tissés sont-ils importants dans les textiles techniques en Chine ?
Les non-tissés détenaient 44 % de la valeur en 2026 et devraient croître à un CAGR de 6,9 %. Ils servent les applications d'hygiène, médicales, de filtration, automobiles et géotechniques, bien que les qualités standard soient soumises à des pressions de capacité et de prix.
Qu'est-ce qui stimule la demande de fibres spéciales en Chine ?
Les applications pour batteries, les produits médicaux, la filtration, les équipements de protection et les exigences de durabilité accroissent la demande de matériaux spéciaux qualifiés. Les fibres régénérées et autres fibres constituent la catégorie de matériaux à la croissance la plus rapide, avec un CAGR de 7,4 % prévu jusqu'en 2032.
Quels sont les principaux risques auxquels font face les fabricants de textiles techniques en Chine ?
La surcapacité dans les non-tissés de base, la volatilité des coûts des polymères, les droits de douane, les coûts de conformité et les longs cycles de qualification continuent de limiter la rentabilité. En 2025, la marge opérationnelle du secteur était de 4,1 % et l'utilisation moyenne parmi les entreprises interrogées était de 73,5 %.
Quelles régions chinoises sont les plus importantes pour la production ?
Le Jiangsu, le Zhejiang et le Fujian forment le principal pôle côtier, tandis que le Shandong, le Hebei, Tianjin, le Hubei, le Sichuan, Chongqing et l'Anhui sont des centres de production importants ou émergents. Les régions côtières conservent des liens d'exportation plus forts, tandis que les zones intérieures bénéficient de la proximité avec les chaînes d'approvisionnement de la mobilité.