
Taille et Part du Marché de la Fabrication de Textiles Techniques en Inde
VUE D’ENSEMBLE DU MARCHÉ
| Période d'étude | 2021 - 2032 |
|---|---|
| Période de Données Prévisionnelles | 2027 - 2032 |
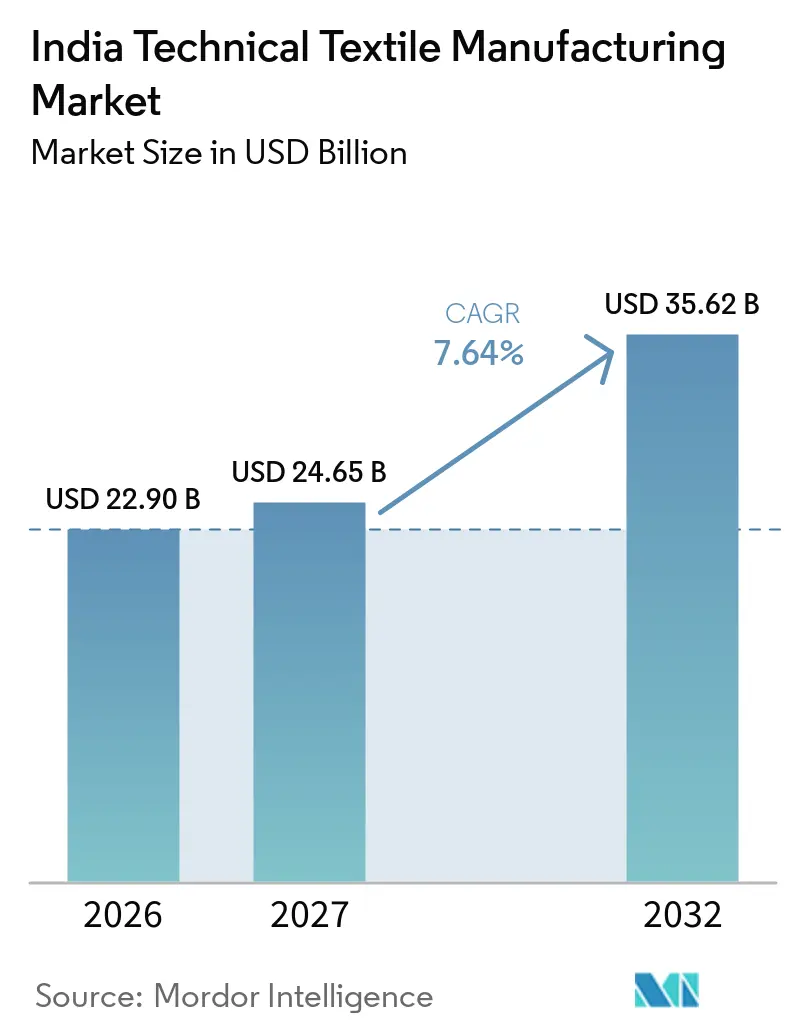
| Taille du marché de l'année de base (2026) | 22.90 Milliards de dollars |
| Taille du Marché (2027) | 24.65 Milliards de dollars |
| Taille du Marché (2032) | 35.62 Milliards de dollars |
| Taux de croissance (2027 - 2032) | 7.64 % |
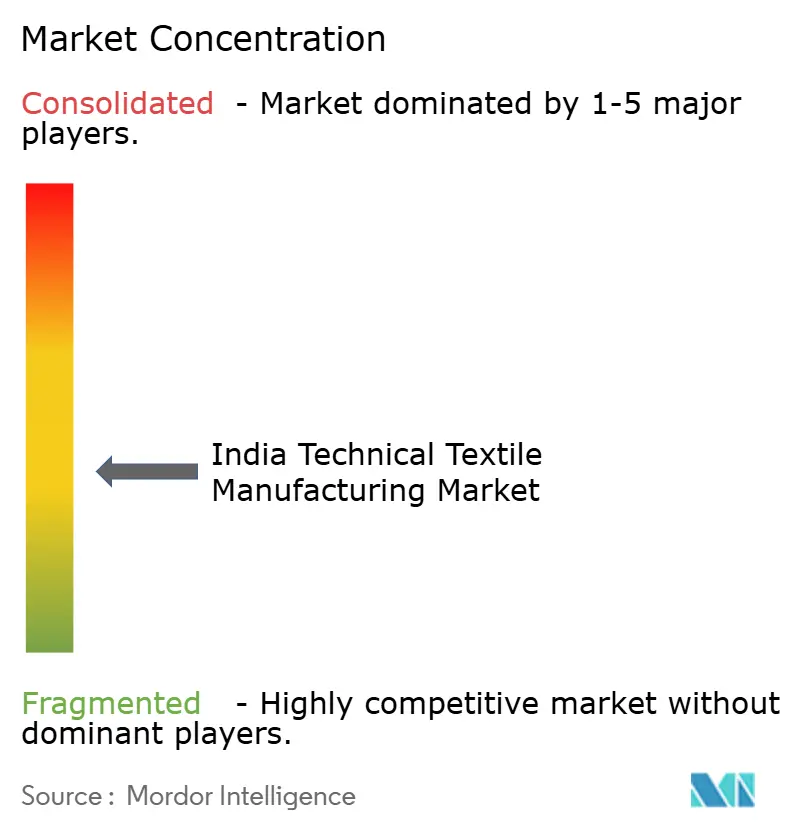
| Concentration du Marché | Moyen |
Acteurs majeurs *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier Image © Mordor Intelligence. La réutilisation nécessite une attribution sous CC BY 4.0. | |
Analyse du Marché de la Fabrication de Textiles Techniques en Inde par Mordor Intelligence
La taille du marché de la fabrication de textiles techniques en Inde devrait augmenter de 22,90 milliards USD en 2026 à 24,65 milliards USD en 2027 et atteindre 35,62 milliards USD d'ici 2032, avec un CAGR de 7,64 % sur la période 2027-2032.
Les achats d'infrastructures, les programmes de fabrication soutenus par le gouvernement et la hausse de la production industrielle soutiennent la demande dans plusieurs utilisations de textiles techniques. La pénétration des textiles techniques en Inde reste comprise entre 5 % et 10 % de la consommation intérieure, contre 30 % à 70 % dans les économies développées, laissant une marge substantielle de substitution dans les utilisations finales nationales. La Mission nationale pour les textiles techniques, prolongée jusqu'en mars 2026 avec une enveloppe approuvée de 1 480 crore INR (164,7 millions USD), soutient la recherche, les notifications d'utilisation obligatoire et le développement des startups. Les normes d'achat rendent les matériaux certifiés plus importants dans les infrastructures publiques, les soins de santé et les applications de protection. L'accès aux exportations dépend également davantage de la traçabilité et de la conformité documentée des produits, ce qui favorise les fabricants capables d'investir dans les tests et les dossiers de produits.
Points Clés du Rapport
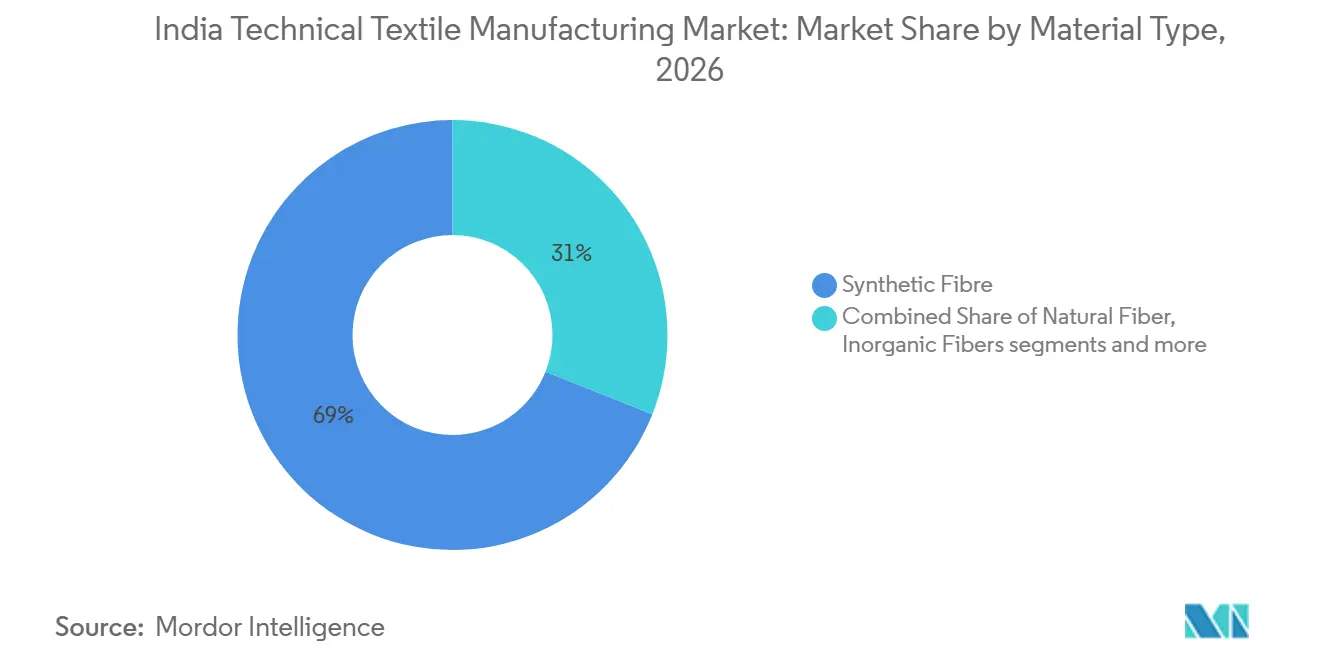
- Par type de matériau, la fibre synthétique détenait 69 % de la part du marché de la fabrication de textiles techniques en Inde en 2026, tandis que les fibres régénérées et autres fibres devraient croître à un CAGR de 8,5 % jusqu'en 2032.
- Par forme et structure, les non-tissés détenaient 35 % de la taille du marché de la fabrication de textiles techniques en Inde en 2026 et devraient croître à un CAGR de 7,9 % jusqu'en 2032.
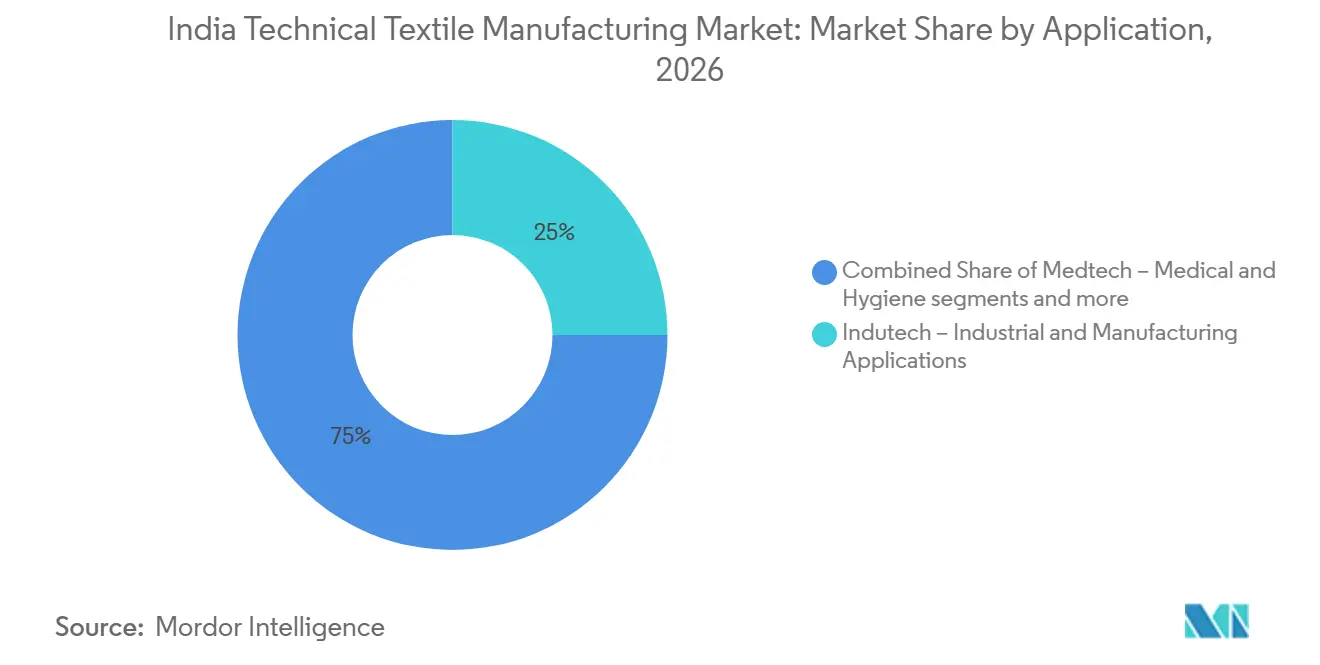
- Par application, Indutech détenait une part de 25 % en 2026, tandis que Medtech devrait croître à un CAGR de 8,1 % jusqu'en 2032.
Remarque : Les chiffres du marché présentés dans ce rapport reposent sur le cadre d'estimation exclusif de Mordor Intelligence, qui combine neuf mois de données réelles avec les projections du quatrième trimestre pour l'année de référence 2026.
Tendances et Perspectives du Marché de la Fabrication de Textiles Techniques en Inde
Analyse de l'Impact des Moteurs*
| Moteur | (~) % d'Impact sur les Prévisions de CAGR | Pertinence Géographique | Horizon Temporel de l'Impact |
|---|---|---|---|
| Adoption des Infrastructures et des Géosynthétiques | +2.1% | National, concentré dans les États du corridor Bharatmala, notamment le Tamil Nadu, le Madhya Pradesh, le Gujarat, le Rajasthan et les projets de connectivité du Nord-Est. | Long terme (≥ 4 ans) |
| Utilisation Imposée par le Gouvernement et Mission Nationale pour les Textiles Techniques | +1.8% | National, avec des gains précoces au Karnataka, au Maharashtra et au Tamil Nadu | Moyen terme (2-4 ans) |
| Industrialisation, Production Automobile et Demande de Mobilité | +1.4% | National, concentré au Gujarat, au Maharashtra, au Tamil Nadu et au Telangana, pôles automobiles. | Moyen terme (2-4 ans) |
| Substitution des Importations dans les Fibres Spécialisées et les Produits Haute Performance | +1.1% | Pôles technologiques nationaux, avec des retombées vers les corridors adjacents à la défense au Maharashtra et au Karnataka | Long terme (≥ 4 ans) |
| Expansion du Marché à l'Export et Réalignement de la Chaîne d'Approvisionnement Mondiale | +0.9% | National, avec des gains précoces au Tamil Nadu, au Gujarat et en Uttar Pradesh | Moyen terme (2-4 ans) |
| Achats Basés sur les Spécifications et Traçabilité Numérique | +0.6% | National, notamment dans les pôles orientés à l'export et les zones d'approvisionnement de la défense | Court terme (≤ 2 ans) |
| Source: Mordor Intelligence | |||
Adoption des Infrastructures et des Géosynthétiques
Le budget de l'Union indienne pour 2025-26 a alloué 11,21 lakh crore INR (124,8 milliards USD) aux dépenses d'investissement, dont 2,65 lakh crore INR (29,5 milliards USD) pour les chemins de fer et 3,9 lakh crore INR (43,4 milliards USD) pour le programme routier.[1] Ces allocations soutiennent la demande de géotextiles utilisés dans la stabilisation des sous-couches, le drainage et les structures en terre mécaniquement stabilisée. Le Ministère des Textiles a coordonné avec les agences routières et hydrauliques les dispositions codales relatives aux géocellules, géocomposites et géogrilles utilisés dans la construction routière.[2] Ces dispositions rendent les spécifications des projets plus déterminantes que les variations à court terme des prix des matières premières. Le marché de la fabrication de textiles techniques en Inde bénéficie lorsque les projets routiers, ferroviaires, aéroportuaires et portuaires exigent des matériaux certifiés dès la phase de conception. Les approbations de produits et les dossiers d'installation peuvent également renforcer l'avantage des fournisseurs disposant de capacités d'ingénierie applicative.
Utilisation Imposée par le Gouvernement et Mission Nationale pour les Textiles Techniques
La Mission nationale pour les textiles techniques avait approuvé 168 projets de recherche et sanctionné 16 projets supplémentaires en février 2026. Les projets supplémentaires couvrent les fibres haute performance, les textiles intelligents et les systèmes composites pour les infrastructures et la défense. Au cours des 9 premiers mois de l'exercice 2025-26, les exportations de textiles techniques ont atteint 21 970 crore INR (2 445,2 millions USD) et les importations ont totalisé 18 953 crore INR (2 109,4 millions USD), dégageant un excédent commercial de 3 017 crore INR (335,8 millions USD). Le programme GREAT a approuvé 31 startups dans le domaine des textiles techniques, chacune recevant 50 lakh INR (0,06 million USD) pour le développement de produits. Les notifications d'utilisation obligatoire pour les géotextiles et les préférences d'achat pour les non-tissés médicaux certifiés fournissent un soutien récurrent à la demande sur le marché de la fabrication de textiles techniques en Inde. En 2026, 96 entreprises avaient été approuvées dans le cadre du Programme d'incitation liée à la production (PLI) – Troisième cycle, avec 12 822,67 crore INR (1 427,1 millions USD) d'investissements engagés.
Industrialisation, Production Automobile et Demande de Mobilité
L'Inde a produit 53,8 lakh de véhicules particuliers, 11,1 lakh de véhicules commerciaux et 255 lakh de deux-roues au cours de l'année civile 2025.[3] Cette production soutient la demande de fils pour airbags, tissus de sièges, pavillons et médias filtrants. Les exigences de sécurité automobile renforcent l'importance d'une performance constante pour les tissus utilisés dans les intérieurs de véhicules et les systèmes de retenue. L'Inde a exporté 5,3 millions de véhicules au cours de l'exercice 2024-25, créant une demande supplémentaire de matériaux répondant aux spécifications des marchés d'exportation. La production de véhicules électriques nécessite également des matériaux pour la gestion thermique des batteries, l'isolation de l'habitacle et les structures composites. Le marché de la fabrication de textiles techniques en Inde a donc la possibilité d'évoluer vers des applications de mobilité à plus haute valeur ajoutée à mesure que les fournisseurs qualifient des matériaux pour ces usages.
Substitution des Importations dans les Fibres Spécialisées et les Produits Haute Performance
L'Inde reste dpendante des fibres de carbone importées, des para-aramides et de plusieurs intrants haute performance utilisés dans des applications avancées. Le Ministère des Textiles a approuvé un projet du Laboratoire national d'aérospatiale du CSIR pour le développement indigène de fibres de carbone à module intermédiaire en février 2026. La Composante I de la NTTM a alloué 1 000 crore INR (111,3 millions USD) à la recherche, l'innovation et le développement, avec 79 projets de fibres spécialisées approuvés pour 247 crore INR (27,5 millions USD). La production nationale d'un grade viable de fibre de carbone réduirait le risque d'approvisionnement pour les composites de défense et de génie civil. Elle créerait également une base plus sécurisée pour les transformateurs développant des produits en tissu haute performance certifiés. Le marché de la fabrication de textiles techniques en Inde peut capter davantage de valeur lorsque la capacité nationale en fibres et la capacité de traitement spécialisé se développent conjointement.
Analyse de l'Impact des Freins*
| Frein | (~) % d'Impact sur les Prévisions de CAGR | Pertinence Géographique | Horizon Temporel de l'Impact |
|---|---|---|---|
| Base de Fournisseurs Fragmentée et Application Inégale des Normes | -1.5% | National, plus aigu dans les pôles dominés par les PME, notamment Surat, Ichalkaranji, Bhiwandi et Panipat | Moyen terme (2-4 ans) |
| Lacunes en Fibres Spécialisées, Machines et Capacités de Test | -1.2% | National, notamment dans les États sans parcs technologiques ni infrastructures de test accréditées | Long terme (≥ 4 ans) |
| Pénurie de Main-d'Œuvre Qualifiée et Déficit de Talents Techniques dans la Fabrication Haute Performance | -0.8% | National, plus prononcé au Madhya Pradesh, au Telangana et en Uttar Pradesh | Long terme (≥ 4 ans) |
| Pression sur les Prix des Appels d'Offres et Faible Capture de Valeur dans les Catégories de Produits Courants | -0.5% | National, plus aigu dans les États à forte densité de PME et les contrats d'achat budgétaires | Court terme (≤ 2 ans) |
| Source: Mordor Intelligence | |||
Base de Fournisseurs Fragmentée et Application Inégale des Normes
L'Inde compte de nombreux fabricants de textiles techniques, mais une grande proportion sont des PME disposant d'un accès limité à la certification, aux tests et aux capitaux à long terme. Les ordres de contrôle qualité établissent un cadre de conformité commun pour les matériaux techniques utilisés dans les achats réglementés. La vérification sur le terrain reste difficile lorsque les fournisseurs sont dispersés et que la performance des produits est évaluée après installation ou achat. Le retrait des ordres de contrôle qualité sur certains intermédiaires polymères et fibres en novembre 2025 a amélioré l'accès aux matières premières pour les fabricants en aval. Des pratiques d'achat différentes peuvent encore rendre plus difficile pour les fournisseurs certifiés d'obtenir des primes cohérentes. Le marché de la fabrication de textiles techniques en Inde reste contraint là où la tarification informelle concurrence directement les produits conformes.
Lacunes en Fibres Spécialisées, Machines et Capacités de Test
La production nationale de machines textiles s'est élevée à 10 461 crore INR (1 164,3 millions USD) au cours de l'exercice 2024-25, tandis que les importations de machines s'élevaient à 16 417 crore INR (1 827,2 millions USD). Les équipements avancés de tissage, de spunmelt et de formation de composites restent des lacunes importantes pour la production de textiles techniques. Le Ministère des Textiles a indiqué que plus de 60 % des machines utilisées pour fabriquer des textiles techniques sont importées. La capacité de test pour les géosynthétiques, les matériaux médicaux et les matériaux de protection est concentrée dans un nombre limité de sites. Le soutien de la NTTM aux établissements d'enseignement et aux mises à niveau de laboratoires comble cette lacune, mais les travailleurs formés et les tests accessibles commercialement nécessitent du temps pour se développer. Ces limitations ralentissent la capacité des petites entreprises à développer, certifier et commercialiser des produits avancés.
*Nos prévisions considèrent les impacts des moteurs et des contraintes comme directionnels et non additifs. Les prévisions d'impact reflètent la croissance de référence, les effets de composition et les interactions entre variables.
Analyse des Segments
Par Type de Matériau : Les Fibres Synthétiques Dominent le Volume, Tandis que les Fibres Régénérées Croissent Plus Vite
La fibre synthétique représentait 69 % de la taille du marché de la fabrication de textiles techniques en Inde en 2026, tandis que les fibres régénérées et autres fibres devraient se développer à un CAGR de 8,5 % jusqu'en 2032. Le polyester, le polypropylène et le nylon continuent de soutenir les applications à grand volume dans les infrastructures, l'automobile et les usages industriels. Leurs chaînes d'approvisionnement établies soutiennent les transformateurs produisant des géotextiles, des filets agricoles et des matériaux de câbles de pneus. La disponibilité nationale du polyester et du nylon soutient la transformation locale de ces produits. Le marché de la fabrication de textiles techniques en Inde dépend de ces matériaux car ils combinent des voies de traitement établies avec une large acceptation par les utilisateurs finaux.
La croissance des fibres régénérées reflète l'utilisation croissante des constructions en lyocell et modal dans les applications Medtech et Clothtech, où les acheteurs recherchent des intrants biosourcés et des certifications de durabilité vérifiables. Les fibres inorganiques telles que le verre, le carbone et le basalte restent contraintes en approvisionnement car les intrants critiques et le traitement spécialisé restent dépendants des importations. Le projet de fibre de carbone CSIR-NAL approuvé constitue une étape de renforcement des capacités nationales pour ce groupe. Les fibres naturelles telles que le jute et le coton maintiennent leur demande dans les applications Agrotech et Packtech, où la biodégradabilité et le coût restent des considérations d'achat. Les réformes d'éligibilité au PLI d'août 2025 peuvent attirer davantage d'acteurs dans la transformation synthétique, intensifiant la concurrence dans les produits courants.

Par Forme et Structure : Les Non-Tissés Combinent Volume et Croissance la Plus Rapide
Les non-tissés détenaient 35 % de la part du marché de la fabrication de textiles techniques en Inde en 2026 et devraient croître à un CAGR de 7,9 % jusqu'en 2032. Leur large utilisation dans l'hygiène médicale, la filtration, l'agriculture et les géosynthétiques soutient cette position. Le format est bien adapté aux produits où l'absorbance, la performance barrière ou l'efficacité de filtration est importante. Les ajouts de capacité planifiés par les fabricants indiquent une demande continue pour les non-tissés spunlace. La catégorie bénéficie également des achats de santé publique qui valorisent la performance documentée et les normes d'hygiène.
Les textiles techniques tissés conservent un rôle dans les câbles de pneus, les courroies et les tissus architecturaux, mais les tissus de courroies importés peuvent exercer une pression sur les marges dans les produits standardisés. Les structures tricotées gagnent en pertinence dans les applications Clothtech et les usages adjacents aux vêtements de sport nécessitant des performances d'élasticité, de récupération ou de compression. Les produits tressés servent des usages sélectifs d'amarrage, offshore et de défense où la qualification des matériaux et la performance de conception ont plus de poids que le volume. Le marché de la fabrication de textiles techniques en Inde peut créer de la valeur en se concentrant sur des produits basés sur les spécifications plutôt que sur des applications courantes.
Par Application : Indutech Fournit le Volume Tandis que Medtech se Développe le Plus Vite
Indutech détenait 25 % de la taille du marché de la fabrication de textiles techniques en Inde en 2026, tandis que Medtech devrait enregistrer un CAGR de 8,1 % jusqu'en 2032. La demande Indutech est ancrée dans les tissus filtrants, les courroies transporteuses, les vêtements de protection industrielle et les géosynthétiques de confinement des déchets. Ces applications dépendent de l'activité industrielle et de la maintenance des infrastructures, créant une base de demande établie substantielle. La demande Medtech provient des champs opératoires, des blouses d'isolement, des tissus de soins des plaies et d'autres consommables de soins de santé. L'expansion du réseau hospitalier et les normes plus élevées d'approvisionnement en matière de contrôle des infections soutiennent sa croissance projetée plus rapide.
Geotech et Buildtech bénéficient du programme de dépenses d'investissement de 11,21 lakh crore INR (124,8 milliards USD) pour 2025-26. Mobiltech bénéficie des 332,1 lakh véhicules produits au cours de l'année civile 2025. Les plateformes de véhicules électriques augmentent les exigences en matière de gestion thermique, d'isolation et de composants composites sélectionnés sur le marché de la fabrication de textiles techniques en Inde. Dans le même temps, Agrotech soutient le volume grâce aux filets d'ombrage, aux couvertures de cultures et aux filets de pêche. Protech se développe avec les achats de défense et la demande d'équipements de protection certifiés. Packtech, Oekotech, Hometech, Clothtech et Sporttech restent des domaines d'application plus restreints, mais ils offrent des opportunités de développement de produits dans les matériaux recyclés et les constructions textiles fonctionnelles.
Analyse Géographique
Le Gujarat est en tête de la production de textiles techniques à base de fibres synthétiques, Surat et Ahmedabad formant des centres majeurs pour la production de polyester, de polypropylène et de fibres artificielles. Les pôles automobiles de l'État à Sanand, Mandal-Becharaji et Hansalpur-Vithalpur soutiennent la demande de tissus de sièges, de fils pour airbags et de médias filtrants, tandis que le parc PM MITRA de Navsari, d'une superficie de 1 142 acres, est destiné à intégrer la chaîne de valeur de la fibre synthétique au textile fini. La politique textile du Gujarat donne également la priorité aux textiles techniques, aux fibres artificielles et à la production respectueuse de l'environnement. La disponibilité des matières premières nationales donne aux transformateurs locaux un avantage lorsque la disponibilité des intrants et la logistique déterminent les coûts des matériaux livrés.
Le Tamil Nadu dispose d'une base distincte mais importante à Tirupur, Coimbatore et Chennai. L'écosystème de bonneterie de Tirupur intègre des constructions de tissus fonctionnels, tandis que Coimbatore sert les applications de textiles industriels et de filtration. La base d'équipementiers de Chennai soutient l'approvisionnement Mobiltech à proximité des opérations d'assemblage de véhicules. Le parc PM MITRA de Virudhunagar implique 1 894 crore INR (210,8 millions USD) de dépenses de développement sur 1 052 acres et cible les investissements dans les textiles techniques médicaux et automobiles. L'accès aux ports et la capacité orientée à l'export font du Tamil Nadu un acteur pertinent sur le marché de la fabrication de textiles techniques en Inde pour les acheteurs exigeant une conformité documentée des produits.
Le Maharashtra, le Telangana et l'Uttar Pradesh se développent comme sites de production supplémentaires sur le marché de la fabrication de textiles techniques en Inde. Les pôles du Maharashtra à Ichalkaranji et Bhiwandi évoluent vers des tissus techniques à valeur ajoutée. Les parcs PM MITRA à Amravati, Warangal et Lucknow sont à des stades précoces de développement des infrastructures. Sept parcs PM MITRA représentent ensemble 4 445 crore INR (494,7 millions USD) d'investissements engagés. Ces projets peuvent étendre la production au-delà de sa concentration actuelle dans l'ouest et le sud, bien que leur effet dépende des infrastructures opérationnelles, du développement des fournisseurs, de l'accès aux tests et des liens avec la demande des utilisateurs finaux.
Paysage Concurrentiel
Le marché de la fabrication de textiles techniques en Inde présente un niveau de concentration moyen. SRF Limited, Garware Technical Fibres Limited, Reliance Industries Limited, Welspun Living Limited et Ginni Filaments Limited ont des positions différenciées dans les catégories de produits. Des centaines de petites entreprises se font concurrence dans les géosynthétiques standardisés, les non-tissés et les matériaux filtrants, créant une concentration modérée au sommet et une concurrence par les prix dans les catégories à volume. La concurrence diffère selon les applications car le soutien à la conception, la certification et la fiabilité de l'approvisionnement comptent davantage dans les produits techniques spécialisés.
Les entreprises leaders poursuivent des ajouts de capacité, une spécialisation des produits et une expansion internationale de leur portefeuille. Garware Technical Fibres Limited a finalisé une acquisition de portefeuille offshore et aquacole via sa filiale britannique en juillet 2025. Ginni Filaments Limited a approuvé une expansion multi-segments incluant des capacités de non-tissés spunlace et de produits médicaux en mai 2026. Sanathan Textiles a étendu sa capacité de fils techniques à Silvassa en 2026. Ces actions indiquent que les fournisseurs recherchent des applications à plus haute valeur ajoutée tout en renforçant leurs capacités de traitement nationales.
Les opportunités à forte barrière comprennent la conversion indigène de fibres de carbone, les non-tissés Medtech certifiés et les composites en fibres recyclées avec traçabilité. Le marché de la fabrication de textiles techniques en Inde favorisera les fournisseurs capables de documenter la performance des matériaux et l'origine des produits. D'autres fournisseurs nationaux peuvent se démarquer par une certification de niche, la conception de produits et l'ingénierie des utilisations finales. Les acteurs internationaux conservent un avantage dans certaines technologies propriétaires de fibres et d'ingénierie. Le marché de la fabrication de textiles techniques en Inde offre de la place pour de nouveaux spécialistes là où la fabrication locale est associée aux tests, au service technique et à la conformité documentée.
Leaders du Secteur de la Fabrication de Textiles Techniques en Inde
-
SRF Limited
-
Garware Technical Fibres Limited
-
Techfab India Industries Limited
-
Welspun Living Limited
-
Ahlstrom India Private Limited
- *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier
Développements Récents du Secteur
- Juin 2026 : Le Troisième cycle du Programme d'incitation liée à la production (PLI) a approuvé 96 entreprises avec des investissements engagés de 12 822,67 crore INR (1 427,1 millions USD) et un chiffre d'affaires projeté de 58 294,18 crore INR (6 488,0 millions USD), tandis que 89 des 170 entreprises approuvées au total dans le cadre du PLI étaient dans les textiles techniques, générant 11 241 crore INR (1 251,1 millions USD) de chiffre d'affaires et 33 427 emplois en mars 2026.
- Février 2026 : Le Ministère des Textiles a approuvé 16 nouveaux projets de R&D dans le cadre de la NTTM, notamment le développement indigène de fibres de carbone au Laboratoire national d'aérospatiale du CSIR et des systèmes composites pour les infrastructures et la défense.
Périmètre du Rapport sur le Marché de la Fabrication de Textiles Techniques en Inde
Le rapport sur le marché de la fabrication de textiles techniques en Inde est segmenté par type de matériau (fibre naturelle, fibre synthétique, fibres inorganiques et autres), par forme et structure (textiles techniques tissés, textiles techniques non tissés et autres) et par application (Mobiltech – automobile, transport et mobilité, Indutech – applications industrielles et de fabrication, et autres). Les prévisions du marché sont fournies en termes de valeur (USD).
| Fibre Naturelle | Coton |
| Jute | |
| Autres – Lin, Laine, Chanvre, Coco, etc. | |
| Fibre Synthétique | Polyester |
| Polyamide / Nylon | |
| Polypropylène | |
| Polyéthylène / UHMWPE | |
| Aramide et Autres Fibres Synthétiques Spécialisées | |
| Fibre Régénérée – Viscose, Lyocell et Modal | |
| Fibres Inorganiques (Verre, Carbone, Basalte, etc.) | |
| Autres (Fibres Métalliques, Conductrices et Autres Fibres Spécialisées) |
| Textiles Techniques Tissés |
| Textiles Techniques Non Tissés |
| Textiles Techniques Tricotés |
| Textiles Techniques Tressés |
| Autres Structures Textiles Techniques (Fils Techniques, Câbles, Stratifils, etc.) |
| Mobiltech – Automobile, Transport et Mobilité |
| Indutech – Applications Industrielles et de Fabrication |
| Buildtech – Bâtiment et Construction |
| Medtech – Médical et Hygiène |
| Protech – Protection des Personnes et des Biens |
| Agrotech – Agriculture, Horticulture, Sylviculture et Pêche |
| Geotech – Géotextiles et Génie Civil |
| Packtech – Emballage et Conditionnement |
| Oekotech – Protection de l'Environnement |
| Hometech – Mobilier, Revêtements de Sol et Applications Techniques Domestiques |
| Clothtech – Composants Fonctionnels pour Vêtements et Chaussures |
| Sporttech – Applications Sportives et de Loisirs |
| Par Type de Matériau | Fibre Naturelle | Coton |
| Jute | ||
| Autres – Lin, Laine, Chanvre, Coco, etc. | ||
| Fibre Synthétique | Polyester | |
| Polyamide / Nylon | ||
| Polypropylène | ||
| Polyéthylène / UHMWPE | ||
| Aramide et Autres Fibres Synthétiques Spécialisées | ||
| Fibre Régénérée – Viscose, Lyocell et Modal | ||
| Fibres Inorganiques (Verre, Carbone, Basalte, etc.) | ||
| Autres (Fibres Métalliques, Conductrices et Autres Fibres Spécialisées) | ||
| Par Forme et Structure | Textiles Techniques Tissés | |
| Textiles Techniques Non Tissés | ||
| Textiles Techniques Tricotés | ||
| Textiles Techniques Tressés | ||
| Autres Structures Textiles Techniques (Fils Techniques, Câbles, Stratifils, etc.) | ||
| Par Application | Mobiltech – Automobile, Transport et Mobilité | |
| Indutech – Applications Industrielles et de Fabrication | ||
| Buildtech – Bâtiment et Construction | ||
| Medtech – Médical et Hygiène | ||
| Protech – Protection des Personnes et des Biens | ||
| Agrotech – Agriculture, Horticulture, Sylviculture et Pêche | ||
| Geotech – Géotextiles et Génie Civil | ||
| Packtech – Emballage et Conditionnement | ||
| Oekotech – Protection de l'Environnement | ||
| Hometech – Mobilier, Revêtements de Sol et Applications Techniques Domestiques | ||
| Clothtech – Composants Fonctionnels pour Vêtements et Chaussures | ||
| Sporttech – Applications Sportives et de Loisirs | ||
Questions Clés Répondues dans le Rapport
Quelle est la valeur projetée du marché de la fabrication de textiles techniques en Inde d'ici 2032 ?
Le marché devrait atteindre 35,62 milliards USD d'ici 2032, contre 22,9 milliards USD en 2026. Le taux de croissance prévu est de 7,64 % de CAGR pour 2027 à 2032, soutenu par la demande en infrastructures, la production industrielle et les exigences d'approvisionnement.
Quel type de matériau est en tête de la fabrication de textiles techniques en Inde ?
La fibre synthétique est en tête avec une part de 69 % en 2026. Le polyester, le polypropylène et le nylon soutiennent les applications établies dans les infrastructures, la production automobile, les usages industriels et les produits agricoles, tandis que les fibres régénérées devraient croître plus rapidement.
Quelle forme de produit connaît la croissance la plus rapide dans le secteur de la fabrication de textiles techniques en Inde ?
Les non-tissés devraient croître à un CAGR de 7,9 % jusqu'en 2032. Leur rôle dans l'hygiène médicale, la filtration, l'agriculture et les géosynthétiques soutient la demande tant dans les achats publics que dans les usages industriels privés.
Quelle application devrait connaître la croissance la plus rapide jusqu'en 2032 ?
Medtech devrait croître à un CAGR de 8,1 %. L'expansion hospitalière, l'augmentation de l'activité chirurgicale hors des grandes villes et les exigences croissantes en matière de contrôle des infections soutiennent la demande de produits médicaux non tissés.
Quels facteurs soutiennent la production nationale de textiles techniques ?
Le soutien à la recherche de la NTTM, les dispositions d'utilisation obligatoire, les réformes du PLI, les achats d'infrastructures et la production automobile soutiennent la demande de production. Les parcs PM MITRA peuvent également améliorer l'accès aux infrastructures de fabrication intégrées et aux réseaux de fournisseurs.
Qu'est-ce qui limite l'expansion dans les textiles techniques avancés ?
La dépendance aux fibres spécialisées et aux machines importées, l'accès limité aux tests, l'application inégale des normes et les lacunes en compétences contraignent la production avancée. Ces facteurs rendent la qualification et la montée en puissance plus difficiles pour les petits fournisseurs et les pôles régionaux émergents.