
Größe und Marktanteil des Marktes für technische Textilherstellung im asiatisch-pazifischen Raum
Marktübersicht
| Studienzeitraum | 2021 - 2032 |
|---|---|
| Prognosedatenzeitraum | 2027 - 2032 |
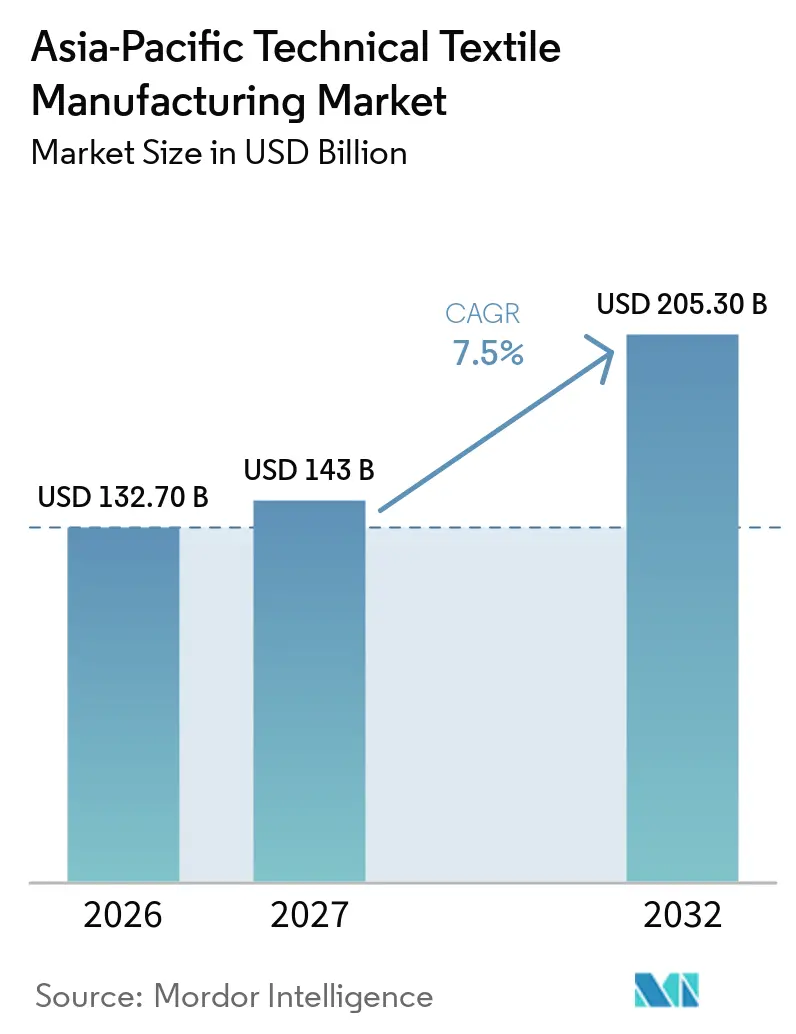
| Marktgröße im Basisjahr (2026) | 132.70 Milliarden US-Dollar |
| Marktgröße (2027) | 143 Milliarden US-Dollar |
| Marktgröße (2032) | 205.30 Milliarden US-Dollar |
| Wachstumsrate (2027 - 2032) | 7.50 % |
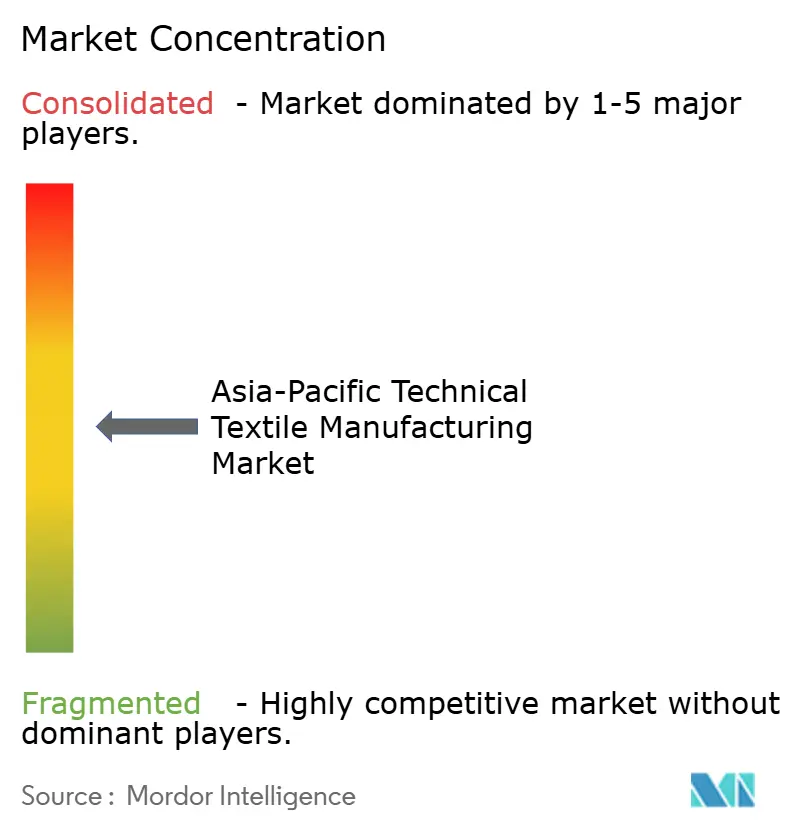
| Marktkonzentration | Mittel |
Hauptakteure *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert Bild © Mordor Intelligence. Wiederverwendung erfordert Namensnennung gemäß CC BY 4.0. | |
Marktanalyse für technische Textilherstellung im asiatisch-pazifischen Raum von Mordor Intelligence
Die Marktgröße für technische Textilherstellung im asiatisch-pazifischen Raum wird für 2026 auf 132,70 Milliarden USD, für 2027 auf 143 Milliarden USD geschätzt und soll bis 2032 205,30 Milliarden USD erreichen, mit einer CAGR von 7,5 % von 2027 bis 2032.
Der asiatisch-pazifische Markt profitiert von der zunehmenden Nutzung leistungsstarker technischer Textilien in der Automobil-, Industrie-, Bau- und Medizinbranche. Hersteller investieren zunehmend in spezialisierte Vliesstoffe, beschichtete Textilien und Verbundverstärkungsmaterialien, um Anforderungen an Wärmebeständigkeit, Langlebigkeit, Gewichtsreduzierung und Filtrationseffizienz zu erfüllen. Der Ausbau der Elektrofahrzeugproduktion schafft Chancen für flammhemmende Barrieren, Batteriedämmung und Akustikmaterialien, während die Infrastrukturentwicklung die Nachfrage nach Geotextilien, Dachabdichtungsbahnen und Verstärkungsgeweben stützt. Gleichzeitig diversifizieren Unternehmen ihre Beschaffungs- und Produktionsnetzwerke in Indien und Südostasien, um die Widerstandsfähigkeit der Lieferkette zu verbessern und die Abhängigkeit von konzentrierten Produktionszentren zu verringern. Unterschiede bei technischen Standards, hohe Investitionsanforderungen für fortschrittliche Verarbeitungsanlagen und schwankende Polymerpreise beeinflussen jedoch weiterhin die Produktionsökonomie. Lieferanten, die anwendungsspezifische Forschung und Entwicklung stärken, langfristige Partnerschaften mit OEMs aufbauen und nachhaltige Materialkompetenzen verbessern, werden voraussichtlich einen Wettbewerbsvorteil erlangen, da sich die Nachfrage in Richtung höherwertiger technischer Textillösungen verschiebt.
Wichtigste Erkenntnisse des Berichts
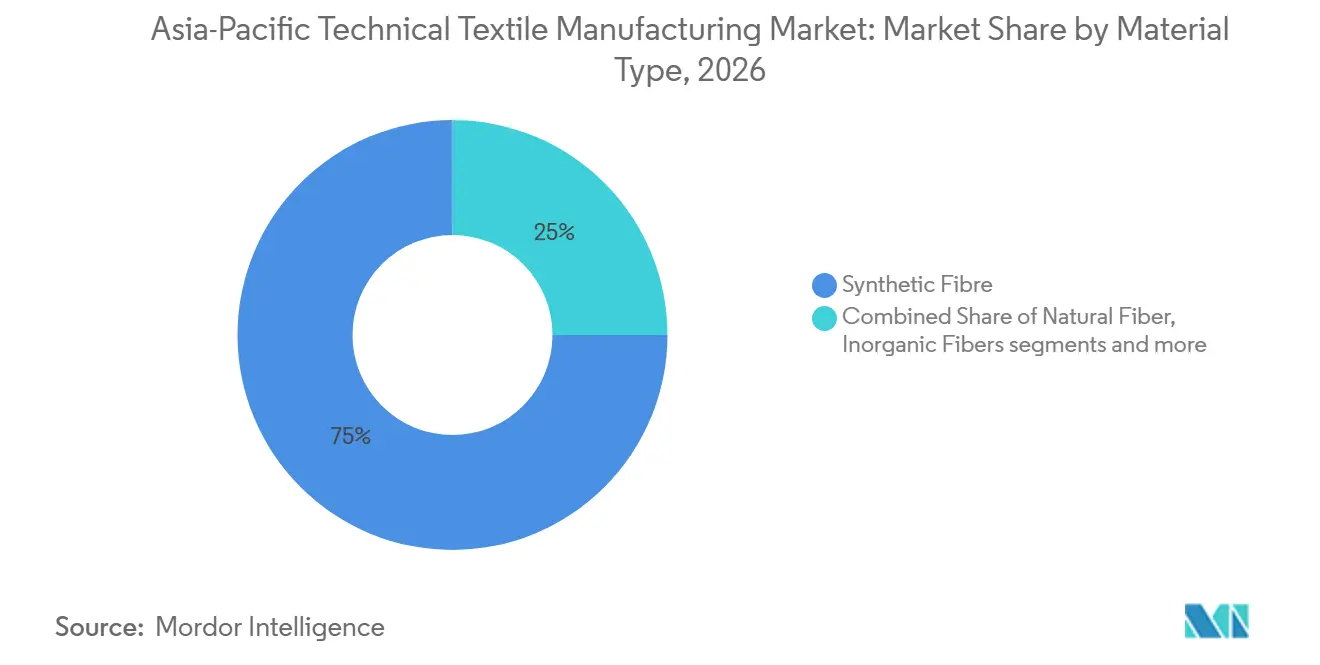
- Nach Materialtyp hielt Synthesefaser im Jahr 2026 einen Anteil von 75 % am Markt für technische Textilherstellung im asiatisch-pazifischen Raum, während regenerierte und andere Spezialfasern bis 2032 mit einer CAGR von 8,5 % wachsen sollen.
- Nach Form und Struktur entfielen im Jahr 2026 40 % der Marktgröße für technische Textilherstellung im asiatisch-pazifischen Raum auf Vliesstoffe, die bis 2032 mit einer CAGR von 8,0 % wachsen sollen.
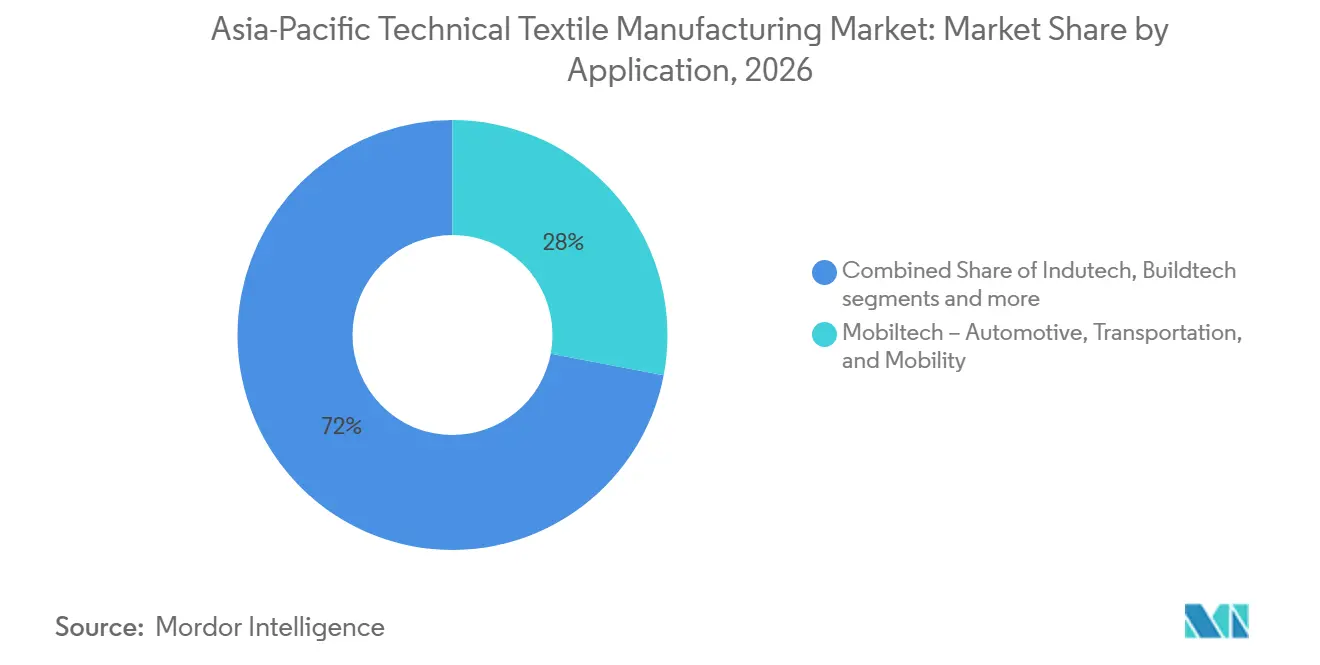
- Nach Anwendung entfiel auf Mobiltech im Jahr 2026 ein Umsatzanteil von 28 %, und es wird prognostiziert, dass dieser Bereich bis 2032 die höchste CAGR von 9,0 % verzeichnen wird.
- Nach Geografie hielt China im Jahr 2026 einen Anteil von 58 % an der regionalen Produktion, während für Indien bis 2032 eine CAGR von 9,0 % prognostiziert wird.
Hinweis: Die in diesem Bericht angegebenen Marktzahlen basieren auf dem proprietären Schätzrahmen von Mordor Intelligence, der neun Monate an Ist-Daten mit den Prognosen für das vierte Quartal des Basisjahres 2026 kombiniert.
Markttrends und Erkenntnisse zur technischen Textilherstellung im asiatisch-pazifischen Raum
Analyse der Treiberwirkung*
| Treiber | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Fahrzeugleichtbau und thermisch-akustische Systeme für Elektrofahrzeuge | +1.8% | China, Japan, Südkorea, Indien | Kurzfristig (≤ 2 Jahre) |
| Investitionen in Infrastruktur, Geotechnik und Klimaresilienz | +1.5% | China, Indien, Indonesien, Vietnam, Philippinen | Mittelfristig (2–4 Jahre) |
| Ausbau der Kapazitäten in Medizin, Hygiene und Filtration | +1.2% | Asiatisch-pazifischer Raum, konzentriert in China, Indien und Südostasien | Mittelfristig (2–4 Jahre) |
| Produktionsdiversifizierung nach dem China-Plus-One-Prinzip | +0.9% | Indien, Vietnam, Thailand, Indonesien | Mittelfristig (2–4 Jahre) |
| Staatlich geförderte Substitution technischer Textilien und Forschung und Entwicklung | +0.7% | Indien, China, Vietnam | Langfristig (≥ 4 Jahre) |
| Digitale Rückverfolgbarkeit und Qualifizierung von Recyclingfasern | +0.4% | Asiatisch-pazifische Exporteure in EU-Märkte, China und Indien | Langfristig (≥ 4 Jahre) |
| Quelle: Mordor Intelligence | |||
Fahrzeugleichtbau und thermisch-akustische Systeme für Elektrofahrzeuge
Der Markt für technische Textilherstellung im asiatisch-pazifischen Raum profitiert von der höheren Materialintensität batterieelektrischer Fahrzeugplattformen. Diese Fahrzeuge verwenden zusätzliche Wärmemanagementsschichten, Batteriedämmbarrieren, akustische Dämpfungsmaterialien und elektromagnetische Abschirmkomponenten. Batterieelektrische Fahrzeuge verwenden 10–15 Kilogramm Vliesstoff, verglichen mit 8–12 Kilogramm in einem vergleichbaren Fahrzeug mit Verbrennungsmotor. Der asiatisch-pazifische Raum produzierte 2025 48–50 Millionen Leichtfahrzeuge, wobei China mehr als 26 Millionen Einheiten beisteuerte. Hondas 0-Series-Programm und das Integrated Cabin 2030-Konzept von Toyota Boshoku zeigen, wie Fahrzeugprogramme Textilien von Verkleidungsanwendungen hin zu funktionalen Mehrkomponentensystemen verlagern.
Investitionen in Infrastruktur, Geotechnik und Klimaresilienz
Infrastrukturausgaben stützen eine stetige Nachfrage nach Geotextilien, Drainageverbundwerkstoffen und Erosionsschutzgeweben im Markt für technische Textilherstellung im asiatisch-pazifischen Raum. Chinas 14. Fünfjahresplan lenkt Ressourcen in Verkehrsinfrastruktur, städtische Hochwasserresilienz und Küstengewinnungsprojekte. Der Branchenverband identifiziert mehr als 150 Milliarden USD an Ausgaben im Jahr 2025 für chinesische Autobahn- und Hochgeschwindigkeitsbahnprojekte, die Geotextilien zur Untergrundstabilisierung und Entwässerung verwenden. Indiens Nationale Infrastrukturpipeline zielt auf mehr als 1,4 Billionen USD an kumulierten Investitionen bis 2030 ab und stützt die Nachfrage nach Bodenverstärkungstextilien im Straßen- und Schienenbereich. Indonesien, Vietnam und die Philippinen investieren in Schnellstraßen, Häfen und städtische Entwässerungsaufrüstungen. Beschaffungsspezifikationen in hochwassergefährdeten Gebieten bevorzugen zunehmend Produkte mit dokumentierter Langzeitperformance, was den Standard für Lieferanten erhöht, die über den Preis hinaus konkurrieren.
Ausbau der Kapazitäten in Medizin, Hygiene und Filtration
Medizin-, Hygiene- und Filtrationsanwendungen weiten die Nachfrage nach spezialisierten technischen Textilien im asiatisch-pazifischen Raum aus, unterstützt durch Investitionen in die Gesundheitsinfrastruktur, Anforderungen an die Infektionskontrolle und die pharmazeutische Fertigung. Die gemeldeten 1,863 Millionen Tonnen Meltblown-, Spunbond- und Spunlace-Kapazität in Südostasien im Jahr 2025 bei einer Auslastung von 66,9 % weisen auf eine wachsende Produktionsbasis mit Spielraum für eine verbesserte Kapazitätsauslastung hin. Die Nachfrage nach antimikrobiellen chirurgischen Abdecktüchern, fortschrittlichen Wundversorgungsmaterialien und hocheffizienten Filtrationsmedien veranlasst Hersteller, sich auf höherwertige Produkte mit strengeren Leistungs- und Qualitätsanforderungen zu verlagern. Die gemeldeten medizinischen Textilexporte Vietnams von mehr als 2,96 Milliarden USD im Jahr 2025 unterstreichen auch die Möglichkeiten, die regionale Fertigung mit internationalen Gesundheitsversorgungsketten zu integrieren, unterstützt durch den Handelszugang im Rahmen des CPTPP und des EVFTA. In Japan verdeutlicht Asahi Kaseis Entscheidung vom August 2025, eine neue Planova-Virenfiltrations-Hohlfaserspinnanlage zu bauen, weitere Investitionen in spezialisierte Filtrationsmaterialien für die biopharmazeutische Produktion. Diese Entwicklungen begünstigen Hersteller mit validierten Produktionsprozessen, gleichbleibender Produktqualität und Kompetenzen in fortschrittlichen Fasertechnologien, obwohl regulatorische Compliance, Qualifizierungszeiträume und Investitionskosten den Markteintritt kleinerer Lieferanten einschränken können.[1]
Produktionsdiversifizierung nach dem China-Plus-One-Prinzip
Handelspolitischer Druck fördert Kapazitätserweiterungen außerhalb Chinas und verändert den Markt für technische Textilherstellung im asiatisch-pazifischen Raum. Kolon Industries kündigte eine Investition von 70 Milliarden KRW (48,57 Milliarden USD) in eine integrierte Airbag-Gewebeanlage in Ho-Chi-Minh-Stadt an, die Weben, Verarbeitung und Beschichtung umfasst. Hyosung TNC erhielt die Genehmigung für eine Bio-Spandex-Anlage im Wert von 730 Millionen USD in Vietnam, die Bio-Butandiol- und Bio-Spandex-Fertigung integriert. Freudenberg Performance Materials erweiterte seinen Standort in Chennai im Jahr 2025 und fügte Linien für Baumwoll- und Polyestereinlagen hinzu, die zuvor aus China bezogen wurden. TWE Group begann mit dem Bau einer Vliesstoffanlage in Bhopal mit Platz für bis zu 6 Hygienelinen. Diese Investitionen zeigen, dass Qualifizierungsaktivitäten mit der Fertigungskapazität mitziehen, anstatt auf die Massenproduktion beschränkt zu bleiben.
Analyse der Hemmnisse*
| Hemmnis | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Volatile Polymer-, Energie- und Spezialfaser-Inputkosten | -2.0% | Asiatisch-pazifischer Raum, insbesondere Indien, China und Südostasien | Kurzfristig (≤ 2 Jahre) |
| Hohe Qualifizierungskosten und lange Kundengenehmigungszyklen | -1.4% | Asiatisch-pazifische Exporteure, die Automobil-, Medizin- und Verteidigungs-OEMs beliefern | Mittelfristig (2–4 Jahre) |
| Kapitalausgaben für Nullflüssigkeitsableitung und Kohlenstoff-Compliance | -0.9% | Indien, China, Indonesien, Vietnam | Mittelfristig (2–4 Jahre) |
| Mangel an Prozessingenieuren, Webmaschinenführern und Prüfpersonal | -0.7% | Vietnam, Indien, ASEAN | Langfristig (≥ 4 Jahre) |
| Quelle: Mordor Intelligence | |||
Volatile Polymer-, Energie- und Spezialfaser-Inputkosten
Polyester ist ein wichtiger Kanal, über den Ölpreisänderungen den Markt für technische Textilherstellung im asiatisch-pazifischen Raum beeinflussen. Polyester repräsentierte 2025 59 % der globalen Faserproduktion, was viele regionale Textillieferketten den Kosten für Paraxylol, gereinigte Terephthalsäure und Monoethylenglykol aussetzt.[2] Laut Berichten von Branchenverbänden haben Störungen der Ölproduktströme durch die Straße von Hormus die Unsicherheit für diese Vorprodukte erhöht. Die chinesischen Monoethylenglykolvorräte fielen im März 2026 um 4 % im Wochenvergleich, was die Planung für Vliesstoff- und Garnhersteller erschwerte. Nylonhersteller stehen vor einem ähnlichen Problem, da die Polymerisation erhebliche Energieinputs erfordert. Langfristige Automobil- und Infrastrukturverträge schränken die Fähigkeit der Lieferanten ein, abrupte Kostensteigerungen an die Kunden weiterzugeben.
Hohe Qualifizierungskosten und lange Kundengenehmigungszyklen
Qualifizierungsanforderungen schränken den Zugang zu Premium-Segmenten des Marktes für technische Textilherstellung im asiatisch-pazifischen Raum ein. Automobilprogramme, die IATF 16949 und VDA-Standards verwenden, erfordern eine Validierung für thermische Leistung, Vibration, Entflammbarkeit und Langzeitbeständigkeit. Der Branchenverband gibt an, dass die Genehmigung 18–36 Monate dauern kann, bevor ein Lieferant in eine genehmigte Lieferantenliste aufgenommen wird. Die Asiatische Produktivitätsorganisation identifizierte eine Diskrepanz zwischen Ausbildungskapazität und praktischen Anforderungen für fortschrittliche Prüfungen im vietnamesischen Textil- und Bekleidungssektor.[3] Die Internationale Arbeitsorganisation berichtete, dass ausgebildete Arbeitskräfte 40 % des Bedarfs des vietnamesischen Textilesektors decken, was sowohl Prüfungen als auch den Produktionshochlauf verzögert. Medizinprodukte erfordern zudem eine ISO-13485-Konformitätsbewertung, und ungenutzte Kapazitäten können 1–3 Jahre nach der Inbetriebnahme bestehen bleiben.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
Nach Materialtyp: Polymerdominanz verschiebt sich mit dem Aufkommen zirkulärer Alternativen
Synthesefaser hielt im Jahr 2026 einen Anteil von 75 % am Markt für technische Textilherstellung im asiatisch-pazifischen Raum. Polyester, Polypropylen und Polyamid profitieren von etablierten Verarbeitungssystemen in China, Indien, Südkorea und Thailand. Polyester dient als Reifencordgewebe, Industriegarne, Filtrationsmedien und Vliesstoffsubstrate. Polyamid und Nylon werden in Sicherheitsgurten, Airbagkissen und Industrieseilen verwendet. Das Aramidgeschäft von Kolon Industries verzeichnete 2025 eine Erholung der Exportpreise, da die globale Nachfrage mit dem Ausbau der 5G-Netze um 5 % stieg. Polypropylen bleibt wichtig für Geotextilien und Hygienevliesstoffe, da es chemische Beständigkeit und niedrigere Verarbeitungskosten bietet. Polyethylen mit ultrahohem Molekulargewicht gewinnt an Bedeutung bei schnittfesten Schutzwerkstoffen und Offshore-Seilen.
Regenerierte und andere Spezialfasern sollen von 2027 bis 2032 mit einer CAGR von 8,5 % wachsen, der höchsten Rate unter den Materialkategorien. Dieser Teil des Marktes für technische Textilherstellung im asiatisch-pazifischen Raum reagiert auf die wachsende Nachfrage nach rückverfolgbaren und zirkulären Materiallieferketten. Grasim Industries führte im August 2025 Raysileco als rückverfolgbares Viskose-Filamentgarn unter Verwendung der TextileGenesis-Fibercoin-Technologie ein. Anorganische Fasern, darunter Kohlenstoff-, Glas- und Basaltfasern, behalten hochwertige Rollen in der Luft- und Raumfahrt, Windenergie und Bauverbundwerkstoffen. Toray Advanced Materials Korea schloss 2025 eine PPS-Fasererweiterung ab und fügte Hochtemperaturmaterialkapazitäten für Automobil- und Elektronikeinsätze hinzu. Naturfasern und leitfähige Spezialfasern bedienen weiterhin engere Anwendungen. Jutebasierte Geotextilien werden dort eingesetzt, wo indische Projekte Biologisch abbaubarkeit vorschreiben. Die Materialauswahl kombiniert daher zunehmend mechanische Leistung, Kosten, regulatorische Behandlung und die Fähigkeit, recycelten oder erneuerbaren Inhalt nachzuweisen. Hersteller mit integrierten Polymer-, Faser- und Gewebeoperationen sind besser positioniert, um die Qualität entlang dieser Kette zu kontrollieren.
Notiz: Segmentanteile aller einzelnen Segmente sind nach dem Berichtskauf verfügbar


Nach Form und Struktur: Vliesstoffe treiben Volumen- und Wertwachstum
Vliesstoffe für technische Textilien erfassten im Jahr 2026 40 % der Marktgröße für technische Textilherstellung im asiatisch-pazifischen Raum und sollen bis 2032 mit einer CAGR von 8,0 % wachsen. Spunbond-, Meltblown-, Nadelvlies- und Spunlace-Verfahren bedienen Einweghygieneprodukte, Filtrationsmedien, Batteriedämmung und Geotextilverstärkung. Diese Bandbreite ermöglicht es Herstellern, Anwendungen mit wesentlich unterschiedlichen Leistungsanforderungen zu beliefern. The LYCRA Company eröffnete im November 2025 eine Anlage in Yinchuan mit einer Investition von mehr als 800 Millionen RMB (114,26 Millionen USD) und einer Anfangskapazität von 30.000 Tonnen Spandex. Die Anlage veranschaulicht die anhaltenden Investitionen in Leistungsfasereinsatzstoffe, die in nachgelagerten Textilformen verwendet werden.
Spunweb India fügte im August 2025 2 Spunbond-Linien hinzu und brachte die Gruppenkapazität auf 39.140 Tonnen pro Jahr, wobei das Angebot auf Verpackungs-, Landwirtschafts- und Industrieanwendungen ausgerichtet wurde. Wisdom Group nahm 2025 in China eine 4,2-Meter-Luftdurchbindungslinie in Betrieb und meldete eine jährliche Luftdurchkardierkapazität von über 45.000 Tonnen. Gewebte technische Textilien behalten eine wichtige Rolle bei Reifencord, Industriegurten, Geogittern und gewebten Filtrationsgeweben. Ihre Richtungsfestigkeit und Dimensionsstabilität sind in einigen Hochlastanwendungen nach wie vor schwer zu übertreffen. SRF hielt einen Kapitalausgabenplan für das Geschäftsjahr 2026 von 22–23 Milliarden INR (244,9–256,0 Millionen USD) aufrecht und nahm 2025 Gurtgewebekapazitäten und Tauchmaschinenaufrüstungen in Betrieb. Gestrickte, geflochtene, Garn-, Cord- und Rovingprodukte unterstützen Sitz-, Medizinkompression-, Marine-, Verbundwerkstoff-, Luft- und Raumfahrt- sowie Druckbehälteranwendungen.
Nach Anwendung: Elektrofahrzeugübergang beschleunigt Mobiltech-Nachfrage
Mobiltech hielt im Jahr 2026 einen Anwendungsumsatzanteil von 28 % und soll bis 2032 mit einer CAGR von 9,0 % wachsen. Dieser Anwendungsbereich hat die höchste prognostizierte Rate im Markt für technische Textilherstellung im asiatisch-pazifischen Raum. Die Fahrzeugelektrifizierung erhöht die Nachfrage nach Vliesstoff-Batteriedämmschichten, akustischen Dachhimmeln, Wärmeschutzfliesen und Sitzmaterialien, die für passives Energiemanagement ausgelegt sind. Die Anforderungen spiegeln Lärm-, Vibrations- und Wärmebedingungen wider, die sich von denen in konventionellen Fahrzeugen unterscheiden. OEM-Leichtbauprogramme bieten einen weiteren Weg zu erhöhtem Textiileinsatz. Materiallieferanten müssen anspruchsvolle Qualifizierungsanforderungen erfüllen, bevor sie an diesen Programmen teilnehmen können.
Indutech ist das zweitgrößte Endverbrauchscluster, unterstützt durch Industriegurte, Filtrationsmedien, Fördersubstrate und mechanische Dichtungen. Die Fertigungsexpansion in ASEAN stützt die Nachfrage nach diesen Prozesstextilien. Buildtech umfasst Geotextilien, Dachsubstrate, Fassadenmembranen und Tunnelauskleidungen und profitiert von Transport- und Bauinvestitionen. Medtech hat die höchsten durchschnittlichen Einheitswerte und erfordert erhebliche Forschungs- und Entwicklungsinvestitionen. Geotech, Protech, Agrotech und Oekotech bedienen Klimaresilienz, Arbeitssicherheit, Landwirtschaft, Aquakultur und Umweltsanierung. Packtech, Hometech, Clothtech und Sporttech sind einzeln kleiner, tragen aber gemeinsam zur Nachfrage nach Vliesstoffen und Spezialgarnen bei. Ihr Beitrag hilft Lieferanten, das Engagement gegenüber größeren Automobil-, Bau- und Gesundheitsprogrammen auszubalancieren. Die Vielfalt dieser Anwendungen begünstigt auch Hersteller mit flexibler Prozesskapazität und einer breiten Produktqualifizierungsbasis.
Notiz: Segmentanteile aller einzelnen Segmente sind nach dem Berichtskauf verfügbar
Geografische Analyse
China hielt im Jahr 2026 einen Anteil von 58 % am Markt für technische Textilherstellung im asiatisch-pazifischen Raum. Seine Position beruht auf integrierter Polymerversorgung, großmaßstäblicher Fertigungsinfrastruktur und der Nähe zu wichtigen Automobil- und Baumärkten. Chinas 14. Fünfjahresplan behandelt technische Textilien als Priorität für fortschrittliche Materialien und stützt die Nachfrage durch Infrastrukturprojekte. Yanpai Filtration Technology bestellte im Dezember 2025 2 Hochleistungsnadelvlieslinien, mit geplanter Inbetriebnahme im dritten Quartal 2026. Die Luftdurchbindungslinie der Wisdom Group spiegelt ebenfalls Investitionen in Prozesskapazitäten wider. Diese Projekte deuten darauf hin, dass chinesische Hersteller auf Technologie und Integration setzen, nicht nur auf Arbeitskosten.
Für Indien wird von 2027 bis 2032 eine CAGR von 9,0 % prognostiziert, die schnellste Rate unter den Geografien. Das PLI-Programm für Textilien hatte 32 Bewerber für technische Textilien mit Zusagen von 15.681 Crore INR (1.745,3 Millionen USD) und einem prognostizierten Umsatz von 90.422 Crore INR (10,1 Milliarden USD) bis Februar 2026. Das Programm umfasste 113 Einheiten in der Entwicklung in 17 Bundesstaaten und 1 Unionsterritorium. Die Nationale Mission für technische Textilien stellte 177 Millionen USD für 168 Forschungs- und Entwicklungsprojekte in Kohlenstofffaser, Aramid und Hochleistungsgeosynthetik bereit. Japan und Südkorea bleiben wichtige Hochwertigkeitsfertigungszentren. Toray Advanced Materials Korea erweiterte die Meta-Aramid-Kapazität auf 5.400 Tonnen pro Jahr und stärkte damit die regionale Versorgung mit hitzebeständigen Schutzwerkstoffen und Kabelverstärkungen.
Vietnam, Indonesien, Thailand, Malaysia und die Philippinen nehmen Investitionen zur Diversifizierung der Lieferkette auf. Vietnam kombiniert CPTPP- und EVFTA-Zugang, eine Textilbelegschaft von 3 Millionen Personen und Investitionen in technische Vliesstoffe und Fasern. Vietnams Entscheidung Nr. 1643/QD-TTg zielt auf eine 15-prozentige Reduzierung des Textilenergieverbrauchs und eine 20-prozentige Reduzierung des Wasserverbrauchs bis 2030 ab. Indonesien und Thailand verfügen über etablierte Industrietextillieferketten für Geotextilien und Filtrationsvliesstoffe. Malaysia und die Philippinen entwickeln die Nachfrage nach medizinischen Textilien durch etablierte Pharma- und Medizingeräte-Ökosysteme. Oceancash Pacific Berhad verdoppelte seine Vliesstoffkapazität bis 2025 auf 16.000 Tonnen pro Jahr und zielt auf die Nachfrage nach PSA und Hygienemedien ab.
Wettbewerbslandschaft
Der Markt für technische Textilherstellung im asiatisch-pazifischen Raum weist ein mittleres Maß an Marktkonzentration auf. Toray, Teijin und Asahi Kasei halten starke Positionen in hochwertigen Faser-, Filtrations- und technischen Materialkategorien. Ihre Vorteile umfassen langjährige Kundenbeziehungen, technische Forschung und die Fähigkeit, anspruchsvolle Leistungsanforderungen zu erfüllen. Teijin brachte im April 2025 Aramid- und Kohlenstofffaserprodukte mit digitalem Produktpass auf den Markt, die der Circularise-Rückverfolgbarkeitstechnologie entsprechen. Asahi Kaseis Entscheidung zur Planova-Anlage ist ein weiteres Beispiel für Investitionen in regulierte, hochwertige Anwendungen. Diese Maßnahmen verbinden Materialinnovation mit Rückverfolgbarkeit und Kundenqualifizierung.
Koreanische Lieferanten erweitern ihren regionalen Produktionsfußabdruck durch Spezialwerkstoffe. Hyosung TNC baut eine Bio-Spandex-Position in Vietnam auf, während Kolon Industries die Airbag-Gewebeproduktion im selben Land integriert. Indische Unternehmen wie SRF, Garware Technical Fibres und Strata Geosystems bauen inländische und Exportpositionen in Reifencord, Aquakulturnetzen und Geosynthetik auf. Chinesische mittelständische Hersteller nutzen vertikale Integration und Automatisierung, um ihre Wettbewerbsposition zu verbessern. Die Yinchuan-Anlage von The LYCRA Company und die Nadelvliesinvestitionen von Yanpai zeigen einen Fokus auf Fertigungstechnologie. Hersteller, die Automobil- und Medizinkunden bedienen, werden zunehmend auch anhand verifizierter Nachhaltigkeitsdaten sowie der Materialleistung bewertet. Digitale Produktpässe können Rückverfolgbarkeit von einer Compliance-Anforderung in ein differenzierendes Merkmal bei Kundenausschreibungen verwandeln. Südostasiatische Hersteller können auch durch Verkürzung regionaler Vorlaufzeiten für Hygienevliesstoffe und Spezialfasern konkurrieren.
Automatisierung wird zu einer praktischen Antwort auf Qualitäts-, Ausbeute- und Belegschaftseinschränkungen. Rockwell Automation berichtete, dass 2025 94 % der regionalen Hersteller in künstliche Intelligenz investierten, um operative und personelle Herausforderungen zu bewältigen. Dieser Trend unterstützt die Echtzeit-Produktionsüberwachung, Qualitätskontrolle und Rückverfolgbarkeit in der komplexen technischen Textilproduktion. Die Marktchance ist am stärksten dort, wo regionale Lieferanten hochleistungsfähige Materialien für Verteidigungs- und Luft- und Raumfahrtkunden qualifizieren können, die derzeit auf Importe angewiesen sind. Solche Geschäfte erfordern Investitionen in Prüfung, Prozesskontrolle und zertifizierte Versorgungssysteme. Standardvolumensegmente bleiben stärker dem Preiswettbewerb und Rohstoffschwankungen ausgesetzt. Diese Bedingungen erklären, warum Größe allein keine führenden Positionen im Markt für technische Textilherstellung im asiatisch-pazifischen Raum sichert. Das Premiumsegment belohnt Unternehmen, die wiederholbare Leistung aufrechterhalten, den Rohstoffursprung dokumentieren und lange Genehmigungsprozesse erfüllen können. Standardhersteller können dennoch Aufträge durch regionale Versorgungssicherheit, Kostendisziplin und zuverlässige Lieferung gewinnen. Die Aufteilung zwischen diesen Modellen macht das Wettbewerbsumfeld über Materialtypen und Kundengruppen hinweg vielfältig.
Marktführer der technischen Textilherstellung im asiatisch-pazifischen Raum
-
Toray Industries, Inc.
-
Asahi Kasei Corporation
-
Teijin Limited
-
Toyobo Co., Ltd.
-
Mitsubishi Chemical Group Corporation
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert

Aktuelle Branchenentwicklungen
- Februar 2026: Indiens Ministerium für Textilien bestätigte 113 Fertigungseinheiten in der Entwicklung durch 91 PLI-Programm-Unternehmen in 17 Bundesstaaten; 84 neue Vorschläge seit den Änderungen vom Oktober 2025 sehen Investitionen von 10.789 Crore INR (1.200,8 Millionen USD) und 86.740 neue Arbeitsplätze vor und erweitern die technische Textilproduktionsbasis vor der Bewerbungsfrist im März 2026.
- Oktober 2025: Indiens Ministerium für Textilien meldete wesentliche Änderungen am PLI-Programm für Textilien, halbierte die Mindestinvestitionsschwelle auf 150 Crore INR (16,69 Millionen USD) für Teil-1-Bewerber, reduzierte das Kriterium für den inkrementellen Umsatz von 25 % auf 10 % und verlängerte die Bewerbungsportalfrist bis zum 31. März 2026, um mittelgroße Unternehmen und KMU anzuziehen.
- August 2025: Asahi Kasei kündigte den Bau einer neuen Spinnanlage für seinen Planova-Virenfiltrations-Hohlfaserfilter als Reaktion auf das Wachstum des biopharmazeutischen Marktes an; Planova FG1 wurde 2024 als Variante mit hoher Wasserdurchlässigkeit eingeführt, und die neue Kapazität deckt die wachsende Nachfrage von Pharmaunternehmen, die GMP-konforme Filtrationsmedien benötigen.
- November 2025: The LYCRA Company eröffnete offiziell seine weltweit größte Spandex-Produktionsanlage in Yinchuan, Provinz Ningxia, China, mit einer Gesamtinvestition von mehr als 800 Millionen RMB (114,26 Millionen USD) in Partnerschaft mit der Yinchuan Financial Capital Investment Group; die Anfangskapazität von 30.000 Tonnen ist auf eine jährliche Skalierung auf 120.000 Tonnen ausgelegt und deckt die wachsende APAC-Nachfrage nach Hochleistungselastikfasern.


Berichtsumfang des Marktes für technische Textilherstellung im asiatisch-pazifischen Raum
Der Bericht über den Markt für technische Textilherstellung im asiatisch-pazifischen Raum ist segmentiert nach Materialtyp (Naturfaser, Synthesefaser und weitere), nach Form und Struktur (Gewebte technische Textilien, Vliesstoffe und weitere), nach Anwendung (Mobiltech – Automobil, Transport und Mobilität, Indutech und weitere) sowie nach Geografie (China, Indien, Japan und weitere). Die Marktprognosen werden in Wertangaben (USD) bereitgestellt.
| Naturfaser | Baumwolle |
| Jute | |
| Sonstige – Flachs, Wolle, Hanf, Kokosfaser usw. | |
| Synthesefaser | Polyester |
| Polyamid / Nylon | |
| Polypropylen | |
| Polyethylen / UHMWPE | |
| Aramid und andere Spezial-Synthesefasern | |
| Regenerierte Faser – Viskose, Lyocell und Modal | |
| Anorganische Fasern (Glas, Kohlenstoff, Basalt usw.) | |
| Sonstige (Metallische, leitfähige und andere Spezialfasern) |
| Technische Garne, Cords und Rovings |
| Gewebte technische Textilien |
| Vliesstoffe für technische Textilien |
| Gestrickte technische Textilien |
| Geflochtene technische Textilien |
| Sonstige technische Textilstrukturen |
| Mobiltech – Automobil, Transport und Mobilität |
| Indutech – Industrie- und Fertigungsanwendungen |
| Buildtech – Bauwesen und Konstruktion |
| Medtech – Medizin und Hygiene |
| Protech – Personen- und Sachschutz |
| Agrotech – Landwirtschaft, Gartenbau, Forstwirtschaft und Fischerei |
| Geotech – Geotextilien und Tiefbau |
| Packtech – Verpackung und Eindämmung |
| Oekotech – Umweltschutz |
| Hometech – Möbel, Bodenbeläge und technische Haushaltsanwendungen |
| Clothtech – Funktionale Komponenten für Bekleidung und Schuhwerk |
| Sporttech – Sport- und Freizeitanwendungen |
| China |
| Indien |
| Japan |
| Südkorea |
| Indonesien |
| Vietnam |
| Thailand |
| Malaysia |
| Philippinen |
| Übriger asiatisch-pazifischer Raum |
| Nach Materialtyp | Naturfaser | Baumwolle |
| Jute | ||
| Sonstige – Flachs, Wolle, Hanf, Kokosfaser usw. | ||
| Synthesefaser | Polyester | |
| Polyamid / Nylon | ||
| Polypropylen | ||
| Polyethylen / UHMWPE | ||
| Aramid und andere Spezial-Synthesefasern | ||
| Regenerierte Faser – Viskose, Lyocell und Modal | ||
| Anorganische Fasern (Glas, Kohlenstoff, Basalt usw.) | ||
| Sonstige (Metallische, leitfähige und andere Spezialfasern) | ||
| Nach Form und Struktur | Technische Garne, Cords und Rovings | |
| Gewebte technische Textilien | ||
| Vliesstoffe für technische Textilien | ||
| Gestrickte technische Textilien | ||
| Geflochtene technische Textilien | ||
| Sonstige technische Textilstrukturen | ||
| Nach Anwendung | Mobiltech – Automobil, Transport und Mobilität | |
| Indutech – Industrie- und Fertigungsanwendungen | ||
| Buildtech – Bauwesen und Konstruktion | ||
| Medtech – Medizin und Hygiene | ||
| Protech – Personen- und Sachschutz | ||
| Agrotech – Landwirtschaft, Gartenbau, Forstwirtschaft und Fischerei | ||
| Geotech – Geotextilien und Tiefbau | ||
| Packtech – Verpackung und Eindämmung | ||
| Oekotech – Umweltschutz | ||
| Hometech – Möbel, Bodenbeläge und technische Haushaltsanwendungen | ||
| Clothtech – Funktionale Komponenten für Bekleidung und Schuhwerk | ||
| Sporttech – Sport- und Freizeitanwendungen | ||
| Nach Geografie | China | |
| Indien | ||
| Japan | ||
| Südkorea | ||
| Indonesien | ||
| Vietnam | ||
| Thailand | ||
| Malaysia | ||
| Philippinen | ||
| Übriger asiatisch-pazifischer Raum | ||


Im Bericht beantwortete Schlüsselfragen
Welche Wachstumsrate wird für die technische Textilherstellung im asiatisch-pazifischen Raum bis 2032 erwartet?
Der Markt für technische Textilherstellung im asiatisch-pazifischen Raum soll von 2027 bis 2032 mit einer CAGR von 7,5 % wachsen und 205,3 Milliarden USD erreichen. Dieser Ausblick spiegelt die Fahrzeugelektrifizierung, die Infrastrukturnachfrage, den Filtrationsbedarf und Investitionen in regionale Lieferketten wider.
Welche Materialkategorie führt die regionale Nachfrage an?
Synthesefaser führt mit einem Anteil von 75 % im Jahr 2026, unterstützt durch etablierte Polyester-, Polypropylen- und Polyamidverarbeitungssysteme. Regenerierte und Spezialfasern haben mit einer CAGR von 8,5 % bis 2032 den schnellsten Ausblick.
Welche Textilform wächst im asiatisch-pazifischen Raum am schnellsten?
Vliesstoffe für technische Textilien sind die größte Form mit einem Anteil von 40 % im Jahr 2026 und die am schnellsten wachsende Form mit einer CAGR von 8,0 % bis 2032. Ihr Anwendungsbereich umfasst Hygieneprodukte, Filtration, Geotextilien und Fahrzeugdämmung.
Warum ist die Fahrzeugelektrifizierung für Lieferanten technischer Textilien wichtig?
Batterieelektrische Fahrzeuge benötigen zusätzliche Dämm-, Wärmemanagement-, Akustik- und Abschirmmaterialien. 10–15 Kilogramm Vliesstoff pro batterieelektrischem Fahrzeug, verglichen mit 8–12 Kilogramm in einem konventionellen Fahrzeug.
Welches Land soll bis 2032 am schnellsten wachsen?
Für Indien wird eine CAGR von 9,0 % prognostiziert, unterstützt durch PLI-Programminvestitionen und die Nationale Mission für technische Textilien.
Was schränkt die Expansion in der regionalen Versorgung mit technischen Textilien ein?
Rohstoffvolatilität, lange Kundengenehmigungszyklen, Compliance-Investitionen und Lücken bei Prozess- und Prüfkompetenzen sind die wesentlichen Einschränkungen. Diese Hürden sind am schwierigsten für Lieferanten, die in Automobil-, Medizin- und andere stark regulierte Anwendungen im Markt für technische Textilherstellung im asiatisch-pazifischen Raum eintreten.


 Ihre Daten sind sicher und werden niemals verkauft oder weitergegeben.
