
Tamanho e Participação do Mercado de Fabricação de Têxteis Técnicos na Ásia-Pacífico
Visão Geral do Mercado
| Período de Estudo | 2021 - 2032 |
|---|---|
| Período de Dados de Previsão | 2027 - 2032 |
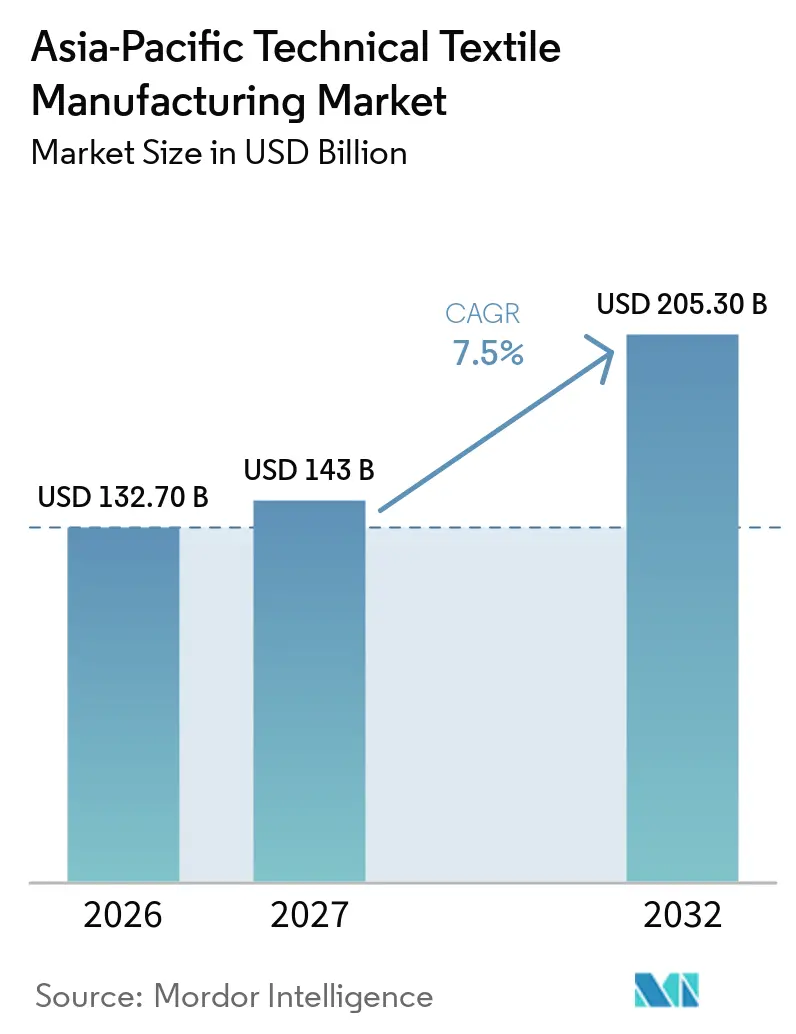
| Tamanho do mercado no ano base (2026) | 132.70 Bilhões de dólares |
| Tamanho do Mercado (2027) | 143 Bilhões de dólares |
| Tamanho do Mercado (2032) | 205.30 Bilhões de dólares |
| Taxa de crescimento (2027 - 2032) | 7.50 % |
| Concentração do Mercado | Médio |
Principais jogadores *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica Imagem © Mordor Intelligence. O reuso requer atribuição conforme CC BY 4.0. | |
Análise do Mercado de Fabricação de Têxteis Técnicos na Ásia-Pacífico por Mordor Intelligence
O tamanho do Mercado de Fabricação de Têxteis Técnicos na Ásia-Pacífico está projetado em 132,70 bilhões de USD em 2026, 143 bilhões de USD em 2027, e deverá atingir 205,30 bilhões de USD até 2032, crescendo a um CAGR de 7,5% de 2027 a 2032.
O mercado da Ásia-Pacífico está se beneficiando da crescente adoção de têxteis técnicos de alto desempenho nas aplicações automotiva, industrial, de construção e médica. Os fabricantes estão investindo cada vez mais em tecidos não tecidos especializados, têxteis revestidos e materiais de reforço composto para atender aos requisitos de resistência térmica, durabilidade, redução de peso e eficiência de filtração. A expansão da fabricação de veículos elétricos está criando oportunidades para barreiras resistentes a chamas, isolamento de baterias e materiais acústicos, enquanto o desenvolvimento de infraestrutura está sustentando a demanda por geotêxteis, membranas de cobertura e tecidos de reforço. Ao mesmo tempo, as empresas estão diversificando as redes de fornecimento e produção na Índia e no Sudeste Asiático para melhorar a resiliência da cadeia de suprimentos e reduzir a dependência de centros de fabricação concentrados. No entanto, as diferenças nos padrões técnicos, os elevados requisitos de investimento para equipamentos de processamento avançado e os preços flutuantes de polímeros continuam a influenciar a economia de produção. Os fornecedores que fortalecerem a P&D específica por aplicação, estabelecerem parcerias de longo prazo com OEMs e melhorarem as capacidades de materiais sustentáveis provavelmente obterão vantagem competitiva à medida que a demanda se desloca para soluções de têxteis técnicos de maior valor.
Principais Conclusões do Relatório
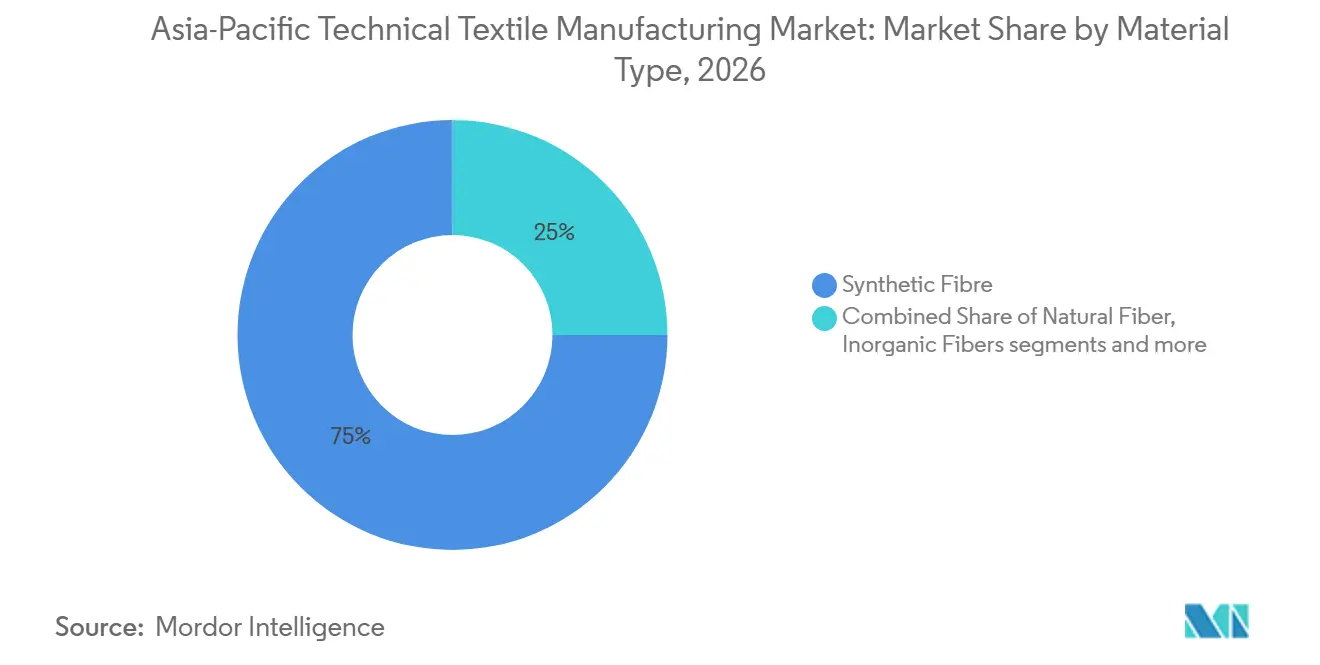
- Por tipo de material, a fibra sintética deteve 75% da participação do mercado de fabricação de têxteis técnicos na Ásia-Pacífico em 2026, enquanto as fibras regeneradas e outras fibras especiais têm previsão de crescer a um CAGR de 8,5% até 2032.
- Por forma e estrutura, os têxteis técnicos não tecidos representaram 40% do tamanho do mercado de fabricação de têxteis técnicos na Ásia-Pacífico em 2026 e tm previsão de expansão a um CAGR de 8,0% até 2032.
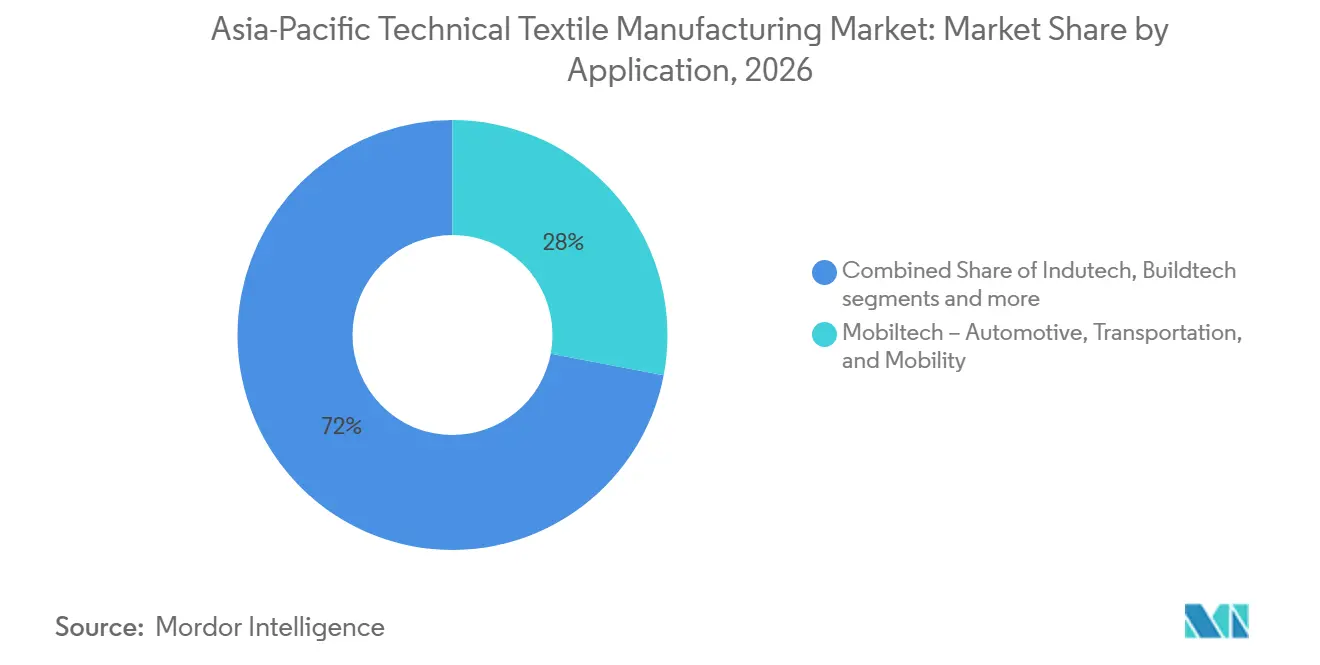
- Por aplicação, o Mobiltech representou 28% da receita em 2026 e tem previsão de registrar o maior CAGR de 9,0% até 2032.
- Por geografia, a China deteve 58% da produção regional em 2026, enquanto a Índia tem previsão de crescer a um CAGR de 9,0% até 2032.
Nota: Os números de mercado apresentados neste relatório são baseados na estrutura de estimativa proprietária da Mordor Intelligence, que combina nove meses de dados reais com projeções do quarto trimestre para o ano base de 2026.
Tendências e Perspectivas do Mercado de Fabricação de Têxteis Técnicos na Ásia-Pacífico
Análise de Impacto dos Impulsionadores*
| Impulsionador | (~) % de Impacto na Previsão de CAGR | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Redução de Peso Automotivo e Sistemas Térmico-Acústicos para Veículos Elétricos | +1.8% | China, Japão, Coreia do Sul, Índia | Curto prazo (≤ 2 anos) |
| Investimento em Infraestrutura, Geotecnia e Resiliência Climática | +1.5% | China, Índia, Indonésia, Vietnã, Filipinas | Médio prazo (2-4 anos) |
| Expansão da Capacidade Médica, de Higiene e de Filtração | +1.2% | Ásia-Pacífico, concentrada na China, Índia e Sudeste Asiático | Médio prazo (2-4 anos) |
| Diversificação de Fabricação China-Plus-One | +0.9% | Índia, Vietnã, Tailândia, Indonésia | Médio prazo (2-4 anos) |
| Substituição de Têxteis Técnicos e P&D Apoiados pelo Governo | +0.7% | Índia, China, Vietnã | Longo prazo (≥ 4 anos) |
| Rastreabilidade Digital e Qualificação de Fibras Recicladas | +0.4% | Exportadores da Ásia-Pacífico para mercados da UE, China e Índia | Longo prazo (≥ 4 anos) |
| Fonte: Mordor Intelligence | |||
Redução de Peso Automotivo e Sistemas Térmico-Acústicos para Veículos Elétricos
O mercado de fabricação de têxteis técnicos na Ásia-Pacífico está se beneficiando da maior intensidade de materiais das plataformas de veículos elétricos a bateria. Esses veículos utilizam camadas adicionais de gestão térmica, barreiras de isolamento de bateria, materiais de amortecimento acústico e componentes de blindagem eletromagnética. Os veículos elétricos a bateria utilizam de 10 a 15 quilogramas de tecido não tecido, em comparação com 8 a 12 quilogramas em um veículo de combustão interna comparável. A Ásia-Pacífico produziu de 48 a 50 milhões de veículos leves em 2025, com a China contribuindo com mais de 26 milhões de unidades. O programa Honda 0 Series e o conceito Integrated Cabin 2030 da Toyota Boshoku mostram como os programas de veículos estão movendo os têxteis de aplicações de acabamento para componentes funcionais e multissistêmicos.
Investimento em Infraestrutura, Geotecnia e Resiliência Climática
Os gastos com infraestrutura sustentam uma demanda constante por geotêxteis, compostos de drenagem e tecidos de controle de erosão em todo o mercado de fabricação de têxteis técnicos na Ásia-Pacífico. O 14º Plano Quinquenal da China direciona recursos para infraestrutura de transporte, resiliência urbana a inundações e projetos de reclamação costeira. A associação do setor identifica mais de 150 bilhões de USD em gastos em 2025 para projetos chineses de rodovias e ferrovias de alta velocidade que utilizam geotêxteis para estabilização de subleito e drenagem. O Plano Nacional de Infraestrutura da Índia tem como meta mais de 1,4 trilhão de USD em investimento cumulativo até 2030, sustentando a demanda de estradas e ferrovias por têxteis de reforço de solo. Indonésia, Vietnã e Filipinas estão investindo em vias expressas, portos e melhorias de drenagem urbana. As especificações de aquisição em áreas sujeitas a inundações favorecem cada vez mais produtos com desempenho documentado de longa duração, o que eleva o padrão para fornecedores que competem além do preço.
Expansão da Capacidade Médica, de Higiene e de Filtração
As aplicações médicas, de higiene e de filtração estão expandindo a demanda por têxteis técnicos especializados em toda a Ásia-Pacífico, apoiadas pelo investimento em infraestrutura de saúde, requisitos de controle de infecções e fabricação farmacêutica. A capacidade reportada de 1,863 milhão de toneladas de meltblown, spunbond e spunlace no Sudeste Asiático em 2025, juntamente com uma utilização de 66,9%, indica uma base de produção crescente com espaço para melhor absorção de capacidade. A demanda por campos cirúrgicos antimicrobianos, materiais avançados para cuidados de feridas e meios de filtração de alta eficiência está incentivando os fabricantes a migrar para produtos de maior valor com requisitos mais rigorosos de desempenho e qualidade. As exportações de têxteis médicos do Vietnã, reportadas em mais de 2,96 bilhões de USD em 2025, também destacam oportunidades para integrar a fabricação regional com cadeias de suprimentos internacionais de saúde, apoiadas pelo acesso comercial sob o CPTPP e o EVFTA. No Japão, a decisão da Asahi Kasei em agosto de 2025 de construir uma nova instalação de fiação de fibra oca para filtros de remoção de vírus Planova demonstra ainda mais o investimento em materiais de filtração especializados para produção biofarmacêutica. Esses desenvolvimentos favorecem fabricantes com processos de produção validados, qualidade de produto consistente e capacidades em tecnologias avançadas de fibras, embora a conformidade regulatória, os prazos de qualificação e os custos de investimento possam restringir a entrada de fornecedores menores.[1]
Diversificação de Fabricação China-Plus-One
A pressão da política comercial está incentivando adições de capacidade fora da China e está remodelando o mercado de fabricação de têxteis técnicos na Ásia-Pacífico. A Kolon Industries anunciou um investimento de KRW 70 bilhões (48,57 bilhões de USD) em uma planta integrada de tecido para airbag em Ho Chi Minh City, cobrindo tecelagem, processamento e revestimento. A Hyosung TNC recebeu aprovação para uma instalação de bio-spandex de 730 milhões de USD no Vietnã, integrando a fabricação de bio-butanodiol e bio-spandex. A Freudenberg Performance Materials expandiu sua operação em Chennai em 2025, adicionando linhas para entretelas de algodão e poliéster anteriormente fornecidas pela China. O TWE Group iniciou a construção de uma instalação de não tecidos em Bhopal com espaço para até 6 linhas de higiene. Esses investimentos indicam que a atividade de qualificação está se movendo junto com a capacidade de fabricação, em vez de se limitar à produção de commodities.
Análise de Impacto das Restrições*
| Restrição | (~) % de Impacto na Previsão de CAGR | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Custos Voláteis de Insumos de Polímeros, Energia e Fibras Especiais | -2.0% | Ásia-Pacífico, especialmente Índia, China e Sudeste Asiático | Curto prazo (≤ 2 anos) |
| Alto Custo de Qualificação e Longos Ciclos de Aprovação de Clientes | -1.4% | Exportadores da Ásia-Pacífico que atendem OEMs automotivos, médicos e de defesa | Médio prazo (2-4 anos) |
| Despesas de Capital para Descarga Zero de Líquidos e Conformidade de Carbono | -0.9% | Índia, China, Indonésia, Vietnã | Médio prazo (2-4 anos) |
| Escassez de Engenheiros de Processo, Operadores de Tear e Talentos em Testes | -0.7% | Vietnã, Índia, ASEAN | Longo prazo (≥ 4 anos) |
| Fonte: Mordor Intelligence | |||
Custos Voláteis de Insumos de Polímeros, Energia e Fibras Especiais
O poliéster é um canal importante pelo qual as variações no preço do petróleo afetam o mercado de fabricação de têxteis técnicos na Ásia-Pacífico. O poliéster representou 59% da produção global de fibras em 2025, o que deixa muitas cadeias de suprimentos têxteis regionais expostas aos custos de paraxileno, ácido tereftálico purificado e monoetilenoglicol.[2] De acordo com relatórios de associações do setor, as interrupções nos fluxos de produtos petrolíferos pelo Estreito de Ormuz aumentaram a incerteza para essas matérias-primas. O estoque chinês de monoetilenoglicol caiu 4% semana a semana em março de 2026, adicionando dificuldades para produtores de não tecidos e fios que planejam a produção. Os produtores de nylon enfrentam um problema semelhante porque a polimerização requer insumos substanciais de energia. Os contratos de longo ciclo automotivo e de infraestrutura limitam a capacidade dos fornecedores de repassar aumentos abruptos aos clientes.
Alto Custo de Qualificação e Longos Ciclos de Aprovação de Clientes
Os requisitos de qualificação restringem a entrada nas partes premium do mercado de fabricação de têxteis técnicos na Ásia-Pacífico. Os programas automotivos que utilizam os padrões IATF 16949 e VDA exigem validação de desempenho térmico, vibração, inflamabilidade e durabilidade de longo prazo. A associação do setor afirma que a aprovação pode levar de 18 a 36 meses antes que um fornecedor seja adicionado a uma lista de fornecedores aprovados. A Organização Asiática de Produtividade identificou uma incompatibilidade entre a capacidade de treinamento e os requisitos práticos para testes avançados no setor têxtil e de vestuário do Vietnã.[3] A Organização Internacional do Trabalho relatou que os trabalhadores treinados atendem a 40% das necessidades do setor têxtil do Vietnã, atrasando tanto os testes quanto a aceleração da produção. Os produtos médicos também exigem avaliação de conformidade com a ISO 13485, e a capacidade subutilizada pode persistir por 1 a 3 anos após o comissionamento.
*Nossas previsões tratam os impactos dos impulsionadores e restrições como direcionais, e não aditivos. As previsões de impacto refletem o crescimento de base, os efeitos de composição e as interações entre variáveis.
Análise de Segmentos
Por Tipo de Material: Dominância de Polímeros em Transição à Medida que Alternativas Circulares Escalam
A fibra sintética deteve 75% da participação do mercado de fabricação de têxteis técnicos na Ásia-Pacífico em 2026. O poliéster, o polipropileno e a poliamida se beneficiam de sistemas de processamento estabelecidos na China, Índia, Coreia do Sul e Tailândia. O poliéster serve a tecidos de corda para pneus, fios industriais, meios de filtração e substratos não tecidos. A poliamida e o nylon são usados em cintos de segurança, almofadas de airbag e cordas industriais. O negócio de aramida da Kolon Industries experimentou uma recuperação do preço de exportação em 2025, à medida que a demanda global cresceu 5% com a expansão das redes 5G. O polipropileno permanece importante para geotêxteis e não tecidos de higiene porque oferece resistência química e menores custos de processamento. O polietileno de ultra-alto peso molecular está ganhando uso em materiais de proteção resistentes a cortes e cordas offshore.
As fibras regeneradas e outras fibras especiais têm previsão de crescer a um CAGR de 8,5% de 2027 a 2032, a maior taxa entre as categorias de materiais. Esta parte do mercado de fabricação de têxteis técnicos na Ásia-Pacífico responde à crescente demanda por cadeias de suprimentos de materiais rastreáveis e circulares. A Grasim Industries introduziu o Raysileco em agosto de 2025 como um fio de filamento de viscose rastreável usando a tecnologia TextileGenesis Fibercoin. As fibras inorgânicas, incluindo carbono, vidro e basalto, mantêm papéis de alto valor em compósitos aeroespaciais, de energia eólica e de construção. A Toray Advanced Materials Korea concluiu uma expansão de fibra PPS em 2025, adicionando capacidade de material de alta temperatura para usos automotivos e eletrônicos. As fibras naturais e as fibras especiais condutoras continuam a servir a aplicações mais restritas. Os geotêxteis à base de juta são usados onde os projetos indianos especificam biodegradabilidade. A seleção de materiais, portanto, combina cada vez mais desempenho mecânico, custo, tratamento regulatório e a capacidade de comprovar conteúdo reciclado ou renovável. Os produtores com operações integradas de polímero, fibra e tecido estão em melhor posição para controlar a qualidade ao longo dessa cadeia.


Por Forma e Estrutura: Os Não Tecidos Impulsionam o Crescimento em Volume e Valor
Os têxteis técnicos não tecidos capturaram 40% do tamanho do mercado de fabricação de têxteis técnicos na Ásia-Pacífico em 2026 e têm previsão de crescer a um CAGR de 8,0% até 2032. Os processos spunbond, meltblown, agulhamento e spunlace atendem a produtos de higiene descartáveis, meios de filtração, isolamento de baterias e reforço de geotêxteis. Essa variedade permite que os produtores atendam a aplicações com requisitos de desempenho substancialmente diferentes. A LYCRA Company abriu uma instalação em Yinchuan em novembro de 2025, com um investimento de mais de RMB 800 milhões (114,26 milhões de USD) e uma capacidade inicial de 30.000 toneladas de spandex. A instalação ilustra o investimento contínuo em insumos de fibras de desempenho usados em formas têxteis a jusante.
A Spunweb India adicionou 2 linhas spunbond em agosto de 2025, elevando a capacidade do grupo para 39.140 toneladas métricas por ano e direcionando o fornecimento para aplicações de embalagem, agricultura e industrial. O Wisdom Group comissionou uma linha de ligação por ar de 4,2 metros na China em 2025 e reportou capacidade anual de cardagem por ar acima de 45.000 toneladas. Os têxteis técnicos tecidos mantêm um papel importante em corda de pneu, correias industriais, geogrelhas e tecido de filtração tecido. Sua resistência direcional e estabilidade dimensional permanecem difíceis de igualar em alguns usos de alta carga. A SRF manteve um plano de despesas de capital para o exercício fiscal 26 de INR 22-23 bilhões (244,9 - 256,0 milhões de USD) e comissionou capacidade de tecido de correia e atualizações de máquinas de imersão em 2025. Os produtos tricotados, trançados, de fio, corda e mecha suportam aplicações de assentos, compressão médica, marítima, compósita, aeroespacial e de vasos de pressão.
Por Aplicação: A Transição para Veículos Elétricos Acelera a Demanda do Mobiltech
O Mobiltech deteve 28% da receita de aplicações em 2026 e tem projeção de crescer a um CAGR de 9,0% até 2032. Esta área de aplicação tem a maior taxa prevista no mercado de fabricação de têxteis técnicos na Ásia-Pacífico. A eletrificação de veículos aumenta a demanda por camadas de isolamento de bateria não tecidas, forros acústicos, velo de proteção térmica e materiais de assentos projetados para gestão passiva de energia. Os requisitos refletem condições de ruído, vibração e temperatura que diferem das dos veículos convencionais. Os programas de redução de peso dos OEMs adicionam outra rota para o aumento do uso de têxteis. Os fornecedores de materiais devem atender a exigentes requisitos de qualificação antes de poderem participar desses programas.
O Indutech é o segundo maior cluster de uso final, apoiado por correias industriais, meios de filtração, substratos de esteiras transportadoras e vedação mecânica. A expansão da fabricação na ASEAN sustenta a demanda por esses têxteis de processo. O Buildtech inclui geotêxteis, substratos de cobertura, membranas de fachada e revestimentos de túneis, e se beneficia do investimento em transporte e construção. O Medtech tem os maiores valores unitários médios e requer investimento substancial em pesquisa e desenvolvimento. O Geotech, Protech, Agrotech e Oekotech atendem à resiliência climática, segurança do trabalhador, agricultura, aquicultura e remediação ambiental. O Packtech, Hometech, Clothtech e Sporttech são menores individualmente, mas coletivamente sustentam a demanda por não tecidos e fios especiais. Sua contribuição ajuda os fornecedores a equilibrar a exposição a programas maiores de automotivo, construção e saúde. A diversidade dessas aplicações também favorece fabricantes com capacidade de processo flexível e uma ampla base de qualificação de produtos.
Análise Geográfica
A China deteve 58% da participação do mercado de fabricação de têxteis técnicos na Ásia-Pacífico em 2026. Sua posição se baseia no fornecimento integrado de polímeros, infraestrutura de fabricação em larga escala e proximidade com os principais mercados automotivo e de construção. O 14º Plano Quinquenal da China trata os têxteis técnicos como uma prioridade de materiais avançados e sustenta a demanda por meio de projetos de infraestrutura. A Yanpai Filtration Technology encomendou 2 linhas de agulhamento de alto desempenho em dezembro de 2025, com comissionamento planejado para o terceiro trimestre de 2026. A linha de ligação por ar do Wisdom Group também reflete investimento em capacidade de processo. Esses projetos sugerem que os produtores chineses estão competindo em tecnologia e integração, em vez de apenas no custo de mão de obra.
A Índia tem previsão de crescer a um CAGR de 9,0% de 2027 a 2032, a taxa mais rápida entre as geografias. O Esquema PLI para Têxteis tinha 32 candidatos de têxteis técnicos, com compromissos de INR 15.681 crore (1.745,3 milhões de USD) e faturamento projetado de INR 90.422 crore (10,1 bilhões de USD) em fevereiro de 2026. O programa cobriu 113 unidades em desenvolvimento em 17 estados e 1 território da união. A Missão Nacional de Têxteis Técnicos alocou 177 milhões de USD em 168 projetos de pesquisa e desenvolvimento em fibra de carbono, aramida e geossintéticos de alto desempenho. O Japão e a Coreia do Sul permanecem importantes centros de fabricação de alto valor. A Toray Advanced Materials Korea expandiu a capacidade de meta-aramida para 5.400 toneladas por ano, fortalecendo o fornecimento regional para materiais de proteção resistentes ao calor e reforço de cabos.
Vietnã, Indonésia, Tailândia, Malásia e Filipinas estão absorvendo investimentos de diversificação da cadeia de suprimentos. O Vietnã combina acesso ao CPTPP e ao EVFTA, uma força de trabalho têxtil de 3 milhões de pessoas e investimento em não tecidos técnicos e fibras. A Decisão nº 1643/QD-TTg do Vietnã tem como meta uma redução de 15% no consumo de energia têxtil e uma redução de 20% no uso de água até 2030. Indonésia e Tailândia têm cadeias de suprimentos de têxteis industriais estabelecidas para geotêxteis e não tecidos de filtração. Malásia e Filipinas estão desenvolvendo a demanda por têxteis médicos por meio de ecossistemas estabelecidos de produtos farmacêuticos e dispositivos médicos. A Oceancash Pacific Berhad dobrou sua capacidade de não tecidos para 16.000 toneladas por ano até 2025, visando à demanda de EPI e meios de higiene.
Cenário Competitivo
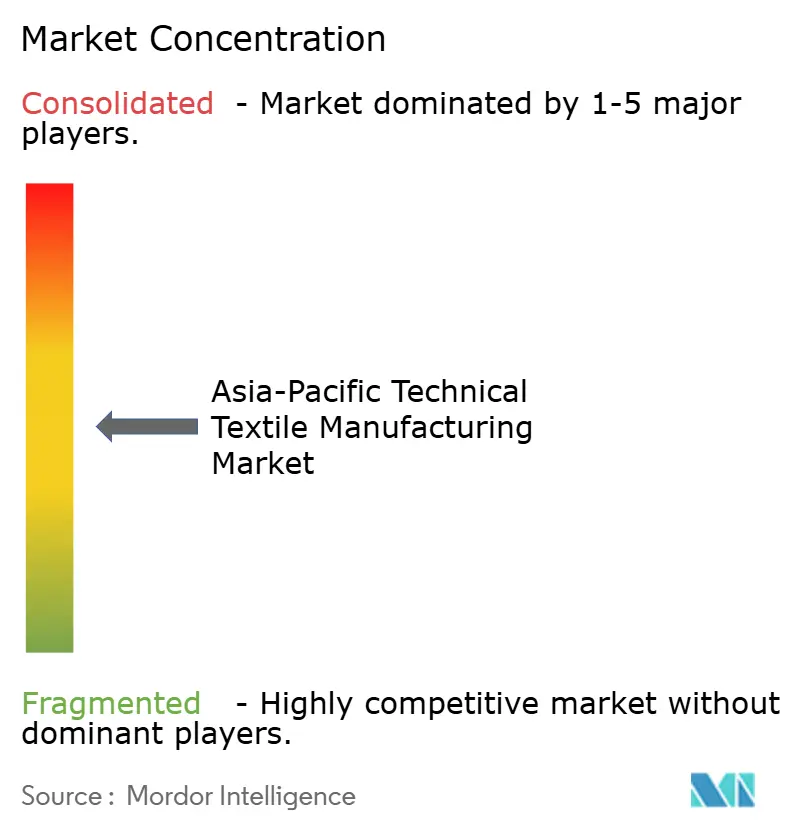
O mercado de fabricação de têxteis técnicos na Ásia-Pacífico exibe um nível médio de concentração de mercado. Toray, Teijin e Asahi Kasei detêm posições fortes nas categorias de fibras de alto valor, filtração e materiais de engenharia. Suas vantagens incluem relacionamentos de longa data com clientes, pesquisa técnica e a capacidade de atender a exigentes requisitos de desempenho. A Teijin lançou produtos de aramida e fibra de carbono em conformidade com o Passaporte Digital de Produto em abril de 2025, usando a tecnologia de rastreabilidade Circularise. A decisão da instalação Planova da Asahi Kasei é outro exemplo de investimento em aplicações regulamentadas de alto valor. Essas ações conectam a inovação de materiais com a rastreabilidade e a qualificação de clientes.
Os fornecedores coreanos estão expandindo sua presença de produção regional por meio de materiais especiais. A Hyosung TNC está construindo uma posição de bio-spandex no Vietnã, enquanto a Kolon Industries está integrando a produção de tecido para airbag no mesmo país. Empresas indianas como SRF, Garware Technical Fibres e Strata Geosystems estão construindo posições domésticas e de exportação em corda de pneu, redes de aquicultura e geossintéticos. Os produtores chineses de médio porte estão usando integração vertical e automação para melhorar sua posição competitiva. A instalação da LYCRA Company em Yinchuan e os investimentos em agulhamento da Yanpai demonstram foco em tecnologia de fabricação. Os produtores que atendem a clientes automotivos e médicos são cada vez mais avaliados com base em dados de sustentabilidade verificados, além do desempenho do material. Os passaportes digitais de produto podem transformar a rastreabilidade de um requisito de conformidade em um diferencial durante as licitações de clientes. Os fabricantes do Sudeste Asiático também podem competir encurtando os prazos de entrega regionais para não tecidos de higiene e fibras especiais.
A automação está se tornando uma resposta prática às restrições de qualidade, rendimento e mão de obra. A Rockwell Automation relatou que 94% dos fabricantes regionais estavam investindo em inteligência artificial para enfrentar desafios operacionais e de mão de obra em 2025. Essa tendência apoia o monitoramento de produção em tempo real, o controle de qualidade e a rastreabilidade na produção complexa de têxteis técnicos. A oportunidade de mercado é mais forte onde os fornecedores regionais podem qualificar materiais de alto desempenho para clientes de defesa e aeroespacial que atualmente dependem de importações. Esse negócio requer investimento em testes, controle de processo e sistemas de fornecimento certificados. Os segmentos de volume padrão permanecem mais expostos à concorrência de preços e às flutuações de matérias-primas. Essas condições explicam por que a escala por si só não garante posições de liderança em todo o mercado de fabricação de têxteis técnicos na Ásia-Pacífico. O segmento premium recompensa as empresas que conseguem manter desempenho repetível, documentar a origem das matérias-primas e satisfazer longos processos de aprovação. Os produtores padrão ainda podem conquistar negócios por meio de segurança de fornecimento regional, disciplina de custos e entrega confiável. A divisão entre esses modelos torna o ambiente competitivo diversificado entre tipos de materiais e grupos de clientes.
Líderes do Setor de Fabricação de Têxteis Técnicos na Ásia-Pacífico
-
Toray Industries, Inc.
-
Asahi Kasei Corporation
-
Teijin Limited
-
Toyobo Co., Ltd.
-
Mitsubishi Chemical Group Corporation
- *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica

Desenvolvimentos Recentes do Setor
- Fevereiro de 2026: O Ministério de Têxteis da Índia confirmou 113 unidades de fabricação em desenvolvimento por 91 empresas do esquema PLI em 17 estados; 84 novas propostas desde as emendas de outubro de 2025 preveem INR 10.789 crore (1.200,8 milhões de USD) em investimento e 86.740 novos empregos, expandindo a base de produção de têxteis técnicos antes do prazo de inscrição de março de 2026.
- Outubro de 2025: O Ministério de Têxteis da Índia notificou emendas importantes ao Esquema PLI para Têxteis, reduzindo pela metade o limite mínimo de investimento para INR 150 crore (16,69 milhões de USD) para candidatos da Parte 1, reduzindo o critério de faturamento incremental de 25% para 10% e estendendo o prazo do portal de inscrições para 31 de março de 2026, a fim de atrair empresas de médio porte e MPMEs.
- Agosto de 2025: A Asahi Kasei anunciou a construção de uma nova instalação de fiação para seu filtro de fibra oca de remoção de vírus Planova em resposta ao crescimento do mercado biofarmacêutico; o Planova FG1 foi lançado em 2024 como uma variante de alta permeabilidade à água, e a nova capacidade atende à crescente demanda de fabricantes farmacêuticos que necessitam de meios de filtração em conformidade com as BPF.
- Novembro de 2025: A LYCRA Company inaugurou oficialmente sua maior instalação global de produção de spandex em Yinchuan, Província de Ningxia, China, com um investimento total de mais de RMB 800 milhões (114,26 milhões de USD) em parceria com o Yinchuan Financial Capital Investment Group; a capacidade inicial de 30.000 toneladas foi projetada para escalar para 120.000 toneladas anuais, atendendo à crescente demanda da APAC por fibras elásticas de alto desempenho.


Escopo do Relatório do Mercado de Fabricação de Têxteis Técnicos na Ásia-Pacífico
O Relatório do Mercado de Fabricação de Têxteis Técnicos na Ásia-Pacífico é Segmentado por Tipo de Material (Fibra Natural, Fibra Sintética e Outros), por Forma e Estrutura (Têxteis Técnicos Tecidos, Têxteis Técnicos Não Tecidos e Outros), por Aplicação (Mobiltech – Automotivo, Transporte e Mobilidade, Indutech e Outros) e por Geografia (China, Índia, Japão e Outros). As Previsões de Mercado são Fornecidas em Termos de Valor (USD).
| Fibra Natural | Algodão |
| Juta | |
| Outros - Linho, Lã, Cânhamo, Coco, etc. | |
| Fibra Sintética | Poliéster |
| Poliamida / Nylon | |
| Polipropileno | |
| Polietileno / UHMWPE | |
| Aramida e Outras Fibras Sintéticas Especiais | |
| Fibra Regenerada - Viscose, Lyocell e Modal | |
| Fibras Inorgânicas (Vidro, Carbono, Basalto, etc.) | |
| Outros (Fibras Metálicas, Condutoras e Outras Fibras Especiais) |
| Fios Técnicos, Cordas e Mechas |
| Têxteis Técnicos Tecidos |
| Têxteis Técnicos Não Tecidos |
| Têxteis Técnicos Tricotados |
| Têxteis Técnicos Trançados |
| Outras Estruturas Têxteis de Engenharia |
| Mobiltech - Automotivo, Transporte e Mobilidade |
| Indutech - Aplicações Industriais e de Fabricação |
| Buildtech - Edificação e Construção |
| Medtech - Médico e Higiene |
| Protech - Proteção Pessoal e Patrimonial |
| Agrotech - Agricultura, Horticultura, Silvicultura e Pesca |
| Geotech - Geotêxteis e Engenharia Civil |
| Packtech - Embalagem e Contenão |
| Oekotech - Proteção Ambiental |
| Hometech - Móveis, Revestimentos de Piso e Aplicações Técnicas Domésticas |
| Clothtech - Componentes Funcionais para Vestuário e Calçados |
| Sporttech - Aplicações Esportivas e de Lazer |
| China |
| Índia |
| Japão |
| Coreia do Sul |
| Indonésia |
| Vietnã |
| Tailândia |
| Malásia |
| Filipinas |
| Restante da Ásia-Pacífico |
| Por Tipo de Material | Fibra Natural | Algodão |
| Juta | ||
| Outros - Linho, Lã, Cânhamo, Coco, etc. | ||
| Fibra Sintética | Poliéster | |
| Poliamida / Nylon | ||
| Polipropileno | ||
| Polietileno / UHMWPE | ||
| Aramida e Outras Fibras Sintéticas Especiais | ||
| Fibra Regenerada - Viscose, Lyocell e Modal | ||
| Fibras Inorgânicas (Vidro, Carbono, Basalto, etc.) | ||
| Outros (Fibras Metálicas, Condutoras e Outras Fibras Especiais) | ||
| Por Forma e Estrutura | Fios Técnicos, Cordas e Mechas | |
| Têxteis Técnicos Tecidos | ||
| Têxteis Técnicos Não Tecidos | ||
| Têxteis Técnicos Tricotados | ||
| Têxteis Técnicos Trançados | ||
| Outras Estruturas Têxteis de Engenharia | ||
| Por Aplicação | Mobiltech - Automotivo, Transporte e Mobilidade | |
| Indutech - Aplicações Industriais e de Fabricação | ||
| Buildtech - Edificação e Construção | ||
| Medtech - Médico e Higiene | ||
| Protech - Proteção Pessoal e Patrimonial | ||
| Agrotech - Agricultura, Horticultura, Silvicultura e Pesca | ||
| Geotech - Geotêxteis e Engenharia Civil | ||
| Packtech - Embalagem e Contenão | ||
| Oekotech - Proteção Ambiental | ||
| Hometech - Móveis, Revestimentos de Piso e Aplicações Técnicas Domésticas | ||
| Clothtech - Componentes Funcionais para Vestuário e Calçados | ||
| Sporttech - Aplicações Esportivas e de Lazer | ||
| Por Geografia | China | |
| Índia | ||
| Japão | ||
| Coreia do Sul | ||
| Indonésia | ||
| Vietnã | ||
| Tailândia | ||
| Malásia | ||
| Filipinas | ||
| Restante da Ásia-Pacífico | ||


Principais Questões Respondidas no Relatório
Qual é a taxa de crescimento esperada para a fabricação de têxteis técnicos na Ásia-Pacífico até 2032?
O mercado de fabricação de têxteis técnicos na Ásia-Pacífico tem previsão de crescer a um CAGR de 7,5% de 2027 a 2032 e atingir 205,3 bilhões de USD. Essa perspectiva reflete a eletrificação de veículos, a demanda por infraestrutura, as necessidades de filtração e o investimento em cadeias de suprimentos regionais.
Qual categoria de material lidera a demanda regional?
A fibra sintética lidera com 75% de participação em 2026, apoiada por sistemas estabelecidos de processamento de poliéster, polipropileno e poliamida. As fibras regeneradas e especiais têm a perspectiva mais rápida, com um CAGR de 8,5% até 2032.
Qual forma têxtil está crescendo mais rapidamente na Ásia-Pacífico?
Os têxteis técnicos não tecidos são a maior forma com 40% de participação em 2026 e a forma de crescimento mais rápido com um CAGR de 8,0% até 2032. Sua gama de usos inclui produtos de higiene, filtração, geotêxteis e isolamento de veículos.
Por que a eletrificação de veículos é importante para os fornecedores de têxteis técnicos?
Os veículos elétricos a bateria requerem materiais adicionais de isolamento, gestão térmica, acústica e blindagem. De 10 a 15 quilogramas de tecido não tecido por veículo elétrico a bateria, em comparação com 8 a 12 quilogramas em um veículo convencional.
Qual país tem previsão de crescer mais rapidamente até 2032?
A Índia tem previsão de crescer a um CAGR de 9,0%, auxiliada pelo investimento do Esquema PLI e pela Missão Nacional de Têxteis Técnicos.
O que limita a expansão no fornecimento regional de têxteis técnicos?
A volatilidade das matérias-primas, os longos ciclos de aprovação de clientes, o investimento em conformidade e as lacunas em habilidades de processo e testes são as principais restrições. Essas barreiras são mais desafiadoras para fornecedores que entram em aplicações automotivas, médicas e outras altamente regulamentadas no mercado de fabricação de têxteis técnicos na Ásia-Pacífico.


 Seus dados estão seguros e nunca são vendidos ou compartilhados.
