
アジア太平洋地域の技術繊維製造市場規模とシェア
市場概要
| 調査期間 | 2021 - 2032 |
|---|---|
| 予測データ期間 | 2027 - 2032 |
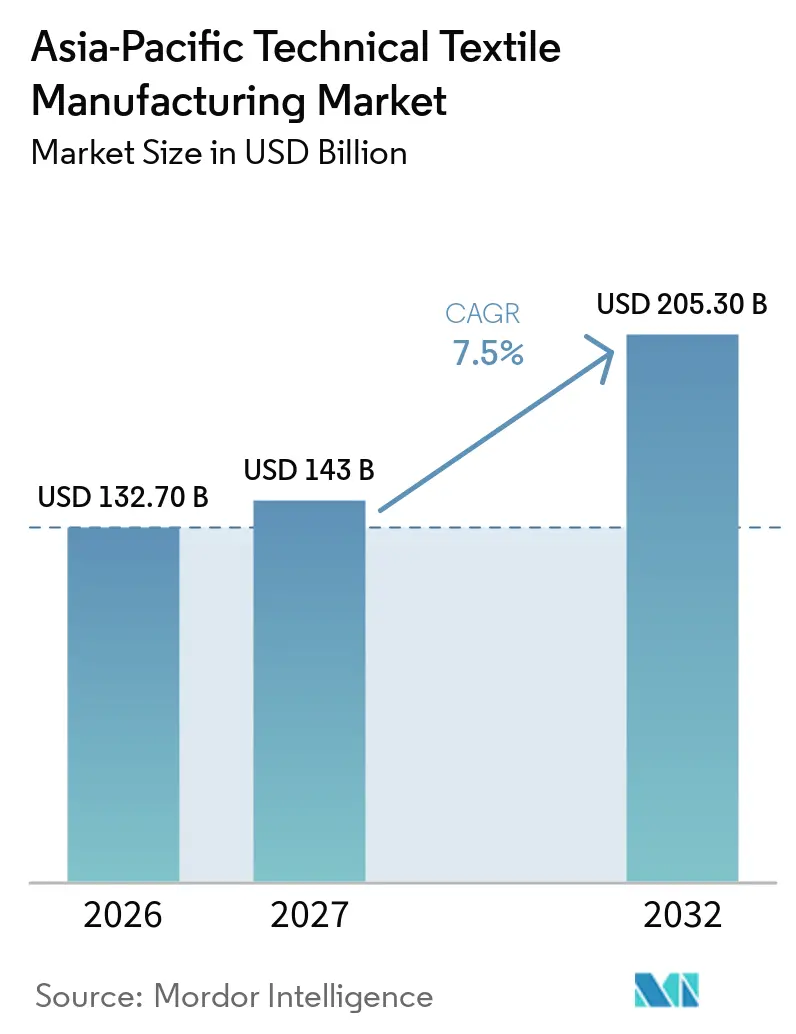
| 基準年の市場規模 (2026) | 132.70 十億米ドル |
| 市場規模 (2027) | 143 十億米ドル |
| 市場規模 (2032) | 205.30 十億米ドル |
| 成長率 (2027 - 2032) | 7.50 % |
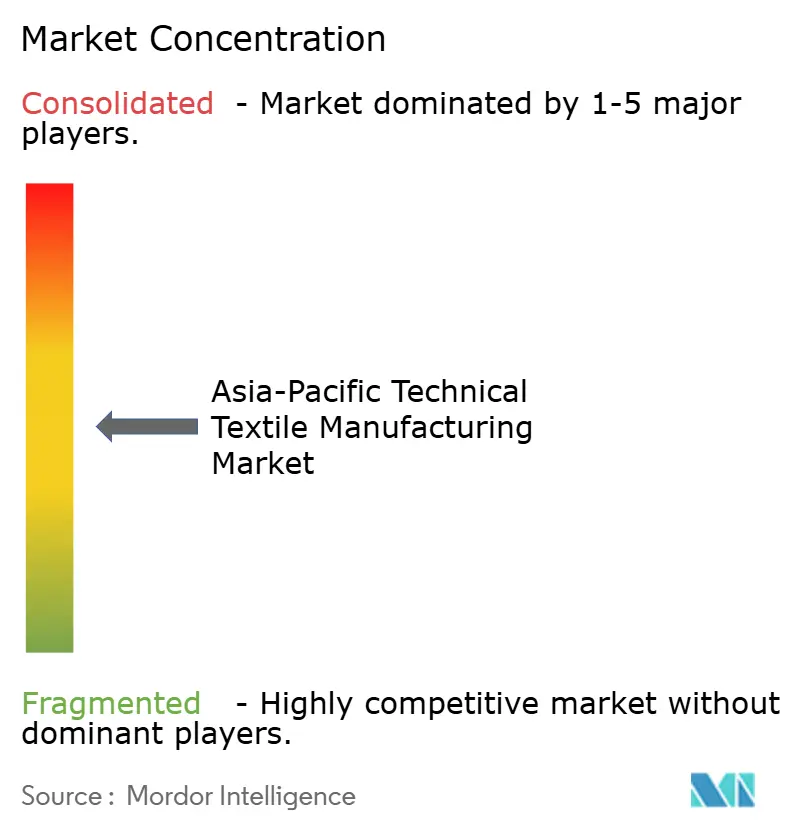
| 市場集中度 | 中 |
主要プレーヤー 注:主要企業の掲載順は順位を示すものではありません。 画像 © Mordor Intelligence。再利用にはCC BY 4.0の表示が必要です。 | |
Mordor Intelligenceによるアジア太平洋地域の技術繊維製造市場分析
アジア太平洋地域の技術繊維製造市場規模は、2026年に1,327 ビリオン 米ドル、2027年に143 ビリオン 米ドルと予測され、2032年までに205.30 ビリオン 米ドルに達し、2027年から2032年にかけてCAGR 7.5%で成長する見込みです。
アジア太平洋地域の市場は、自動車、産業、建設、医療用途にわたる高性能技術繊維の採用拡大から恩恵を受けています。メーカーは、熱抵抗性、耐久性、軽量化、ろ過効率に関する要件を満たすため、特殊不織布、コーティング繊維、複合補強材料への投資を増やしています。電気自動車製造の拡大により、難燃性バリア、バッテリー断熱材、吸音材の需要機会が生まれており、インフラ開発はジオテキスタイル、屋根用メンブレン、補強布への需要を支えています。同時に、企業はサプライチェーンの強靭性を高め、集中した製造拠点への依存を低減するため、インドおよび東南アジア全域で調達・生産ネットワークの多様化を進めています。しかし、技術規格の相違、高度な加工設備への高い投資要件、ポリマー価格の変動が引き続き生産経済性に影響を与えています。用途特化型の研究開発を強化し、OEMとの長期パートナーシップを構築し、持続可能な素材能力を向上させるサプライヤーは、需要がより高付加価値の技術繊維ソリューションへとシフトするにつれて競争優位を獲得する可能性が高いです。
レポートの主要ポイント
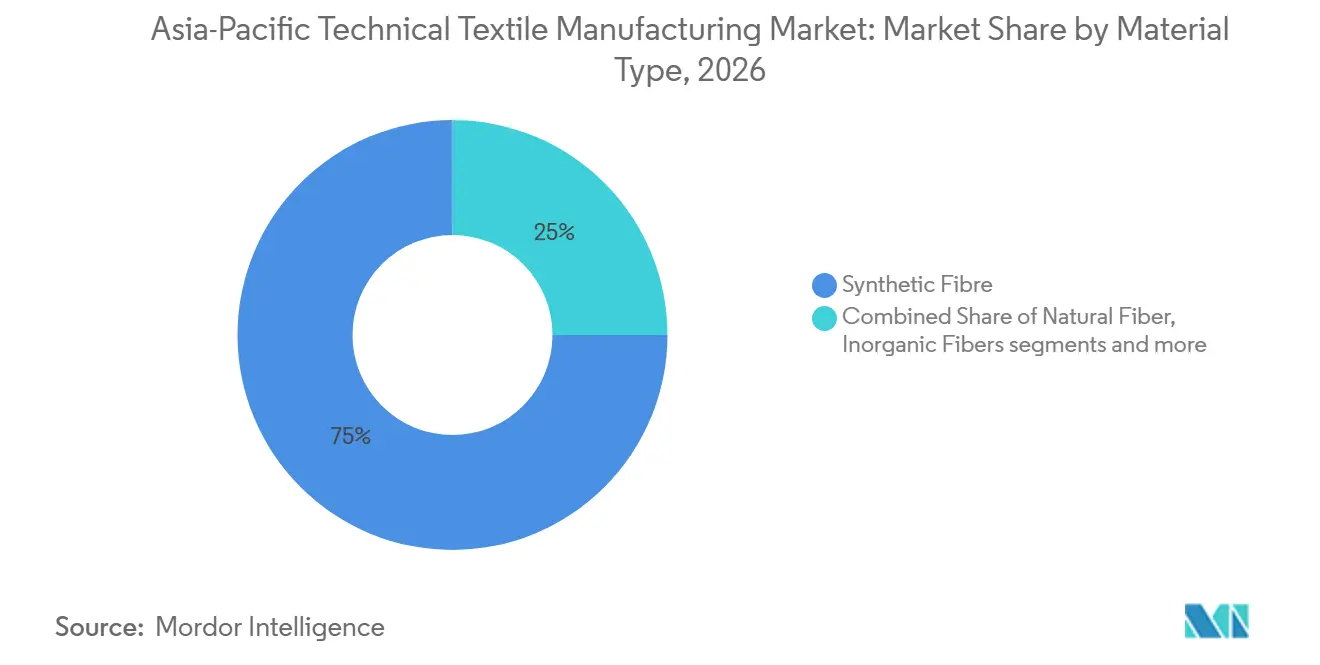
- 素材タイプ別では、合成繊維が2026年のアジア太平洋地域の技術繊維製造市場シェアの75%を占め、再生繊維およびその他の特殊繊維は2032年にかけてCAGR 8.5%で成長すると予測されています。
- 形態・構造別では、不織布技術繊維が2026年のアジア太平洋地域の技術繊維製造市場規模の40%を占め、2032年にかけてCAGR 8.0%で拡大すると予測されています。
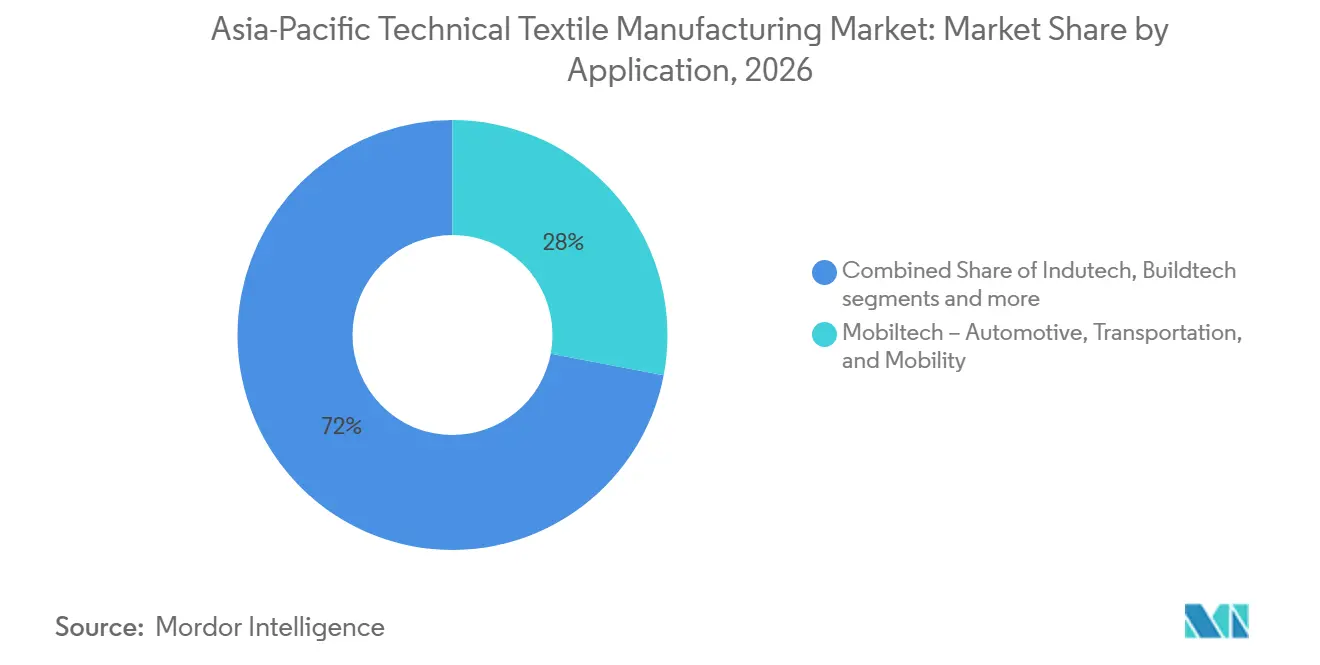
- 用途別では、モビルテックが2026年の売上高の28%を占め、2032年にかけて最高のCAGR 9.0%を記録すると予測されています。
- 地域別では、中国が2026年の地域生産の58%を占め、インドは2032年にかけてCAGR 9.0%で成長すると予測されています。
注:本レポートの市場数値は、基準年2026年における9か月間の実績データと第4四半期の予測を組み合わせたMordor Intelligence独自の推定フレームワークに基づいています。
アジア太平洋地域の技術繊維製造市場のトレンドとインサイト
ドライバーの影響分析*
| ドライバー | (~)CAGR予測への影響(%) | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| 自動車の軽量化とEVの熱音響システム | +1.8% | 中国、日本、韓国、インド | 短期(2年以内) |
| インフラ、地盤工学、および気候変動対応投資 | +1.5% | 中国、インド、インドネシア、ベトナム、フィリピン | 中期(2〜4年) |
| 医療、衛生、ろ過能力の拡大 | +1.2% | アジア太平洋地域、特に中国、インド、東南アジアに集中 | 中期(2〜4年) |
| チャイナ・プラス・ワン製造の多様化 | +0.9% | インド、ベトナム、タイ、インドネシ | 中期(2〜4年) |
| 政府主導の技術繊維代替および研究開発 | +0.7% | インド、中国、ベトナム | 長期(4年以上) |
| デジタルトレーサビリティと再生繊維の認定 | +0.4% | EUへの輸出国(アジア太平洋地域)、中国、インド | 長期(4年以上) |
| 情報源: Mordor Intelligence | |||
自動車の軽量化とEVの熱音響システム
アジア太平洋地域の技術繊維製造市場は、バッテリー電気自動車プラットフォームの素材使用量増加から恩恵を受けています。これらの車両は、追加の熱管理層、バッテリー断熱バリア、吸音材、電磁シールド部品を使用します。バッテリー電気自動車は、同等の内燃機関車の8〜12キログラムと比較して、10〜15キログラムの不織布を使用します。アジア太平洋地域は2025年に4,800〜5,000万台の乗用車を生産し、中国が2,600万台以上を占めました。ホンダの0シリーズプログラムとトヨタ紡織のインテグレーテッド・キャビン2030コンセプトは、車両プログラムがテキスタイルをトリム用途から機能的・マルチシステム部品へと移行させている様子を示しています。
インフラ、地盤工学、および気候変動対応投資
インフラ支出は、アジア太平洋地域の技術繊維製造市場全体でジオテキスタイル、排水複合材、侵食防止布への安定した需要を支えています。中国の第14次五カ年計画は、交通インフラ、都市洪水対策、沿岸埋め立てプロジェクトに資源を振り向けています。業界団体は、路床安定化と排水にジオテキスタイルを使用する中国の高速道路および高速鉄道プロジェクトへの2025年支出が150 ビリオン 米ドル超であると特定しています。インドの国家インフラパイプラインは、2030年までに累計1.4 トリリオン 米ドル超の投資を目標とし、土壌補強テキスタイルへの道路・鉄道需要を支えています。インドネシア、ベトナム、フィリピンは高速道路、港湾、都市排水整備に投資しています。洪水リスクの高い地域の調達仕様は、文書化された長期性能を持つ製品をますます優先するようになっており、価格以外の面で競争するサプライヤーの基準を引き上げています。
医療、衛生、ろ過能力の拡大
医療、衛生、ろ過用途は、ヘルスケアインフラ投資、感染管理要件、医薬品製造に支えられ、アジア太平洋地域全体で特殊技術繊維への需要を拡大しています。2025年の東南アジアにおけるメルトブローン、スパンボンド、スパンレース設備の報告容量186.3万トンと稼働率66.9%は、容量吸収の改善余地を持つ成長する生産基盤を示しています。抗菌手術用ドレープ、高度創傷ケア材料、高効率ろ過メディアへの需要は、より厳格な性能・品質要件を持つ高付加価値製品へのメーカーの移行を促しています。2025年のベトナムの医療用テキスタイル輸出が29.6 ビリオン 米ドル超と報告されていることも、CPTPPおよびEVFTAに基づく貿易アクセスに支えられた地域製造と国際ヘルスケアサプライチェーンの統合機会を浮き彫りにしています。日本では、Asahi Kasei Corporationが2025年8月に新しいPlanovaウイルス除去中空糸紡糸施設の建設を決定し、バイオ医薬品製造向け特殊ろ過材料への投資をさらに示しています。これらの動向は、検証済みの生産プロセス、一貫した製品品質、高度な繊維技術の能力を持つメーカーに有利ですが、規制遵守、認定スケジュール、投資コストが小規模サプライヤーの参入を制約する可能性があります。[1]
チャイナ・プラス・ワン製造の多様化
貿易政策の圧力が中国以外での設備増強を促し、アジア太平洋地域の技術繊維製造市場を再編しています。Kolon Industriesは、ホーチミン市に織り、加工、コーティングを網羅する統合エアバッグ生地工場への700億韓国ウォン(485.7 ビリオン 米ドル)の投資を発表しました。Hyosung TNC Corporationは、バイオブタンジオールとバイオスパンデックス製造を統合するベトナムのバイオスパンデックス施設への7.3 ビリオン 米ドルの承認を受けました。Freudenberg Performance Materialsは2025年にチェンナイの事業を拡大し、中国から調達していた綿およびポリエステルの芯地ラインを追加しました。TWEグループは、最大6本の衛生ラインのスペースを持つボパールの不織布施設の建設を開始しました。これらの投資は、認定活動が商品生産に限定されるのではなく、製造能力とともに移動していることを示しています。
制約要因の影響分析*
| 制約要因 | (~)CAGR予測への影響(%) | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| ポリマー、エネルギー、特殊繊維の投入コストの変動 | -2.0% | アジア太平洋地域、特にインド、中国、東南アジア | 短期(2年以内) |
| 高い認定コストと長い顧客承認サイクル | -1.4% | 自動車、医療、防衛OEMに供給するアジア太平洋地域の輸出業者 | 中期(2〜4年) |
| ゼロ液体排出および炭素コンプライアンスの設備投資 | -0.9% | インド、中国、インドネシア、ベトナム | 中期(2〜4年) |
| プロセスエンジニア、織機オペレーター、試験人材の不足 | -0.7% | ベトナム、インド、ASEAN | 長期(4年以上) |
| 情報源: Mordor Intelligence | |||
ポリマー、エネルギー、特殊繊維の投入コストの変動
ポリエステルは、石油価格の変動がアジア太平洋地域の技術繊維製造市場に影響を与える主要な経路です。ポリエステルは2025年の世界繊維生産量の59%を占めており、多くの地域繊維サプライチェーンがパラキシレン、精製テレフタル酸、モノエチレングリコールのコストにさらされています。[2] 業界団体のレポートによると、ホルムズ海峡を通じた石油製品の流通混乱がこれらの原料に対する不確実性を高めています。中国のモノエチレングリコール在庫は2026年3月に前週比4%減少し、不織布および糸メーカーの生産計画に困難を加えました。ナイロンメーカーも同様の問題に直面しており、重合には相当なエネルギー投入が必要です。長期の自動車・インフラ契約は、サプライヤーが急激なコスト上昇を顧客に転嫁する能力を制限しています。
高い認定コストと長い顧客承認サイクル
認定要件は、アジア太平洋地域の技術繊維製造市場のプレミアム部分への参入を制限しています。IATF 16949およびVDA規格を使用する自動車プログラムは、熱性能、振動、燃焼性、長期耐久性の検証を必要とします。業界団体は、サプライヤーが承認ベンダーリストに追加されるまでに18〜36ヶ月かかる場合があると述べています。アジア生産性機構は、ベトナムの繊維・衣料セクターにおける高度試験の訓練能力と実際の要件との間のミスマッチを特定しました。[3] 国際労働機関は、訓練を受けた労働者がベトナムの繊維セクターのニーズの40%を満たしており、試験と生産立ち上げの両方が遅延していると報告しました。医療製品もISO 13485適合性評価を必要とし、稼働開始後1〜3年間は未使用能力が続く場合があります。
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
セグメント分析
素材タイプ別:循環型代替品のスケールアップに伴うポリマー優位性の変化
合成繊維は2026年のアジア太平洋地域の技術繊維製造市場シェアの75%を占めました。ポリエステル、ポリプロピレン、ポリアミドは、中国、インド、韓国、タイの確立された加工システムから恩恵を受けています。ポリエステルはタイヤコード生地、産業用糸、ろ過メディア、不織布基材に使用されます。ポリアミドとナイロンはシートベルト、エアバッグクッション、産業用ロープに使用されます。Kolon Industriesのアラミド事業は、5Gネットワークの拡大に伴い世界需要が5%増加した2025年に輸出価格の回復を経験しました。ポリプロピレンは化学的耐性と低い加工コストを提供するため、ジオテキスタイルと衛生不織布において引き続き重要です。超高分子量ポリエチレンは、耐切創性保護材料とオフショアロープでの使用が増えています。
再生繊維およびその他の特殊繊維は、2027年から2032年にかけてCAGR 8.5%で成長すると予測されており、素材カテゴリーの中で最高の成長率です。アジア太平洋地域の技術繊維製造市場のこの部分は、トレーサブルで循環型の素材サプライチェーンへの需要の高まりに応えています。Grasim Industriesは2025年8月に、TextileGenesis Fibercoin技術を使用したトレーサブルビスコースフィラメント糸としてRaysileco を発表しました。炭素、ガラス、玄武岩を含む無機繊維は、航空宇宙、風力エネルギー、建設複合材において高付加価値の役割を維持しています。Toray Advanced Materials Koreaは2025年にPPS繊維の拡張を完了し、自動車および電子機器用途向けの高温素材能力を追加しました。天然繊維と導電性特殊繊維は引き続きより狭い用途に使用されています。ジュートベースのジオテキスタイルは、インドのプロジェクトが生分解性を指定する場合に使用されます。したがって、素材選択はますます機械的性能、コスト、規制上の扱い、リサイクルまたは再生可能コンテンツを証明する能力を組み合わせるようになっています。統合されたポリマー、繊維、生地の事業を持つ生産者は、そのチェーン全体で品質を管理するのに有利な立場にあります。
注記: 全セグメントのシェアはレポート購入後にご確認いただけます
形態・構造別:不織が数量・価値の両面で成長を牽引
不織布技術繊維は2026年のアジア太平洋地域の技術繊維製造市場規模の40%を占め、2032年にかけてCAGR 8.0%で成長すると予測されています。スパンボンド、メルトブローン、ニードルパンチ、スパンレースのプロセスは、使い捨て衛生製品、ろ過メディア、バッテリー断熱材、ジオテキスタイル補強に使用されます。この多様性により、生産者は実質的に異なる性能要件を持つ用途に供給することができます。LYCRAカンパニーは2025年11月に銀川に施設を開設し、8 ビリオン 人民元(114.26 ミリオン 米ドル)超の投資と初期能力3万トンのスパンデックスを生産しています。この施設は、下流の繊維形態全体で使用される高性能繊維原料への継続的な投資を示しています。
Spunweb Indiaは2025年8月に2本のスパンボンドラインを追加し、グループ能力を年間39,140メートルトンに引き上げ、包装、農業、産業用途への供給を指向しています。Wisdom Groupは2025年に中国で4.2メートルのエアスルーボンディングラインを稼働させ、年間エアスルーカーディング能力が45,000トン超と報告しました。織物技術繊維は、タイヤコード、産業用ベルト、ジオグリッド、織物ろ過生地において引き続き重要な役割を果たしています。その方向性強度と寸法安定性は、一部の高負荷用途では依然として匹敵するものが難しいです。SRFはFY26の設備投資計画を220〜230 ビリオン インドルピー(2.449 ビリオン 米ドル〜2.560 ビリオン 米ドル)に維持し、2025年にベルト生地能力とディッピングマシンのアップグレードを稼働させました。ニット、組み紐、糸、コード、ロービング製品は、シーティング、医療用圧迫、海洋、複合材、航空宇宙、圧力容器用途を支えています。
用途別:EV移行がモビルテック需要を加速
モビルテックは2026年の用途別売上高の28%を占め、2032年にかけてCAGR 9.0%で成長すると予測されています。この用途分野は、アジア太平洋地域の技術繊維製造市場において最高の予測成長率を持ちます。車両の電動化は、受動的エネルギー管理のために設計された不織布バッテリー断熱層、吸音ヘッドライナー、熱保護フリース、シーティング材料への需要を増加させます。これらの要件は、従来の車両とは異なる騒音、振動、熱条件を反映しています。OEMの軽量化プログラムは、繊維使用量増加への別の経路を追加します。素材サプライヤーはこれらのプログラムに参加する前に厳しい認定要件を満たす必要があります。
インデュテックは、産業用ベルト、ろ過メディア、コンベヤー基材、機械シールに支えられた2番目に大きな最終用途クラスターです。ASEAN全体の製造拡大がこれらのプロセステキスタイルへの需要を支えています。ビルドテックはジオテキスタイル、屋根基材、ファサードメンブレン、トンネルライナーを含み、交通・建設投資から恩恵を受けています。メドテックは最高の平均単価を持ち、相当な研究開発投資を必要とします。ジオテック、プロテック、アグロテック、エコテックは気候変動対応、労働者安全、農業、水産養殖、環境修復に使用されます。パックテック、ホームテック、クロステック、スポーツテックは個別には小規模ですが、集合的に不織布と特殊糸への需要を支えています。これらの貢献はサプライヤーが大規模な自動車、建設、ヘルスケアプログラムへのエクスポージャーをバランスさせるのに役立ちます。これらの用途の多様性は、柔軟なプセス能力と幅広い製品認定基盤を持つメーカーにも有利です。
注記: 全セグメントのシェアはレポート購入後にご確認いただけます
地域分析
中国は2026年のアジア太平洋地域の技術繊維製造市場シェアの58%を占めました。その地位は、統合されたポリマー供給、大規模製造インフラ、主要な自動車・建設市場への近接性に基づいています。中国の第14次五カ年計画は技術繊維を先端材料の優先事項として位置づけ、インフラプロジェクトを通じた需要を支えています。Yanpai Filtration Technology Co., Ltd.は2025年12月に高性能ニードルパンチラインを2台発注し、2026年第3四半期の稼働を計画しています。Wisdom Groupのエアスルーボンディングラインもプロセス能力への投資を反映しています。これらのプロジェクトは、中国の生産者が労働コストだけでなく技術と統合で競争していることを示唆しています。
インドは2027年から2032年にかけてCAGR 9.0%で成長すると予測されており、地域の中で最速の成長率です。繊維向けPLIスキームには技術繊維申請者が32社あり、2026年2月時点でINR 15,681クロール(1,745.3 ミリオン 米ドル)のコミットメントと INR 90,422クロール(10.1 ビリオン 米ドル)の予測売上高がありました。このプログラムは17州と1連邦直轄地にわたる113ユニットの開発をカバーしました。国家技術繊維ミッションは、炭素繊維、アラミド、高性能ジオシンセティクスにわたる168の研究開発プロジェクトに177 ミリオン 米ドルを配分しました。日本と韓国は引き続き重要な高付加価値製造センターです。Toray Advanced Materials Koreaはメタアラミド能力を年間5,400トンに拡大し、耐熱保護材料とケーブル補強向けの地域供給を強化しました。
ベトナム、インドネシア、タイ、マレーシア、フィリピンはサプライチェーン多様化投資を吸収しています。ベトナムはCPTPPおよびEVFTAアクセス、300万人の繊維労働力、技術不織布と繊維への投資を組み合わせています。ベトナムの決定第1643/QD-TTg号は、2030年までに繊維エネルギー消費量を15%削減し、水使用量を20%削減することを目標としています。インドネシアとタイはジオテキスタイルとろ過不織布向けの確立された産業用繊維サプライチェーンを持っています。マレーシアとフィリピンは、確立された医薬品・医療機器エコシステムを通じて医療用テキスタイル需要を開発しています。Oceancash Pacific Berhadは2025年までに不織布能力を年間16,000トンに倍増させ、PPEと衛生メディア需要を対象としています。
競争環境
アジア太平洋地域の技術繊維製造市場は中程度の市場集中度を示しています。Toray Industries, Inc.、Teijin Limited、Asahi Kasei Corporationは、高付加価値繊維、ろ過、エンジニアリング材料カテゴリーで強固な地位を保持しています。その優位性には、長年の顧客関係、技術研究、厳しい性能要件を満たす能力が含まれます。Teijin Limitedは2025年4月にCirculariseトレーサビリティ技術を使用したデジタル製品パスポート準拠のアラミドよび炭素繊維製品を発売しました。Asahi Kasei CorporationのPlanova施設の決定は、規制された高付加価値用途への投資のもう一つの例です。これらの行動は、素材イノベーションをトレーサビリティと顧客認定に結びつけています。
韓国のサプライヤーは特殊材料を通じて地域生産フットプリントを拡大しています。Hyosung TNC Corporationはベトナムでバイオスパンデックスの地位を構築しており、Kolon Industriesは同国でエアバッグ生地生産を統合しています。SRF、Garware Technical Fibres Limited、Strata Geosystems and Affiliatesなどのインド企業は、タイヤコード、水産養殖ネット、ジオシンセティクスにおける国内・輸出ポジションを構築しています。中国の中堅生産者は垂直統合と自動化を使用して競争力を向上させています。LYCRAカンパニーの銀川施設とYanpai Filtration Technology Co., Ltd.のニードルパンチ投資は製造技術への注力を示しています。自動車・医療顧客に供給する生産者は、素材性能だけでなく検証済みのサステナビリティデータでも評価されるようになっています。デジタル製品パスポートは、トレーサビリティをコンプライアンス要件から顧客入札における差別化機能へと変えることができます。東南アジアのメーカーは、衛生不織布と特殊繊維の地域リードタイムを短縮することで競争することもできます。
自動化は品質、歩留まり、労働力の制約に対する実際的な対応となっています。Rockwell Automationは、2025年に地域メーカーの94%が業務・労働力の課題に対処するために人工知能に投資していたと報告しました。このトレンドは、複雑な技術繊維生産におけるリアルタイム生産監視、品質管理、トレーサビリティを支えています。市場機会は、地域サプライヤーが現在輸入に依存している防衛・航空宇宙顧客向けに高性能材料を認定できる場合に最も強くなります。そのようなビジネスには、試験、プロセス管理、認定サプライシステムへの投資が必要です。標準量セグメントは価格競争と原料変動にさらされやすい状態が続いています。これらの条件は、規模だけではアジア太平洋地域の技術繊維製造市場全体でリーディングポジションを確保できない理由を説明しています。プレミアムエンドは、繰り返し可能な性能を維持し、原材料の出所を文書化し、長い承認プロセスを満たすことができる企業を報います。標準的な生産者は、地域供給の安全性、コスト規律、信頼性の高い納品を通じてビジネスを獲得することができます。これらのモデルの分裂は、素材タイプと顧客グループ全体で競争環境を多様にしています。
アジア太平洋地域の技術繊維製造業界リーダー
-
Toray Industries, Inc.
-
Asahi Kasei Corporation
-
Teijin Limited
-
Toyobo Co., Ltd.
-
Mitsubishi Chemical Group Corporation
- 注:主要企業の掲載順は順位を示すものではありません。
最近の業界動向
- 2026年2月:インドの繊維省は、17州にわたる91社のPLIスキーム企業による113の製造ユニットが開発中であることを確認しました。2025年10月の改正以降の84件の新規提案は、INR 10,789クロール(1,200.8 ミリオン 米ドル)の投資と86,740件の新規雇用を見込んでおり、2026年3月の申請期限を前に技術繊維生産基盤を拡大しています。
- 2025年10月:インドの繊維省は繊維向けPLIスキームの主要改正を通知し、パート1申請者の最低投資閾値をINR 150クロール(16.69 ミリオン 米ドル)に半減させ、増分売上高基準を25%から10%に引き下げ、中規模企業とMSMEを誘致するために申請ポータルの期限を2026年3月31日まで延長しました。
- 2025年8月:Asahi Kasei Corporationはバイオ医薬品市場の成長に対応してPlanovaウイルス除去中空糸フィルター用の新しい紡糸施設の建設を発表しました。Planova FG1は2024年に高透水性バリアントとして発売され、新しい能力はGMP準拠のろ過メディアを必要とする医薬品メーカーからの需要の増加に対応します。
- 2025年11月:LYCRAカンパニーは中国寧夏省銀川市に最大のグローバルスパンデックス生産施設を正式に開設しました。銀川金融資本投資グループとのパートナーシップで8 ビリオン 人民元(114.26 ミリオン 米ドル)超の総投資を行い、初期能力3万トンは年間12万トンへのスケールアップを想定しており、高性能弾性繊維へのアジア太平洋地域の需要の増加に対応します。
アジア太平洋地域の技術繊維製造市場レポートの範囲
アジア太平洋地域の技術繊維製造市場レポートは、素材タイプ別(天然繊維、合成繊維、その他)、形態・構造別(織物技術繊維、不織布技術繊維、その他)、用途別(モビルテック – 自動車、輸送、モビリティ、インデュテック、その他)、地域別(中国、インド、日本、その他)にセグメント化されています。市場予測は金額(米ドル)ベースで提供されます。
| 天然繊維 | 綿 |
| ジュート | |
| その他 – 亜麻、羊毛、麻、ヤシ繊維など | |
| 合成繊維 | ポリエステル |
| ポリアミド / ナイロン | |
| ポリプロピレン | |
| ポリエチレン / 超高分子量ポリエチレン | |
| アラミドおよびその他の特殊合成繊維 | |
| 再生繊維 – ビスコース、リヨセル、モーダル | |
| 無機繊維(ガラス、炭素、玄武岩など) | |
| その他(金属、導電性、その他の特殊繊維) |
| 技術用糸、コード、ロービング |
| 織物技術繊維 |
| 不織布技術繊維 |
| ニット技術繊維 |
| 組み紐技術繊維 |
| その他のエンジニアリングテキスタイル構造 |
| モビルテック – 自動車、輸送、モビリティ |
| インデュテック – 産業・製造用途 |
| ビルドテック – 建築・建設 |
| メドテック – 医療・衛生 |
| プロテック – 個人・財産保護 |
| アグロテック – 農業、園芸、林業、漁業 |
| ジオテック – ジオテキスタイルと土木工学 |
| パックテック – 包装・収容 |
| エコテック – 環境保護 |
| ホームテック – 家具、床材、家庭用技術用途 |
| クロステック – 衣料・履物の機能部品 |
| スポーツテック – スポーツ・レジャー用途 |
| 中国 |
| インド |
| 日本 |
| 韓国 |
| インドネシア |
| ベトナム |
| タイ |
| マレーシア |
| フィリピン |
| その他のアジア太平洋地域 |
| 素材タイプ別 | 天然繊維 | 綿 |
| ジュート | ||
| その他 – 亜麻、羊毛、麻、ヤシ繊維など | ||
| 合成繊維 | ポリエステル | |
| ポリアミド / ナイロン | ||
| ポリプロピレン | ||
| ポリエチレン / 超高分子量ポリエチレン | ||
| アラミドおよびその他の特殊合成繊維 | ||
| 再生繊維 – ビスコース、リヨセル、モーダル | ||
| 無機繊維(ガラス、炭素、玄武岩など) | ||
| その他(金属、導電性、その他の特殊繊維) | ||
| 形態・構造別 | 技術用糸、コード、ロービング | |
| 織物技術繊維 | ||
| 不織布技術繊維 | ||
| ニット技術繊維 | ||
| 組み紐技術繊維 | ||
| その他のエンジニアリングテキスタイル構造 | ||
| 用途別 | モビルテック – 自動車、輸送、モビリティ | |
| インデュテック – 産業・製造用途 | ||
| ビルドテック – 建築・建設 | ||
| メドテック – 医療・衛生 | ||
| プロテック – 個人・財産保護 | ||
| アグロテック – 農業、園芸、林業、漁業 | ||
| ジオテック – ジオテキスタイルと土木工学 | ||
| パックテック – 包装・収容 | ||
| エコテック – 環境保護 | ||
| ホームテック – 家具、床材、家庭用技術用途 | ||
| クロステック – 衣料・履物の機能部品 | ||
| スポーツテック – スポーツ・レジャー用途 | ||
| 地域別 | 中国 | |
| インド | ||
| 日本 | ||
| 韓国 | ||
| インドネシア | ||
| ベトナム | ||
| タイ | ||
| マレーシア | ||
| フィリピン | ||
| その他のアジア太平洋地域 | ||
レポートで回答される主要な質問
2032年までのアジア太平洋地域の技術繊維製造の予想成長率は?
アジア太平洋地域の技術繊維製造市場は2027年から2032年にかけてCAGR 7.5%で成長し、205.3 ビリオン 米ルに達すると予測されています。この見通しは、車両の電動化、インフラ需要、ろ過ニーズ、地域サプライチェーンへの投資を反映しています。
どの素材カテゴリーが地域需要をリードしていますか?
合成繊維は2026年に75%のシェアでリードしており、確立されたポリエステル、ポリプロピレン、ポリアミドの加工システムに支えられています。再生繊維と特殊繊維は2032年にかけてCAGR 8.5%で最速の見通しを持っています。
アジア太平洋地域で最も急速に成長しているテキスタイル形態はどれですか?
不織布技術繊維は2026年に40%のシェアで最大の形態であり、2032年にかけてCAGR 8.0%で最も急速に成長している形態です。その用途範囲には衛生製品、ろ過、ジオテキスタイル、車両断熱材が含まれます。
車両の電動化が技術繊維サプライヤーにとって重要な理由は何ですか?
バッテリー電気自動車は追加の断熱材、熱管理、吸音、シールド材料を必要とします。バッテリー電気自動車1台あたり10〜15キログラムの不織布が使用され、従来の車両の8〜12キログラムと比較されます。
2032年にかけて最も急速に成長すると予測されている国はどこですか?
インドはPLIスキーム投資と国家技術繊維ミッションに支えられ、CAGR 9.0%で成長すると予測されています。
地域の技術繊維供給の拡大を制限するものは何ですか?
原料の変動性、長い顧客承認サイクル、コンプライアンス投資、プロセス・試験スキルのギャップが主な制約です。これらの障壁は、アジア太平洋地域の技術繊維製造市場において自動車、医療、その他の高度に規制された用途に参入するサプライヤーにとって最も困難です。