
VUE D’ENSEMBLE DU MARCHÉ
| Période d'étude | 2021 - 2031 |
|---|---|
| Période de Données Prévisionnelles | 2026 - 2031 |
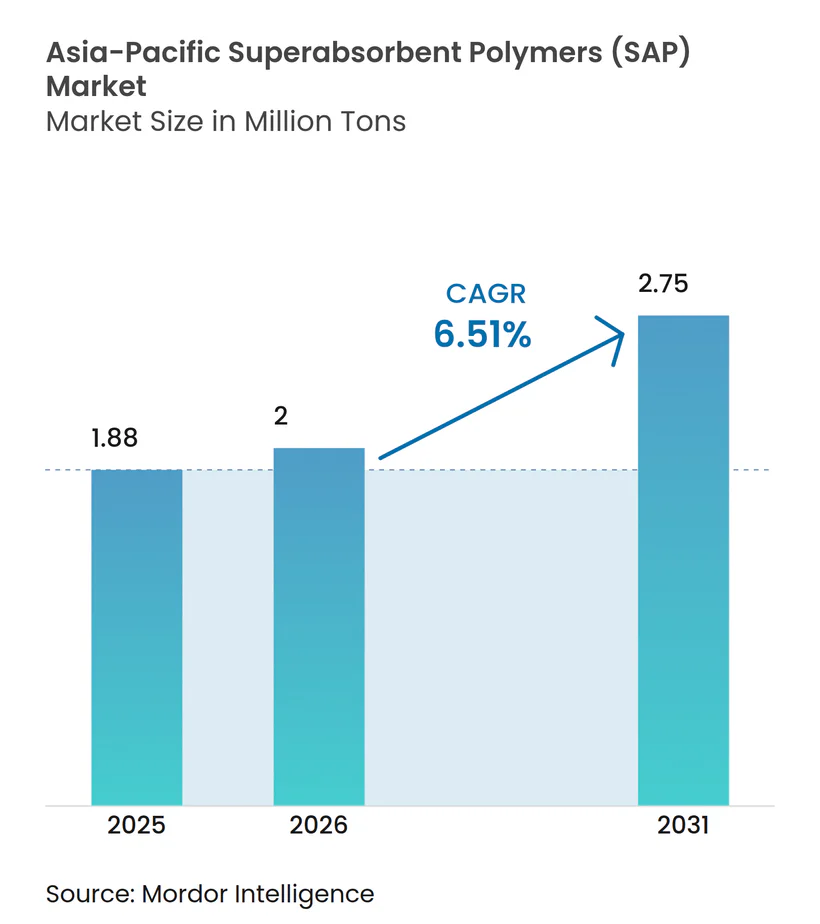
| Taille du marché de l'année de base (2025) | 1.88 Millions de tonnes |
| Volume du Marché (2026) | 2 Millions de tonnes |
| Volume du Marché (2031) | 2.75 Millions de tonnes |
| Taux de croissance (2026 - 2031) | 6.51 % |
| Concentration du Marché | Moyen |
Acteurs majeurs *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier Image © Mordor Intelligence. La réutilisation nécessite une attribution sous CC BY 4.0. | |
Analyse du Marché des Polymères Superabsorbants (SAP) en Asie-Pacifique par Mordor Intelligence
La taille du Marché des Polymères Superabsorbants en Asie-Pacifique devrait passer de 1,88 million de tonnes en 2025 à 2 millions de tonnes en 2026 et devrait atteindre 2,75 millions de tonnes d'ici 2031 à un TCAC de 6,51 % sur la période 2026-2031. Le rôle prépondérant de la région dans la production de couches et de produits d'incontinence pour adultes ancre la demande, tandis que les usages agricoles de rétention d'humidité se développent à partir d'une base modeste. La Chine fournit la majeure partie de la capacité incrémentale, mais la hausse du revenu par habitant en Inde et en Asie du Sud-Est soutient la croissance des volumes dans les villes de rang inférieur. L'attention réglementaire portée aux microplastiques et la volatilité des matières premières incitent à la recherche et au développement de grades biosourcés, même si les chimies conventionnelles à base d'acide acrylique restent compétitives en termes de coûts. Du côté de l'offre, les acteurs japonais établis défendent leurs parts de marché grâce à des améliorations de procédés, tandis que les nouveaux entrants chinois s'appuient sur l'intégration des matières premières pour pratiquer des prix agressifs sur les marchés d'exportation et au comptant.
Points Clés du Rapport
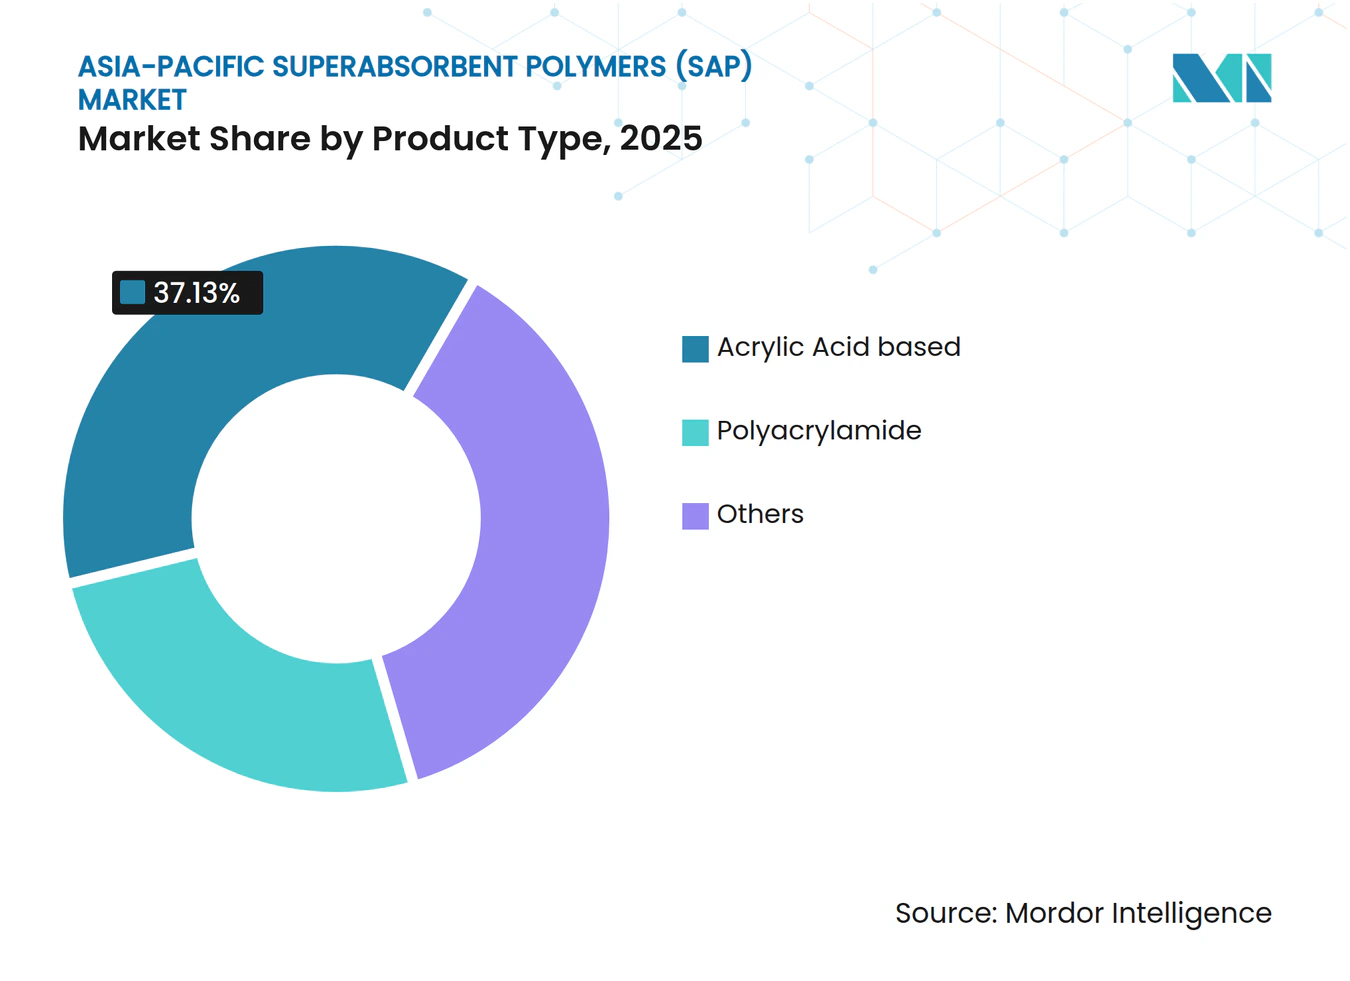
- Par type de produit, le polyacrylamide a capté 25,74 % de la part du marché des polymères superabsorbants en Asie-Pacifique en 2025 et devrait se développer à un TCAC de 6,08 % jusqu'en 2031.
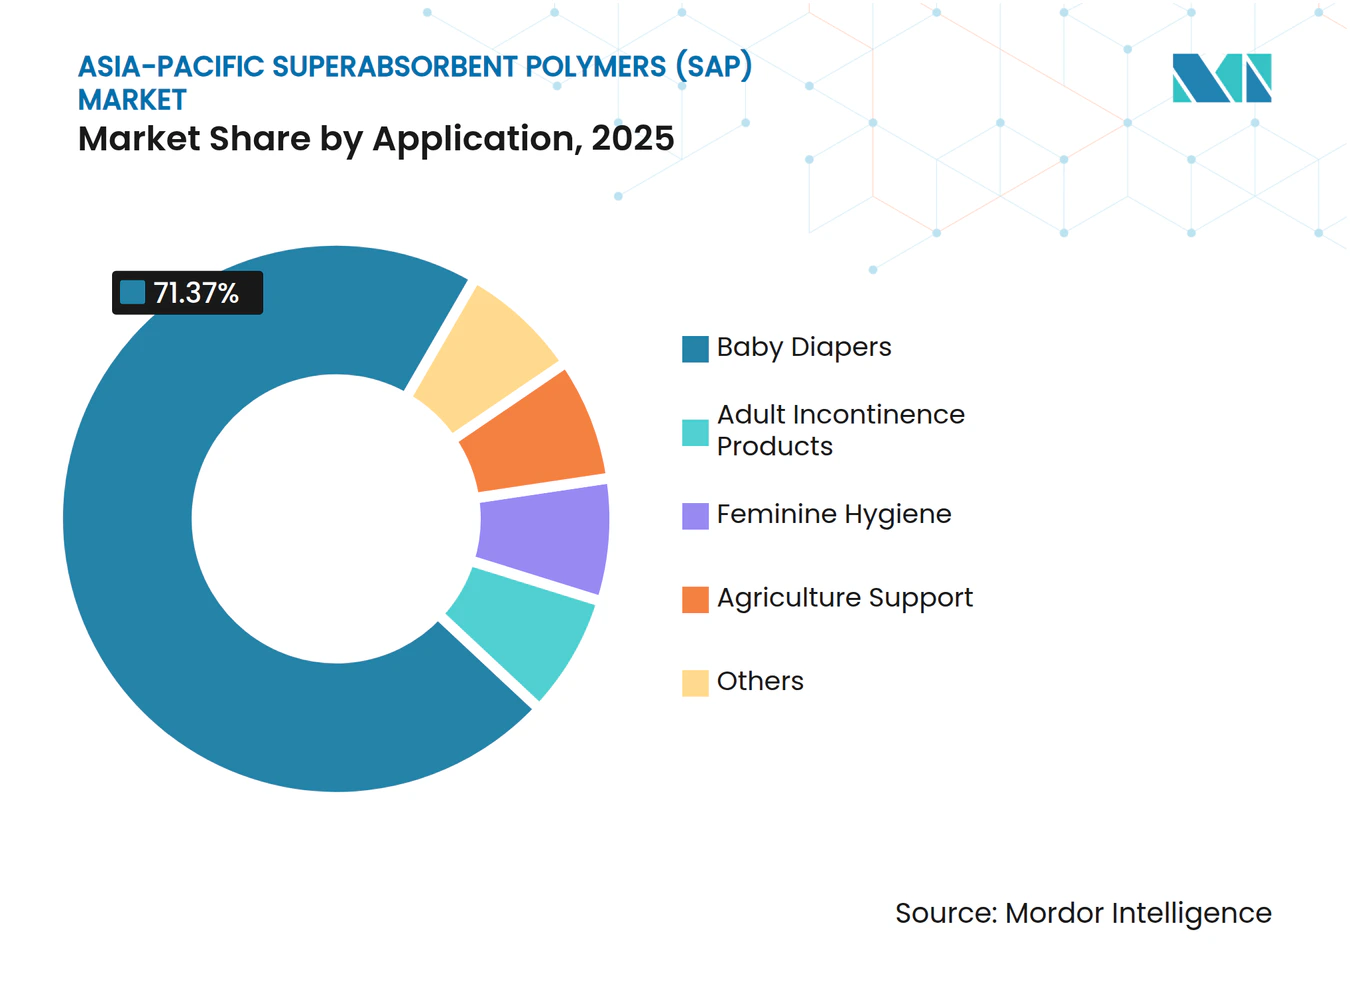
- Par application, les couches pour bébés représentaient 71,37 % de la taille du marché des polymères superabsorbants en Asie-Pacifique en 2025 et progressent à un TCAC de 6,01 % jusqu'en 2031.
- Par géographie, la Chine était en tête avec une part de volume de 57,23 % en 2025, tandis que son TCAC de 7,48 % jusqu'en 2031 dépasse celui de tous les autres marchés nationaux de la région.
Note : La taille du marché et les prévisions figurant dans ce rapport sont générées à l'aide du cadre d'estimation exclusif de Mordor Intelligence, mis à jour avec les dernières données et informations disponibles en janvier 2026.
Tendances et Analyses du Marché
Analyse de l'Impact des Moteurs*
| Moteurs | (~) % d'Impact sur les Prévisions de TCAC | Pertinence Géographique | Horizon Temporel de l'Impact |
|---|---|---|---|
| Sensibilisation croissante à l'hygiène et hausse des revenus disponibles | +1.8% | Chine, Inde, Asie du Sud-Est | Moyen terme (2 à 4 ans) |
| Vieillissement rapide de la population stimulant la demande de produits d'incontinence pour adultes | +1.2% | Japon, Corée du Sud, Chine urbaine | Long terme (≥ 4 ans) |
| Expansion de la capacité de fabrication de couches | +1.5% | Chine, Inde, Vietnam, Indonésie | Court terme (≤ 2 ans) |
| Incitations gouvernementales pour une agriculture économe en eau | +0.6% | Inde, Australie, parties de la Chine | Moyen terme (2 à 4 ans) |
| Transition vers des chimies de SAP biosourcées | +0.4% | Japon, Corée du Sud, Australie | Long terme (≥ 4 ans) |
| Source: Mordor Intelligence | |||
Sensibilisation Croissante à l'Hygiène et Hausse des Revenus Disponibles
Les villes de rang inférieur en Chine et en Inde passent des couches en tissu aux couches jetables à mesure que les revenus des ménages augmentent, maintenant le taux de pénétration en dessous de 15 % dans de nombreux districts de rang 3, mais créant un fort potentiel de rattrapage vers les moyennes côtières supérieures à 90 %. La nouvelle usine d'Unicharm au Gujarat augmentera sa production indienne de 50 %, tandis que le projet Phase III de Kimberly-Clark à Nanjing d'un montant de 50 millions USD, prévu pour septembre 2025, ajoute quatre lignes destinées à la demande intérieure. Les campagnes gouvernementales d'assainissement ont normalisé l'utilisation des couches même en milieu rural, et les estimations d'élasticité-revenu comprises entre 1,2 et 1,5 indiquent que la croissance du PIB se traduit directement par une augmentation de la consommation de polymères superabsorbants. Les multinationales localisent leur production pour bénéficier d'avantages fiscaux, tout en continuant à s'approvisionner en grades de SAP régionaux personnalisés pour des cœurs plus minces. La trajectoire à moyen terme de ce moteur reste intacte malgré les cycles macroéconomiques à court terme.
Vieillissement Rapide de la Population Stimulant la Demande de Produits d'Incontinence pour Adultes
Le marché mature du Japon vend déjà plus de culottes pour adultes que de couches pour bébés, et la cohorte des 65 ans et plus en Corée du Sud est en passe d'atteindre 46,4 % d'ici 2070. Les culottes pour adultes affichent des prix unitaires supérieurs de 30 % à 50 % à ceux des produits pour bébés, récompensant les fournisseurs de SAP capables de proposer des chimies à faible remouillage et à contrôle des odeurs. Les centres urbains chinois commencent à évoluer dans la même direction à mesure que le vieillissement de la population s'accélère. Cette évolution du mix de la demande favorise les producteurs maîtrisant les traitements de surface avancés par rapport aux acteurs de produits de base. La visibilité à long terme permet aux acteurs établis d'allouer des ressources de recherche et développement vers des grades à haute marge tout en défendant leurs volumes de couches pour bébés.
Expansion de la Capacité de Fabrication de Couches au Sein de l'Asie-Pacifique
Le Vietnam, l'Indonésie et l'ouest de l'Inde continuent d'attirer des investissements greenfield dans les couches qui raccourcissent les délais de livraison et exploitent les avantages en termes de coûts de main-d'œuvre[1]. Nippon Shokubai ajoutera 50 kilotonnes par an en Indonésie d'ici juillet 2027, sécurisant les débouchés locaux auprès des nouvelles usines d'hygiène. Une fois qu'une ligne de couches est réglée sur la courbe d'absorption et la distribution granulométrique d'un SAP donné, les coûts de changement augmentent, renforçant les contrats d'approvisionnement locaux. Les mouvements de capacité en amont dans l'acide acrylique — tels que le complexe de Zhanjiang de BASF — sont appelés à soutenir ces expansions en aval. Il en résulte une hausse à court terme vertueuse de la demande régionale de SAP.
Incitations Gouvernementales pour une Agriculture Économe en Eau Utilisant des Hydrogels de SAP
Des essais sur le terrain dans les plaines indo-gangétiques ont montré des gains de rendement allant jusqu'à 19 % en irrigation complète et de plus de 50 % en régime pluvial lorsque du SAP biopolymérique était appliqué à raison de 2,5 kg par hectare[2]. Les programmes de subventions au Gujarat et au Rajasthan remboursent désormais une partie du coût du produit, stimulant l'adoption malgré la sensibilité des agriculteurs aux prix. Le secteur horticole australien suit une voie similaire à mesure que les cycles de sécheresse s'intensifient, avec des vignobles et des terrains de golf utilisant le SAP pour réduire les cycles d'irrigation. La mise à l'échelle reste limitée par les prix actuels des grades agricoles, mais les financements publics à moyen terme devraient élargir la base adressable.
Analyse de l'Impact des Freins*
| Freins | (~) % d'Impact sur les Prévisions de TCAC | Pertinence Géographique | Horizon Temporel de l'Impact |
|---|---|---|---|
| Volatilité des prix des matières premières d'acide acrylique | -1.1% | Chine, Asie du Sud-Est, Inde | Court terme (≤ 2 ans) |
| Préoccupations environnementales et de fin de vie | -0.5% | Japon, Corée du Sud, Australie | Moyen terme (2 à 4 ans) |
| Réglementations imminentes sur les microplastiques | -0.3% | Japon, Corée du Sud (répercussion de l'UE) | Long terme (≥ 4 ans) |
| Source: Mordor Intelligence | |||
Volatilité des Prix des Matières Premières d'Acide Acrylique
L'acide acrylique au comptant en Chine est passé de 15 800 CNY par tonne en février 2022 à 6 550 CNY en décembre 2022, comprimant les marges des fabricants de SAP liés à des contrats de couches à prix fixe. Les nouvelles unités d'acrylate de BASF et de Changhong Polymer ajouteront plus de 450 kilotonnes de capacité d'ici 2026, ce qui pourrait atténuer les pics, mais l'exposition reste aiguë jusqu'à ce que l'intégration se généralise. Le retrait de Sanyo Chemical en mars 2024 après une perte de 1,6 milliard JPY illustre la vulnérabilité particulière des producteurs non intégrés. Les stratégies de couverture et les voies d'acide acrylique à base de propane pourraient atténuer le frein à court terme, mais la volatilité des prix soustrait tout de même 1,1 point de pourcentage à la croissance prévue.
Préoccupations Environnementales et de Fin de Vie pour les SAP à Base Pétrochimique
Environ 300 000 couches usagées entrent dans les flux de déchets mondiaux chaque minute, attirant l'attention sur la persistance en décharge des polyacrylates. Le Japon finance des pilotes de recyclage chimique pour récupérer l'acide acrylique, tandis que BASF a lancé en février 2025 un grade zéro-PCF certifié ISCC PLUS. Les études sur les préférences des consommateurs en Corée du Sud montrent une disposition à payer des primes modestes pour des jetables à empreinte réduite, mais les défis de mise à l'échelle freinent les transferts de volumes immédiats. Le frein à moyen terme réduit donc le TCAC d'un demi-point.
*Nos prévisions considèrent les impacts des moteurs et des contraintes comme directionnels et non additifs. Les prévisions d'impact reflètent la croissance de référence, les effets de composition et les interactions entre variables.
Analyse des Segments
Par Type de Produit :
Les Avantages de Coût Maintiennent le Polyacrylamide au Premier PlanLe polyacrylamide a capté 25,74 % du volume régional en 2025 et est en bonne voie pour un TCAC de 6,08 %, ce qui lui confère la croissance la plus rapide parmi les chimies établies sur le marché des polymères superabsorbants en Asie-Pacifique. Les grades à base d'acide acrylique dominent toujours les couches premium pour bébés et adultes grâce à une absorption et une rétention supérieures, mais ils cèdent les niches agricoles et de soins féminins sensibles aux prix au polyacrylamide.
Les producteurs améliorent le SAP à base d'acide acrylique grâce à des améliorations du traitement de surface qui réduisent le blocage du gel et permettent des cœurs de couches plus minces, une exigence clé pour les marques de valeur cherchant à réduire les coûts en grammes par pièce. La modernisation mondiale de Nippon Shokubai en 2022, qui a augmenté la productivité des usines d'environ 10 %, souligne comment les acteurs établis s'appuient sur les gains de procédés pour défendre leurs parts de marché. Le SAP biosourcé ou greffé sur cellulose affiche une croissance à deux chiffres, aidé par des lancements pilotes tels que BAYSE. La trajectoire suggère un glissement progressif du mix plutôt qu'un déplacement soudain, de sorte que les chaînes d'approvisionnement pour les chimies héritées et émergentes coexisteront tout au long de la décennie.



Par Application :
Les Couches pour Bébés Fournissent le Volume, l'Incontinence pour Adultes Génère la MargeLes couches pour bébés représentaient 71,37 % du volume total en 2025 et progresseront à 6,01 % jusqu'en 2031, maintenant la majeure partie de la demande du marché des polymères superabsorbants en Asie-Pacifique. Les expansions de marques en Chine, en Inde et au Vietnam ancrent la croissance du segment. Le segment se bifurque en niveaux premium et de valeur, obligeant les fournisseurs de SAP à soutenir une gamme de produits à deux niveaux.
Les culottes pour adultes croissent plus rapidement à partir d'une base plus petite à mesure que le Japon et la Corée du Sud vieillissent, la Chine urbaine suivant rapidement. Les marges unitaires sont plus élevées car les formulations doivent réduire le remouillage et contrôler les odeurs, élevant les exigences techniques. Les serviettes hygiéniques consomment du SAP principalement dans les cœurs liquides, et les marques mondiales testent des formats ultra-minces nécessitant des grades à acquisition rapide. L'agriculture enregistre la plus forte croissance en pourcentage des subventions publiques dans les régions soumises au stress hydrique. Les autres usages industriels — enrobage de câbles, cure du béton — complètent la demande mais restent opportunistes en termes de volume.

Analyse Géographique
Marché des Polymères Superabsorbants (SAP) en Chine
La Chine détenait 57,23 % du volume régional en 2025 et devrait afficher un CAGR de 7,48 % jusqu'en 2031, consolidant ainsi sa domination sur le marché des polymères superabsorbants en Asie-Pacifique. Le complexe de 300 kilotonnes planifié par Satellite Chemical et l'unité d'acide acrylique par voie propane de Changhong Polymer illustrent la manière dont les groupes nationaux associent la sécurité des matières premières à l'expansion en aval. Les incitations politiques en faveur des zones arides de la Chine occidentale pourraient créer un débouché modeste mais stratégique pour les SAP à usage agricole, tandis que les clusters côtiers maintiennent la production de couches concentrée à proximité des pôles d'exportation.
Marché des Polymères Superabsorbants (SAP) en Inde
L'Inde offre la plus grande opportunité d'espace vierge, compte tenu d'un taux de pénétration des couches inférieur à 15 % dans de nombreuses localités de niveau 2. Unicharm augmentera sa production nationale de 50 % grâce à sa troisième usine au Gujarat, et la marque locale Nobel Hygiene lève des fonds pour développer sa distribution rurale. Des essais agricoles dans les plaines indo-gangétiques font état de gains de rendement supérieurs à 50 % en conditions pluviales lorsque le SAP est appliqué, ce qui incite les États à accorder des subventions. Ces dynamiques laissent penser que l'Inde pourrait afficher une croissance volumique à deux chiffres, même si les chiffres de CAGR nationaux restent encore à quantifier pleinement.
Marché des Polymères Superabsorbants (SAP) en Asie-Pacifique
Le Japon et la Corée du Sud présentent des dynamiques démographiques contrastées : la baisse des taux de natalité réduit les ventes de couches pour nouveau-nés, tandis que la demande en soins aux personnes âgées stimule les ventes de protections pour adultes. De manière notable, les deux gouvernements sont des précurseurs en matière de normes environnementales, orientant les subventions vers des projets pilotes de recyclage et des alternatives biosourcées. L'Australie et la Nouvelle-Zélande restent des marchés de niche en volume, mais affichent le taux d'adoption par habitant le plus élevé pour les SAP à usage agricole en raison de la sécheresse chronique. Le reste de l'Asie-Pacifique — Vietnam, Indonésie, Thaïlande, Philippines — absorbe les relocalisations de capacités en provenance de Chine ; le Vietnam à lui seul ajoute 40 % de capacité de production de couches grâce aux investissements multinationaux, créant ainsi un solide pipeline de débouchés régionaux pour les SAP.
Paysage réglementaire
La réglementation affectant les SAP en Asie-Pacifique se situe de plus en plus à l'intersection des exigences d'enregistrement des produits chimiques et de qualité des produits d'hygiène. En Chine, le ministère de l'Écologie et de l'Environnement (MEE) a publié des projets de révision (juin 2026) des Mesures relatives à l'enregistrement de la gestion environnementale des nouvelles substances chimiques, orientant la conformité vers des voies fondées sur l'approbation administrative et relevant les exigences relatives à la mise sur le marché des polymères et chimies apparentées. Des normes nationales telles que GB/T 44422-2024 (mise en œuvre le 1er décembre 2024) pour les résines absorbantes en acide polyacrylique réticulé utilisées dans les dispositifs d'absorption d'urine et GB/T 20405.2-2024 (mise en œuvre le 1er janvier 2025) pour les tests de monomères résiduels renforcent les attentes en matière de produit et de contrôle qualité pertinentes pour les chaînes d'approvisionnement des couches et de l'incontinence.
Le Japon continue d'affiner la surveillance des produits chimiques dans le cadre du CSCL via des voies d'évaluation des polymères plus structurées. Les directives d'avril 2026 publiées par le MHLW, le METI et le MOE pour le Polymer Flow Scheme (en vigueur à partir du 1er juin 2026) introduisent des critères d'évaluation mis à jour fondés sur la structure et les propriétés chimiques, ce qui affecte les stratégies de test et de notification pour les SAP et les intermédiaires polymères en amont. Dans l'ensemble de la région, des mécanismes d'enregistrement plus stricts combinés à des cadres de méthodes de test plus clairs accroissent la nécessité de documentation, de traçabilité et de capacités de conformité locales pour les producteurs et importateurs de SAP.
Analyse de la chaîne de valeur
La chaîne de valeur des SAP en Asie-Pacifique commence par les matières premières pétrochimiques, notamment le propylène transformé en acide acrylique et acrylates pour les principales voies de polyacrylate, suivies par les étapes de polymérisation, réticulation, séchage, broyage et traitement de surface qui adaptent l'absorption, la force du gel et la performance de reprise d'humidité pour des formats d'hygiène spécifiques. La Chine est un nœud central car elle associe des ajouts de capacité en acide acrylique et en SAP à des grappes de fabrication de couches en aval, tandis que les acteurs japonais établis rivalisent grâce à des améliorations de procédés et des qualités spécialisées qui soutiennent des noyaux plus fins et des produits d'incontinence adulte plus performants.
La demande en aval est concentrée parmi les fabricants de produits d'hygiène jetables (couches pour bébés, incontinence adulte et hygiène féminine). Les cycles de qualification et les formulations ajustées rendent les coûts de changement significatifs une fois qu'une qualité de SAP est intégrée à une ligne de production. La distribution repose généralement sur des contrats directs pour les grands comptes d'hygiène et les convertisseurs, avec un certain commerce au comptant pour les qualités de base, en particulier lorsque les prix de l'acide acrylique fluctuent. Les débouchés hors hygiène tels que la rétention d'humidité agricole et certains usages industriels restent plus modestes, mais ils ajoutent des canaux supplémentaires pour les produits hors spécification ou différenciés, tandis que les initiatives de durabilité (comptabilisation du contenu recyclé et programmes de circularité) influencent de plus en plus la sélection des fournisseurs et les priorités de développement de produits.
Paysage Concurrentiel
Concentration du Marché
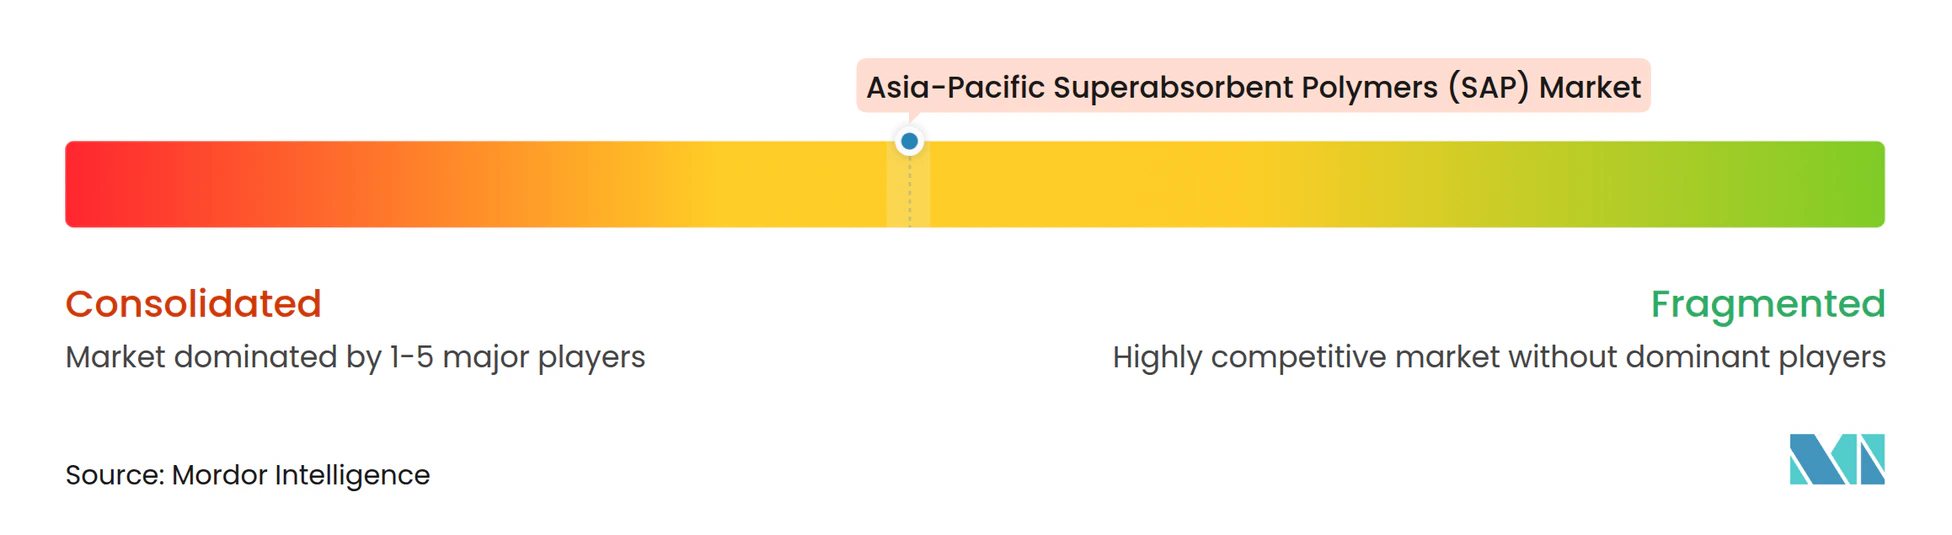
Le marché des polymères superabsorbants en Asie-Pacifique est modérément consolidé. Les acteurs leaders du marché font face à une concurrence intense sur les prix de la part de fournisseurs chinois intégrés verticalement. Nippon Shokubai, le leader mondial en volume, investit dans un déboulonnage en Indonésie pour servir la demande d'Asie du Sud-Est tout en orientant ses capitaux vers des spécialités à plus haute marge. Les vecteurs d'innovation se concentrent autour de la production neutre en carbone et de la circularité.
Leaders du Secteur des Polymères Superabsorbants (SAP) en Asie-Pacifique
-
NIPPON SHOKUBAI CO., LTD.
-
SUMITOMO SEIKA CHEMICALS CO.,LTD.
-
LG Chem
-
BASF SE
-
SANYO CHEMICAL, LTD.
- *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier
Marché des Polymères Superabsorbants (SAP) en Asie-Pacifique Entreprises couvertes dans ce rapport
- ADM
- BASF SE
- Chemtex Speciality Limited
- Evonik Industries AG
- Formosa Plastics Group (Nan Ya Plastics)
- Gel Frost Packs Kalyani Enterprises
- Kao Corporation
- LG Chem
- NIPPON SHOKUBAI CO.,LTD.
- Qingdao SOCO New Material Co.,Ltd.
- SANYO CHEMICAL, LTD.
- Satellite Chemical Co., Ltd.
- Shandong Nuoer Biological Technology
- SNF Floerger
- SUMITOMO SEIKA CHEMICALS CO.,LTD.
- Wanhua Chemical Group Co., Ltd.
- Yixing Danson Technology
- Zhejiang Satellite Petrochemical
Lire l’analyse des entreprises de polymères superabsorbants (sap) en asie-pacifique
Opportunités de marché et perspectives d'avenir
Un espace blanc clé à court terme est l'approvisionnement local aligné sur les empreintes de fabrication d'hygiène à croissance rapide en Asie du Sud-Est et du Sud, où la logistique et les délais de livraison influencent le choix du fournisseur en même temps que le coût. Nippon Shokubai a signalé cette orientation via son programme d'expansion en Indonésie chez PT Nippon Shokubai Indonesia à Cilegon, comprenant une nouvelle usine de SAP de 50 000 t/an qui s'appuie sur une intégration sur site de l'acide acrylique et est liée à un programme d'investissement documenté. Les constructions de capacités intégrées et locales créent des opportunités pour les fournisseurs de SAP capables de se qualifier localement auprès des fabricants de couches et d'offrir des structures de prix plus stables malgré la volatilité de l'acide acrylique.
Une deuxième opportunité concerne la différenciation en matière de performance et de durabilité, à mesure que l'examen des impacts de fin de vie et des préoccupations liées aux microplastiques se renforce. La voie de montée en échelle de la technologie SAP de Sumitomo Seika, y compris son usine pilote dédiée à Himeji et l'activité pilote de recyclage chimique qui a suivi, témoigne d'un investissement continu dans des solutions circulaires pouvant répondre aux exigences des propriétaires de marques et des détaillants pour des produits d'hygiène à empreinte réduite. Le développement de SAP biosourcés et biodégradables connaît également un élan visible grâce au positionnement BAYSE, créant de la place pour des fournisseurs capables de proposer des qualités de substitution directe (ou des mélanges) tout en respectant les normes régionales de test et de qualité telles que les méthodes de monomères résiduels et les exigences en matière de résines spécifiques aux applications.
Développements industriels récents dans Marché des Polymères Superabsorbants (SAP) en Asie-Pacifique
- Juin 2026 : Sumitomo Seika Chemicals a annoncé que son installation pilote de recyclage chimique des polymères superabsorbants au site de Himeji a commencé ses opérations. L'initiative fait progresser une voie de circularité pour les SAP de qualité couche et soutient les discussions avec les propriétaires de marques concernant les solutions de fin de vie et l'intégration de chimies recyclées.
- Août 2025 : Nippon Shokubai, via PT Nippon Shokubai Indonesia, a organisé une cérémonie de pose de première pierre pour une nouvelle usine de SAP de 50 000 tonnes métriques par an à Cilegon, en Indonésie, avec une mise en exploitation commerciale prévue pour juillet 2027. L'ajout de capacité sur un site intégré d'acide acrylique renforce la proximité de l'approvisionnement régional avec les grappes d'hygiène d'Asie du Sud-Est et du Sud et soutient un meilleur contrôle des coûts par rapport aux intermédiaires importés.
- Août 2024 : Nippon Shokubai a annoncé une initiative liée à la capacité et à la chaîne d'approvisionnement des SAP, axée sur le renforcement de son empreinte dans le domaine des matériaux d'hygiène. L'annonce a poursuivi l'allocation de capital vers la compétitivité des SAP, soutenant les efforts de qualification client et la stabilité de l'approvisionnement en produits en Asie-Pacifique.
Marché des Polymères Superabsorbants (SAP) en Asie-Pacifique Portée du rapport et méthodologie de recherche
Définition et Périmètre du Marché
Pour cette étude, le marché est défini comme l'offre et la demande de polymères superabsorbants en Asie-Pacifique, mesurée en volume vendu dans des utilisations finales telles que les absorbants hygiéniques et autres applications absorbantes au sein de la région.
Exclusions du périmètre : Exclut les produits finis en aval (comme les couches elles-mêmes) et ne comptabilise que les volumes de matière SAP, et non la valeur de détail des produits finis.
Aperçu de la Segmentation
- Par Type de Produit
- Polyacrylamide
- À Base d'Acide Acrylique
- Autres
- Par Application
- Couches pour Bébés
- Produits d'Incontinence pour Adultes
- Hygiène Féminine
- Soutien Agricole
- Autres
- Par Géographie
- Chine
- Inde
- Japon
- Corée du Sud
- Australie et Nouvelle-Zélande
- Reste de l'Asie-Pacifique
Sources de Données, Dimensionnement du Marché et Validation
Recherche Documentaire
La recherche documentaire a débuté par la cartographie des bassins de demande en SAP en Asie-Pacifique et de l'économie des résines, puis par l'ancrage des hypothèses à des statistiques publiques et à des références techniques. Nous nous sommes appuyés sur des sources telles qu'UN Comtrade pour les flux commerciaux d'acide acrylique et de polymères, les agences statistiques nationales des principaux pays d'Asie-Pacifique pour les indicateurs de production industrielle, ainsi que sur les données douanières ou portuaires disponibles afin de comprendre l'orientation à court terme des expéditions.
Afin d'éviter de construire le modèle sur un seul signal, des indices de capacité et de taux d'utilisation ont également été tirés des rapports annuels d'entreprises, des présentations aux investisseurs et des annonces publiques d'installations, puis recoupés à l'aide de revues scientifiques spécialisées en polymères et en matériaux absorbants. Les bases de données de brevets ont été examinées pour comprendre l'orientation de l'innovation produit (par exemple, les grades biosourcés et à haute performance), et un abonnement payant à des données financières d'entreprises et à des renseignements commerciaux a été utilisé de manière sélective pour normaliser l'exposition régionale aux revenus et les notes relatives à l'empreinte de fabrication. Les sources documentaires listées ici sont illustratives, et de nombreux autres documents publics ont également été utilisés pour la collecte de données, la validation et la clarification de la recherche.
Entretiens Primaires et Enquêtes
Les travaux primaires ont porté sur la validation de la manière dont les volumes de SAP s'orientent vers les usages hygiéniques et non hygiéniques en Asie-Pacifique, et sur la façon dont les évolutions de prix et de formulation affectent la demande réalisée. Les entretiens ont couvert les fabricants, les distributeurs et les transformateurs en aval, et les discussions ont été utilisées pour tester les hypothèses relatives à la demande par pays, à la dépendance aux importations et aux schémas typiques de tarification contractuelle.
La couverture a été maintenue équilibrée entre les principaux marchés consommateurs et les pôles d'approvisionnement en Asie-Pacifique, et des vérifications complémentaires ont été effectuées lorsque les signaux documentaires et les retours d'entretiens divergeaient sur le taux d'utilisation, l'intensité des échanges ou la répartition des applications.
Répartition des répondants aux travaux de terrain de la recherche primaire
| Type d'entreprise | Poste du répondant |
|---|---|
| Premier niveau : 30 % | Directeurs généraux (CXO) : 15 % |
| Niveau intermédiaire : 53 % | Responsables fonctionnels/d'unité : 25 % |
| Acteurs de plus petite taille : 17 % | Managers : 60 % |
Dimensionnement du Marché et Prévisions
Le dimensionnement du marché a été construit selon une approche descendante par bassins de demande, dans laquelle les indicateurs de consommation hygiénique sont traduits en besoins en SAP par unité, puis agrégés pour les principaux pays d'Asie-Pacifique avant d'être réconciliés avec les signaux régionaux d'offre et d'échanges commerciaux. Afin de maintenir des totaux réalistes, les résultats ont été corroborés par des approximations ascendantes sélectives, telles que l'échantillonnage des volumes de fournisseurs lorsqu'ils sont divulgués, des vérifications de circuits sur les lots d'expédition typiques, et des contrôles de cohérence prix de vente moyen x volume pour les principales applications.
Les données utilisées dans le modèle ont été choisies parce qu'elles sont observables et expliquent les variations d'utilisation du SAP en Asie-Pacifique. Celles-ci comprenaient les tendances de production de couches et de produits pour l'incontinence adulte, l'orientation de la consommation d'hygiène féminine, les signaux d'adoption de la rétention d'eau en agriculture, la disponibilité et l'orientation des prix de la matière première acide acrylique, ainsi que les mouvements nets d'importation ou d'exportation pour les catégories de polymères concernées. Lorsque des lacunes de données existaient pour les pays de plus petite taille, des ratios de substitution ont été appliqués en utilisant des marchés similaires par niveau de revenu et taux de pénétration hygiénique, puis ajustés après les retours d'entretiens.
Les prévisions ont été réalisées par analyse de scénarios, soutenue par une régression multivariée simple sur les facteurs les plus constants (indicateurs de substitution de la production hygiénique, signaux de vieillissement de la population et orientation des prix des matières premières), avec des hypothèses testées pour des cas de croissance conservatrice et accélérée. La prévision finale n'a été retenue qu'après que la répartition projetée des applications et l'équilibre commercial régional soient restés dans des fourchettes jugées pratiques par les répondants du secteur.
Cycle de Validation des Données et de Mise à Jour
La validation a été effectuée en plusieurs étapes afin de détecter rapidement les incohérences évidentes. Nous avons comparé les volumes modélisés à des signaux indépendants tels que les ajouts de capacité annoncés, l'orientation des échanges par principaux pôles et la dynamique de production hygiénique en aval, puis examiné les écarts importants au niveau des pays et des applications.
Lorsqu'une valeur aberrante apparaissait, l'hypothèse était revérifiée et les répondants étaient recontactés si l'écart pouvait modifier le total régional de manière significative. Avant la validation finale, une revue analytique supplémentaire est effectuée pour confirmer les unités, les conversions et l'alignement temporel, et le rapport est actualisé annuellement avec des mises à jour intermédiaires lors d'événements significatifs. Juste avant la livraison, nous effectuons une dernière vérification de la fraîcheur des données afin que les clients reçoivent la vue la plus actualisée disponible.
Taille du Marché des Polymères Superabsorbants en Asie-Pacifique selon Mordor Intelligence par rapport aux Autres Estimations Publiées
Les estimations publiées pour le SAP en Asie-Pacifique ne concordent souvent pas car elles ne mesurent pas toujours la même chose, même lorsque le nom du marché semble identique. Les différences proviennent généralement du fait que la métrique est en volume ou en valeur, de la manière dont les applications sont regroupées, et des hypothèses de prix utilisées pour la même année.
L'écart se creuse également lorsqu'une estimation utilise des prix d'année de base plus anciens, ou applique un prix de vente moyen régional unique sans correction pour la composition par pays et le calendrier des contrats, ce qui peut être significatif dans le domaine des polymères. Certains chiffres mélangent également la valeur des produits hygiéniques finis avec celle de la matière SAP brute, ce qui gonfle les totaux si le périmètre n'est pas soigneusement délimité.
Comparaison de référence
| Source | Taille du Marché | Lacunes dans la Méthodologie de Recherche |
|---|---|---|
| Mordor Intelligence | 2,00 M de tonnes (2026) | |
| Industry Databook A | 3,85 milliards USD (2023) | Utilise un dimensionnement en valeur avec une année de base 2023, et semble appliquer des hypothèses de prix régionales larges, ce qui peut surestimer les totaux lorsque la composition par pays et le calendrier des prix contractuels ne sont pas ajustés. |
| Market Outlook B | 3,85 milliards USD (2023) | Rapporte une valeur pour 2023 et peut inclure une interprétation plus large des revenus liés au SAP sur l'ensemble de la chaîne, ce qui peut différer d'une mesure portant uniquement sur la matière et peut modifier les totaux lorsque les facteurs de conversion ne sont pas explicités. |
Le tableau montre une nette distinction entre les rapports axés sur le volume et ceux axés sur la valeur, et cela seul peut créer un large écart avant même que les choix de prévision ne soient abordés. L'approche de Mordor Intelligence traite le marché Asie-Pacifique comme le volume de matière SAP destiné à des applications définies, ce qui ancre l'estimation à des signaux de consommation et d'échanges commerciaux plutôt que d'être principalement guidée par des hypothèses de prix de vente moyen.
Questions Clés Répondues dans le Rapport
Quel volume le marché des polymères superabsorbants en Asie-Pacifique atteindra-t-il probablement d'ici 2031 ?
Les prévisions indiquent que le marché atteindra environ 2,75 millions de tonnes, avec une expansion à un TCAC de 6,51 %.
Quel pays contribue le plus à la demande de polymères superabsorbants en Asie-Pacifique ?
La Chine est en tête avec 57,23 % du volume régional et devrait croître à 7,48 % jusqu'en 2031.
Quel segment d'application génère la plus grande consommation de SAP dans la région ?
Les couches pour bébés dominent, représentant 71,37 % du volume total en 2025 et maintenant une perspective de TCAC de 6,01 %.
Comment les grades de SAP biosourcés impactent-ils les stratégies des fournisseurs ?
Les lancements à l'échelle pilote tels que BAYSE de ZymoChem et l'initiative de recyclage de Sumitomo Seika signalent une transition vers des options circulaires et biodégradables en prévision de potentielles réglementations sur les microplastiques.
Quel est le principal facteur de risque freinant la croissance à court terme du SAP ?
La volatilité des prix des matières premières d'acide acrylique peut comprimer les marges des producteurs, retranchant un estimé de 1,1 point de pourcentage du TCAC projeté.