
Taille et parts du marché de la logistique du commerce électronique en ASEAN
VUE D’ENSEMBLE DU MARCHÉ
| Période d'étude | 2020 - 2031 |
|---|---|
| Période de Données Prévisionnelles | 2026 - 2031 |
| Taille du marché de l'année de base (2025) | 10.25 Milliards de dollars |
| Taille du Marché (2026) | 11.49 Milliards de dollars |
| Taille du Marché (2031) | 20.37 Milliards de dollars |
| Growth Rate (2026 - 2031) | 12.12 % |
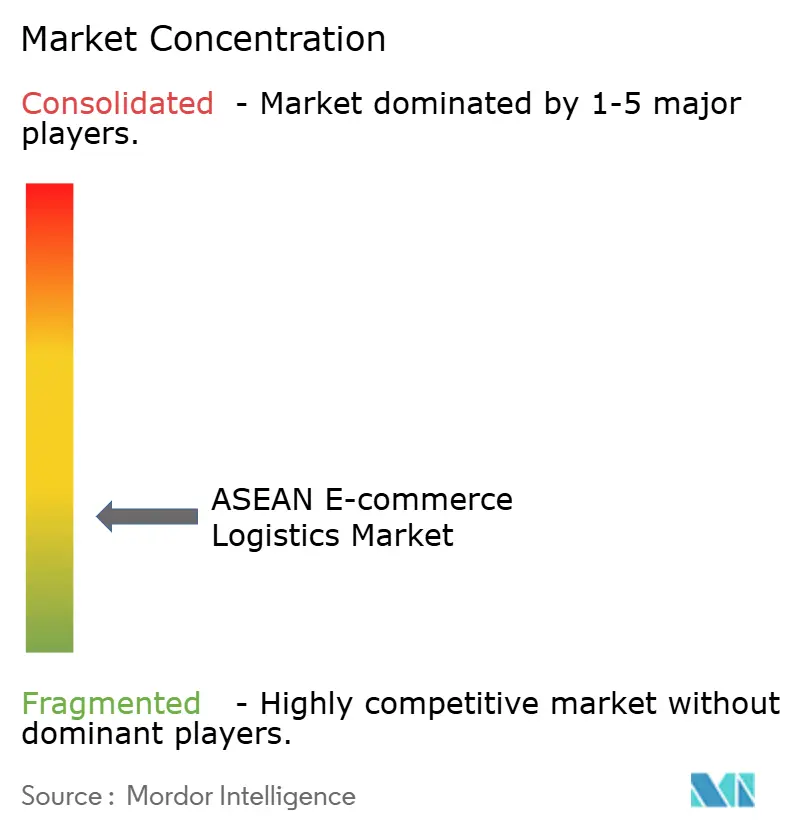
| Concentration du Marché | Faible |
Acteurs majeurs *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier Image © Mordor Intelligence. La réutilisation nécessite une attribution sous CC BY 4.0. | |
Analyse du marché de la logistique du commerce électronique en ASEAN par Mordor Intelligence
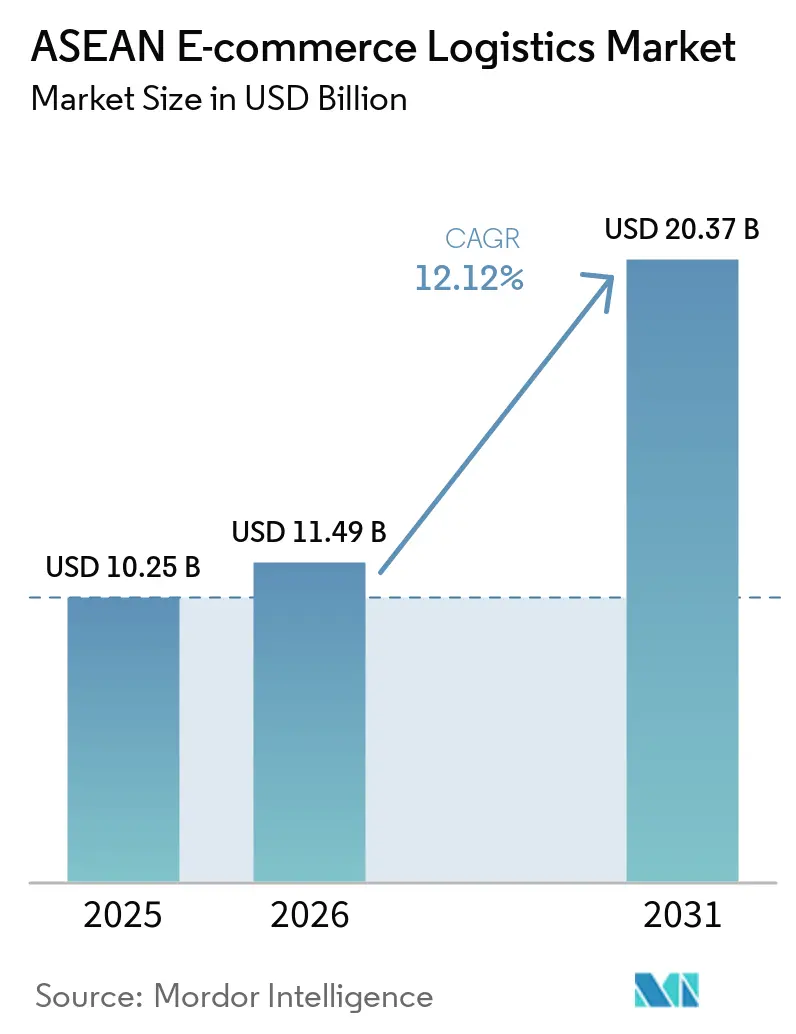
La taille du marché de la logistique du commerce électronique en ASEAN était évaluée à 10,25 milliards USD en 2025 et devrait croître de 11,49 milliards USD en 2026 pour atteindre 20,37 milliards USD d'ici 2031, à un TCAC de 12,12 % durant la période de prévision (2026-2031).
La consolidation des plateformes, la dynamique du commerce social et l'omniprésence des paiements numériques accélèrent les volumes de colis, tandis que des projets d'infrastructure tels que le corridor Tol Laut en Indonésie élargissent la capacité multimodale. Les services de livraison le jour même et transfrontaliers constituent les niches à la croissance la plus rapide, soutenus par les réseaux de dark stores, l'optimisation des itinéraires par intelligence artificielle et le déploiement partiel du Guichet Unique de l'ASEAN. L'intensité concurrentielle reste modérée, les spécialistes régionaux, les filiales appartenant aux plateformes et les intégrateurs mondiaux se disputant des parts de marché ; l'investissement technologique et un positionnement neutre sur plusieurs plateformes influencent de plus en plus l'attribution des contrats. Les vents contraires structurels — pénuries de main-d'œuvre, fragmentation réglementaire et congestion urbaine — pèsent sur les marges, même si les entrepôts autonomes et les deux-roues électriques atténuent les pressions sur les coûts.
Principaux enseignements du rapport
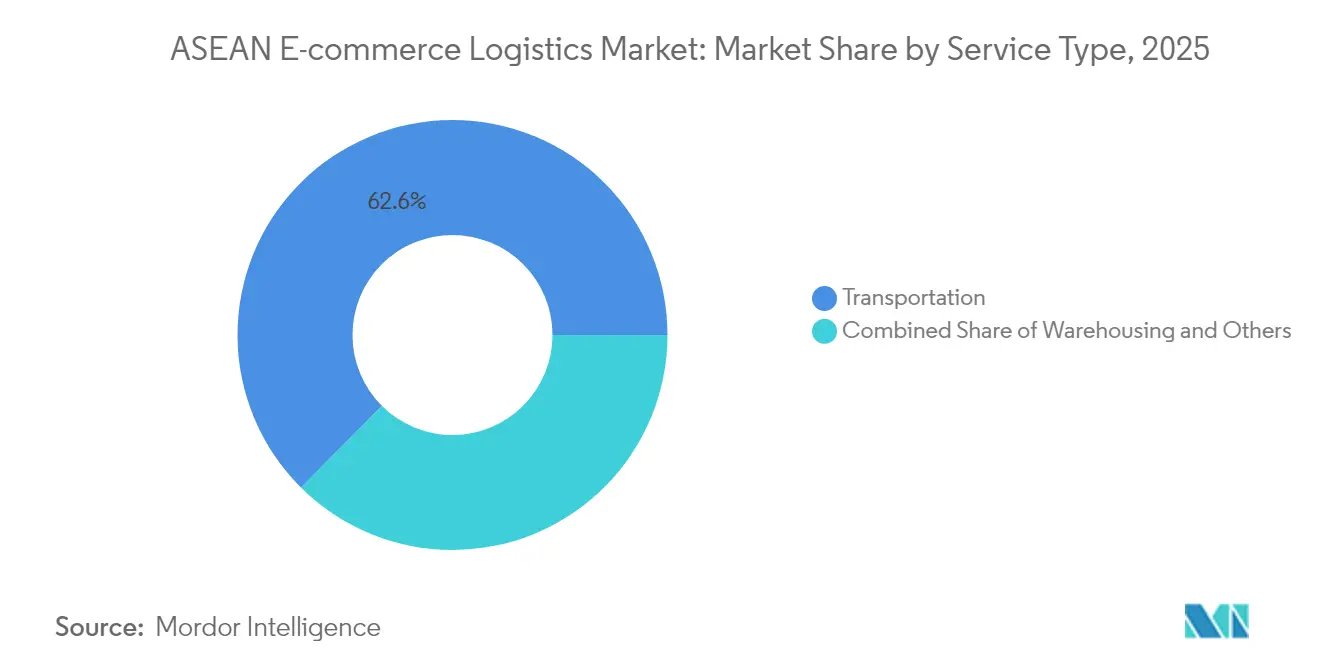
- Par service, le transport a représenté 62,55 % des parts du marché de la logistique du commerce électronique en ASEAN en 2025.
- L'entreposage et l'exécution des commandes devrait se développer à un TCAC de 8,09 % jusqu'en 2031.
- Par modèle commercial, le B2C a représenté 68,20 % de la taille du marché de la logistique du commerce électronique en ASEAN en 2025.
- Les transactions C2C enregistrent le TCAC prévisionnel le plus élevé, à 8,77 % jusqu'en 2031.
- Par destination, la logistique nationale a représenté 62,70 % de la taille du marché de la logistique du commerce électronique en ASEAN en 2025, tandis que les flux transfrontaliers progressent à un TCAC de 7,03 %.
- Par vitesse de livraison, l'exécution le jour même croît à un TCAC de 7,39 % jusqu'en 2031.
- Par catégorie de produits, la mode et le style de vie ont capté 26,60 % des parts du marché de la logistique du commerce électronique en ASEAN en 2025 ; l'alimentation et les boissons se développent à un TCAC de 7,80 %.
- L'Indonésie, le plus grand marché national, a représenté 30,80 % des parts en 2025 ; le Vietnam affiche la croissance la plus rapide avec un TCAC de 6,22 % jusqu'en 2031.
Remarque : Les chiffres de la taille du marché et des prévisions de ce rapport sont générés à l’aide du cadre d’estimation propriétaire de Mordor Intelligence, mis à jour avec les données et analyses les plus récentes disponibles en 2026.
Tendances et Analyses du Marché
Analyse de l'impact des moteurs*
| Moteur | % d'impact sur les prévisions de TCAC | Pertinence géographique | Calendrier d'impact |
|---|---|---|---|
| Croissance accélérée des places de marché du commerce électronique basées en ASEAN | 3.2% | Indonésie, Thaïlande, Vietnam, Philippines | Moyen terme (2-4 ans) |
| Expansion rapide du paiement fractionné et des portefeuilles numériques stimulant la conversion au paiement | 2.1% | ASEAN mondiale, plus forte à Singapour et en Malaisie | Court terme (≤ 2 ans) |
| Corridors logistiques nationaux financés par les gouvernements | 1.8% | Indonésie, Vietnam, Thaïlande | Long terme (≥ 4 ans) |
| Flux croissants de commerce social transfrontalier au sein de la sous-région CLMV | 1.5% | Cambodge, Laos, Myanmar, Vietnam | Moyen terme (2-4 ans) |
| Réseaux de dark stores à la demande permettant des fenêtres de livraison en 2 heures | 1.3% | Centres urbains : Jakarta, Bangkok, Hô-Chi-Minh-Ville, Manille | Court terme (≤ 2 ans) |
| Optimisation des itinéraires par IA générative réduisant le coût par colis de plus de 12 % | 1.1% | Marchés technologiquement avancés : Singapour, Malaisie, Thaïlande | Moyen terme (2-4 ans) |
| Source: Mordor Intelligence | |||
Croissance accélérée des places de marché du commerce électronique basées en ASEAN
La part de 28,4 % de Shopee dans le commerce social et le modèle de vente viral de TikTok Shop concentrent le trafic sur des rails de paiement-logistique intégrés, orientant les flux de colis vers des plateformes capables de prendre en charge les paiements fractionnés et le suivi en temps réel. IDC prévoit un volume brut de marchandises régional de 325 milliards USD d'ici 2028, avec des paiements numériques atteignant 94 %, éliminant ainsi les délais liés à la gestion des espèces. La fin des accords exclusifs tels que J&T Express–Shopee Indonésie oblige les transporteurs à se diversifier et à investir dans des API neutres acceptant les commandes de plusieurs vitrines. L'intégration des places de marché transfrontalières, évaluée à 14,6 milliards USD d'ici 2028, stimule la demande de règlement multidevises et de flux douaniers harmonisés. Les prestataires logistiques capables de se connecter simultanément à plusieurs méga-plateformes captent des volumes disproportionnés à mesure que les dynamiques du type « le gagnant rafle tout » s'intensifient[1]« Programme de logistique maritime Tol Laut », Gouvernement d'Indonésie, indonesia.go.id.
Expansion rapide du paiement fractionné et des portefeuilles numériques stimulant la conversion au paiement
Les portefeuilles numériques règlent déjà 34 % des factures du secteur logistique et accélèrent la fréquence des commandes en réduisant les frictions au paiement. Le paiement fractionné élargit l'accès au crédit à la consommation ; l'analyse au niveau des transactions portant sur 1 milliard d'utilisateurs associe ce produit à des paniers plus élevés et à une acceptation par les marchands dans les marchés peu équipés en cartes bancaires. En Indonésie, les formules de paiement différé stimulent les achats impulsifs de mode, tandis que le paiement à la livraison persiste chez les acheteurs averses au risque, obligeant les transporteurs à gérer deux flux de travail distincts pour les segments prépayés et en espèces. L'utilisation des portefeuilles devrait dépasser 50 % du commerce électronique mondial d'ici 2025, intensifiant la complexité du fonds de roulement pour les entreprises du dernier kilomètre qui règlent les fonds aux marchands, aux coursiers et aux plateformes en quasi temps réel[2]« Ouvrir la boîte noire des portefeuilles numériques », Cong et al., cepr.org.
Corridors logistiques nationaux financés par les gouvernements
Les investissements publics réduisent les goulets d'étranglement structurels sur le marché de la logistique e-commerce en ASEAN. Le réseau maritime Tol Laut de l'Indonésie, étendu de 6 à 30 routes, réduit les écarts de prix inter-îles jusqu'à 20 %. La ligne ferroviaire Chine-Laos ramène le temps de fret Kunming–Vientiane de trois jours à moins de 15 heures, ouvrant de nouvelles liaisons terrestres pour les vendeurs des pays CLMV. Le projet de pont terrestre de la Thaïlande, prévu pour 2028–2030, pourrait réduire de deux jours les délais d'expédition entre le golfe de Thaïlande et la mer d'Andaman. Le Vietnam consacre 40 milliards USD par an aux infrastructures logistiques, tout en supportant des coûts logistiques dépassant 20 % du PIB, ce qui souligne l'ampleur des capacités encore à développer. Les prestataires logistiques tiers privés tirent parti des corridors construits par l'État pour se développer avec une intensité capitalistique moindre, tout en élargissant leur couverture rurale.
Flux croissants de commerce social transfrontalier au sein de la zone CLMV
Les plateformes axées sur le social transforment le Cambodge, le Laos, le Myanmar et le Vietnam en micro-hubs d'exportation, exploitant l'arbitrage sur la main-d'œuvre et l'approvisionnement en produits. Le volume brut de marchandises du commerce social régional pourrait atteindre 42 milliards USD d'ici 2025, dépassant les paniers d'achat traditionnels. Le chemin de fer Chine-Laos offre une option terrestre pour les colis sensibles au temps, auparavant relégués au fret maritime plus lent. Les portefeuilles numériques et le paiement fractionné atténuent les difficultés de paiement transfrontalier, tandis que les centres de micro-exécution près des zones frontalières raccourcissent les délais de cycle. Les prestataires logistiques qui captent les flux CLMV acquièrent une position précoce dans un écosystème encore peu pénétré par les géants mondiaux[3]« Rapport d'avancement du Guichet Unique de l'ASEAN », Secrétariat de l'ASEAN, asean.org.
Analyse de l'impact des freins*
| Frein | % d'impact sur les prévisions de TCAC | Pertinence géographique | Calendrier d'impact |
|---|---|---|---|
| Règles de dédouanement fragmentées au sein du Guichet Unique de l'ASEAN | -1.8% | Opérations transfrontalières, notamment le corridor Indonésie-Malaisie-Thaïlande | Moyen terme (2-4 ans) |
| Pénuries chroniques de main-d'œuvre au niveau intermédiaire et du dernier kilomètre dans les villes de rang 2/3 | -2.3% | Zones rurales du Vietnam, des Philippines et de l'Indonésie | Long terme (≥ 4 ans) |
| Taxes de congestion urbaine croissantes augmentant les coûts du dernier kilomètre | -1.2% | Jakarta, Manille, Bangkok | Court terme (≤ 2 ans) |
| Structures de coûts logistiques élevées au-dessus des références mondiales | -1.4% | Vietnam, Philippines, Indonésie | Moyen terme (2-4 ans) |
| Source: Mordor Intelligence | |||
Règles de dédouanement fragmentées au sein du Guichet Unique de l'ASEAN
Seuls neuf membres échangent des documents de déclaration en douane de l'ASEAN, obligeant les transporteurs à gérer des formalités administratives redondantes qui compromettent les promesses de livraison le jour même et le lendemain. Les nouvelles règles de circulation du Vietnam en 2025 ont augmenté les coûts logistiques de 10 % et réduit les taux de livraison à temps en dessous de 90 %. Les PME dépourvues de courtiers dédiés sont les plus pénalisées, ce qui freine leur participation aux exportations. Des exigences divergentes — des mandats ISO 9001 aux licences spécifiques à chaque pays — retardent une harmonisation plus large et maintiennent l'exécution transfrontalière à un coût élevé.
Pénuries chroniques de main-d'œuvre au niveau intermédiaire et du dernier kilomètre dans les villes de rang 2/3
Le Vietnam à lui seul aura besoin de 2,2 millions de travailleurs logistiques supplémentaires d'ici 2030, mais le personnel qualifié ne couvre que 10 % de la demande. Dans l'ensemble de l'ASEAN, 85 % des transporteurs signalent des pénuries, entraînant des primes d'heures supplémentaires qui réduisent les marges. Le vieillissement des équipes de quai et les taux de rotation élevés gonflent les dépenses de formation et les risques de sécurité. L'automatisation compense certaines lacunes, mais les contraintes de capital retardent le déploiement en dehors des principales métropoles.
*Nos prévisions considèrent les impacts des moteurs et des contraintes comme directionnels et non additifs. Les prévisions d'impact reflètent la croissance de référence, les effets de composition et les interactions entre variables.
Analyse des segments
Par service :
la prédominance du transport par l'échelleLe transport représente 62,55 % du chiffre d'affaires 2025, ancrant la taille du marché de la logistique du commerce électronique en ASEAN face à la géographie archipelagique de l'Indonésie et des Philippines. Les flottes routières tirent parti des autoroutes trans-Java et pan-Thaïlande pour réduire la latence des liaisons principales, tandis que le rail gagne des parts suite à la liaison Chine-Laos qui réduit considérablement le délai Kunming-Vientiane. Le fret aérien reste la solution privilégiée pour l'électronique à haute valeur ajoutée, et les voies maritimes soutiennent les commandes transfrontalières en volume. La part de marché de la logistique du commerce électronique en ASEAN pour l'entreposage et l'exécution des commandes, bien que plus modeste, croît rapidement à mesure que les réseaux de dark stores à l'intérieur de Jakarta, Bangkok et Hô-Chi-Minh-Ville raccourcissent les délais de promesse à deux heures. La préparation automatisée des commandes augmente le débit de 50 à 60 %, et l'allocation par intelligence artificielle mélange les unités de gestion des stocks à livraison le jour même avec les articles à rotation plus lente. Les services à valeur ajoutée — assemblage de kits, étiquettes personnalisées — offrent des marges de niche à mesure que les plateformes recherchent une expérience de déballage différenciée.
Les perspectives du segment favorisent les entreprises de transport qui numérisent leurs flottes, intègrent la visibilité au niveau du colis et couvrent les fluctuations des prix du carburant via des véhicules utilitaires légers électriques. Les opérateurs d'exécution des commandes investissant dans la robotique en mezzanine amortissent leurs dépenses d'investissement sur une densité de colis en accélération. Les nouveaux entrants sur le marché peuvent s'appuyer sur les corridors gouvernementaux plutôt que de reproduire la profondeur du réseau, en adoptant des modèles à faible intensité d'actifs qui sous-traitent le maillon intermédiaire tout en conservant la technologie orientée client.


Par modèle commercial :
l'échelle du B2C face à l'agilité du C2CLe B2C maintient 68,20 % de la valeur 2025 grâce à l'échelle de Shopee, Lazada et Tokopedia, soutenant une capacité prévisible de liaison principale et de hub. La numérisation du paiement à 94 % supprime le flottant du paiement à la livraison, simplifiant les cycles de trésorerie. Pourtant, le C2C, porté par les moteurs viraux de TikTok Shop, enregistre un TCAC de 8,77 %, obligeant les transporteurs à maîtriser la collecte à domicile et le dimensionnement variable des colis. Les attentes en matière de niveau de service le jour même transfèrent l'urgence de la plateforme vers des vendeurs peu formalisés.
Les API logistiques hybrides qui acceptent les lettres de transport C2C tout en réservant de l'espace sur les routes principales B2C permettent des gains d'utilisation. Le B2B, bien que la plus petite tranche, arrive à maturité à mesure que les grossistes numérisent le réapprovisionnement et expérimentent le crédit par paiement fractionné, créant des flux de palettes réguliers vers les dépôts provinciaux.
Par destination :
l'échelle nationale face au potentiel transfrontalierLes liaisons nationales représentent 62,70 % du chiffre d'affaires 2025, aidées par les ferries côtiers Tol Laut en Indonésie qui réduisent la dispersion des prix à l'échelle des îles. Les tarifs de congestion à Jakarta augmentent cependant les profils de coûts de livraison en centre-ville, poussant les transporteurs vers des micro-hubs suburbains. Les colis transfrontaliers enregistrent un TCAC de 7,03 %, portés par l'incrément de la taille du marché de la logistique du commerce électronique en ASEAN lié aux acheteurs intra-Asie du Sud-Est. L'adoption partielle du Guichet Unique de l'ASEAN réduit les formalités administratives mais impose encore une intervention manuelle à plusieurs frontières, limitant les gains de vitesse.
Les prestataires qui pré-dédouanent les droits, intègrent des portefeuilles multidevises et positionnent des stocks dans des hubs sous douane captent un avantage de premier entrant. Les acteurs de l'exécution des commandes combinent les zones de libre-échange de Malaisie avec les liaisons de fret aérien de Singapour pour agréger la demande avant l'injection du dernier kilomètre dans la zone CLMV.
Par vitesse de livraison :
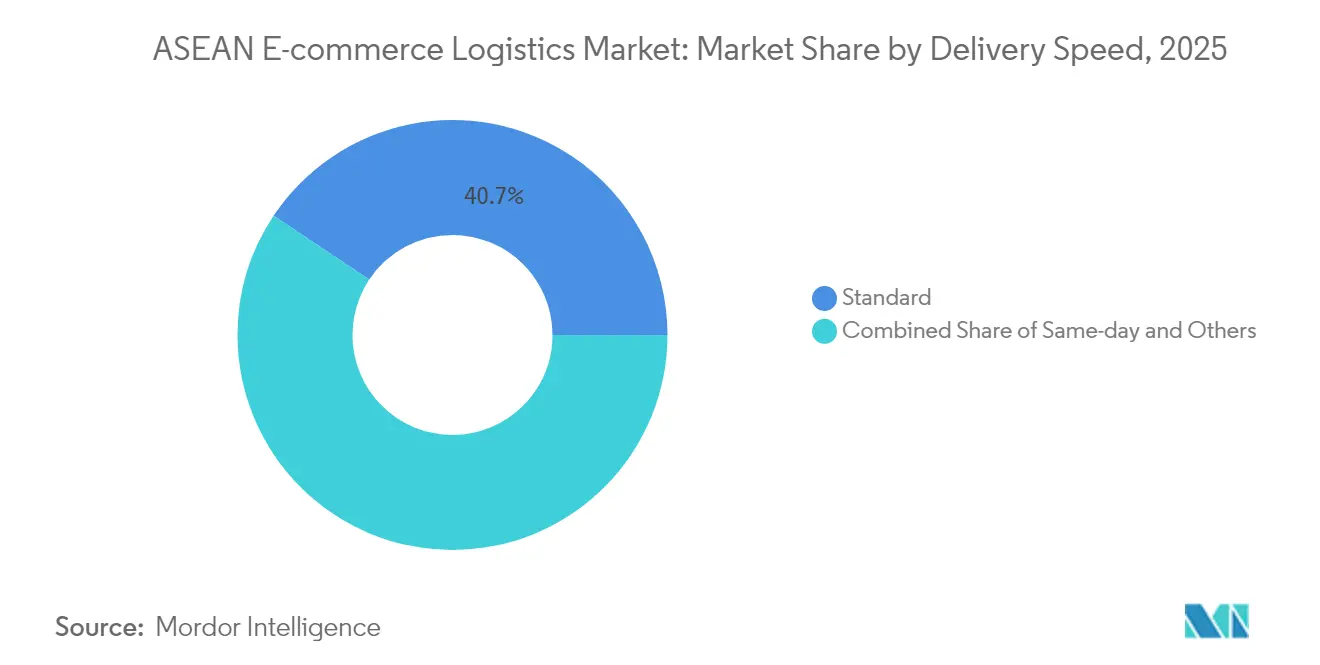
la prime de la livraison le jour même rehausse les enjeuxLa livraison standard (3-5 jours) conserve 40,65 % des expéditions, les consommateurs soucieux de leur budget acceptant des délais plus longs en dehors des villes de rang 1. Le chiffre d'affaires de la livraison le jour même progresse cependant à un TCAC de 7,39 %, soutenu par des promesses de livraison d'épicerie en deux heures. La taille du marché de la logistique du commerce électronique en ASEAN pour les modes rapides s'accroît à mesure que les épiciers et les applications de pharmacie subventionnent la livraison pour fidéliser leur clientèle. La livraison le lendemain occupe un terrain intermédiaire, s'appuyant sur des corridors de camionnage de nuit ; sa croissance dépend de la fiabilité des autoroutes et des dérogations à la conduite nocturne.
Les investissements se concentrent sur les nœuds de micro-exécution, les coursiers à vélo et le traitement par lots par intelligence artificielle pour réduire les temps d'attente. Les transporteurs évaluent les hausses de tarifs premium par rapport aux défis d'utilisation des actifs, notamment lorsque les conditions météorologiques ou les fermetures de routes compromettent les engagements de livraison en deux heures.
Par catégorie de produits :
leadership de la mode, dynamisme de l'alimentationLa mode et le style de vie représentent plus de 26,60 % des parts, soutenues par de larges assortiments d'unités de gestion des stocks, un faible poids et des taux de retour élevés qui stimulent les opportunités de logistique inverse évaluées à 947,36 milliards USD à l'échelle mondiale d'ici 2032. L'alimentation et les boissons affichent un TCAC de 7,80 % grâce aux paniers du commerce rapide ; le kilométrage de la chaîne du froid et la durée de vie résiduelle des produits dictent un séquençage dynamique des itinéraires. Les unités de gestion des stocks de soins personnels bénéficient des tendances bien-être, tandis que l'électronique grand public tire parti de l'expédition assurée et des ventes additionnelles d'installation. Les meubles, volumineux mais à forte marge, poussent les transporteurs vers des équipes de livraison avec service complet et des prestations d'assemblage, en phase avec les dépenses d'amélioration de l'habitat dans les zones suburbaines de l'ASEAN.
Analyse géographique
Marché de la logistique du commerce électronique en Indonésie
La part de 30,80 % de l'Indonésie reflète sa base de consommateurs de 270 millions d'habitants et ses îles dispersées qui imposent des combinaisons mer-route-air. Les 30 navires du programme Tol Laut réduisent les primes de fret inter-îles et invitent les prestataires logistiques tiers à pénétrer les provinces extérieures. Les taxes de congestion à Jakarta incitent toutefois les opérateurs à se tourner vers les vélos électriques exemptés des majorations aux heures de pointe, ce qui augmente les dépenses d'investissement mais réduit les coûts variables.
Marché de la logistique du commerce électronique en Thaïlande et au Viêt Nam
La Thaïlande et le Vietnam sont en tête de la croissance sur le marché de la logistique e-commerce. Le projet de pont terrestre de Bangkok pourrait contourner le point d'étranglement de Malacca d'ici 2029, en redirigeant les flux intra-ASEAN vers les ports maritimes du sud. Le Vietnam, dont le chiffre d'affaires logistique s'élève à 40–42 milliards USD, supporte des ratios coûts/PIB élevés et un déficit de 2,2 millions de travailleurs, ce qui stimule les investissements dans l'automatisation. Les réglementations routières entrées en vigueur en 2025 ont fait monter les courbes de coûts tout en catalysant les investissements dans l'optimisation des itinéraires.
Marché de la logistique du commerce électronique maritime en ASEAN
Les Philippines, la Malaisie et Singapour jouent des rôles spécialisés. Metro Manila dépasse les fenêtres de livraison standard de 48 heures en raison d'embouteillages chroniques, mais la maîtrise de l'anglais facilite la coordination internationale. Les zones franches de Malaisie accueillent le centre de tri transfrontalier de UPS et Ninja Van, associant les réseaux mondiaux à la livraison du dernier kilomètre locale. Singapour reste le hub sous douane de référence de la région pour les réexportations d'électronique haut de gamme et de mode, avec des loyers de stockage élevés mais une garantie de transport régional le jour même.
Marché de la logistique du commerce électronique en ASEAN continentale et à Brunéi
Les marchés du reste de l'ASEAN — Cambodge, Laos, Myanmar, Brunéi — voient les commandes issues du commerce social progresser, tandis que la liaison ferroviaire Chine-Laos, avec son trajet de 15 heures, surpasse le transport routier traditionnel. Les acteurs logistiques qui intègrent le courtage en douane et des interfaces de programmation applicative omnicanales dans les économies plus modestes se positionnent pour des rendements exceptionnels dès que les niveaux de revenus augmenteront.
Paysage réglementaire
Les opérateurs de logistique du commerce électronique de l'ASEAN évoluent dans un cadre à plusieurs niveaux ancré par l'Accord de l'ASEAN sur le commerce électronique de 2019 et soutenu par des programmes de facilitation des échanges administrés par le Secrétariat de l'ASEAN et les administrations douanières nationales. Un jalon notable de 2026 a été juin 2026, lorsque les hauts fonctionnaires économiques de l'ASEAN (SEOM) ont conclu les négociations sur l'Accord-cadre sur l'économie numérique de l'ASEAN (DEFA), la signature officielle étant prévue pour novembre 2026.
Sur le volet transfrontalier, des initiatives telles que le Système de transit douanier de l'ASEAN (ACTS) soutiennent les mouvements de marchandises à déclaration unique entre les membres participants, tandis que la mise en œuvre partielle des mesures de commerce sans papier et de commerce électronique laisse des exigences de conformité inégales. L'ASEAN a également fait progresser la normalisation via la Feuille de route sur les normes de commerce numérique dans l'ASEAN (publiée en 2026), qui vise l'harmonisation de l'authentification électronique, de la facturation électronique, du commerce sans papier et des paiements numériques. Cela façonne la manière dont les données relatives aux colis et aux places de marché sont échangées à travers les frontières et la rapidité avec laquelle les dédouanements transfrontaliers peuvent être opérationnalisés à grande échelle.
Analyse de la chaîne de valeur
La chaîne de valeur relie les marchands et les places de marché (prise de commande, paiements et service client), le transport longue distance en amont et le courtage en douane (documentation transfrontalière et gestion des droits/taxes), l'entreposage et la préparation des commandes (réception, stockage, picking/emballage, retours), et la livraison du dernier kilomètre (expédition, preuve de livraison et flux inverses). Avec la consolidation des plateformes et la vente multiplateforme, les intégrations indépendantes des transporteurs deviennent plus centrales, en particulier les API pour la création d'étiquettes, la prise de commande et le suivi. Les nœuds sous douane et de cross-dock dans des hubs tels que Singapour et la Malaisie contribuent également à connecter l'injection aérienne et routière aux réseaux domestiques à travers l'Indonésie, le Vietnam, la Thaïlande et les Philippines.
L'activité de 2026 montre que les acteurs renforcent le lien entre l'injection transfrontalière et l'exécution domestique. Viettel Post est devenu le fournisseur de réseau national de FedEx au Vietnam à compter du 26 avril 2026, alignant la couverture domestique sur les normes de service internationales pour les colis transfrontaliers. LEO Global Logistics a signé un protocole d'accord en avril 2026 avec Thailand Post et Viettel Post pour développer un corridor multimodal Thaïlande-Vietnam-Chine pour une exécution bidirectionnelle. En juin 2026, SLP Vietnam et J&T Express ont convenu de développer un centre de tri automatisé dans le sud du Vietnam (achèvement prévu pour 2027), renforçant la couche de tri intermédiaire qui soutient les performances des accords de niveau de service en période de pointe. Par ailleurs, le passage de l'ASEAN du MPAC 2025 vers le Plan stratégique de connectivité de l'ASEAN (ACSP) 2026-2035 renforce l'attrait des investissements vers l'automatisation, le partage de données et l'alignement des processus transfrontaliers.
Paysage concurrentiel
Le marché de la logistique du commerce électronique en ASEAN présente une fragmentation modérée. La décision de J&T Express de mettre fin à l'exclusivité avec Shopee a révélé la vulnérabilité liée à la dépendance à une seule plateforme et a déclenché une redistribution des volumes de liaisons. Ninja Van ancre le dernier kilomètre régional mais fait face à des difficultés financières, comme en témoignent les retards de salaires en 2024, car la livraison subventionnée érode les marges.
La différenciation repose sur la profondeur technologique. Les prestataires déployant l'optimisation des itinéraires par intelligence artificielle générative réduisent le coût par colis de plus de 12 % et portent les taux de livraison à l'heure à 97 % dans les métropoles pilotes. Les entrepôts riches en robotique traitent 50 % de commandes supplémentaires par mètre carré, permettant aux spécialistes de l'exécution des commandes de proposer des prix inférieurs à ceux de leurs concurrents manuels. La maîtrise transfrontalière — automatisation de la conformité, facturation multidevises — émerge comme la prochaine frontière, notamment pour les marchands du commerce social cherchant une exportation sans friction.
Les réglementations ajoutent des couches de contrôle d'accès : les mandats ISO 9001 à Singapour et en Malaisie restreignent l'entrée aux petits coursiers, tandis que l'Indonésie favorise les règles de licence locale et d'hébergement des données. La consolidation se poursuit via des fusions-acquisitions : Amilo a acquis Sivadon en Thaïlande, CJ Logistics s'est allié à Ninja Van, et UPS s'est associé à Ninja Van en Malaisie pour fusionner portée mondiale et savoir-faire local. Les géants chinois JD Logistics et Cainiao prospectent des dépôts en ASEAN, élevant le niveau en matière d'automatisation et de transparence des prix.
Leaders du secteur de la logistique du commerce électronique en ASEAN
J&T Express
Ninja Van
Deutsche Post DHL Group
Shopee Xpress
Lazada Logistics
- *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier
Marché de la logistique e-commerce en ASEAN
- JandT Express
- Ninja Van
- Deutsche Post DHL Group
- Shopee Xpress
- Lazada Logistics
- Kerry Express
- Flash Express
- Best Express
- FedEx Corporation
- UPS Inc.
- Pos Indonesia
- JNE Express
- TIKI
- Giao Hang Nhanh
- LBC Express
- GD Express
- aCommerce
- SF International
- CJ Logistics
- Yusen Logistics
Lire l’analyse des entreprises de logistique e-commerce en ASEAN

Opportunités de marché et perspectives d'avenir
La numérisation de la conformité et de la documentation transfrontalières reste le principal espace blanc, car les opérateurs sont encore confrontés à des procédures inégales et à une interopérabilité partielle entre les frontières, même si l'ASEAN progresse vers un alignement plus poussé de l'économie numérique. La conclusion en juin 2026 des négociations sur l'Accord-cadre sur l'économie numérique de l'ASEAN (DEFA) et la Feuille de route 2026 sur les normes de commerce numérique dans l'ASEAN offrent une voie plus claire pour des solutions qui standardisent la facturation électronique, l'authentification électronique et le commerce sans papier à travers les réseaux. Cela soutiendrait les transporteurs et les prestataires 3PL capables de combiner courtage, gestion des taxes/droits et visibilité au niveau des colis dans un flux de travail unique.
Les opportunités se concentrent également dans des couches d'exécution technologiques qui resserrent les délais de promesse et réduisent les exceptions, y compris la documentation activée par l'IA et les intégrations de tour de contrôle, le tri automatisé, et les capacités d'exécution pour les retours et la gestion des exceptions pour les vendeurs multiplateformes. Les éléments observés en 2026 incluent la preuve de concept d'avril 2026 de The Hashgraph Group et Teleport pour un système de documentation douanière activé par le Web3 et l'IA visant les flux de commerce électronique à fort volume en Malaisie et les routes aériennes régionales. L'accord de juin 2026 entre SLP Vietnam et J&T Express pour développer une installation de tri automatisée dans le sud du Vietnam renforce davantage cette orientation vers l'exécution. Parallèlement, les priorités de renforcement des capacités et d'adoption technologique dans le cadre du Plan sectoriel des transports de l'ASEAN (ATSP) 2026-2030 élargissent le marché adressable pour les fournisseurs proposant des interfaces numériques conformes reliant expéditeurs, transporteurs, entrepôts et douanes dans une visibilité de bout en bout à travers les voies de l'ASEAN.
Recent Industry Developments in Marché de la logistique e-commerce en ASEAN
- Juillet 2026 : En juillet 2026, A.P. Moller Capital a finalisé une souscription de 40 % du capital d'AC Logistics Holdings Corp. aux Philippines. La transaction renforce la capacité d'AC Logistics à étendre sa capacité logistique intégrée, soutenant les exigences d'exécution et de distribution du commerce électronique sur un marché où la couverture nationale et la fiabilité du service sont centrales pour les contrats de plateforme et de marchand.
- Avril 2025 : En avril 2025, J&T Express a mis fin à son partenariat exclusif avec Shopee Indonésie. Cette évolution a accru la contestabilité des volumes des grandes plateformes, poussant les transporteurs à se concurrencer sur la qualité de service, la densité de réseau et les intégrations multiplateformes plutôt que de dépendre d'engagements avec une seule plateforme.
- Août 2024 : En août 2024, UPS et Ninja Van ont formé un partenariat stratégique en Malaisie pour servir les PME orientées vers l'exportation. Cette alliance a combiné les capacités express internationales avec la portée locale du dernier kilomètre, améliorant l'accès transfrontalier pour les vendeurs en ligne et augmentant la pression concurrentielle sur les transporteurs régionaux offrant des solutions d'exportation et de retour basées en Malaisie.


Marché de la logistique e-commerce en ASEAN Portée du rapport et méthodologie de recherche
Définition et périmètre du marché
Pour cette étude, le marché de la logistique e-commerce en ASEAN est défini comme le chiffre d'affaires généré par le déplacement, le stockage et la manutention de colis liés à des commandes en ligne dans la zone ASEAN, incluant le transport de ligne, le dernier kilomètre, l'entreposage de fulfillment, les retours et les activités à valeur ajoutée connexes utilisées pour finaliser la livraison.
Exclusions du périmètre : ce dimensionnement exclut la valeur des biens vendus en ligne ainsi que les services purement numériques qui n'impliquent pas d'exécution logistique physique.
Aperçu de la segmentation
- Par service
- Transport
- Route
- Rail
- Air
- Mer
- Entreposage et exécution des commandes
- Services à valeur ajoutée (étiquetage, emballage, assemblage de kits)
- Transport
- Par modèle commercial
- B2C
- B2B
- C2C
- Par destination
- National
- Transfrontalier (international)
- Par vitesse de livraison
- Livraison le jour même (moins de 24 h)
- Livraison le lendemain (24-48 h)
- Standard (3-5 jours)
- Autres (plus de 5 jours)
- Par catégorie de produits
- Alimentation et boissons
- Soins personnels et ménagers
- Mode et style de vie (accessoires, habillement, chaussures)
- Mobilier
- Électronique grand public et appareils électroménagers
- Autres produits
- Par pays
- Indonésie
- Thaïlande
- Vietnam
- Philippines
- Malaisie
- Singapour
- Reste de l'ASEAN (Cambodge, Laos, Myanmar, Brunei)
Sources de données, dimensionnement du marché et validation
Recherche documentaire
La recherche documentaire a été utilisée pour définir les limites de ce qui constitue la logistique e-commerce en ASEAN et pour construire l'image initiale de la demande par pays. Nous nous sommes appuyés sur des sources publiques et librement accessibles telles qu'ASEANStats, les offices nationaux de statistiques de l'Indonésie, de la Thaïlande, du Vietnam, de la Malaisie, des Philippines et de Singapour, les publications des banques centrales ou des ministères des finances sur la consommation et le commerce, ainsi que les indicateurs logistiques et commerciaux de la Banque mondiale.
Pour traduire les signaux de demande en activité logistique, nous avons également examiné les publications des régulateurs postaux et des colis ainsi que les communications des ministères des transports lorsqu'elles étaient disponibles, ainsi que les statistiques de débit des autorités aéroportuaires et portuaires, les données douanières sur le commerce et les informations communiquées par les prestataires logistiques et les places de marché cotés (rapports annuels et présentations aux investisseurs). En parallèle, nous avons utilisé des abonnements payants pour les données financières des entreprises et les actualités afin de normaliser les répartitions de chiffre d'affaires, les opérations sur le capital et les évolutions du mix de services. Cette liste n'est pas exhaustive et de nombreuses autres sources ont été consultées pour la collecte de données, la validation et la clarification de la recherche.
Entretiens primaires et enquêtes
Les travaux primaires ont porté sur la validation du périmètre des services et des économies unitaires sous-jacentes au modèle, notamment là où les données publiques sont inégales selon les pays de l'ASEAN. Nous avons échangé avec des opérateurs et des participants aux circuits de distribution dans les domaines du fulfillment, du dernier kilomètre, du transport de ligne et de la gestion transfrontalière, et nous avons également vérifié les hypothèses auprès des expéditeurs et des grands vendeurs en ligne pour confirmer les profils d'expédition et les pics saisonniers.
Les performances en ASEAN variant selon les pays, nous avons veillé à recueillir des points de vue couvrant à la fois les hubs à fort volume et les corridors en développement, puis les données ont été réconciliées avec les indicateurs documentaires avant la validation définitive du dimensionnement et des prévisions.
Répartition des répondants aux travaux de terrain de la recherche primaire
| Type d'entreprise | Poste du répondant |
|---|---|
| Premier niveau : 30 % | Directeurs généraux (CXO) : 17 % |
| Niveau intermédiaire : 52 % | Responsables fonctionnels/d'unité : 36 % |
| Acteurs de plus petite taille : 18 % | Managers : 47 % |
Dimensionnement du marché et prévisions
Notre dimensionnement du marché commence par une reconstruction descendante qui relie la demande de commerce en ligne en ASEAN à la logistique physique qu'elle génère, puis applique des facteurs de conversion par niveau de service et par pays. Le modèle utilise une chaîne pratique d'intrants tels que le volume brut de marchandises (GMV) du e-commerce et les tendances de croissance des commandes, le volume de colis par commande, la part des expéditions transfrontalières, le mix moyen de vitesses de livraison, les taux d'externalisation du fulfillment et l'évolution des tarifs par niveau de service (par exemple, le prix du dernier kilomètre par colis et les frais de fulfillment par commande).
Une fois les totaux établis, ils sont corroborés par des vérifications ascendantes sélectives, telles que la consolidation des chiffres d'affaires logistiques communiqués pour les principales lignes de services, la tarification échantillonnée multipliée par les volumes de colis observés, et les vérifications de terrain sur le taux d'utilisation des capacités dans les nœuds de fulfillment. Lorsque les communications des entreprises ne séparent pas le e-commerce de la logistique de colis ou contractuelle plus large, nous comblons les lacunes à l'aide de clés d'allocation issues des entretiens, liées au mix clients, à la structure des lignes et aux conditions contractuelles types.
Pour les prévisions, une analyse de scénarios est utilisée afin que la croissance puisse s'adapter aux évolutions du taux de pénétration en ligne, aux frictions liées aux politiques transfrontalières, à la répercussion des coûts de carburant et de main-d'œuvre, et aux attentes en matière de délais de livraison qui influencent le mix de services. Les hypothèses sont soumises à des tests de résistance au niveau national, puis agrégées, de sorte que les perspectives régionales restent cohérentes avec la réalité opérationnelle sur le terrain.
Cycle de validation des données et de mise à jour
La validation est effectuée par triangulation entre des signaux indépendants, suivie de vérifications structurées des écarts avant la finalisation des conclusions. Nous comparons les résultats à des indicateurs directionnellement stables tels que les tendances des volumes de colis, les schémas de débit aérien et maritime pour les principales lignes, et les trajectoires de chiffre d'affaires logistique déclarées par les entreprises, puis les valeurs aberrantes sont examinées pour déterminer si elles reflètent de véritables changements ou une rupture dans les données.
Avant validation finale, le modèle fait l'objet d'une révision analytique en plusieurs étapes qui vérifie la cohérence arithmétique, les conversions d'unités et la sensibilité aux principaux facteurs. Si un écart significatif est constaté, les répondants sont recontactés pour clarifier les hypothèses, et les données sont mises à jour avec les publications publiques les plus récentes. Les rapports sont actualisés annuellement, avec des mises à jour intermédiaires pour les événements majeurs, et une dernière vérification avant livraison est effectuée afin que les clients reçoivent la vue la plus récente et actualisée.
Comparaison de la taille du marché de la logistique e-commerce en ASEAN selon Mordor Intelligence avec d'autres estimations publiées
Les tailles de marché publiées pour la logistique e-commerce en ASEAN peuvent sembler très éloignées les unes des autres, car les auteurs ne comptabilisent pas toujours les mêmes activités, et les données de l'année de référence peuvent être construites à partir de signaux de demande différents. En pratique, l'écart provient généralement de ce qui est considéré comme un chiffre d'affaires logistique dans le périmètre, de la manière dont les flux transfrontaliers sont traités, et du fait que l'estimation s'appuie sur des volumes de colis, des chiffres de fret plus larges ou des indicateurs de dépenses côté vendeur.
Les vérifications directionnelles des volumes de colis, les retours sur l'utilisation des capacités de fulfillment et la croissance des commandes e-commerce au niveau national sont les éléments de preuve qui permettent à Mordor Intelligence de rester ancré dans un périmètre de chiffre d'affaires logistique défini, plutôt que dans un univers plus large du fret et de la livraison. Lorsque le mix de vitesses de livraison, l'intensité des retours et le traitement domestique par rapport au traitement international sont traités différemment, le calcul du prix moyen et du volume évolue rapidement, et c'est souvent le principal facteur expliquant des totaux plus élevés ou plus faibles.
Comparaison de référence
| Source | Taille du marché | Lacunes dans la méthodologie de recherche |
|---|---|---|
| Mordor Intelligence | 10,25 milliards USD (2025) | |
| Association professionnelle A | 8,90 milliards USD (2025) | Suit généralement uniquement les chiffres d'affaires de la livraison de colis express et omet l'entreposage de fulfillment et le traitement à valeur ajoutée lié au e-commerce, ce qui peut sous-estimer les marchés où l'externalisation du fulfillment est en hausse. |
| Cabinet de conseil mondial B | 12,80 milliards USD (2025) | Applique souvent un ratio plus large de dépenses logistiques par rapport au GMV et peut inclure la distribution B2B adjacente et les flux de colis non liés au e-commerce, ce qui peut gonfler les totaux lorsque les définitions ne sont pas filtrées aux commandes en ligne. |
La comparaison montre que la plupart des différences s'expliquent dès lors que le périmètre est rendu explicite et que les facteurs de volume et de prix sont vérifiés pays par pays. En maintenant le marché ancré dans l'activité d'expédition observable et dans la logique de chiffre d'affaires par niveau de service, le chiffre final est plus facile à reproduire, à mettre à jour et à utiliser dans la planification sans chevauchement de catégories caché.


Questions clés auxquelles le rapport répond
Quelle est la valeur actuelle du marché de la logistique du commerce électronique en ASEAN ?
Le marché est évalué à 11,49 milliards USD en 2026 et devrait atteindre 20,37 milliards USD d'ici 2031.
Quel segment de service connaît la croissance la plus rapide ?
L'entreposage et l'exécution des commandes mène la croissance avec un TCAC de 8,09 % à mesure que les investissements dans les dark stores et l'automatisation augmentent.
À quelle vitesse la logistique du commerce électronique transfrontalier se développe-t-elle ?
Les flux transfrontaliers devraient progresser à un TCAC de 7,03 %, portés par l'intégration du commerce social et la numérisation des douanes.
Pourquoi les portefeuilles numériques sont-ils importants pour les opérateurs logistiques ?
Les portefeuilles règlent 34 % des paiements du secteur, réduisent les frictions au paiement et obligent les transporteurs à gérer des répartitions de fonds en temps réel.
Quel pays affiche la dynamique de croissance la plus élevée ?
Le Vietnam affiche le TCAC national le plus rapide à 6,22 %, soutenu par les exportations manufacturières et la hausse du volume brut de marchandises national.
Comment la disponibilité de la main-d'œuvre affecte-t-elle les coûts logistiques ?
Les pénuries chroniques, notamment dans les villes de rang 2/3, augmentent les salaires et les dépenses de formation, réduisant les marges jusqu'à ce que l'automatisation se développe.
Dernière mise à jour de la page le:



