
Tamanho e Participação do Mercado de Logística de E Commerce da ASEAN
Visão Geral do Mercado
| Período de Estudo | 2020 - 2031 |
|---|---|
| Período de Dados de Previsão | 2026 - 2031 |
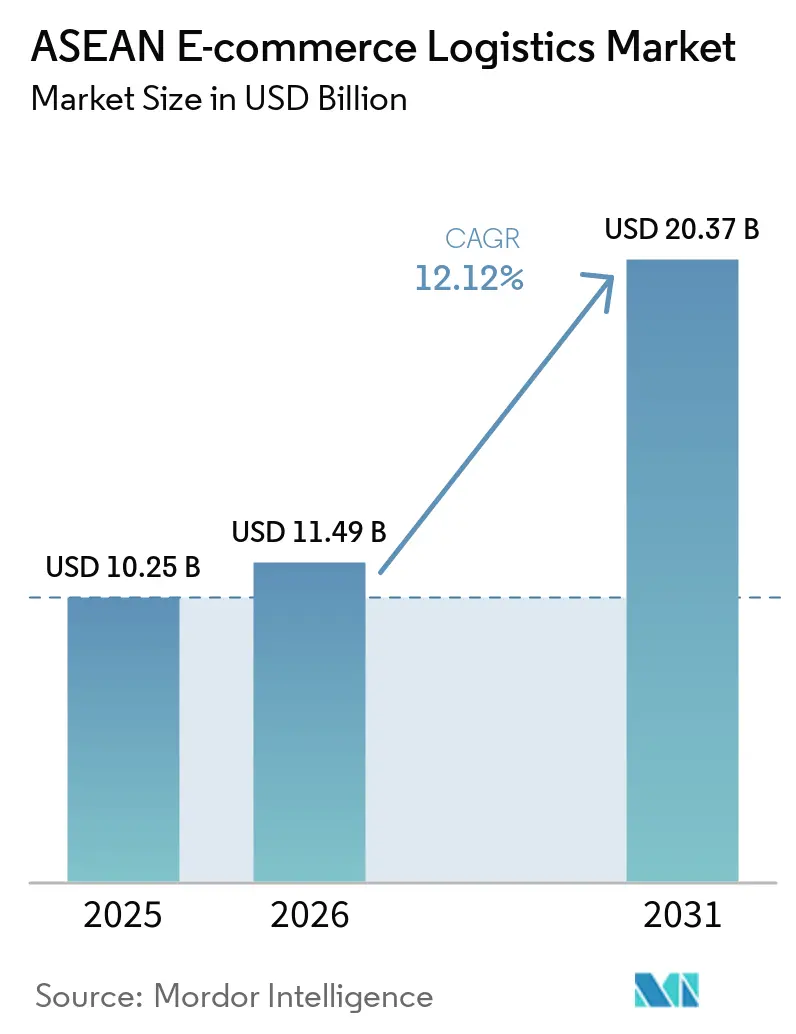
| Tamanho do mercado no ano base (2025) | 10.25 Bilhões de dólares |
| Tamanho do Mercado (2026) | 11.49 Bilhões de dólares |
| Tamanho do Mercado (2031) | 20.37 Bilhões de dólares |
| Growth Rate (2026 - 2031) | 12.12 % |
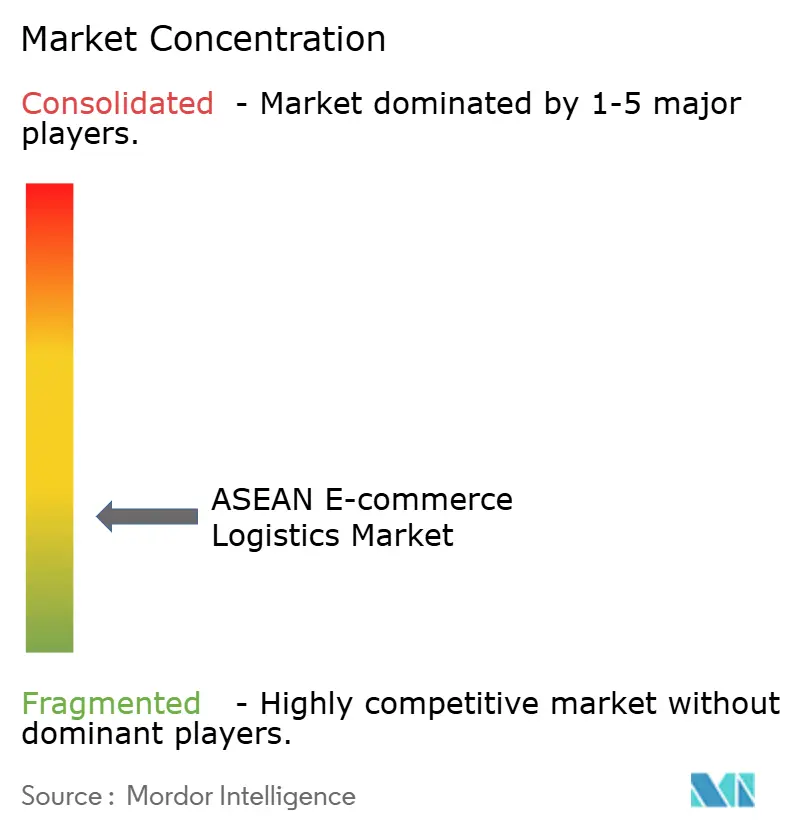
| Concentração do Mercado | Baixo |
Principais jogadores *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica Imagem © Mordor Intelligence. O reuso requer atribuição conforme CC BY 4.0. | |
Análise do Mercado de Logística de E Commerce da ASEAN por Mordor Intelligence
O tamanho do Mercado de Logística de E Commerce da ASEAN foi avaliado em USD 10,25 bilhões em 2025 e estima-se que cresça de USD 11,49 bilhões em 2026 para atingir USD 20,37 bilhões até 2031, a uma CAGR de 12,12% durante o período de previsão (2026-2031).
A consolidação de plataformas, o impulso do comércio social e a ubiquidade dos pagamentos digitais estão acelerando os volumes de encomendas, enquanto projetos de infraestrutura como o corredor Tol Laut da Indonésia ampliam a capacidade multimodal. Os serviços no mesmo dia e transfronteiriços são os nichos de crescimento mais acelerado, apoiados por redes de dark stores, roteamento orientado por IA e a implementação parcial da Janela Única da ASEAN. A intensidade competitiva permanece moderada à medida que especialistas regionais, divisões próprias de plataformas e integradores globais disputam participação de mercado; o investimento em tecnologia e o posicionamento neutro e multiplataforma influenciam cada vez mais a adjudicação de contratos. Obstáculos estruturais — escassez de mão de obra, fragmentação regulatória e congestionamento urbano — pressionam as margens mesmo enquanto armazéns autônomos e bicicletas elétricas de duas rodas aliviam as pressões de custo.
Principais Conclusões do Relatório
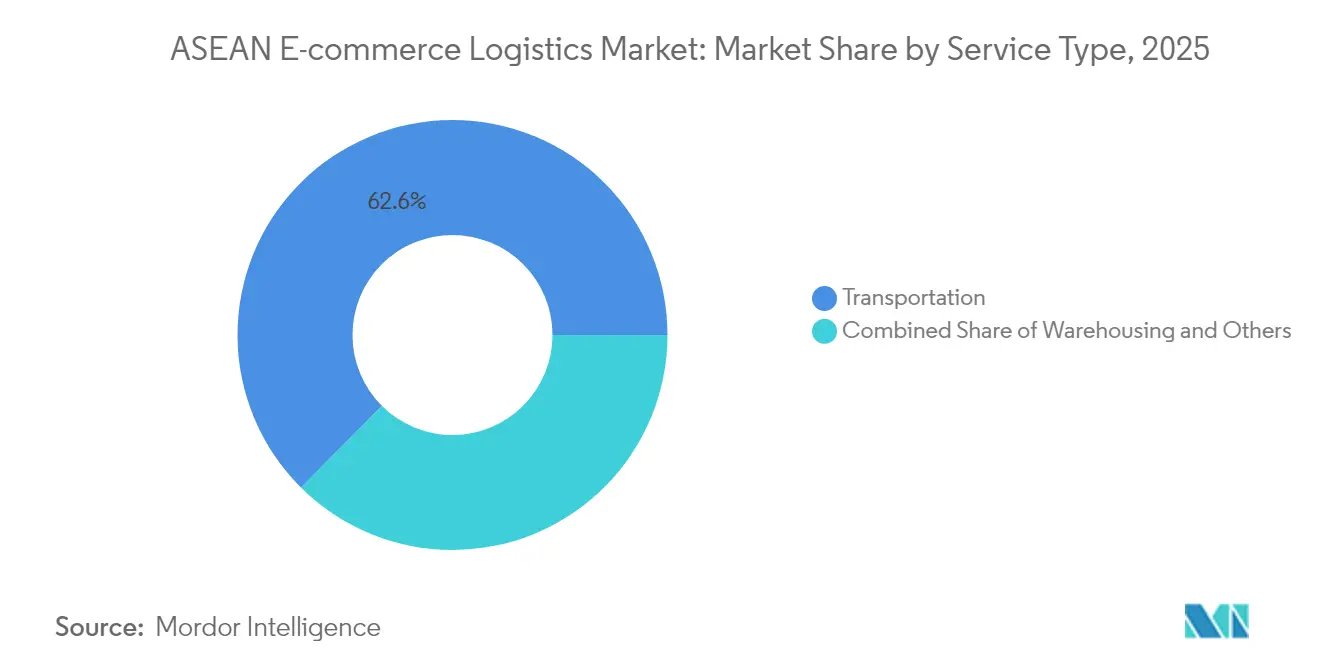
- Por serviço, o transporte liderou com 62,55% da participação do mercado de logística de e-commerce da ASEAN em 2025.
- Armazenagem e atendimento de pedidos está projetado para se expandir a uma CAGR de 8,09% até 2031.
- Por modelo de negócio, o B2C detinha 68,20% da participação do tamanho do mercado de logística de e-commerce da ASEAN em 2025.
- As transações C2C registram a maior CAGR projetada de 8,77% até 2031.
- Por destino, a logística doméstica comandava 62,70% da participação do tamanho do mercado de logística de e-commerce da ASEAN em 2025, enquanto os fluxos transfronteiriços avançam a uma CAGR de 7,03%.
- Por velocidade de entrega, o atendimento no mesmo dia está crescendo a uma CAGR de 7,39% até 2031.
- Por categoria de produto, moda e estilo de vida capturou 26,60% da participação do mercado de logística de e-commerce da ASEAN em 2025; alimentos e bebidas está se expandindo a uma CAGR de 7,80%.
- A Indonésia, o maior mercado nacional, respondeu por 30,80% da participação em 2025; o Vietnã registra o crescimento mais rápido com uma CAGR de 6,22% até 2031.
Nota: Os números de tamanho de mercado e previsão neste relatório são gerados usando a estrutura de estimativa proprietária da Mordor Intelligence, atualizada com os dados e insights mais recentes disponíveis até 2026.
Tendências e Insights de Mercado
Análise de Impacto dos Impulsionadores*
| Impulsionador | % de Impacto na Previsão de CAGR | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Crescimento acelerado dos marketplaces de e-commerce sediados na ASEAN | 3.2% | Indonésia, Tailândia, Vietnã, Filipinas | Médio prazo (2-4 anos) |
| Expansão rápida de BNPL e carteiras digitais impulsionando a conversão no checkout | 2.1% | ASEAN global, mais intensa em Singapura e Malásia | Curto prazo (≤ 2 anos) |
| Corredores logísticos nacionais financiados pelo governo | 1.8% | Indonésia, Vietnã, Tailândia | Longo prazo (≥ 4 anos) |
| Crescimento dos fluxos de comércio social transfronteiriço dentro da sub-região CLMV | 1.5% | Camboja, Laos, Mianmar, Vietnã | Médio prazo (2-4 anos) |
| Redes de dark stores sob demanda viabilizando janelas de entrega de 2 horas | 1.3% | Centros urbanos: Jacarta, Bangcoc, Ho Chi Minh, Manila | Curto prazo (≤ 2 anos) |
| Otimização de rotas orientada por IA generativa reduzindo o custo por encomenda em mais de 12% | 1.1% | Mercados avançados em tecnologia: Singapura, Malásia, Tailândia | Médio prazo (2-4 anos) |
| Fonte: Mordor Intelligence | |||
Crescimento Acelerado dos Marketplaces de E Commerce Sediados na ASEAN
A participação de 28,4% da Shopee no comércio social e o modelo de venda viral do TikTok Shop concentram o tráfego em trilhos integrados de checkout-logística, desviando os fluxos de encomendas para canais capazes de suportar pagamentos parcelados e rastreamento em tempo real. A IDC prevê um GMV regional de USD 325 bilhões até 2028, com pagamentos digitais atingindo 94%, eliminando atrasos no manuseio de dinheiro. O fim de acordos exclusivos como o do JandT Express com a Shopee Indonésia força as transportadoras a diversificar e investir em APIs neutras que aceitam pedidos de múltiplos canais de venda. A integração de marketplaces transfronteiriços, avaliada em USD 14,6 bilhões até 2028, impulsiona a demanda por liquidação em múltiplas moedas e fluxos aduaneiros harmonizados. Os provedores de logística capazes de se conectar simultaneamente a várias megaplataformas capturam volumes desproporcionais à medida que as dinâmicas de mercado concentrador se intensificam[1]"Programa de Logística Marítima Tol Laut," Governo da Indonésia, indonesia.go.id.
Expansão Rápida do BNPL e das Carteiras Digitais Impulsionando a Conversão no Checkout
As carteiras digitais já liquidam 34% das faturas do setor de logística e aceleram a frequência de pedidos ao reduzir o atrito no checkout. O BNPL amplia o acesso ao crédito ao consumidor; a análise no nível de transação em mais de 1 bilhão de usuários associa o produto a cestas de maior valor e à aceitação por parte de comerciantes em mercados com baixa penetração de cartões. Na Indonésia, os esquemas de pagamento parcelado elevam as compras impulsivas de moda, enquanto o pagamento na entrega persiste entre consumidores avessos ao risco, obrigando as transportadoras a operar dois fluxos de trabalho distintos para os segmentos pré-pago e em dinheiro. O uso de carteiras digitais deve ultrapassar 50% do e-commerce global até 2025, intensificando a complexidade do capital de giro para empresas de última milha que liquidam fundos para comerciantes, mensageiros e plataformas em tempo quase real[2]"Abrindo a Caixa-Preta das Carteiras Digitais," Cong et al., cepr.org.
Corredores Logísticos Nacionais Financiados pelo Governo
O investimento público em capital reduz os gargalos estruturais no mercado de logística de e-commerce da ASEAN. A rede marítima Tol Laut da Indonésia, expandida de 6 para 30 rotas, reduz as diferenças de preços entre ilhas em até 20%. A Ferrovia China-Laos reduz o tempo de frete de Kunming a Vientiane de três dias para menos de 15 horas, abrindo novos elos terrestres para os vendedores da região CLMV. O plano de ponte terrestre da Tailândia, previsto para 2028–2030, poderá reduzir em dois dias o tempo de transporte marítimo entre o Golfo e o Mar de Andamão. O Vietnã destina 40 bilhões de USD anualmente em ativos de logística, mas ainda arca com custos logísticos superiores a 20% do PIB, evidenciando a magnitude da capacidade ainda por desenvolver. Os operadores logísticos terceirizados (3PLs) privados aproveitam os corredores construídos pelo Estado para escalar com menor intensidade de capital, ao mesmo tempo em que ampliam o alcance nas áreas rurais.
Crescimento dos Fluxos de Comércio Social Transfronteiriço Dentro da Sub-Região CLMV
As plataformas com foco em redes sociais transformam Camboja, Laos, Mianmar e Vietnã em centros de microexportação, desbloqueando arbitragem de mão de obra e fornecimento de produtos. O GMV regional de comércio social pode atingir USD 42 bilhões até 2025, superando os carrinhos de compras tradicionais. A Ferrovia China-Laos oferece uma opção terrestre para encomendas urgentes anteriormente relegadas ao frete marítimo mais lento. As carteiras digitais e o BNPL atenuam os pontos de atrito nos pagamentos transfronteiriços, enquanto centros de micrologística próximos às zonas de fronteira reduzem os tempos de ciclo. As empresas de logística que capturam os fluxos da sub-região CLMV ganham uma participação antecipada em um ecossistema ainda pouco penetrado pelos gigantes globais[3]"Relatório de Progresso da Janela Única da ASEAN," Secretariado da ASEAN, asean.org.
Análise de Impacto das Restrições*
| Restrição | % de Impacto na Previsão de CAGR | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Regras fragmentadas de desembaraço aduaneiro na Janela Única da ASEAN | -1.8% | Operações transfronteiriças, particularmente o corredor Indonésia-Malásia-Tailândia | Médio prazo (2-4 anos) |
| Escassez crônica de mão de obra no segmento intermediário e de última milha em cidades de segundo e terceiro nível | -2.3% | Vietnã, Filipinas, áreas rurais da Indonésia | Longo prazo (≥ 4 anos) |
| Taxas de congestionamento urbano crescentes elevando os custos de última milha | -1.2% | Jacarta, Manila, Bangcoc | Curto prazo (≤ 2 anos) |
| Estruturas de custo logístico elevadas acima dos padrões globais | -1.4% | Vietnã, Filipinas, Indonésia | Médio prazo (2-4 anos) |
| Fonte: Mordor Intelligence | |||
Regras Fragmentadas de Desembaraço Aduaneiro na Janela Única da ASEAN
Apenas nove membros trocam Documentos de Declaração Aduaneira da ASEAN, obrigando as transportadoras a lidar com papelada redundante que compromete as promessas de entrega no mesmo dia e no dia seguinte. As regras de tráfego do Vietnã de 2025 elevaram os custos de logística em 10% e reduziram as taxas de pontualidade abaixo de 90%. As PMEs que não contam com despachantes aduaneiros dedicados enfrentam as maiores dificuldades, limitando sua participação nas exportações. Requisitos divergentes — desde mandatos da norma ISO 9001 até licenciamentos específicos por país — retardam a harmonização mais ampla e mantêm o atendimento de pedidos transfronteiriços oneroso.
Escassez Crônica de Mão de Obra no Segmento Intermediário e de Última Milha em Cidades de Segundo e Terceiro Nível
Somente o Vietnã necessita de 2,2 milhões de trabalhadores adicionais em logística até 2030, mas o pessoal qualificado atende apenas 10% da demanda. Em toda a ASEAN, 85% das transportadoras relatam escassez, forçando prêmios de horas extras que reduzem as margens. O envelhecimento das equipes de docas e as altas taxas de rotatividade elevam os gastos com treinamento e os riscos de segurança. A automação compensa parte das lacunas, mas as restrições de capital retardam a implantação fora das principais metrópoles.
*Nossas previsões tratam os impactos dos impulsionadores e restrições como direcionais, e não aditivos. As previsões de impacto refletem o crescimento de base, os efeitos de composição e as interações entre variáveis.
Análise de Segmentos
Por Serviço:
A Escala do Transporte Sustenta a DominânciaO transporte representa 62,55% da receita de 2025, ancorando o tamanho do mercado de logística de e-commerce da ASEAN em meio à geografia arquipelágica da Indonésia e das Filipinas. As frotas rodoviárias aproveitam as rodovias trans-Java e pan-Tailândia para reduzir a latência do transporte de longa distância, enquanto o modal ferroviário ganha participação após a criação do eixo China-Laos, que reduz drasticamente o prazo de entrega de Kunming a Vientiane. O frete aéreo permanece como a opção preferida para eletrônicos de alto valor, e as rotas marítimas sustentam pedidos transfronteiriços em volume. A participação de mercado de armazenagem e atendimento de pedidos no mercado de logística de e-commerce da ASEAN, embora menor, cresce rapidamente à medida que as redes de dark stores dentro de Jacarta, Bangcoc e Ho Chi Minh reduzem as janelas de promessa para duas horas. A separação automatizada eleva o throughput em 50-60%, e a alocação inteligente por IA combina SKUs de entrega no mesmo dia com produtos de giro mais lento. Serviços de valor agregado — kitting e etiquetas personalizadas — apresentam margens de nicho à medida que as plataformas buscam experiências de unboxing diferenciadas.
A perspectiva do segmento favorece as empresas de transporte que digitalizam suas frotas, integram visibilidade no nível de encomenda e protegem contra oscilações de preço de combustível por meio de veículos comerciais leves elétricos. Os operadores de atendimento de pedidos que investem em robótica de mezanino amortizam o capex sobre a crescente densidade de encomendas. Os novos entrantes no mercado podem aproveitar os corredores governamentais em vez de replicar a profundidade da rede, adotando modelos de baixo ativo que terceirizam o segmento intermediário enquanto mantêm a tecnologia voltada ao cliente.


Por Modelo de Negócio:
A Escala do B2C Encontra a Agilidade do C2CO B2C mantém 68,20% do valor de 2025 graças à escala da Shopee, Lazada e Tokopedia, sustentando capacidade previsível de transporte de longa distância e de hubs. A digitalização do checkout em 94% elimina o float do pagamento na entrega, simplificando os ciclos de caixa. Ainda assim, o C2C, impulsionado pelos motores virais do TikTok Shop, registra uma CAGR de 8,77%, forçando as transportadoras a dominar a coleta na porta e o dimensionamento variável de encomendas. As expectativas de SLA de entrega no mesmo dia transferem a urgência das plataformas para os vendedores menos formalizados.
APIs de logística híbridas que aceitam guias de transporte C2C enquanto reservam espaço em rotas-tronco B2C desbloqueiam ganhos de utilização. O B2B, embora seja o menor segmento, amadurece à medida que os atacadistas digitalizam o reabastecimento e experimentam crédito BNPL, criando fluxos constantes de paletes para depósitos no interior.
Por Destino:
Escala Doméstica versus Potencial TransfronteiriçoAs rotas domésticas representam 62,70% da receita de 2025, auxiliadas pelas balsas costeiras Tol Laut da Indonésia, que reduzem a dispersão de preços em todo o arquipélago. As tarifas de congestionamento de Jacarta, no entanto, elevam os perfis de custo das entregas no centro da cidade, direcionando as transportadoras para micro-hubs suburbanos. As encomendas transfronteiriças registram uma CAGR de 7,03%, impulsionadas pelo incremento do tamanho do mercado de logística de e-commerce da ASEAN vinculado aos compradores intra-Sudeste Asiático. A adoção parcial da Janela Única da ASEAN reduz a papelada, mas ainda exige intervenção manual em várias fronteiras, limitando os ganhos de velocidade.
Os provedores que pré-desembaraçam direitos aduaneiros, integram carteiras multimoeda e posicionam estoques em hubs alfandegados capturam vantagem de primeiro movimento. Os operadores de atendimento de pedidos combinam as zonas de livre comércio da Malásia com os elos de carga aérea de Singapura para agregar demanda antes da injeção de última milha na sub-região CLMV.
Por Velocidade de Entrega:
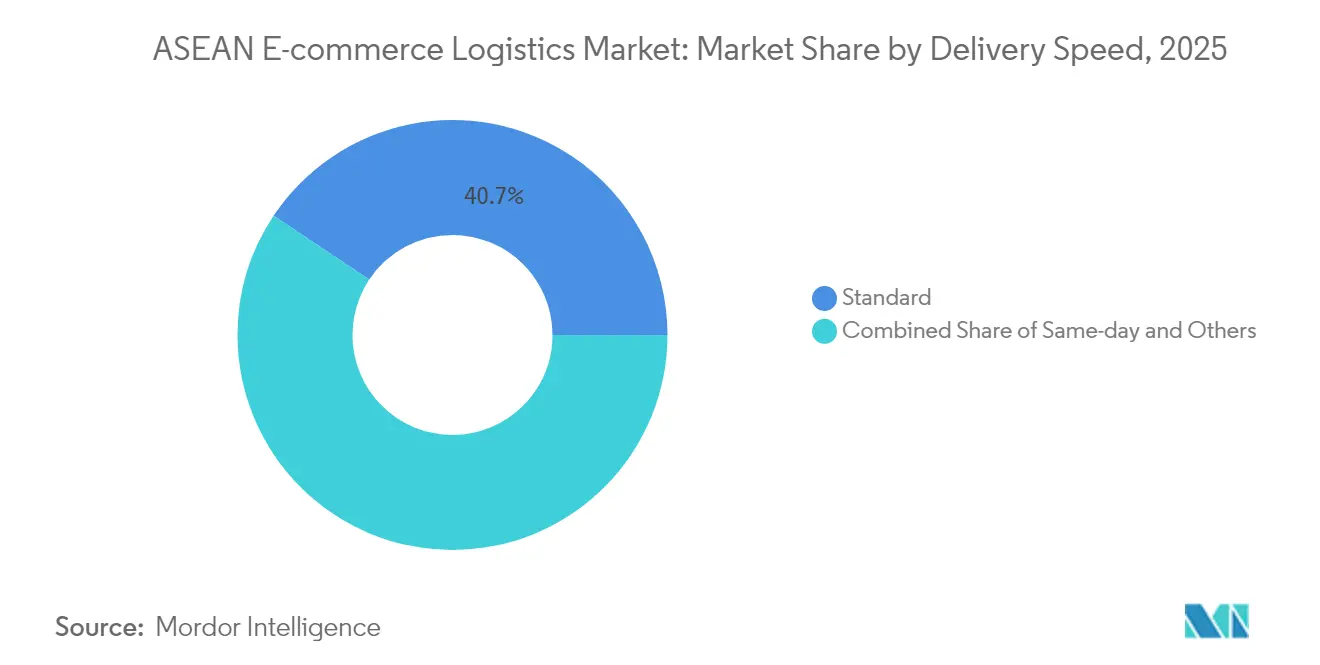
O Prêmio da Entrega no Mesmo Dia Eleva as ApostasO padrão (3-5 dias) retém 40,65% das remessas, pois os consumidores preocupados com o orçamento aceitam chegadas mais lentas fora das cidades de primeiro nível. A receita de entrega no mesmo dia, no entanto, cresce a uma CAGR de 7,39%, sustentada por promessas de entrega de mercearias em duas horas. O tamanho do mercado de logística de e-commerce da ASEAN para os modais rápidos escala à medida que redes de supermercados e aplicativos de farmácia subsidiam o frete para fidelizar clientes. A entrega no dia seguinte ocupa um terreno intermediário, dependendo de corredores de transporte rodoviário noturno; seu crescimento depende da confiabilidade das rodovias e de isenções para condução noturna.
Os investimentos se voltam para nós de microatendimento, mensageiros de bicicleta e agrupamento por IA para reduzir o tempo de permanência. As transportadoras avaliam os aumentos de tarifas premium em relação aos desafios de utilização de ativos, especialmente quando condições climáticas ou bloqueios de estradas comprometem os compromissos de duas horas.
Por Categoria de Produto:
Liderança da Moda, Impulso dos AlimentosModa e estilo de vida lidera com 26,60% de participação, sustentada por grandes sortimentos de SKUs, peso reduzido e altas taxas de devolução que impulsionam oportunidades de logística reversa avaliadas em USD 947,36 bilhões globalmente até 2032. Alimentos e bebidas registra uma CAGR de 7,80% com base nas cestas de comércio rápido; a quilometragem da cadeia de frio e a vida útil remanescente nas prateleiras ditam o sequenciamento dinâmico de rotas. Os SKUs de cuidados pessoais acompanham as tendências de bem-estar, enquanto os eletrônicos de consumo aproveitam o envio segurado e os complementos de instalação. Móveis, volumosos porém ricos em margem, direcionam as transportadoras para equipes de serviço especializado e complementos de montagem, alinhando-se aos gastos com melhoria residencial nos subúrbios da ASEAN.
Análise Geográfica
Mercado de Logística de E-commerce da Indonésia
A participação de 30,80% da Indonésia reflete sua base de consumidores de 270 milhões de pessoas e as ilhas dispersas que exigem combinações de transporte marítimo, rodoviário e aéreo. Os 30 navios do Tol Laut reduzem os prêmios de frete entre ilhas e convidam operadores 3PL a penetrar nas províncias mais distantes. Os impostos sobre congestionamento em Jacarta, no entanto, impulsionam os operadores em direção a bicicletas elétricas isentas de sobretaxas nos horários de pico, aumentando o capex, mas reduzindo os custos variáveis.
Mercado de Logística de E-commerce da Tailândia e do Vietnã
A Tailândia e o Vietnã lideram o crescimento no mercado de logística de e-commerce. A visão da ponte terrestre de Bangcoc poderá contornar o ponto de estrangulamento de Malaca até 2029, redirecionando os fluxos intra-ASEAN por meio dos portos marítimos do sul. O Vietnã, com um volume de negócios em logística de 40 a 42 bilhões de USD, enfrenta elevadas proporções de custo em relação ao PIB e uma lacuna de 2,2 milhões de trabalhadores, impulsionando os investimentos em automação. As regulamentações de tráfego promulgadas em 2025 elevaram as curvas de custo, mas catalisaram investimentos em otimização de rotas.
Mercado de Logística de E-commerce Marítimo da ASEAN
Filipinas, Malásia e Singapura desempenham papéis especializados. A Grande Manila ultrapassa as janelas de entrega padrão de 48 horas devido ao congestionamento crônico, mas a fluência em inglês facilita a coordenação internacional. As zonas francas da Malásia abrigam a triagem transfronteiriça da UPS e da Ninja Van, combinando redes globais com a última milha local. Singapura permanece como o hub alfandegado preferido da região para reexportações de eletrônicos de alto valor e moda, cobrando aluguéis de armazenagem premium, mas garantindo transporte regional no mesmo dia.
Mercado de Logística de E-commerce da ASEAN Continental e de Brunei
Os mercados do restante da ASEAN — Camboja, Laos, Mianmar e Brunei — registram crescimento nos pedidos impulsionados pelo comércio social, enquanto o trajeto de 15 horas da Ferrovia China-Laos supera o transporte rodoviário tradicional. Os operadores logísticos que integram serviços de despachante aduaneiro e APIs de omnicanal nas economias menores se posicionam para retornos expressivos à medida que os níveis de renda aumentam.
Panorama regulatório
Os operadores de logística de comércio eletrônico da ASEAN navegam por um arcabouço em camadas ancorado no Acordo ASEAN sobre Comércio Eletrônico de 2019 e apoiado por programas de facilitação do comércio administrados pelo Secretariado da ASEAN e pelas agências nacionais de alfândega. Um marco notável de 2026 foi junho de 2026, quando os Altos Funcionários Econômicos da ASEAN (SEOM) concluíram as negociações do Acordo-Quadro da Economia Digital da ASEAN (DEFA), com assinatura formal prevista para novembro de 2026.
No segmento transfronteiriço, iniciativas como o Sistema de Trânsito Aduaneiro da ASEAN (ACTS) apoiam movimentações de carga com declaração única entre membros participantes, enquanto a implementação parcial de medidas de comércio sem papel e de comércio eletrônico deixa os requisitos de conformidade desiguais. A ASEAN também avançou na padronização por meio do Roteiro de Padrões de Comércio Digital na ASEAN (publicado em 2026), que visa a harmonização da autenticação eletrônica, faturamento eletrônico, comércio sem papel e pagamentos digitais. Isso molda a forma como os dados de pacotes e marketplaces são trocados entre fronteiras e a rapidez com que os desembaraços transfronteiriços podem ser operacionalizados em escala.
Análise da cadeia de valor
A cadeia de valor conecta comerciantes e marketplaces (captura de pedidos, pagamentos e atendimento ao cliente), transporte de longa distância e corretagem alfandegária upstream (documentação transfronteiriça e tratamento de impostos/taxas), armazenagem e fulfillment (entrada, armazenamento, picking/embalagem, devoluções) e entrega de última milha (despacho, comprovante de entrega e fluxos reversos). Com a consolidação de plataformas e as vendas multiplataforma, as integrações independentes de transportadora tornam-se mais centrais, particularmente APIs para criação de etiquetas, entrada de pedidos e rastreamento. Nós alfandegados e de cross-dock em hubs como Singapura e Malásia também ajudam a conectar a injeção aérea e rodoviária às redes domésticas em Indonésia, Vietnã, Tailândia e Filipinas.
A atividade em 2026 mostra os participantes reforçando o vínculo entre a injeção transfronteiriça e a execução doméstica. A Viettel Post se tornou a Provedora de Rede Nacional da FedEx no Vietnã a partir de 26 de abril de 2026, alinhando a cobertura doméstica com os padrões de serviço internacionais para pacotes transfronteiriços. A LEO Global Logistics assinou um memorando de entendimento em abril de 2026 com a Thailand Post e a Viettel Post para desenvolver um corredor multimodal Tailândia-Vietnã-China para fulfillment bidirecional. Em junho de 2026, a SLP Vietnam e a J&T Express concordaram em desenvolver um centro de triagem automatizado no sul do Vietnã (conclusão prevista para 2027), reforçando a camada intermediária de triagem que sustenta o desempenho de SLA em período de pico. Separadamente, a transição da ASEAN do MPAC 2025 para o Plano Estratégico de Conectividade da ASEAN (ACSP) 2026-2035 reforça a atração de investimentos para automação, dados compartilhados e alinhamento de processos transfronteiriços.
Cenário Competitivo
O mercado de logística de e-commerce da ASEAN exibe fragmentação moderada. A decisão do JandT Express de encerrar a exclusividade com a Shopee revelou a vulnerabilidade na dependência de uma única plataforma e desencadeou uma reorganização dos volumes de rotas. A Ninja Van ancora a última milha regional, mas enfrenta dificuldades financeiras, evidenciadas pelos atrasos salariais de 2024, à medida que o frete subsidiado corrói as margens.
A diferenciação gira em torno da profundidade tecnológica. Os provedores que implantam otimização de rotas por IA generativa reduzem o custo por encomenda em mais de 12% e elevam as taxas de pontualidade para 97% em metrópoles piloto. Armazéns ricos em robótica processam 50% mais pedidos por metro quadrado, permitindo que os especialistas em atendimento de pedidos ofereçam preços abaixo dos concorrentes com operações manuais. O domínio transfronteiriço — automação de conformidade, faturamento multimoeda — emerge como a próxima fronteira, especialmente com comerciantes de comércio social buscando exportações sem atrito.
Os regulamentos adicionam camadas de controle de acesso ao mercado: os mandatos da norma ISO 9001 em Singapura e Malásia restringem a entrada de mensageiros menores, enquanto a Indonésia favorece regras de licenciamento local e hospedagem de dados. A consolidação continua via fusões e aquisições: a Amilo adquiriu a Sivadon da Tailândia, a CJ Logistics aliou-se à Ninja Van, e a UPS fez parceria com a Ninja Van na Malásia para fundir alcance global com know-how local. Os gigantes chineses JD Logistics e Cainiao exploram depósitos na ASEAN, elevando o padrão em automação e transparência de preços.
Líderes do Setor de Logística de E Commerce da ASEAN
J&T Express
Ninja Van
Deutsche Post DHL Group
Shopee Xpress
Lazada Logistics
- *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica
Mercado de Logística de E-commerce da ASEAN
- JandT Express
- Ninja Van
- Deutsche Post DHL Group
- Shopee Xpress
- Lazada Logistics
- Kerry Express
- Flash Express
- Best Express
- FedEx Corporation
- UPS Inc.
- Pos Indonesia
- JNE Express
- TIKI
- Giao Hang Nhanh
- LBC Express
- GD Express
- aCommerce
- SF International
- CJ Logistics
- Yusen Logistics

Oportunidades de mercado e perspectivas futuras
A digitalização da conformidade e da documentação transfronteiriça permanece a principal área em branco, já que os operadores ainda enfrentam procedimentos desiguais e interoperabilidade parcial entre fronteiras, mesmo com o avanço da ASEAN em direção a um alinhamento mais profundo da economia digital. A conclusão em junho de 2026 das negociações do Acordo-Quadro da Economia Digital da ASEAN (DEFA) e o Roteiro de Padrões de Comércio Digital na ASEAN de 2026 oferecem um caminho mais claro para soluções que padronizam o faturamento eletrônico, a autenticação eletrônica e o comércio sem papel entre redes. Isso apoiaria transportadoras e operadores 3PL capazes de combinar corretagem, tratamento de impostos/taxas e visibilidade em nível de pacote em um único fluxo de trabalho.
As oportunidades também se concentram em camadas de execução habilitadas por tecnologia que reduzem as janelas de promessa e diminuem exceções, incluindo documentação habilitada por IA e integrações de torre de controle, triagem automatizada e capacidades de fulfillment para devoluções e gestão de exceções para vendedores multiplataforma. As evidências em 2026 incluem a prova de conceito de abril de 2026 do The Hashgraph Group e da Teleport para um sistema de documentação alfandegária habilitado por Web3 e IA, voltado para fluxos de comércio eletrônico de alto volume na Malásia e rotas aéreas regionais. O acordo de junho de 2026 entre a SLP Vietnam e a J&T Express para desenvolver uma instalação de triagem automatizada no sul do Vietnã reforça ainda mais esse foco em execução. Paralelamente, as prioridades de capacitação e adoção de tecnologia sob o Plano Setorial de Transporte da ASEAN (ATSP) 2026-2030 ampliam o mercado endereçável para provedores que oferecem interfaces digitais compatíveis que conectam remetentes, transportadoras, armazéns e alfândega em uma visibilidade de ponta a ponta nas rotas da ASEAN.
Recent Industry Developments in Mercado de Logística de E-commerce da ASEAN
- Julho de 2026: Em julho de 2026, a A.P. Moller Capital concluiu uma subscrição de 40% de participação na AC Logistics Holdings Corp., nas Filipinas. A transação fortalece a capacidade da AC Logistics de escalar a capacidade logística integrada, apoiando os requisitos de fulfillment e distribuição de comércio eletrônico em um mercado onde a cobertura nacional e a confiabilidade do serviço são centrais para os contratos com plataformas e comerciantes.
- Abril de 2025: Em abril de 2025, a J&T Express encerrou sua parceria exclusiva com a Shopee Indonésia. Esse movimento aumentou a contestabilidade dos grandes volumes de plataforma, levando as transportadoras a competir com base na qualidade do serviço, densidade de rede e integrações multiplataforma, em vez de depender de compromissos com uma única plataforma.
- Agosto de 2024: Em agosto de 2024, a UPS e a Ninja Van formaram uma parceria estratégica na Malásia para atender PMEs voltadas à exportação. A aliança combinou capacidades de expresso internacional com alcance local de última milha, melhorando o acesso transfronteiriço para vendedores online e aumentando a pressão competitiva sobre transportadoras regionais que oferecem soluções de exportação e devolução baseadas na Malásia.


Mercado de Logística de E-commerce da ASEAN Escopo do relatório e metodologia de pesquisa
Definição e Abrangência do Mercado
Para este estudo, o mercado de logística de e-commerce da ASEAN é definido como a receita obtida com a movimentação, armazenagem e manuseio de encomendas vinculadas a pedidos online na ASEAN, incluindo transporte de longa distância, última milha, armazenagem de fulfillment, devoluções e atividades de valor agregado relacionadas utilizadas para concluir a entrega.
Exclusões do escopo: Este dimensionamento exclui o valor dos bens vendidos online e exclui serviços puramente digitais que não envolvem execução logística física.
Visão Geral da Segmentação
- Por Serviço
- Transporte
- Rodoviário
- Ferroviário
- Aéreo
- Marítimo
- Armazenagem e Atendimento de Pedidos
- Serviços de Valor Agregado (Etiquetagem, Embalagem, Kitting)
- Transporte
- Por Modelo de Negócio
- B2C
- B2B
- C2C
- Por Destino
- Doméstico
- Transfronteiriço (internacional)
- Por Velocidade de Entrega
- No mesmo dia (menos de 24 h)
- No dia seguinte (24-48 h)
- Padrão (3-5 dias)
- Outros (mais de 5 dias)
- Por Categoria de Produto
- Alimentos e Bebidas
- Cuidados Pessoais e do Lar
- Moda e Estilo de Vida (acessórios, vestuário, calçados)
- Móveis
- Eletrônicos de Consumo e Eletrodomésticos
- Outros Produtos
- Por País
- Indonésia
- Tailândia
- Vietnã
- Filipinas
- Malásia
- Singapura
- Restante da ASEAN (Camboja, Laos, Mianmar, Brunei)
Fontes de Dados, Dimensionamento do Mercado e Validação
Pesquisa Documental
A pesquisa documental foi utilizada para estabelecer os limites do que é considerado logística de e-commerce na ASEAN e para construir o quadro inicial de demanda por país. Recorremos a fontes públicas e de acesso gratuito, como a ASEANStats, os institutos nacionais de estatística da Indonésia, Tailândia, Vietnã, Malásia, Filipinas e Singapura, publicações de bancos centrais ou ministérios das finanças sobre consumo e comércio, e indicadores de logística e comércio do Banco Mundial.
Para traduzir os sinais de demanda em atividade logística, também analisamos publicações de reguladores postais e de encomendas e comunicados de ministérios de transportes quando disponíveis, além de estatísticas de movimentação de autoridades aeroportuárias e portuárias, dados de comércio aduaneiro e divulgações de operadores logísticos e marketplaces listados em bolsa (relatórios anuais e apresentações para investidores). Em paralelo, utilizamos assinaturas pagas para dados financeiros de empresas e notícias, a fim de padronizar divisões de receita, ações corporativas e mudanças no mix de serviços. Esta lista não é exaustiva, e muitas outras fontes foram consultadas para coleta de dados, validação e esclarecimento de pesquisas.
Entrevistas Primárias e Pesquisas
O trabalho primário concentrou-se em validar o escopo dos serviços e a economia unitária subjacente ao modelo, especialmente onde os dados públicos são irregulares entre os países da ASEAN. Conversamos com operadores e participantes do canal nas áreas de fulfillment, última milha, transporte de longa distância e manuseio transfronteiriço, e também verificamos premissas com embarcadores e grandes vendedores online para confirmar os perfis de remessa e os picos sazonais.
Como o desempenho na ASEAN varia por país, garantimos que as perspectivas fossem capturadas tanto nos hubs de alto volume quanto nos corredores em desenvolvimento, e então os dados foram reconciliados com os indicadores documentais antes da aprovação final do dimensionamento e das previsões.
Distribuição dos respondentes do trabalho de campo da pesquisa primária
| Tipo de empresa | Cargo do respondente |
|---|---|
| Nível superior: 30% | Diretores executivos (CXOs): 17% |
| Nível intermediário: 52% | Líderes funcionais/de unidade: 36% |
| Participantes menores: 18% | Gerentes: 47% |
Dimensionamento do Mercado e Previsões
Nosso dimensionamento de mercado começa com uma reconstrução de cima para baixo que vincula a demanda do varejo online da ASEAN à logística física que ela gera, aplicando em seguida fatores de conversão por nível de serviço e por país. O modelo utiliza uma cadeia prática de dados de entrada, como GMV de e-commerce e tendências de crescimento de pedidos, volume de encomendas por pedido, participação de remessas transfronteiriças, mix médio de velocidade de entrega, taxas de terceirização de fulfillment e movimentação de preços por nível de serviço (por exemplo, preço de última milha por encomenda e taxas de fulfillment por pedido).
Uma vez formados os totais, eles são corroborados por meio de verificações seletivas de baixo para cima, como a consolidação das receitas logísticas divulgadas para as principais linhas de serviço, preços amostrados multiplicados pelos volumes de encomendas observados e verificações de canal sobre a utilização da capacidade nos nós de fulfillment. Quando as divulgações das empresas não separam o e-commerce da logística de encomendas ou de contratos mais amplos, preenchemos as lacunas utilizando chaves de alocação baseadas em entrevistas, vinculadas ao mix de clientes, à estrutura de rotas e aos termos contratuais típicos.
Para as previsões, utiliza-se análise de cenários para que o crescimento possa se ajustar a mudanças na penetração online, atrito nas políticas transfronteiriças, repasse de custos de combustível e mão de obra, e expectativas de prazo de entrega que influenciam o mix de serviços. As premissas são testadas sob estresse no nível do país e depois agregadas, de modo que a perspectiva regional permaneça consistente com a realidade operacional no terreno.
Ciclo de Validação de Dados e Atualização
A validação é realizada por meio de triangulação entre sinais independentes, seguida de verificações estruturadas de variância antes da finalização das conclusões. Comparamos os resultados com indicadores direcionalmente estáveis, como tendências de volume de encomendas, padrões de movimentação aérea e marítima para as principais rotas e trajetórias de receita logística reportadas pelas empresas, e então os valores discrepantes são revisados para confirmar se refletem mudanças reais ou uma ruptura nos dados.
Antes da aprovação, o modelo passa por uma revisão analítica em múltiplas etapas que verifica a consistência aritmética, as conversões de unidades e a sensibilidade aos principais fatores. Se uma variância relevante for identificada, os respondentes são recontactados para esclarecer as premissas, e os dados de entrada são atualizados com as publicações públicas mais recentes. Os relatórios são atualizados anualmente, com atualizações intermediárias para eventos relevantes, e uma revisão final pré-entrega é concluída para que os clientes recebam a visão mais atualizada.
Tamanho do Mercado de Logística de E-commerce da ASEAN da Mordor Intelligence Comparado com Outras Estimativas Publicadas
Os tamanhos de mercado publicados para a logística de e-commerce da ASEAN podem parecer muito divergentes porque os autores nem sempre contabilizam as mesmas atividades, e os dados de entrada do ano-base podem ser construídos a partir de sinais de demanda diferentes. Na prática, a dispersão geralmente decorre do que é tratado como receita logística dentro do escopo, de como os fluxos transfronteiriços são tratados e se a estimativa se baseia em contagens de encomendas, dados de frete mais amplos ou proxies de gastos do lado do vendedor.
As verificações de direção do volume de encomendas, o feedback sobre a utilização da capacidade de fulfillment e o crescimento dos pedidos de e-commerce no nível do país são os pontos de evidência que mantêm a Mordor Intelligence vinculada a um conjunto definido de receitas logísticas, em vez de um universo mais amplo de frete e entrega. Quando o mix de velocidade de entrega, a intensidade de devoluções e o manuseio doméstico versus internacional são tratados de forma diferente, a matemática de preço médio e volume resultante muda rapidamente, e esse é frequentemente o maior fator por trás de totais mais altos ou mais baixos.
Comparação de referência
| Fonte | Tamanho do Mercado | Lacunas na Metodologia de Pesquisa |
|---|---|---|
| Mordor Intelligence | 10,25 bilhões de USD (2025) | |
| Associação Setorial A | 8,90 bilhões de USD (2025) | Normalmente rastreia apenas as receitas de entrega de encomendas expressas e omite a armazenagem de fulfillment e o processamento de valor agregado vinculado ao e-commerce, o que pode subestimar mercados com fulfillment terceirizado em crescimento. |
| Consultoria Global B | 12,80 bilhões de USD (2025) | Frequentemente aplica uma proporção mais ampla de gastos logísticos em relação ao GMV e pode incluir distribuição B2B adjacente e fluxos de encomendas não relacionados ao e-commerce, o que pode inflar os totais quando as definições não são filtradas para pedidos online. |
A comparação mostra que a maioria das diferenças é explicável quando o limite do escopo é explicitado e os fatores de volume e precificação são verificados país a país. Ao manter o mercado vinculado à atividade de remessa observável e à lógica de receita por nível de serviço, o número final é mais fácil de replicar, atualizar e utilizar no planejamento sem sobreposição oculta de categorias.


Principais Perguntas Respondidas no Relatório
Qual é o valor atual do mercado de logística de e-commerce da ASEAN?
O mercado está avaliado em USD 11,49 bilhões em 2026 e está projetado para atingir USD 20,37 bilhões até 2031.
Qual segmento de serviço está crescendo mais rapidamente?
Armazenagem e atendimento de pedidos lidera o crescimento com uma CAGR de 8,09% à medida que os investimentos em dark stores e automação aumentam.
Qual é a velocidade de expansão da logística de e-commerce transfronteiriço?
Os fluxos transfronteiriços estão previstos para avançar a uma CAGR de 7,03%, impulsionados pela integração do comércio social e pela digitalização aduaneira.
Por que as carteiras digitais são importantes para os operadores de logística?
As carteiras liquidam 34% dos pagamentos do setor, reduzem o atrito no checkout e exigem que as transportadoras gerenciem divisões de fundos em tempo real.
Qual país apresenta o maior impulso de crescimento?
O Vietnã registra a maior CAGR nacional de 6,22%, apoiado pelas exportações manufatureiras e pelo crescente GMV doméstico.
Como a disponibilidade de mão de obra afeta os custos de logística?
A escassez crônica, especialmente nas cidades de segundo e terceiro nível, eleva os salários e os gastos com treinamento, reduzindo as margens até que a automação se expanda.
Página atualizada pela última vez em:



