
Taille et Part du Marché des Services de Prix de Transfert
VUE D’ENSEMBLE DU MARCHÉ
| Période d'étude | 2021 - 2032 |
|---|---|
| Taille du Marché (2027) | 9.60 Milliards de dollars |
| Taille du Marché (2032) | 13 Milliards de dollars |
| Taux de croissance (2027 - 2032) | 6.20 % |
| Marché à la Croissance la Plus Rapide | Asie-Pacifique |
| Plus Grand Marché | Amérique du Nord |
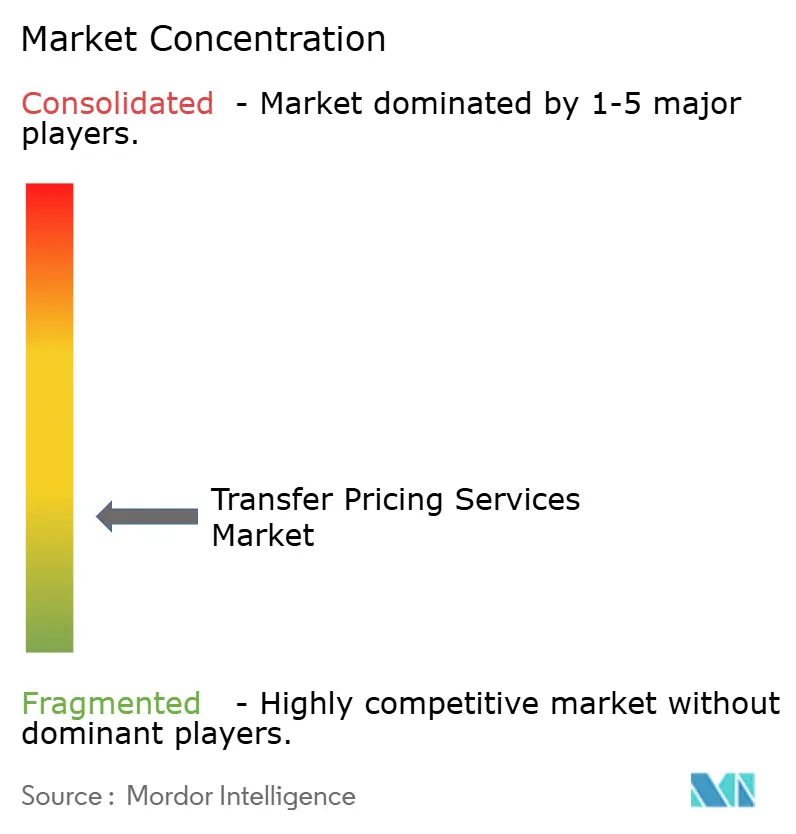
| Concentration du Marché | Faible |
Acteurs majeurs *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier Image © Mordor Intelligence. La réutilisation nécessite une attribution sous CC BY 4.0. | |
Analyse du Marché des Services de Prix de Transfert par Mordor Intelligence
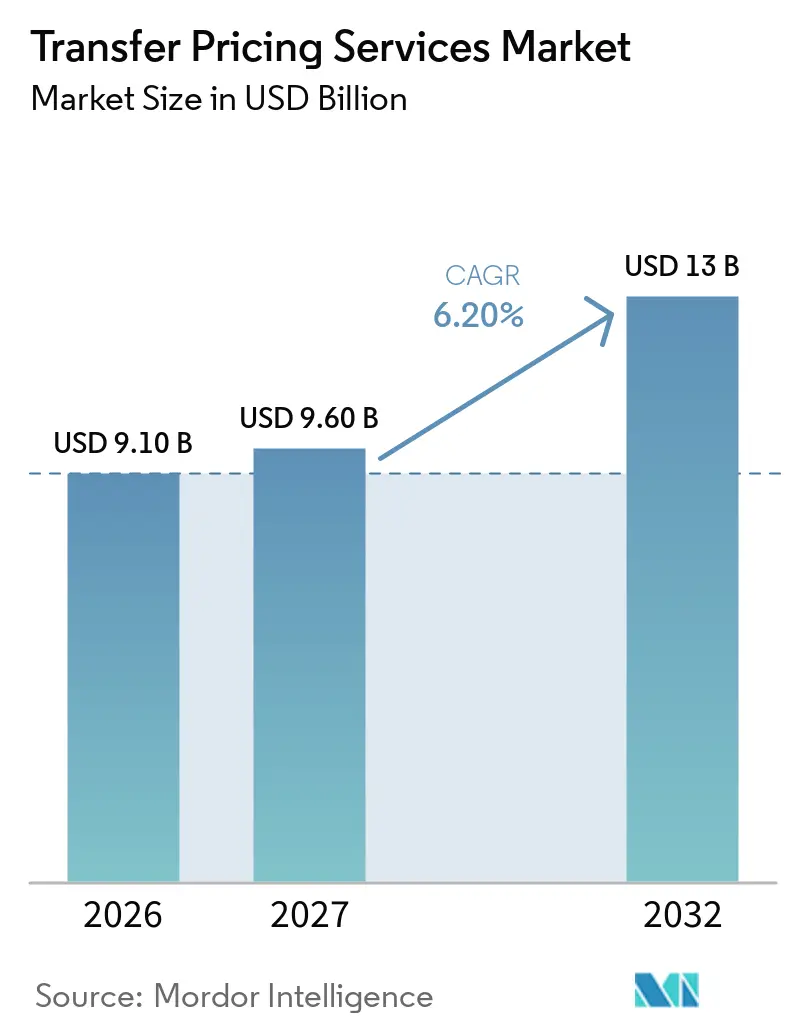
La taille du marché des services de prix de transfert devrait passer de 9,10 milliards USD en 2026 à 9,60 milliards USD en 2027 et atteindre 13 milliards USD d'ici 2032, à un CAGR de 6,20 % sur la période 2027-2032.
Le marché des services de prix de transfert est en expansion, les entreprises multinationales étant confrontées à davantage de transactions transfrontalières et à une surveillance fiscale plus stricte. Le volume du commerce mondial de marchandises a augmenté de 4,6 % en 2025, tandis que le commerce de marchandises du G20 a progressé de 5,3 % d'un trimestre à l'autre au premier trimestre 2026, augmentant ainsi le nombre de flux intragroupes nécessitant un accompagnement. La déclaration publique pays par pays est attendue dans les principales juridictions en 2026, conférant aux prix de transfert un rôle de gouvernance plus visible. Ce changement favorise les prestataires qui combinent travail de politique, documentation, gestion des données et accompagnement en matière de litiges. Le marché des services de prix de transfert reflète également un glissement des projets de conformité périodiques vers des modèles opérationnels continus soutenus par la technologie.
Principaux Enseignements du Rapport
- La documentation, le benchmarking et la conformité statutaire ont représenté 38,2 % de la part du marché des services de prix de transfert en 2026, tandis que les contentieux, la procédure amiable (MAP) et la résolution des litiges devraient enregistrer un CAGR de 8,1 % jusqu'en 2032.
- Les arrangements basés sur des projets et des mandats ont représenté 46,8 % du chiffre d'affaires en 2026, tandis que les opérations de prix de transfert en co-sourcing et en gestion déléguée devraient croître à un CAGR de 9,2 % jusqu'en 2032.
- Les grandes entreprises ont représenté 74,3 % de la part du marché des services de prix de transfert en 2026, tandis que les PME devraient croître à un CAGR de 7,0 % jusqu'en 2032.
- La fabrication industrielle a représenté 22,1 % de la part du marché des services de prix de transfert en 2026, tandis que le secteur TMT devrait croître à un CAGR de 7,8 % jusqu'en 2032.
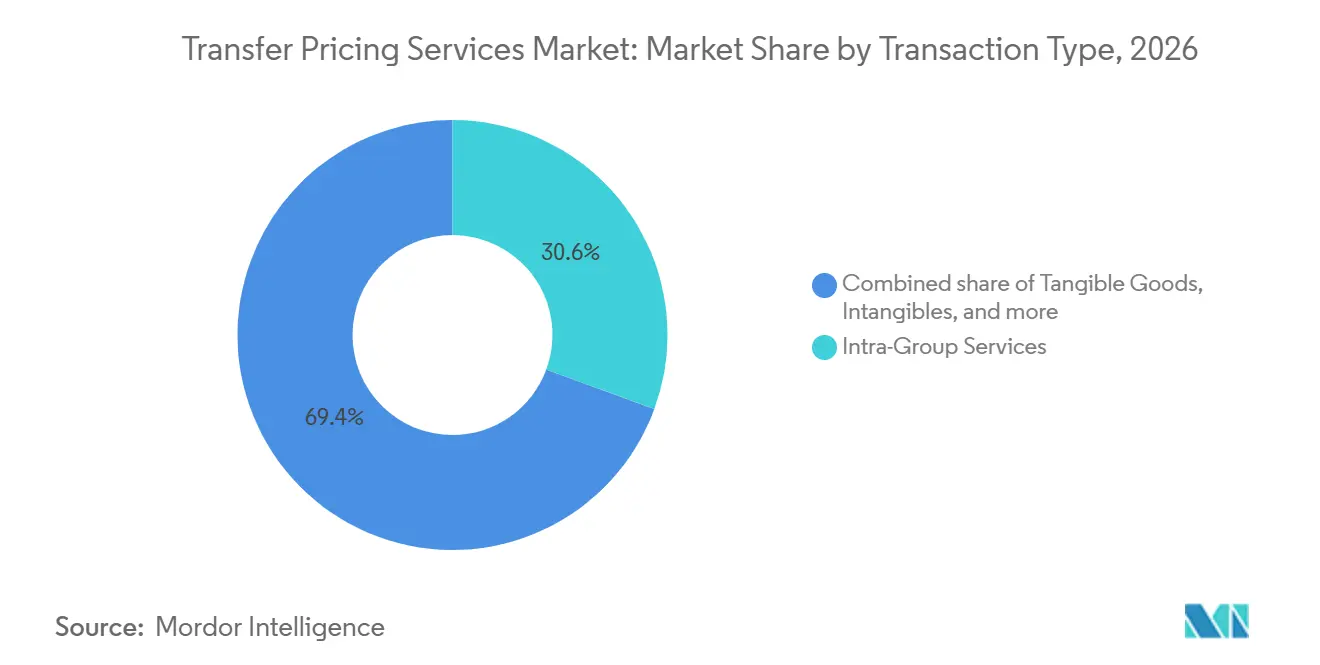
- Les services intragroupes ont représenté 30,6 % de la part du marché des services de prix de transfert en 2026, tandis que les transactions financières devraient croître à un CAGR de 8,4 % jusqu'en 2032.
- Les réseaux comptables et fiscaux ont représenté 66,4 % de la part du marché des services de prix de transfert en 2026, tandis que les boutiques spécialisées en prix de transfert devraient croître à un CAGR de 8,2 % jusqu'en 2032.
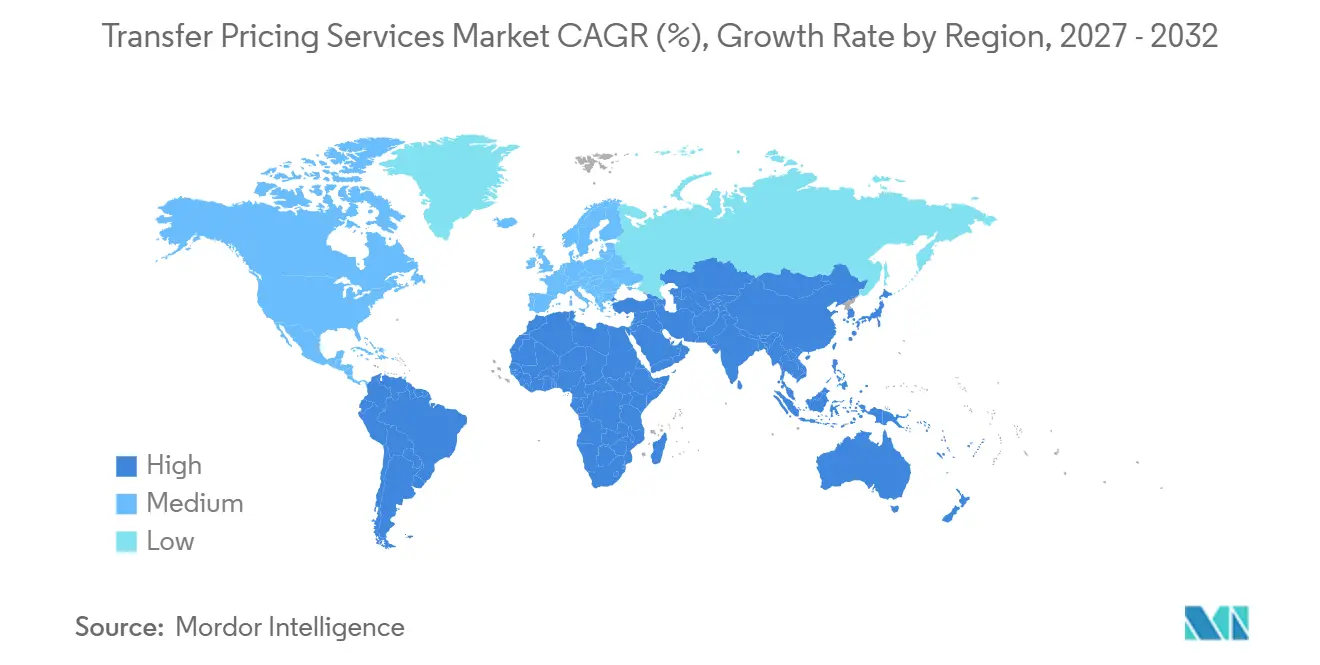
- L'Amérique du Nord a représenté 40,6 % de la part du marché des services de prix de transfert en 2026, tandis que l'Asie-Pacifique devrait croître à un CAGR de 7,7 % jusqu'en 2032.
Remarque : Les chiffres du marché présentés dans ce rapport reposent sur le cadre d'estimation exclusif de Mordor Intelligence, qui combine neuf mois de données réelles avec les projections du quatrième trimestre pour l'année de référence 2026.
Tendances et Analyses du Marché
Analyse de l'Impact des Facteurs de Croissance*
| Facteur de Croissance | (~) % d'Impact sur les Prévisions de CAGR | Pertinence Géographique | Calendrier d'Impact |
|---|---|---|---|
| Volume Croissant des Transactions Transfrontalières entre Parties Liées | +1.7% | Mondial | Court terme (≤ 2 ans) |
| Expansion des Exigences de Documentation et de Conformité en Matière de Prix de Transfert | +1.5% | Amérique du Nord et Europe, extension vers l'Asie-Pacifique, le Moyen-Orient et l'Afrique | Moyen terme (2-4 ans) |
| Mise en Œuvre des Réformes de l'OCDE en Matière de Prix de Transfert et de Fiscalité Internationale | +1.2% | Mondial | Moyen terme (2-4 ans) |
| Renforcement du Contrôle des Autorités Fiscales, des Audits et des Litiges en Matière de Prix de Transfert | +1.0% | Amérique du Nord, Europe, cœur de l'Asie-Pacifique | Court terme (≤ 2 ans) |
| Demande Croissante de Conseil en Planification des Prix de Transfert et en Restructuration d'Entreprise | +0.5% | Amérique du Nord, cœur de l'Asie-Pacifique, extension vers le Moyen-Orient et l'Afrique | Court terme (≤ 2 ans) |
| Adoption de la Conformité aux Prix de Transfert et de la Gestion des Risques Assistées par la Technologie | +0.4% | Mondial | Moyen terme (2-4 ans) |
| Source: Mordor Intelligence | |||
Volume Croissant des Transactions Transfrontalières entre Parties Liées
L'expansion de l'activité commerciale internationale accroît la nécessité pour les entreprises multinationales d'évaluer et de documenter les transactions transfrontalières entre entités associées conformément aux règles nationales applicables et aux Principes de l'OCDE applicables en matière de prix de transfert. L'OCDE a indiqué que les services fournis par le biais d'une présence commerciale ont atteint 8,8 trillions USD en 2023, un canal qui implique souvent des arrangements intragroupes[1]. Les modifications des chaînes d'approvisionnement, des arrangements d'approvisionnement et des lieux de production peuvent modifier les fonctions exercées, les actifs utilisés et les risques assumés par les entités liées, obligeant les entreprises à réévaluer leurs politiques de prix de transfert. Ces évolutions soutiennent l'analyse fiscale, économique et opérationnelle continue, ainsi que les travaux périodiques de documentation et de conformité.
Expansion des Exigences de Documentation et de Conformité en Matière de Prix de Transfert
Les obligations de documentation en matière de prix de transfert deviennent plus urgentes et de plus en plus standardisées entre les juridictions. L'Allemagne exige généralement que les documents de prix de transfert demandés soient soumis dans un délai de 30 jours, tandis que certains documents doivent être soumis dans ce délai suivant la notification d'un contrôle fiscal. Au Royaume-Uni, la loi de finances 2026 a autorisé le HMRC à introduire un Calendrier des Transactions Contrôlées Internationales (ICTS), avec des projets de réglementation publiés pour consultation en juin 2026 et une mise en œuvre prévue pour les exercices comptables débutant le 1er janvier 2027 ou après[2]. Par ailleurs, environ 120 juridictions ont introduit des obligations de déclaration pays par pays dans le cadre de l'Action 13 du dispositif OCDE/G20 BEPS, renforçant les exigences de transparence pour les groupes multinationaux éligibles. Ces évolutions soutiennent la demande de documentation coordonnée, de gestion des données au niveau des transactions et de services de conformité continus, bien que l'étendue de l'adoption des services gérés récurrents varie selon les entreprises et les juridictions.
Mise en Œuvre des Réformes de l'OCDE en Matière de Prix de Transfert et de Fiscalité Internationale
Les réformes de l'OCDE modifient la manière dont les groupes évaluent la distribution de routine, les services et les obligations de déclaration. Le Montant B a été intégré aux Principes de l'OCDE applicables en matière de prix de transfert en février 2024 et s'applique à partir des exercices fiscaux débutant le 1er janvier 2025 dans les juridictions qui l'adoptent. L'OCDE a publié des révisions proposées du Chapitre VII en juin 2026, avec un accent plus marqué sur les services intragroupes et la délimitation des transactions. Les rapports publics pays par pays attendus en 2026 rendent également les politiques de prix de transfert plus visibles pour les parties prenantes externes. Le marché des services de prix de transfert nécessite donc un accompagnement qui relie les politiques techniques à des données financières et opérationnelles fiables. La circulaire luxembourgeoise d'avril 2026 relative au Montant B illustre l'adoption juridictionnelle continue du cadre simplifié[3]. Cette activité réglementaire soutient les travaux de conseil pour les arrangements de distribution et les charges de services intragroupes.
Renforcement du Contrôle des Autorités Fiscales, des Audits et des Litiges en Matière de Prix de Transfert
Le contrôle des autorités fiscales reste une source soutenue de demande d'accompagnement en matière de contentieux. Les statistiques de l'OCDE ont enregistré 2 731 nouveaux cas de procédure amiable en 2024, en hausse de 29 % par rapport à 2023. Les cas de prix de transfert ont augmenté de 29,1 % pour atteindre 2 525, et le délai moyen de résolution était de 30,9 mois[4]. Les longues périodes de résolution incitent les entreprises à améliorer leurs preuves avant que les désaccords ne deviennent des litiges formels. Le marché des services de prix de transfert bénéficie de ce besoin de préparation aux audits, d'accompagnement pour les accords préalables en matière de prix (APA) et de gestion coordonnée des litiges. Les règles de preuve plus strictes de la Corée et les orientations de l'APA des Émirats arabes unis montrent que le contrôle s'étend à travers les régions. Ces conditions maintiennent la demande de travaux en matière de litiges même lorsque des systèmes de documentation sont déjà en place.
Analyse de l'Impact des Facteurs de Frein*
| Facteur de Frein | (~) % d'Impact sur les Prévisions de CAGR | Pertinence Géographique | Calendrier d'Impact |
|---|---|---|---|
| Coût Élevé de la Conformité aux Prix de Transfert dans Plusieurs Juridictions | -0.5% | Mondial | Moyen terme (2-4 ans) |
| Pénurie de Professionnels Qualifiés en Prix de Transfert, Fiscalité et Économie | -0.4% | Mondial | Moyen terme (2-4 ans) |
| Données Financières et Transactionnelles Fragmentées dans les Systèmes d'Entreprise | -0.3% | Mondial | Court terme (≤ 2 ans) |
| Complexité des Réglementations Divergentes en Matière de Prix de Transfert au Niveau National | -0.3% | Cœur de l'Asie-Pacifique, Moyen-Orient et Afrique, extension vers l'Europe | Long terme (≥ 4 ans) |
| Source: Mordor Intelligence | |||
Coût Élevé de la Conformité aux Prix de Transfert dans Plusieurs Juridictions
La conformité dans plusieurs juridictions peut représenter une charge substantielle pour les groupes disposant de ressources internes limitées. Des dates de dépôt, des règles de documentation et des régimes de pénalités différents nécessitent des flux de travail distincts et un examen spécialisé. Les obligations de déclaration supplémentaires en Allemagne et au Royaume-Uni peuvent augmenter le coût du maintien d'une approche mondiale conforme. Les APA bilatéraux peuvent également nécessiter un engagement prolongé avec les autorités compétentes, limitant leur utilisation parmi les petites entreprises. Le marché des services de prix de transfert est confronté à des schémas de dépenses différents entre les grands clients et les clients de taille moyenne en raison de leurs capacités internes différentes. Ces pressions sur les coûts favorisent la documentation standardisée, les services gérés et les outils qui réduisent les tâches répétitives.
Pénurie de Professionnels Qualifiés en Prix de Transfert, Fiscalité et Économie
Le travail en matière de prix de transfert requiert des connaissances fiscales, une analyse financière et une compréhension du fonctionnement d'une entreprise. Une étude du NBER de 2025 a révélé que les réformes alignées sur l'OCDE ont été suivies d'augmentations significatives du nombre de consultants en prix de transfert au Chili, en Colombie, en Espagne et en Uruguay. L'étude a également indiqué que la réponse de l'offre peut accuser un retard de 2 à 4 ans par rapport à la demande réglementaire. Les outils numériques peuvent aider au benchmarking et aux travaux routiniers liés à l'information, mais ils ne remplacent pas le jugement de cadres expérimentés dans les cas complexes. Les litiges d'évaluation, les caractérisations fonctionnelles et les questions de procédure amiable nécessitent toujours des praticiens expérimentés. Le marché des services de prix de transfert peut donc faire face à des contraintes de capacité même lorsque la demande des clients augmente.
*Nos prévisions considèrent les impacts des moteurs et des contraintes comme directionnels et non additifs. Les prévisions d'impact reflètent la croissance de référence, les effets de composition et les interactions entre variables.
Analyse des Segments
Par Type de Service :
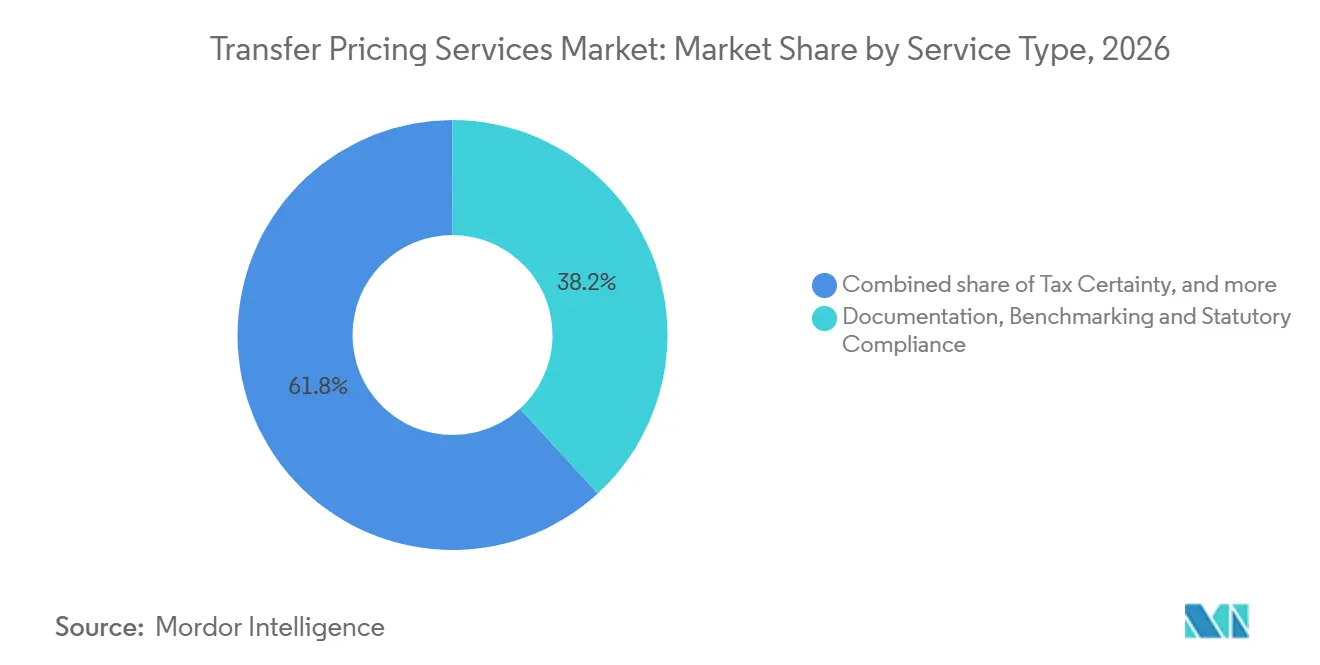
La Conformité Ancre les Revenus Tandis que les Contentieux Stimulent la CroissanceLa documentation, le benchmarking et la conformité statutaire ont représenté 38,2 % du chiffre d'affaires par type de service en 2026, reflétant le besoin récurrent de fichiers locaux, d'études de benchmarking, de descriptions de transactions et de soumissions statutaires parmi les entreprises multinationales. Le segment fournit les documents de base requis en vertu de l'Action 13 et offre aux prestataires une base stable de travaux récurrents dans toutes les juridictions. Le conseil en politique, planification et modèle opérationnel aide les entreprises à aligner leurs politiques sur les changements opérationnels, tandis que les services de certitude fiscale accompagnent les groupes cherchant à obtenir des clarifications avant d'entreprendre des arrangements transfrontaliers complexes. Le Conseil central des impôts directs de l'Inde a conclu 219 accords APA au cours de l'exercice fiscal 2025-26, dont 84 accords bilatéraux, témoignant de l'utilisation continue des mécanismes de certitude. La mise en œuvre opérationnelle des prix de transfert gagne également en importance, les entreprises cherchant des contrôles qui relient les choix de politique aux transactions traitées tout au long de l'année.
Les contentieux, la procédure amiable et la résolution des litiges devraient croître à un CAGR de 8,1 % jusqu'en 2032, soutenus par des volumes de cas plus élevés et une capacité limitée des autorités compétentes. L'OCDE a enregistré un nombre record de cas de procédure amiable en matière de prix de transfert en 2024, augmentant le besoin d'analyse précontentieuse, de préparation des preuves et de gestion coordonnée des dossiers. La consultation du Chapitre VII de juin 2026 pourrait générer des travaux de documentation supplémentaires pour les transactions de services, car elle accorde une plus grande attention à la délimitation des transactions et aux exemples justificatifs. Un accompagnement efficace dans ce segment combine la documentation des prix de transfert, l'analyse économique et une explication claire de l'avantage commercial reçu par les entités du groupe. Le marché des services de prix de transfert est susceptible de maintenir l'avance de croissance du segment, les autorités fiscales continuant à examiner les charges intragroupes et les preuves connexes.
Par Modèle de Prestation :
Les Mandats Dominent mais le Co-Sourcing Perturbe le MarchéLes arrangements de type projet/mandat ont représenté 46,8 % du chiffre d'affaires en 2026, car les négociations d'APA, les litiges d'évaluation et les restructurations d'entreprise sont spécifiques aux faits et nécessitent souvent l'implication de spécialistes seniors. Ces missions ne peuvent pas toujours être standardisées, ce qui soutient un rôle consultatif premium pour les prestataires expérimentés. Les arrangements de type abonnement récurrent servent les clients ayant des besoins annuels prévisibles en matière de documentation, de révision et de benchmarking, en particulier les groupes qui ont besoin d'un accès régulier à des spécialistes sans disposer d'une grande équipe interne. Le marché des services de prix de transfert continue d'utiliser les deux modèles, bien que les outils puissent désormais automatiser certaines parties de la collecte d'informations et des travaux de comparaison de routine. Les clients s'attendent de plus en plus à ce que les conseillers consacrent davantage de temps aux exceptions, à la révision et au jugement professionnel plutôt qu'aux tâches de production répétitives.
Les opérations de prix de transfert en co-sourcing et en gestion déléguée devraient croître à un CAGR de 9,2 % jusqu'en 2032, le taux de croissance le plus élevé dans les estimations de segmentation. Des calendriers plus serrés en Allemagne, au Royaume-Uni et dans les juridictions d'Asie-Pacifique incitent les entreprises à maintenir des contrôles de prix de transfert tout au long de l'année plutôt que de préparer les dossiers uniquement à l'approche des délais de dépôt. Deloitte a indiqué que les organisations disposant d'outils d'intelligence artificielle matures ont réduit leurs dépenses en conseillers externes en documentation de 51 % et les heures de travail du personnel interne de 38 % en 2025. Le marché des services de prix de transfert répond par des modèles hybrides qui combinent les équipes clients, les plateformes technologiques et l'examen spécialisé pour un processus de gouvernance plus continu. Ces arrangements préservent l'accompagnement expert pour les cas complexes tout en créant un enregistrement plus cohérent des décisions de tarification et des preuves justificatives.
Par Taille d'Entreprise :
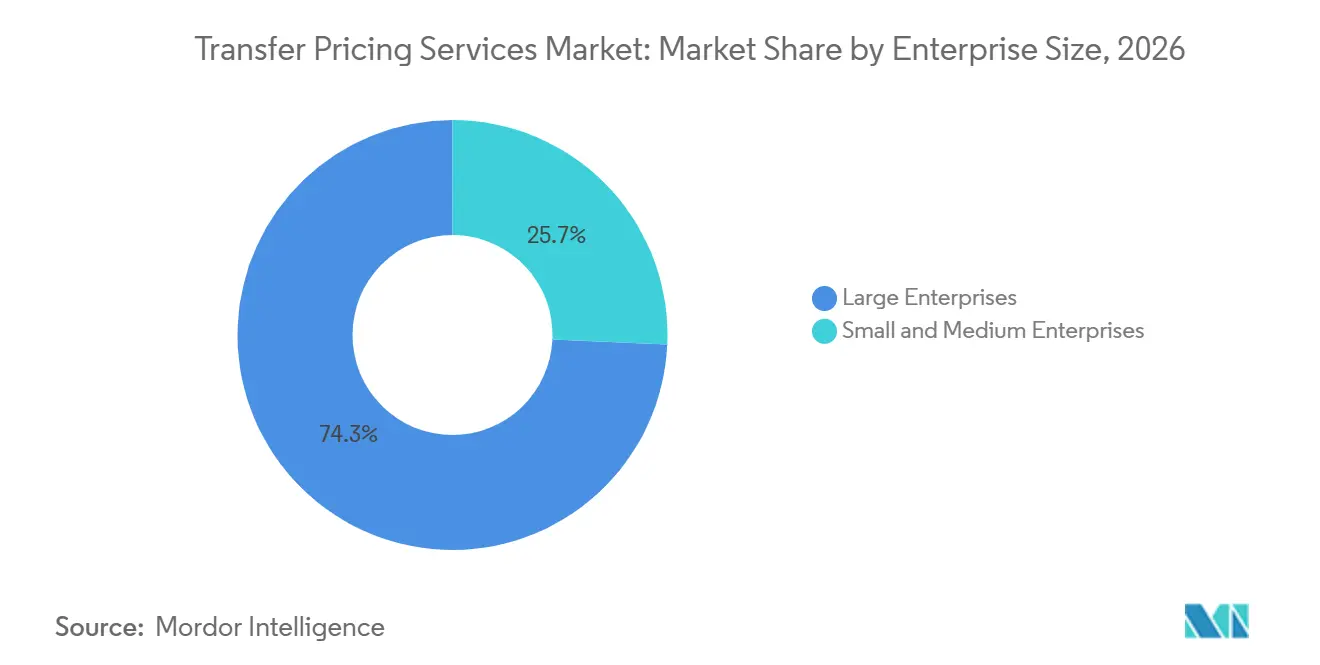
Les Grandes Entreprises Ancrent les Dépenses, les PME AccélèrentLes grandes entreprises ont représenté 74,3 % du chiffre d'affaires en 2026, car leurs empreintes internationales créent un large éventail de transactions entre parties liées, d'entités juridiques, d'obligations de déclaration et d'interactions avec les autorités fiscales. Elles nécessitent une couverture mondiale pour les APA, les cas de procédure amiable, la documentation et les contrôles opérationnels, ce qui soutient une prestation coordonnée dans plusieurs pays. Le marché des services de prix de transfert est ancré par cette demande, notamment lorsque les clients ont besoin de systèmes qui rapprochent les politiques des informations financières et des documents locaux. Les relations établies avec les prestataires sont durables car les programmes mondiaux nécessitent des effectifs locaux et une connaissance accumulée du modèle opérationnel du client. Ces caractéristiques expliquent pourquoi les grandes entreprises restent au cœur des revenus des prestataires et de la justification économique des vastes réseaux professionnels.
Les PME devraient croître à un CAGR de 7,0 % jusqu'en 2032, l'attention réglementaire s'étendant aux groupes transfrontaliers de plus petite taille, notamment ceux ayant des prêts et des frais de gestion significatifs. Le budget canadien de 2025 a renforcé le contrôle des PME impliquées dans des prêts entre parties liées et des frais de gestion. L'ICTS proposé au Royaume-Uni pourrait également affecter les groupes de taille moyenne ayant des transactions transfrontalières éligibles, créant une demande de processus de déclaration pratiques. Ces clients sont généralement plus sensibles aux coûts, ce qui crée une opportunité pour une documentation standardisée et assistée par la technologie qui reste défendable lors d'un examen. Le marché des services de prix de transfert peut servir ce groupe grâce à des périmètres ciblés, des coûts de prestation réduits et un accompagnement expert pour les questions inhabituelles de financement, d'actifs incorporels ou de restructuration.
Par Secteur d'Activité :
La Fabrication Ancre la Part Tandis que le TMT Réécrit les RèglesLa fabrication industrielle a représenté 22,1 % du chiffre d'affaires par secteur d'activité en 2026, car l'investissement en capital, les longs cycles de produits et les chaînes d'approvisionnement multinationales génèrent un nombre substantiel de transactions entre parties liées. Les interactions entre les douanes et les prix de transfert augmentent le besoin d'analyse des marges, de mises à jour de la documentation et d'accompagnement en matière de litiges dans les entreprises manufacturières. Les mesures tarifaires des États-Unis en 2025 et 2026 ont exercé une pression sur les rendements des fabricants à risque limité et ont obligé les groupes à reconsidérer si les marges enregistrées restaient cohérentes avec les fonctions et les risques déclarés. Les services financiers contribuent également par le biais de la trésorerie, des pools de trésorerie et des arrangements d'assurance captive qui nécessitent une analyse financière détaillée et une documentation claire. Le marché des services de prix de transfert conserve la fabrication comme source importante de travail, car les chaînes d'approvisionnement physiques restent étroitement liées au contrôle fiscal et douanier.
Le secteur TMT devrait croître à un CAGR de 7,8 % jusqu'en 2032, car il combine des talents distribués, des actifs incorporels de grande valeur et des modèles commerciaux en rapide évolution. La propriété intellectuelle, les données des utilisateurs et les algorithmes rendent l'analyse de comparabilité standard plus difficile et augmentent le besoin d'une analyse fonctionnelle détaillée. Au début de 2026, ni l'OCDE ni le Trésor américain n'avaient publié d'orientations spécifiques en matière de prix de transfert pour les entreprises d'intelligence artificielle. Les cadres existants doivent donc être appliqués à de nouveaux arrangements commerciaux, ce qui accroît la complexité de l'accompagnement en matière de tarification. Les sciences de la vie ainsi que la consommation et le commerce de détail contribuent également à la demande par le biais de structures à forte composante d'actifs incorporels, d'arrangements de marques et de la nécessité de relier la création de valeur aux rendements documentés.
Par Type de Transaction :
Les Services Intragroupes Dominent Tandis que les Transactions Financières Font Face à un Contrôle AccruLes services intragroupes ont représenté 30,6 % du chiffre d'affaires en 2026, car les services partagés, les frais de gestion, le support en technologies de l'information et les allocations de recherche sont courants dans les groupes multinationaux. Chaque charge nécessite la preuve d'un avantage pour le bénéficiaire, une clé d'allocation appropriée et une méthode de tarification défendable. La consultation de l'OCDE sur le Chapitre VII de juin 2026 a directement abordé les tests d'avantage et la sélection des méthodes pour les transactions de services. Les travaux sur les biens corporels sont liés aux cycles d'audit de fabrication et aux changements de chaîne d'approvisionnement, tandis que les actifs incorporels font l'objet d'un contrôle accru car les structures de licence et de contribution aux coûts peuvent avoir des conséquences fiscales importantes. Le marché des services de prix de transfert dispose d'une charge de travail récurrente importante dans cette catégorie, car les prestataires doivent relier les descriptions de services, les preuves, les méthodes d'allocation et l'analyse de tarification.
Les transactions financières devraient croître à un CAGR de 8,4 % jusqu'en 2032, les autorités fiscales appliquant un examen plus détaillé au financement interentreprises. La mise à jour de novembre 2025 de l'OCDE du commentaire de l'Article 9 de la Convention Modèle fiscale a mis l'accent sur la délimitation précise avant la tarification des transactions financières. Une décision d'un tribunal belge de juin 2025 a également exigé une analyse de notation de crédit indépendamment étayée pour les prêts intragroupes. Le Pilier Deux ajoute une considération de taux d'imposition effectif aux structures de financement, rendant l'analyse plus liée aux décisions de déclaration fiscale plus larges. Le marché des services de prix de transfert a besoin de spécialistes capables de documenter les emprunteurs, les conditions des prêts, les garanties, les conditions du marché et l'alignement des arrangements de financement avec les faits réels.
Par Type de Prestataire :
Les Réseaux Dominent mais les Boutiques Connaissent la Croissance la Plus RapideLes réseaux comptables et fiscaux ont représenté 66,4 % du chiffre d'affaires par type de prestataire en 2026, car les clients multinationaux nécessitent un accompagnement coordonné dans de nombreuses juridictions. Ces réseaux soutiennent la conformité BEPS 2.0, les travaux sur les transactions, l'engagement avec les autorités fiscales locales, la documentation et la gestion des litiges grâce à une large couverture en personnel. Le marché des services de prix de transfert favorise les vastes réseaux lorsqu'un client a besoin d'une méthodologie cohérente dans plusieurs pays et unités commerciales. Les cabinets juridiques restent pertinents lorsque les litiges évoluent vers un contentieux formel, tandis que les cabinets de conseil économique contribuent aux mandats d'évaluation, de benchmarking et de témoignage d'expert. Les relations mondiales et la connaissance locale créent des coûts de changement qui soutiennent la position des réseaux comptables et fiscaux établis dans les engagements complexes.
Les boutiques spécialisées en prix de transfert devraient croître à un CAGR de 8,2 % jusqu'en 2032, car certains clients valorisent l'expertise technique ciblée et une prestation à moindre coût. Valentiam et TPA Global fournissent de la documentation en matière de prix de transfert et une couverture internationale à travers leurs modèles opérationnels respectifs. Leur utilisation du benchmarking assisté par la technologie et du service dirigé par des associés peut séduire les clients du marché intermédiaire ayant des besoins définis. Le marché des services de prix de transfert offre aux boutiques la possibilité de concurrencer là où la continuité et la profondeur technique importent davantage qu'un réseau mondial complet. Les professionnels seniors quittant les grands cabinets peuvent renforcer les capacités des boutiques, notamment dans les modèles de services gérés qui combinent des spécialistes avec des plateformes technologiques.
Analyse Géographique
Marché des Services de Prix de Transfert en Amérique du Nord
L'Amérique du Nord a représenté 40,6 % du chiffre d'affaires en 2026, la plus grande position régionale sur le marché des services de prix de transfert. Les États-Unis disposent d'une large base de sièges sociaux de multinationales et d'un niveau significatif d'activité d'application fiscale. La décision finale du Huitième Circuit dans l'affaire 3M de février 2026 a modifié certains éléments de la stratégie de défense lors des audits dans le cadre du contrôle judiciaire post-Loper Bright. Le budget canadien de 2025 a aligné plus étroitement la documentation des PME sur les normes de l'OCDE et a élargi la base de clients adressables parmi les opérateurs transfrontaliers. Le Mexique contribue par le biais de sa base de fabrication maquiladora et de son programme d'accords préalables en matière de prix. Ces conditions font de l'Amérique du Nord une région importante pour les travaux de conformité, de contentieux et de modèle opérationnel.
Marché des Services de Prix de Transfert en Europe
L'Europe reste façonnée par des règles nationales alignées sur l'OCDE plutôt que par un cadre régional contraignant. La Commission européenne a retiré sa proposition de directive sur les prix de transfert en octobre 2025, laissant les différences nationales en place. Les règles allemandes, en vigueur depuis janvier 2025, exigent que les documents de prix de transfert soient soumis dans les 30 jours suivant une demande d'audit. L'arrêt Arcomet de la Cour de justice de l'Union européenne de septembre 2025 a accru l'attention portée au traitement de la TVA des ajustements de prix de transfert en fin d'année liés à des services identifiables. L'ICTS proposé au Royaume-Uni ajouterait des exigences de divulgation pour les transactions transfrontalières entre parties liées. Ces évolutions soutiennent la demande d'analyse coordonnée des impôts directs et indirects dans toute la région.
Marché des Services de Prix de Transfert en Asie-Pacifique et au Moyen-Orient et Afrique
L'Asie-Pacifique devrait croître à un CAGR de 7,7 % jusqu'en 2032. La loi indienne sur l'impôt sur le revenu de 2025 est entrée en vigueur le 1er avril 2026, introduisant un cadre d'évaluation par blocs de 3 ans, des approbations automatisées d'APA, des marges de sécurité révisées et des exigences élargies de déclaration des transactions. L'Inde a conclu 219 accords APA au cours de l'exercice fiscal 2025-26, dont 84 accords bilatéraux, et a dépassé 1 034 accords cumulatifs. Les huitièmes directives de Singapour en matière de prix de transfert, publiées en février 2026, comprenaient une approche simplifiée pour certaines transactions de distribution. L'environnement perturbé par les tarifs douaniers en Chine a accru la nécessité de réévaluer les marges des fabricants et la documentation. Le Moyen-Orient et l'Afrique constituent un domaine émergent, soutenu par les orientations APA des Émirats arabes unis et l'expansion régionale plus large des obligations en matière de prix de transfert.
Paysage Concurrentiel
Le marché des services de prix de transfert est fragmenté. Les plus grands réseaux conservent un avantage lorsque les clients ont besoin d'une couverture mondiale et de relations locales établies. Leur envergure soutient également les travaux en matière de documentation, de litiges, de réformes fiscales internationales et de contrôles opérationnels. La consolidation des acteurs de niveau intermédiaire accroît la pression concurrentielle en dessous des plus grands réseaux. L'accord de Grant Thornton de juillet 2026 pour acquérir CBIZ pour 5 milliards USD créerait une plateforme de services professionnels plus importante avec un chiffre d'affaires combiné supérieur à 7,5 milliards USD. Cela renforce la capacité des cabinets de niveau intermédiaire à concourir pour des mandats plus larges. La structure du marché permet toujours aux spécialistes de concurrencer là où la profondeur technique ou la discipline des coûts est plus importante qu'un réseau complet.
PwC États-Unis et PwC Inde ont annoncé une coentreprise en septembre 2026 qui combine l'activité de conseil de PwC Inde avec les capacités de conseil de PwC États-Unis en Inde. Cette initiative renforce un modèle de prestation partagée pour les clients en Inde, aux États-Unis et sur d'autres marchés. Deloitte, EY, KPMG et PwC ont également participé aux discussions autour de la consultation de l'OCDE sur le Chapitre VII de juin 2026. Cela reflète le rôle continu des grands cabinets dans les travaux de politique technique en matière de prix de transfert. Alphatax a acquis TP Accurate et Intra Pricing Solutions en août 2026, ajoutant des capacités de financement intragroupe et de documentation assistée par l'intelligence artificielle. La transaction illustre la concurrence par le biais d'outils de conformité assistés par la technologie. Les prestataires qui combinent des conseils spécialisés avec des flux de travail fiables sont mieux placés pour répondre aux besoins récurrents des clients.
La technologie devient de plus en plus importante dans la documentation de routine, le benchmarking et la gestion des processus. L'acquisition par Fonoa en mai 2026 de la plateforme Indirect Tax Edge de PwC et son financement de Série C de 110 millions USD témoignent d'un investissement continu dans la prestation fiscale assistée par la technologie. Ces outils peuvent réduire les tâches répétitives et permettre aux équipes de se concentrer sur la révision et les cas difficiles. Des opportunités de marché inexploitées subsistent dans la gestion intégrée de la conformité aux prix de transfert et au Pilier Deux. Les entreprises multinationales à forte composante numérique et d'intelligence artificielle ont également besoin d'accompagnement, car la disponibilité d'entreprises comparables reste limitée. Les acquisitions du groupe Andersen en juillet 2026 au Nigeria ont élargi sa plateforme africaine et sa capacité de conseil. Le marché des services de prix de transfert reste donc concurrentiel entre les réseaux, les cabinets spécialisés et les prestataires technologiques.
Leaders du Secteur des Services de Prix de Transfert
-
Deloitte
-
PwC
-
EY
-
KPMG
-
Grant Thornton International Ltd
- *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier
Marché des Services de Prix de Transfert Entreprises couvertes dans ce rapport
- Deloitte
- PwC
- EY
- KPMG
- BDO
- Grant Thornton
- RSM International
- Crowe Global
- Baker Tilly International
- Forvis Mazars
- Kroll
- Alvarez & Marsal
- FTI Consulting
- TPA Global
- Valentiam
- Andersen
- Baker McKenzie
- Nexia International
- TMF Group
- WTS Global
Développements industriels récents dans Marché des Services de Prix de Transfert
- Septembre 2026 : PwC États-Unis et PwC Inde ont annoncé une coentreprise combinant l'activité de conseil de PwC Inde et les capacités de conseil de PwC États-Unis basées en Inde en une seule plateforme de conseil couvrant l'Inde, les États-Unis et les clients mondiaux, avec une clôture prévue au premier semestre 2027.
- Août 2026 : Alphatax a acquis TP Accurate et Intra Pricing Solutions, y compris la documentation assistée par l'intelligence artificielle TPGenie, pour étendre ses capacités de conformité en matière de prix de transfert.
- Juillet 2026 : Grant Thornton Advisors a accepté d'acquérir CBIZ pour 5 milliards USD en numéraire, créant un cabinet de services professionnels américain plus important présent dans plus de 20 pays avec un chiffre d'affaires combiné supérieur à 7,5 milliards USD.
- Juillet 2026 : Andersen Group Inc. a acquis Andersen Tax LP au Nigeria et Verraki Partners, les ajoutant à sa plateforme de 180 pays et 50 000 professionnels.
Périmètre du Rapport Mondial sur le Marché des Services de Prix de Transfert
Aperçu de la segmentation
| Conseil en Politique, Planification et Modèle Opérationnel |
| Documentation, Benchmarking et Conformité Statutaire |
| Certitude Fiscale |
| Contentieux, Procédure Amiable et Résolution des Litiges |
| Mise en Œuvre Opérationnelle des Prix de Transfert |
| Projet / Mandat |
| Abonnement Récurrent |
| Opérations de Prix de Transfert en Co-Sourcing / Gestion Déléguée |
| Grandes Entreprises |
| Petites et Moyennes Entreprises |
| Services Financiers |
| Technologie, Médias et Télécommunications |
| Sciences de la Vie |
| Énergie, Ressources et Services Publics |
| Fabrication Industrielle |
| Consommation et Commerce de Détail |
| Autres Secteurs |
| Biens Corporels |
| Services Intragroupes |
| Actifs Incorporels |
| Transactions Financières |
| Restructuration et Attribution aux Établissements Stables |
| Réseaux Comptables et Fiscaux |
| Cabinets Juridiques |
| Cabinets de Conseil Économique |
| Boutiques Spécialisées en Prix de Transfert |
| Amérique du Nord | États-Unis |
| Canada | |
| Mexique | |
| Amérique du Sud | Brésil |
| Argentine | |
| Reste de l'Amérique du Sud | |
| Europe | Royaume-Uni |
| Allemagne | |
| France | |
| Italie | |
| Espagne | |
| Reste de l'Europe | |
| Asie-Pacifique | Chine |
| Japon | |
| Inde | |
| Corée du Sud | |
| Australie | |
| Indonésie | |
| Thaïlande | |
| Malaisie | |
| Singapour | |
| Viêt Nam | |
| Reste de l'Asie-Pacifique | |
| Moyen-Orient et Afrique | Arabie Saoudite |
| Émirats Arabes Unis | |
| Turquie | |
| Afrique du Sud | |
| Égypte | |
| Reste du Moyen-Orient et de l'Afrique |
| Par Type de Service | Conseil en Politique, Planification et Modèle Opérationnel | |
| Documentation, Benchmarking et Conformité Statutaire | ||
| Certitude Fiscale | ||
| Contentieux, Procédure Amiable et Résolution des Litiges | ||
| Mise en Œuvre Opérationnelle des Prix de Transfert | ||
| Par Modèle de Prestation | Projet / Mandat | |
| Abonnement Récurrent | ||
| Opérations de Prix de Transfert en Co-Sourcing / Gestion Déléguée | ||
| Par Taille d'Entreprise | Grandes Entreprises | |
| Petites et Moyennes Entreprises | ||
| Par Secteur d'Activité | Services Financiers | |
| Technologie, Médias et Télécommunications | ||
| Sciences de la Vie | ||
| Énergie, Ressources et Services Publics | ||
| Fabrication Industrielle | ||
| Consommation et Commerce de Détail | ||
| Autres Secteurs | ||
| Par Type de Transaction | Biens Corporels | |
| Services Intragroupes | ||
| Actifs Incorporels | ||
| Transactions Financières | ||
| Restructuration et Attribution aux Établissements Stables | ||
| Par Type de Prestataire | Réseaux Comptables et Fiscaux | |
| Cabinets Juridiques | ||
| Cabinets de Conseil Économique | ||
| Boutiques Spécialisées en Prix de Transfert | ||
| Par Géographie | Amérique du Nord | États-Unis |
| Canada | ||
| Mexique | ||
| Amérique du Sud | Brésil | |
| Argentine | ||
| Reste de l'Amérique du Sud | ||
| Europe | Royaume-Uni | |
| Allemagne | ||
| France | ||
| Italie | ||
| Espagne | ||
| Reste de l'Europe | ||
| Asie-Pacifique | Chine | |
| Japon | ||
| Inde | ||
| Corée du Sud | ||
| Australie | ||
| Indonésie | ||
| Thaïlande | ||
| Malaisie | ||
| Singapour | ||
| Viêt Nam | ||
| Reste de l'Asie-Pacifique | ||
| Moyen-Orient et Afrique | Arabie Saoudite | |
| Émirats Arabes Unis | ||
| Turquie | ||
| Afrique du Sud | ||
| Égypte | ||
| Reste du Moyen-Orient et de l'Afrique | ||
Questions Clés Traitées dans le Rapport
Quels sont les facteurs qui stimulent la demande de services de prix de transfert ?
Le commerce transfrontalier, les exigences de déclaration publique, des règles de documentation plus strictes et un contrôle accru des autorités fiscales augmentent la demande d'accompagnement continu.
Quelle est la taille du secteur des services de prix de transfert ?
Il est estimé à 9,6 milliards USD en 2027 et devrait atteindre 13 milliards USD d'ici 2032, à un CAGR de 6,2 %.
Quel domaine de service connaît la croissance la plus rapide ?
Les Contentieux, la Procédure Amiable et la Résolution des Litiges devraient croître à un CAGR de 8,1 % jusqu'en 2032.
Quel modèle de prestation se développe le plus rapidement ?
Les Opérations de Prix de Transfert en Co-Sourcing et en Gestion Déléguée devraient croître à un CAGR de 9,2 % jusqu'en 2032.
Quelle région affiche les prévisions de croissance les plus élevées ?
L'Asie-Pacifique devrait croître à un CAGR de 7,7 % jusqu'en 2032, soutenue par les changements réglementaires en Inde et à Singapour.
Pourquoi les transactions financières font-elles l'objet d'une attention accrue ?
Les nouveaux commentaires de conventions fiscales, les décisions de justice et les considérations liées au Pilier Deux augmentent le besoin de documentation et d'analyse du financement interentreprises.