
Tamaño y Participación del Mercado de Evaluación de Riesgos de Identidad
Visión General del Mercado
| Período de Estudio | 2021 - 2032 |
|---|---|
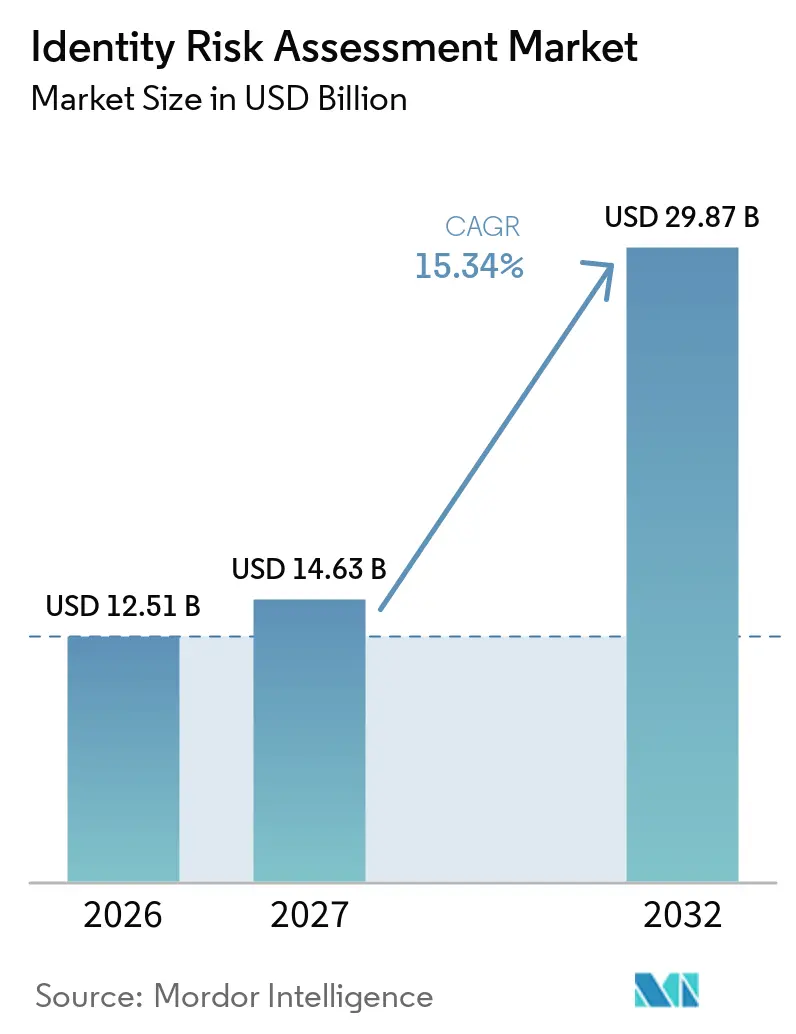
| Tamaño del Mercado (2027) | 14.63 Mil millones de dólares |
| Tamaño del Mercado (2032) | 29.87 Mil millones de dólares |
| Tasa de crecimiento (2027 - 2032) | 15.34 % |
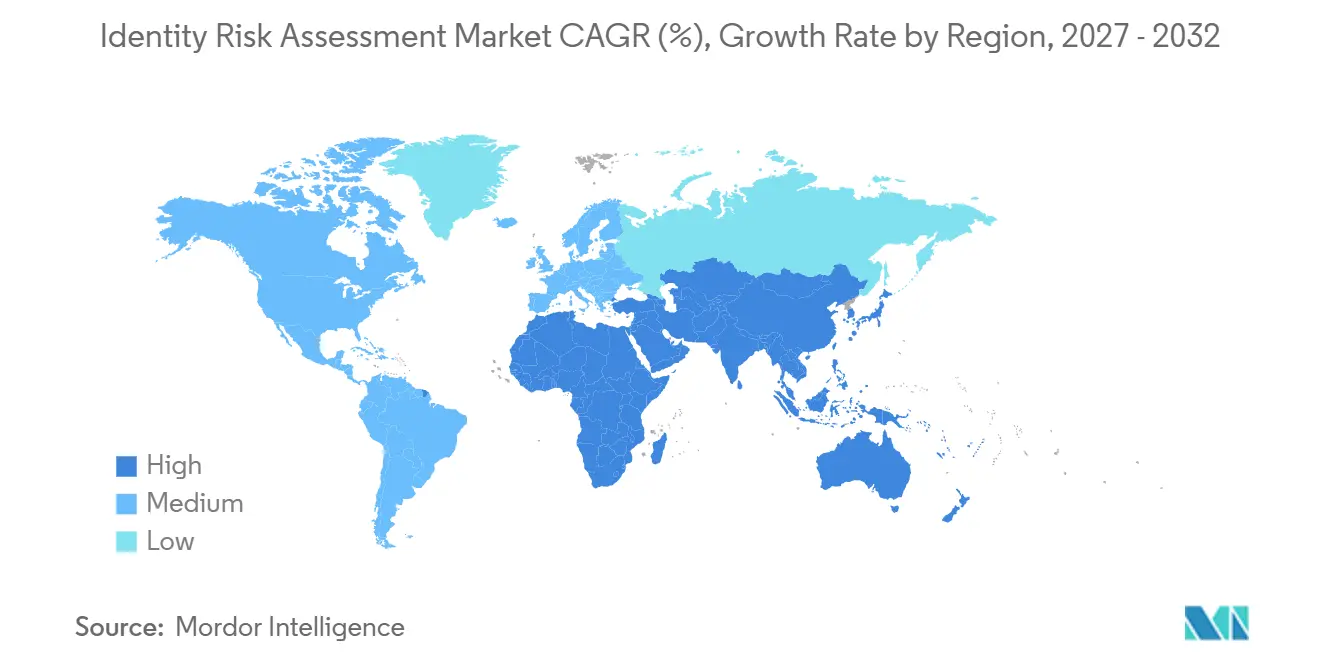
| Mercado de Crecimiento Más Rápido | Asia-Pacífico |
| Mercado Más Grande | América del Norte |
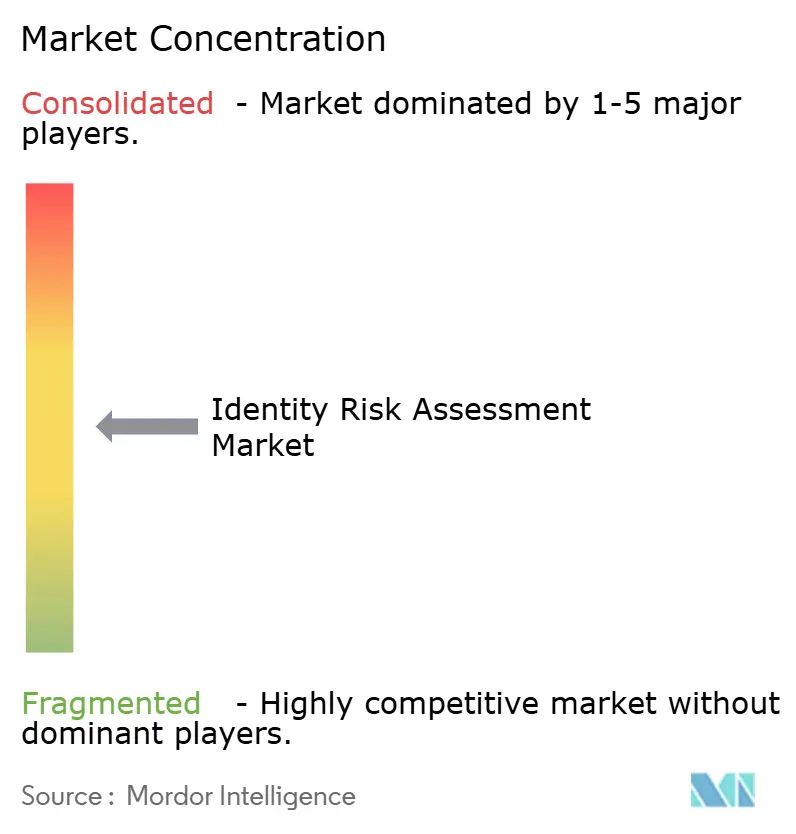
| Concentración del Mercado | Medio |
Jugadores principales *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial Imagen © Mordor Intelligence. El uso requiere atribución según CC BY 4.0. | |
Análisis del Mercado de Evaluación de Riesgos de Identidad por Mordor Intelligence
Se proyecta que el tamaño del mercado de evaluación de riesgos de identidad será de 12,51 mil millones de USD en 2026, 14,63 mil millones de USD en 2027, y alcanzará los 29,87 mil millones de USD en 2032, creciendo a una CAGR del 15,34% de 2027 a 2032. El mercado de evaluación de riesgos de identidad está siendo moldeado por la necesidad de verificar personas y entidades a lo largo del ciclo de vida del cliente y la fuerza laboral. El fraude habilitado por inteligencia artificial está haciendo que las verificaciones de identidad simples y únicas sean menos efectivas. Los plazos regulatorios también están trasladando los controles de identidad de proyectos tecnológicos discrecionales a programas de cumplimiento obligatorios. La incorporación digital, los pagos instantáneos y las finanzas integradas están aumentando la necesidad de decisiones de riesgo que puedan funcionar durante la apertura de cuentas o las transacciones. Los proveedores están respondiendo combinando verificación, detección de fraude, monitoreo y controles de acceso dentro de plataformas más amplias.
Conclusiones Clave del Informe
- Por tipo de producto, la Detección y Prevención de Fraude representó el 26,34% de los ingresos en el mercado de evaluación de riesgos de identidad en 2026, mientras que se proyecta que la Detección y Respuesta ante Amenazas de Identidad se expanda a una CAGR del 17,32% hasta 2032.
- Por modo de implementación, la implementación basada en la nube representó el 67,58% de los ingresos en 2026 y se proyecta que se expanda a una CAGR del 17,81% hasta 2032.
- Por tamaño de organización, las grandes empresas representaron el 68,54% de los ingresos en 2026, mientras que se proyecta que las pymes se expandan a una CAGR del 16,72% hasta 2032.
- Por aplicación, la Incorporación de Clientes y Apertura de Cuentas representó el 25,71% de los ingresos en el mercado de evaluación de riesgos de identidad en 2026, mientras que se proyecta que la Autorización de Pagos y el Monitoreo de Transacciones se expandan a una CAGR del 16,72% hasta 2032.
- Por usuario final, el sector BFSI representó el 26,69% de los ingresos en 2026, mientras que se proyecta que el Gobierno y la Administración Pública se expandan a una CAGR del 19,22% hasta 2032.
- Por geografía, América del Norte representó el 41,64% de los ingresos del mercado de evaluación de riesgos de identidad en 2026, mientras que se proyecta que Asia-Pacífico se expanda a una CAGR del 17,93% hasta 2032.
Nota: Las cifras de mercado de este informe se basan en el marco de estimación propietario de Mordor Intelligence, que combina nueve meses de datos reales con proyecciones del cuarto trimestre para el año base 2026.
Tendencias e Información del Mercado
Análisis del Impacto de los Impulsores*
| IMPULSOR | (~) % DE IMPACTO EN EL PRONÓSTICO DE CAGR | RELEVANCIA GEOGRÁFICA | PLAZO DE IMPACTO |
|---|---|---|---|
| Escalada del Fraude por Identidades Sintéticas y Deepfakes | +3.8% | Global, con concentración aguda en América del Norte, los mercados principales de Asia-Pacífico y los servicios financieros de la UE | Corto plazo (≤ 2 años) |
| Requisitos más Estrictos de KYC, AML, Identidad Digital y Protección de Datos | +3.2% | Global, con el mayor efecto en la UE, América del Norte y los mercados de Asia-Pacífico con mandatos de identidad digital | Mediano plazo (2-4 años) |
| Incorporación Digital y Adquisición Remota de Clientes | +2.9% | Global, con la mayor velocidad en el sector fintech de Asia-Pacífico, la neobanca de América del Sur y los servicios financieros de la UE | Corto plazo (≤ 2 años) |
| Expansión de Pagos en Tiempo Real y Finanzas Integradas | +1.5% | Global, con el mayor impacto en India, Oriente Medio, la UE y los Estados Unidos | Mediano plazo (2-4 años) |
| Convergencia de Señales de Identidad entre Canales | +1.1% | América del Norte y la UE, con extensión a los mercados de Asia-Pacífico con enfoque digital | Mediano plazo (2-4 años) |
| Demanda de Gobernanza de Identidades No Humanas y Agentes de IA | +1.0% | Global, con la mayor urgencia en la tecnología empresarial de América del Norte | Largo plazo (≥ 4 años) |
| Fuente: Mordor Intelligence | |||
Escalada del Fraude por Identidades Sintéticas y Deepfakes
Los ataques de identidad generados por inteligencia artificial están dirigiendo la inversión en productos en todo el mercado de evaluación de riesgos de identidad, porque una identidad falsa plausible puede superar los controles diseñados para detectar ataques más antiguos de documentos e imágenes. Entrust informó que los deepfakes representaron 1 de cada 5 intentos de fraude biométrico en 2026. La empresa también registró un aumento del 40% interanual en ataques de inyección, donde un atacante presenta contenido manipulado a un proceso de verificación.[1] Los intentos de selfie con deepfake aumentaron un 58% en 2025. Estos patrones requieren controles que evalúen el riesgo tanto después de la incorporación como durante una verificación de identidad inicial, especialmente cuando una cuenta comienza a realizar transacciones o solicitar acceso. Las organizaciones están, por tanto, avanzando hacia una revaluación continua en eventos de transacción y acceso, lo que amplía el papel del mercado de evaluación de riesgos de identidad más allá de la apertura de cuentas.
Requisitos más Estrictos de KYC, AML, Identidad Digital y Protección de Datos
El Reglamento Antilavado de Dinero de la UE se aplica a partir del 10 de julio de 2027 y reemplaza los requisitos de transposición nacional separados con un reglamento directamente aplicable. La Autoridad Antilavado de Dinero ha operado desde Fráncfort desde el 1 de julio de 2025. Los estados miembros de la UE están obligados a poner a disposición al menos 1 Cartera de Identidad Digital de la UE certificada antes de diciembre de 2026. Los sectores regulados están obligados a aceptar estas carteras para la autenticación antes de diciembre de 2027. El mercado de evaluación de riesgos de identidad se beneficia cuando las instituciones necesitan controles que alineen la verificación de identidad, el mantenimiento de registros y el monitoreo continuo con un plazo común. Los equipos de cumplimiento también deben traducir estos requisitos en procesos de incorporación y autenticación operativos. Estos plazos acortan el período disponible para la selección e integración de proveedores dentro del mercado de evaluación de riesgos de identidad.
Incorporación Digital y Adquisición Remota de Clientes
La incorporación digital es un canal de adquisición importante para los proveedores de servicios financieros, pero también es un punto de entrada expuesto al fraude. Sumsub informó que la verificación sin documentos aumentó un 338% interanual y cumple con las normativas en más de 20 países. Las verificaciones basadas en bases de datos pueden reducir la fricción cuando se cumplen los requisitos de garantía, lo que puede ser importante cuando los clientes esperan que una cuenta se abra con prontitud. Un solicitante legítimo rechazado también puede representar una oportunidad de adquisición perdida. Esto está aumentando la demanda de herramientas que seleccionan métodos de verificación basados en el riesgo, el tipo de transacción y la jurisdicción.[2] El mercado de evaluación de riesgos de identidad se está extendiendo, en consecuencia, más allá de las verificaciones de documentos hacia capacidades de flujo de trabajo y orquestación que gestionan la secuencia de decisiones.
Expansión de Pagos en Tiempo Real y Finanzas Integradas
Los sistemas de pago instantáneo reducen el tiempo disponible para identificar actividades sospechosas y dejan menos margen para una investigación antes de que se complete una transferencia. El Servicio FedNow de los Estados Unidos aumentó su límite de transacción de 1 millón de USD a 10 millones de USD en noviembre de 2025. El límite más alto extiende el uso de pagos instantáneos a la actividad de tesorería corporativa. Los proveedores de pagos necesitan señales de identidad y fraude que operen durante el flujo de pago en lugar de después de la liquidación. Las plataformas de finanzas integradas también necesitan estos controles dentro de las interfaces de programación de aplicaciones, donde un proceso de revisión manual separado puede ser poco práctico. El mercado de evaluación de riesgos de identidad está respondiendo con productos que ofrecen puntuación de riesgo rápida y reglas de decisión configurables, incluidas reglas que pueden adaptarse a un flujo de transacción específico.
Análisis del Impacto de las Restricciones*
| RESTRICCIÓN | (~) % DE IMPACTO EN EL PRONÓSTICO DE CAGR | RELEVANCIA GEOGRÁFICA | PLAZO DE IMPACTO |
|---|---|---|---|
| Altos Costos de Integración y Calidad de Datos para Compradores Más Pequeños | -2.1% | Global, con el mayor efecto en los mercados con predominio de pymes en América del Sur, el Sudeste Asiático y el Sur de Europa | Corto plazo (≤ 2 años) |
| Restricciones de Privacidad, Consentimiento Biométrico y Localización de Datos | -1.5% | UE, Sudeste Asiático, India y América del Norte | Mediano plazo (2-4 años) |
| Falsos Positivos, Fricción del Cliente y Exposición al Sesgo del Modelo | -0.9% | Global, con el mayor efecto en los servicios financieros al consumidor y el comercio electrónico | Corto plazo (≤ 2 años) |
| Infraestructura de Identidad Fragmentada y Escasez de Talento Especializado | -0.6% | Global, con el mayor efecto en los mercados emergentes y las empresas medianas | Largo plazo (≥ 4 años) |
| Fuente: Mordor Intelligence | |||
Altos Costos de Integración y Calidad de Datos para Compradores Más Pequeños
Las organizaciones más pequeñas a menudo enfrentan barreras materiales de integración y calidad de datos al adoptar controles de identidad avanzados. Los registros de clientes incompletos pueden aumentar los falsos positivos y las revisiones manuales, incluso cuando la herramienta de verificación funciona según lo previsto. LSEG encontró que el 77% de las instituciones financieras encuestadas identificaron esta carga operativa como un desafío importante. La migración, la configuración del sistema y el rediseño del flujo de trabajo pueden requerir recursos de los que carecen los compradores más pequeños. El mercado de evaluación de riesgos de identidad tiene, por tanto, una brecha de adopción práctica entre las plataformas sofisticadas y los compradores con capacidad técnica limitada. Los planes basados en el consumo y las herramientas sin código pueden reducir las barreras de entrada, pero no eliminan la necesidad de datos y gobernanza confiables. Esta restricción ralentiza la adopción de la evaluación de riesgos de identidad entre los compradores sin equipos dedicados de cumplimiento o ingeniería.
Restricciones de Privacidad, Consentimiento Biométrico y Localización de Datos
Los datos biométricos reciben protección reforzada en virtud del Artículo 9 del Reglamento General de Protección de Datos. Las organizaciones que utilizan reconocimiento facial o datos de huellas dactilares deben abordar los requisitos de consentimiento explícito y evaluación de protección de datos. La autoridad de protección de datos de Kenia exige que al menos 1 copia de servicio de los datos biométricos se conserve en un centro de datos local. El BSI y la ANSSI también han declarado que los proveedores de servicios en muchos países de la UE no pueden acceder a los datos de documentos de identidad electrónicos sin un cambio legislativo. El mercado de evaluación de riesgos de identidad debe, por tanto, admitir diferentes modelos de manejo de datos entre países en lugar de depender de un flujo de trabajo global uniforme. Estos requisitos aumentan la complejidad de las implementaciones multinacionales. También pueden limitar la reutilización de una única plataforma de identidad en distintas jurisdicciones.
*Nuestras previsiones consideran los impactos de impulsores y restricciones como direccionales, no aditivos. Las previsiones de impacto reflejan el crecimiento base, los efectos de mezcla y las interacciones entre variables.
Análisis de Segmentos
Por Tipo de Producto:
La Detección de Fraude Apoya una Arquitectura de Riesgo MulticapaLa Detección y Prevención de Fraude representó el 26,34% de los ingresos en 2026, la mayor participación entre los tipos de productos. El tamaño del mercado de evaluación de riesgos de identidad para este producto refleja la exposición financiera directa que enfrentan los bancos, los minoristas y las plataformas digitales, donde una solicitud falsa exitosa o una apropiación de cuenta puede generar costos tanto financieros como de cumplimiento. Las identidades sintéticas pueden combinar información personal auténtica con detalles fabricados, lo que hace que las reglas convencionales sean menos confiables. Los proveedores están avanzando hacia modelos entrenados que responden a patrones de ataque cambiantes y comparan varias señales en lugar de un único resultado de documento. Esto convierte la detección de fraude en una capacidad operativa continua en el mercado de evaluación de riesgos de identidad en lugar de un único punto de decisión.
Se proyecta que la Detección y Respuesta ante Amenazas de Identidad se expanda a una CAGR del 17,32% hasta 2032. Huntress informó que el 74% de las organizaciones planeaban implementar la Detección y Respuesta ante Amenazas de Identidad en un plazo de 12 meses en 2025. El monitoreo continuo de identidad, la puntuación de riesgo y la orquestación están ganando importancia a medida que las organizaciones gestionan una identidad a lo largo de su ciclo de vida. La capa de orquestación puede determinar qué fuente de datos, verificación y modelo se aplica a un evento particular y puede enrutar los casos inciertos para una revisión adicional. Las herramientas de verificación y comprobación se están agrupando cada vez más con análisis de comportamiento y puntuación de riesgo. Este empaquetado ejerce presión sobre los proveedores independientes de verificación de documentos.
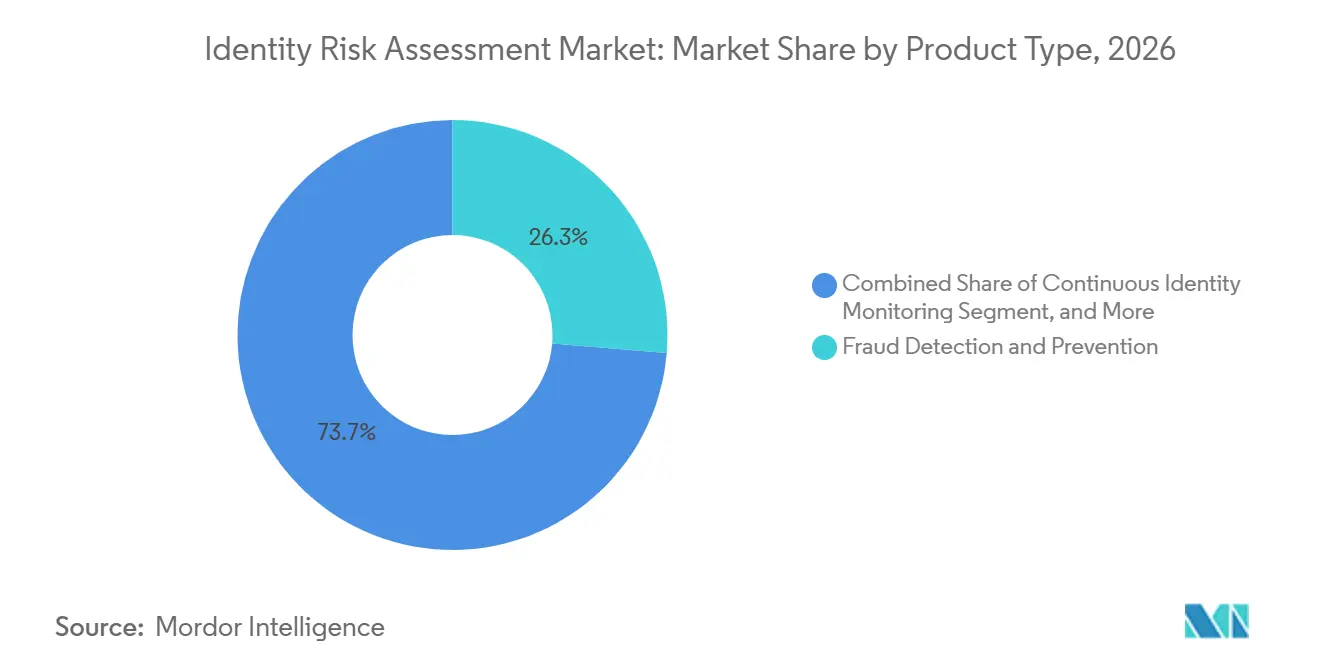
Nota: Las participaciones de todos los segmentos individuales están disponibles al adquirir el informe
Por Modo de Implementación:
La Entrega en la Nube Amplía el Alcance de la PlataformaLa implementación basada en la nube representó el 67,58% de los ingresos en 2026. Esta participación refleja el uso más amplio de interfaces de programación de aplicaciones por parte de bancos, empresas fintech y proveedores de finanzas integradas. La entrega en la nube permite a los clientes implementar servicios sin construir toda la infraestructura de verificación internamente. También puede escalar con los cambios en el volumen de incorporación o transacciones. El modelo admite una activación más rápida para las organizaciones que introducen nuevos servicios digitales y prueban nuevos recorridos de clientes.
Se proyecta que la implementación basada en la nube se expanda a una CAGR del 17,81% hasta 2032. Los sistemas en las instalaciones aún sirven a entornos gubernamentales, de defensa y con aislamiento de red. También siguen siendo relevantes donde se aplican reglas de procesamiento local. Un enfoque híbrido se está desarrollando en los servicios financieros, con el procesamiento biométrico sensible mantenido en entornos privados mientras los servicios de flujo de trabajo se ejecutan en nubes de proveedores. Las certificaciones de seguridad como ISO/IEC 27001 y SOC 2 Tipo II se están convirtiendo en requisitos comunes de adquisición. Estos requisitos pueden favorecer a los proveedores más grandes que tienen los recursos para mantener programas de certificación y cumplir con los procesos de revisión de los compradores.
Por Tamaño de Organización:
El Gasto Empresarial Ancla los Ingresos Mientras las Pymes Amplían la AdopciónLas grandes empresas representaron el 68,54% de los ingresos en 2026. Su participación refleja las operaciones de cumplimiento global, los requisitos de múltiples jurisdicciones y la capacidad de integrar un amplio conjunto de controles con los sistemas centrales. La industria de evaluación de riesgos de identidad sirve a estas organizaciones con herramientas para la verificación de documentos, la detección de vida, el cribado, el monitoreo y la respuesta. Los grandes bancos también tienen el presupuesto para combinar tecnología con equipos de especialistas internos. Sus requisitos son a menudo más complejos porque las políticas de riesgo varían entre grupos de clientes, productos y jurisdicciones en el mercado de evaluación de riesgos de identidad.
Se proyecta que las pymes se expandan a una CAGR del 16,72% hasta 2032. Los precios basados en el consumo pueden alinear los costos con el número de verificaciones en lugar de requerir un gran compromiso inicial. CFIT encontró que el 85% de las pymes del Reino Unido pagarían por un servicio de Identificación Digital de Empresa en 2025.[3] Las empresas más pequeñas aún pueden carecer del personal necesario para establecer umbrales, investigar excepciones y monitorear el rendimiento del modelo. Esto crea demanda de servicios gestionados que combinan una plataforma con soporte operativo. La oportunidad para las pymes depende de si los proveedores pueden ofrecer controles utilizables sin el trabajo de implementación a escala empresarial.
Por Aplicación:
La Incorporación Sigue Siendo el Punto de Entrada para la Gestión Continua del RiesgoLa Incorporación de Clientes y Apertura de Cuentas representó el 25,71% de los ingresos en 2026. El tamaño del mercado de evaluación de riesgos de identidad en esta aplicación está respaldado por los requisitos de identificación de clientes al inicio de una relación bancaria o de servicio digital. Las instituciones financieras deben determinar si un solicitante es real, elegible y coherente con los registros disponibles antes de proporcionar una cuenta o servicio. Esto crea una demanda base de verificaciones de documentos, bases de datos y biometría. La incorporación sigue siendo un control fundamental incluso cuando las plataformas se expanden hacia eventos de identidad posteriores.
Se proyecta que la Autorización de Pagos y el Monitoreo de Transacciones se expandan a una CAGR del 16,72% hasta 2032. La actividad de pagos en tiempo real requiere señales de identidad en cada transacción en lugar de solo en la apertura de cuenta. La autenticación conductual puede utilizar la postura del dispositivo, las anomalías de sesión y los patrones de interacción para reducir los desafíos repetidos para los usuarios legítimos. La puntuación de riesgo de identidad también apoya la suscripción de crédito al identificar cuentas que son fraudulentas desde su inicio. La detección de fraude en reclamaciones y la gestión de riesgos en mercados en línea extienden las mismas herramientas al seguro y el comercio en plataformas, ampliando el papel de los controles de identidad en toda la relación con el cliente.
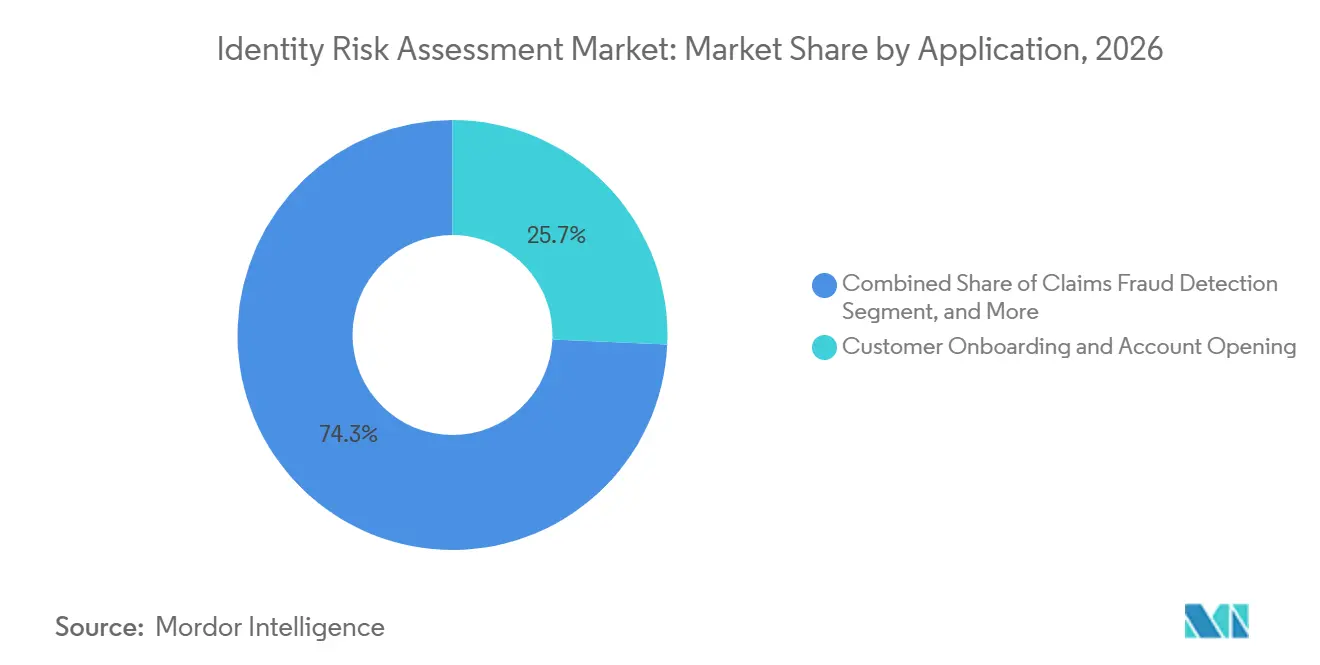
Nota: Las participaciones de todos los segmentos individuales están disponibles al adquirir el informe
Por Usuario Final:
El Sector BFSI Proporciona la Mayor Base y el Uso Gubernamental se AceleraEl sector BFSI representó el 26,69% de los ingresos en 2026. La participación del mercado de evaluación de riesgos de identidad de este segmento está impulsada por la exposición directa al fraude, las demandas regulatorias y los canales digitales de clientes de alto volumen. LexisNexis Risk Solutions declaró que cada 1 USD perdido por fraude le cuesta a las instituciones financieras de América del Norte 5 USD en pérdidas totales en 2025. El mismo estudio informó que el 44% de las instituciones dependía principalmente de procesos manuales. Esta brecha fomenta la inversión en automatización que puede evaluar el riesgo de identidad antes de que ocurra una pérdida.
Se proyecta que el Gobierno y la Administración Pública se expandan a una CAGR del 19,22% hasta 2032. Los servicios públicos digitales, los programas biométricos fronterizos y las credenciales móviles están apoyando esta demanda. Login.gov introdujo la verificación de identidad remota basada en pasaporte en agosto de 2025, cubriendo a 170 millones de titulares de pasaportes estadounidenses válidos en el lanzamiento. Los proveedores de atención médica están utilizando controles de identidad para prevenir el fraude en recetas y para acreditar a los médicos.[4] Los minoristas, los mercados en línea y los proveedores de telecomunicaciones están utilizando herramientas similares para controlar los rechazos falsos, el riesgo empresarial y el fraude de intercambio de SIM.
Análisis Geográfico
Mercado de Evaluación de Riesgos de Identidad en América del Norte
América del Norte concentró el 41,64% de los ingresos en 2026. Esta participación está respaldada por una amplia base de instituciones financieras y proveedores de tecnología de identidad. La economía de las pérdidas por fraude está impulsando el paso de la investigación manual hacia la intervención en tiempo real. Las redes de pagos instantáneos también requieren verificaciones durante la actividad de pago. ProSight informó que el 87% de los encuestados del sector bancario señaló que la inteligencia artificial estaba acelerando el fraude a un ritmo más rápido del que las capacidades de prevención podían responder en 2026, lo que refuerza la demanda en el mercado de evaluación de riesgos de identidad.
Mercado de Evaluación de Riesgos de Identidad en Europa
Europa es una región regulatoria muy activa para el mercado de evaluación de riesgos de identidad. El AMLR y el eIDAS 2.0 están creando un ciclo de cumplimiento normativo sincronizado en todos los estados miembros de la UE. France Identité había registrado a 3,5 millones de ciudadanos a finales de 2025 y permite la incorporación digital en más de 1.800 servicios gubernamentales. El BSI y la ANSSI han señalado las limitaciones persistentes en el acceso de los proveedores de servicios a los datos de los documentos de identidad electrónicos.
Mercado de Evaluación de Riesgos de Identidad en Asia-Pacífico, América del Sur y Oriente Medio y África
Se proyecta que Asia-Pacífico se expanda a una CAGR del 17,93% hasta 2032. India combina una infraestructura de identidad vinculada a Aadhaar con una amplia base de pagos en tiempo real. La Agencia de Servicios Financieros de Japón probó el KYC electrónico basado en credenciales verificables con Mitsubishi UFJ Trust Bank y otras 34 organizaciones en marzo de 2026. El experimento evaluó la interoperabilidad entre credenciales emitidas por diferentes organizaciones. América del Sur, Oriente Medio y África añaden demanda a través de infraestructura de pagos, programas de finanzas digitales e iniciativas de inclusión financiera.
Panorama Competitivo
El mercado de evaluación de riesgos de identidad tiene un nivel superior moderadamente concentrado y un grupo fragmentado de proveedores especializados. Las grandes redes de datos, las plataformas de ciberseguridad y las empresas de inteligencia de identidad compiten en cobertura de datos, rendimiento de modelos y amplitud de productos. Los proveedores especializados abordan requisitos específicos por país, flujo de trabajo o industria. El enfoque competitivo está pasando de las verificaciones individuales hacia controles vinculados para identidades humanas, de máquinas y de agentes de inteligencia artificial. Esto favorece a los proveedores que pueden conectar capacidades de verificación, monitoreo, controles de acceso y respuesta.
Palo Alto Networks completó su adquisición de CyberArk por 25 mil millones de USD en febrero de 2026. La empresa integró la Plataforma de Seguridad de Identidad bajo la marca Idira. CrowdStrike anunció un acuerdo para adquirir SGNL por 740 millones de USD en enero de 2026, extendiendo la autorización justo a tiempo a través de la identidad en la nube y los sistemas de software como servicio. CrowdStrike también amplió su relación con Microsoft para ofrecer la plataforma Falcon a través de Microsoft Marketplace. Estos movimientos muestran que las plataformas de seguridad más grandes están añadiendo capacidades de identidad a través de adquisiciones y asociaciones de distribución.
Las oportunidades abiertas permanecen en los controles para identidades no humanas y de agentes de inteligencia artificial, servicios orientados a pymes y orquestación transfronteriza. El intercambio de señales de fraude en consorcio puede fortalecer los modelos predictivos cuando los proveedores tienen amplias redes de identidad verificada. La detección de ataques de presentación y los estándares de garantía de identidad se están convirtiendo en pruebas de adquisición importantes. Estos estándares aumentan las exigencias técnicas para entrar en el mercado de evaluación de riesgos de identidad y pueden remodelar aún más el mercado de evaluación de riesgos de identidad.
Líderes de la Industria de Evaluación de Riesgos de Identidad
-
LexisNexis Risk Solutions
-
Experian Information Solutions, Inc.
-
Equifax Inc.
-
TransUnion LLC
-
Thales Group
- *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial
Mercado de Evaluación de Riesgos de Identidad Empresas cubiertas en este informe
- LexisNexis Risk Solutions
- Experian Information Solutions, Inc.
- Equifax Inc.
- TransUnion LLC
- Thales Group
- Mastercard Incorporated
- GB Group plc
- Entrust Corporation
- Jumio, Inc.
- Trulioo Information Services Inc.
- Mitek Systems, Inc.
- IDEMIA Identity & Security France S.A.S.
- Socure, Inc.
- Alloy, Inc.
- Persona Identities, Inc.
- Sumsub
- Veriff OÜ
- Sift Science, Inc.
- SAS Institute Inc.
- NICE Ltd.
- CyberArk Software Ltd.
- Microsoft Corporation
- Okta, Inc.
- CrowdStrike Holdings, Inc.
- Silverfort, Inc.
Desarrollos recientes de la industria en Mercado de Evaluación de Riesgos de Identidad
- Octubre de 2026: Equifax lanzó Signal Score para Correo Electrónico y Signal Score para Dispositivo, 2 nuevas soluciones de inteligencia impulsadas por IA diseñadas para ayudar a los minoristas de comercio electrónico, las instituciones financieras y las empresas de telecomunicaciones a detectar sofisticadas redes de fraude automatizado en plataformas digitales, entregadas a través de interfaces de programación de aplicaciones para su integración en las pilas de fraude existentes.
- Septiembre de 2026: LexisNexis Risk Solutions lanzó Emailage Adaptive, una solución de detección de fraude con IA de autocalibración que aprende continuamente de los datos de transacciones únicos y los patrones de fraude de cada organización sin intervención manual, obteniendo el Premio Platino 2026 a la Innovación en Prevención de Fraude en Pagos.
- Junio de 2026: Silverfort integró controles de seguridad de identidad de agentes de IA con Microsoft Copilot Studio, aplicando políticas de seguridad de identidad en línea en el momento preciso en que un agente de Copilot intenta actuar y bloqueando el acceso no autorizado antes de la ejecución.
- Febrero de 2026: Palo Alto Networks completó su adquisición de CyberArk por aproximadamente 25 mil millones de USD, integrando la Plataforma de Seguridad de Identidad en su ecosistema bajo la marca Idira como elemento central de su estrategia de plataformización que abarca identidades humanas, de máquinas y agénticas.
Alcance del Informe Global del Mercado de Evaluación de Riesgos de Identidad
El mercado de evaluación de riesgos de identidad abarca soluciones y servicios utilizados para evaluar, puntuar, monitorear y mitigar el riesgo relacionado con la identidad de clientes, empleados, socios, comerciantes, máquinas y agentes de IA. Incluye la puntuación de riesgo de identidad, la detección de fraude, el monitoreo continuo, la detección y respuesta ante amenazas de identidad, y la toma de decisiones basada en riesgo.
El Mercado de Evaluación de Riesgos de Identidad está segmentado por tipo de producto (soluciones de verificación y comprobación de identidad, puntuación de riesgo de identidad y toma de decisiones, detección y prevención de fraude, monitoreo continuo de identidad, detección y respuesta ante amenazas de identidad, y orquestación e integración de flujos de trabajo de identidad), modo de implementación (basado en la nube, en las instalaciones e híbrido), tamaño de organización (grandes empresas y pequeñas y medianas empresas), aplicación (incorporación de clientes y apertura de cuentas, autorización de pagos y monitoreo de transacciones, autenticación y acceso escalonado, suscripción de crédito y toma de decisiones sobre préstamos, detección de fraude en reclamaciones, gestión de riesgos de comerciantes y mercados en línea, y otras aplicaciones), industria de usuario final (banca, servicios financieros y seguros (BFSI), gobierno y administración pública, salud y ciencias de la vida, comercio minorista y electrónico, telecomunicaciones y medios de comunicación, viajes y hostelería, y otros sectores verticales de la industria) y geografía (América del Norte, América del Sur, Europa, Asia-Pacífico, Oriente Medio y África). Los pronósticos del mercado se proporcionan en términos de valor (USD).
Resumen de la segmentación
| Soluciones de Verificación y Comprobación de Identidad |
| Puntuación de Riesgo de Identidad y Toma de Decisiones |
| Detección y Prevención de Fraude |
| Monitoreo Continuo de Identidad |
| Detección y Respuesta ante Amenazas de Identidad |
| Orquestación e Integración de Flujos de Trabajo de Identidad |
| Basado en la Nube |
| En las Instalaciones |
| Híbrido |
| Grandes Empresas |
| Pequeñas y Medianas Empresas |
| Incorporación de Clientes y Apertura de Cuentas |
| Autorización de Pagos y Monitoreo de Transacciones |
| Autenticación y Acceso Escalonado |
| Suscripción de Crédito y Toma de Decisiones sobre Préstamos |
| Detección de Fraude en Reclamaciones |
| Gestión de Riesgos de Comerciantes y Mercados en Línea |
| Otras Aplicaciones |
| Banca, Servicios Financieros y Seguros (BFSI) |
| Gobierno y Administración Pública |
| Salud y Ciencias de la Vida |
| Comercio Minorista y Electrónico |
| Telecomunicaciones y Medios de Comunicación |
| Viajes y Hostelería |
| Otros Sectores Verticales de la Industria |
| América del Norte | Estados Unidos |
| Canadá | |
| México | |
| América del Sur | Brasil |
| Argentina | |
| Resto de América del Sur | |
| Europa | Reino Unido |
| Alemania | |
| Francia | |
| Italia | |
| España | |
| Resto de Europa | |
| Asia-Pacífico | China |
| Japón | |
| India | |
| Corea del Sur | |
| Resto de Asia-Pacífico | |
| Oriente Medio | Arabia Saudita |
| Emiratos Árabes Unidos | |
| Resto de Oriente Medio | |
| África | Sudáfrica |
| Egipto | |
| Resto de África |
| Por Tipo de Producto | Soluciones de Verificación y Comprobación de Identidad | |
| Puntuación de Riesgo de Identidad y Toma de Decisiones | ||
| Detección y Prevención de Fraude | ||
| Monitoreo Continuo de Identidad | ||
| Detección y Respuesta ante Amenazas de Identidad | ||
| Orquestación e Integración de Flujos de Trabajo de Identidad | ||
| Por Modo de Implementación | Basado en la Nube | |
| En las Instalaciones | ||
| Híbrido | ||
| Por Tamaño de Organización | Grandes Empresas | |
| Pequeñas y Medianas Empresas | ||
| Por Aplicación | Incorporación de Clientes y Apertura de Cuentas | |
| Autorización de Pagos y Monitoreo de Transacciones | ||
| Autenticación y Acceso Escalonado | ||
| Suscripción de Crédito y Toma de Decisiones sobre Préstamos | ||
| Detección de Fraude en Reclamaciones | ||
| Gestión de Riesgos de Comerciantes y Mercados en Línea | ||
| Otras Aplicaciones | ||
| Por Usuario Final | Banca, Servicios Financieros y Seguros (BFSI) | |
| Gobierno y Administración Pública | ||
| Salud y Ciencias de la Vida | ||
| Comercio Minorista y Electrónico | ||
| Telecomunicaciones y Medios de Comunicación | ||
| Viajes y Hostelería | ||
| Otros Sectores Verticales de la Industria | ||
| Por Geografía | América del Norte | Estados Unidos |
| Canadá | ||
| México | ||
| América del Sur | Brasil | |
| Argentina | ||
| Resto de América del Sur | ||
| Europa | Reino Unido | |
| Alemania | ||
| Francia | ||
| Italia | ||
| España | ||
| Resto de Europa | ||
| Asia-Pacífico | China | |
| Japón | ||
| India | ||
| Corea del Sur | ||
| Resto de Asia-Pacífico | ||
| Oriente Medio | Arabia Saudita | |
| Emiratos Árabes Unidos | ||
| Resto de Oriente Medio | ||
| África | Sudáfrica | |
| Egipto | ||
| Resto de África | ||
Preguntas Clave Respondidas en el Informe
¿Cuál es el tamaño del mercado de evaluación de riesgos de identidad?
Se proyecta que el tamaño del mercado de evaluación de riesgos de identidad será de 12,51 mil millones de USD en 2026, 14,63 mil millones de USD en 2027, y alcanzará los 29,87 mil millones de USD en 2032, creciendo a una CAGR del 15,34% de 2027 a 2032.
¿Qué está impulsando la demanda de herramientas de evaluación de riesgos de identidad?
Los ataques de deepfake, el fraude por identidades sintéticas, la incorporación digital, los pagos en tiempo real y los requisitos regulatorios están aumentando la demanda.
¿Qué tipo de producto lidera los ingresos?
La Detección y Prevención de Fraude lidera los ingresos por tipo de producto, con una participación del 26,34% en 2026.
¿Qué modelo de implementación es el más utilizado?
La implementación basada en la nube representa el 67,58% de los ingresos en 2026 y se proyecta que se expanda a una CAGR del 17,81% hasta 2032.
¿Qué grupo de usuarios finales se está expandiendo más rápido?
Se proyecta que el Gobierno y la Administración Pública se expandan a una CAGR del 19,22% hasta 2032.
¿Qué región se está expandiendo más rápido?
Se proyecta que Asia-Pacífico se expanda a una CAGR del 17,93% hasta 2032, respaldada por la infraestructura de identidad digital y pagos.