
Tamaño y Participación del Mercado de Transporte de Carga Transfronteriza Aduanera
Visión General del Mercado
| Período de Estudio | 2020 - 2031 |
|---|---|
| Tamaño del Mercado (2026) | 85.48 Mil millones de dólares |
| Tamaño del Mercado (2031) | 111.21 Mil millones de dólares |
| Tasa de crecimiento (2026 - 2031) | 5.41 % |
| Mercado de Crecimiento Más Rápido | Asia-Pacífico |
| Mercado Más Grande | América del Norte |
| Concentración del Mercado | Medio |
Jugadores principales *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial Imagen © Mordor Intelligence. El uso requiere atribución según CC BY 4.0. | |
Análisis del Mercado de Transporte de Carga Transfronteriza Aduanera por Mordor Intelligence
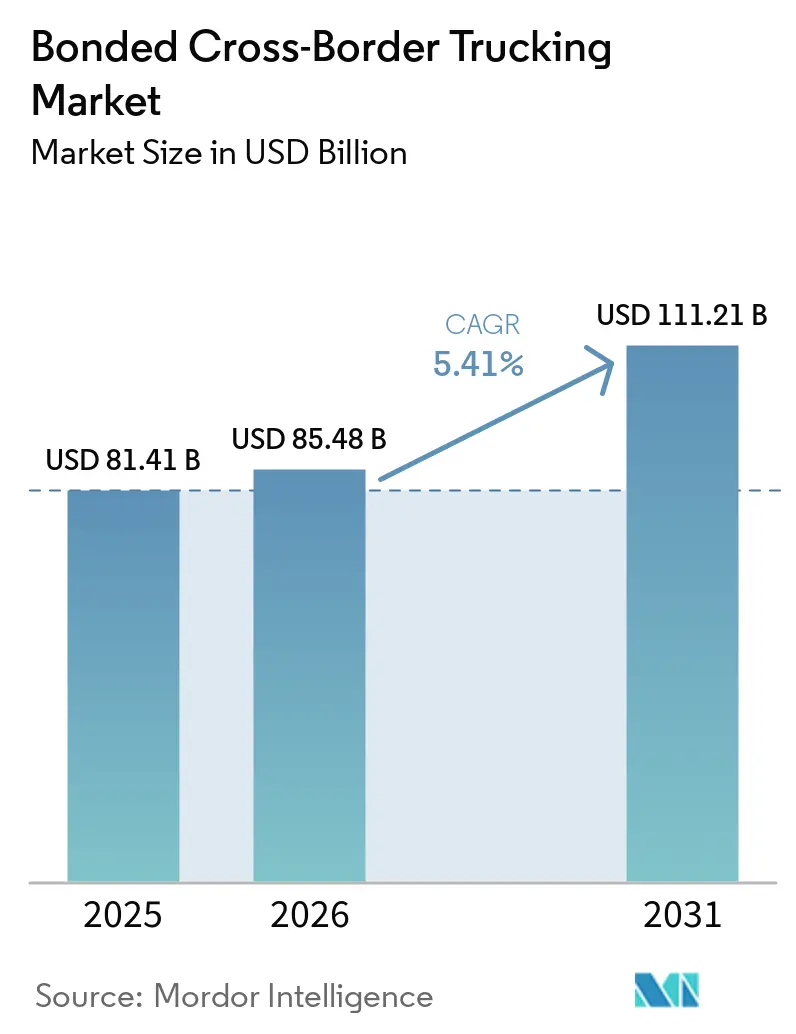
El tamaño del mercado de transporte de carga transfronteriza aduanera fue valorado en 81,41 mil millones de USD en 2025 y se estima que crecerá desde 85,48 mil millones de USD en 2026 hasta alcanzar los 111,21 mil millones de USD en 2031, a una CAGR del 5,41% durante el período de pronóstico (2026-2031).
El mercado de transporte de carga transfronteriza aduanera está siendo moldeado por vínculos de producción regional más profundos, especialmente entre Estados Unidos, México y Canadá. El diferimiento de aranceles se ha vuelto más importante a medida que los importadores gestionan la exposición a los cambios arancelarios y buscan un mayor control sobre la liberación de inventario. El mercado de transporte de carga transfronteriza aduanera también se beneficia cuando los transportistas combinan el transporte con la correduría aduanera, el almacenamiento aduanero, los servicios de transbordo y la entrega local. Los procesos aduaneros digitales están aumentando el valor de la documentación precisa y los datos anticipados de carga.[1] Las restricciones de capacidad en los principales cruces, la escasez de conductores y la incertidumbre política continúan influyendo en las decisiones de enrutamiento y los términos contractuales.
Conclusiones Clave del Informe
- Por industria de usuario final, la manufactura representó el 34,50% de la participación del mercado de transporte de carga transfronteriza aduanera en 2025, mientras que el comercio mayorista y minorista registró la CAGR proyectada más alta del 7,28% hasta 2031.
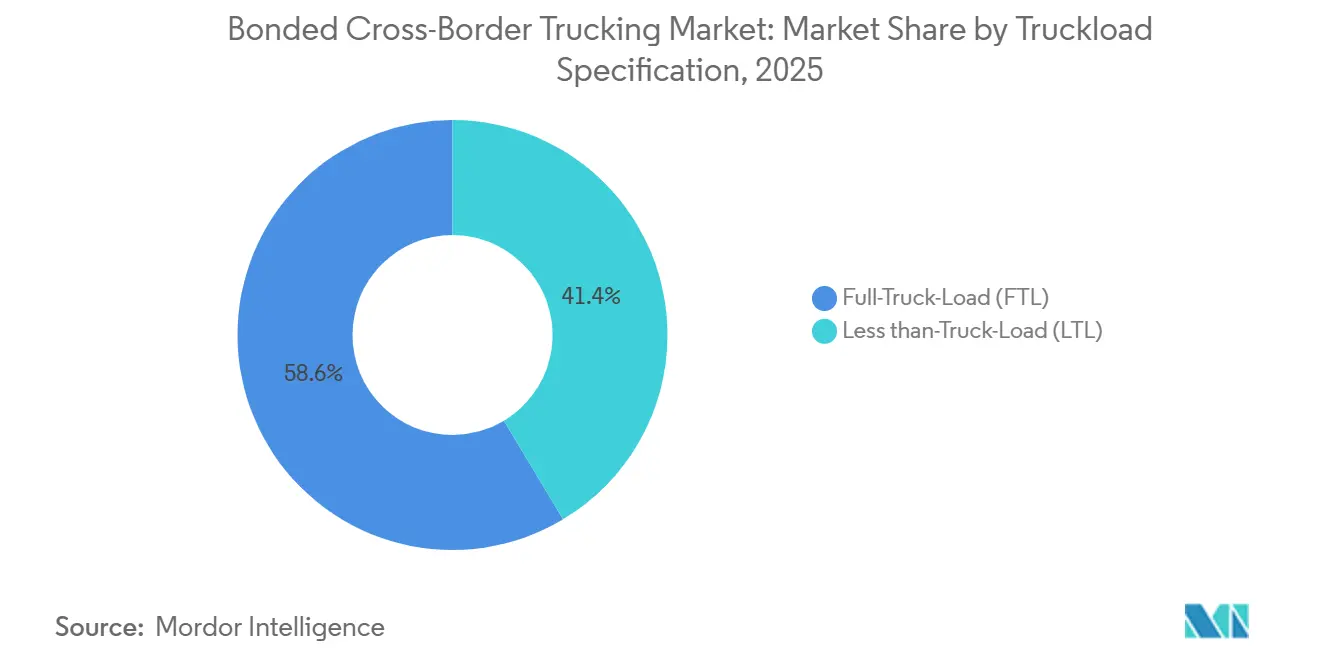
- Por especificación de carga, la carga completa (FTL) representó el 58,60% de la participación del mercado de transporte de carga transfronteriza aduanera en 2025, mientras que la carga parcial (LTL) registró la CAGR proyectada más alta del 6,95% hasta 2031.
- Por contenedorización, el flete no contenedorizado representó el 56,70% de la participación del mercado de transporte de carga transfronteriza aduanera en 2025, mientras que el flete contenedorizado registró la CAGR proyectada más alta del 7,15% hasta 2031.
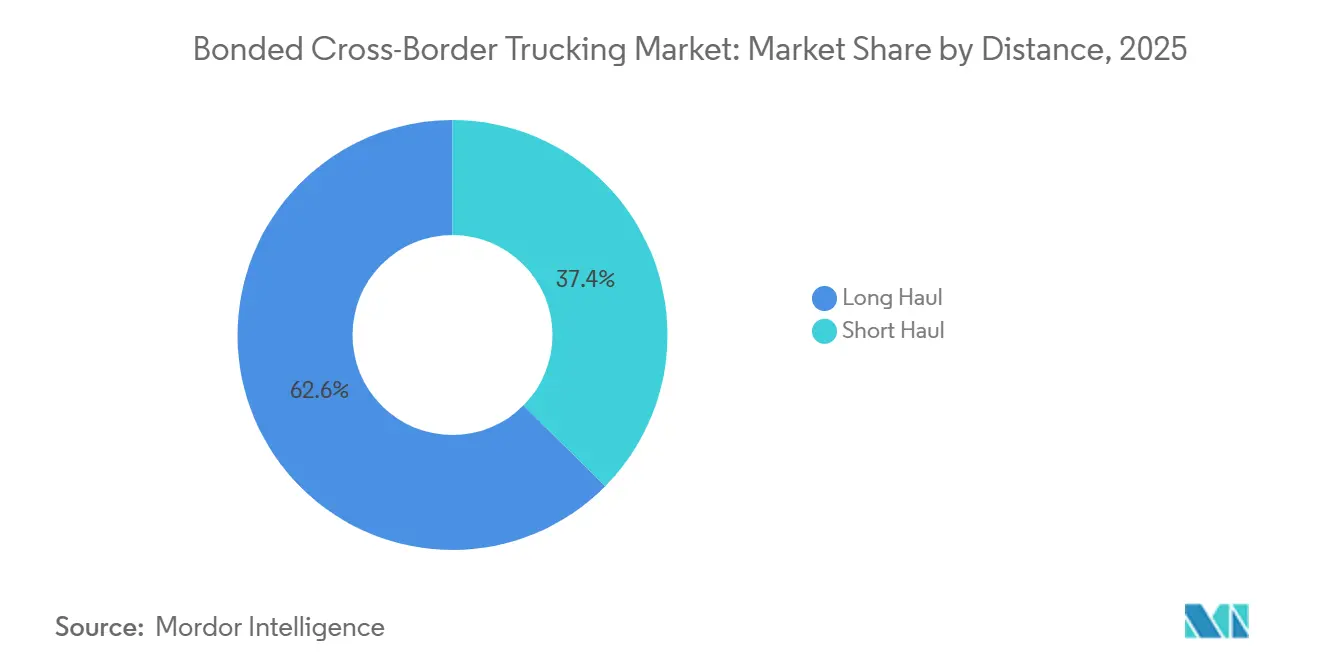
- Por distancia, la larga distancia representó el 62,55% del tamaño del mercado de transporte de carga transfronteriza aduanera en 2025, mientras que la corta distancia registró la CAGR proyectada más alta del 7,06% hasta 2031.
- Por configuración de mercancías, las mercancías sólidas representaron el 73,25% del tamaño del mercado de transporte de carga transfronteriza aduanera en 2025, mientras que las mercancías fluidas registraron la CAGR proyectada más alta del 7,12% hasta 2031.
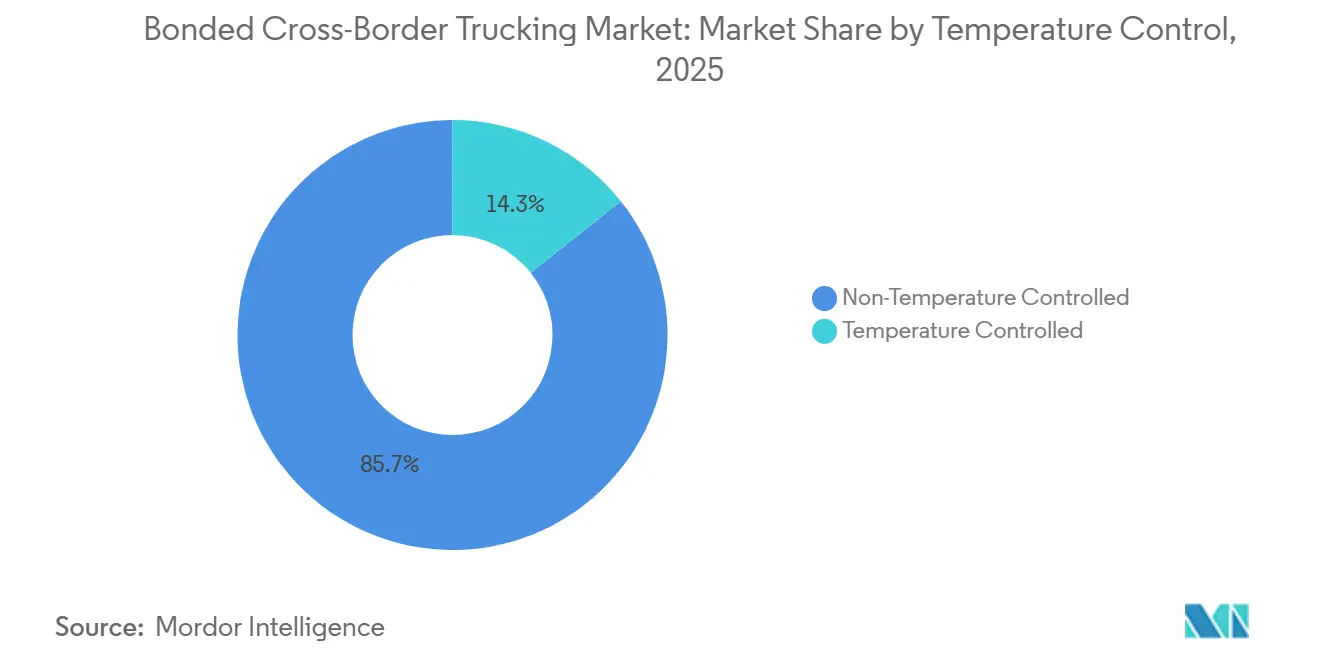
- Por control de temperatura, los envíos sin control de temperatura representaron el 85,65% de la participación del mercado de transporte de carga transfronteriza aduanera en 2025, mientras que el flete con control de temperatura registró la CAGR proyectada más alta del 6,87% hasta 2031.
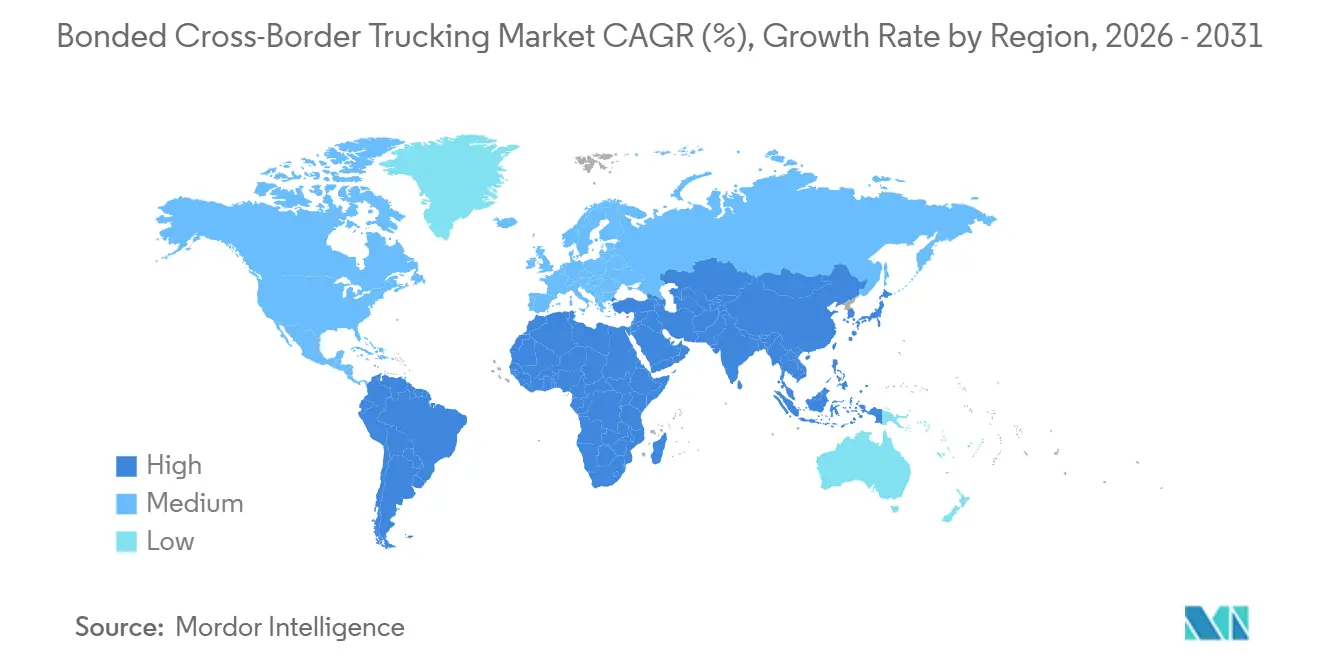
- Por geografía, América del Norte representó el 31,50% de la participación del mercado de transporte de carga transfronteriza aduanera en 2025, mientras que Asia-Pacífico registró la CAGR proyectada más alta del 6,93% hasta 2031.
Nota: Las cifras del tamaño del mercado y los pronósticos de este informe se generan utilizando el marco de estimación patentado de Mordor Intelligence, actualizado con los datos y conocimientos más recientes disponibles a partir de enero de 2026.
Tendencias e Información del Mercado Global de Transporte de Carga Transfronteriza Aduanera
Análisis del Impacto de los Impulsores*
| Impulsor | (~) % de Impacto en el Pronóstico de CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Deslocalización Cercana y Expansión de la Manufactura Regional | +1.3% | América del Norte, ASEAN, Asia del Sur | Corto plazo (≤ 2 años) |
| Consolidación de Paquetes de Comercio Electrónico y Devoluciones | +0.9% | Global, particularmente América del Norte, Europa y Asia-Pacífico | Mediano plazo (2-4 años) |
| Requisitos de Diferimiento de Aranceles y Optimización Arancelaria | +0.8% | América del Norte y Europa | Corto plazo (≤ 2 años) |
| Crecimiento de Carga Sensible al Tiempo y Regulada | +0.6% | Global, con Europa y América del Norte a la vanguardia | Mediano plazo (2-4 años) |
| Digitalización de la Documentación Aduanera y el Procesamiento Fronterizo | +0.5% | Global, con Europa, América del Norte y ASEAN avanzando más rápido | Mediano plazo (2-4 años) |
| Expansión de Corredores de Tránsito Multipaís y de Terceros Países | +0.4% | ASEAN, Asia Central y UE-Europa del Este | Largo plazo (≥ 4 años) |
| Fuente: Mordor Intelligence | |||
Deslocalización Cercana y Expansión de la Manufactura Regional
México registró 40,87 mil millones de USD en inversión extranjera directa en 2025, mientras que los proyectos de fábricas anunciados superaron los 80 mil millones de USD. El desarrollo industrial bajo el Plan México respaldó la actividad automotriz, aeroespacial, electrónica, de dispositivos médicos y logística en 10 estados. Estas instalaciones crean flujos de flete recurrentes una vez que comienza la producción y refuerzan la demanda de servicios fronterizos confiables. El mercado de transporte de carga transfronteriza aduanera se beneficia cuando los fabricantes necesitan mover componentes a través de múltiples jurisdicciones sin pago inmediato de aranceles. Laredo siguió siendo central para esta actividad y manejó el 46% del valor del comercio bilateral Estados Unidos-México transportado por camión durante 2025-2026. La electrónica y la manufactura avanzada aumentaron la necesidad de movimientos de flete frecuentes y de alto valor. Las exportaciones mexicanas de equipos eléctricos y electrónicos aumentaron un 134% interanual en julio de 2026.[2] Dicha carga puede tener una mayor exposición arancelaria por camión que muchos envíos convencionales. Los transportistas con capacidad de almacenamiento aduanero cerca de los cruces pueden, por lo tanto, ofrecer una propuesta de capital de trabajo más útil. Este patrón está expandiendo el mercado de transporte de carga transfronteriza aduanera más allá de los corredores automotrices tradicionales. También aumenta la necesidad de registros aduaneros confiables, manejo seguro y transferencias fronterizas predecibles.
Consolidación de Paquetes de Comercio Electrónico y Devoluciones
Los cambios en el tratamiento de minimis de Estados Unidos a principios de 2025 requirieron que los consolidadores de paquetes fortalecieran sus capacidades de despacho aduanero. Esto desplazó más consignaciones pequeñas hacia el manejo aduanero formal y el movimiento consolidado. El mercado de transporte de carga transfronteriza aduanera se beneficia cuando los transportistas pueden agrupar envíos antes de la distribución final. El transporte consolidado reduce las transacciones fronterizas fragmentadas y facilita la gestión de la documentación. También hace que las ubicaciones de almacenes aduaneros cerca de los centros de paquetería sean más valiosas. En junio de 2026, UPS y Flexport lanzaron una red de consolidación híbrida que movía flete internacional a través de nodos de almacén aduanero antes de ingresar a la red terrestre de UPS. El acuerdo redujo la exposición a los precios de zona transcontinental en los movimientos desde el origen hasta el centro de distribución en Estados Unidos. El cambio de minimis de la Unión Europea en 2026 también fomentó el cumplimiento masivo dentro de la región. Francia implementó el Sobre Logístico Obligatorio desde abril de 2026 para los camiones que cruzan el Canal de la Mancha, exigiendo un código de barras escaneable único para los documentos de aduanas y seguridad antes de la aproximación al puerto. Estos cambios favorecen a los proveedores que pueden gestionar tanto la consolidación de flete como la documentación en un solo proceso operativo.
Requisitos de Diferimiento de Aranceles y Optimización Arancelaria
Los cambios arancelarios desde 2025 han aumentado el valor práctico de mover inventario bajo régimen aduanero. El uso de almacenes aduaneros aumentó del 10% de las entradas aduaneras de Estados Unidos en 2024 al 16% en 2025. Los importadores utilizan el diferimiento de aranceles para controlar el momento de los pagos y mantener opciones de reexportación. Esto ha desplazado el mercado de transporte de carga transfronteriza aduanera de un servicio especializado hacia una opción más amplia en la cadena de suministro. También ha hecho que el conocimiento aduanero sea más relevante para la selección de transportistas. Las rutas aduaneras pueden ayudar a los expedidores a retirar inventario cuando cambian las condiciones arancelarias o a trasladarlo sin pago de aranceles cuando la exportación sigue siendo la opción preferida. El Registro Federal anunció una prueba de manifiesto electrónico de exportación de la Oficina de Aduanas y Protección Fronteriza de Estados Unidos para carga de camiones en septiembre de 2026.[3] La prueba requiere información del manifiesto de exportación al menos 24 horas antes de la salida y tiene como objetivo mejorar la seguridad de la carga y reducir las inspecciones posteriores a la carga. Los transportistas con procesos de datos maduros están mejor posicionados para cumplir con este requisito. El mercado de transporte de carga transfronteriza aduanera se está volviendo, por lo tanto, más dependiente de sistemas que convierten la información aduanera en decisiones operativas.
Digitalización de la Documentación Aduanera y el Procesamiento Fronterizo
Los sistemas fronterizos digitales están cambiando la velocidad y la confiabilidad de la liberación de carga transfronteriza. El sistema vincula los sistemas logísticos de los operadores con la Aduana Austriaca y utiliza datos de carga prenotificados y reconocimiento de matrículas de camiones. La Autoridad de Puertos Terrestres de India introdujo su Sistema de Gestión de Puertos Terrestres en junio de 2026. La plataforma conecta el procesamiento de carga, la reserva de turnos, el pago, el seguimiento y los despachos de ventanilla única en los puertos terrestres. La confiabilidad del sistema sigue siendo importante porque las fallas del servicio pueden interrumpir rápidamente el flete. Los informes de la Alianza Canadiense de Transporte de Carga sobre las interrupciones de la Agencia de Servicios Fronterizos de Canadá en 2025 mostraron cómo las fallas digitales obligaron al procesamiento en papel y retrasaron a los conductores en la frontera. Descartes introdujo capacidades de gestión de documentos para el procesamiento aduanero y de envíos en agosto de 2026. El mercado de transporte de carga transfronteriza aduanera necesita estos sistemas para reducir la entrada manual y mejorar la preparación para la liberación. Una mejor integración puede reducir las tasas de error y mejorar el uso de la capacidad en los cruces concurridos. También puede hacer que los operadores más pequeños sean más competitivos cuando se conectan a herramientas de cumplimiento compartidas.
Análisis del Impacto de las Restricciones*
| Restricción | (~) % de Impacto en el Pronóstico de CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Procedimientos Aduaneros Fragmentados y Requisitos de Documentación | -0.5% | Global, con alta fricción en Oriente Medio y África, América del Sur y corredores intra-ASEAN | Mediano plazo (2-4 años) |
| Congestión Fronteriza y Capacidad Limitada de Almacenamiento Aduanero de Tránsito | -0.4% | América del Norte y Europa | Corto plazo (≤ 2 años) |
| Responsabilidad de Fianza, Robo de Carga y Exposición a Seguros | -0.3% | América del Norte y Oriente Medio y África | Corto plazo (≤ 2 años) |
| Normas Divergentes de Transporte de Cero Emisiones entre Jurisdicciones | -0.2% | Europa y América del Norte | Largo plazo (≥ 4 años) |
| Fuente: Mordor Intelligence | |||
Procedimientos Aduaneros Fragmentados y Requisitos de Documentación
Un solo movimiento aduanero a través de varias jurisdicciones puede implicar formatos de presentación, clasificaciones y requisitos de prearribó separados. Un error en la documentación puede dar lugar a inspección, detención o nueva fianza en un cruce intermedio. Esto genera costos que aumentan rápidamente cuando se involucran más fronteras. El mercado de transporte de carga transfronteriza aduanera sigue siendo más fácil de escalar en corredores con procedimientos aduaneros predecibles. Los transportistas, en consecuencia, dirigen el volumen hacia los cruces establecidos y las relaciones de correduría probadas. Las interrupciones del sistema de la Agencia de Servicios Fronterizos de Canadá en septiembre de 2025 interrumpieron el preclaro digital y enviaron a los transportistas de vuelta a los procesos en papel. La Alianza Canadiense de Transporte de Carga señaló que las interrupciones añadieron costos y tensionaron las cadenas de suministro. Los retrasos pueden persistir después de una interrupción porque los envíos acumulados aún requieren procesamiento. Los cruces menos utilizados pueden permanecer subutilizados incluso cuando tienen capacidad física. El resultado es un rendimiento desigual en las redes regionales. Los estándares de datos armonizados y los procedimientos de contingencia confiables reducirían esta restricción para el mercado de transporte de carga transfronteriza aduanera.
Congestión Fronteriza y Capacidad Limitada de Almacenamiento Aduanero de Tránsito
Laredo manejó el 38,8% de los camiones comerciales entrantes desde México, y el Puente de Comercio Mundial procesó entre 15.000 y 18.000 movimientos de camiones comerciales diariamente durante 2025. La escala de este tráfico deja poco margen para interrupciones durante los períodos de operación pico. La ampliación de los horarios del sábado a partir de septiembre de 2026 reflejó la necesidad de mayor disponibilidad de cruce. La congestión puede aumentar los tiempos de espera, debilitar el uso del equipo y hacer que los horarios sean menos predecibles. El mercado de transporte de carga transfronteriza aduanera está especialmente expuesto porque el flete a menudo necesita áreas de almacenamiento seguro antes del despacho o el transbordo. La capacidad limitada de almacenamiento de tránsito añade presión alrededor de los principales puntos fronterizos. Las instalaciones de almacenamiento para múltiples expedidores también pueden enfrentar riesgos de robo de carga cuando el control de acceso es inconsistente. CargoNet registró un aumento del 60% en las pérdidas por robo de carga en 2025, llegando a casi 725 millones de USD en América del Norte. Las necesidades de seguridad pueden aumentar los costos de seguros y requerir que los transportistas inviertan en patios monitoreados, transferencias verificadas y controles operativos más estrictos.[4] Estos requisitos favorecen a los operadores con infraestructura local establecida. También pueden limitar la entrada en rutas de flete aduanero de alto valor.
*Nuestras previsiones consideran los impactos de impulsores y restricciones como direccionales, no aditivos. Las previsiones de impacto reflejan el crecimiento base, los efectos de mezcla y las interacciones entre variables.
Análisis de Segmentos
Por Industria de Usuario Final: La Manufactura Ancla el Volumen, el Comercio Minorista Acelera
La manufactura representó el 34,50% de la participación del mercado de transporte de carga transfronteriza aduanera en 2025. Las redes de proveedores integradas para la producción automotriz, electrónica e industrial respaldan esta posición. Los componentes pueden moverse bajo régimen aduanero antes de que la entrada de consumo final active el pago de aranceles. Esto apoya la gestión del capital de trabajo en cadenas de suministro que cruzan varias fronteras. La demanda manufacturera está vinculada a ciclos de producción programados y movimientos frecuentes de componentes.
Se prevé que el comercio mayorista y minorista registre una CAGR del 7,28% hasta 2031. Los minoristas están utilizando el almacenamiento aduanero transfronterizo más cerca de los centros de demanda en lugar de depender únicamente del inventario de seguridad doméstico. La agricultura, la pesca y la silvicultura, la construcción, el petróleo y el gas, la minería y la extracción también generan volúmenes de flete significativos. Su demanda es más sensible a los ciclos de materias primas y proyectos. La industria de transporte de carga transfronteriza aduanera está, por lo tanto, ampliando su base de clientes mientras la manufactura sigue siendo la principal fuente de volumen.
Por Especificación de Carga: FTL Lidera en Volumen, LTL Supera en Crecimiento
La carga completa (FTL) representó el 58,60% de la participación del mercado de transporte de carga transfronteriza aduanera en 2025. Las piezas automotrices, el equipo industrial y los envíos agrícolas a granel a menudo se adaptan a los movimientos de remolque dedicado. Un remolque completo puede simplificar la documentación aduanera y reducir la exposición al transbordo en la frontera. El FTL sigue siendo útil para consignaciones de alto volumen con horarios estables. También se alinea con las necesidades operativas de los corredores manufactureros establecidos.
Se prevé que la carga parcial (LTL) avance a una CAGR del 6,95% hasta 2031. Las consignaciones más pequeñas se están volviendo más comunes a medida que se expanden la reposición minorista y la distribución de comercio electrónico. C.H. Robinson introdujo un servicio de consolidación transfronteriza con México en septiembre de 2025 que combinaba consolidación, transporte, correduría aduanera y almacenamiento aduanero. El servicio abordó los límites de consolidación relacionados con corredores para los movimientos hacia México. La flota de camiones de carga de México disminuyó un 0,2% interanual en 2025, lo que respalda el argumento a favor de un mejor uso del equipo mediante la consolidación.


Por Contenedorización: El Flete No Contenedorizado Domina, el Contenedorizado Reducirá la Brecha
El flete no contenedorizado representó el 56,70% de la participación del mercado de transporte de carga transfronteriza aduanera en 2025. Los furgones secos y las plataformas siguen siendo el equipo estándar para gran parte del comercio entre Estados Unidos-México y Estados Unidos-Canadá. Estas unidades se adaptan al flete por carretera y al movimiento directo entre instalaciones. También se ajustan al modelo operativo establecido del transporte terrestre de América del Norte. Esta estructura explica el liderazgo continuo del flete no contenedorizado.
Se prevé que el flete contenedorizado registre una CAGR del 7,15% hasta 2031. Los servicios ferroviarios-por camión y el enrutamiento de Asia a América del Norte están incorporando más contenedores en formato ISO en los corredores aduaneros interiores. J.B. Hunt, BNSF y GMXT lanzaron Quantum de Mexico en mayo de 2025 con una tasa de entrega puntual superior al 95% y un tránsito hasta 1 día más rápido que el servicio intermodal tradicional. El servicio cubrió 6 puntos de intercambio fronterizo y 24 estados mexicanos. Esto amplía el uso práctico del flete contenedorizado donde los expedidores valoran el movimiento predecible de larga distancia.
Por Distancia: La Larga Distancia Domina la Participación, la Corta Distancia Gana Impulso
La larga distancia representó el 62,55% del tamaño del mercado de transporte de carga transfronteriza aduanera en 2025. Los principales corredores incluyen enlaces desde Ciudad de México hasta Chicago y desde el centro de México hasta los centros de distribución del este de Estados Unidos. Las rutas multipaís China-ASEAN también dependen de movimientos más largos. El valor del diferimiento de aranceles puede crecer cuando una carga viaja una larga distancia antes de su entrada de consumo final. Esto sostiene el liderazgo de los servicios aduaneros de larga distancia.
Se prevé que la corta distancia registre una CAGR del 7,06% hasta 2031. Los parques industriales cerca de las fronteras están creando más demanda de transbordo, almacenamiento de tránsito y distribución aduanera local. La expansión del Puente Pharr en Tamaulipas tenía como objetivo completarse a mediados de 2026 y casi duplicar la capacidad comercial en el corredor Reynosa-Sur de Texas. El piloto de horario extendido del Puente de Comercio Mundial también apoya movimientos de rotación más rápida en 2026. Estas inversiones dan al mercado de transporte de carga transfronteriza aduanera más capacidad para los ciclos de flete cercanos a la frontera. También apoyan movimientos más cortos entre plantas, sitios de almacenamiento y puertos de entrada.
Por Configuración de Mercancías: Las Mercancías Sólidas Dominan, el Flete Fluido Acelera
Las mercancías sólidas constituyeron el 73,25% del tamaño del mercado de transporte de carga transfronteriza aduanera en 2025. Las piezas automotrices, la electrónica, los bienes de consumo envasados, los materiales de construcción y la maquinaria industrial representan gran parte de este tráfico. Los furgones secos estándar y las plataformas pueden servir a estas mercancías en los principales corredores. La amplia gama de tipos de carga mantiene una gran base direccionable para los transportistas de mercancías sólidas. Las exportaciones de equipos eléctricos y electrónicos de México aumentaron un 134% interanual en julio de 2026, respaldando este liderazgo.
Se prevé que las mercancías fluidas registren una CAGR del 7,12% hasta 2031. Los productos químicos líquidos, los petroquímicos, los líquidos de grado alimentario y los derivados del crudo requieren equipos y manejo especializados. Los contenedores cisterna y los remolques cisterna ISO pueden requerir certificación específica del transportista y clasificación de materiales peligrosos. Algunas rutas también requieren procedimientos de cruce dedicados. Estas barreras concentran los movimientos de fluidos entre los transportistas con infraestructura de cumplimiento establecida. El crecimiento en el comercio de petróleo y gas, minería y agroindustrial respalda la demanda de estos servicios especializados.
Por Control de Temperatura: El Flete Convencional Lidera, la Cadena de Frío Supera al Mercado
Los envíos sin control de temperatura representaron el 85,65% del tamaño del mercado de transporte de carga transfronteriza aduanera en 2025. Los bienes secos siguen siendo la mayor parte del tráfico de camiones transfronterizo. El equipo convencional respalda la mayor parte del flete automotriz, industrial y de bienes de consumo envasados. Esto le da al movimiento sin control de temperatura la mayor base de equipos instalados. También refleja el peso continuo de los servicios estándar de furgón seco en el comercio terrestre.
Se prevé que el flete con control de temperatura registre una CAGR del 6,87% hasta 2031. La logística farmacéutica, los productos frescos, los biológicos, las vacunas y los alimentos refrigerados respaldan la demanda de transporte controlado. En junio de 2026, UPS cubrió 27 instalaciones de almacenamiento de tránsito de flete con control de temperatura en Estados Unidos, Europa, Asia y las Américas. La participación de los transportistas depende cada vez más de los procedimientos de Buenas Prácticas de Distribución y los requisitos CEIV Pharma de la Asociación Internacional de Transporte Aéreo. Estas condiciones crean un umbral operativo más alto para atender el flete de cadena de frío regulado.
Análisis Geográfico
América del Norte representó el 31,50% de la participación del mercado de transporte de carga transfronteriza aduanera en 2025. El comercio entre Estados Unidos y México por camión superó los 480 mil millones de USD en 2025, según la Oficina de Estadísticas de Transporte. Las exportaciones mexicanas a Estados Unidos aumentaron un 13% interanual en el primer semestre de 2026. La electrónica, la industria automotriz y la manufactura avanzada contribuyeron a esta actividad. El Puente Internacional Gordie Howe abrió en julio de 2026 y añadió una opción de cruce comercial entre Windsor y Detroit.
Se prevé que Asia-Pacífico registre una CAGR del 6,93% hasta 2031. Los movimientos transfronterizos China-ASEAN superaron las 11.000 viajes de camiones entre enero y octubre de 2025. El valor de la carga superó los 2,12 mil millones de USD durante el mismo período. El Puerto Inteligente de Friendship Pass comenzó operaciones de prueba en abril de 2026 y habilitó el despacho aduanero las 24 horas. Kuehne+Nagel añadió casi 40 tractores y 100 contenedores en Tailandia a través de su programa de inversión de 2025 y 2026.
Europa, Oriente Medio y África, y América del Sur también ofrecen corredores comerciales relevantes para el mercado de transporte de carga transfronteriza aduanera. El Sobre Logístico Obligatorio de Francia y el sistema Smart Border Austria planificado por Austria están estandarizando los procesos de datos anticipados y documentación. Nippon Express y cargo-partner lanzaron la red ONE Road en mayo de 2025 para integrar servicios de grupaje, LTL y FTL en toda Europa. América del Sur, Oriente Medio y África enfrentan infraestructura más débil y sistemas de despacho digital menos desarrollados, pero la inversión en corredores puede mejorar el acceso a largo plazo.

Panorama Competitivo
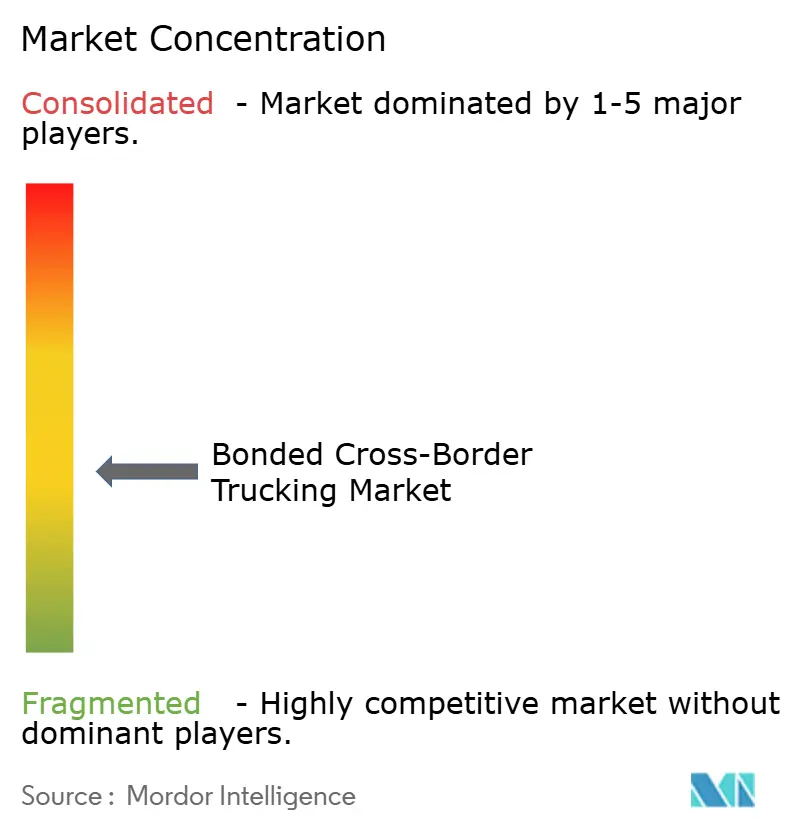
El mercado de transporte de carga transfronteriza aduanera está moderadamente fragmentado porque la experiencia en cumplimiento local y la infraestructura fronteriza siguen siendo importantes. Los 10 principales operadores tienen una participación de mercado significativa pero no controladora. DSV completó su adquisición de DB Schenker en abril de 2025 por 15,9 mil millones de USD. El negocio combinado opera en más de 90 países y ha creado un punto de referencia más alto para la cobertura de red. Las redes más grandes pueden combinar el transporte de carga transfronteriza aduanera con almacenamiento aduanero, transporte de carga y soporte aduanero.
CEVA Logistics obtuvo un camino hacia una mayor presencia en logística contractual en América del Norte a través del acuerdo de CMA CGM en julio de 2026 para adquirir FedEx Supply Chain por 1,4 mil millones de USD. La transacción respalda un paquete más amplio de servicios de almacenamiento, transporte y entrega de última milla. Schneider National también trabajó con CPKC en el corredor México-Chicago en 2025. Schneider reportó una tasa de seguridad transfronteriza del 99,98% y tiempos de tránsito hasta 3 días más rápidos que el promedio de la industria de 7 días. Estos movimientos muestran cómo la escala y la especialización específica por corredor pueden coexistir.
Las operaciones digitales influyen cada vez más en los precios, la confiabilidad del servicio y los márgenes de los transportistas. La prueba de manifiesto electrónico de exportación de la Oficina de Aduanas y Protección Fronteriza de Estados Unidos recompensa a los proveedores que pueden enviar información precisa antes de la salida. XPO reportó que su plataforma automatizada coincidió con el 99,7% de las cargas en julio de 2025, mientras que Werner reportó una mejora del 20% en la productividad de correduría por empleado gracias a su sistema de gestión de transporte EDGE. Las oportunidades regionales permanecen en la consolidación LTL aduanera en los corredores de la Alianza del Pacífico de América del Sur y dentro de ASEAN.
Líderes de la Industria de Transporte de Carga Transfronteriza Aduanera
-
DHL Group
-
United Parcel Service of America, Inc. (UPS)
-
C.H. Robinson Worldwide, Inc.
-
Landstar System, Inc.
-
Schneider National, Inc.
- *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial

Desarrollos Recientes de la Industria
- Septiembre de 2026: BNSF Railway y Spearpoint Logistics anunciaron una asociación estratégica en el Barstow International Gateway en el sur de California, donde Spearpoint establecerá operaciones de almacenamiento y transporte para ofrecer a los clientes opciones adicionales para mover flete internacional a través de América del Norte, aprovechando la instalación intermodal planificada de BNSF y el programa de socios de co-ubicación.
- Abril de 2026: Nippon Express Holdings acordó adquirir Metro Supply Chain Group, un proveedor canadiense de logística de terceros que opera en Canadá, Estados Unidos y el Reino Unido, en una transacción valorada en aproximadamente 200 mil millones de JPY (1,25 mil millones de USD), con cierre previsto para diciembre de 2026; el acuerdo le da a Nippon Express una posición más sólida en la logística transfronteriza de América del Norte y capacidades de logística contractual.
- Abril de 2026: Werner Enterprises expandió su servicio intermodal basado en activos hacia México, desplegando contenedores propios de Werner en 12 puertos de cruce fronterizo con aproximadamente 400 contenedores en operación y con planes de duplicar la flota a alrededor de 800 para finales de 2026, respondiendo a la demanda de flete impulsada por la deslocalización cercana de fabricantes en el centro de México.
- Marzo de 2026: CTT y DHL eCommerce sellaron una asociación estratégica para establecer una red conjunta de distribución de paquetes en España y Portugal, con el objetivo de superar 1 millón de envíos diarios tras el cierre de la transacción. DHL eCommerce adquirió una participación del 25% en CTT Expresso, y CTT Expresso adquirió una participación del 25% en DHL eCommerce Spain.


Alcance del Informe Global del Mercado de Transporte de Carga Transfronteriza Aduanera
| Agricultura, Pesca y Silvicultura |
| Construcción |
| Manufactura |
| Petróleo y Gas, Minería y Extracción |
| Comercio Mayorista y Minorista |
| Otros |
| Carga Completa (FTL) |
| Carga Parcial (LTL) |
| Contenedorizado |
| No Contenedorizado |
| Larga Distancia |
| Corta Distancia |
| Mercancías Fluidas |
| Mercancías Sólidas |
| Sin Control de Temperatura |
| Con Control de Temperatura |
| América del Norte | Estados Unidos |
| Canadá | |
| México | |
| América del Sur | Brasil |
| Argentina | |
| Perú | |
| Chile | |
| Resto de América del Sur | |
| Europa | Alemania |
| Reino Unido | |
| Francia | |
| Italia | |
| España | |
| Rusia | |
| Países Nórdicos (Dinamarca, Finlandia, Islandia, Noruega y Suecia) | |
| Resto de Europa | |
| Asia-Pacífico | China |
| India | |
| Japón | |
| Corea del Sur | |
| Australia | |
| Sudeste Asiático (ASEAN) | |
| Resto de Asia-Pacífico | |
| Oriente Medio y África | Arabia Saudita |
| Emiratos Árabes Unidos | |
| Catar | |
| Sudáfrica | |
| Nigeria | |
| Egipto | |
| Resto de Oriente Medio y África |
| Por Industria de Usuario Final | Agricultura, Pesca y Silvicultura | |
| Construcción | ||
| Manufactura | ||
| Petróleo y Gas, Minería y Extracción | ||
| Comercio Mayorista y Minorista | ||
| Otros | ||
| Por Especificación de Carga | Carga Completa (FTL) | |
| Carga Parcial (LTL) | ||
| Por Contenedorización | Contenedorizado | |
| No Contenedorizado | ||
| Por Distancia | Larga Distancia | |
| Corta Distancia | ||
| Por Configuración de Mercancías | Mercancías Fluidas | |
| Mercancías Sólidas | ||
| Por Control de Temperatura | Sin Control de Temperatura | |
| Con Control de Temperatura | ||
| Por Geografía | América del Norte | Estados Unidos |
| Canadá | ||
| México | ||
| América del Sur | Brasil | |
| Argentina | ||
| Perú | ||
| Chile | ||
| Resto de América del Sur | ||
| Europa | Alemania | |
| Reino Unido | ||
| Francia | ||
| Italia | ||
| España | ||
| Rusia | ||
| Países Nórdicos (Dinamarca, Finlandia, Islandia, Noruega y Suecia) | ||
| Resto de Europa | ||
| Asia-Pacífico | China | |
| India | ||
| Japón | ||
| Corea del Sur | ||
| Australia | ||
| Sudeste Asiático (ASEAN) | ||
| Resto de Asia-Pacífico | ||
| Oriente Medio y África | Arabia Saudita | |
| Emiratos Árabes Unidos | ||
| Catar | ||
| Sudáfrica | ||
| Nigeria | ||
| Egipto | ||
| Resto de Oriente Medio y África | ||


Preguntas Clave Respondidas en el Informe
¿Cuál es el valor del transporte de carga transfronteriza aduanera en 2026?
Se estima que el sector alcanza los 85,48 mil millones de USD en 2026 y se proyecta que llegue a los 111,21 mil millones de USD en 2031. La CAGR del período de pronóstico es del 5,41%.
¿Qué está impulsando la demanda de servicios de transporte aduanero?
La deslocalización cercana, el diferimiento de aranceles, la consolidación del comercio electrónico, la carga regulada y los procesos aduaneros digitales están respaldando la demanda. Estos factores aumentan el valor de los servicios integrados de aduanas y transporte.
¿Qué sector de usuario final tuvo la mayor participación en 2025?
La manufactura representó el 34,50% en 2025, respaldada por redes integradas de suministro automotriz, electrónico e industrial. El comercio mayorista y minorista es el segmento de usuario final de más rápido crecimiento con una CAGR del 7,28% hasta 2031.
¿Qué formato de servicio está creciendo más rápido?
Se proyecta que el flete contenedorizado crezca a una CAGR del 7,15% hasta 2031, por delante de otros formatos de contenedorización. Los servicios intermodales ferroviarios-por camión están expandiendo el papel de los contenedores en los corredores transfronterizos.
¿Qué región está creciendo más rápido hasta 2031?
Se prevé que Asia-Pacífico se expanda a una CAGR del 6,93%, respaldada por el corredor China-ASEAN y la digitalización fronteriza. América del Norte tuvo la mayor participación regional con el 31,50% en 2025.
¿Qué riesgos afectan a los transportistas aduaneros transfronterizos?
Las diferencias en la documentación, la congestión fronteriza, la exposición a la seguridad de la carga, la capacidad limitada de almacenamiento de tránsito y las diferentes normas de cero emisiones pueden interrumpir las operaciones. Estos problemas pueden afectar el tiempo de tránsito, el uso del equipo y los requisitos de seguros.


 Sus datos están seguros y nunca se venden ni se comparten.
